Управление материальными ресурсами предприятия
Положительным фактом является поддержание роста средней заработной платы на предприятии. Её абсолютный уровень увеличился на 4342 тенге и составил 24071 тенге. При этом руководство придерживается политики опережения прироста производительности труда на средней заработной платой одного работника. В 2008 году показатель соотношения составил 1,6 пунктов, то есть на каждый процент роста средней зарплаты производительность труда возросла на 1,6%.
Финансовое положение предприятия по данным баланса (Приложение Б) может быть оценено, как близкое к неустойчивому из-за низкой доли собственного капитала в валюте баланса. Текущая платежеспособность слабая из-за превышения текущих обязательств над текущими активами.
На предприятии организованы различные виды учета (бухгалтерский, статистический, налоговый, оперативный), анализа (общий и локальный) и контроля (внутренний и внешний).
Важнейшая задача бизнеса - насыщение рынка товарами и услугами - требует экономически грамотного управления деятельностью его отдельных секторов, которое во многом определяется умением ее анализировать.
С помощью анализа изучаются тенденции развития, глубоко и системно исследуются факторы изменения результатов деятельности, обосновываются за их выполнением, выявляются резервы повышения эффективности производства, вырабатывается экономическая стратегия его развития.
Изучение явлений общественной жизни невозможно без анализа- расчленения явления или предмета на составные части с целью изучения их внутренней сущности, однако анализ не может дать полного представления об изучаемом предмете или явлении без синтеза, то есть без установления связей и зависимостей между отдельными его составными частями.
Отсюда следует, что экономический анализ - это научный способ познания сущности изучаемого экономического явления и процессов, основанный на расчленении их на составные части и изучении их во всем многообразии связей и зависимостей. Необходимость организации анализа на ТОО «OASIS-П» обусловлена общими требованиями и условиями выражающиеся практической потребностью в комплексном и системном анализе в связи с развитием производительных сил, совершенствованием производственных отношений, расширением масштабов производства. Интуитивный анализ, примерные расчеты, прикидки в памяти, которые применялись на ранних стадиях становления предприятия, стали недостаточными в условиях масштабного производства.
Без комплексного, всестороннего анализа невозможно управлять сложными экономическими процессами связанными с движением материальных ресурсов, принимать оптимальные решения.
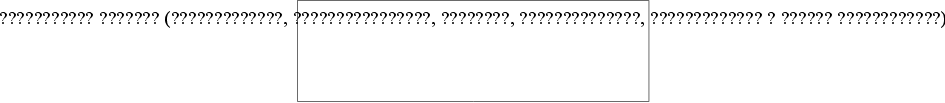
Роль экономического анализа и функции, которые он выполняет в системе управления предприятием объясняются его содержанием и местом в системе управления, наглядно представленным на рисунке 6, из которого видно, что система управления на ТОО «OASIS-П» состоит из следующих взаимосвязанных функций: планирования, учета, анализа и принятия управленческих решений.
Для управления производством нужно иметь полную и правдивую информацию о ходе производственного процесса, ходе выполнения планов. Поэтому одной из функций управления производством является учет, который обеспечивает постоянный сбор, систематизацию и обобщение информации, необходимой для управления производством и контроля за ходом производственных процессов.
 Ресурсы
и Продукция
услуги



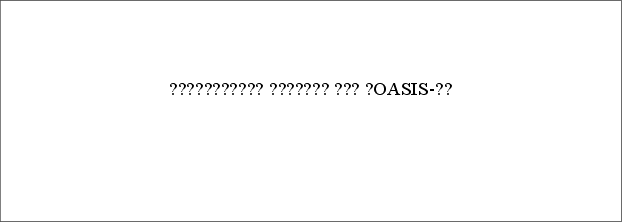
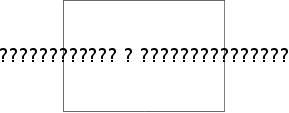



Рисунок 6. Место экономического анализа в системе управления ТОО «OASIS-П»
Анализ хозяйственной деятельности является связующим звеном между учетом и принятием управленческих решений. В процессе анализа учетная информация проходит аналитическую обработку: устанавливаются достигнутые результаты деятельности сравниваются с данными за прошлые периоды времени, с показателями других предприятий и среднеотраслевыми; определяется влиянием разнообразных факторов на результаты хозяйственной деятельности; выявляются недостатки, ошибки, неиспользованные возможности, перспективы и так далее.
С помощью анализа достигается осмысление, понимание информации. На основе результатов анализа разрабатываются и обосновываются управленческие решения.
Как функция управления экономический анализ тесно связан с планированием и прогнозированием производства, поскольку без глубокого анализа невозможно осуществление этих функций.
Важную роль играет анализ в подготовке информации для планирования, оценки качества и обоснованности плановых показателей, в проверке и объективной оценке выполнения планов. При этом учитываются результаты выполнения предыдущих планов, изучаются тенденции развития экономики предприятия, выявляются и учитываются дополнительные резервы производства. Экономический анализ является средством не только обоснования текущих и перспективных планов, но и контроля за их выполнением. Функция контроля не ослабевает, а усиливается в рыночной экономике, поскольку в условиях неопределенности и изменчивости внешней среды требуется систематическая оперативная корректировка текущих и перспективных планов. Постоянно изменяющиеся внешние условия требуют, чтобы процесс планирования был непрерывным.
Большая роль отводится анализу при определении и использовании резервов повышения эффективности производства. Он содействует рационализации, экономному использованию ресурсов, выявлению и внедрению передового опыта, научной организации труда, новой техники и технологии производства, предупреждению излишних затрат, разных недостатков в работу и так далее. В результате этого укрепляется экономика предприятия, повышается эффективность его деятельности.
Таким образом, анализ является важным элементом в системе управления производством, действительным средством выявления внутрихозяйственных резервов, основой разработки научно обоснованных планов и управленческих решений.
Роль анализа как средства управления производством на современном этапе возрастает. Это обусловлено следующими обстоятельствами:
a) необходимостью неуклонного роста доходности предприятия, расширением его деятельности;
б) отходом от традиционных форм организации бизнеса, созданием и внедрением новых технологий и техники, совершенных видов материальных ресурсов;
в) выживанием в конкурентной борьбе.
Управленческие решения и действия должны быть основаны на точных расчетах, глубоком и всестороннем экономическом анализе. Они должны быть научно обоснованными, мотивированными, оптимальными.
Ни одно организационное, техническое и технологическое мероприятие не должно осуществляться, если не обоснована его экономическая целесообразность.
Недооценка роли анализа, ошибки в планах и управленческих действиях в современных условиях приносят ощутимые потери. И наоборот, те предприятия, которые большое значение придают анализу, имеют хорошие результаты, высокую экономическую эффективность.
Анализ хозяйственной деятельности в его прежнем понимании в условиях рыночной экономики как бы распадается на три блока:
-финансовый анализ - анализ в системе финансового менеджмента, результаты которого общедоступны;
-внутрифирменный анализ - анализ в общей системе управленческого учета и финансового менеджмента, результаты которого имеют ограниченный доступ даже внутри предприятия;
-технико-экономический анализ - анализ в системе управления предприятием, результаты которого не обязательно выражаются в терминах эффективности и представляют интерес прежде всего для линейных руководителей и не предназначены для внешних пользователей.
Важно отметить, что разделы анализа хозяйственной деятельности, относящиеся к сфере действия технико-экономического анализа, не отменяются - просто они становятся прерогативой линейных руководителей.
Это означает, что если для бухгалтера ТМЗ представляют интерес лишь как оборотные средства, оптимизация которых должна способствовать повышению общей рентабельности авансированного капитала; для линейного руководителя важна прежде всего предметно - вещественная структура запасов как важнейшего элемента производственного процесса.
Отсюда очевидно, что цели и приемы анализа в обоих случаях различны, также различны роль, возможности и целесообразность использования бухгалтерской информации.
Экономический анализ на ТОО «OASIS-П» организуется на принципах научности, комплексности, системности, объективности, регулярности, оперативности, массовости и эффективности. Каждый из перечисленных принципов имеет непосредственное отношение к анализу использования материальных ресурсов и использованию ее методики предусматривающей:
-формулировку цели и задач анализа;
-объекты анализа;
-системы показателей, с помощью которых будет исследоваться каждый объект;
-последовательность и периодичность проведения анализа;
-описание способов и методики исследования изучаемых объектов;
-источники данных, на основании которых производится анализ;
-указания по организации анализа (какие лица будут проводить отдельные части исследования);
-технические средства, которые целесообразно использовать для аналитической обработки информации;
-порядок оформления результатов анализа;
-перечень пользователей результатов анализа.
Любой вид анализа на предприятии организуется в определенной последовательности (Рисунок 7). Такая последовательность выполнения аналитических исследований наиболее целесообразна с точки зрения теории и практики управления предприятием.







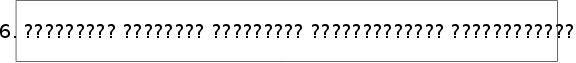


Рисунок 7. Этапы экономического анализа на ТОО «OASIS-П»
В анализе используются множество различных способов. Среди них можно выделить традиционные логические способы обработки и изучения информации: сравнение, графический способ, балансовый, средних и относительных величин, аналитических группировок, эвристические методы решения экономических задач на основании интуиции, прошлого опыта, экспертных оценок, специалистов и другие, а также нетрадиционные способы такие, как цепные подстановки, абсолютные и относительные разницы, интегральный метод, корреляционный, компонентный, методы линейного, выпуклого программирования, теория массового обслуживания, теория игр, исследования операций и другие.
Применение тех или иных способов зависит от цели и глубины анализа, объекта исследования, технических возможностей выполнения расчетов, нетрадиционные способы решения возникшей проблемы.
Необходимым условием выполнения планов по производству продукции, снижению ее себестоимости, росту прибыли, рентабельности является полное и своевременное обеспечение предприятия сырьем и материалами необходимого ассортимента и качества.
Рост потребности предприятия в материальных ресурсах может быть удовлетворен экстенсивным путем (приобретением или изготовлением большего количества материалов и энергии) или интенсивным (более экономным использованием имеющихся запасов в процессе производства продукции).
Первый путь ведет к росту удельных материальных затрат на единицу продукции, хотя себестоимость ее может при этом и снизиться за счет увеличения объема производства и уменьшения доли постоянных затрат.
Второй путь обеспечивает сокращение удельных материальных затрат и снижение себестоимости единицы продукции. Экономное использование сырья, материалов и энергии равнозначно увеличению из производства.
Важнейшими задачами анализа обеспеченности и использования материальных ресурсов является:
- оценка реальности планов потребностей предприятия в различных видах товарно-материальных запасов, степени их выполнения и влияния на объем производства продукции, ее себестоимость и другие показатели;
- оценка уровня эффективности использования материальных ресурсов;
- выявление внутрипроизводственных резервов экономии материальных ресурсов.
Кроме того, необходимо установить состояние и динамику производственных запасов, полноту использования материальных ресурсов и их влияние на объем и ассортимент продукции, резервы улучшения использования материалов и увеличения на этой основе объема выпуска продукции.
Для характеристики эффективности использования материальных ресурсов применяется система обобщающих и частных показателей.
К обобщающим показателям относят доходы на 1 тенге материальных затрат, материалоотдача, материалоемкость, коээфициент материальных затрат.
Доходы на 1 тенге материальных затрат – наиболее обобщающий показатель эффективности использования материальных ресурсов; определяется делением суммы полученного дохода от основной деятельности на сумму материальных затрат.
Материалоотдача определяется делением стоимости произведенной продукции на сумму материальных затрат. т.е. количество произведенной продукции с каждого тенге потребленных материальных ресурсов (сырья, материалов, топлива, энергии и так далее.).
Материалоемкость продукции (отношение суммы материальных затрат к стоимости произведенной продукции) показывает, сколько материальных затрат требуется или фактически приходится на производство единицы продукции.
Коэффициент материальных затрат представляет собой отношение фактической суммы материальных затрат к плановой, пересчитанной на фактический объем выпущенной продукции. Он показывает, насколько экономно используются материалы в процессе производства, нет ли их перерасхода по сравнению с установленными нормами. Если коэффициент больше 1, то это свидетельствует о перерасходе материальных ресурсов на производство продукции, и наоборот, если меньше 1, то материальные ресурсы использовались более экономно.
Частные показатели применяются для характеристики эффективности использования отдельных видов материальных ресурсов (сырьеемкость, металлоемкость, топливоемкость, энергоемкость и другие), а также для характеристики уровня материалоемкости отдельных изделий. Удельная материалоемкость может быть исчислена как в стоимостном (отношение стоимости всех потребленных материалов на единицу продукции к ее оптовой цене) так и в натуральном или условно-натуральном выражении (отношение количества или массы израсходованных материальных ресурсов на производство i-го вида продукции к количеству выпущенной продукции этого вида).
В процессе анализа фактический уровень показателей эффективности использования материалов сравнивают с плановым, изучают их динамику и причины изменения, а также влияние на объем производства продукции, оказанных услуг. Схема структурно-логической модели факторного анализа материалоемкости показана на рисунке 8.
Общая материалоемкость зависит от объема выпуска продукции и суммы материальных затрат на ее производство. Объем же выпуска продукции в стоимостном выражении (ВП) может измениться за счет количества произведенной продукции (VВП), ее структуры (Удi) и уровня отпускных цен (ЦП). Сумма материальных затрат (МЗ) также зависит от объема произведенной продукции, ее структуры, расхода материалов на единицу продукции (УР), стоимости материалов (ЦМ). В итоге общая материалоемкость зависит от объема произведенной продукции, ее структуры, норм расхода материалов на единицу продукции, цен на материальные ресурсы, отпускных цен на продукцию.
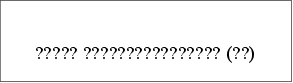







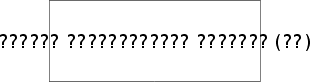
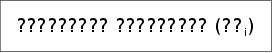
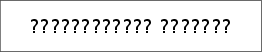
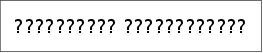
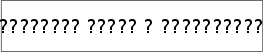
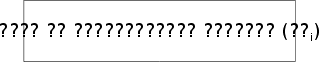
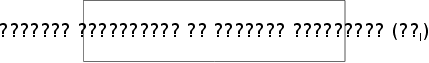
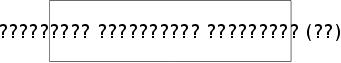
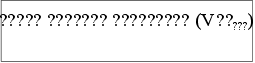
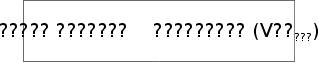
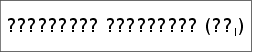
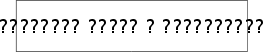
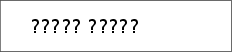
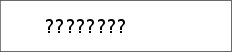
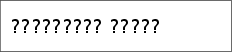
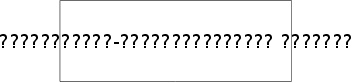
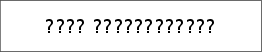
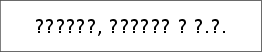
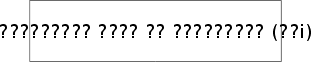

Рисунок 8. Структурно-логическая модель факторного анализа материалоемкости
2.2 Анализ общих показателей движения материальных ресурсов
Анализ использования материальных ресурсов ТОО «OASIS-П» построим по общепринятому принципу «от общего к частному». Это позволит изучить состояние имущества предприятия по данным бухгалтерского баланса, определить долю текущих активов предприятия, оценить роль материальных ресурсов в деятельности субъекта и в дальнейшем, в соответствии с программой анализа, дает возможность углубить анализ с использованием факторных моделей.
Таким образом, можно выявить первостепенные причины влияющие на общие показатели финансово-хозяйственной деятельности ТОО «OASIS-П».
Общепринятым приемом такого анализа является исследование динамических рядов. На рисунке 9 изображена динамика абсолютных показателей ТМЗ, текущих активов и валюты баланса - нетто за 2006-2008 годы. Ряд является моментным, что с одной стороны, в общем не противоречит принципам анализа, хотя бы потому, что информация отражает данные на отчетные даты. С другой стороны, применение метода средних величин (среднегодовая стоимость имущества) дало бы более качественные выводы об изменениях с охватом целого периода.
Имущество ТОО «OASIS-П» в стоимостном выражении (текущая стоимость) на конец 2008 года достигла абсолютного уровня - 112890 тыс.тенге, в составе которого текущие активы на сумму 107643 тыс.тенге и ТМЗ - 91178 тыс.тенге. Это не максимальный уровень данных на 3 отчетные даты. Год назад, на конец 2007 года их стоимость была выше соответственно на 2154 тыс.тенге (115044-112890); 1956 тыс.тенге (109599 – 107643); 4676 тыс.тенге (95854-91178).
Столбиковые диаграммы свидетельствуют об однородности изменений стоимости элементов имущества, то есть об их росте в 2007 году по сравнению с 2006 годом и об их снижении в 2008 году по сравнению с 20047годом. И такая картина изменений вполне естественна, так как каждый объемный элемент имущества включает в свой состав каждый последующий анализируемый элемент.
В целом за 2 года (2007; 2008 годы) наблюдается абсолютный прирост всего имущества на 21388 тыс.тенге (112890-91502), текущих активов на 22661 тыс.тенге (107643-84982), ТМЗ на 22343 тыс.тенге (91178-68835). Суммы абсолютного прироста свидетельствуют, что прирост текущих активов и прирост ТМЗ превышает прирост валюты баланса.
Поэтому от сюда следует, что снижение общей стоимости имущества ТОО “OASIS-П» произошло главным образом за счет элементов помимо оборотного капитала, а именно за счет долгосрочных активов, из-за их высокой амортизации: сумма годового износа 1284 тыс.тенге ((3246+60)-(1982+40)) или 16,8 % к среднегодовой стоимости долгосрочных активов [1284: ((7125+7926):2+133)]. Средства амортизации не полностью воспроизводственном процессе: долгосрочно иммобилизованное имущество возросло лишь на 801 тыс.тенге (7926-7125), из которых 287 тыс.тенге (393- 106) обеспечено за счет переоценки основных средств.
Наиболее объективно судить об изменениях ТМЗ можно по качественным относительным показателям динамики -цепным темпам роста изображенным графически на рисунке 10.
Из рисунка ясно прослеживаются линии относительных темпов роста и снижения валюты баланса, текущих активов, ТМЗ и материалов. ТМЗ опережая по своим темпам в 2007 году текущие активы на 10,3 процентных пункта (139,3-129,0) и валюты баланса на 13,6 процентных пункта (139,3-125,7), сохраняет свое опережение и в спаде в 2008 году соответственно на 3,1 процентных пункта (95,1-98,2)и на 3,0 процентных пункта (95,1-98,1). График на рисунке дает нам дополнительную информацию о темпах изменения объема материалов, которые в отличие от предыдущих элементов имущества, наоборот, в 2007 году снизились на 79,5%, а в 2008 году возросли на 103,7%. Пунктирные линии на графике демонстрируют общую тенденцию изменения объемных показателей, на основании которой можно предполагать в будущем периоде прирост валюты баланса, текущих активов и ТМЗ, а также снижение стоимости материалов.
Такие, вполне обоснованные, выводы грозят спаду производственной деятельности, что не соответствует целевым установкам организации. Руководству следует принять меры по пополнению запасов материалов в необходимых количествах для обеспечения программы оказания услуг и выполнения работ по обслуживанию, монтажу и ремонту оборудования.
Вышеизложенные выводы подкрепляются анализом структуры активов баланса. На рисунке 11 наглядно представлена доля текущих активов, ТМЗ и материалов в составе имущества ТОО «OASIS-П».
Откуда следует, что роль материалов в составе активов баланса незначительна (не превышает 3%) и вдобавок ко всему, удельный их вес снижается: к концу 2008 году составил 1,9 %.
Конечно же количественный фактор относительного снижения объема материалов – не оспорим, так как при существующей инфляции говорить о негативном влиянии цены на объем закупок материалов бессмысленно.
Однако, не следует забывать, что 75% доходов предприятия сформировано за счет коммерческой деятельности, и поэтому большая часть материалов (как таковых - используемых в ремонте по мере необходимости) числятся в составе товарных запасов розничных торговых точек и кладовых. Туда же относится и торгово-холодильное оборудование реализуемое организациям в порядке мелкого опта и розничной торговли.
При анализе обеспеченности предприятия материальными ресурсами в первую очередь проверяют правильность выполненных предприятием расчетов по определению его потребности в необходимых ему видах товарно-материальных запасов.
Эту проверку необходимо начинать с изучения норм и нормативов, которые положены в основу этих расчетов. После этого проверяется соответствие плана потребностям производства продукции и образования необходимых запасов исходя из прогрессивных норм расхода материалов.
Общая величина запасов материалов формируется на ТОО «OASIS-П» из текущего, сезонного и страхового контингента. Величина текущего запаса материалов зависит от частоты и величины единовременной поставки или закупа и среднесуточного расхода. Норма запаса определяется в днях для каждого вида материального ресурса.
В процессе анализа проверяется соответствие фактического размера запасов важнейших видов материалов их нормативному значению с этой целью на основании данных о фактическом наличии материальных ресурсов в натуре и среднесуточном их расходе рассчитывают фактическую обеспеченность материалами в днях и сравнивают ее с нормативной. Такой анализ представлен в таблице 3.
Таблица 3
Состояние запасов ТОО “OASIS-П» по материалам на 1 января 2009 года
| Виды групп ТМЗ |
Наиме нование материалов и компле ктующих изделий |
Остаток на начало года, шт. |
Средне Суточный расход, шт. |
Обес печен ность в днях гр.3:гр.4 |
Установленная норма дн. |
Отклонение от норы: «+» выше, «-» ниже гр.5- гр.6 |
Размер откло нения в Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |