Стратегічне управління підприємством на основі цеху товарів широкого споживання ВАТ "Запоріжсталь"
Головним достоїнством матриці «Ріст-частка» БКГ є те, що вона звертає пильну увагу на русі готівки й на інвестиційних характеристиках кожної СЗХ і відповідає на запитання, яким образом фінансові ресурси корпорації можуть розподілятися між господарськими підрозділами з метою оптимізації всього портфеля ділової активності корпорації.
Проблема застосування даної матриці полягає в тому, що її побудова заснована на не до кінця продуманому підході до розгляду питання про конкурентне положення на ринку конкретної фірми або господарського підрозділу. Частка, займана фірмою на ринку, темпи росту галузі дійсно дуже важливі, але існує ряд інших факторів, від яких залежить прибутковість підприємства. Дана матриця не враховує стратегії диференціації або фокусування, у розрахунок в основному приймається лише стратегія, заснована на зниженні витрат, коли цінова конкуренція й крива досвіду здобувають особливе значення. Її застосування дає гарні результати в тому випадку, якщо перспективи розвитку всіх СЗХ порівнянні по показнику темпів росту й умови конкуренції такі, що для визначення позицій компанії досить одного показника - відносної частки ринку. Це справедливо в тих випадках, коли мова йде про стадії росту при стабільній технології, низькому рівні конкуренції й темпах росту попиту, що випереджають темпи росту пропозиції. При цьому передбачається, що в доступному для огляду майбутньому СЗХ залишиться в тій же фазі життєвого циклу, а рівень нестабільності зовнішнього середовища невисокий. Якщо ж перспективи й умови конкуренції складніше, те дана матриця повинна бути доповнена більше складними інструментами оцінки.
Бостонська консультаційна група модифікувала первісну матрицю для більше повного відбиття конкурентної картини. Крім того, розробки в цьому напрямку вели й інші компанії. Зокрема, фірмою «Маккінзі» (McKinsey) була запропонована матриця розмірністю 2x2, де замість темпів росту галузі використався показник «привабливість галузі», а замість відносної частки ринку - «позиція в конкуренції».
Аналіз конкурентних позицій займає важливе місце в стратегічному менеджменті, тому що на основі результатів цього аналізу приймаються рішення про стратегічний розвиток організації.
З моменту зародження стратегічного менеджменту всі дослідники виявляли цікавість до конкурентного аналізу, тому розроблено досить багато підходів до його проведення. Модель Гарвардської школи бізнесу ґрунтується на аналізі переваг і недоліків у роботі організації, можливостей і погроз, що виходять від оточення, а також системи базових цінностей керівників компанії. Модель Бостонської консалтингової групи зосередила свою увагу тільки на аналізі конкурентних переваг. Даний підхід базується на тім, що вона основі оцінки різних видів діяльності компанії можна сформувати оптимальний господарський портфель.
Матриця БКГ, по осях якої відкладаються темпи росту галузі й відносна частка ринку, дозволяє визначити, на якій стадії свого» розвитку перебуває та або інша стратегічна зона господарювання організації. Матрицю БКГ Називають також матрицею «Ріст-частка» або матрицею оптимізації товарних асортиментів. Розвиток ідей моделі Бостонської консалтингової групи знайшло відбиття в моделі «Дженерал Електрик - Мак-Кінзі», що дозволила зняти обмеження по використанню матриці БКГ, замінивши поняття «темп росту» поняттям «привабливістю галузі», а поняття «відносна частка ринку» поняттям «конкурентний статус».
Після визначення сфер бізнесу, у яких компанія збирається працювати, необхідно збалансувати стратегічні зони господарювання по стадіях їхнього життєвого циклу в короткостроковій і довгостроковій перспективі. Meханізм балансування полягає в тому, щоб набір видів діяльності в цілому містив у собі зони
1.3 Методи визначення оптимального набору стратегічних зон господарювання
Матриці Бостонської консалтингової групи й «Дженерал Електрик - Маккінзі» орієнтовані на аналіз і оптимізацію діяльності фірми в короткостроковій перспективі. Однак якщо наявний у фірми набір стратегічних зон господарювання в цілому недостатньо перспективний або ж короткострокові перспективи в значній мірі відрізняються від довгострокових, необхідно переглянути ухвалені рішення відносно набору СЗХ таким чином, щоб забезпечити рівновага між короткостроковою й довгостроковою рентабельністю. Порушення такої рівноваги може привести фірму до краху. Тут можна говорити про виникнення ефекту резонансу, коли при наближенні частоти зовнішніх гармонійних впливів до частоти одного із власних коливань системи різко зростає амплітуда сталих змушених коливань. У цьому випадку мова йде про те, що збіг фаз життєвих циклів всіх СЗХ забезпечить фірмі процвітання на стадіях росту й зрілості й може привести до банкрутства, коли всі СЗХ досягнуть стадії спаду.
Одним з методів зрівноважування близьких і далеких перспектив може служити матриця балансу життєвих циклів. Матриця складається із двох частин: перша відображає положення різних стратегічних зон господарювання відповідно до їхнього конкурентного статусу й фази життєвого циклу в короткостроковій перспективі, друга - у довгостроковій.
На рис. 1.4 представлений центральний елемент матриці: таблиця, у якій повинні бути розташовані всі стратегічні зони господарювання компанії.
Кожна стратегічна зона господарювання вписується в клітку, що позначає відповідно фазу її життєвого циклу в близькій і далекій перспективі й очікуваний конкурентний статус фірми. У таблиці приводиться також додаткова інформація: кожна СЗХ позначена кружком, діаметр якого відповідає розмірам ринку, а заштрихована частина показує частку фірми на цьому ринку. При заповненні таблиці враховується фаза життєвого циклу стратегічної зони господарювання в короткостроковій і довгостроковій перспективі, що конкурентний статус компанії у відповідної СЗХ і очікуваний конкурентний статус у даній зоні господарювання.
Розглянемо компанію, що провадить різні канцелярські приналежності. Припустимо, що вітчизняна фірма випускає металеві скріпки, реалізуючи їх на внутрішньому ринку України й у країнах ближнього зарубіжжя, а також пластмасові скріпки й гелієві ручки для внутрішнього ринку. Таким чином, у цей час компанія має п'ять стратегічних зон господарювання.
| Конкурентний статус | Дуже високий | ||||||
| Високий | |||||||
| Середній | |||||||
| Слабкий | |||||||
| Збитковий | |||||||
| Зародження | 1-фаза росту | 2-фаза росту | Зрілість | Спад | Фази життєвого циклу | ||
| Дуже високий | |||||||
| Високий | |||||||
| Середній | |||||||
| Слабкий | |||||||
| Збитковий |
Рис. 1.4 Таблиця оцінки положення СЗХ у короткостроковій і довгостроковій перспективі
В СЗХ-1 (виробництво металевих скріпок і продаж їх на внутрішньому ринку) її позиції можна охарактеризувати як сильні, у СЗХ-2 (виробництво гелієвих ручок і продаж їх за рубежем) - як середні, у СЗХ-3, СЗХ-4 і СЗХ-5 (виробництво й продаж в Україні й за її межами пластикових скріпок, а також виробництво й продаж металевих скріпок за рубежем) її конкурентний статус є слабким. У короткостроковій перспективі фірма не планує міняти свій набір стратегічних позицій і направляє всі свої чинності на зміцнення довгострокових позицій (рис. 1.5).
У нижній частині таблиці кола із суцільним контуром відображають передбачувані довгострокові позиції компанії в п'яти СЗХ. За прогнозом, попит на металеві скріпки на внутрішньому ринку Росії скоротиться, тому фірма не буде розглядати даний напрямок своєї діяльності як перспективне й підтримувати свій високий конкурентний статус (СЗХ-1). Ринок гелієвих ручок країн ближнього зарубіжжя розшириться й перейде у фазу зрілості (СЗХ-2). Якщо фірма буде дотримуватися нинішньої збутової стратегії, вона збереже за собою частку ринку, а при збільшенні обсягу продажів збільшить цю частку й зміцнить свій конкурентний статус у даній зоні господарювання. Фірма прийняла радикальне рішення піти зі СЗХ-5: пожертвувати загасаючої, що не дає прибуток попитом закордонного ринку на металеві скріпки.
Як показують пунктирні кружки, фірма планує збільшити свою частку закордонного ринку пластикових скріпок і підняти свій конкурентний статус там зі слабкого до середнього (СЗХ-3), а на внутрішньому ринку - до високого (СЗХ-4).
Після того як рішення по наявним СЗХ прийняті, стає очевидно, що, якщо не займатися розширенням набору, через десять років фірма почне губити доходи, тому що зона господарювання 2 перейде в стадію спаду, від зони 1 прийде відмовитися, а привабливість зони 4 навряд чи буде зростати. Керівництво вирішує, що через десять років варто доповнити набір іншими СЗХ: у фазі зародження й у першій фазі росту.
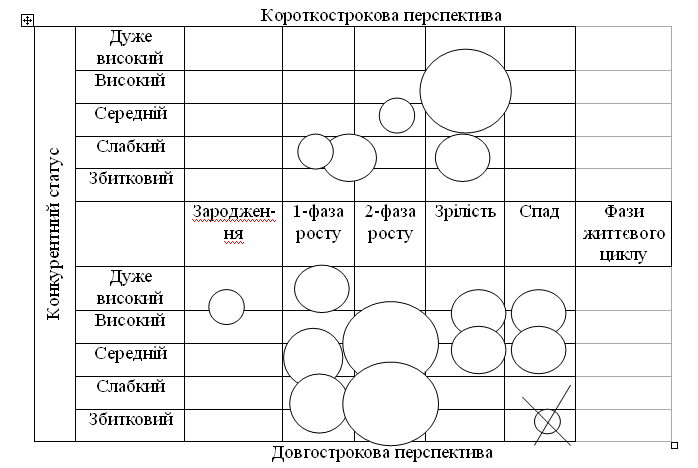
Рис. 1.5. Таблиця оцінки положення СЗХ компанії
Ці зони позначені пунктирними кружками. У них фірма претендує на значну частку ринку. В обох зонах загальні розміри ринків повинні бути невеликими, щоб фірма могла розраховувати, що вона придбає в них досить сильні конкурентні позиції.
Про конкурентні характеристики даних СЗХ фірмі поки нічого не відомо: ні про види продукції, що підлягають розробці, ні про ринки й технології, які має бути освоїти. Але необхідність освоєння нових напрямків діяльності (СЗХ-6 і СЗХ-7) визначена досить конкретно, щоб керівництво фірми приступилося до вивчення ситуації й плануванню майбутнього розвитку компанії.
Даний приклад ілюструє принцип балансування набору по двох параметрах (ближня й далека крапки в часі). Великі фірми, що розташовують більшим штатом співробітників, можуть організувати балансування набору по багатьом параметрам і вести цю роботу безупинно, оцінюючи вплив на результати діяльності компанії різних наборів СЗХ.
Балансування набору СЗХ, що перебувають у різних фазах життєвого циклу, здійснюється поетапно, і всі дані заносяться в матрицю балансу життєвих циклів (рис. 1.5).
1. Оцінюється привабливість кожної СЗХ і конкурентний статус фірми в даній зоні в короткостроковій і довгостроковій перспективі.
2. Всі СЗХ розподіляються між відповідними клітками короткострокового й довгострокового блоків таблиці (як показане на рис. 1.6). Розмір кола відповідає масштабам ринку, заштрихований ділянка - частці фірми на ринку.
3. Оцінюються обсяги продажів і прибутків, на які може розраховувати фірма в кожної СЗХ, і стратегічні капіталовкладення, необхідні на відповідній фазі життєвого циклу для забезпечення планованого обсягу продажів.
| Капвклади |
Екстраполяція Контрольні показники |
||||||
| Прибуток |
Екстраполяція Контрольні показники |
||||||
| Обсяг продажу |
Екстраполяція Контрольні показники |
||||||
| Конкурентний статус | Дуже високий | ||||||
| Високий | |||||||
| Середній | |||||||
| Слабкий | |||||||
| Збитковий | |||||||
| Зародження | 1-фаза росту | 2-фаза росту | Зрілість | Спад | Фази життєвого циклу | ||
| Дуже високий | |||||||
| Високий | |||||||
| Середній | |||||||
| Слабкий | |||||||
| Збитковий | |||||||
| Капвклади |
Екстраполяція Контрольні показники |
||||||
| Прибуток |
Екстраполяція Контрольні показники |
||||||
| Обсяг продажу |
Екстраполяція Контрольні показники |
Рис. 1.6. Матриця балансу життєвих циклів
4. Підсумуються обсяги продажів і прибутків по СЗХ, що перебуває в одній фазі життєвого циклу, і результати фіксуються у верхніх осередках кліток («екстраполяція») в обох блоках матриці - короткостроковому й довгостроковому. Провадиться додавання по горизонталі, і отримані суми вписуються в останні осередки кліток кожного рядка (прогнозовані обсяги продажів і прибутків по всім СЗХ у короткостроковій і довгостроковій перспективі).
5. Визначаються контрольні показники обсягів продажів і прибутків як на найближчу, так і тривалу перспективу, і ці дані заносяться в нижні осередки («контрольні показники») відповідних кліток. Якщо екстраполяційні показники є прогнозними й показують, на що може розраховувати фірма в тієї або інший СЗХ при збереженні проведеної відносно даної зони політики, то контрольні цифри показують, що фірма хоче одержати від даної СЗХ, і залежать у першу чергу від установок, прийнятих керівництвом фірми, устремлінь найбільш впливової групи акціонерів.
6. Визначаються обсяги капвкладень, необхідних для забезпечення контрольних показників обсягу продажів і прибутку по всіх стратегічних зонах господарювання (ці дані вносяться в рядок «Капвкладення: екстраполяція»), а також контрольні показники капвкладень (рядок «Капвкладення: контрольні показники»), величина яких залежить від наявності ресурсів у компанії. Тут важливо визначити, як плановані в цей час капіталовкладення повинні «накладатися» на відповідні фази життєвих циклів. При цьому необхідно враховувати, що річні результати по кожної СЗХ у кожній фазі циклу повинні відповідати контрольним показникам обсягів продажів і прибутків; набір СЗХ у цілому повинен розвиватися безупинно; необхідно мати забезпечення для всіх знову з'являються СЗХ (нерідко нерентабельних), щоб тим самим гарантувати подальший ріст компанії; необхідно розташовувати достатніми ресурсами в першій і другій фазах росту, щоб забезпечити ріст прибутків. Дані по рядку «Капвкладення» підсумуються. Показник екстраполяційних капвкладень і контрольний показник капвкладень рівняються між собою.
7. Перевіряють забезпеченість ресурсами. Для цього суми по рядках капіталовкладень рівняються з розрахунковою величиною ресурсів, доступних для стратегічних капіталовкладень. Якщо суми виявляться вище доступних ресурсів, варто повторити дії етапів два - сім до повного вирівнювання показників. При цьому можуть бути зроблені зміни в наборі СЗХ. Можливе скорочення одних СЗХ, розширення інших, догляд з нині існуючих, а також визначення контрольних цифр масштабів і рентабельності для тих нових СЗХ, які передбачається освоїти у відповідних фазах їхніх життєвих циклів.
Здійснюючи балансування набору СЗХ, варто виходити з того, що далеко не всі доповнення прийде робити у фазах зародження й росту. Фірма, що вже вклала дуже великі кошти в СЗХ, що перебувають у фазі зародження, може відчувати потребу в додаткових ресурсах для інших зон, що вже перейшли у фазу зрілості за умови низького рівня ризику, що забезпечить їй міцну базу для припливу готівки.
1.4 Оцінка стратегічної гнучкості
У зв'язку з ростом нестабільності зовнішнього середовища в 80-і роки минулого сторіччя більшість фірм зштовхнулося із проблемою стратегічної уразливості й усвідомило необхідність її оцінки для розробки адекватних мір самозахисту.
Стратегічну уразливість фірми можна оцінити по ступені концентрації продажу прибутків. Наприклад, якщо більше 90% продажів і 80% прибутків компанії забезпечують одна або дві стратегічні зони господарювання, то в цьому випадку можна говорити про те, що в певних ситуаціях дана фірма може бути стратегічно уразлива. Однак для більше точної оцінки стану компанії доцільно доповнити проведене дослідження оцінкою гнучкості фірми, тобто її здатності адаптуватися до умов, що змінюються, без шкоди для своїх конкурентних позицій. У цьому здійснюється аналіз характеру й ступеня впливу на гнучкість можливих стратегічних несподіванок. Процедуру аналізу в цьому випадку можна розбити на кілька етапів.
Етап 1. Виявлення найбільш імовірних і істотних для фірми стратегічних несподіванок, які могли б зробити серйозний вплив на її конкурентні позиції. До них у першу чергу ставляться такі фактори, як політична нестабільність, стагфляція, зміни запитів споживачів, поява нових технологій, зміна трудової моралі, державне регулювання господарської діяльності, зміни управлінської діяльності й т.д.
Ці проблеми, як правило, зачіпають всі фірми, але кожна може вказати й на інші, важливі для неї й специфічні для її галузі. Наприклад, фармацевтичні компанії в числі своїх головних стратегічних проблем напевно вкажуть на правове регулювання порядку одержання дозволу на використання лікарських препаратів, міри захисту внутрішнього ринку, несанкціоноване використання товарних знаків.
Етап 2. Оцінка потенційного впливу кожної несподіванки. Експертами оцінюється вплив кожного фактору на кожну зону. Якщо вплив позитивне, то даний фактор розглядається як можливість і оцінюється звичайно по шкалі від 1 до 10, якщо негативне - те як загрозлива проблема й оцінюється по шкалі від -1 до -10. Для кожної стратегічної несподіванки оцінюється ймовірність її виникнення й час впливу (короткострокове - до п'яти років і довгострокове - понад п'ять років).
Етап 3. Оцінка гнучкості кожної СЗХ шляхом підсумовування всіх j позитивних оцінок стратегічних несподіванок по даної СЗХ із урахуванням імовірності їхньої появи, а також всіх негативних оцінок по цій же СЗХ. Перша сума показує міру позитивного значення гнучкості у випадку небезпеки, друга - ступінь уразливості, або негнучкості. Отже, алгебраїчна сума обох величин дасть показник загальної гнучкості даної СЗХ.
Етап 4. Вимір імовірного впливу відповідних несподіванок на фірму шляхом підсумовування отриманих оцінок впливу даного фактору на кожну СЗХ компанії з урахуванням імовірності його реалізації. Алгебраїчна сума відповідних показників по всіх стратегічних зонах господарювання дасть показник впливу оцінюваної стратегічної несподіванки на фірму в цілому у випадку виникнення цієї несподіванки.
Етап 5. Розрахунок загального показника гнучкості фірми. Даний показник може бути отриманий як сумарний показник гнучкості всіх СЗХ або як показник сумарного впливу всіх стратегічних несподіванок на компанію в короткостроковій і довгостроковій перспективі.
Етап 6. Установлення орієнтовного показника гнучкості для фірми. Даний показник може бути визначений на основі максимальної частки прибутку фірми, що може бути отримана в зоні з певним рівнем нестабільності. Так, наприклад, вітчизняні компанії можуть поставити перед собою завдання організації своєї діяльності таким чином, щоб від внутрішнього ринку залежало не більше 60% обсягу їхніх продажів. Фірма, що працює в області, де технологія міняється особливо швидко, може поставити для себе верхня межа своєї прихильності до певної технології. Крім цього, фірма може встановити свій орієнтир гнучкості, визначивши максимальну частку прибутків, який фірма може ризикувати у випадку виникнення стратегічної несподіванки.
Іншим важливим фактором, що визначає конкурентні позиції компанії, є показник синергії. Тому компанії необхідно правильно оцінювати його значення.
Процедура розробки стратегії компанії містить у собі встановлення взаємозв'язку між різними СЗХ компанії й визначення того, якої повинне бути їхня взаємодія при зміні набору видів діяльності. При цьому важливим моментом є оцінка ступеня взаємозв'язку (сінергізму).
Процедура оцінки сінергізму містить у собі наступні кроки.
1. Необхідно оцінити витрати компанії в кожній стратегічній зоні господарювання (ПРО,). Сюди включаються витрати на маркетингові дослідження, науково-дослідні розробки, придбання й використання встаткування, оплату праці й навчання співробітників, організацію продажів, транспортування, придбання комплектуючих і т.д. При цьому виходять із припущення, що в даної СЗХ фірма працює автономно, тобто що це її єдина зона господарювання.
2. Потім ті ж витрати оцінюються з позицій повномасштабної діяльності компанії, тобто в реальних умовах з урахуванням взаємовпливу й взаємодоповнюваності різних СЗХ
3. Визначається різниця між витратами по всім СЗХ, оціненим в умовах їхнього автономного функціонування й у реальних , умовах. Ця сума являє собою збережені ресурси.
4. Розраховується показник синергії, що представляє собою 1 відношення збережених ресурсів до суми витрат по всім СЗХ, оціненим в умовах їхнього автономного функціонування.
Всі витрати визначаються в грошовій формі.
Оцінка ефекту синергії з орієнтацією на внесок різних СЗХ Порядок даної оцінки сінергізму показаний у таблиця 1.1. У таблиці СЗХ розташовуються у квадратній матриці, по рядках якої показують зони, що надають ресурси, а по стовпцях - що одержують. При оцінці сінергізму враховуються фактори, що визначають конкурентну стратегію компанії, і фактори, що впливають на її потенціал.
Таблиця 1.1 Взаємна підтримка СЗХ
|
Дающі СЗХ Отримуючі СЗХ |
СЗХ1 | ... | СЗХп | Залежність разом |
| СЗХ1 | ||||
| ... | ||||
| СЗХп | ||||
| Вклад разом |
Загальна сума Загальна сума по вертикалі по горизонталі |
1. Визначити експертним шляхом по шкалі від 0 до 10 і вписати в кожний квадрат значення рівня сінергізму, що «що дає» СЗХ пропонує «що отримує» у дійсний час. Взаємна підтримка стратегічних зон господарювання оцінюється зі струми зору переданих стратегій, ідей, продукції, послуг і т.д.
2. Вивести суми по рядках і по стовпцях - показники чинності впливу по кожному з напрямків.
3. Використовуючи суми по рядках, оцінити ступінь залежності однієї СЗХ від іншої. По стовпцях суми витрат покажуть ступінь важливості одних СЗХ для інших.
4. На підставі отриманих оцінок визначити, які найважливіші загальні лінії зв'язку, що діють у цей час, наскрізні для всієї форми сінергічні характеристики стратегії й управлінських можливостей.
5. Повторити вищеописану процедуру, щоб оцінити потенційні загальні лінії зв'язку в майбутньому на основі майбутніх факторів успішного застосування стратегії й управлінських можливостей.
6. Зіставити нині діючі й потенційні лінії зв'язку, для того щоб знайти бажані лінії сінергізму. Вони будуть залежати частково від того, які лінії будуть найбільш імовірними, а частково від того, наскільки керуючі володіють мистецтвом використання сінергічного ефекту для зміцнення конкурентних позицій компанії. Бажані лінії сінергізму, відібрані в такий спосіб треба надалі розглядати як орієнтири фірми.
Забезпечення кооперації між різними СЗХ для використання сунергучного ефекту є загальфірмовим завданням і контролюється керівництвом компанії.
Розділ 2
Застосування методів стратегічного управління життєвими циклами фірми
2.1 Характеристика підприємства
Місце знаходження головного офісу: Україна, 69009, м. Запоріжжя, вул. Перемоги, 31. Телефон/телефакс: (0612) 13-63-13.
Сьогодні виготовленням меблів на Україні займається багато підприємств, включаючи не тільки різні особисті фірми, в яких виготовляють невеликі партії деяких зразків меблів, а й меблеві комбінати, що виготовляють десятки тисяч одиниць меблів даного асортименту та номенклатури. Продавці меблевих гарнітурів знають стійкий попит покупців на кухонні гарнітури, одним з основних складаючих яких є мийниця. Крім того, мийниця реалізується у роздрібній торгівлі як споживчий товар для конструювання мийницьких столів в умовах домашнього господарювання. Окрім домашнього господарства мийниці використовують: в громадському харчуванні (їдальні, ресторани, кафе і т.п.). в транспорті (літаки, поїзди і т.п.), в будинках громадського призначення (театри, вокзали і т.п.) і т.д. Мийниці можуть бути різного виду: накладні та врізні. Вони можуть мати різну геометричну форму: квадратні, круглі, сферичні, трикутні та інші. Вони мають різне функціональне призначення: для миття рук, посуду, овочів і т.д. Одна мийниця може поєднувати у собі кілька функцій. А також вони можуть бути виготовлені із різних матеріалів, мати різний дизайн та бути самих різних конструкцій. Так. можна затверджувати, що мийниця відноситься до такого виду споживчого товару, який задовольняє самі найрізноманітніші потреби людей. Тому попит на неї в найближчому майбутньому буде стійкий, а при найменшому підвищенні життєвого рівня населення. України він почне рости. З іншої сторони - мийниця, як продукт визначеної конструкції відноситься до товару, який має свій життєвий цикл і свою динаміку реалізації та прибутку від етапу розроблення, коли попит повністю відсутній, а фірма несе витрати на виробництво, до етапу повного завершення, коли товар повністю прийнятий споживачем, а прибуток високий і до етапу занепаду, коли прибуток дорівнює нулю, внаслідок чого товар треба виводити а ринку. Наявність подібного життєвого циклу робить виробництво мийниць складним процесом, в склад якого повинні входити: дослідження споживання споживачів, технічна підготовка виробництва, освоєння виробництва і, власне, серійне виробництво. При цьому завжди треба розуміти, що виробництво товару в кількості кількох сотень тисяч одиниць в рік супроводжується необхідністю організації ефективних каналів розподілу. Здавна відомо, що саме складне у ринковій економіці не виробити товар, а реалізувати його. До того ж. в силу наявності життєвого циклу у мийниці даної конструкції, виробництво їх повинно мати оптимальний асортиментний портфель мийниць, що дозволяє, маніпулюючи ними, організовувати максимально можливе отримання прибутку в запланований час.
Згідно з Законом України (від 27 березня 1991 р.) "Про підприємництво в Україні" в 1993р. при ВАТ "Запоріжсталь" організовано цех по виробництву товарів широкого споживання. В 2007 р. тут випускаються товари 15 найменувань.
Одним із перших товарів, які почав виробляти цех була побутова накладна мийниця із нержавіючої сталі. У перші три роки вона користувалась широким попитом у споживачів і давала непогані прибутки. Починаючи з 2006р. попит на неї зменшився, скоротилось виробництво, зменшились доходи. Тому з’явилась необхідність грунтовно проаналізувати виробництво по вдосконаленню технології та зниженню витрат на виробництво. Основою такої роботи є розробка бізнес-плану.
Уявляється, що таке рішення питання може дати цеху небажані наслідки. Хоча в методі децентралізації управління є і раціональне зерно, яке треба використовувати. Тому в даному дипломному проекті буде розглянуто питання децентралізації управління на комбінаті, в результаті якого цех товарів широкого споживання може бути виділений в окрему технологічну лінію і можливо зі своїм субрахунком або лімітом витрати коштів.
При чому цей варіант розширення господарської діяльності адміністрації цеху товарів широкого споживання може одночасно розглядатися і в якості рішення задач надання прав і відповідальності цеху у розширенні своїх виробничо-господарських питань. По такій схемі управління працюють сотні багато-номенклатурних фірм у країнах з розвиненою ринковою економікою.
Чому б і на ВАТ "Запоріжсталь" не використовувати цю організаційну можливість в якості підвищення ефективності діяльності цеху товарів широкого споживання. До того ж сьогодні ставиться питання про виведення цеху в самостійну господарчу одиницю хоча б по тій причині, що у нього практично відсутні канали розподілу мийниць, які він зможе виготовити в сотнях тисяч одиниць в рік.
Цей факт доказується тим, що план виробництва мийниць у цеху базується на сумі кошториса ремонтів, які виконувались на комбінаті сторонніми ремонтними фірмами. От вони сьогодні практично і являються господарями каналів розподілу мийниць. Перед цехом стоїть ціль повернути або встановити свій контроль над ринком мийниць в Україні, можливо через свого посередника в вигляді ДО "Запоріжсталь-Інвест". І це далеко не єдина причина відмови від стрімчасних змін форм господарювання цеху товарів широкого споживання. Деякі з них будуть приведені і обгрунтовані в даному бізнес-плані, який вміщає 9 наступних розділів та висновків:
загальна характеристика підприємства;
конкуренція та ринок збуту мийниць;
стратегія маркетингу виробництва та реалізації побутових мийииць;
шляхи підвищення ефективності виробництва мийниць;
висновки.
12 травня 1992р. був підписаний договір з італійською фірмою "Монета" про поставку на ВАТ "Запоріжсталь" автоматизованої поточної лінії по виробленню побутових кухонних накладних мийниць, спроектованих за вимогами замовника:
мати можливість виготовляти мийниці із стальних заготівок товщиною 0,8мм;
мийниці повинні виготовлятися із рулонної сталі марки 10х13Г18ДУ, які не вміщують нікелю.
Комплект штампів, які придбані разом з обладнанням до лінії, дозволяє випускати три види мийниць з наступною місячною продуктивністю лінії по кожному із них при двузмінному графіку роботи і при 40 годинній робочій неділі:
одночашова мийниця - 24000 шт./ місяць;
двучашова мийниця - 18000 шт./ місяць;
одночашева мийниця з дошкою - 22009 шт./ місяць;
Така продуктивність лінії забезпечує випуск до 300000 мийниць в рік при 80 % завантаження її виробничих потужностей. Перехід (перевалка) лінії із виготовлення мийниці одного виду на інший займає всього одну добу, котра зв'язана з переобладнанням обладнання та зміною штампів.
Італійська технологія, що використовується для виготовлення мийниць якісних матеріалів можуть забезпечити випуск з лінії продукцію високої якості. По бажанню замовника мийниця може бути виготовлена як лівостороння, так і правостороння. Кожна мийниця обгортається поліетиленовою плівкою. На комбінаті була зроблена ставка на виготовлення мийниці з дошкою. ЇЇ доля в повному обсязі виробництва мийниць в перші роки експлуатації лінії була більше ніж 90 %. А в останні два роки - знизилась до 75 %. (див.таблиця 2.1)
До 2004р. лінія по виготовленню мийниць була повністю змонтована в цеху товарів широкого споживання (надалі - цех) та пущена в експлуатацію. За минулі 5 років експлуатації лінії було реалізовано більш ніж 900000 штук мийниць різного виду. (таблиця 2.1). При цьому в кращі 2 роки експлуатації лінії - 2005 та 2006 р. р . - рентабельність виготовленої на ній продукції досягла 40 % та більше.
Якщо припустити, що за минулий період експлуатації лінії було реалізовано 1000000 мийниць по усередненій ціні 25 у.о. за штуку без ПДВ, в нинішній час мийниця з дошкою має ціну 121 гр.од. без ПДВ, а ціна одночашевої мийниці - 96,0 гр.од. без ПДВ, що відповідно рівняється 22,4 та 17,78 у.о.), то обсяг реалізації за цей період складає 25000000 у.о. Якщо рентабельність продукції складала 40 % і весь прибуток залишався у розпорядженні комбінату то за минулі роки лінія забезпечила одержання прибутку в розмірі 1000000 у.о. Вартість пректа по організації виготовлення мийниць в цеху ВАТ "Запоріжсталь" рівнялась 22330584 гр.од., або при курсу у.о. 1.65 гр.од., 12070586 у.о. Навіть при таких пільгах ясно, що за більш ніж 5-річннй період експлуатації лінії окупити повністю витрати на