Стратегічне управління підприємством на основі цеху товарів широкого споживання ВАТ "Запоріжсталь"
Виходячи із даних таблиці 3.2 можна спланувати грошові потоки на 3-4 роки. В таблиці 3.3 показано рух грошових потоків (вкладень коштів та надходження від реалізації мийниць) по мінімальним цінам реалізації мийниць із нових матеріалів та нових конструкцій.
Як видно із таблиці 3.3 цеху потрібно 500 000 гр.од. для формування його оборотних коштів на основі придбання нових якісних матеріалів для виготовлення мийниць. Ці кошти прийдеться виділити комбінату. До кінця цього року вони можуть бути повністю повернені, і цех буде мати змогу за рахунок свого прибутку сформувати необхідну величину оборотних коштів. У 2012р., а можливо і раніше, цеху потрібні будуть кошти для фінансування конструювання нових мийниць та штампів, а також для поставки останніх до місця експлуатації та проведення пусконаладочних робіт. Частину цих витрат цех буде здібним профінансувати самостійно із свого прибутку.
Практично ці кошти можуть бути повернені цехом протягом 2011-2012 рр. Якщо пощастить добитися пільгового оподаткування прибутку, направленого на роботи, які пов’язані з конструюванням мийниць та штампів, то термін скуплення може бути і меншим. При такому розкладі вкладів та надходжень вже в 2012 р. потрібно приступити до розробки проекту про добудову в цеху комбінату нової лінії по виготовленню мийниць. Наступного покоління, мийниць врізних, мийниць різнокольорових, а можливо і проекту виготовлення дешевого кухонного гарнітуру - мийниці, що врізана в стіл, зі всіма сантехнічними атрибутами.
Слід відмітити, що всі цифри, які приведені в таблиці 3.2 та 3.3, являються моделями майбутнього, прогнозами, котрі в достатньому ступені імовірності можуть здійснитися при умовах зупинки бартерних поставок мийниць та виділенню на комбінаті цеху товарів широкого споживання в окрему продуктову лінію.
Таблиця 3.3
Вкладення коштів та надходження від реалізації мийниць на 2009-2012 рр. (тис. гр.од.)
| Статті вкладень коштів та надходжень від реалізації | Роки | Всього |
|||
| 2009 | 2010 | 2011 | 2012 | ||
| Формування оборотних коштів цеху | 500 | — | — | — | 500 |
| Конструювання, штампи, їх доставка | — | — | 3000 | — | 3000 |
| Всього вкладень | 500 | — | 3000 | — | 3500 |
|
Надходження прибутку: мийниці із 10Х13Г16ДУ |
0 |
0 |
— |
— |
0 |
| Мийниці із нікелевмістноі сталі (б гр.од. з кожної одиниці) |
750 |
1200 |
960 |
— |
2910 |
|
Мийниці нової конструкції (8,6 гр.од. з кожної одиниці) |
— |
— |
668 |
2236 |
2924 |
|
Всього прибутку |
750 |
1200 |
1648 |
2236 |
5834 |
|
Прибуток після сплати податку (30 %) |
525 |
840 |
1153,6 |
1565.2 |
4083,8 |
3.4 Вплив продуктивності праці на собівартість продукції
Продуктивність праці, тобто його результативність і ефективність виміряється трудомісткістю (часом, витраченим на виробництво одиниці продукції) і виробленням (кількістю продукції, зробленої за певний проміжок часу). У результаті зниження трудомісткості економія собівартості досягається за рахунок зменшення витрат на оплату праці з обліком додаткової заробітної плати й відрахувань на соціальне страхування розраховуючи на одиницю продукції, скоректованих на новий обсяг виробництва. Економія витрат на виробництво продукції визначається по формулі:
Э = (toЧо/Квно - t1Ч1/Квн1) Кдкстр1, (3.1)
де to , t1 – трудомісткість одиниці виробу до й після проведення заходу в нормо-годинниках;
Чо , Ч1 – среднечасовая тарифна ставка до й після проведення заходу;
Кд, Кстр, - коефіцієнти, що враховують додаткову заробітну плату й відрахування на соціальне страхування;
Q1 – новий обсяг виробництва.
Крім того, зниження собівартості продукції або витрат на 1 грн товарній продукції в результаті росту продуктивності праці може бути розраховане по формулі:
dз = (1 – Jз/Jпр)qз (3.2)
де dз – частка зниження витрат на 1 грн товарній продукції або собівартості;
Jз Jпр – індекс росту заробітної плати й продуктивності праці (відношення заробітної плати й продуктивності праці в наступному році до заробітної плати й продуктивності праці в попередньому);
qз – частка заробітної плати в собівартості (або витрат на 1 грн ) товарній продукції.
Економія в абсолютному вираженні дорівнює:
Е = З * dз (3.3)
Або
Е = Зтп * dз (3.4)
де З - собівартість товарної продукції;
Зтп – витрати на 1 грн товарній продукції.
Причому, за всіх часів при аналізі використання фонду заробітної плати завжди простежувався такий показник, як співвідношення темпів росту продуктивності праці й темпів росту середньої заробітної плати. Природно, що процес випередження темпів росту продуктивності праці над заробітною платою вважається сприятливим. Таким чином, нормативне значення коефіцієнта випередження продуктивності праці повинне бути більше одиниці. У противному випадку дана ситуація характеризує неефективне нераціональне використання засобів на оплату праці, а також необґрунтоване завищення собівартості продукції або витрат на 1 грн товарній продукції.
Як видно, при незмінній вартості ресурсів при сприятливому співвідношенні цих показників продуктивність праці є одним із самих вагомих факторів, що впливають на величину й динаміку обсягів виробництва.
Продуктивність праці одного працівника представлена в таблиці 3.4.
Продуктивність праці на 1 працівника промислово-виробничого персоналу за 2009 рік проти минулого року виросла на 1,8% (1857 грн./чіл.), а продуктивність праці в еквіваленті повної зайнятості виросла на 1,2 %,що свідчить про зниження кількості неявок на роботу з порівняння з минулим роком. При цьому за рахунок збільшення обсягів товарної продукції (у порівнянних цінах) продуктивність праці виросла на 3,3% ,але за рахунок збільшення чисельності працівників знизилася на 1,5 % (в еквіваленті повної зайнятості на 2,1 %).
Таблиця 3.4
Продуктивність праці одного працівника ВАТ «Запоріжсталь»
| Показник | ЗВІТ | Відхилення(+,-) 2009 р. до 2008 р. | ||
| 2008 р. | 2009р. | абс. | % | |
| Товарна продукція в порівнянних цінах на 1.01.2007 р.,тис. грн. | 1625051 | 1679545 | +54494 | +3,3 |
| Середньосписочна чисельність персоналу, чол.. | ||||
| штатних працівників | 164424 | 16185 | -239 | -1,5 |
| в еквіваленті повної зайнятості | 15219 | 15538 | +319 | +2,1 |
| Продуктивність праці, у порівнянних цінах на 1.01.2007 р., грн | ||||
| штатних працівників | 100405 | 102262 | +1857 | +1,8 |
| в еквіваленті повної зайнятості | 106778 | 108093 | +1315 | +1,2 |
Досягнуто економію за рахунок вивільнення чисельності по фонду оплати праці 500 тис. грн, за рахунок збільшення обсягів товарної продукції досягнуте збільшення прибутку на 12789 тис. грн.. Приріст прибутку за рахунок росту продуктивності праці в 2009 році в порівнянні з 2008 роком у загальному приросту прибутку становить 4,26 %
12789/(320723-20447)* 100%
Таблиця 3.5
Приріст прибутку за рахунок росту продуктивності праці в 2009 році,
| Показник | 2008 | 2009 | % |
|
Среднесписочная чисельність працівників, усього, чіл. У тому числі Промислово-виробничий персонал, чіл. |
18928 16185 |
149178 16424 |
- 1,3 -1,5 |
| Товарна продукція в порівнянних цінах на 1.01.2009 р.,тис. грн. | 1625051 | 1679545 | +3,3 |
| Продуктивність праці, у порівнянних цінах на 1.01.2009 р., грн | 100405 | 102262 | +1,8 |
| Розмір економії (перевитрати) фонду оплати праці за рахунок вивільнення працівників, тис. грн | - 230 | + 500 | |
| Приріст прибутку за рахунок росту продуктивності праці, тис. грн | - 12,7 | + 12789 | |
| Загальний розмір прибутку від реалізації товарної продукції | 20447 | 320723 | 1569 |
Схематично це зображено на рис 3.2.
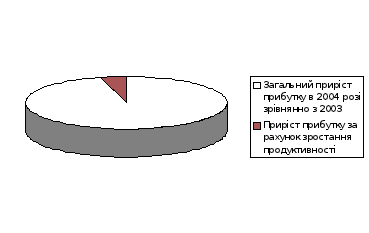
Рис. 3.2 - Структура приросту прибутку в 2009 році в порівнянні з 2008 роком, %.
3.5 Зростання прибутку за рахунок зміни фізичного обсягу виробництва
У свою чергу ріст обсягів виробництва забезпечує зниження рівня витрат на 1 грн товарній продукції (або на одиницю продукції). Це спричиняється одержання додаткового прибутку на одиницю продукції й збільшення її рентабельності. Для аналізу динаміки рівня витрат при зміні виробничих потужностей розглянемо структуру собівартості продукції.
У цьому випадку необхідно розглянути угруповання витрат на постійні й змінні. Змінні витрати змінюються прямо пропорційно змінам обсягів, постійні - залишаються незмінними. Якщо розглядати змінні й постійні витрати стосовно одиниці продукції, то питома вага постійних витрат зменшується при збільшенні обсягу випуску продукції.
До змінних витрат ставляться, наприклад, витрати на основні матеріали й комплектуючі вироби; комісійні торговельним агентам і т.п.
Прикладом постійних витрат може служити вартість оренди, заробітна плата невиробничого персоналу, витрати на рекламу, послуги зв'язку т.п. Незмінний рівень постійних витрат у межах певного діапазону зображений на рис. 3.3. Діапазон, у рамках якого поводження витрат не змінюється, називається областю релевантности.
Постійні витрати незмінні тільки в області релевантності. Наприклад, при обсязі виробництва столів від 500 до 5 000 шт. постійні витрати становлять 36 000 грн. у рік. Якщо обсяг виробництва перевищить релевантний діапазон, тобто 5 000 шт., те будуть потрібні додаткові витрати на оренду виробничих площ і постійних витрат будуть рівні 42 000 грн. у рік.
Обсяг виробництва
| 40000 | ||||||
| 35000 | ||||||
| 30000 | ||||||
| 25000 | ||||||
| 20050 | ||||||
| 15000 | ||||||
| 10000 | ||||||
| 5000 | ||||||
| 0 | 500 | 501 | 1000 | 5000 | 5001 | 10000 |
Рис. 3.3. "Поводження" постійних витрат
Існують також змішані витрати, що складаються з постійної й змінної частини. Прикладом таких витрат можуть служити витрати на електроенергію. Та частина електроенергії, що використається у виробництві, може бути віднесена до змінних витрат, тому що вона залежить від обсягу виробництва. Електроенергія, споживана невиробничими підрозділами, - це постійні витрати. Тому іноді змішані витрати в обліку підрозділяють на два рахунки: один - для змінної, інший - для постійної частини. Але найчастіше такий розподіл буває нераціональним, тому змішані витрати в загальній сумі відносять до постійного. Графічно функція змінних витрат зображена на рис. 3.4.
| 40000 | ||||||
| 35000 | ||||||
| 30000 |
|
|||||
| 25000 | ||||||
| 20050 | ||||||
| 15000 | ||||||
| 10000 | ||||||
| 5000 | ||||||
| 0 |
|
5000 | 7500 | 10000 | 12500 | 15000 |
 2500
Рис. 3.4 - "Поводження" змішаних витрат
Таким чином, підприємство як суб'єкт ринкових відносин повинне постійно відслідковувати результати своєї діяльності, визначати, наскільки вони відхиляються від намічених цілей і завдань. І в цьому зв'язку важлива роль належить аналізу виробничих потужностей і, як наслідок, продуктивності праці.
Таким чином, для розрахунку підвищення продуктивності праці по факторах доцільно розподіляти їх по наступних факторах:
1. Підвищення технічного рівня виробництва:
зміна конструкції виробу;
застосування нових видів матеріалів і палива;
впровадження прогресивної технології;
механізація й автоматизація виробництва;
модернізація діючого встаткування;
механізація облікових і обчислювальних робіт.
2. Підвищення рівня організації керування, виробництва й праці:
удосконалення керування виробництвом, поліпшення структури керування;
збільшення норм і зон обслуговування;
скорочення втрат робочого часу;
зменшення невиходів на роботу у зв'язку зі скороченням захворюваності, відпусток з дозволу адміністрації, ліквідацією прогулів;
скорочення простоїв;
скорочення втрат від шлюбу й відхилень від нормальних умов роботи;
зменшення числа робітників, що не виконує норми виробітку.
3. Збільшення обсягу виробництва (відносна економія чисельності всіх категорій працюючих, крім основних виробничих робітників).
4. Структурні зміни у виробництві:
зміна питомої ваги покупних виробів;
зміна співвідношення обсягів різних видів продукції (у результаті чого міняється трудомісткість виробничої програми);
освоєння нових об'єктів виробництва.
5. Поліпшення якості випускаємої продукції.
Аналіз підвищення продуктивності праці на підприємстві за рахунок окремих факторів і в цілому виробляється шляхом визначення можливої економії чисельності промислово-виробничого персоналу. Ця економія визначається як середньорічна величина, тобто з урахуванням тривалості дії кожного фактора.
Таким чином, вплив факторів на ріст продуктивності праці враховується показником умовного вивільнення чисельності працюючих, котрий визначається різницею між фактичною й умовною чисельністю промислово-виробничого персоналу:
DЧпл = Ч1 – Чи.пл. (3.6)
де Ч1 – среднесписочная чисельність промислово-виробничого персоналу у звітному періоді, чіл.;
Чи.пл. – умовна (вихідна) чисельність ППП при плановому виробленні, чіл.;
Чи.пл. = V1/Wvпл, (3.7)
Де V1 - обсяг товарної (валовий) продукції по факті;
Wvпл, - середньорічне вироблення на 1 працюючого по товарній (валовий) продукції за планом, ден. ед.
Після підстановки значення величин одержимо:
DЧпл = Ч – (V1/Wvпл) (3.8)
Розрахунок здійснюється на основі продуктивності праці базисного року. Розподілом фактично сформованого обсягу продукції на цю продуктивність праці визначається вихідна чисельність працюючих. Потім, з огляду на намічувані конкретні заходи щодо підвищення продуктивності праці, визначається можлива економія чисельності промислово-виробничого персоналу по кожному факторі окремо.
Після цього можна визначити загальну нормативну чисельність працюючих як різницю між потребою в персоналі на розрахунковий обсяг продукції по продуктивності праці базисного року й отриманою можливою економією чисельності персоналу по всіх факторах. Розділивши плановий обсяг виробництва на загальну нормативну чисельність персоналу, одержимо нормативне абсолютне вироблення продукції розраховуючи на один працюючого. Відношення цього вироблення до базисного й складе підвищення продуктивності праці.
Розрахунок підвищення продуктивності праці можна здійснювати також по формулі:
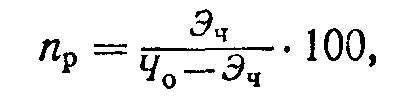 (3.9)
де пр—підвищення продуктивності праці, %;
Эч — можлива економія чисельності працюючих, обчислена по всіх факторах, людина;
Чо — загальна чисельність працюючих, розрахована на обсяг виробництва розрахункового періоду по продуктивності праці базисного періоду.
Для різних факторів залежно від особливостей галузі можуть бути використані різні методи розрахунку можливої економії чисельності працюючих. Однак при всіх випадках розрахунку такої економії необхідно враховувати:
питома вага чисельності працюючих, на яку впливає той або інший фактор, у загальній чисельності персоналу підприємства;
строки здійснення того або іншого заходу щодо підвищення продуктивності праці протягом року (з початку року, із середини й т.д.);
послідовність здійснення різних заходів на тому самому ділянці виробництва (у зв'язку із чим вплив економії чисельності працюючих у результаті впровадження кожного попереднього заходу повинне враховуватися при розрахунках впливу кожного наступного заходу).
Зміна чисельності за рахунок зміни асортиментів випускає продукції, що, розраховується по наступній формулі:
DЧ а.пл = (Уср.пл – Ут. пл)/Чи.пл * dрб1 , (3.10)
Де Уср.пл – середня питома трудомісткість, що доводиться на 1 млн. ден. ед. валової продукції й обчислена виходячи із планової трудомісткості, фактичного й планового обсягів випуску продукції, нормо-годинники;
Ут. пл – питома трудомісткість на 1 тис. грошових одиниць валової продукції за планом, нормо-годинники;
dрб1 – питома вага робітників у чисельності промислово-виробничого персоналу у звітному періоді;
dрб1 = Чр1/Ч1, де (3.11)
Чр1 – чисельність робітників у звітному періоді, чіл.;
Чи.пл = (V1/Wvпл)*103 (3.12)
Підставивши значення одержимо:
DЧ а.пл = V1Чр1(Уср.пл – Ут. пл)*103/ (Wvпл Ч1 Ут. пл) (3.13)
Зміна чисельності за рахунок зміни частки покупних напівфабрикатів і кооперованих поставок визначається добутком умовної (вихідної) чисельності питомої ваги покупних напівфабрикатів і кооперованих поставок (останні обчислюються в порівнянні (незмінних) цінах):
DЧ к. пл = Чи.пл* (У к.пл - У к.1) / (100 - У к.пл ) (3.14)
Розрахунок можливої економії чисельності працюючих у зв'язку з механізацією й автоматизацією виробничих процесів і впровадженням прогресивної технології. (Эч. м) може бути зроблений по формулі:
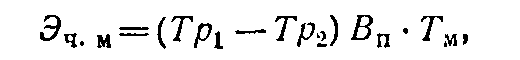 (3.15)
де Тр1 іТр2 — трудомісткість виготовлення одиниці продукції відповідно до й після впровадження заходу (у нормо-годинниках або по чисельності працівників);
Вп — кількість одиниць продукції або обсяг виробництва (у грн.)
на плановий період;
Тм — частина планового періоду, протягом якого діє дане вдосконалення.
В випадках, коли трудомісткість виготовлення продукції вказується в нормо-годинниках, можлива економія чисельності працюючих визначається шляхом розподілу суми нормо-годинника на баланс робочого часу одного робітника з урахуванням виправлення на перевиконання норм виробітку.
Розрахунок можливої економії чисельності працюючих (в %) від впровадження нового або модернізації діючого встаткування в цеху або на участь (Эч. н.) може бути зроблений по формулі:
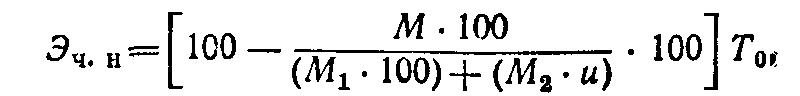 (3.16)
де М — кількість одиниць устаткування;
М1 — кількість одиниць устаткування, що не замін або модернізації
М2 — кількість одиниць нового встаткування;
і — індекс продуктивності нового або модернізованого встаткування;
Те — частина періоду, протягом якого діє нове або модернізоване встаткування.
Затем з урахуванням чисельності всього персоналу підприємства й питомої ваги працюючих на даному встаткуванні в загальній чисельності цього персоналу визначається економія працюючих по підприємству в цілому.
Економія чисельності працюючих у зв'язку зі збільшенням, норм і зон обслуговування визначається прямим рахунком по старих і нових нормативах.
Економія чисельності працюючих (в %) у зв'язку зі скороченням втрат робочого часу (Эч. п) визначається по формулі:
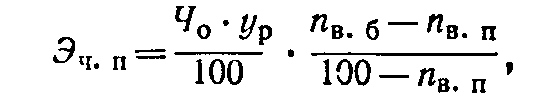 (3.17)
де Чо — чисельність працюючих, розрахована на обсяг виробництва планованого періоду по продуктивності праці базисного періоду;
ур — питома вага робітників (по яких ведеться розрахунок) у загальній чисельності персоналу, %;
п в. б и п в.п— робочого часу робітників у базисному й плановому періодах, %.
Економія чисельності працюючих (в %) у зв'язку зі скороченням втрат від шлюбу (Э ч.б.) визначається по формулі:
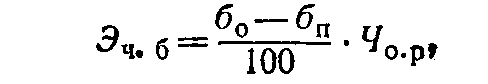 (3.18)
де бо й бп — втрати від шлюбу у відсотках до собівартості продукції у звітному й плановому періоді;
Ч о. р — чисельність основних робітників.
Можлива економія чисельності працюючих (в %) у зв'язку зі збільшенням обсягу виробництва (Э ч.о) може бути визначена по формулі
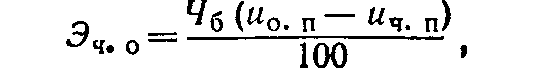 (3.19)
де Чб. — чисельність працівників постійного складу (основна частина допоміжних робітників, працівників апарата керування й т.д.) у базисному періоді;
і о. п — індекс обсягу виробництва в плановому періоді;
і ч. п — індекс чисельності працюючого постійного складу аналізованому періоді.
Економія (або збільшення) чисельності персоналу (в %) за рахунок структурних змін у виробництві (Э ч.с) виробляється по наступній формулі:
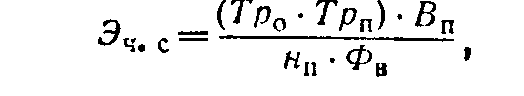 (3.20)
де Тро й Трп — трудомісткість 1000 грн. продукції у звітному й порівнюваному періоді, нормо-часу;
нп — відсоток виконання норм виробітку в порівнюваному періоді;
Вп — обсяг продукції в порівнюваному році, тис. руб.;
Фд — фонд корисного часу роботи одного робітника в цьому періоді.
Розглянемо як продуктивність може вплинути на розмір прибутку на конкретному прикладі росту продуктивності в 2009 році в порівнянні з 2008 роком.
Чисельність працівників
Среднесписочная чисельність працівників комбінату представлена в таблиці 3.3.
Таблиця 3.3
Середньосписочна чисельність працівників ВАТ «Запоріжсталь»
Показник |
Звіт 2009р. | Звіт 2008р. | Відхилення(+,-) 2009 р. до 2008 р. | |
| чіл | % | |||
|
Середньосписочна чисельність працівників, усього, чол. У тому числі Промислово-виробничий персонал, чол. |
18928 16185 |
149178 16424 |
- 250 - 239 |
1,3 1,5 |
| З нього: | ||||
| Робітників | 13345 | 13505 | - 160 | 1,2 |
| Керівників, фахівців Службовців | 2840 | 2919 | - 79 | 2,8 |
| З них | ||||
| * Керівників | 1473 | 1507 | - 34 | 2,3 |
| * Фахівців | 1237 | 1285 | - 48 | 3,9 |
| * Службовців | 130 | 127 | +3 | 2,3 |
| Непромисловий персонал, чол | 2743 | 2754 | - 11 | 0,4 |
| 2. Середньосписочна чисельність працівників в еквіваленті повної зайнятості, чол. | 17814 | 18165 | - 351 | 2,0 |
Середньосписочна чисельність працівників комбінату за 2009 рік зменшилася на 250 чіл.(1,3 %) проти минулого року, у тому числі:
промислово-виробничого персоналу - на 239 чол.(1,5%),
а непромислового персоналу - на 11 чол.(0,4%).
середньосписочная чисельність робітників
промислово-виробничого персоналу
зменшилася проти минулого року - на 160 чол.(1,2%).
Таким чином по можна зробити слідуючи висновки:
1. Використання на італійській поточній лінії вітчизняних матеріалів, а в організації діяльності існуючих метод управління та оподаткування поступово привело комбінат до утрати контролю над ринком мийниць та цілеспрямованість у діях керівництва, в результаті чого виникло зниження рентабельності мийниць, зниження обсягу продажі, пониження коефіцієнту використання виробничої потужності поточної лінії.
2. Для відновлення контролю над ринком мийниць необхідно: надати чіткий цілеспрямований характер управлінню діяльності по виробництву мийниць; підвищити швидкість та ступінь адекватності реакції адміністрації на зміни та вимоги ринкового середовища; розробити стратегію управління виробничо-господарською діяльністю ділянки по виготовленню мийниць; провести номенклатурне розширення мийниць, щоб мати повний набір їх, працюючих по циклу: " розробки - ріст обсягу виробництва - насичення - спад виробництва".
3. Для успішного функціонування на ринку мийниць в умовах, що склалися, необхідно: вкласти кошти в придбання нових матеріалів та розробку мийниць нових конструкцій у розмірі 500 000 гр.од.; реформувати організаційну структуру управління цехом; налагодити планомірний та ритмічний випуск продукції з поточної лінії.
Висновки
Економічні методи ведення господарства стосуються насамперед комерційного розрахунку. Він є загальною категорією ринкового господарства, його системоутворюючою структурою, основним методом організації та ведення виробничо-господарської діяльності підприємницьких структур. Досвід і масштаби його застосування у різних країнах величезні. Він передбачає дійсне самофінансування підприємств (фірм), тобто відшкодування їх поточних та капітальних витрат винятково за рахунок власних коштів і банківських кредитів, повну самостійність (у тому числі економічну) у прийнятті рішень, ефективну матеріальну заінтересованість, реальну, а не декларативну матеріальну відповідальність за результати всієї поточної господарської та інвестиційної діяльності. Його визначальна риса розкривається в орієнтації всіх господарських ланок не на сконструйований „зверху" план, а на вимоги ринку.
Комерційний розрахунок має свій, тільки йому притаманний механізм дії та розвитку. Це система, що саморозвивається, самовідтворюється, характеризується самоокупністю, самофінансуванням, самоплануванням, самореалізацією, самозабезпеченням, самовідповідальністю, самозаохоченням, самоконтролем, самоуправлінням. Тому з переходом до ринкової економіки, а отже, і до комерційного розрахунку, підприємства (фірми) отримують сукупність вже не урізаних і формальних, а дійсних прав, які забезпечують їх повну самостійність (обмежену законодавчими нормами, що встановлюють загальні правила господарювання та етику господарської поведінки). Зникає становище, при якому державний орган (міністерство, главк, комітет) виступає як суб'єкт, а підприємство - об'єкт управління, що виконує команди „зверху".
Комерційний розрахунок відображає відносини, які склалися у суспільстві. Ці відносини грунтуються на приватній власності і виникають між підприємствами (фірмами) та суспільством, між підприємницькими структурами, всередині самих підприємств в галузях виробництва та реалізації матеріальних благ. Комерційні відносини вторинні, похідні від відносин, які склалися в суспільстві, і повторюють їх у господарській практиці.
Спосіб реалізації цих відносин - це метод ведення та управління виробничою діяльністю. Як об'єктивні відносини ринку комерційний розрахунок не потребує впровадження, оскільки він є невід'ємною частиною виробництва. Тому, створюючи власну справу, ніхто не задумується, на яких принципах і методах господарювання робитиме бізнес підприємець, оскільки практично іншого способу ведення господарства для підприємств бізнесу немає.
Основою комерційного розрахунку виступає матеріальна заінтересованість, через неї здійснюється реалізація економічних інтересів, відбувається процес вирішення суперечностей, які виникають між ними і є рушійною силою виробництва
Матеріальна заінтересованість реалізується через порядок розподілу доходу. При тоталітарній системі використовувалися три моделі госпрозрахунку, які мало чим відрізнялися в розподілі та використанні доходу, оскільки всі передбачали централізоване (нормативне) встановлення пропорцій між споживанням і нагромадженням. Приватні, колективні, акціонерні, спільні підприємства (фірми), які функціонують на засадах комерційного розрахунку, виключають централізоване втручання у процес розподілу доходу, який залишається після внесення платежів до бюджету та повернення кредитів. Вони самостійно визначають частину доходу, що спрямовується на оплату праці та преміювання працівників, виплату дивідендів, виробничі інвестиції. Отже, комерційний розрахунок як метод ведення виробничо-господарської діяльності передбачає лише йому притаманну безмодельну форму функціонування та розподілу доходів.
Реалізація всього виробленого, закупівля обладнання, сировини, напівфабрикатів і комплектуючих підприємницькі структури, які функціонують на комерційному розрахунку, повинні здійснювати вже не на основі розпоряджень „зверху", а на основі добровільно укладнених і оформлених господарських договорів про прямі зв'язки з підприєм-ствами-суміжниками та посередницькими збутовими організаціями, які доводять продукцію до кінцевих споживачів. Іншими словами, система ґрунтується на ринку засобів виробництва, що склався, і в оптовій торгівлі. За цих умов гроші повинні зароблятися і вільно перетворюватися в потрібні матеріальні ресурси. Проте все це можливо лише при розвиненій інфраструктурі бізнесу. Останню утворюють комерційні банки, що мають вагомий і достовірний статутний капітал, товарні біржі та інші посередницькі організації. Необхідна також активна реклама та кадри, що вільно орієнтуються у кон'юнктурі ринку. Слід також зазначити, що перехід до нової системи матеріально-технічного забезпечення не має нічого спільного із стихійним розривом господарських зв'язків. Йдеться лише про перехід на ринкову основу та орієнтацію на взаємний інтерес. При цьому певна частина старих зв'язків відмирає, замінюючись на раціональніші Цей процес повинен бути поступовим і свідомо спрямованим.
Розвинений ринок засобів виробництва передбачає рівновагу між товарною масою та обсягом платіжних засобів підприємств. Більше того, пропозиція засобів виробництва повинна перевищувати платоспроможність попиту і тільки тоді виробники будуть змушені включатися у боротьбу за споживача, виникне конкуренція між ними. Йдеться про традиційне завищення попиту на засоби виробництва, яке грунтується на плановій системі, що (при усій її тотальності) ніколи не гарантувало обсяг, асортимент і точні строки поставок. Проте, якщо не обмежити надмірний попит на засоби виробництва, ніяких матеріальних ресурсів не вистачить, щоб його задовольнити. Тому перехід до комерційного розрахунку передбачає більш жорсткі умови кредитування господарських ланок, передавання цих функцій комерційним банкам, які стягують з боржників великий відсоток за кредит, що призводить до різкого обмеження попиту на кредитні ресурси. Разом з тим доцільно (як це прийнято в інших країнах) підвищити норму відсотка за банківськими депозитами підприємств, стимулюючи тим самим схильність до збереження грошей.
Сьогодні, ще недостатньо розуміючи сутність комерційного розрахунку, багато підприємців, керівників державних підприємств не поспішають позбавитися госпрозрахунку. Деякі ототожнюють його з комерційним, інші намагаються реанімувати його, надаючи госпрозрахунку якості комерційного.
Дійсно, справа не в назві. Адже у свідомості людей він ще довго буде присутнім, тому що з госпрозрахунком завжди були пов'язані спроби вистрибнути на поверхню з „економічного корабля тоталітарної системи, який тоне". Проте при адміністративному управлінні господарством госпрозрахунок перетворився у штучно сконструйований метод планового управління, розрахований як „доважок" до відверто директивного планування якоїсь подоби товарно-грошових відносин - формальних і псевдоринкових. Звідси, однак, не випливає, що госпрозрахунок безнадійний. Якщо його форми наповнити адекватним (а не планово-директивним) змістом, він „заживе і запрацює". Такий зміст йому може надати ринкова конкуренція.
Знайшовши реальний конструктивний зміст, господарський розрахунок неминуче і швидко набуде комерційних і господарських ознак. Основними повинні бути вільний вибір контрагентів-поста-чальників і споживачів, посередництво, реалізація продукції за договірними цінами (цінами рівноваги), комерційна таємниця, банкрутство нерентабельних підприємств (фірм), надання державою фінансової допомоги у виняткових випадках, повноцінна конкуренція та ін.
Усе це приведе до того, що господарський розрахунок повністю трансформується у комерційний і буде основним методом господарювання на підприємствах бізнесу всіх форм власності.
На підставі вищесказаного у дипломній роботі можна зробити слідуючи висновки:
1. Використання на італійській поточній лінії вітчизняних матеріалів, а в організації діяльності існуючих метод управління та оподаткування поступово привело комбінат до утрати контролю над ринком мийниць та цілеспрямованість у діях керівництва, в результаті чого виникло зниження рентабельності мийниць, зниження обсягу продажі, пониження коефіцієнту використання виробничої потужності поточної лінії.
2. Для відновлення контролю над ринком мийниць необхідно:
- надати чіткий цілеспрямований характер управлінню діяльності по виробництву мийниць;
- підвищити швидкість та ступінь адекватності реакції адміністрації на зміни та вимоги ринкового середовища;
- розробити стратегію управління виробничо-господарською діяльністю ділянки по виготовленню мийниць;
- провести номенклатурне розширення мийниць, щоб мати повний набір їх, працюючих по циклу: " розробки - ріст обсягу виробництва - насичення - спад виробництва".
3. Для успішного функціонування на ринку мийниць в умовах, що склалися, необхідно:
- вкласти кошти в придбання нових матеріалів та розробку мийниць нових конструкцій у розмірі 500 000 гр.од.
- реформувати організаційну структуру управління цехом;
- налагодити планомірний та ритмічний випуск продукції з поточної лінії;
4. Реалізація пропозицій по реорганізації роботи цеху дозволить:
- підняти рентабельність виробництва мийниць до 20-25 %;
- підвищити обсяг продажу в 1,8-2,0 рази;
- підвищувати коефіцієнт використання виробничої потужності поточної лінії до 0,65-0,67;
- довести обсяг прибутку, який залишається у розпорядженні підприємства, не менш ніж до 1,5 млн. гр.од. на рік;
- окупити кошти, що вкладені в організацію виробництва мийниць нових конструкцій, за 2-3 роки;
- створити умови та можливості для подальшого розвитку виробництва мийниць;
- до державного бюджету щорічно буде поступати 600 тис. гр.од. від податку на прибуток і до 3000 тис. гр.од. від податку на добавлену вартість.
Перелік використаної літератури
Закон Украины “О предприятиях в Украине”.
Положення про типовий бізнес-план. Затверджено указом фонду державного майна України від 26 травня 2002., N 301.
Положення про підготовку, організацію та проведення конкурсу по продажу пакетів акцій, що належать державі, ВАТ. Затверджено наказом фонду державного майна України від 15.01.97р., N 46.
Беличенко А.Г., Остапова Г.М., Фролов В.Ф. Управление трудовыми коллективами. – Запорожье, ЗИИ, 2006.
Бірман Г., Шмідт С. Економічний аналіз інвестиційних проектів. М , Банки та біржі. Видавницьке об’єднання "ЮНИТИ", 2004.
Ворст Й., Ревентлоу П. Економіка фірми. - К.: