Использование приемов операционного анализа в оптимизации величины себестоимости продукции
Анализ безубыточности может проводиться графическим и аналитическим методами.
График показывает зависимость доходов, издержек и прибыли от объемов продаж. Место пересечения линий совокупных издержек и совокупного дохода определяет точку безубыточности, то есть тот объем продаж в натуральном выражении, с которого компания выходит из зоны убытков и начинает наращивать прибыль.
Структура выручки предприятия ООО "Павловскинвест" за 2007 год представлена в таблице 16 (взята в бухгалтерском балансе, форма №9. II). Плановые показатели на 2008, 2009 г. г. рассчитаны следующим образом, выручка от зерновых и зернобобовых культур увеличена на 20% от предыдущего года, выручка от реализации остальной продукции увеличена на 25%.
Таблица 16 - Структура выручки предприятия ООО "Павловскинвест" на 2007 - 2009 г. г., тыс. руб.
| Показатели | 2007 факт | 2008 плановая | 2009 плановая |
| Зерновые и зернобобовые культуры - всего | 52676 | 63209 | 75851 |
| в том числе | |||
| - пшеница | 35524 | 42628 | 51154 |
| - рожь | 7684 | 9220 | 11064 |
| - просо | 14 | 17 | 20 |
| - кукуруза | 6678 | 8013 | 9616 |
| - ячмень | 2776 | 3331 | 3997 |
| Подсолнечник | 39312 | 47174 | 56609 |
| Продукция растениеводства собственного производства, реализованная в переработанном виде | 66123 |
79347 |
95217 |
| Прочая продукция растениеводства | 23 | 27 | 33 |
| Прочие доходы | 549 | 658 | 790 |
| Итого выручка | 158683 | 190415 | 228500 |
Таким образом, финансовые показатели за 2007 год следующие:
Выручка от реализации (S) - 158683 тыс. руб.
Постоянные издержки (Cf) - 10850 тыс. руб.
Переменные издержки (Cv) - 108640 тыс. руб.
Прибыль (П) - 39193 тыс. руб.
Необходимо определить:
1) точку безубыточности;
2) какая операционная прибыль останется у компании, если количество реализованной продукции сократится на 15%.
Точку безубыточности можно рассчитать следующим образом:
Находится маржинальный доход (МД)
МД = выручка - переменные затраты
МД = S - CV
Далее по формуле:

где tкр. - точка безубыточности (критическая точка) (21)
МД = 158683 тыс. - 108640 тыс. = 50043 тыс. руб.
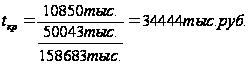
Таким образом, точка безубыточности равна 34444 тыс. руб. Это выручка, при которой предприятие получает нулевую операционную прибыль.
Общая формула для определения значения производственного левериджа следующая:
 (22)
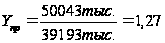
Операционный леверидж показывает, на сколько процентов изменится операционная прибыль при увеличении/уменьшении объема продаж на 1%:
Если количество реализованной продукции сократится на 15%, операционная прибыль уменьшится на 19,1% (1,27 * 15%)
Базовым элементом концепции левериджа является взаимосвязь показателей операционного рычага и постоянных расходов. До тех пор пока полученная компанией прибыль недостаточна для покрытия постоянных издержек, предприятие терпит убытки. После того, как достигнут, объем производства, при котором обеспечивается покрытие постоянных расходов, любое наращивание выпуска продукции обеспечивает рост прибыли.
Предприятия, работающие в непосредственной близости от точки безубыточности, будут иметь относительно большую долю изменений прибыли или убытков на заданное изменение объема. В зоне выше точки безубыточности эта изменчивость будет благоприятной, в зоне ниже - может привести к отрицательным результатам.
Понимание сути операционного левериджа и умение управлять им представляют дополнительные возможности для использования данного инструмента в инвестиционной политике предприятия. Так, производственный риск во всех отраслях в определенной степени может регулироваться менеджерами, например при выборе проектов с большими или меньшими постоянными издержками. При выпуске продукции, имеющей высокую емкость рынка, при уверенности менеджеров в объемах продаж, значительно превышающих точку безубыточности, возможны использование технологий, требующих высоких постоянных затрат, реализация инвестиционных проектов по установке высокоавтоматизированных линий, других капиталоемких технологий. В сферах деятельности, когда руководство предприятия уверено в возможности завоевания устойчивого сегмента рынка, как правило, целесообразно внедрение проектов, имеющих меньший удельный вес статичных затрат.
Возможность управлять долей постоянных издержек в совокупных расходах в значительной степени зависит от отрасли. Отдельные секторы экономики в силу технологических особенностей имеют более высокие постоянные затраты. Это электроэнергетическая, нефтегазовая отрасли, сталелитейные, телефонные компании, а также отрасли с высокими затратами на НИОКР - автомобилестроение, производство компьютеров и проч. Однако и в них необходим учет эффекта операционного левериджа при выборе инвестиционной политики.
Рассмотрим зависимость прибыли от изменения объемов продаж. Однако на значение прибыли влияют, помимо объема продаж, еще три фактора: постоянные и переменные издержки, а также цена. Покажем, как изменение каждого из названных факторов отражается на финансовом результате компании. При этом соблюдается следующий принцип: все факторы, влияющие на прибыль, остаются постоянными, кроме одного, который меняется с определенным интервалом.
Первым этапом операционного анализа является определение силы операционных рычагов по каждому фактору. Для этого следует воспользоваться следующими формулами:
СОР по объему реализации = МД / Приб;
СОР по цене = Выручка / Приб;
СОР по переменным затратам = Пер / Приб;
СОР по постоянным затратам = Пост / Приб,
где СОР - сила операционного рычага по анализируемому фактору;
МД - маржинальный доход; Приб - прибыль;
Пер - переменные затраты;
Пост -постоянные затраты.
Таблица 17 - Силы операционных рычагов по анализируемым факторам
| Показатели | Значение |
| Сила операционного рычага по объему реализации (СОР) | 1,27 |
| Сила операционного рычага по цене (СОР цены) | 4,05 |
| Сила операционного рычага по переменным затратам (СОР Пер) | 2,77 |
| Сила операционного рычага по постоянным затратам (СОР Пост) | 0,27 |
МД = выручка - переменные затраты = 158683 тыс. - 108640 тыс. = 50043 тыс. руб.
СОР по объему реализации = 50043 тыс. / 39193 тыс. = 1,27
СОР по цене = 158683 тыс. / 39193 тыс. = 4,05
СОР по переменным затратам = 108640 тыс. / 39193 тыс. = 2,77
СОР по постоянным затратам = 10850 тыс. / 39193 тыс. = 0,27
Таким образом, наибольшее влияние на прибыль оказывает цена в случае ее изменения, так как сила операционного рычага по цене равна 4,05. Переменные расходы по своему влиянию на прибыль оказывают на втором месте вслед за ценой, так как СОР Пер = 2,77. А далее следует соответственно объем реализации (СОР = 1,27) и постоянные расходы (СОР Пост = 0,27).
Рассчитав силы операционных рычагов по анализируемым факторам, проведем анализ чувствительности прибыли к изменению одного из факторов, основанный на том, что в случае изменения анализируемого фактора прибыль в процентном отношении изменится в определенное число раз больше, чем изменится анализируемый фактор в процентном отношении. Значение силы воздействия операционного рычага по анализируемому фактору показывает, в какое определенное число раз больше изменится прибыль. Следствие этого отражено в универсальной формуле:
Дприб (%) = + СОР по анализируемому фактору * Дфакт (%),
где Дприб (%) - процентное изменение прибыли;
Дфакт (%) - процентное изменение анализируемого фактора.
Проведем анализ чувствительности с использованием таблицы, построенной в виде матрице (таблица 17). Определим шкалу изменения факторов и рассчитаем влияние отдельных элементов, на изменение прибыли при заданных шкальных значениях.
Анализ чувствительности прибыли при изменении анализируемых факторов показывает процентное изменение прибыли при изменении одного из факторов на определенный процент. Так, например, при увеличении объема реализации на 15% прибыль, увеличится на 19,1%, а при увеличении постоянных затрат на 10% прибыль уменьшится на 2,7%, и так далее (таблица 18).
Таблица 18 - Анализ чувствительности прибыли при изменении анализируемых факторов.
|
Анализируемые факторы |
СОР |
Процентное изменение прибыли при изменении факторов на: | |||||||||||
| -15% | --10% | -9% | -6% | -5% | -3% | +3% | +5% | +6% | +9% | +10% | +15% | ||
| Объем реализации | 1,27 | -19,1 | -12,7 | -11,4 | -7,6 | -6,3 | -3,8 | 3,8 | 6,3 | 7,6 | 11,4 | 12,7 | 19,1 |
| Цена | 4,05 | -60,7 | -40,5 | -36,4 | -24,3 | -20,2 | -12,1 | 12,1 | 20,2 | 24,3 | 36,4 | 40,5 | 60,7 |
| Переменные затраты | 2,77 | 41,5 | 27,7 | 24,9 | 16,6 | 13,8 | 8,3 | -8,3 | -13,8 | -16,6 | -24,9 | -27,7 | -41,5 |
| Постоянные затраты | 0,27 | 4,1 | 2,7 | 2,4 | 1,6 | 1,3 | 0,8 | -0,8 | -1,3 | --1,6 | -2,4 | -2,7 | -1,4 |
Следующим этапом проведения операционного анализа является анализ безубыточности, который отличается от общепринятого тем, что последний проводится с целью нахождения точки безубыточности и запаса финансовой прочности, имеющих отношение исключительно к объему реализации. Причем под запасом финансовой прочности в данном случае понимается тот объем выручки, на который в настоящий момент предприятие превышает ее критическое значение.
Технология операционного анализа, опираясь на классический анализ безубыточности, проводимый только для одного самого значительного фактора, - объема реализации, развивает этот подход и распространяет его на другие факторы: переменные затраты, постоянные затраты и цену.
Проведем анализ безубыточности по каждому из анализируемых факторов. Для этого определим точку безубыточности и запас финансовой прочности для каждого элемента операционного рычага следующим формулам:
ЗФП (%) = 1/СОРфакт * 100%; (23)
ЗФП (А) = Базовое значение фактора - Точка безубыточности (А)
Точка безубыточности (А) = Базовое значение фактора * (1-1/СОРфакт),
где ЗФП (%) - запас финансовой прочности в%;
ЗФП (А) - запас финансовой прочности в абсолютных единицах.
Проведем расчет точки безубыточности - А
1) по объему реализации - значение рассчитано ранее и составляет - 34444 тыс. руб.
2) по цене - не определяется, т.к предприятие производит разнородные виды продукции
3) по переменным затратам:
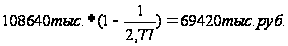
4) по постоянным затратам:
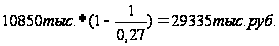
Рассчитаем запас финансовой прочности в абсолютных единицах - ЗФП (А)
1) по объему реализации:
158683 тыс. - 34444 тыс. = 124239 тыс. руб.
2) по цене не определяется
3) по переменным затратам:
108640 тыс. - 69420 тыс. = 39220 тыс. руб.
4) по постоянным затратам:
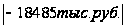
10850 тыс.
- 29335 тыс. =
Рассчитаем запас финансовой прочности - ЗФП (%)
1) по объему реализации:
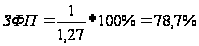
2) по цене:
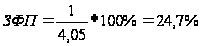
3) по переменным затратам:
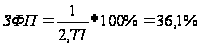
4) по постоянным затратам:
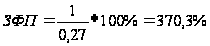
Полученные в результате расчетов значения оформим в таблице 19.
Таблица 19 - Сводная оценка результатов анализа безубыточности.
|
Факторы |
СОР |
Значение, тыс. руб. |
Точка безубы- точности (тыс. р) |
ЗФП (А) (тыс. р) |
ЗФП (%) |
| Объем реализации | 1,27 | 158683 | 34444 | 124239 | 78,7 |
| Цена | 4,05 | - | - | - | 24,7 |
| Переменные затраты | 2,77 | 108640 | 69420 | 39220 | 36,1 |
| Постоянные затраты | 0,27 | 10850 | 29335 | -18485 | -370,3 |
Таким образом, предприятие лишиться прибыли от реализации при изменении одного из факторов в следующем размере: при уменьшении объема реализации на 78,7%; при уменьшении цены на 24,7%; при увеличении переменных и постоянных затрат соответственно на 36,1% и 370,3%.
3.3 Оптимизация себестоимости продукции ООО "Павловскинвест" с использованием многоступенчатого расчета маржинального дохода
В условиях рынка управление затратами и прибылью является важнейшей стратегией выживания предприятия. Одним из эффективных инструментов такого управления является сегментарный анализ.
Сегментарный анализ представляет собой сочетание классического экономического анализа, основным принципом которого является последовательное разложение, расчленение исследуемого объекта и влияющих на него факторов, и маржинального подхода, предполагающего разделение затрат на переменные и постоянные и выведение маржинального дохода.
Такой анализ осуществляется на основе сегментированной отчетности, т.е. отчетности, составляемой по тем предметам деятельности, информация о затратах и доходах которых интересует менеджеров. В качестве таких предметов могут выступать структурные единицы, виды продукции, производственные линии, клиенты, сбытовые территории. Высокая степень аналитичности при этом достигается в том случае, когда информация о затратах, продажах и соответственно доходах постепенно конкретизируется по мере перехода к более детальным сегментам хозяйственно-финансовой деятельности предприятия. Например, в первую очередь анализируется отчет, в котором сегментами являются заводы, входящие в состав компании, затем по каждому заводу в качестве сегментов рассматриваются выпускаемые виды продукции. По каждому виду продукции, в свою очередь, проводится детализация в разрезе сбытовых территорий и т.д. При составлении сегментированной отчетности показывается величина маржинального дохода (суммы покрытия), приносимого каждым сегментом, т.е. его вклад в формирование прибыли сегмента более высокого уровня или компании в целом. Возможны два подхода к составлению и соответственно анализу сегментированной отчетности. В первом случае используется так называемый простой (одноступенчатый) расчет маржинального дохода, когда для каждого сегмента такой доход определяется как разность между объемом его продаж и переменными затратами. При этом постоянные затраты на сегменты не относятся, т.е. рассматриваются как нераспределяемые и вычитаются из суммы маржинальных доходов, полученных всеми сегментами.
Сделаем расчет одноступенчатого сегментарного анализа для ООО "Павловскинвест" за 2007 год.
В качестве сегментов, рассмотрим мельницу №1, выпускающую муку из зерна пшеницы и мельницу №2, выпускающую крупы различных видов (таблица 20).
Таблица 20 - Одноступенчатый сегментарный анализ
| Показатели | Мельница №1 (мука) | Мельница №2 (крупа) | Всего по предприятию | |||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| 1. Выручка от продаж | 59001 | 100 | 7122 | 100 | 66123 | 100 |
| 2. Переменные затраты | 51724 | 87,6 | 6213 | 87,2 | 57937 | 87,5 |
| 3. Маржинальный доход 1 | 7277 | 12,4 | 909 | 12,8 | 8186 | 12,5 |
| 4. Постоянные затраты | - | - | - | - | 1510 | 2,3 |
| 5. Операционная прибыль | - | - | - | - | 6676 | 10.1 |
Анализ представленного сегментированного отчета показывает, что маржинальный доход, обеспечиваемый мельницей № 1, значительно превышает аналогичный доход, получаемый мельницей № 2 (7277 тыс. руб. против 909 тыс. руб., т.е. более чем в 8 раз), и формирует 88,9% маржинального дохода компании (7277 тыс. руб. из 8186 тыс. руб). При этом отношение маржинального дохода к выручке от продаж, т.е. коэффициент валовой прибыли, характеризующий уровень выгодности производимой и реализуемой продукции, у мельницы № 2 превышает соответствующий показатель другой мельницы на 0,4% (12,8% против 12,4%).
Как видно из приведенного примера, сегментированная отчетность уже при простом (одноступенчатом) расчете маржинального дохода представляет определенную информационную базу для анализа. Однако, поскольку для получения прибыли необходимо покрыть (возместить) постоянные затраты, то для аналитика представляет интерес, в какой степени каждый сегмент причастен к формированию и, главное, - к покрытию этих затрат. В связи с этим предпочтительным является двухступенчатый расчет маржинального дохода, при котором выделяются специальные (прямые) и общие (косвенные) постоянные затраты. Специальные (прямые) постоянные затраты могут быть прямо отнесены на конкретные сегменты, а общие - рассматриваются как затраты, возникающие на более высоком уровне сегментирования или на уровне компании в целом, и на сегменты не относятся. В этом случае отчетность будет иметь следующий вид (таблица 21).
Таблица 21 - Двухступенчатый сегментарный анализ
| Показатели | Мельница №1 (мука) | Мельница №2 (крупа) | Всего по предприятию | |||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| 1. Выручка от продаж | 59001 | 100 | 7122 | 100 | 66123 | 100 |
| 2. Переменные затраты | 51724 | 87,6 | 6213 | 87,2 | 57937 | 87,6 |
| 3. Маржинальный доход 1 | 7277 | 12,4 | 909 | 12,8 | 8186 | 12,4 |
| 4. Специальные постоянные затраты | 2659 | 4,5 | 359 | 5,0 | 4528 | 6,9 |
| 5. Маржинальный доход 2 | 4618 | 7,9 | 550 | 7,7 | 3658 | 5,5 |
| 6. Общие постоянные затраты | - | - | - | 1510 | 2,3 | |
| 7. Операционная прибыль | - | - | - | - | 2148 | 3,2 |
Анализ информации, содержащейся в таблице 21, позволяет сделать выводы, значительно отличающиеся от предыдущих.
Так, хотя маржинальный доход 1 по мельнице № 1 превышает доход мельницы № 2 на 6368 тыс. руб., однако и прямые постоянные затраты в первом случае значительно выше в абсолютном выражении (2659 тыс. руб. против 359 тыс. руб), но в относительном выражении постоянные затраты ниже (4,5% против 5%). В результате маржинальный доход 2, который образуется после распределения специальных (прямых) постоянных затрат и который называют также сегментированной прибылью, по мельнице № 1 значительно по сравнению с маржинальным доходом 1 превышает аналогичный показатель по мельнице № 2 (4618 тыс. руб. против 550 тыс. руб., т.е. почти в 8,5 раз). При этом если коэффициент валовой прибыли по мельнице № 2 превышает аналогичный показатель по мельнице № 1 (12,8% против 12,4%), то коэффициент сегментированной прибыли выше по мельнице №1 (7,9% против 7,7%), т.е. продукция мельницы №1-й более выгодна. Таким образом, использование одноступенчатого расчета маржинального дохода, не учитывающего постоянные затраты, которые вызваны функционированием (производством) сегмента и должны им покрываться, может привести к неверным выводам, поэтому по возможности предпочтительнее использовать двухступенчатый расчет маржинального дохода, т.к он обеспечивает большие информационные возможности.
Проведем анализ более детальных сегментов. Отчетность по мельнице №1 в разрезе отдельных видов продукции представлена в таблице 22.
Таблица 22 - Сегментированный отчет по мельнице №2
| Показатели | Виды продукции | |||||||
| Перловка | Пшено | Гречка | Итого | |||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| 1. Выручка от продаж | 5157 | 100 | 823 | 100 | 1142 | 100 | 7122 | 100 |
| 2. Переменные затраты | 4590 | 89,0 | 659 | 79,8 | 965 | 84,5 | 6213 | 87,3 |
| 3. Маржинальный доход 1 | 567 | 11,0 | 165 | 20,2 | 177 | 15,5 | 909 | 12,7 |
| 4. Специальные постоянные затраты | 146 | 2,8 | 27 | 3,3 | 38 | 3,3 | 211 | 2,9 |
| 5. Маржинальный доход 2 | 421 | 8,2 | 138 | 16,9 | 139 | 12,2 | 698 | 9,8 |
| 6. Общие постоянные затраты | - | 148 | 2,1 | |||||
| 7. Операционная прибыль | - | 550 | 7,7 | |||||
Анализ таблицы 22 показывает, что уровень доходности перловки и гречки достаточно высок, при том, что у первого из них коэффициент валовой прибыли меньше аналогичного показателя второго (11,0% против 15,5%). Однако коэффициент сегментированной прибыли у перловки ниже, чем у гречки (8,2% против 12,2%). Доля прямых постоянных затрат в выручке от продаж перловки ниже, чем этот показатель у гречки (2,8% против 3,3%). Особое внимание следует обратить на пшено, доля переменных затрат на производство и реализацию которого в выручке от продаж довольно высока (84,5%). Маржинальный доход 2 пшена составляет - 139 тыс. руб., или 16,9%.
Таким образом, в целом по третьему разделу можно сделать вывод, что что менеджеры предприятия на основе проведенного анализа могут и должны разработать систему мероприятий по значительному сокращению затрат на сбыт продукции в первую очередь за счет рационализации и удешевления расходов на тару и упаковку, транспортных расходов и т.д. Реализация этих мероприятий приведет к последовательному улучшению финансовых результатов от продаж различных видов продукции.
Сегментарный анализ является эффективным универсальным инструментом, позволяющим решать многообразные задачи управления.
Заключение
В заключении еще раз следует подчеркнуть практическое значение темы данной дипломной работы. Для успешной деятельности предприятия необходимо создать эффективную систему управления затратами, в рамках которой информация о себестоимости используется для разработки стратегии развития, направленной на достижение устойчивого преимущества перед конкурентами.
Именно с этих позиций следует подходить к созданию на предприятии системы управления затратами. Информация о затратах является основой для принятия большого числа управленческих решений, например, какую продукцию производить, от выпуска какой продукции отказаться, какую установить цену, производить или покупать комплектующие изделия и т.п.
Цель данной работы, которая заключалась в исследовании приемов использования операционного анализа в оптимизации величины себестоимости продукции, дать рекомендации по совершенствованию приемов операционного анализа в оптимизации величины себестоимости, достигнута.
В первом разделе рассмотрены теоретические основы использования операционного анализа в оптимизации величины себестоимости продукции.
Мы выяснили, что управление затратами - это динамичный процесс управленческих действий, направленных на оптимизацию затрат с целью повышения эффективности работы предприятия и получения преимуществ перед конкурентами.
В зависимости от уровня деловой активности предприятия (или объема производства) затраты делят на постоянные и переменные.
Известно, что целью деятельности предприятия в современной рыночной экономике является получение прибыли. Именно при этом условии фирма может стабильно существовать и обеспечивать себе основу для роста. Стабильная прибыль фирмы проявляется в виде дивиденда на вложенный капитал, способствует привлечению новых инвесторов и, следовательно, увеличению собственного капитала фирмы. Поэтому становится ясным интерес к проблемам прибыльности деятельности фирмы. Весьма важным аспектом данного вопроса является концепция безубыточности деятельности фирмы, как первого шага к получению бухгалтерской, а в последствии и экономической прибыли.
Во втором разделе дана характеристика предприятия ООО "Павловскинвест", проанализировано его финансовое состояние. Рассчитав такие показатели, как деловая активность, финансовая устойчивость, ликвидность, платежеспособность и другие, можно сделать вывод, что предприятие ООО "Павловскинвест" имеет довольно высокую деловую активность.
Рассматривая состав расходов ООО "Павловскинвест", следует отметить, что показатели практически всех статей увеличились в 2007 году. Исключение составляют прочие операционные расходы, величина которых уменьшилась по сравнению с 2006 годом на 6330 тыс. руб. или на 60,9%.
В третьем разделе дипломной работы были представлены рекомендации по оптимизации величины себестоимости продукции на основе анализа соотношения "затраты - объем - прибыль".
В работе было проведено деление затрат на постоянные и переменные части и определение показателей маржинального дохода.
Так как ОАО "Павловскинвест" является относительно небольшим сельскохозяйственным предприятием, то для него можно рекомендовать упрощенную методику расчета переменных и постоянных расходов на основе бухгалтерского баланса.
На основе проведенного сегментарного анализа можно разработать систему мероприятий по значительному сокращению затрат на сбыт продукции в первую очередь за счет рационализации и удешевления расходов на тару и упаковку, транспортных расходов и т.д. Реализация этих мероприятий приведет к последовательному улучшению финансовых результатов от продаж различных видов продукции.
Еще одним приемом по совершенствованию операционного анализа в оптимизации себестоимости являются пути снижения затрат.
К основным факторам снижения себестоимости можно отнести: повышение технического уровня производства, улучшение организации труда, изменение объема и структуры выпускаемой продукции, повышение доли кооперированных поставок. В результате этого достигаются снижение материальных затрат и рост производительности труда.
Таким образом, управление запасами имеет огромное значение, как в технологическом, так и в финансовом аспектах. Для предприятия запасы - это иммобилизированные средства, т.е. средства, отвлеченные из оборота. Понятно, что без такой вынужденной иммобилизации не обойтись, однако, можно минимизировать вызываемые этим процессом косвенные потери, с определенной долей условности численно-равные доходы, которые можно было бы получить, инвестировать в соответствующую сумму в альтернативный проект.
Список использованных источников
1. Гражданский кодекс Российской Федерации. Части 1 и 2.
2. Приказ Минфина России "О формах бухгалтерской отчетности" от 22.07.03 г. №67.
3. Абрютина М.С., Грачев А.В. Анализ финансово-экономической деятельности предприятия. М.: Изд-во "Дело и сервис", 2007.
4. Агапцов С.А. Индикативное планирование как основа стратегического развития промышленного предприятия / С.А. Агапцов, А.И. Мордвинцев. П.А. Фомин, Л.С. Шаховская. - М.: Высшая школа, 2006.
5. Анализ хозяйственной деятельности в промышленности / Под ред. В.И. Стражева. Мн.: Вышэйш. шк., 2003.
6. Басовский Л.Е. Комплексный экономический анализ хозяйственной деятельности: Учеб. пособие / Л.Е. Басовский, Е.Н. Басовская. - М.: ИНФРА-М, 2006. - 301 с.
7. Басовский Л.Е. Прогнозирование и планирование в условиях рынка: Учеб. пособие. - М.: ИНФРА - М, 2008.
8. Баканов М.И., Шеремет А, Д. Теория анализа хозяйственной деятельности. М.: Финансы и статистика, 2003.
9. Бернстайн Л.А. Анализ финансовой отчетности. М.: Финансы и статистика, 2004.
10. Бухгалтерский анализ / Пер. с англ. Киев: Торгово-издательское бюро ВНУ, 2005
11. Бирман Г, Шмидт С. Экономический анализ инвестиционных проектов. М.: Банки и биржи ИО "ЮНИТИ", 2004.
12. Бланк И.А. Финансовый менеджмент: Учеб. курс. Киев: Ника-Центр Эльга, 2004.
13. Бланк И.А. Финансовый менеджмент: Учеб. курс / И.А. Бланк. - Киев.: Эльга Ника-Центр, 2007. - 481 с.
14. Бухалков М.И. Планирование на предприятии: Учебник. - 3-е изд., испр. - М.: ИНФРА - , 2008.
15. Ван Хорн Дж. Основы управления финансами / Пер. с англ.; Под ред. И.И. Елисеевой. М.: Финансы и статистика, 2005.
16. Волков И.М., Грачева М.В. Проектный анализ. М.: Банки и биржи ИО "ЮНИТИ", 2003.
17. Гаврилова А.Н. Финансовый менеджмент: Учеб. пособие / А.Н. Гаврилова. - 4-е изд., исправл. и доп. - М.: Кнорус, 2007. - 129 с.
18. Донцова Л.В., Никифорова Н.А. Анализ бухгалтерской отчетности. М.: Изд-во "Дело и сервис", 2003.
19. Ефимова О.В. Финансовый анализ. М.: Бухгалтерский учет, 2005.
20. Завгородний В.И., Скляр В.А., Трубилин И.Т. Анализ хозяйственной деятельности сельскохозяйственных предприятий. М.: Агропромиздат, 2005.
21. Зудилин А.П. Анализ хозяйственной деятельности развитых капиталистических стран.2-е изд. Екатеринбург: Каменный пояс, 2003.
22. Колчина Н.В. Финансы предприятий: Учебник / Н.В. Колчина. - 2-е изд., перераб. и доп. - М.: ЮНИТИ, 2001. - 133 с.
23. Крейнина М.Н. Финансовый менеджмент. Учебное пособие. − М.: Дело и Сервис, 2007. - с.280.
24. Ковалев В.В. Введение в финансовый менеджмент. − М.: Финансы и статистика, 2008. - с.980.
25. Карасева И.М. Финансовый менеджмент: Учеб. пособие / И.М. Карасева, М.А. Ревякина. - М.: Изд-во ОМЕГА-Л, 2007. - 38 с.
26. Красова О.С. Бюджетирование и контроль затрат на предприятии: практ. пособие / О.С. Красова. - 4-е изд., стер. - М.: Изд-во "Омега-Л", 2009.
27 Лихачева О.Н., Щуров С.А. Долгосрочная и краткосрочная финансовая политика предприятия: Учеб. Пособие / Под ред. И.Я. Лукасевича. - М.: Вузовский учебник, 2007.
28. Попова Р.Г. Финансы предприятий: Завтра экзамен / Р.Г. Попова, И.Н. Самонова, И.И. Добросердова. - 2-е изд. - СПб.: Питер, 2007. - 160 с.
29. Пласкова Н.С. Экономический анализ: стратегический и текущий / Н.С. Пласкова. - М.: ЭКСМО., 2007. - 250 с.
30. Ришар Ж. Аудит и анализ хозяйственной деятельности предприятия / Пер. с франц. - И.: ЮНИТИ, 1997.
31. Финансовый менеджмент: Учебник / Е.С. Стоянова [и др.] - Москва: Изд-во Перспектива, 2007. - 264 с.
32. Шеремет А.Д. Финансы предприятий: менеджмент и анализ: Учеб. пособие / А.Д. Шеремет, А.Ф. Ионова. - М.: ИНФРА-М, 2007. - 344 с.
Глоссарий
Доходы - это увеличение экономических выгод организации, которое проявляется либо в росте активов, либо в уменьшении обязательств, либо одновременно в том и другом
Затраты - потребленные или деньги, которые нужно заплатить за продукцию (товары, работы, услуг).
Коммерческие расходы - расходы, связанные с продажей продукции, товаров, работ и услуг (расходы на продажу)
Невозвратные затраты - это затраты прошлого периода, которые возникли в результате ранее принятого решения и их невозможно изменить в будущем.
Маржинальный доход - превышение выручки с продаж над совокупными издержками, относящимися к определенному уровню продаж.
Себестоимость продукции - это затраты предприятия на ее производство и реализацию, выраженные в денежной форме. Различают плановую и фактическую себестоимость.
Плановая себестоимость продукции включает в себя только те затраты, которые при данном уровне техники и организации производства являются для предприятия необходимыми. Они исчисляются на основе плановых норм использования оборудования, трудозатрат, расхода материалов.
Отчетная себестоимость определяется фактическими затратами на изготовление продукции.
Операционный анализ - это аналитический подход к изучению взаимосвязи между издержками и прибылью при различных уровнях объема производства.
Операционный рычаг - это потенциальная возможность влиять на прибыль, изменяя структуру себестоимости и объем выпуска.
Порог рентабельности - уровень деловой активности, при котором суммарные доходы равны суммарным затратам; может быть выражена в натуральных единицах или в денежном выражении.
Приростные затраты - это дополнительные затраты, которые возникают в результате изготовления нескольких дополнительных единиц продукции.
Предельные (маржинальные) затраты