Использование приемов операционного анализа в оптимизации величины себестоимости продукции
При интерпретации данных операционного анализа необходимо знать о важных допущениях, на которых основан данный анализ:
Затраты можно точно разделить на постоянные и переменные составляющие. Переменные затраты изменяются пропорционально объему производства, а постоянные затраты - неизменны при любом его уровне.
Производят один товар, либо ассортимент, остающийся одинаковым на всем протяжении анализируемого периода (при широком ассортименте сбыта усложнен алгоритм СVР-анализа).
Затраты и выручка зависят от объема производства.
Объем производства равен объему продаж, т.е. на конец анализируемого периода у предприятия не остается запасов готовой продукции (либо они несущественны).
Все другие переменные (кроме объема производства) не меняются в течение анализируемого периода, например, уровень цен, ассортимент реализуемых изделий, производительность труда.
Анализ применим только к короткому временному периоду (обычно год или меньше), в течение которого выход продукции предприятия ограничен действующими производственными мощностями.
Поскольку перечисленные допущения модели СVР-анализа не всегда выполнимы на практике, результаты анализа безубыточности в некоторой степени условны. Поэтому полная формализация процедуры расчета оптимального объема и структуры продаж на практике невозможна, и очень многое зависит от интуиции работников и руководителей экономических служб, основанной на собственном опыте. Для определения приблизительного объема продаж по каждому изделию используют формальный (математический) аппарат, а затем полученную величину корректируют с учетом других факторов (долгосрочная стратегия предприятия, ограничения по производственным мощностям и пр).
1.3 Использование операционного левериджа для оптимизации затрат
Под производственным, или операционным, левериджем (Operating Leverage) понимается некая характеристика условно-постоянных расходов (затрат) производственного характера (т.е. нефинансовых) в общей сумме текущих затрат фирмы как фактор колеблемости ее финансового результата, в качестве которого выбран показатель операционной прибыли. В зависимости от выбранной меры производственный леверидж может оцениваться разными способами. Управление динамикой и значением этого индикатора есть элемент стратегии развития фирмы, т.е. операционный леверидж - это стратегическая характеристика ее экономического потенциала. Дело в том, что варьирование этим фактором означает большее или меньшее внимание к инвестициям в материально-техническую базу. Наращивание уровня операционного левериджа приводит, с одной стороны, к повышению технического уровня фирмы, т.е. к увеличению в ее имуществе доли внеоборотных активов, служащих, как известно, основным материальным генерирующим производственным фактором; с другой стороны - к появлению дополнительного риска неокупаемости сделанных капитальных вложений.
Положительный потенциал (эффект) операционного левериджа обусловливается тем, что в целом мероприятия по механизации и автоматизации экономически выгодны: новые техника и технология позволяют фирме получить конкурентные преимущества. Если объект инвестирования был выбран, верно, вложения в него быстро окупятся и фирма и ее собственники получат дополнительные доходы. При прочих равных условиях и обоснованном выборе направлений инвестирования повышение технического уровня фирмы является выгодным как для самой фирмы, так и для ее собственников.
Негативный потенциал (или эффект) операционного левериджа предопределяется тем, что инвестиции в долгосрочные нефинансовые активы представляют собой рисковое отвлечение денежных средств. Представим себе, что приобретена дорогостоящая технологическая линия в расчете на повышенный спрос на производимую на ней продукцию, но расчеты оказались ошибочными, продукция "не пошла". Лучшим вариантом выхода из создавшегося положения является продажа линии в целом или по частям, но, как показывает опыт, вынужденная реализация любого доступного на рынке актива всегда чревата существенными финансовыми потерями. (Так, только что купленный новый автомобиль после выезда за ворота рынка моментально теряет в цене 5-10%, поскольку у очередного потенциального покупателя непременно возникнет вопрос о причинах скорой перепродажи, т.е. растет риск, связанный с данным товаром, а, следовательно, и запрашиваемый дисконт как возмещение этого риска) [7].
Поэтому по определению приобретение технологической линии сопровождается, с одной стороны, ростом операционного левериджа и надеждами на дополнительные прибыли, а с другой стороны, появлением дополнительного риска - риска неокупаемости этой линии. Риск, связанный с изменением структуры производственных мощностей, называется производственным или операционным и представляет собой часть общего риска.
Итак, очевидным следствием операций инвестиционного характера является повышение общего риска, олицетворяемого с деятельностью данной фирмы. Есть необходимость постепенного возврата вложенных средств через механизм амортизации, есть надежды на дополнительные доходы, но в какой степени оправдаются эти надежды - большой вопрос. Поэтому повышение операционного левериджа - это мероприятие, требующее тщательного обоснования; оно может принести как дополнительный доход, так и существенные потери.
Заметим, что высокий уровень операционного левериджа характерен для высокотехнологичных отраслей, требующих по определению значительных инвестиций. Именно эти отрасли, а также ценные бумаги представляющих их фирм рассматриваются, с одной стороны, как перспективно весьма доходные, а с другой - как весьма рисковые.
Таким образом, сущность, значимость и эффект операционного левериджа можно выразить следующими тезисами [10].
 Высокая
доля условно-постоянных
производственных
затрат в общей
сумме затрат
отчетного
периода характеризуется
как высокий
уровень операционного
левериджа и
свидетельствует
о значительном
уровне операционного
риска (синоним:
производственный
риск).
Повышение уровня технической оснащенности фирмы сопровождается ростом присущего ей операционного левериджа и, соответственно, операционного риска.
Суть операционного риска состоит в том, что условно-постоянные затраты производственного характера определяются выбором этой материально-технической базы как источника генерирования текущих доходов и, следовательно, должны покрываться этими доходами; если выбор был ошибочным, текущих доходов может не хватить для покрытия затрат.
Для предприятия с высоким уровнем операционного левериджа даже малое изменение объема производства в силу известной автономности и неизбежности условно-постоянных затрат производственного характера может привести к существенному изменению операционной прибыли.
Предприятия с относительно высоким уровнем производственного левериджа рассматриваются как более рисковые с позиции производственного риска, имеется в виду риск неполучения прибыли до вычета процентов и налогов, т.е. возможность ситуации, когда предприятие не сможет покрыть свои расходы производственного характера.
Управление производственным левериджем, а, следовательно, и операционным риском означает не достижение им некоторого целевого значения, но, прежде всего контроль за его динамикой и обеспечение комфортного резерва безопасности в плане превышения маржинального дохода (т.е. прибыли до вычета амортизации, процентов и налогов) над суммой условно-постоянных расходов производственного характера (в годовом исчислении).
Отсюда можно сделать вывод: уровень операционного левериджа необходимо уметь оценивать и управлять им.
Известны три основные меры операционного левериджа [15]:
доля условно-постоянных затрат производственного характера в общей сумме затрат, или, что равносильно, соотношение условно-постоянных и переменных затрат (это представление операционного левериджа является наиболее распространенным на практике) (DOLd);
отношение чистой прибыли к материальным условно-постоянным затратам производственного характера (DOLp);
отношение темпа изменения прибыли (до вычета процентов и налогов) к темпу изменения объема реализации в натуральных единицах (DOLr).
Каждый из приведенных показателей имеет свои достоинства и недостатки с позиции интерпретируемости, пространственно-временной сопоставимости и аналитичности. В принципе, эти индикаторы могут применяться как для динамических, так и для межхозяйственных сопоставлений, однако основное их назначение - контроль и анализ в динамике. При прочих равных условиях рост в динамике показателей DOLr и DOLd, а также снижение показателя DOLp означают повышение производственного левериджа и риска достижения заданной прибыли.
Первые два показателя легко интерпретируются и не требуют дополнительных пояснений. Несколько сложнее обстоит дело с показателем DOLr, хотя в плане аналитичности и наглядности расчет его весьма полезен. Как следует из определения, показатель может быть рассчитан по формуле:
 (16)
где Tebit - темп изменения прибыли до вычета процентов и налогов (в процентах);
Tq - темп изменения объема реализации (в процентах).
Путем несложных преобразований формулы (16) ее можно привести к более простому виду.
pQ = vQ + FC + EBIT или contQ = FC + EBIT (17)
где p - цена единицы продукции;
Q - объем реализации в натуральном выражении;
v - переменные производственные расходы на единицу продукции;
FC - условно-постоянные расходы производственного характера;
EBIT - прибыль до вычета процентов;
cont - удельная валовая маржа (cont = р - v).
Отсюда следует, что при изменении объема реализации, например с Q0 на Q1, соответствующее изменение EBIT составит
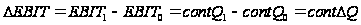 (18)
Поэтому получим следующие два представления:
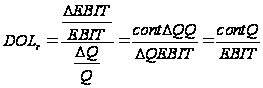 (19)
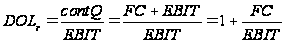 (20)
FC
и EBIT в (19) и (20)
приведены без
относительности
к базовому или
отчетному
периоду - это
не играет роли.
Полученные
представления
DOLr
позволяют
сделать несколько
выводов. Во-первых,
формула (19) позволяет
дать довольно
наглядную
экономическую
интерпретацию
индикатора
DOLr:
он показывает
степень чувствительности
прибыли (до
вычета процентов
и налогов)
коммерческой
организации
к изменению
объема производства
в натуральных
единицах (иными
словами, это
коэффициент
эластичности,
показывающий,
на сколько
процентов
изменится
операционная
прибыль при
изменении
объемов производства
и реализации
на
 %).
Для коммерческой
организации
с высоким уровнем
производственного
левериджа даже
незначительное
изменение
объема производства
может привести
к существенному
изменению
прибыли до
вычета процентов
и налогов. Иначе
говоря, относительно
больший уровень
производственного
левериджа
влечет большую
колеблемость
прибыли. Во-вторых,
из (20) следует,
что уровень
операционного
левериджа
действительно
зависит от
соотношения
между условно-постоянными
расходами
производственного
характера и
операционной
прибылью [9].
Значение показателя DOLr не является постоянным для данной коммерческой организации и зависит от базового уровня объема производства, от которого идет отсчет. В частности, наибольшие значения показатель DOLr имеет в случаях, когда изменение объема производства происходит с уровней, не существенно превышающих критический объем продаж; в этом случае даже незначительное изменение объема производства приводит к существенному относительному изменению прибыли до вычета процентов и налогов; причина в том, что базовое значение прибыли близко к нулю. Иначе говоря, при характеристике уровня операционного левериджа с помощью показателя DOLr важны не столько его значения, сколько вариационный анализ зависимости темповых показателей.
Уровень производственного левериджа может измеряться разными способами, а потому его экономическая интерпретация далеко не всегда очевидна. Как было отмечено выше, управление левериджем заключается, прежде всего, в контроле за его динамикой (при выбранном алгоритме расчета), а также за резервом безопасности в покрытии условно-постоянных расходов производственного характера. Поскольку основной вклад в условно-постоянные расходы приходится на амортизационные отчисления, и их покрытие осуществляется за счет маржинального дохода, одним из действенных способов контроля является отслеживание динамики коэффициента покрытия постоянных нефинансовых расходов. Очевидно, что значение этого коэффициента должно быть существенно выше единицы; каких-либо нормативов в отношении коэффициента не существует [8].
В целом по первому разделу можно сделать вывод, что уровень производственного левериджа - инерционный показатель, его резкие изменения практически крайне редки, поскольку связаны с радикальными изменениями в структуре материально-технической базы предприятия. Сделав вложения во внеоборотные активы, предприятие оказывается заложником выбранной стратегии развития в том смысле, что постоянные расходы в размере амортизационных отчислений должны учитываться при исчислении финансовых результатов, несмотря на то, пользуется ли успехом производимая им продукция. Если маржинальная прибыль невысока, предприятие должно попытаться найти возможности ее увеличения, а не идти на сокращение условно-постоянных расходов.
Для успешной деятельности предприятия необходимо создать эффективную систему управления затратами, в рамках которой информация о затратах используется для разработки стратегии развития, направленной на достижение устойчивого преимущества перед конкурентами. Мы выяснили, что управление затратами - это динамичный процесс управленческих действий, направленных на оптимизацию затрат с целью повышения эффективности работы предприятия и получения преимуществ перед конкурентами.
2. Исследование управление затратами и финансовыми результатами деятельности ООО "Павловскинвест"
2.1 Экономическая характеристика и анализ финансового состояния деятельности ООО "Павловскинвест"
Общество с ограниченной ответственностью "Павловскинвест" зарегистрировано 22 января 2004 года межрайонной ИМНС России №6 по Воронежской области. Свидетельство о регистрации серия 36 №000907676. ООО "Павловскинвест" имеет почтовый и юридический адрес: с. Русская Буйловка, Павловского района Воронежской области, ул. Советская, д.3.
ООО "Павловскинвест" имеет расчетный счет в Центрально-Черноземном банке СБ РФ ОСБ №3872 г. Павловска.
Директором ООО "Павловскинвест" является Колодяжный Сергей Викторович, главный бухгалтер - Чиндина Людмила Михайловна.
Общество действует на основании Устава. Целью общества является получение прибыли. Основные виды деятельности - сельскохозяйственное производство, первичная и вторичная переработка зерна, оптовая торговля сельхозпродукцией и продуктами переработки.
Общество является юридическим лицом, имеет самостоятельный баланс.
С момента образования данного предприятия основным направлением производства являлось производство продукции и растениеводства, а именно таких культур как подсолнечник, озимая пшеница, озимая рожь, пивоваренный ячмень, кукуруза на зерно. Первостепенной задачей, поставленной перед данным предприятием, было увеличение продуктивности данных культур и увеличение площади посева более рентабельных и пользующихся спросом культур в рамках зернового севооборота, разработанного специалистами аграрного сектора. В таблице № 1 показано, что площадь озимой пшеницы значительно увеличена в сравнении с посевами 2006года.
На протяжении многих лет озимая пшеница является рентабельной культурой, дающей высокий урожай и хорошее качество зерна, предназначенной на продовольственные цели. Она является стратегической культурой для нашего предприятия и используется как сырье для производства муки пшеничной хлебопекарной в объеме 7200 тонн в год. Кроме того, продовольственное зерно в любые времена востребовано как на российском, так и на зарубежных рынках.
С апреля 2005 года предприятие на базе ООО "Павловскинвест" создало предприятие (агрофирму) нового образца: замкнутый производственный цикл, включающий в себя: производство, переработку зерна, хлебопечение с последующей реализацией.
Создание такого комплексного сельскохозяйственного предприятия позволило достигнуть следующих положительных результатов:
согласуется с интересами региона в плане оздоровления и укрепления экономики Павловского района, повышает его производственно-хозяйственный потенциал и деловую активность в рамках области;
позволяет в значительной мере упорядочить и оптимизировать структуру производственных затрат и денежные потоки;
вывело данное предприятие на качественно новый высокий уровень организации аграрного предприятия;
увеличить объемы производства, расширить рынки сбыта, обеспечив при этом доступные цены;
получить стабильные доходы и прибыли, чтобы позволить обеспечит своевременность возврата производственного финансирования (кредитов банка), направить дополнительные инвестиционные вложения в производство, обеспечить своевременность расчетов с поставщиками ресурсов.
Основными культурами, возделываемыми в ООО "Павловскинвест" являются: продовольственные пшеница и рожь, пивоваренный ячмень, горох, подсолнечник, кукуруза и гречиха. Из планируемого объема валового сбора пшеницы в количестве 12 тыс. тонн основная часть 7200 тонн будет использована для собственной переработки в муку. Остальной объем реализуется оптовым покупателям. Озимая рожь, кукуруза, гречиха, горох являются востребованными культурами во все времена из-за ограниченности посевов данных культур и на региональном рынке имеют хороший спрос. Имеются предварительные договоренности по реализации кукурузы ОАО "Воронежский комбикормовый завод", компания Бунчо, крахмало-паточный завод г. Ефремово.
Основным приоритетом в выращивании кукурузы на зерно является тот фактор, что мы имеем собственную сушилку мощностью 16 тонн в час, которая позволит в оптимальные сроки просушить весь объем кукурузы. Это позволит просушенную культуру положить на хранение и дождаться оптимальной конъюнктуры на рынке и максимальной цены реализации.
Подсолнечник является наиболее рентабельной культурой, дающей основную часть дохода от ее реализации. Как и в предыдущие годы на подсолнечник прогнозируется повышенный спрос из-за ряда факторов:
ограниченная площадь посева из-за климатических условий по России, северной границей возделывания подсолнечника является Липецкая область;
ограничивающим фактором является севооборот, т.к возвращать на прежнее место можно лишь через 7 лет и в структуре посевных площадей он может занимать не более 18% пашни;
колоссальная конкуренция среди перерабатывающих предприятий;
поздние посевы в ряде хозяйств Воронежской области из-за неблагоприятных погодных условий весной.
Считаем, что в нынешнем году в нашем районе сложится цена не ниже прошлогодней цены. Основными покупателями в нашем регионе являются следующие компании: НПО "Апротек", ОАО "Павловское ХПП", ОАО "Эфко" г. Алексеевка, ОАО "Каргил" г. Ефремов, ООО "Юг Руси", ООО "Бунчо" г. Воронеж.
Из-за неблагоприятных весенних летних условий прогнозируется как в нашем регионе, так и в целом по России снижение валового сбора пивоваренного и фуражного ячменя. Следуя из этого цены на ячмень будут высокими и иметь повышенный спрос по сравнению с прошлыми годами. Основными покупателями в нашем регионе являются ОАО "Пивзавод Воронежский", ОАО "Острогожская солодовня", ОАО "Очаково" г. Тербуны Липецкой области, многие оптовые компании.
Гречиха - крупяная культура используется для производства круп и являются востребованными во все времена. Основным покупателем в Воронежской области является ОАО "Геркулес" г. Бобров.
Наличие высококвалифицированных специалистов дает возможность использовать высокотехнологические приемы выращивания и переработки сельскохозяйственных культур. Заработанные средства вкладываются в усовершенствование агротехнических приемов, техническое оснащение и расширение объемов производства и переработки.
Переработка зерна предприятия осуществляется на арендуемом у ООО "Мукомол" и ООО "Павловский мелькомбинат" оборудовании.
Мельница № 1 - перерабатывает пшеницу, производительность 600 тонн в месяц. Производит пшеничную муку высшего сорта, 1 сорта, пшеничные отруби и позволит переработать 7200 тонн зерна, произведенного нашим предприятием.
Мельница № 2 - перерабатывает зерно: пшеницы, проса и гречихи, производит: перловку, пшено и гречку. Производительность 125 тонн в месяц.
ООО "Павловскинвест" имеет расширенную организационную структуру. В состав предприятия входят 2 крупных отделения: Русскобуйловское и Большеказинское, расположенные территориально в с. Р-Буйловка и с. Б-Казинка.
В состав руководства входит директор, заместители по энергетической части, автотранспорту, сельхозпроизводству, хранению, переработке зерна, главный бухгалтер и бухгалтера по учету, юрист. Центральный офис располагается в г. Павловске и весь руководящий состав и бухгалтерия размещены в помещении ЗАО "Агропродмаш" по адресу: ул. Войкова,
10. Здесь же находится центральный склад, через который проводится все снабжение средствами производства.
Финансовое состояние предприятия характеризуется совокупностью показателей, отражающих процесс формирования и использования его финансовых средств.
Проведем анализ основных экономических показателей деятельности предприятия, представленные в таблице 4.
Таблица 4 - Основные показатели финансово-хозяйственной деятельности ООО "Павловскинвест" за 2005-2007 г. г.
| Показатели | 2005 | 2006 | 2007 |
Отклонение 2006/2005 (+, -) |
Отклонение 2007/2006 (+, -) |
| Выручка от продаж, тыс. руб. | 74811 | 106878 | 158683 | 32067 | 51805 |
| Валовая прибыль, тыс. руб. | 19725 | 18104 | 39320 | -1621 | 21216 |
|
Среднегодовая стоимость основных средств, тыс. руб. |
37064,5 | 32381,5 | 30399,5 | -39046,5 | -1982 |
| Среднегодовая стоимость оборотных средств, тыс. руб. | 72207 | 114860 | 125127 | 42653 | 10267 |
|
Площадь с/х угодий, га. |
12639 | 12639 | 13579 | - | 940 |
|
Прибыль до налогообложения, тыс. руб. |
14840 | 3405 | 29175 | -11435 | 25770 |
| Среднегодовая численность работающих, человек | 379 | 349 | 328 | -30 | -21 |
| Количество тракторов, шт. | 45 | 45 | 45 | - | - |
| Количество комбайнов, шт. | 15 | 15 | 15 | - | - |
| Фондоотдача, руб. | 2,01 | 3,30 | 5,21 | 1,29 | 1,91 |
| Фондоемкость, руб. | 1,87 | 1,78 | 0,77 | -0,09 | -1,01 |
| Производительность труда, тыс. руб. /чел. | 197,39 | 306,24 | 483,72 | 108,85 | 177,48 |
В динамике за 2005-2006 г. г. в ООО "Павловскинвест" на 32067 тыс. руб. увеличилась выручка от продаж, за 2006-2007 год выручка также имеет тенденции к увеличению - на 51785 тыс. руб., наблюдается рост товарной продукции на 1,7% или на 1024 тыс. руб. Валовая прибыль за 2005-2006 г. г. сократилась на 1621 тыс. руб., за 2006-2007 г. г. она увеличилась на 21216 тыс. руб.
Наблюдается снижение стоимости основных средств в 2006 году по сравнению с 2005 годом на 39046,5 тыс. руб., в 2007 г. они снизились на 1982 тыс. руб. по сравнению с 2006 г. Оборотные средства возросли в 2006 году на 42653 тыс. руб. по сравнению с 2005 годом, в 2007 г. возросли по сравнению с 2006 годом на 10267 тыс. руб.
Площадь сельскохозяйственных угодий хозяйства возросла с 12639 га в 2006 г. до 13579 га в 2007 г., неизменным осталось количество физических тракторов, комбайнов. Таким образом, за два года ООО "Павловскинвест" не только увеличил объем производства и реализации продукции и значительно по всем направлениям увеличил производственный потенциал.
Анализ финансового состояния - непременный элемент как финансового менеджмента на предприятии. Так и его экономических взаимоотношений с партнерами, финансово-кредитной системой.
Горизонтальный анализ заключается в построении одной или нескольких аналитических таблиц, в которых абсолютные показатели дополняются относительными темпами роста (снижения). Ценность результатов горизонтального анализа существенно снижается в условиях инфляции, но эти данные можно использовать при межхозяйственных сравнениях.
Целью горизонтального баланса является определение абсолютных и относительных изменений величин различных статей баланса за определенный период (таблица 5).
Проанализировав таблицу 5 можно сделать вывод, что валюта баланса за исследуемый период увеличилась на 112,87%, в 2006 году она составляла 161786 тыс. руб., что на 29086 больше, чем в 2005 году, в 2007 году составляет 149787 тыс. руб., что на 11999 тыс. руб. меньше, чем в 2006 году.
Таблица 5 - Горизонтальный анализ бухгалтерского баланса за 2005-2007 гг.
| Статьи баланса | 2005 | 2006 | 2007 |
Относит. отклонение, тыс. руб., 2006/2005 |
Относит отклонение, тыс. руб., 2007/2006 |
Изменение,%, 2007/2005 |
| 1 | 2 | 3 | 4 | 5 | 6 | |
|
АКТИВ |
||||||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||||
| Основные средства | 32680 | 32083 | 28716 | -597 | -3367 | 87,87 |
| ИТОГО по разделу I | 32680 | 32083 | 28716 | -597 | -3367 | 87,87 |
| II. ОБОРОТНЫЕ АКТИВЫ. | ||||||
| Запасы | 62482 | 70138 | 68132 | 7656 | -2006 | 109,04 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 11429 |
24592 |
23743 | 13163 |
849 |
207,74 |
| Краткосрочные финансовые вложения | 24553 | 34940 | 28606 | 10387 | -6334 | 116,50 |
| Денежные средства | 1556 | 30 | 73 | -1526 | 43 | 4,69 |
| ИТОГО по разделу II | 100020 | 129700 | 120554 | 29680 | -9146 | 120,52 |
| БАЛАНС | 132700 | 161786 | 149787 | 29086 | -11999 | 112,87 |
|
ПАССИВ |
2005 | 2006 | 2007 |
Относит. отклонение, тыс. руб., 2006/2005 |
Относит отклонение, тыс. руб., 2007/2006 |
Изменение,%, 2007/2005 |
| III. КАПИТАЛ И РЕЗЕРВЫ. | ||||||
| Уставный капитал | 54079 | 54079 | 54079 | - | - | - |
| Нераспределенная прибыль прошлых лет | 20660 | 24065 | 27074 | 3405 | 3009 | 131,04 |
| ИТОГО по разделу III | 74739 | 78144 | 81153 | 3405 | 3009 | 108,58 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||||
| Займы и кредит | - | 6400 | 7373 | - | 973 | - |
| Прочие долгосрочные обязательства | 6864 | 4431 | 2622 | -2433 | -1809 | 38, 19 |
| ИТОГО по разделу IV | 6864 | 10831 | 9995 | 3967 | -836 | 145,61 |
| V. КРАТКОСРОЧНЫЕ ПАССИВЫ. | ||||||
| Займы и кредиты | 41862 | 65230 | 48432 | 23368 | -16798 | 115,69 |
| Кредиторская задолженность | 9235 | 7581 | 10207 | -1654 | 2626 | 110,52 |
| ИТОГО по разделу V | 51097 | 72811 | 58639 | 21714 | -14172 | 114,76 |
| БАЛАНС | 132700 | 161786 | 149787 | 29086 | -11999 | 112,87 |
Внеоборотные активы уменьшились в 2006 году на 597 тыс. руб. по сравнению с 2005 годом, в 2007 году они сократились на 3367 тыс. руб. по сравнению с 2006 годом.
Оборотные активы за исследуемый период наоборот увеличились на 29680 тыс. руб., в 2006 году по сравнению с 2005 годом и на 9146 тыс. руб. сократились в 2007 году по сравнению с 2006 годом за счет дебиторской задолженности, которая увеличилась на 107,74% в 2007 году по сравнению с 2005 годом. Денежные средства сократились на 1526 тыс. руб. в 2006 году по сравнению с 2005 годом, в 2007 году они увеличились на 43 тыс. руб. по сравнению с 2006 годом.
Собственный капитал предприятия увеличивался на протяжении всех трех исследуемых лет, их процент составил 8,58 в 2007 году по отношению к 2005 году.
Долгосрочные обязательства у предприятия увеличились на 3967 тыс. руб. в 2006 году по сравнению с 2005 годом и сократились на 867 тыс. руб. в 2007 году по сравнению с 2006 годом. Краткосрочные пассивы также имеют тенденцию к повышению, в 2005 году они составляли 51097 тыс. руб., в 2006 году они составляли 72811 тыс. руб., что на 21714 тыс. руб. больше, в 2007 году произошло снижение на 14172 тыс. руб. по сравнению с 2006 годом.
Вертикальный анализ не позволяет учитывать инфляцию, а анализировать лишь структуру баланса (таблица 6).
На основе проведенного вертикального анализа бухгалтерского баланса можно сделать следующие выводы.
В структуре внеоборотных активов за исследуемый период, произошло снижение основных средств на 5,45%.
Таблица 6 - Вертикальный анализ бухгалтерского баланса
за 2005-2007 гг. д. е.
| Статьи баланса | Удельный вес,% | ||
| 2005 | 2006 | 2007 | |
| 1 | 2 | 3 | 4 |
| АКТИВ | |||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||
| Основные средства | 24,62 | 19,83 | 19,17 |
| ИТОГО по разделу I | 24,62 | 19,83 | 19,17 |
| II. ОБОРОТНЫЕ АКТИВЫ | |||
| Запасы | 47,08 | 43,35 | 45,48 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 8,61 |
15, 20 | 15,85 |
| Краткосрочные финансовые вложения | 18,50 | 21,59 | 19,09 |
| Денежные средства | 1,17 | 0,01 | 0,04 |
| ИТОГО по разделу II | 75,37 | 80,16 | 80,48 |
| БАЛАНС | 100 | 100 | 100 |
| ПАССИВ | |||
| 1 | 2 | 3 | 4 |
| III. КАПИТАЛ И РЕЗЕРВЫ. | |||
| Уставный капитал | 40,75 | 3342 | 36,10 |
| Нераспределенная прибыль прошлых лет | 15,56 | 14,87 | 18,07 |
| ИТОГО по разделу III | 56,32 | 48,30 | 54,17 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Займы и кредиты | - | 3,95 | 4,92 |
| Прочие долгосрочные обязательства | 5,17 | 2,73 | 1,75 |
| ИТОГО по разделу IV | 5,17 | 6,69 | 6,67 |
| V. КРАТКОСРОЧНЫЕ ПАССИВЫ. | |||
| Займы и кредиты | 31,54 | 40,31 | 32,33 |
| Кредиторская задолженность | 6,95 | 4,68 | 6,81 |
| ИТОГО по разделу V | 38,50 | 45,00 | 39,14 |
| БАЛАНС | 100 | 100 | 100 |
В 2007 году доля оборотных активов составила 80,48%, а в 2005 году они составляли 75,37%, что на 5,11% больше. Дебиторская задолженность увеличилась и составила в 2007 году 15,85%, что негативно сказывается на деятельности предприятия.
Доля капитала и резервов, т.е. собственных источников предприятия снизилась с 56,32% в 2005 году до 54,17% в 2007 году.
Долгосрочные обязательства увеличились на 1,5%.
Положительным моментом является небольшое снижение доли кредиторской задолженности на 0,14%.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков. В зависимости от степени ликвидности, т.е. скорости превращения в денежные средства, активы предприятия разделяются на группы.
А1. Наиболее ликвидные активы - к ним относятся все статьи денежных средств и краткосрочные финансовые вложения (ценные бумаги). Данная группа рассчитывается следующим образом:
А1 = Денежные средства + Краткосрочные финансовые вложения
А2. Быстро реализуемые активы - дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты.
А2 = Краткосрочная дебиторская задолженность
A3. Медленно реализуемые активы - статьи раздела II актива баланса, включающие запасы, НДС, дебиторскую задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) и прочие оборотные активы.
A3 = Запасы + Долгосрочная дебиторская задолженность + НДС + Прочие оборотные активы
А4. Трудно реализуемые активы - статьи раздела I актива баланса - внеоборотные активы.
А4 = Внеоборотные активы
Пассивы баланса группируются по степени срочности их оплаты.
П1. Наиболее срочные обязательства - к ним относится кредиторская задолженность.
П1 = Кредиторская задолженность
П2. Краткосрочные пассивы - это краткосрочные заемные средства, задолженность участникам по выплате доходов, прочие краткосрочные пассивы.
П2 = Краткосрочные заемные средства + Задолженность участникам по выплате доходов + Прочие краткосрочные обязательства
П3. Долгосрочные пассивы - это статьи баланса, относящиеся к разделам IV и V, т.е. долгосрочные кредиты и заемные средства, а также доходы будущих периодов, резервы предстоящих расходов и платежей.
П3 = Долгосрочные обязательства + Доходы будущих периодов + Резервы предстоящих расходов и платежей.
П4. Постоянные пассивы или устойчивые - это статьи раздела III баланса "Капитал и резервы".
П4 = Капитал и резервы (собственный капитал организации)
Рассмотрим анализ ликвидности и занесем результаты в таблицу 7.
Таблица 7 - Анализ ликвидности баланса
| Актив | 2005 | 2006 | 2007 | Пассив | 2005 | 2006 | 2007 | Платежный излишек или недостаток | ||
| 2005 | 2006 | 2007 | ||||||||
| А1 | 26109 | 34970 | 28679 | П1 | 9235 | 7581 | 10207 | 16874 | 27389 | 18472 |
| А2 | 11429 | 24592 | 23743 | П2 | 41862 | 65230 | 48432 | -30433 | -40638 | -24689 |
| А3 | 62482 | 70138 | 68132 | П3 | 6864 | 10831 | 9995 | 55618 | 59307 | 58137 |
| А4 | 32680 | 32086 | 29233 | П4 | 74739 | 78114 | 81153 | -40259 | -46028 | 58137 |
| Баланс | 132700 | 161786 | 149787 | Баланс | 132700 | 161786 | 149787 | - | - | - |
Проанализировав таблицу 7 можно отметить, что ликвидность баланса несколько отличается от абсолютной: 1-е неравенство свидетельствует о том, что в ближайший момент времени недостатка средств по наиболее ликвидной группе активов - денежным средствам не будет. Сопоставление ликвидных средств и обязательств позволяет вычислить следующие показатели:
Текущую ликвидность, которая свидетельствует о платежеспособности (+) или неплатежеспособности (-) организации на ближайший промежуток времени:
ТЛ = (А1 + А2) - (П1 + П2) = (28679 + 23743) - (10207 + 48432) = - 6217;
Перспективную ликвидность - это прогноз платежеспособности на основе сравнения будущих поступлений и платежей:
ПЛ =А3-П3 = 68132 - 9995 = 58137;
Для анализа платежеспособности организации рассчитываются финансовые коэффициенты платежеспособности.
1. Общий показатель платежеспособности: L1 = А1 + 0,5А2 + 0,3A3 /П1 + 0,5П2 + 0,3П3, с помощью данного показателя осуществляется оценка изменения финансовой ситуации в организации с точки зрения ликвидности, нормативное значение L1 > 1.
2. Коэффициент абсолютной ликвидности: L2= А1/П1 + П2, показывает, какую часть текущей краткосрочной задолженности организация может погасить в ближайшее время за счет денежных средств и приравненных к ним финансовых вложений (оптимальный показатель 0,1 до 0,7).
3. Коэффициент "критической оценки" или "промежуточного покрытия": L3 = А1 + А2/П1 + П2, показывает, какая часть краткосрочных обязательств может быть немедленно погашена за счет денежных средств в краткосрочных ценных бумагах, а также по расчетам (рекомендуемый показатель: =1, а допустимое значение. от 0,7 до 0,8).
4. Коэффициент текущей ликвидности: L4 = А1+А2+А3/П1+П2, показывает, во сколько раз оборотные активы превышают текущие обязательства, (рекомендуемое значение: 1,5 (допустимое от 2 до 3).
5. Коэффициент маневренности функционирующего капитала: L5 = А3/ (А3-А1) - П2,