Управление сбытом машиностроительного предприятия на основе создания региональных представительств
Гибкое использование станков позволяет выполнять на одной машине многооперационную обработку. Заводы, выпускающие в большом количестве специальные станки в условиях конкуренции, связанной с переходом на рыночные отношения, будут иметь большие трудности со сбытом этого вида продукции (19, с.15-16).
Особенно большое значение в условиях рыночных отношений будет приобретать выпуск оборудования, которое можно встраивать в другие виды оборудования и комплексы (по системам управления, связи и другим стыковочным параметрам).
Переход к рынку должен носить организованный характер и предусматривать модернизацию предприятий для перехода на выпуск более качественной продукции с высокими потребительскими свойствами. Модернизация должна обеспечить повышение качества продукции, возможность применения эффективных методов и средств контроля качества продукции. Развитие производства для получения оборудования с новыми потребительскими свойствами должно идти по линии совершенствования, как продукции, так и способов ее изготовления. Разработка, освоение производства, замена на новые изделия в отечественном станкостроении в настоящее время происходит примерно в 2 раза медленнее, чем в передовых странах, что имеет большое значение в конкурентной борьбе на мировом рынке. Важнейшей задачей предприятий является сокращение цикла освоения новых изделий.
В условиях перехода к рыночным отношениям необходимо:
организовать работу по проведению маркетинговых исследований;
создать малые предприятия по производству компонентов, оборудования и других видов продукции на основе внедрения новых технологий;
создать центры испытаний и сертификации продукции, обеспечивающие объективную оценку соответствия выпускаемой продукции требованиям мирового рынка (10, с.108).
1.3 Проблемы экономических взаимоотношений в рамках СНГ
Вхождение Украины и других стран СНГ в рынок оказалось непредсказуемо длинным, мучительно трудным и непомерно дорогим для населения процессом. Элементы рынка проявляют себя, главным образом, в деятельности не производственной, а коммерческой. Нас волнует именно этот структурный сдвиг. Считаем, что развитие полноценных рыночных отношений невозможно без роста производства (прежде всего товарного) а он, в свою очередь невозможен без капитальных вложений, инвестиционной активности всех субъектов экономики.
В связи с распадом Союза и разрыва связей перед украинскими машиностроителями, обеспечивавшими в советское время более четверти союзного потребления продукции машиностроения, встала серьезная проблема сохранения рынков сбыта своей продукции и закупок материалов (комплектующих). К рыночной активности в рамках СНГ украинские предприятия подталкивает ухудшающаяся быстрыми темпами экономическая ситуация.
Необходимо восстанавливать нарушенную пропорцию между денежной массой и противостоящей ей массой товаров и услуг. В условиях глубокого спада промышленного и сельскохозяйственного производства реальное увеличение товарной массы недостижимо: напротив, она продолжает убывать, несмотря на возрастающий импорт потребительских товаров (кстати, очень низкого качества) коммерческими структурами. Поэтому главным объектом регулирования в настоящее время может быть только денежная масса (15, с.46).
В 1995-1999 годах в соответствии с рекомендациями МВФ в Украине проводились определенные мероприятия: был установлен предельный уровень дефицита бюджета к ВВП, ограничились бюджетные дотации и льготные кредиты промышленным предприятиям, задерживались выплаты зарплаты «бюджетникам». Но проблема ликвидации бюджетного дефицита осталась далека от разрешения. И неудивительно. Невозможно существенно увеличить доходы бюджета в условиях чрезмерных налогов, давящих на производство, сужающих базу налогообложения и заставляющих плательщиков скрывать свои доходы. Следовательно, нужно продолжить реформу по оптимизации налогов.
Говоря о проблемах и задачах экономической стабилизации в Украине, нельзя обойти весьма острый вопрос о ее задолженности России за поставку энергоносителей. Не стоит доказывать рациональность покупки энергоносителей в России. Но для этого необходимо устранить последние политические барьеры.
Реальный путь, ведущий к решению проблемы, заключается в том, чтобы открыть двери для встречных потоков товаров и капиталов. Чтобы регулярно импортировать нефть и газ из России и других стран СНГ важно направлять в эти страны встречный поток товаров, а выручка от их продажи может идти на финансирование импорта энергоносителей.
Украина располагает мощным экспортным потенциалом в СНГ. Речь, прежде всего о продукции машиностроительного комплекса, который создавался в расчете на потребность всего Союза. Однако в настоящее время данный потенциал практически не используется. Виной тому энергетический кризис и разрывы хозяйственных связей. А как следствие - нехватка комплектующих изделий, которые украинские предприятия в недавнем прошлом получали в основном из России (37, с.58).
Возникает своего рода порочный круг: нехватка энергоносителей и комплектующих ведет к остановке украинских предприятий, а, следовательно, невозможности оплачивать энергоносители и комплектующие. Разорвать этот порочный круг можно и нужно на новой, равновыгодной основе. Прежде всего, надо увеличить экспорт в Россию. Это требует ряда дополнительных мер. Нужно упростить таможенные барьеры, обеспечить нормальное прохождение платежей на базе конвертации национальных валют, т.е. заключить и углубить таможенный и платежный союз с Россией и другими странами СНГ. В значительной мере необходимо унифицировать хозяйственное законодательство (25, с.4).
Далее надо открыть взаимный доступ к капиталам, т.е. разрешить украинским предприятиям и частным лицам покупать в России землю и недвижимость для производственных нужд. Взаимное привлечение капиталов важно не только для погашения долгов. Привлечение капиталов будет способствовать восстановлению старых и формированию новых кооперационных связей, что не только позволит обеспечить получение комплектующих изделий, материалов и энергоносителей, но и послужит основой для зарождающихся совместных финансово-промышленных групп. В первую очередь в области новых технологий и наукоемких отраслях машиностроения, что благоприятно сказалось бы на выпуске оборудования для добычи и транспортировки нефти и газа, а в дальнейшем на ряде других отраслей машиностроения (29, с.105).
В результате кооперации некоторые украинские предприятия, например, станкостроительной и авиакосмической отраслей, смогут выйти на мировые рынки и зарабатывать столь необходимую стране твердую валюту. Безусловно, реализация таких перспектив требует продуманных решений и конструктивно обоснованных усилий.
С целью сближения со своими российскими потребителями ОАО «ОЗРСС» еще в 1992 году организовало сначала свое представительство в Москве, где традиционно сходятся информационные, финансовые и материальные потоки стран СНГ, а в 1995 году в Екатеринбурге. Выбор Екатеринбурга определяется местом Урала среди промышленных регионов России (25, с.34).
Россия традиционно является крупнейшим потребителем продукции одесского станкостроения. Главная цель функционирования наших представительств на емком российском рынке металлообрабатывающего оборудования - сбыт своей продукции, фирменный сервис на поставляемое оборудование, обеспечение запасными частями наших многочисленных старых потребителей и появившихся новых.
Девять лет работы российских представительств принесли экономический эффект.
Кроме указанных задач, оно еще решало ряд дополнительных: контроль прохождения платежей через банковскую систему; таможенное оформление; участие в выставочной деятельности и т.д.
Сегодня, несмотря на увеличивающиеся трудности (рост железнодорожных тарифов, таможенные формальности и др.), ОАО «ОЗРСС» стремится сохранить свои позиции и закрепиться на российском рынке. В противоположном случае его займут другие (17, с. 45).
ОАО «ОЗРСС» является традиционным изготовителем и поставщиком радиально-сверлильных станков. Потребителям хорошо известны следующие модели: 2А532 (максимальный диаметр сверления по стали - 32 мм), 2А554 (50 мм), 2А576 (80 мм),2А587 (100 мм). Параметрический ряд гаммы радиально-сверлильных выпускаемых ОАО «ОЗРСС» приведен в приложении В. Также на российском рынке уже появились: северокорейские радиально-сверлильные станки модели БОЛ20-40 на (50 мм); румынские ГР2-512 и ГР-516 (50 мм), ГР-412 (80 мм). Уже готовы к поставкам аналогичные станки из Чехии, Венгрии. Не стоят на месте и наши коллеги в России. Например, производить радиально-сверлильные станки решилось АО «Стерлитамакский завод имени Ленина» - модель 2С550 - (36 мм).
Конкуренция подстегивает ОАО «ОЗРСС» к дальнейшему совершенствованию своей продукции, заставляет держать «спортивную форму» (12 ,с 34-35).
2 ТЕХНИКО-ЭКОНОМИЧЕСКИЙ АНАЛИЗ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЙ МАШИНОСТРОЕНИЯ В ПЕРЕХОДНОЙ ЭКОНОМИКЕ
ОАО «ОЗРСС» - единственный в стране изготовитель средних радиально-сверлильных и тяжелых хонинговальных станков глубокого сверления; значителен удельный вес алмазно-расточных автоматов и полуавтоматов, специальных и специализированных сверлильных станков. Выпускаемая продукция отличается как по конструкции, так и по сфере потребления. «Радиалки» - универсальные станки для единичного и серийного производства; отдельно-расточные, высокопроизводительные станки для крупносерийного и массового производства.
ОАО «ОЗРСС» ставит перед собой следующие задачи:
сохраняя преемственность накопленных технических решений и далее производить высокоинтеллектуальные машины;
быстро реагируя на рыночный спрос, ставить на производство по документам заказчика любую машину;
расширять гамму выпускаемых станков в части их технических возможностей;
используя мировой опыт увеличивать потребительские свойства изготавливаемого оборудования;
используя возможности процесса приватизации и новых форм хозяйствования «лечить болезни» нынешней экономической ситуации;
осваивать выпуск новых для своего региона товаров для населения машиностроительного профиля на уровне мирового рынка.
Для этого необходимо:
провести модернизацию имеющегося на предприятии оборудования;
привести в соответствие с этими процессом квалификацию исполнителей;
реорганизовать структуру объединения и форму учета затрат на предприятии;
завершить сертификацию производимой продукции на соответствие западноевропейским стандартам качества;
расширять рынки сбыта своей продукции за счет кооперации с европейскими партнерами в использовании высококачественных импортных комплектующих.
Наиболее перспективные области для сотрудничества:
модернизация на основе импортных комплектующих и дополнительных технических возможностей хорошо освоенного радиально-сверлильного станка модели 2А554 (максимальный диаметр сверления 55 мм);
налаживание серийного выпуска радиально-сверлильного станка модели 2А532 (максимальный диаметр сверления 32 мм) и настольного токарно-фрезерного станка модели ОММ-001 (опытные образцы были представлены на международной выставке в Москве в июне 1993 года «МашиноЭКСПО-93»), освоение их потребителями;
улучшение характеристик и расширение возможностей электрогазосварочного комплекса «Эффект-600» (не требуется 220В, ацетилен и кислород).
При этом ОАО «ОЗРСС» может использовать:
введенные в 80-е годы производственные мощности;
квалифицированные кадры;
географическое положение;
накопленный опыт.
Не исключаются другие варианты и направления, не упомянутые в данной записке, для совместной работы с зарубежными партнерами. В условиях формирования новых экономических взаимоотношений ситуация характеризуется снижением серийности выпуска продукции, расширением конкуренции среди производителей. Это требует постоянного совершенствования конструкций, повышения технического уровня и качества продукции, структурной перестройки производства, расширения номенклатуры выпуска, сокращения сроков выполнения заказов, удовлетворения запросов конкретного потребителя, сокращения собственных затрат на производство. В этой связи необходимо совместно развивать инжиниринговые услуги, обеспечение комплексных поставок потребителям законченных технологий.
2.1 Выполнение производственной программы
В 1999 году общий план производства товарной продукции, в действующих ценах, определенный бизнес-планом выполнен на 35,1%. По сравнению с предыдущим годом объем товарной продукции в сопоставимых ценах составил 70,7% (смотри табл.2.1), в действующих ценах 72,5%. Объемы производства металлорежущих станков снизились по сравнению с предыдущим годом на 24,1%, в том числе по спецстанкам на 49,8%. Непрофильной продукции произведено в отчетном году на 58,5% меньше, чем в предыдущем.
Таблица 2.1 - Показатели выполнения производственной программы
|
Показатели в стоимостном выражении |
Ед. изм. |
1999 год |
1998 год, отчетный |
Темп роста, % |
||
|
План |
Факт |
% вып. |
||||
в том числе: - радиально-сверлильные - специальные |
Тыс. грн. |
8141 5773 2368 |
2747 2213 534 |
33,7 38,3 22,5 |
3619 2555 1064 |
75,9 86,6 50,2 |
|
2. Непрофильная продукция |
- |
1088 |
280 |
25,7 |
674 |
41,5 |
|
3. Товары народного потребления в действующих ценах |
- |
263 |
112 |
42,6 |
153 |
73,2 |
|
4. Прочая продукция |
- |
524 |
380 |
72,5 |
410 |
92,7 |
|
Товарная продукция - в действующих ценах - в сопоставимых ценах |
- |
10016 - |
3519 3508 |
35,1 - |
4856 4965 |
72,5 70,7 |
Бизнес-план по станкам металлорежущим выполнен только на 33,7%, в том числе по станкам специальным на 22,5%, а по непрофильной продукции на 25,7%. Таким образом, заводом недополучено по сравнению с планом 6,5 млн. товарной продукции, что привело к убыточности производства продукции.
В отчетном году изготовлено 56 штук радиально-сверлильных станков, что на 6 штук меньше, чем в предыдущем году и на 125 штук меньше, чем предусмотрено бизнес- планом. Из запланированных 22 специальных станков фактически изготовлено только 3 штуки, что еще на 1 штуку меньше, чем в предшествующем году.
Основными причинами невыполнения бизнес-плана и падения объемов производства является отсутствие обеспеченного финансированием спроса на продукцию завода, большие остатки готовой продукции на складах завода, а также отсутствие оборотных средств для своевременного приобретения материалов и комплектующих.
По тем же причинам сократилось производство непрофильной продукции, а большая часть произведенной осталась на складе. Так, например, из изготовленных в отчетном году 301 штуки рулевых гидравлических механизмов, отгружено было только 139 штук, из 4 изготовленных смесителей для кирпича модели ОСМ-2 не было продано ни одного, из 12 изготовленных шлифовально-полировальных головок ОВК4-25 было отгружено только 2 штуки.
Из запланированных 60 штук настольно-сверлильных станков модели ОВН-16 изготовлено только 5 штук (или 0,1 от объема производства прошлого года), т.к. нашло потребителей меньше половины станков этой модели, уже имевшихся на складе еще на 1 января отчетного года.
Из освоенной номенклатуры товаров народного потребления в отчетном году пользовалось спросом в основном только металлонапыление зубных протезов. Их производство составило 77,4% от производства всех ТНП, однако, по сравнению с предшествующим годом, заказы на них сократились на 21%. Другие изделия ТНП, произведенные в отчетном году, в основном, пополнили остатки готовой продукции на складе.
Так, например из произведенных 1030 штук замков модели 33М было отгружено лишь 556 штук, и остатки на складе этого изделия возросли за год до 803 штук. Из произведенных 900 штук петель дверных было отгружено лишь 10 штук. Из изготовленных 41тыс. штук кирпича, было продано только 37 тыс. штук, в то время как на складе, на начало года уже имелось 48,5 тыс. штук этих изделий. По другим изделиям, производство которых в отчетном году не осуществлялось, произошло небольшое сокращение остатков на складе.
2.2 Труд и заработная плата
В 1999г. происходило постепенное сокращение численности рабочих. В 1998 году численность составила 1266 чел. В 1999 году 1144 человек, из них 1110 работники основной деятельности, в том числе рабочие 705 человек, женщины 186 чел. В таблице 2.2 представлено использование фонда потребления по категориям работающих.
Таблица 2.2 - Использование фонда потребления по категориям работающих
|
Показатели |
Отчетные данные |
Темп роста, % |
|
|
1998 год |
1999 год |
||
в т. ч. материальная помощь |
1777,5 35,3 |
2214,3 58,8 |
125 166 |
|
2. Фонд оплаты труда (тыс.грн.), в т. ч. ППП из него рабочие непромышленная группа |
1742,2 1703,1 1230,9 74,4 |
2214,3 2157,6 1370 56,7 |
127 127 111 76 |
|
3. Среднемесячная зарплата (грн.) |
111,4 |
153 |
137 |
|
4. Состав фонда оплаты труда (тыс.грн.):
|
839,7 802,6 125,2 |
1260,1 812,5 141,7 |
150 101 105 |
2.3 Себестоимость товарной продукции
Затраты на производство за 1999 год составили 6089 тыс.грн., что превысило себестоимость товарного выпуска на 1585 тыс.грн., из них 1377 тыс.грн. направлено на увеличение незавершенного производства. В таблице 2.3 представлена расшифровка элементов затрат на производство в динамике с предыдущим годом.
Таблица 2.3 - Себестоимость товарной продукции 1999г.
|
Наименование показателей |
Номер строки |
1999г. отчет, тыс.грн. |
1998г. отчет, тыс.грн. |
Темп роста, % |
Отклон. (гр.3-гр.4), тыс.грн. |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Стоимость продукции, работ, услуг Всего |
010 |
3519 |
4856 |
72,5 |
-1337 |
|
Затрат на производство всего в том числе: - сырье, осн. и вспом. материалы - энергия - топливо - амортизация - затраты на оплату труда - отчисления на госстрах - прочие расходы |
011 012 013 014 015 016 017 018 |
6089 377 325 274 1463 2027 732 891 |
6148 1761 272 263 857 1640 591 764 |
99,0 21,4 119,5 104,2 170,7 123,6 123,6 116,6 |
-59 -1384 +53 +11 +606 +387 +141 +127 |
|
Полная себестоимость товарной продукции |
019 |
4504 |
4412 |
102,1 |
+92 |
|
Затраты на 1 грн. товарной продукции |
020 |
128,0 |
90,86 |
140,9 |
37,14 |
Как видно из таблицы, наиболее значительно, по сравнению с предшествующим годом, увеличились затраты на амортизацию в 1,7 раза, что связано с изменением ставок и методики исчисления амортизации с 01.12.98г., а также постепенное увеличение амортотчислений с 1 июля и с 1 октября 1998г.
Этот рост был бы большим, если бы заводом не была проведена с 1 июля отчетного года консервация значительной части основных фондов.
Таблица 2.4 - Общезаводские расходы
Общезаводские расходы |
По отчету в тыс. грн. |
Темп роста, % |
|
|
за 1999г. |
за 1998 г. |
||
|
1 |
2 |
3 |
4 |
|
1.Заработная плата аппарата управления предприятия с премиями из фонда зарплаты с отчислениями на соцстрах и в ф.з. 2.Командировки и перемещения 3.Содержание пожарной военизированной и сторожевой охраны 4.Канцелярские, типографские расходы 5.Почтово-телеграфные, телефонные расходы 6.Расходы на содержание легкового транспорта и служебные разъезды 7.Расходы на ремонт легкового транспорта 8.Содержание телефонной станции 9. Амортизация основных средств 10.Содержание зданий, сооружений общезаводского назначения 11.Содержание общезаводских лабораторий, опыты 12.Расходы по охране труда 13.Расходы по подготовке кадров 14.Пособия по нетрудоспособности, выплачиваемые на основании судебных решений 15.Ремонт зданий, сооружений, инвентаря общезаводского назначения 16.Отчисления в фонд Чернобыля 17.Проценты за краткосрочные ссуды и услуги банка 18.Отчисления в фонд строительства дорог 19.Фонд охраны труда 20.Фонд научно-исследовательских работ 21.Коммунальный налог 22.Прочие общехозяйственные нужды |
934,3 27,9 77,7 0,8 37,2 12,9 15,5 13,4 132,7 64,7 33,8 22,1 - 30,2 72,4 244,5 304,2 20,7 - 31,9 10,3 280,8 |
583,7 68,6 73,4 7,0 27,0 5,4 3,9 7,2 78,9 71,8 28,3 19,7 0,1 21,0 70,1 213,3 9,9 58,3 37,1 37,1 8,6 212,5 |
160,1 40,7 105,8 11,4 137,8 238,9 397,4 186,1 168,2 90,1 119,4 112,2 - 143,8 103,3 114,6 3072,7 35,5 - 86,0 119,8 132,1 |
|
Итого общезаводских расходов |
2368 |
1642,9 |
144,1 |
|
То же в % к затратам на производство |
38,89 |
26,72 |
145,5 |
|
1.Затраты на производство 2.Зарплата основных рабочих |
6089 190,0 |
6148,1 233,2 |
99,0 81,5 |
Затраты на оплату труда по сравнению с предыдущим годом, а соответственно и отчисления на соцстрах возросли в 1,24 раза в связи с повышением часовых тарифных ставок с 01.01.99 г. в среднем в 2,8 раза в соответствии с заключенным в 1998г. «Отраслевым тарифным соглашением». Рост затрат на энергоносители произошел в пределах темпов роста курса доллара США за этот период и цен на ГСМ в национальной валюте. Общезаводские расходы возросли по сравнению с предыдущим годом на 44,1% (таблица 2.4).
В общезаводских расходах наибольший удельный вес 39,5% занимают расходы по содержанию аппарата управления и прочего общезаводского персонала. По сравнению с предыдущим годом эти расходы возросли в 1,6 раза. Возросли в 30,7 раза расходы по оплате процентов за краткосрочный кредит и достигают 12,8% от всех общезаводских расходов. Отчисления в 4-е внебюджетных фонда составили 12,9% всех общезаводских расходов.
2.4 Сбыт готовой продукции и маркетинг
В течение 1999 года отдел сбыта работал напряженно и обеспечил отгруз готовой продукции потребителям по прямым связям. Вся продукция отгружалась потребителям только по предоплате и бартеру. Всего в 1999 году было отгружено 110 радиально-сверлильных и 27 настольно-сверлильных станков. Из них в дальнее зарубежье было отгружено 73 станка, в страны СНГ 10 станков.
Отделом сбыта была проведена большая работа по получению лицензий и оформлению таможенных документов на отгружаемые станки. Из общего числа отгруженных станков на предприятия Украины было отгружено 65 станков, из них:
2А532 - 5 станков;
ОС2567 - 1 станок;
ОВН-16 - 25 станков;
ОВП-16 - 2 станка;
2А576 - 1 станок;
ОВВС-32 - 3 станка.
Товаров народного потребления отгружено на сумму 30890 грн., запчастей к станкам отгружено на сумму 8685 грн.
Приоритетными задачами маркетинга в 1999 году были:
отработка запросов, оформление и контроль исполнения контрактов по экспорту серийной продукции и спецстанков;
организация перевозок экспортируемой продукции в дальнее зарубежье морским и автомобильным транспортом;
организация продвижения товаров на внутреннем и внешнем рынках.
Отработаны оптимальные варианты отгрузки станков в ряд стран автомобильным транспортом вместо отправки морем в контейнерах. Всего заключено контрактов на поставку станков в дальнее зарубежье на 38 станков в Италию, 4 станка в Испанию, 9 станков в Норвегию, 6 станков в Турцию, 12 станков в ЮАР, 1 станок в Иран, 1 станок в Колумбию. Исследования рынка практически не проводилось из-за отсутствия финансирования.
В 1999 году организовано экспонирование продукции ОАО «ОЗРСС» на международной ярмарке-выставке в Германии «Гонновер-Мессе-1999». Товары народного потребления представлялись на выставках-ярмарках в Одессе.
В течении 1999 года маркетинговая работа усложнялась отсутствием бесперебойной работы телефонной, телексной и телетайпной связи, неудовлетворительной работы множительной техники из-за отсутствия финансирования, что приводило к частым нареканиям со стороны клиентов на невозможность связаться со службами завода и на качество рекламной продукции.
2.5 Выполнение плана развития науки и техники
В 1999г. на заводе проводились работы по освоению следующих новых изделий:
изготовлена установочная партия гидроусилителей рулевого управления на зерноуборочные комбайны г. Херсон. ГРМ 24080.
изготовлена установочная серия шлифовально-полировальных головок ОВК - 25.
разработана конструкторская документация на 6-ти лаповую шлифовально-полировальную головку ОВК - 27.
Качество выпускаемой продукции.
В течение 1999 года работа предприятия по обеспечению качества выпускаемой продукции проводилась по следующим направлениям:
входной контроль комплектующих изделий и деталей, изготовленных по кооперации, работа с поставщиками по вопросам качества;
обеспечение соблюдения технологических процессов и выполнения требований ТД;
пооперационный контроль деталей, узлов, приемо-сдаточные испытания готовой продукции;
соблюдение гарантийных обязательств.
В связи со структурной перестройкой предприятия, сократилось количество транспортных перевозок деталей между технологическими операциями, что уменьшило число дефектов, сокращения количества цехов и участков, участвующих в изготовлении отдельных деталей и узлов, привело к повышению ответственности исполнителей и более оперативному решению возникающих проблем.
В результате проводимой работы в течение 1999 года рекламаций, штрафных санкций к предприятию предъявлено не было.
По результатам работы за 1999 год реализация товарной продукции составила 3189000 грн.
В общем объеме реализации бартерных операций произведено около 30%. Поступило на расчетный счет в 1999 году денежных средств 1835825 грн.
Финансовое положение в 1999 году оставалось нестабильным. Низкая покупательская способность потребителей нашей продукции не обеспечивает устойчивых финансовых результатов предприятия. В 1999 году начислено всех налогов в бюджет и целевые фонды 1136000 грн., погашено 491000 грн. Задолженность по налогам в бюджет и целевые фонды за 1999 г. составляет 645000 грн.
За несвоевременную уплату налогов начислено пени 248000 грн.
Основными источниками поступлений денежных средств является выручка от реализации продукции и продажа валютных поступлений. Поступившие средства направлены в основном на выплату заработной платы и закупку комплектующих, плата за энергоносители, погашение налогов в бюджет. Большая часть из поступлений получена от реализации радиально-сверлильных станков. Реализовано несколько портальных станков. В основном эта продукция отгружалась за пределы Украины. На Украине осуществлялись в большей мере бартерные операции.
В 1999 году несвоевременно производили оплату предприятия-пользователи за теплоэнергию, электроэнергию, аренду.
Продукция основной деятельности отгружается только после получения предварительной оплаты.
В результате проведенного анализа заводской отчетности документации за два года, пришли к следующему заключению:
имеется незначительные изменения прибыли (строка 490). Слабый рост уставного капитала и основных фондов (строка 070), не отмечается роста оборотных средств;
сравнительно малая величина остатков на расчетном счете предприятия, отсутствует процесс индексации остатков средств на счете;
обращает внимание большая дебиторская задолженность («Активы», «другие дебиторы»), а также не уменьшается значение суммы по пункту «товар отгруженный, но срок оплаты не наступил». Значительные запасы готовой продукции по пункту «производственные запасы»;
практически сведены «на нет» процессы обновления ОПФ и повышения квалификации ППП;
отсутствует обоснованная в условиях продолжающейся депрессии в экономике маркетинговая стратегия.
2.6 Расчет и анализ экономических показателей финансово-хозяйственной деятельности ОАО «ОЗРСС»
2.6.1 Предварительная оценка финансового состояния предприятия
Предварительная оценка финансового положения предприятия осуществляется на основании данных «Отчета о финансовых результатах и их использовании» (форма №2), а также «Баланса предприятия» (форма №1), смотри приложение Г, Д. [32 ]
На данной стадии анализа формируется первоначальное представление о деятельности предприятия, выявляются изменения в составе имущества предприятия и их источниках, устанавливаются взаимосвязи между показателями.
Для удобства проведения такого анализа целесообразно использовать так называемый уплотненный аналитический баланс-нетто, формирующийся путем сложения однородных по своему составу элементов балансовых статей в необходимых аналитических разрезах (недвижимое имущество, текущие активы и т. д.), как это показано в таблице 2.5.
На основе данных, приведённых в уплотнённом аналитическом балансе-нетто можно сделать выводы:
за отчётный период времени активы предприятия возросли на 64713 тыс.грн., увеличение произошло за счёт увеличения оборотных средств на 83803 тыс.грн., в недвижимости произошло снижение на - 19090 тыс.грн., т.е. в текущие активы вложена значительная часть средств по отношению к недвижимости.
в структуре совокупных активов преобладают текущие активы, которые составляют более 61% от общей суммы активов предприятия на начало 2000г., наблюдается тенденция к увеличению на 50,72% за отчётный период.
в составе текущих активов, при общем их росте, наблюдается тенденция роста дебиторской задолженности на 52,79% за отчётный период. Эта тенденция отрицательно сказывается на финансовом состоянии предприятия и усиливает его неустойчивость.
за отчётный период времени наметилась тенденция к сокращению производственных запасов предприятия, которое составило 0,15%. Это хорошая тенденция, т.к. снижение производственных запасов позволяет предприятию уменьшить расходы на хранение, что положительно отразится на себестоимости продукции.
Таблица 2.5 - Уплотнённый аналитический баланс-нетто
|
Показатели |
На начало года, тыс. д.е. |
В % к валюте баланса |
На конец года, тыс. д.е. |
В % к валюте баланса |
Отклонение (гр.5-гр.3) |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
АКТИВ |
|||||
|
Недвижимое имущество |
77852 |
89,43 |
58762 |
38,71 |
-50,72 |
|
Текущие активы, всего |
9197 |
10,56 |
93000 |
61,28 |
50,72 |
|
В том числе: |
|||||
|
- производственные запасы |
722 |
0,82 |
1018 |
0,67 |
-0,15 |
|
- готовая продукция |
2907 |
3,33 |
4158 |
2,73 |
-0,6 |
|
- денежные средства и кратко-срочные фин/вложения |
99 |
0,11 |
75 |
0,04 |
-0,07 |
|
- дебиторская задолженность |
1028 |
1,18 |
81920 |
53,97 |
52,79 |
|
ПАССИВ |
|||||
|
Источники собственных средств |
82464 |
94,73 |
144588 |
95,27 |
0,54 |
|
Заемные средства, всего |
4585 |
5,26 |
7174 |
4,72 |
-0,54 |
|
в том числе: |
|||||
|
- краткосрочные ссуды банков |
- |
- |
585 |
0,38 |
0,38 |
|
- долгосрочные ссуды банков |
50 |
0,05 |
- |
- |
-0,05 |
|
- расчёты с кредиторами |
4510 |
5,18 |
6572 |
4,33 |
-0,85 |
пассивная часть характеризуется преобладанием удельного веса источников собственных средств (95,27% от общей суммы пассивной части баланса), их доля в общем объёме увеличилась на 0,54% за отчетный период.
структура заёмных средств за отчётный период претерпела некоторые изменения. Так доля кредиторской задолженности в общем объёме снизилась на 0,85%. Как положительный момент в использовании заемных средств, можно отметить, не использование долгосрочных кредитов на конец отчетного периода, так как процент платы за долгосрочный кредит намного выше, чем у краткосрочного кредита.
Расчет показателей ликвидности
Одним из важнейших критериев финансового положения предприятия является оценка его платежеспособности, под которой принято понимать способность предприятия рассчитываться по своим долгосрочным обязательствам. [38]
Способность предприятия платить по своим краткосрочным обязательствам называется ликвидностью. Иначе говоря, предприятие считается ликвидным, если оно в состоянии выполнить свои краткосрочные обязательства, реализуя текущие активы.
Исходя из сказанного, в практике аналитической работы используют целую систему показателей ликвидности. Рассмотрим важнейшие из них. В Приложении Е произведен расчет экономических показателей с помощью программного обеспечения.
Коэффициент абсолютной ликвидности (коэффициент срочности) исчисляется как отношение денежных средств и быстрореализуемых ценных бумаг (III раздел актива) к краткосрочным обязательствам. Краткосрочные обязательства предприятия, представленные суммой наиболее срочных обязательств и краткосрочных пассивов, включают: кредиторскую задолженность; ссуды не погашенные в срок; краткосрочные кредиты и заемные средства.
Коэффициент абсолютной ликвидности показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время. Нормальное ограничение этого коэффициента следующее: Кал і 0,2 – 0,5.
По данным нашего баланса соотношение денежных средств и краткосрочных обязательств составляет 0,02 на начало года и 0,01 на конец года. Это говорит о том, что имеющихся денежных средств и ценных бумаг недостаточно для покрытия текущих обязательств предприятия, т.е. предприятие не сможет погасить свою краткосрочную задолженность за счёт быстрореализуемых активов.
Предварительно можно сказать, что предприятие находится в неустойчивом финансовом состоянии.
Уточнённый коэффициент ликвидности определяется как отношение денежных средств, ценных бумаг и дебиторской задолженности (III раздел актива) к краткосрочным обязательствам. Этот показатель характеризует, какая часть текущих обязательств может быть погашена не только за счет наличности, но и за счет ожидаемых поступлений за отгруженную продукцию, выполненные работы или оказанные услуги. Нормативное ограничение для уточнённого коэффициента ликвидности Ккл і 0,6 – 0,9.
Для данного предприятия это соотношение составило на начало года 0,24 и на конец года 11,42. Если на начало отчётного периода этот коэффициент был ниже нормы, то на конец отчётного периода он превысил нормативное значение. Что является настораживающим признаком. Кроме того, следует особо отметить увеличение дебиторской задолженности на конец отчетного периода. Что ставит под угрозу финансовую стабильность предприятия. Это опасная тенденция, которая указывает на то, что платежеспособность предприятия с учётом дебиторской задолженности является явно недостаточной.
 Общий
коэффициент
ликвидности
(коэффициент
покрытия)
представляет
собой отношение
всех текущих
активов (итог
II раздeла + итог
III раздела актива)
к краткосрочным
обязательствам
(итог III раздела
пассива). Он
позволяет
установить,
в какой кратности
текущие активы
покрывают
краткосрочные
обязательства.
В общем случае
нормальными
считаются
значения этого
показателя,
находящиеся
в пределах
Кол
= 2 - 3.
Следует иметь в виду, что если отношение текущих активов к краткосрочным обязательствам ниже, чем 1, то можно говорить о высоком финансовом риске, связанном с тем, что предприятие не в состоянии оплатить свои счета.
Значение от 1 до 2 предполагает равенство текущих активов и краткосрочных обязательств. Принимая во внимание различную степень ликвидности активов, можно с уверенностью предположить, что не все активы будут реализованы в срочном порядке, а, следовательно, и в данной ситуации возникает угроза финансовой стабильности предприятия.
Если же значение коэффициента покрытия находится в пределах от 2 до 3, то можно сделать вывод о том, что предприятие располагает значительным объемом свободных ресурсов, формируемых за счет собственных источников.
Для данного предприятия значение коэффициента покрытия на начало отчетного периода составляет 2,02, на конец отчетного периода 12,96, т.е произошло значительное увеличение.
Это говорит о том, что предприятие распологает достаточным объемом средств для погашения текущих обязательств. С позиции кредиторов, инвесторов формирование для данного предприятия оборотных средств является наиболее предпочтительным.
Другим показателем, характеризующим ликвидность предприятия, является оборотный капитал, который определяется как разность текущих расходов и краткосрочных обязательств. Иными словами, предприятие имеет оборотный капитал до тех пор, пока текущие активы превышают краткосрочные обязательства (или в целом до тех пор, пока оно ликвидно).
Для рассматриваемого предприятия величина оборотного капитала составляет на начало года 4662 тыс.грн., на конец года 85862 тыс.грн.,т.е произошло значительное увеличение оборотного капитала.
В этой связи полезно определить, какая часть собственных источников средств вложена в наиболее мобильные активы. Для этого рассчитывается так называемый коэффициент маневренности, как отношение величины оборотного капитала к сумме источников собственных средств.
В нашем примере коэффициент маневренности составляет 0,05 в начале года и 0,59 в конце. Высокие значения коэффициента маневренности положительно характеризуют финансовое состояние, однако каких-либо устоявшихся в практике нормальных значений не существует. Иногда в специальной литературе в качестве оптимальной величины коэффициента рекомендуется 0,5.
Таблица 2.6 - Рассчитанные показатели ликвидности
| № |
Показатель |
Расчетная формула |
Значение |
|
|
на начало года |
на конец года |
|||
|
1. |
Коэффициент абсолютной ликвидности |
|
0,02 |
0,01 |
|
2. |
Уточненный коэффициент ликвидности |
|
0,24 |
11,42 |
|
3. |
Общий коэффициент ликвидности |
|
2,02 |
12,96 |
|
4. |
Оборотный капитал, тыс.грн. |
|
4662 |
85826 |
|
5. |
Коэффициент маневренности |
|
0,05 |
0,59 |
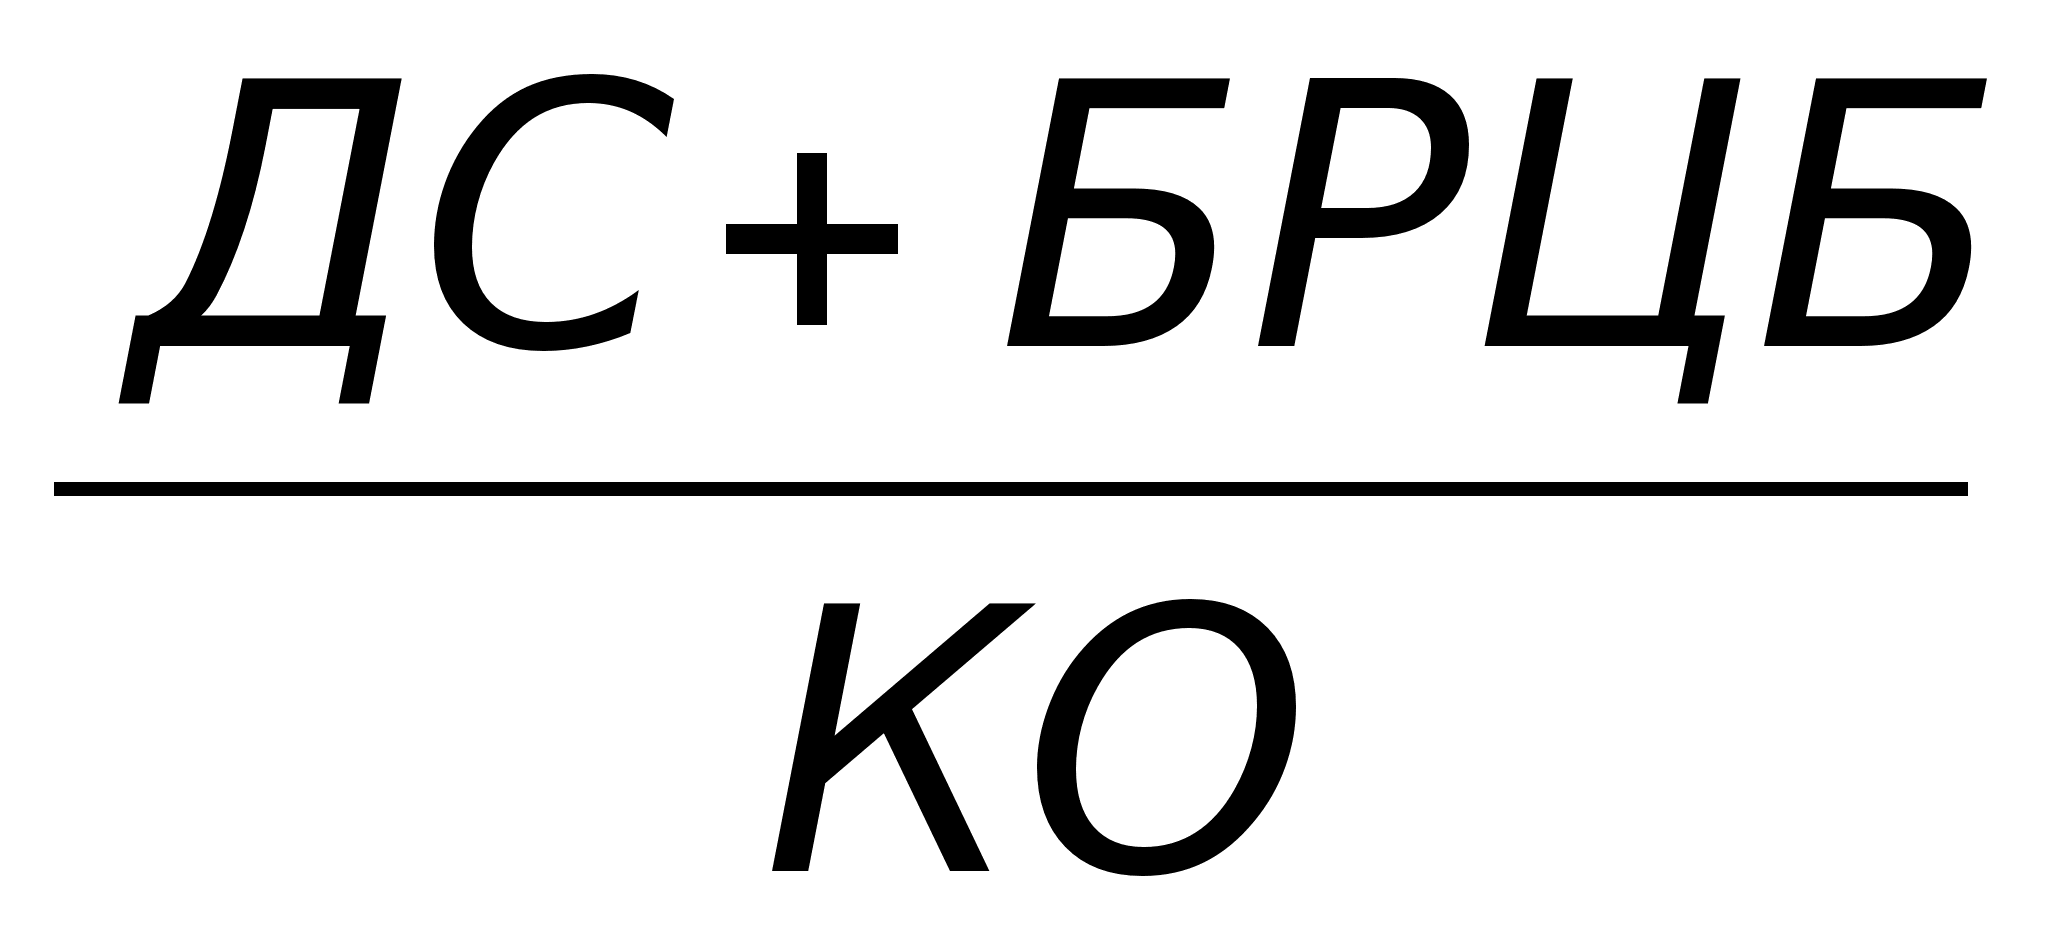
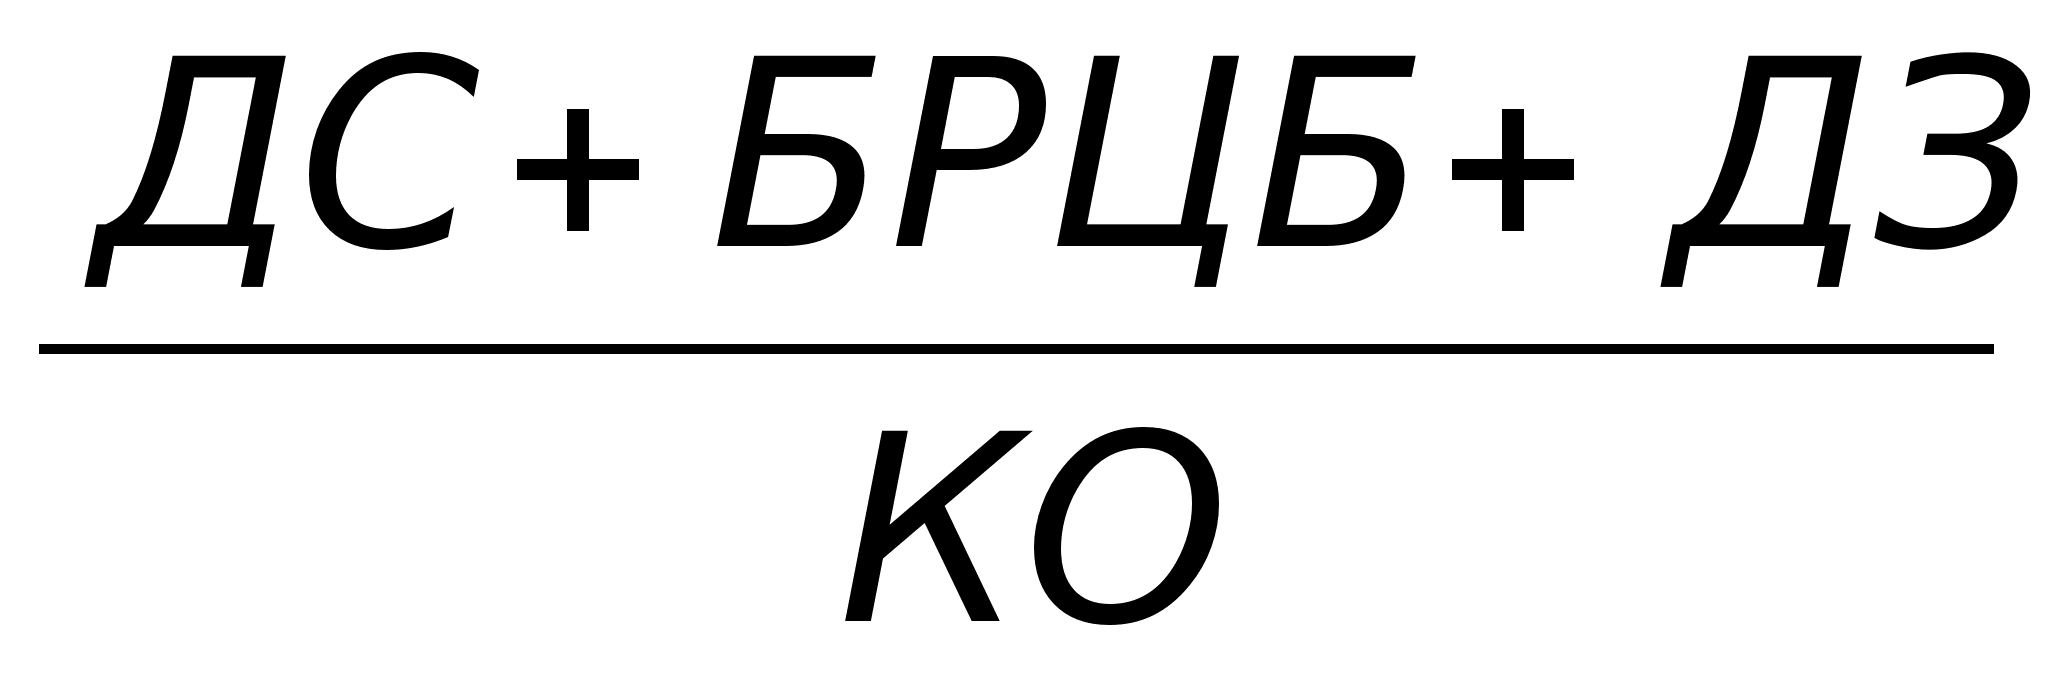
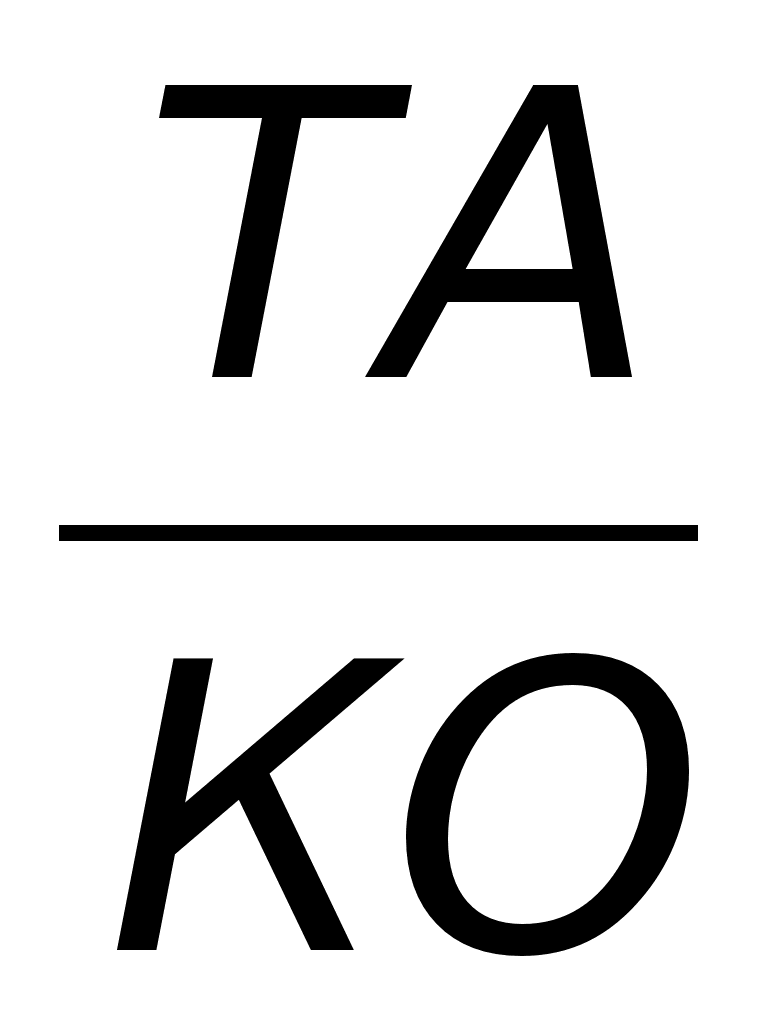
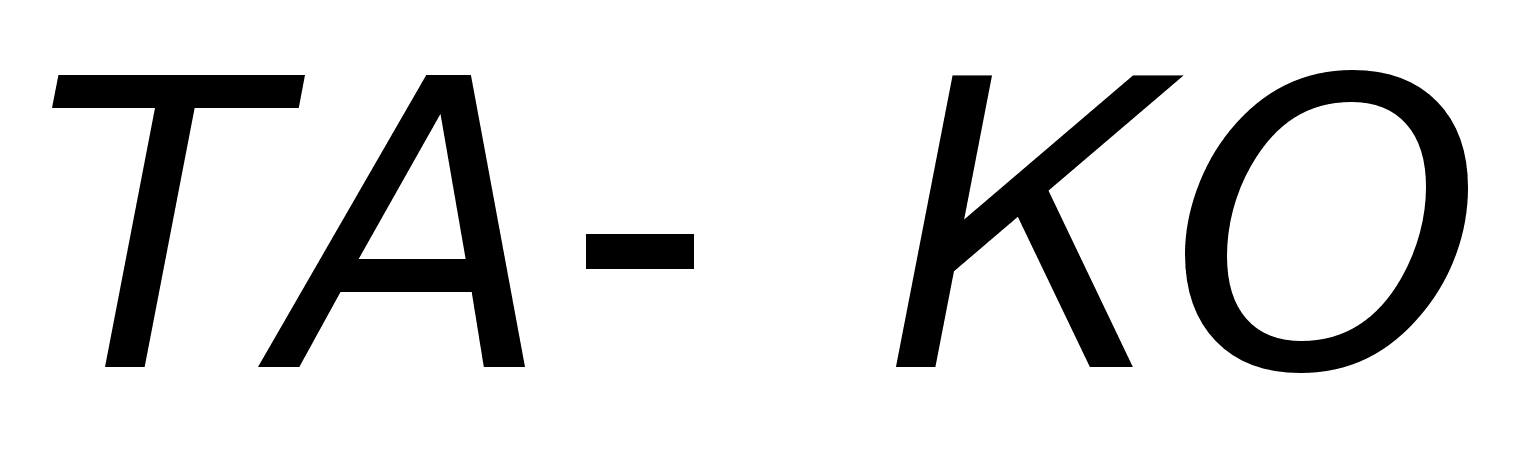
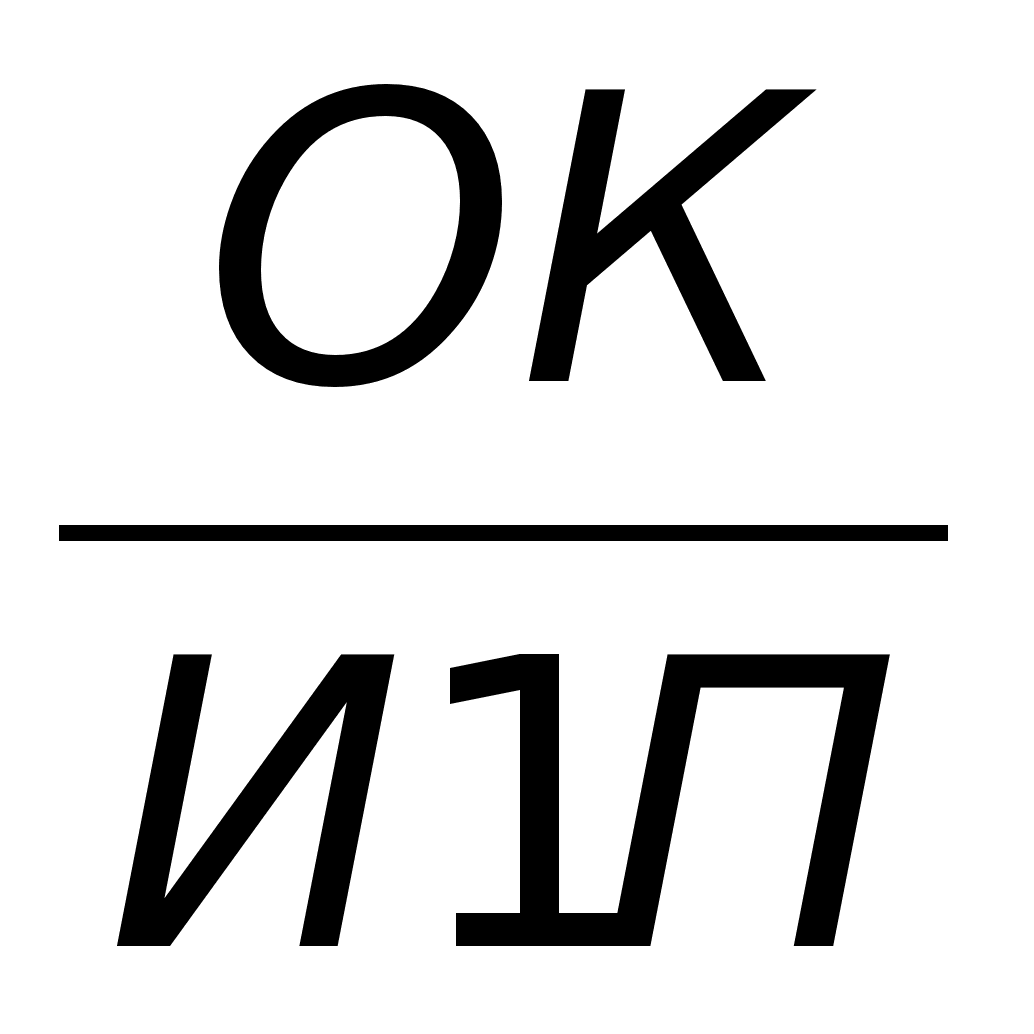
2.6.3 Анализ структуры источников средств и их использование
Внутренний анализ структуры источников имущества связан с оценкой альтернативных вариантов финансирования деятельности предприятия. При этом основными критериями выбора являются условия привлечения заемных средств, их «цена», степень риска, возможные направления использования и т. д.
В общем случае вне зависимости от организационно-правовых видов и форм собственности источниками формирования имущества любого предприятия являются собственные и заемные средства.
Важным вопросом в анализе структуры источников средств является оценка рациональности соотношения собственных и заемных средств.
Привлечение заемных средств позволяет предприятию оплатить срочные обязательства, а также является способом расширения своей деятельности.
Коэффициент независимости характеризует долю собственных средств предприятия вложенных в общую стоимость имущества предприятия. На начало он составляет 0,947, на конец 0,952, т.е. величина собственных средств на начало отчетного периода