Управление сбытом машиностроительного предприятия на основе создания региональных представительств
Аппарат применяется в быту, сельском хозяйстве и промышленности с целью получения общего оздоровительного эффекта, а также для очистки воздуха от пыли и микроорганизмов.
Технические характеристики:
Импульсный ионный ток - 23мкА + 30 %.
Напряжение на излучателе (пиковое значение) - 30кВ + 15%.
Энергия разряда при замыкании электрода на землю - не более 350мДж.
Максимальная площадь для аэронизации аппаратом - 20м2.
Средний срок службы аппарата до списания - не менее 5 лет.
Габаритные размеры: преобразователя - 170х250х70 мм; ионизирующего электрода - диаметр 850 мм, высота 20мм.
Масса в упаковке: не более 2 кг.
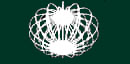 Аппарат
аэроионопрофилактики
«Элион-132Ш»
(модель ШАР)
представляет
собой современную
технически
усовершенствованную
электроэффлювиальную
Люстру Чижевского
в настенном
исполнении.
Аппарат предназначен
для обогащения
воздуха жилых
и нежилых помещений
легкими аэроионами
отрицательного
знака. Похожая
на китайский
фонарик, она
рассчитана
на жилые комнаты
среднего размера.
Аппарат применяется в быту, сельском хозяйстве и промышленности с целью получения общего оздоровительного эффекта, а также для очистки воздуха от пыли и микроорганизмов.
Технические характеристики:
Импульсный ионный ток - 23мкА + 30 %.
Напряжение на излучателе (пиковое значение) - 30кВ + 15%.
Энергия разряда при замыкании электрода на землю - не более 350мДж.
Максимальная площадь для аэронизации аппаратом - 20м2.
Средний срок службы аппарата до списания - не менее 5 лет.
Габаритные размеры: преобразователя - 170х250х70 мм; ионизирующего электрода - диаметр 400 мм, высота 20 мм.
Масса в упаковке: не более 3 кг.
А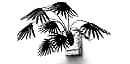 ппарат
аэроионопрофилактики
«Элион-132С»
(модель БРА)
представляет
собой современную
технически
усовершенствованную
электроэффлювиальную
Люстру Чижевского
в настенном
исполнении.
Аппарат предназначен
для обогащения
воздуха жилых
и нежилых помещений
легкими аэроионами
отрицательного
знака.
Аппарат применяется в быту, сельском хозяйстве и промышленности с целью получения общего оздоровительного эффекта, а также для очистки воздуха от пыли и микроорганизмов.
Технические характеристики:
Импульсный ионный ток - 23 мкА + 30 %.
Напряжение на излучателе (пиковое значение) - 30кВ + 15%.
Энергия разряда при замыкании электрода на землю - не более 350мДж.
Максимальная площадь для аэронизации аппаратом - 10м2.
Средний срок службы аппарата до списания - не менее 5 лет.
Габаритные размеры: преобразователя - 170х250х70 мм; ионизирующего электрода - 750мм.
Масса в упаковке: не более 2,5 кг.
А ппарат
аэроионопрофилактики
«Элион-132С»
(модель ГЛОБУС)
представляет
собой современную
технически
усовершенствованную
электроэффлювиальную
Люстру Чижевского
в настенном
исполнении.
Аппарат предназначен
для обогащения
воздуха жилых
и нежилых помещений
легкими аэроионами
отрицательного
знака.
Аппарат применяется в быту, сельском хозяйстве и промышленности с целью получения общего оздоровительного эффекта, а также для очистки воздуха от пыли и микроорганизмов.
Технические характеристики:
Импульсный ионный ток - 7,5 мкА + 30 %.
Напряжение на излучателе (пиковое значение) - 18кВ + 15%.
Энергия разряда при замыкании электрода на землю - не более 350мДж.
Максимальная площадь для аэронизации аппаратом - 12м2.
Средний срок службы аппарата до списания - не менее 5 лет.
Габаритные размеры: преобразователя - 350х300х300 мм; ионизирующего электрода - 750 мм.
Масса в упаковке: не более 1,6 кг.
Аппарат аэроионопрофилактики (Люстра Чижевского) предназначен для эксплуатации в следующих условиях.
Климатические условия:
температура воздуха от +10 до +35°С;
относительная влажность воздуха при температуре +25°С от 30 до 80%.
Рабочий режим:
Время установления рабочего режима аппарата - не более 60 сек.
Время непрерывной работы - не более 10 час.
Перерыв в работе между двумя последовательными включениями - не менее 1 часа.
Наработка на отказ - не менее 4500 час.
Критерием отказа является несоответствие аппарата техническим данным.
Средний срок службы аппарата до списания - не менее 5 лет.
Требования электробезопасности:
Аппарат работает от сети переменного тока (50±0,5)Гц с заземленной нейтралью и напряжением (220±22) В.
Мощность, потребляемая аппаратом от сети, - не более 15 Вт.
По защите от поражения электрическим током аппарат выполнен по II классу, ГОСТ РМЭК 335-1-94.
При эксплуатации аппарата убедитесь, что в помещении, в котором должен эксплуатироваться аппарат, имеется сеть 220В, 50Гц с заземленной нейтралью.
Не включать аппарат в сеть с изолированной нейтралью. Не использовать разделительные трансформаторы (220/220; 127/220) для питания аппарата.
Проверку заземления нейтрали можно проводить с помощью индикаторной отвертки с неоновой лампочкой (например, ИН-91) - в одном из гнезд сетевой розетки индикатор не должен светиться. Информацию о заземленной или изолированной нейтрали электрической сети Вашего дома можно также получить у электрика РЭУ.
Меры безопасности:
не устанавливать аппарат на металлической мебели, подставках и т.п.;
не размещать аппарат на расстоянии менее 0,5 метра от каких-либо окружающих предметов (шкафов, труб и т.д.);
острия ионизирующего электрода должны располагаться на расстоянии не менее 0,35м от стен;
не рекомендуется устанавливать аппарат на расстоянии менее 2,5 метра от электронных приборов (телевизоров, компьютеров и т.п.);
не рекомендуется находиться на расстоянии менее 1,0 метра от работающего аппарата.
Для данного помещения площадью 72м2 необходимы 4 аппарата аэроионопрофилактики (Люстра Чижевского) «Элион-132Ш» (модель ШАР).
4.4 Расчет экономической эффективности от осуществления мероприятий по улучшению условий и охраны труда
Определение годового экономического эффекта:
Эг = Р – З и Эг = Р - (С+ ЕнК),
где: Р - полученный экономический результат, у.д.е.;
З - приведенные к годовой соразмерности текущие капитальные затраты на мероприятия по улучшению условий труда, у.д.е./год;
С - годовые эксплуатационные расходы на мероприятия по улучшению условий труда, у.д.е.;
К - капитальные вложения в мероприятия, направленные на улучшение условий труда, у.д.е.
З= (1150 + 0,08 11500)= 2070 у.д.е.
Эг = 15000 - 2070 = 12930 у.д.е.
Определение экономической эффективности затрат на мероприятия:
Эо =Р/З = 15000/2070 = 7,2,
Определение срока окупаемости капитальных вложений:
Т = К/(Р - С)= 11500/(15000 - 1150)= 0,8 мес.,
Коэффициент экономической эффективности капитальных вложений:
Эк = (Р - С)/К = (15000 - 150)/115000 = 1,2,
Эк > Ен
1,2 > 0,08
Вывод: капитальные вложения эффективны. [42]
Уважаемые члены государственной экзаменационной комиссии!
Вашему вниманию представляется дипломная работа на тему: «Управление сбытом машиностроительного предприятия на основе создания региональных представительств».
Анализ состояния экономики Украины в контексте экономического положения, сложившегося на территориальном пространстве почти всех государств бывшего Советского Союза, а также ряда стран Центральной и Восточной Европы, свидетельствует о возобладании в них отрицательных тенденций и связанных с ними обострившимися валютно-финансовым и общеэкономическим кризисами. Они имеют под собой не только глубокие исторические корни, оставленные планово-административной экономикой, но и грубые просчеты и ошибки, допущенные в ходе рыночных реформ.
Объектом дипломной работы является предприятие машиностроения (станкостроения) и его региональные представительства (конкретно Открытое акционерное общество «Одесский завод расточно-сверлильных станков»). Предметом дипломной работы есть исследование процесса сбыта машиностроительного предприятия на основе создания региональных представительств.
В дипломной работе были поставлены и решены следующие задачи:
проанализирована экономическая ситуация в экономике Украины, странах СНГ, в отечественном станкостроении;
проведен технико-экономический анализ конкретного отечественного предприятия машиностроения (станкостроения);
обосновано сохранение его рынков сбыта путем создания региональных представительств;
предложены организационно-экономические инструменты управления сбытом машиностроительного (станкостроительного) предприятия в переходной экономике.
В 1 разделе «Экономическая ситуация в Украине, СНГ и станкостроительной отрасли» дипломной работы, приведен анализ современного состояния экономики Украины, социально-экономического положения Одесской области в 1997-1999г.г., определены тенденции развития отечественного станкостроения до 2010г., как главной инвестиционной составляющей промышленного производства. Проведен анализ негативных тенденций в экономических взаимоотношениях между странами СНГ.
В разделе 2 «Технико-экономический анализ положения предприятия машиностроения в переходной экономике» дипломной работы, проведен анализ баланса ОАО «ОЗРСС» за 1999г., расчеты и обоснования его технико-экономических показателей, выявлены негативные моменты в его рыночном положении, предложены меры по улучшению его позиций. Дано обоснование выхода украинского машиностроительного (станкостроительного) предприятия на международный рынок металлорежущего оборудования. Приведена характеристика региональных представительств, созданных ОАО «ОЗРСС».
В разделе 3 «Организационно-экономические инструменты управления сбытом машиностроительного предприятия в переходной экономике» дипломной работы дано обоснование формирования стратегии машиностроительного предприятия на рынке техники. Предложен ситуационный анализ для ОАО «ОЗРСС» в виде SWOT-матрицы; представлена информационная модель для выхода на старый рынок с новой моделью станка и рыночно-функциональной организации службы маркетинга, адаптированной к экономике переходного периода, характерной для стран СНГ. Дан расчет региональной цены станка модели 2А532-1, что предопределило успех его продажи на рынке России. Дано обоснование перевода российского представительства ОАО «ОЗРСС» в юридически самостоятельную фирму в виде бизнес-плана. В заключение экономической части диплома приведен расчет экономической эффективности функционирования зарубежного представительства украинского машиностроительного предприятия.
В разделе 4 разработаны мероприятия по снижению факторов отрицательно воздействующих на персонал регионального представительства, произведен расчет экономической эффективности от осуществления мероприятий по улучшению условий труда.
В результате проведенного дипломного проектирования были сделаны следующие выводы:
1. Экономика Украины находится на стадии выхода из кризисного состояния.
2. Анализ отчетной документации конкретного станкостроительного предприятия показывает плачевное состояние его финансово-хозяйственной деятельности. Основными причинами этого являются: депрессивное состояние национальной экономики и слабый менеджмент на предприятии.
Анализ годового отчета ОАО «ОЗРСС» показал:
а) имеется незначительные изменения прибыли. Слабый рост уставного капитала и основных фондов, не отмечается роста оборотных средств,
б) сравнительно малая величина остатков на расчетном счету предприятия, отсутствует процесс индексации остатков средств на счете,
в) обращает внимание большая дебиторская задолженность («Активы», «другие дебиторы»), а также не уменьшается значение суммы по пункту «товар отгруженный, но срок оплаты не настал». Значительные запасы готовой продукции по пункту «производственные запасы»,
г) практически сведены «на нет» процессы обновления ОПФ и повышения квалификации ППП,
д) отсутствует обоснованная в условиях продолжающейся депрессии в экономике маркетинговая стратегия.
Расчет вспомогательных показателей финансово-хозяйственной деятельности этого предприятия (коэффициентов ликвидности и платежеспособности и т.д.) показал ухудшение его платежеспособности на конец 1999г., главной причиной которого является отгрузка большой партии станков потребителям в дальнем зарубежье (на консигнацию) без предоплаты.
Одним из самых реальных и действенных направлений по улучшению положения машиностроительного предприятия в переходной экономике с нарушенными торгово-хозяйственными связями является укрепление маркетинговой службы на основе разработанной маркетинговой стратегии. На примере рассматриваемого дипломантом предприятия ОАО «ОЗРСС» - это выразилось в создании российских представительств в городах Москве и Екатеринбурге, положительный опыт функционирования на рынке МОО СНГ доказан на практике, освещен в публикациях и подтвержден расчетами дипломанта в данном дипломном проекте Эффективность такого представительства в 3 раза превышает, если бы эти (аналогичные) функции выполняла бы посредническая фирма.
Обобщая опыт ОАО «ОЗРСС» по созданию и функционированию российских представительств на рынке СНГ дипломантом предложены: типовая схема процесса планирования международной деятельности фирмы; схема рыночно-функциональной организации службы маркетинга машиностроительного предприятия, учитывающая особенности переходной экономики в Украине; предложена информационная модель службы маркетинга в зависимости от типа рынка и вида продукции; обоснован - бизнес план по переводу российского представительства украинского предприятия в акционерное общество закрытого типа с целью оперативности принятия решений на рынке и адаптивности с быстро изменяющимися условиями.
Приведенный расчет региональной цены популярного у российских потребителей станка модели 2А532-1 показывает обоснованность финансовой самостоятельности зарубежного представительства украинского машиностроительного предприятия в виде юридически самостоятельного со 100% украинским капиталом.
Дипломантом дано обоснование формирование стратегии машиностроительного предприятия на рынке техники в переходной экономике на основе использования ситуационного анализа в виде SWOT - матрицы. В результате формирования такой стратегии повышается устойчивость предприятия, и улучшаются перспективы его развития.
Доклад окончен, спасибо за внимание.
ЗАКЛЮЧЕНИЕ
В результате проведенного дипломного проектирования были сделаны следующие выводы:
1. Экономика Украины находится на стадии выхода из кризисного состояния. Анализ макроэкономических показателей свидетельствует:
а) приостановление падения ВВП достигнуто за счет снижения темпов инфляции, а последнее было достигнуто покрытием эмиссией;
б) дефицит бюджета еще не достиг того значения, когда экономика выходит из депрессивного состояния (1,5 - 2,0 %);
в) достигнутая стабилизация курса гривны в 1997г. нарушена финансовым кризисом 1998г.;
г) внешний долг еще достаточно велик, и большая часть ВВП уходит на оплату текущих долгов;
д) среднемесячная банковская ставка по коммерческим кредитам еще не позволяет машиностроительному комплексу осуществлять расширенное воспроизводство.
В социально-экономическом развитии Одесской области в 1999г. есть некоторые положительные сдвиги: рост объемов производства, в том числе и машиностроительной; рост иностранных инвестиций в экономику области; рост капитальных вложений в строительство. Но, по-прежнему остается неудовлетворительным состояние продукции производственного сектора, производством сх продукции, продолжается падение объемов перевозок на всех видах транспорта, остатки большой кредиторской и дебиторской задолженности, падает заработная плата, растет безработица. Продолжается падение и в станкостроении.
Выход из кризисного состояния этой отрасли видится в: переходе на новые технологические системы, сохранение и углубление своего присутствия на рынке МОО стран СНГ, интеграция с европейскими производителями комплектующих для машин и оборудования, поддержке предприятий отрасли со стороны государства (включение в государственные программы по актуальным направлениям развития народного хозяйства), политики активного маркетинга (сотрудничество с трейдерами по продаже оборудования на всех континентах; участие в специализированных выставках семинарах; включение в каталоги и справочники; реклама в специализированных изданиях, СМИ; уменьшать «расстояние» между производителями и потребителями продукции за счет создания региональных представительств, агентской и дилерской сети) и др.
2. Анализ отчетной документации конкретного станкостроительного предприятия показывает плачевное состояние его финансово-хозяйственной деятельности. Основными причинами этого являются: депрессивное состояние национальной экономики и слабый менеджмент на предприятии.
Анализ годового отчета ОАО «ОЗРСС» показал:
а) имеется незначительные изменения прибыли (строка 490). Слабый рост уставного капитала и основных фондов (строка 070), не отмечается роста оборотных средств,
б) сравнительно малая величина остатков на расчетном счету предприятия, отсутствует процесс индексации остатков средств на счете,
в) обращает внимание большая дебиторская задолженность («Активы», «другие дебиторы»), а также не уменьшается значение суммы по пункту «товар отгруженный, но срок оплаты не настал». Значительные запасы готовой продукции по пункту «производственные запасы»,
г) практически сведены «на нет» процессы обновления ОПФ и повышения квалификации ППП,
д) отсутствует обоснованная в условиях продолжающейся депрессии в экономике маркетинговая стратегия.
Расчет вспомогательных показателей финансово-хозяйственной деятельности этого предприятия (коэффициентов ликвидности и платежеспособности и т.д.) показал ухудшение его платежеспособности на конец 1999г., главной причиной которого является отгрузка большой партии станков потребителям в дальнем зарубежье (на консигнацию) без предоплаты.
Одним из самых реальных и действенных направлений по улучшению положения машиностроительного предприятия в переходной экономике с нарушенными торгово-хозяйственными связями является укрепление маркетинговой службы на основе разработанной маркетинговой стратегии. На примере рассматриваемого дипломантом предприятия ОАО «ОЗРСС» - это выразилось в создании российских представительств в городах Москве и Екатеринбурге, положительный опыт функционирования на рынке МОО СНГ доказан на практике, освещен в публикациях и подтвержден расчетами дипломанта в данном дипломном проекте Эффективность такого представительства в 3 раза превышает, если бы эти (аналогичные) функции выполняла бы посредническая фирма.
Обобщая опыт ОАО «ОЗРСС» по созданию и функционированию российских представительств на рынке СНГ дипломантом предложены: типовая схема процесса планирования международной деятельности фирмы; схема рыночно-функциональной организации службы маркетинга машиностроительного предприятия, учитывающая особенности переходной экономики в Украине; предложена информационная модель службы маркетинга в зависимости от типа рынка и вида продукции; обоснован - бизнес план по переводу российского представительства украинского предприятия в акционерное общество закрытого типа с целью оперативности принятия решений на рынке и адаптивности с быстро изменяющимися условиями.
Приведенный расчет региональной цены популярного у российских потребителей станка модели 2А532-1 показывает обоснованность финансовой самостоятельности зарубежного представительства украинского машиностроительного предприятия в виде юридически самостоятельного со 100% украинским капиталом.
Дипломантом дано обоснование формирование стратегии машиностроительного предприятия на рынке техники в переходной экономике на основе использования ситуационного анализа в виде SWOT - матрицы. В результате формирования такой стратегии повышается устойчивость предприятия, и улучшаются перспективы его развития.
Разработаны мероприятия по снижению факторов отрицательно воздействующих на персонал регионального представительства.
СПИСОК ИСПОЛЬЗУЕМЫХ ИСТОЧНИКОВ
Конституцiя Украiни. Прийнята на пятiй сесii ВР Украiни 28.06.1996.
Проект Концепции (основы государственной политики) национальной безопасности Украины. - К.: «Зеркало Недели» от 18.01.1997.
Программа дiяльностi Кабiнету мiнiстрiв Украiни (проект). - Киiв, 2000.
Закон Украины «Об инвестиционной деятельности»// Ведомости ВР Украины.-1991.-№47
Закон Украiни «Про Державний бюджет Украiни на 1998 рiк»./Голос Украiни.-1998.-№18 вiд 30.01.- С.3-5
Закон Украины «Об аудиторской деятельности»//Ведомости ВР Украины. - 1993.-№23
Закон Украины «О предпринимательстве»// Ведомости ВС УССР.- 1991.-№14
Закон Украины «О хозяйственных обществах»// Ведомости ВР Украины. - 1995.-№11
Бык И. Реструктуризация машиностроения фактор экономического роста // Экономика Украины.1997.-№11
Дэниелс Д.Д., Радеба Л.Х. Международный бизнес: внешняя среда и деловые операции. - М.: «Дело Лтд.».1994.-221с.
Захарченко В.И., Лысюк В.М., Фокас Л.Н. Бизнес планирование фирмы. - Одесса: ОИУМ. - 1998.- 51с.
Захарченко В.И., С.Коваленко, С.Мардарь. Дефицит деловой активности // РИСК №5-6 1998.-С.34-35
Захарченко В.И. Информационная модель оценки проектов нововведений// Машиностроитель. М.,№10 1993.-С.5-6
Захарченко В.И. Инновационный процесс на машиностроительном предприятии в условиях перехода к рынку. СтаР Москва 1993.-128с.
Захарченко В.И. Нужен посредник. Новосибирск //ЭКО №5 1994.-С.45-48
Захарченко В.И. Логистика.Под. ред. В.Г Небабина. Одесса ОИУМ 1998.-120с.
Захарченко В.И. Переходная экономика и оценка инвестиционных проектов. Под. ред. Продиуса И.П.- Одесса: АОЗТ «ИРЭНТиТ»-1998-167с.
Захарченко В.И. Служба маркетинга в системе управления предприятием в переходный период // Машиностроитель №11-12 1998.-С.32-35
Захарченко В.И. Станкостроение. Антикризисное регулирование //Машиностроитель №1 1998.-С.15-18
Захарченко В.И. Стратегия предприятия в переходной экономике //Бизнес - Информ №13-14 1998.-С.123-125
Захарченко В.И. Уральская концепция // Риск №6 1997.-С.59-62
Кредисов А., Деревянко О., Конкурентоспособность страны и стратегия продвижения ее экспорта на мировой рынок // Экономика Украины №5 1997.-С.12-13
Котлер Ф. Основы маркетинга. Санкт Петербург АО’’Коруна’’.-1998.-256с.
Либит А. Конкурентное станкостроение // Экономикс №7 1996.-С.42
Лукинов И.И. Реформы в Украине: нужны реалистические подходы // Экономика Украины №2 1995.-С.3-5
Маненков К.М Ускорение научно - технического прогресса на основе реконструкции. Киев.Техника,1987.-38с.
Панов А.А., Аникин В.В., Бойм Н.Г. Обработка металлов резанием. М.: Машиностроение, 1998.- 680с.
Педос В. Состояние и перспективы развития металлургии, машиностроительной и химической промышленности Украины //Экономика Украины №6 1998.-С.27-28
Продиус И.П., Еганов И.И., Кравченко Е.А. Совершенствование системы разгосударствления экономики в Украине. - Одесса: - 1994.-234с.
Продиус И.П., Приступа Н.Ф., Филиппова С.В. Формирование системы обеспечения качества продукции на машиностроительном предприятии. - Москва: АО ‘’Машнир’’-1995.-321с.
Продиус И.П., Тюхтий Н.П., Владимирова Т.А. Формирование системы промышленного маркетинга в условиях перехода к рынку. Одесса. ОКФА - 1996.- 231с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. М.: ИП «Экоперспективы» -1997.-502с.
Социально-экономическое положение Одесской Области 1998 году/Одесские известия №15 1998.-С.4-5
Социально - экономическое положение Одесской Области 1999 году/Одесские известия №23 1999.-С.7-8
Справочник технолога машиностроителя. Под ред. Косиловой А.Г., Мещерякова Р.К.М.: Машиностроение, 1986.-302с.
Универсальный экономический словарь. Научн. ред. О.Мамедов. Ростов-на-Дону. Феникс,1996.- 321с.
Яновский А.М. Маркетинг как информационная подсистема управления производственным объектом //Машиностроение №11 1996.-С.57-59
Используемые методические указания:
Методические указания к выполнению курсового проекта по дисциплине «Комплексный анализ финансово-экономической деятельности предприятия» для студентов экономических специальностей/Сост. Н.С. Артамонова, А.П. Маковеев. - Одесса: ОГПУ,1997.-16с.
Методические указания к лабораторной работе «Исследование метеорологических условий на рабочих местах в производственных помещениях»/Сост. С.С. Головатюк - Одесса: ОГПУ,1988.-27с.
Методические указания к лабораторной работе «Исследование рабочих мест пользователей ВДТ»/ Сост. Урмоленко Е.А. - Одесса: ОГПУ, 1998.- 15с.
Методические указания к лабораторной работе «Исследование искусственного освещения в производственных помещениях»/Сост. В.Г. Коротков, С.А Похилюк, - Одесса: ОПИ,1989.-28с.
42.Методические указания к расчету экономической эффективности мероприятий по улучшению условий и охраны труда/Сост. А.К.Машков, - Одесса: ОПИ,1990.-32с.
43. Госнадзорохрантруда Украины/Сост. Озернюк О.Т. Похилюк С.А.- Киев, 1999.-125с.
ПРИЛОЖЕНИЕ
ПРИЛОЖЕНИЕ А
Перечень перспективных технологий перевооружения промышленного комплекса.
1. В области базовых технологий:
Технологии специальных инструментов и оснастки повышенной прочности и другими специфическими требованиями.
Технологии прецизионного и высокоточного оборудования и приборов.
Средства автоматизации технологических процессов «интеллектуальные» датчики.
Технологии получения особо чистых материалов, конструкционных материалов (композит, керамика).
2. В области ресурсосберегающих технологий:
Безотходные, металло- и энерго- сберегающие технологии получения новых конструкционных материалов, антикоррозионных и упрочняющих покрытий.
Технологии переработки и использования вторичных ресурсов: отходов металлообработки резанием, отходов химических и металлургических заводов, полимерных отходов.
Технологии проектирования новых изделий с учетом критериев ресурсосбережения, долговечности и надежности.
Технологии рационального использования не восполняемых природных ресурсов, мирового океана, атмосферы и поверхности суши.
3. В области перспективных информационных технологий:
Технологии массового производства перспективной элементной базы: радиокомпонентов, микросхем, акустоэлектроники, оптоэлектроники.
Технологии серийного производства персональных ЭВМ на отечественной и зарубежной базах.
Технологии массового производства устройств ЭВМ: ввода-вывода информации, сетевого объединения, множительной техники.
Технологии интеграции действующих и новых информационных систем с международными информационными сетями различного назначения для решения научно- технических, производственных, коммерческих, экономических и других задач.
Новые информационные технологии оперативного управления производством и перспективного планирования: автоматизированного проектирования и управления технологическими процессами, программные средства анализа и моделирования и др.
В области экологически безопасных технологий:
Новые технологии, средства контроля и защиты окружающей среды от вредных техногенных воздействий промышленного производства: устройства очистки «утилизации отходов», средства комплексного и дистанционного измерения параметров окружающей среды и диагностики, радиационного контроля, технологии снижения вредных выбросов.
Прогрессивные технологии строительства, отвечающие требованиям производственной гигиены и охраны окружающей среды.
Экологически чистые и надежные технологии получения, передачи и аккумулирования энергии.
Экологически чистые и безопасные технологические транспортные средства для хранения и складирования изделий, для межоперационных переходов.
ПРИЛОЖЕНИЕ Б
Перечень основных направлений научно-технических мероприятий в станкостроении до 2010 г.
Политика ресурсосбережения:
а) улучшение физико-технических свойств материалов;
б) широкое применение для базовых корпусных деталей полимербетона и композиционных материалов;
в) более широкое применение стекла и углеволокнистых материалов в деталях плоской формы;
г) производство станков для обработки керамики.
2. Применение гибких систем и комплексов оборудования, новых инструментальных материалов с упрочняющими покрытиями для изготовления деталей сложной формы.
Развитие методов литья (прецизионный, кокильный, по выплавляемым моделям, в оболочковые формы и др.), обеспечивающие заданные требования по уменьшению припусков на обработку.
Дальнейшее развитие прецизионной штамповки, холодной обработки давлением, выдавливание, методом порошковой металлургии.
Использование методов физико-химической обработки в электротехнической, радиотехнической и приборостроительной промышленности при изготовлении штампов, пресс-форм, отдельных видов деталей.
Использование в металлообработке лазерной и электроискровой технологии и встраивание их в автоматизированные комплексы.
Внедрение гибкой автоматизации в производстве деталей на сборочных процессах.
Создание конструкторской и производственной базы для разработки и изготовления электронных систем управления на основе международной кооперации.
ПРИЛОЖЕНИЕ В
-
 Основной
параметр
РСС- максима-
льный диаметр
сверления
по стали 45, мм
Период
до 10 До 16 до 32 до 36 до 50 до 80 до 100 Свыше 100 До 1992 г. не выпускались не выпускались не выпускались
не
выпускались
2А554
(2М55)
2А576
(2М57)
2А587
(2М58)
… После 1992 г. 2110
ОВН-10
ОВН-16 ОВВС-32 2А532
2А532 –1
2А532.132
2А554
ОС – 3900
ОС – 2660
ОС – 2832А
2А576
2А576 Ф1
2А587
2А587 Ф1
...
Рисунок - Параметрический ряд гаммы радиально-сверлильных станков выпускаемых ОАО «ОЗРСС»
| 92 |
ПРИЛОЖЕНИЕ Г
БАЛАНС ПРЕДПРИЯТИЯ
Баланс предприятия за 1997 год, тыс.грн. Актив
Таблица 1
| АКТИВ | Код строки |
На начало года |
На конец года |
| 1 | 2 | 3 | 4 |
| 1. Основные средства и прочие внеоборотные активы | |||
|
Основные средства: остаточная стоимость |
010 |
77741 |
58652 |
| износ | 011 | 32928 | 50431 |
| первоначальная стоимость | 012 | 110669 | 109083 |
|
Нематериальные активы: остаточная стоимость |
020 |
7 |
7 |
| износ | 021 | ||
| первоначальная стоимость | 022 | 7 | 7 |
| Незавершенные капитальные вложения | 030 | 98 | |
| Оборудование к установке | 035 | 4 | |
| Долгосрочные финансовые вложения | 040 | 2 | |
| Имущество в аренде | 050 | ||
| Прочие внеоборотные активы | 060 | ||
|
Итого по разделу 1 |
070 |
77748 | 58763 |
|
2. Запасы и затраты Производственные запасы |
080 |
722 |
1018 |
|
Малоценные и быстроизнашивающиеся предметы: остаточная стоимость |
100 |
55 |
384 |
| износ | 101 | 30 | 64 |
| первоначальная стоимость | 102 | 85 | 448 |
| Незавершенное производство | 110 | 3036 | 4414 |
Готовая продукция |
130 | 2907 | 4158 |
|
Товары: покупная цена |
140 |
||
| торговая наценка | 141 | ||
| продажная цена | 142 | ||
|
Итого по разделу 2 |
150 |
6720 | 9974 |
Продолжение таблицы 1
| 1 | 2 | 3 | 4 |
|
3.Денежные средства, расчеты и прочие активы Товары отгруженные, но не оплаченные в срок |
160 |
1041 |
1030 |
|
Расчеты с дебиторами: за товары, работы, услуги, срок оплаты которых не наступил |
170 |
540 |
636 |
| За товары, работы и услуги, неоплаченные в срок | 180 |
||
| по векселям полученным | 190 | ||
| по налоговым расчетам | 195 | 57 | |
| с бюджетом | 200 | ||
| с персоналом по прочим операциям | 210 | 17 | |
| по авансам, выданным | 220 | ||
| с участниками | 225 | 1000 | 78828 |
| с дочерними предприятиями | 230 | ||
| с прочими дебиторами | 240 | 2457 | |
| Краткосрочные финансовые вложения | 250 | ||
|
Денежные средства: касса |
260 |
||
| расчетный счет | 270 | ||
| валютный счет | 280 | ||
| прочие денежные средства | 290 | ||
| Прочие оборотные активы | 310 | ||
|
Итого по разделу 3 |
320 |
2581 | 83025 |
|
БАЛАНС |
330 |
87049 | 151762 |
Баланс предприятия за 1997 год, тыс.грн. Пассив
Таблица 2
| ПАССИВ | Код строки | На начало года | На конец года |
| 1 | 2 | 3 | 4 |
|
1.Источники собственных и приравненных к ним средств Уставный фонд |
400 |
296 |
79124 |
| Добавочный капитал | 405 | 81619 | 64653 |
| Резервный фонд | 410 | ||
| Финансирование капитальных вложений | 420 | ||
| Расчеты за имущество | 425 | ||
| Специальные фонды и целевое финансирование | 430 | 704 | 116 |
| Амортизационный фонд | 440 | ||
| Отсроченная налоговая задолженность | 450 | 836 | |
| Доходы будущих периодов | 455 | ||
| Резервы будущих затрат и платежей | 460 | 42 | |
| Реструктуризированный долг | 465 | ||
| Нераспределенная прибыль прошлых лет | 470 | 548 | |
| Задолженность за имущество в аренде | 475 | ||
|
Прибыль: нераспределенная отчетного года |
480 |
- |
|
| использованная в отчетном году | 481 | - | |
| отчетного года | 482 | - | |
|
Убытки: прошлых лет |
485 |
||
| отчетного года | 490 | - | 731 |
Итого по разделу 1 |
495 |
82619 | 144588 |
|
2. Долгосрочные пассивы Кредиты банков |
500 |
50 |
|
| Заемные средства | 510 | ||
| Прочие долгосрочные пассивы | 520 | ||
Итого по разделу 2 |
530 |
50 | - |
Продолжение таблицы 2
| 1 | 2 | 3 | 4 |
Кредиты банков |
600 |
585 |
|
| Заемные средства | 610 | ||
| Кредиты и займы, не погашенные в срок | 620 | ||
|
Расчеты с кредиторами: за товары, работы, услуги, срок оплаты которых не наступил |
630 |
800 |
843 |
| за товары, работы и услуги, не оплаченные в срок | 640 | ||
| по векселям выданным | 650 | ||
| по авансам полученным | 660 | ||
| по налоговым расчетам | 665 | ||
| с бюджетом | 670 | 1331 | 1105 |
| по внебюджетным платежам | 680 | ||
| по страхованию | 690 | 407 | 744 |
| по оплате труда | 700 | 789 | 1215 |
| с дочерними предприятиями | 710 | ||
| с участниками | 715 | 152 | |
| с прочими кредиторами | 720 | 1053 | 2530 |
| Займы для работников | 730 | ||
| Прочие краткосрочные пассивы | 740 | ||
|
Итого по разделу 3 |
750 |
4380 | 7174 |
|
БАЛАНС |
760 |
87049 | 151762 |
Баланс предприятия за 1998 год, тыс. грн. Актив
Таблица 3
| АКТИВ | Код строки | На начало года | На конец года |
| 1 | 2 | 3 | 4 |
| 1. Основные средства и прочие внеоборотные активы | |||
|
Основные средства: остаточная стоимость |
010 |
58652 |
56773 |
| износ | 011 | 50431 | 50949 |
| первоначальная стоимость | 012 | 109083 | 107722 |
|
Нематериальные активы: остаточная стоимость |
020 |
7 |
7 |
| износ | 021 | ||
| первоначальная стоимость | 022 | 7 | 7 |
| Незавершенные капитальные вложения | 030 | 98 | 125 |
| Оборудование к установке | 035 | 4 | 13 |
| Долгосрочные финансовые вложения | 040 | 1 | 1 |
| Имущество в аренде | 050 | ||
| Прочие внеоборотные активы | 060 | ||
|
Итого по разделу 1 |
070 |
58762 | 56919 |
|
2. Запасы и затраты Производственные запасы |
080 |
1018 |
1014 |
|
Малоценные и быстроизнашивающиеся предметы: остаточная стоимость |
100 |
384 |
544 |
| износ | 101 | 64 | 89 |
| первоначальная стоимость | 102 | 448 | 633 |
| Незавершенное производство | 110 | 4414 | 5040 |
Затраты будущих периодов |
120 | 1 | |
Готовая продукция |
130 | 4158 | 4579 |
|
Товары: покупная цена |
140 |
||
| торговая наценка | 141 | ||
| продажная цена | 142 | ||
|
Итого по разделу 2 |
150 |
9975 | 11177 |
Продолжение таблицы 3
| 1 | 2 | 3 | 4 |
|
3.Денежные средства, расчеты и прочие активы Товары отгруженные, но не оплаченные в срок |
160 |
1030 |
969 |
|
Расчеты с дебиторами: за товары, работы, услуги, срок оплаты которых не наступил |
170 |
636 |
772 |
| За товары, работы и услуги, неоплаченные в срок | 180 |
||
| по векселям полученным | 190 | ||
| по налоговым расчетам | 195 | 57 | 44 |
| с бюджетом | 200 | ||
| с персоналом по прочим операциям | 210 | 17 | 9 |
| по авансам, выданным | 220 | ||
| с участниками | 225 | 78828 | |
| с дочерними предприятиями | 230 | ||
| с прочими дебиторами | 240 | 2457 | 1694 |
| Краткосрочные финансовые вложения | 250 | ||
|
Денежные средства: касса |
260 |
||
| расчетный счет | 270 | ||
| валютный счет | 280 | ||
| прочие денежные средства | 290 | ||
| Прочие оборотные активы | 310 | ||
|
Итого по разделу 3 |
320 |
83025 | 3488 |
|
БАЛАНС |
330 |
151762 | 71584 |
Баланс предприятия за 1998 год, тыс. грн. Пассив
Таблица 4
| ПАССИВ | Код строки | На начало года | На конец года |
| 1 | 2 | 3 | 4 |
|
1.Источники собственных и приравненных к ним средств Уставный фонд |
400 |
79124 |
59269 |
| Добавочный капитал | 405 | 64653 | 5666 |
| Резервный фонд | 410 | ||
| Финансирование капитальных вложений | 420 | ||
| Расчеты за имущество | 425 | 116 | 6 |
| Специальные фонды и целевое финансирование | 430 | ||
| Амортизационный фонд | 440 | ||
| Доходы будущих периодов | 455 | ||
| Резервы будущих затрат и платежей | 460 | 42 | 37 |
| Реструктуризированный долг | 465 | ||
| Нераспределенная прибыль прошлых лет | 470 | ||
| Задолженность за имущество в аренде | 475 | 548 | |
|
Прибыль: нераспределенная отчетного года |
480 |
||
| использованная в отчетном году | 481 | ||
| отчетного года | 482 | ||
|
Убытки: прошлых лет |
485 |
731 |
183 |
| отчетного года | 490 | - | 1470 |
Итого по разделу 1 |
495 |
143752 | 63325 |
|
2. Долгосрочные пассивы Кредиты банков |
500 |
||
| Заемные средства | 510 | ||
| Прочие долгосрочные пассивы | 520 | ||
Отсроченная задолженность по налогам |
530 | 836 | 794 |
Итого по разделу 2 |
545 |
836 | 794 |
Продолжение таблицы 4
| 1 | 2 | 3 | 4 |
|
3. Расчеты и прочие краткосрочные пассивы Кредиты банков |
600 |
585 |
733 |
| Заемные средства | 610 | ||
| Кредиты и займы, не погашенные в срок | 620 | 84 | |
|
Расчеты с кредиторами: за товары, работы, услуги, срок оплаты которых не наступил |
630 |
843 |
715 |
| за товары, работы и услуги, не оплаченные в срок | 640 |
||
| по векселям выданным | 650 | ||
| по авансам полученным | 660 | ||
| по налоговым расчетам | 665 | ||
| с бюджетом | 670 | 1105 | 1855 |
| по внебюджетным платежам | 680 | 163 | |
| по страхованию | 690 | 744 | 1079 |
| по оплате труда | 700 | 1215 | 1493 |
| с дочерними предприятиями | 710 | ||
| с участниками | 715 | 152 | 41 |
| с прочими кредиторами | 720 | 2530 | 1293 |
| Займы для работников | 730 | ||
| Прочие краткосрочные пассивы | 740 | 9 | |
|
Итого по разделу 3 |
750 |
7174 | 7465 |
|
БАЛАНС |
760 |
151762 | 71584 |
Баланс предприятия за 1999 год, тыс. грн. Актив
Таблица 5
| АКТИВ | Код строки | На начало года | На конец года |
| 1 | 2 | 3 | 4 |
| 1. Основные средства и прочие внеоборотные активы | |||
|
Основные средства: остаточная стоимость |
010 |
56773 |
55241 |
| износ | 011 | 50949 | 51025 |
| первоначальная стоимость | 012 | 107722 | 106266 |
|
Нематериальные активы: остаточная стоимость |
020 |
7 |
7 |
| износ | 021 | ||
| первоначальная стоимость | 022 | 7 | 7 |
| Незавершенные капитальные вложения | 030 | 125 | 125 |
| Оборудование к установке | 035 | 13 | 13 |
| Долгосрочные финансовые вложения | 040 | 1 | 1 |
| Имущество в аренде | 050 | ||
| Прочие внеоборотные активы | 060 | ||
|
Итого по разделу 1 |
070 |
56919 | 55377 |
|
2. Запасы и затраты Производственные запасы |
080 |
1014 |
1334 |
|
Малоценные и быстроизнашивающиеся предметы: остаточная стоимость |
100 |
544 |
617 |
| износ | 101 | 89 | 100 |
| первоначальная стоимость | 102 | 633 | 717 |
| Незавершенное производство | 110 | 5040 | 4302 |
Затраты будущих периодов |
120 | 1 | |
Готовая продукция |
130 | 4579 | 4546 |
|
Товары: покупная цена |
140 |
||
| торговая наценка | 141 | ||
| Продажная цена | 142 | ||
|
Итого по разделу 2 |
150 |
11177 | 10800 |
Продолжение таблицы 5
| 1 | 2 | 3 | 4 |
|
3.Денежные средства, расчеты и прочие активы Товары отгруженные, но не оплаченные в срок |
160 |
969 |
738 |
|
Расчеты с дебиторами: за товары, работы, услуги, срок оплаты которых не наступил |
170 |
772 |
1291 |
| За товары, работы и услуги, неоплаченные в срок | 180 |
||
| по векселям полученным | 190 | ||
| по налоговым расчетам | 195 | 44 | 4 |
| с бюджетом | 200 | ||
| с персоналом по прочим операциям | 210 | 9 | 8 |
| по авансам, выданным | 220 | ||
| с участниками | 225 | ||
| с дочерними предприятиями | 230 | ||
| с прочими дебиторами | 240 | 1694 | 1783 |
| Краткосрочные финансовые вложения | 250 | ||
|
Денежные средства: касса |
260 |
||
| расчетный счет | 270 | 3 | |
| валютный счет | 280 | ||
| прочие денежные средства | 290 | ||