Управление сбытом машиностроительного предприятия на основе создания региональных представительств
Коэффициент финансовой устойчивости показывает удельный вес тех источников финансирования, которое предприятие может использовать в своей деятельности длительное время. Значение составляет 0,947 на начало и 0,952 на конец отчетного периода.
Значение этого коэффициента больше нормативного и имеет сходство с коэффициентом независимости. На конец отчетного периода произошло увеличение, что положительно сказывается на финансовой устойчивости предприятия.
Коэффициент финансирования показывает, какая часть деятельности предприятия сформирована за счет собственных средств, а какая за счет привлеченных ресурсов. Значение составляет 17,986 на начало и 20,154 на конец отчетного периода. Видна тенденция к увеличению. Его величина больше нормативного значения (>1), это свидетельствует о том, что большая часть деятельности предприятия сформирована за счет собственных средств, что в свою очередь способствует получению кредитов.
Коэффициент инвестирования показывает, в какой степени источники собственных средств покрывают произведенные инвестиции предприятия вложенные в оборотные средства и не материальные активы. Значение составляет 1,05 на начало и 2,46 на конец отчетного периода. Увеличение этого коэффициента указывает на то, что к концу отчетного периода инвестиции собственных средств предприятия в основные средства и нематериальные активы увеличились почти на 140%. Рассчитанные показатели сгруппированы в таблице 2.7.
Таблица 2.7 - Показатели источников средств и их использования на ОАО «ОЗРСС»
| № |
Показатели |
Расчетная формула |
Значение |
|
|
На начало года |
На конец года |
|||
|
1 |
Коэффициент независимости |
|
94,73 |
95,27 |
|
2 |
Коэффициент финансовой устойчивости |
|
94,73 |
95,27 |
|
3 |
Коэффициент финансирования |
|
17,98 |
20,15 |
|
4 |
Коэффициент инвестирования |
|
1,05 |
2,46 |
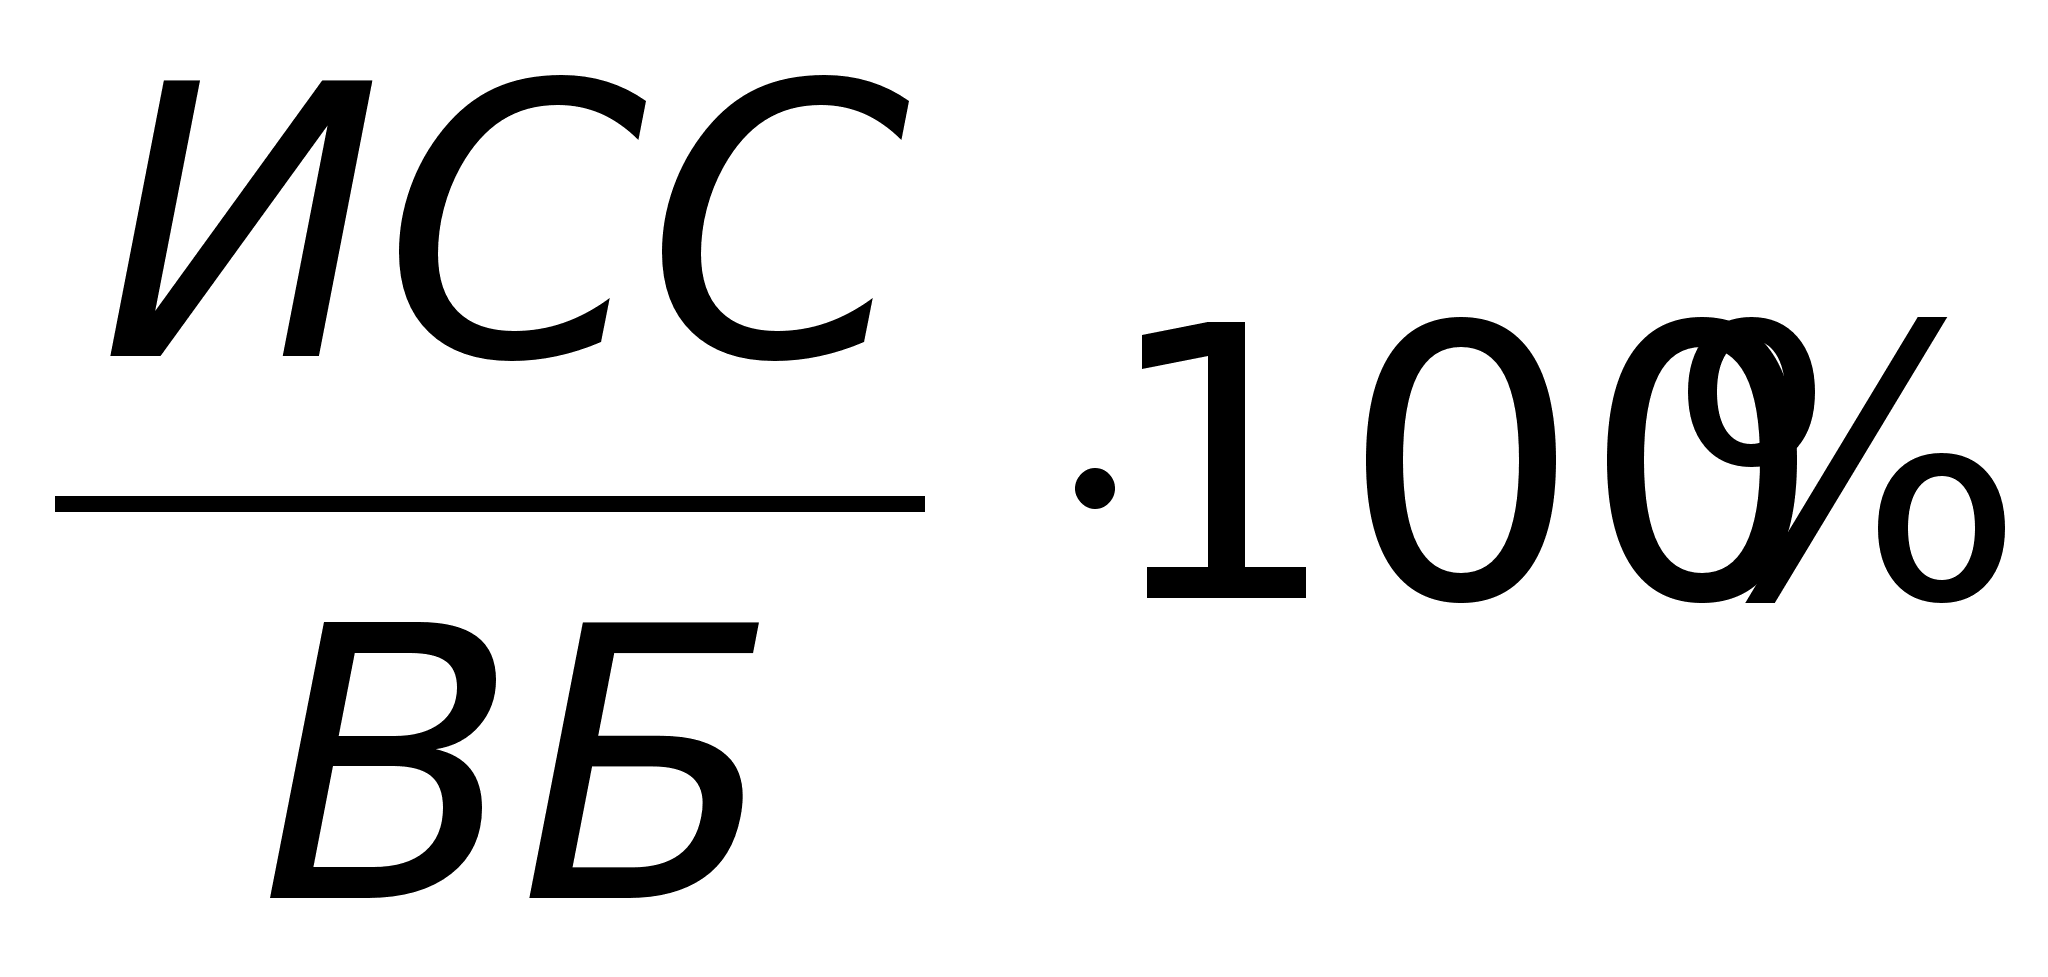
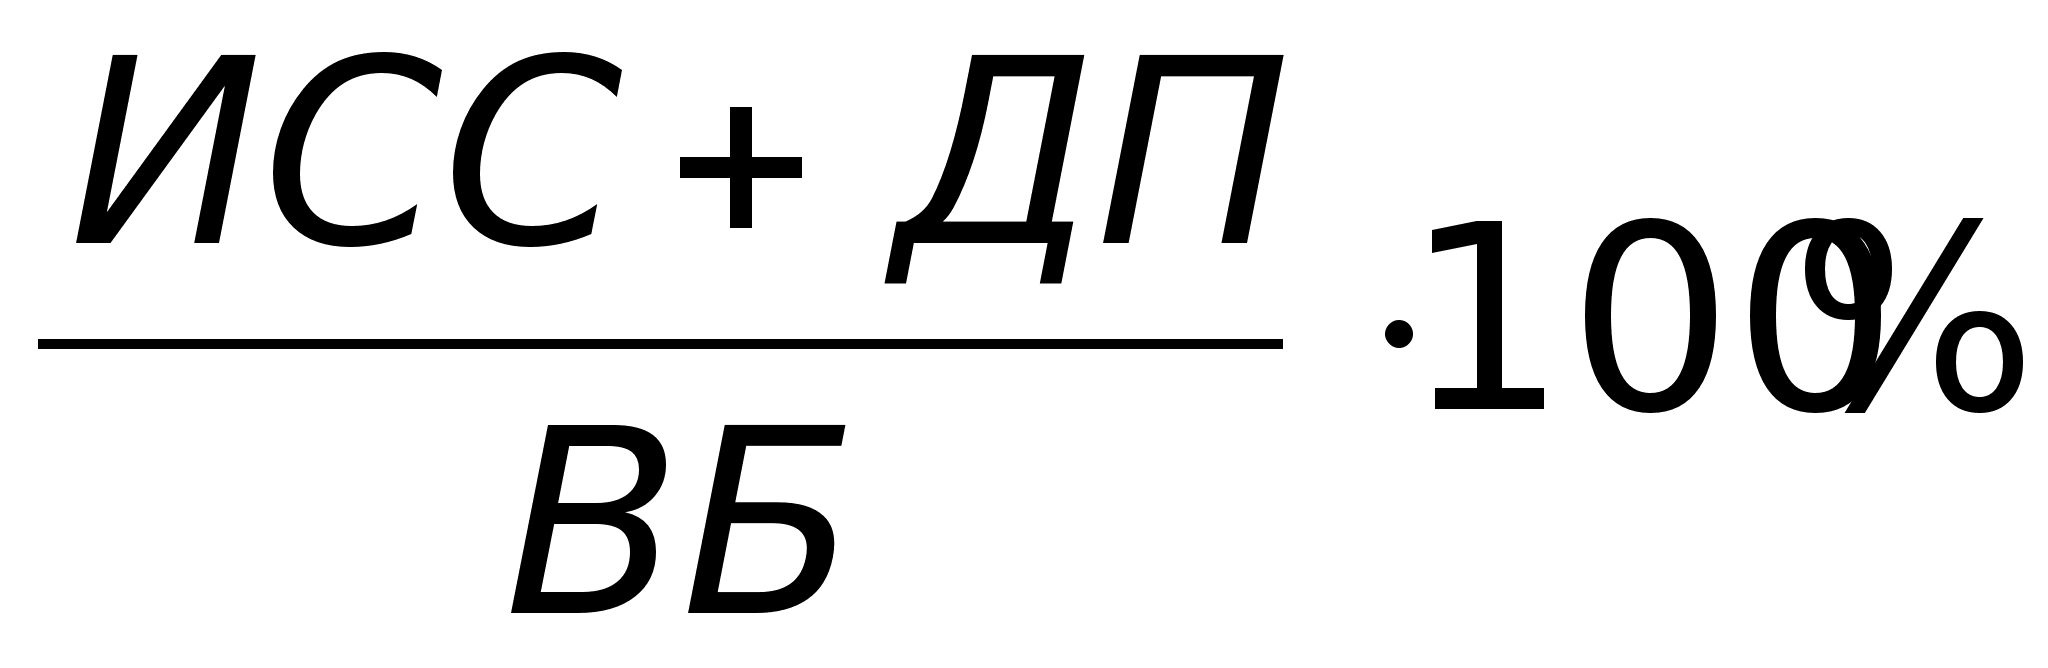
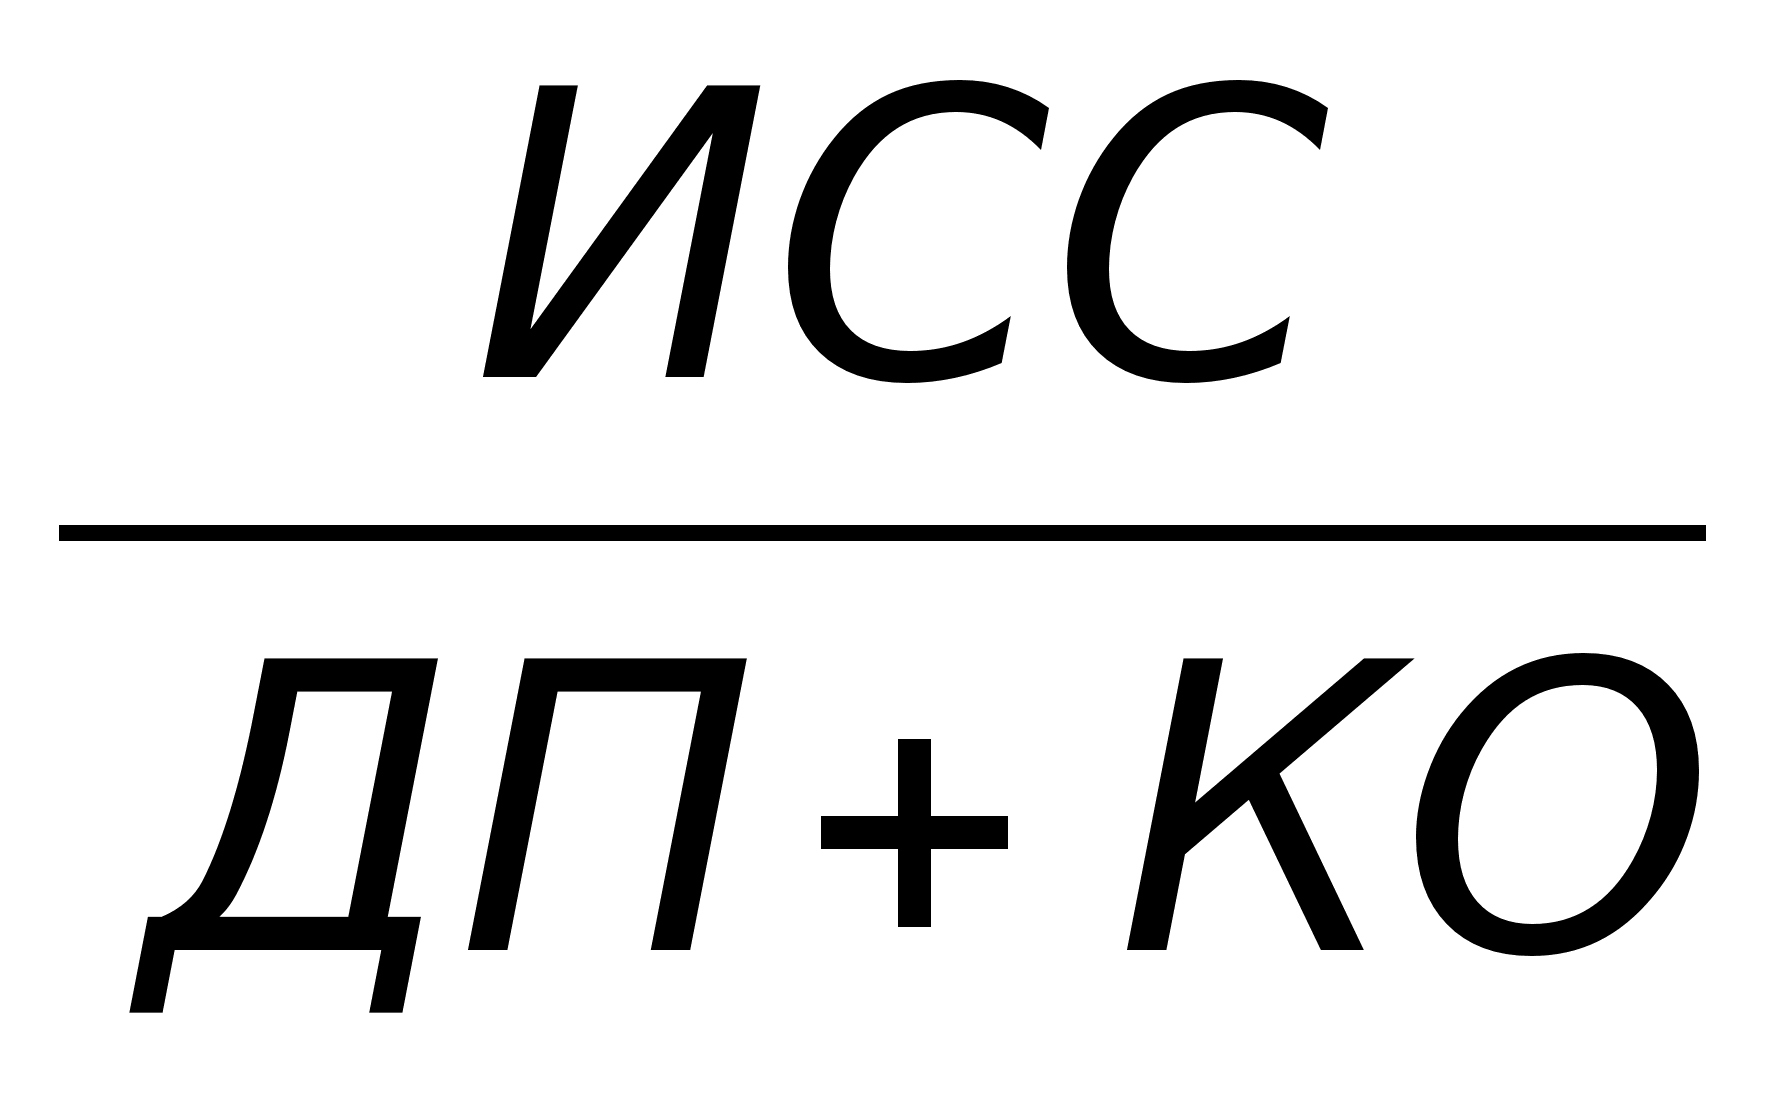
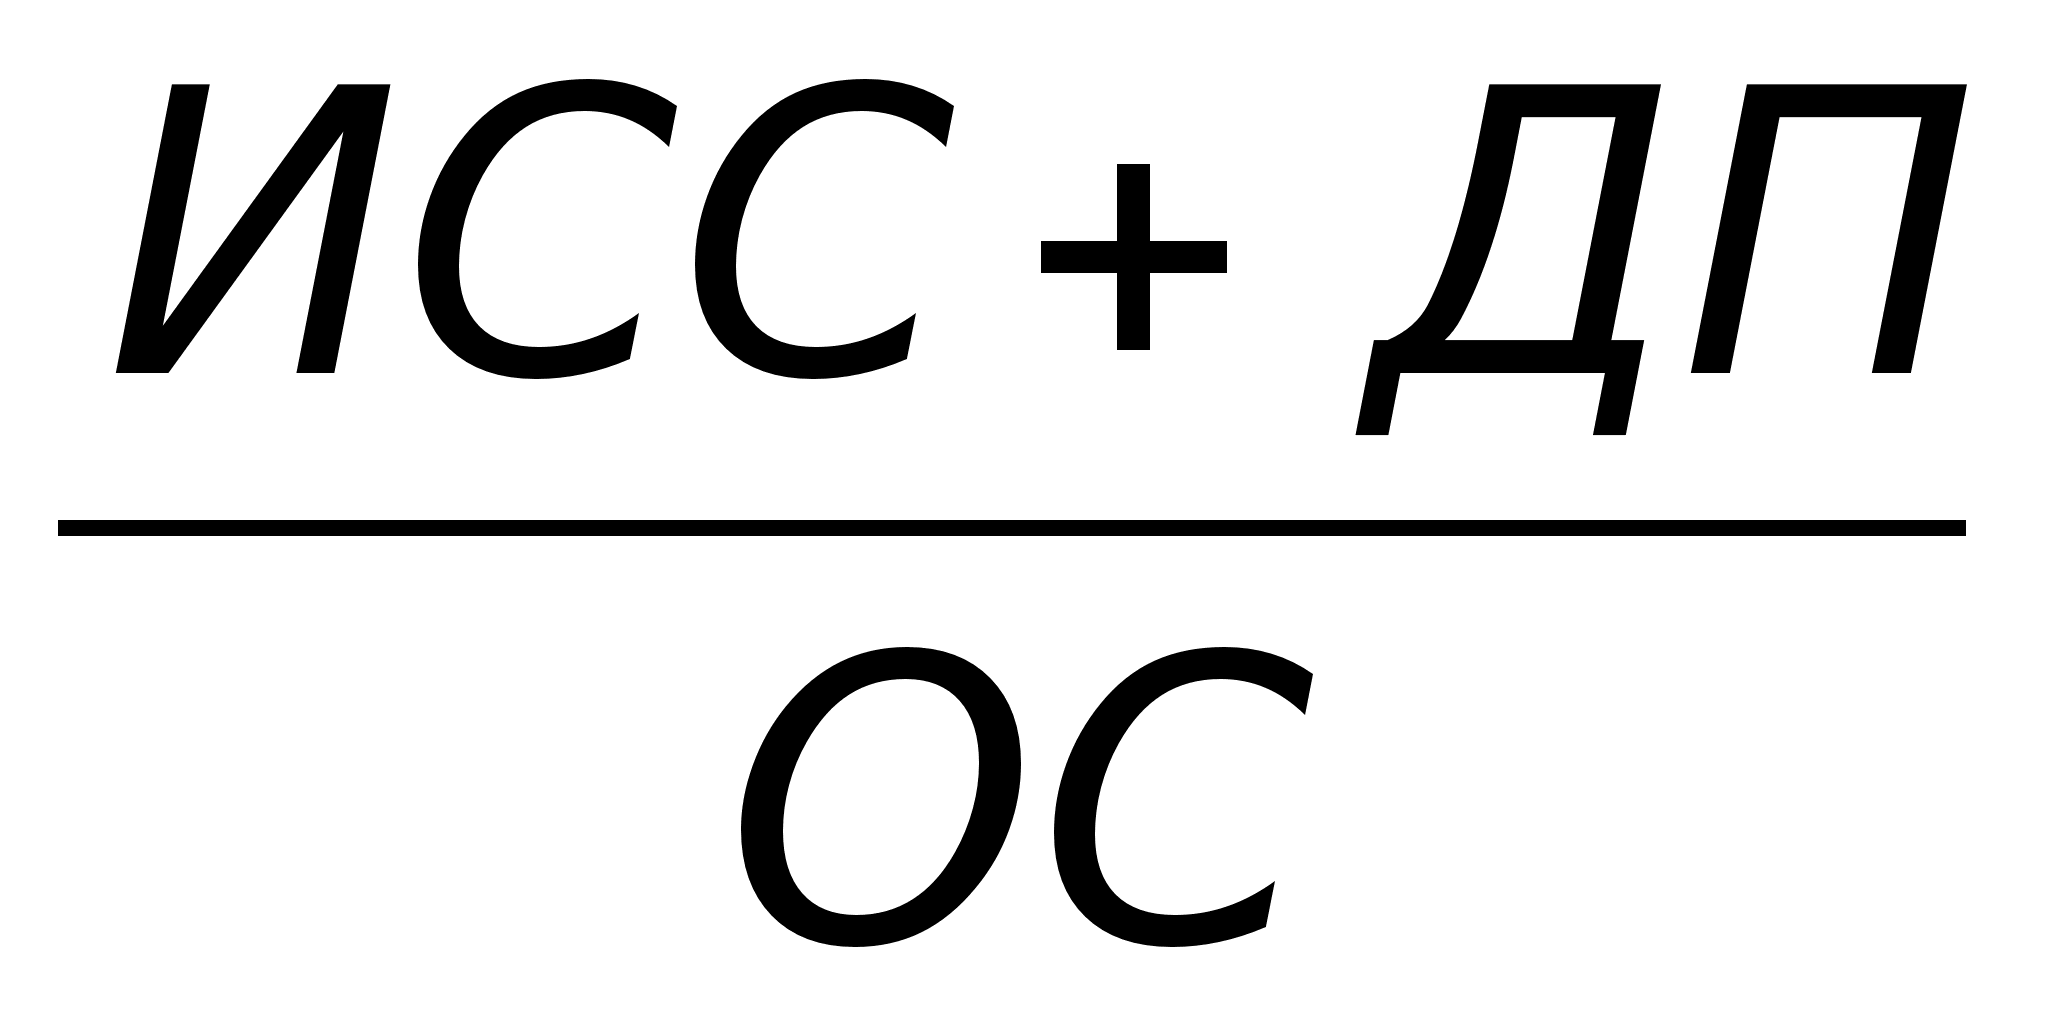
2.6.4 Анализ оборачиваемости активов предприятия
Финансовое положение предприятия находится в непосредственной зависимости от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги.
В общем случае скорость оборота активов предприятия принято рассчитывать с помощью формулы:
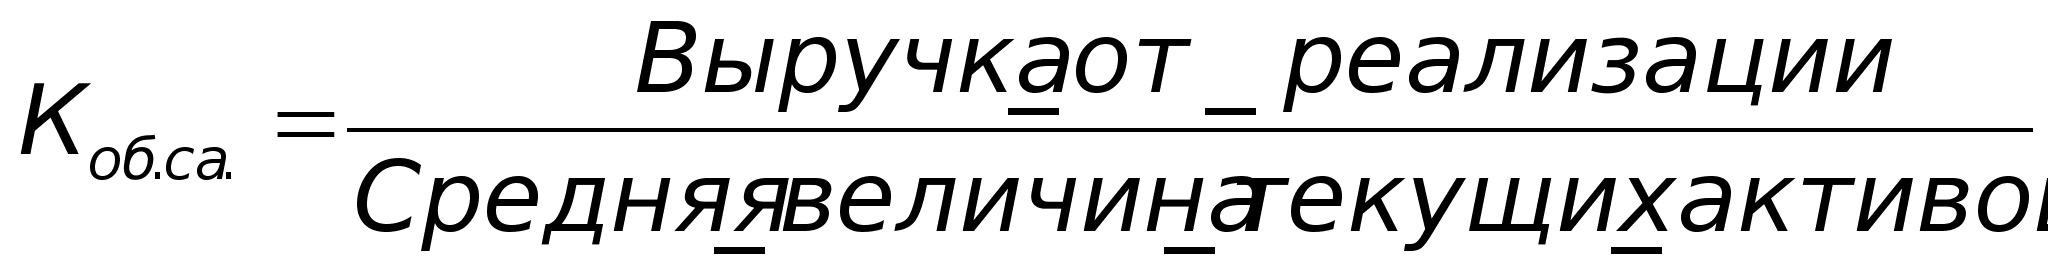 , (2.1)
Соответственно, оборачиваемость текущих активов будет определяться как:
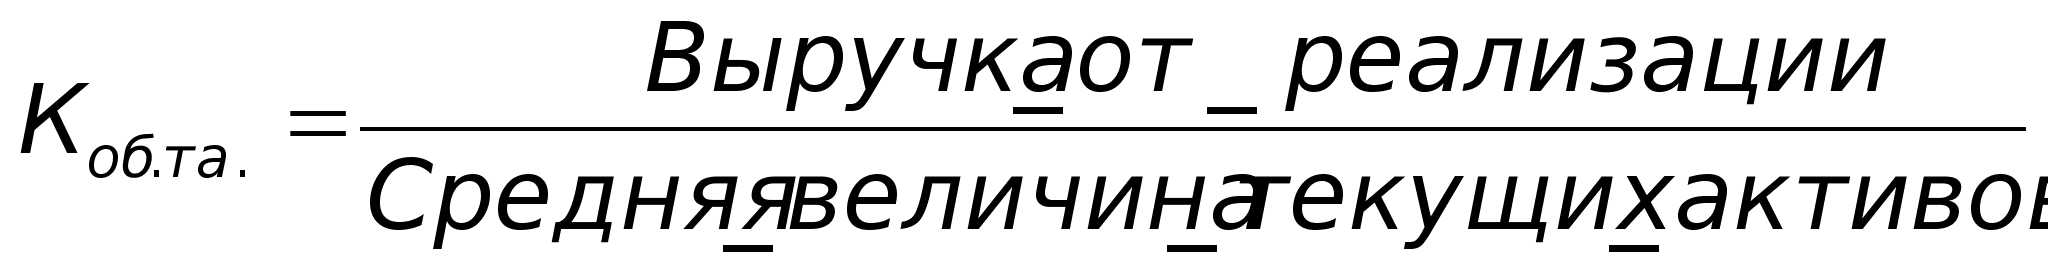 , (2.2)
По данным баланса рассматриваемого предприятия коэффициент оборачиваемости совокупных активов на начало отчётного периода составил 0,04, а на конец отчётного периода составил 0,02.
Коэффициент оборачиваемости текущих активов в базовом периоде составлял 0,57, а в отчётном периоде он составил 0,06.
Изменение этих коэффициентов произошло из-за значительного увеличения производственных запасов и непогашенной задолженности за отгруженные товары.
Затем определяется продолжительность одного оборота в днях:
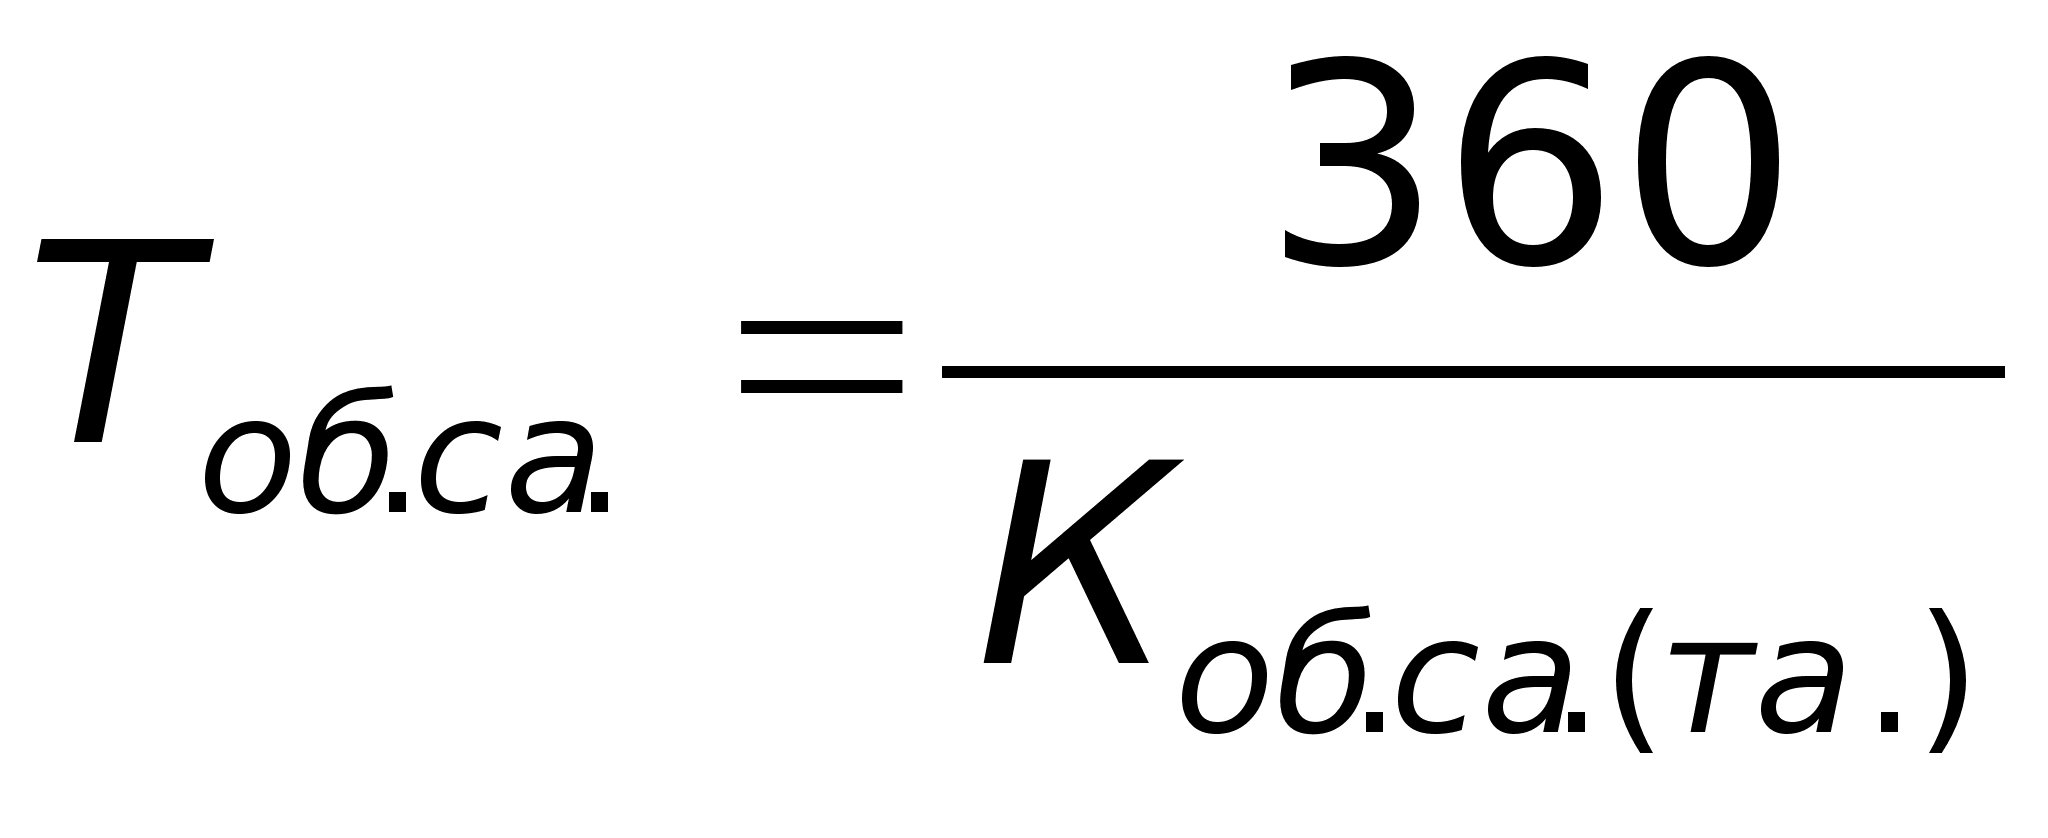 , (2.3)
По балансовым данным завода в базовом году средняя продолжительность оборота совокупных активов была равна 7500 дней, а средняя продолжительность оборота текущих активов 629 дней.
В отчётном году средняя продолжительность оборота совокупных активов была равна 12857 дней, а продолжительность оборота текущих активов составила 5421 дня.
Увеличение продолжительности оборота текущих активов вынуждает предприятие привлекать денежные средства для осуществления производственно-хозяйственной деятельности.
Сумма привлекаемых денежных средств определяется по формуле:
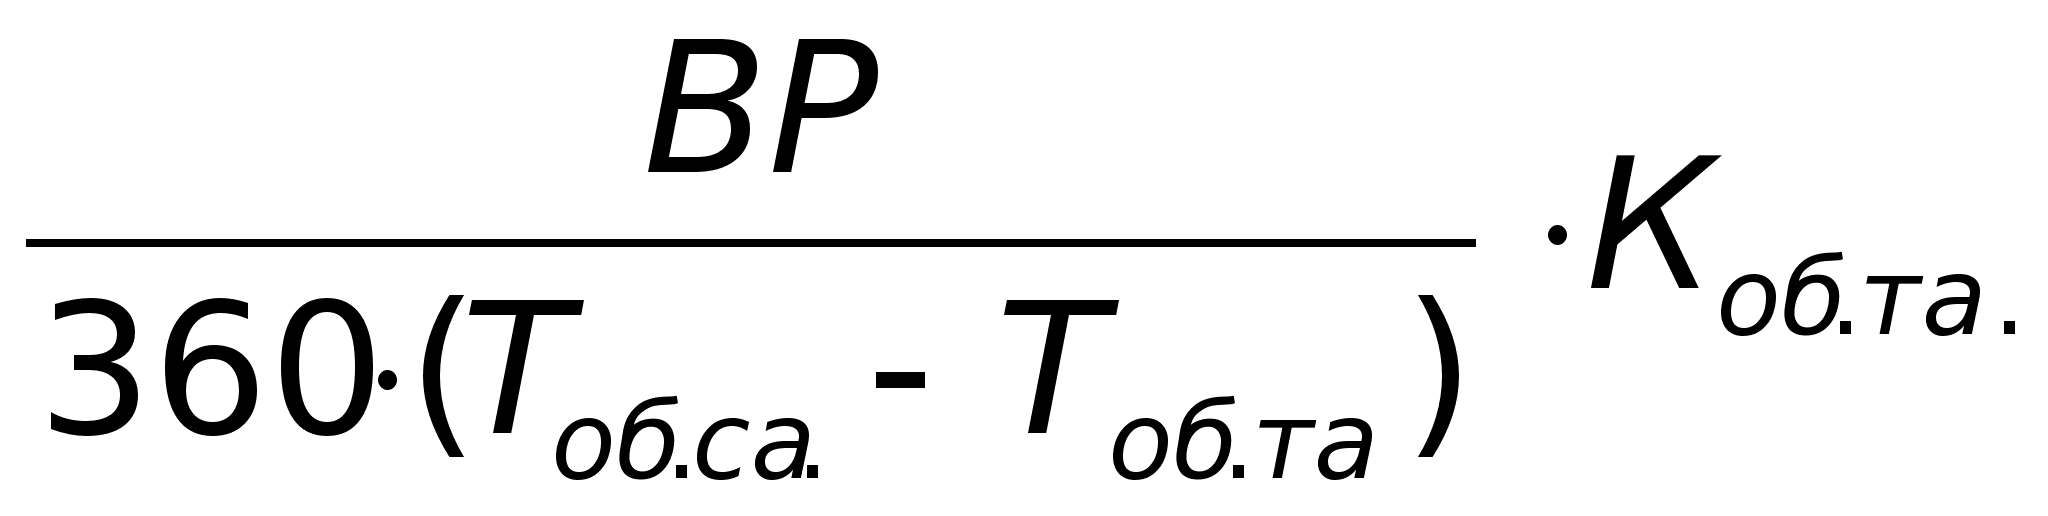 , (2.4)
Общая сумма привлекаемых денежных средств составляет 298117 тыс. грн.
Динамика показателей оборачиваемости активов по сравнению с предыдущим периодом отражается в таблице 2.8.
Таблица 2.8 - Динамика показателей оборачиваемости активов на ОАО «ОЗРСС»
|
№ |
Показатели |
Базовый период |
Отчетный период |
Отклонения |
|
1. |
Выручка от реализации (без НДС) |
4115 |
3189 |
-926 |
|
2. |
Средняя величина текущих активов |
7367 |
51098 |
43731 |
|
3. |
Оборачиваемость текущих активов (Коб.ТА) |
0,57 |
0,06 |
-0,51 |
|
4. |
Продолжительность оборота текущих активов (Тоб.ТА) |
629 |
5421 |
4792 |
2.6.5 Анализ дебиторской задолженности
Значительный удельный вес дебиторской задолженности в составе текущих активов определяет его особое место в оценке оборачиваемости оборотных средств предприятия.
Для оценки оборачиваемости дебиторской задолженности используется следующая группа показателей.
Коэффициент оборачиваемости дебиторской задолженности:
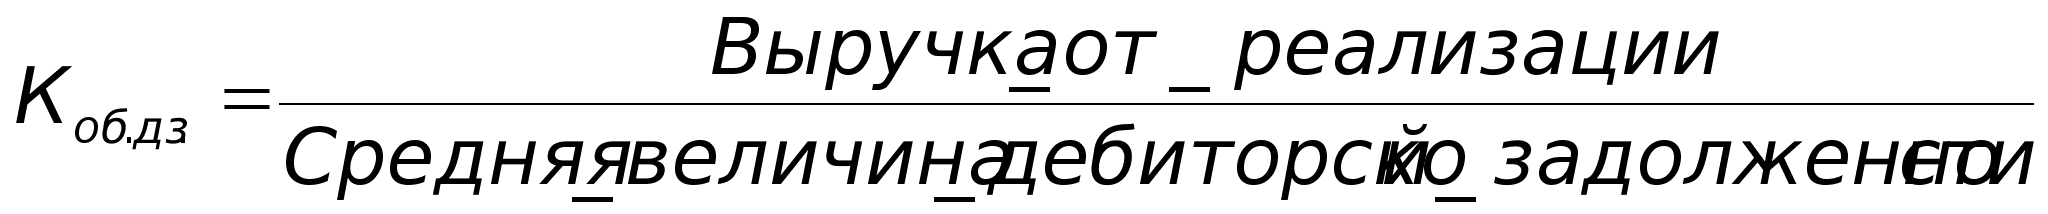 , (2.5)
Период погашения дебиторской задолженности.
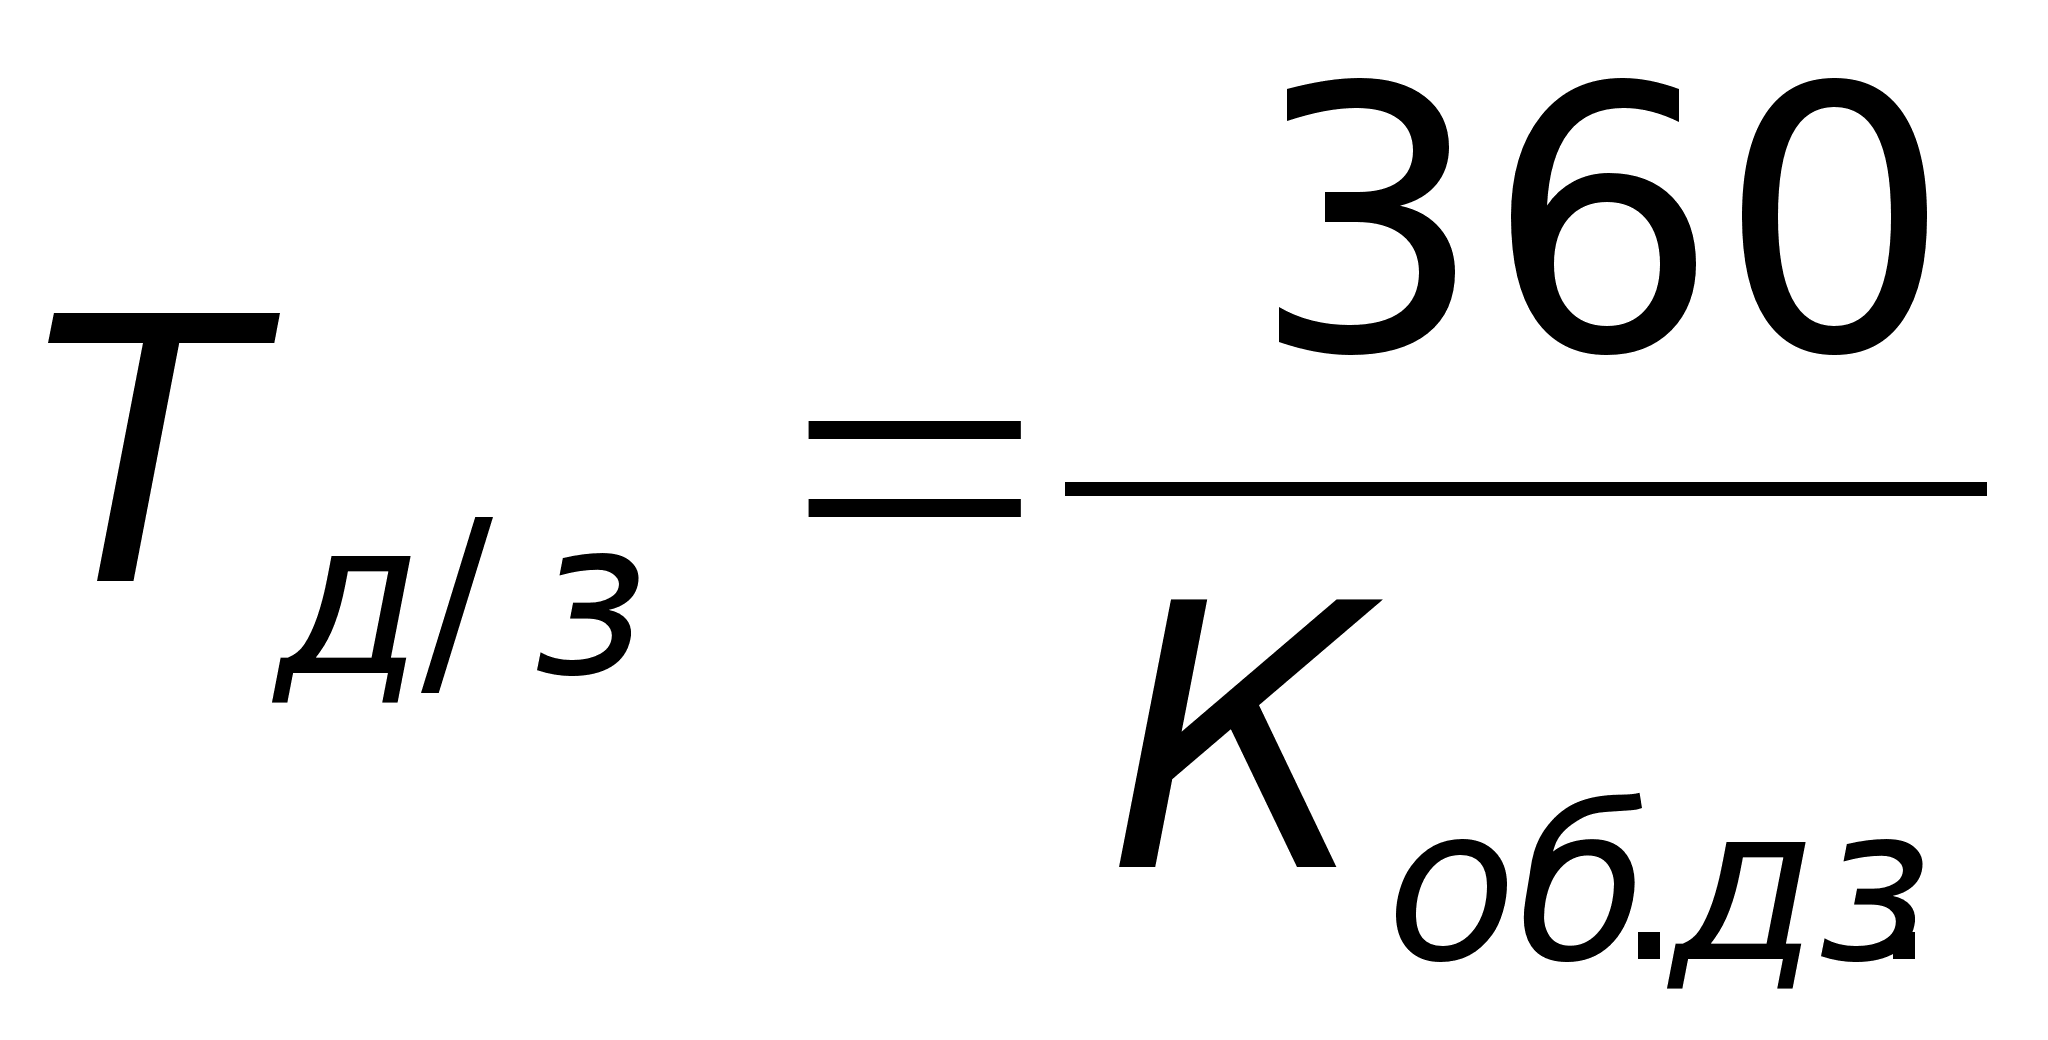 , (2.6)
По данным нашего предприятия коэффициент оборачиваемости дебиторской задолженности за базовый период составил 5,21, а за отчётный период 0,076. Средний срок оборота (период погашения) дебиторской задолженности в базовом периоде составил 72 дня, а в отчётном периоде 4736 дней.
Доля дебиторской задолженности в общем объеме текущих активов:
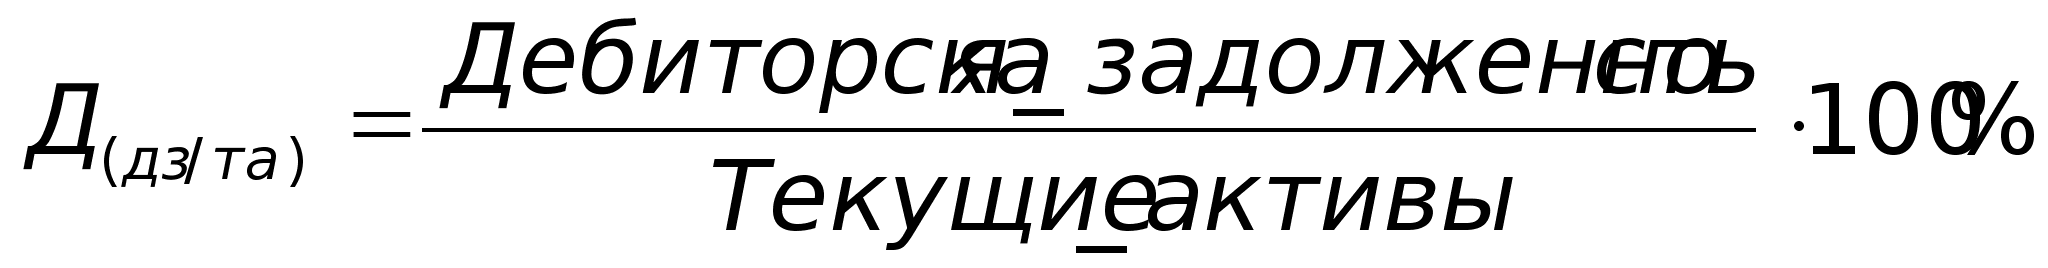 , (2.7)
По данным баланса рассматриваемого предприятия доля дебиторской задолженности в текущих активах составила на начало отчётного периода 11%, на конец отчётного периода 88%. Эти значения свидетельствуют о том, что в начале отчётного года предприятие более успешно регулировало свою дебиторскую задолженность, а также то, что текущие активы росли быстрее, чем дебиторская задолженность.
Анализ оборачиваемости запасов товарно-материальных ценностей
Оценка оборачиваемости товарно-материальных запасов проводится по каждому их виду (производственные запасы, готовая продукция, товары т.д.). Поскольку производственные запасы учитываются по стоимости их заготовления (приобретения), то для расчета коэффициента оборачиваемости запасов используется не выручка от реализации, а себестоимость реализованной продукции. Для оценки скорости оборота запасов используется формула:
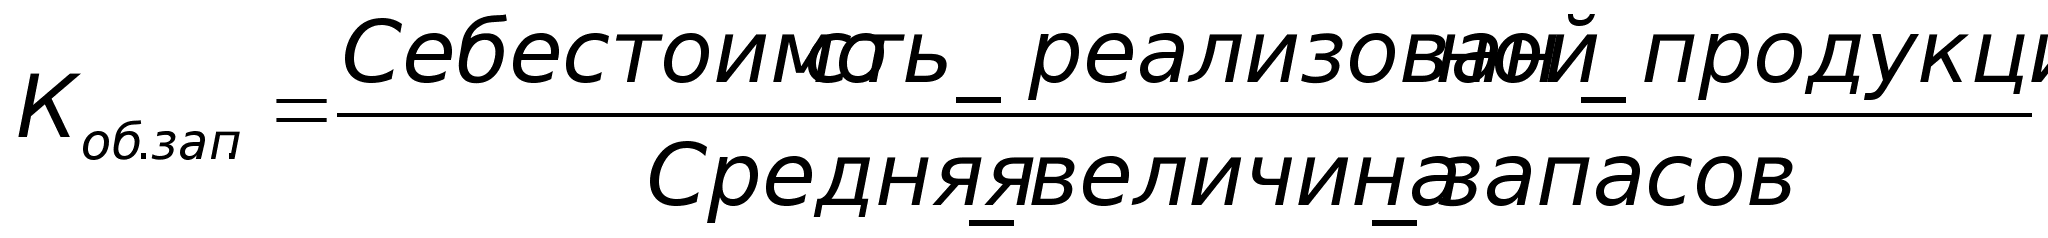 , (2.8)
Срок хранения запасов определяется по формуле:
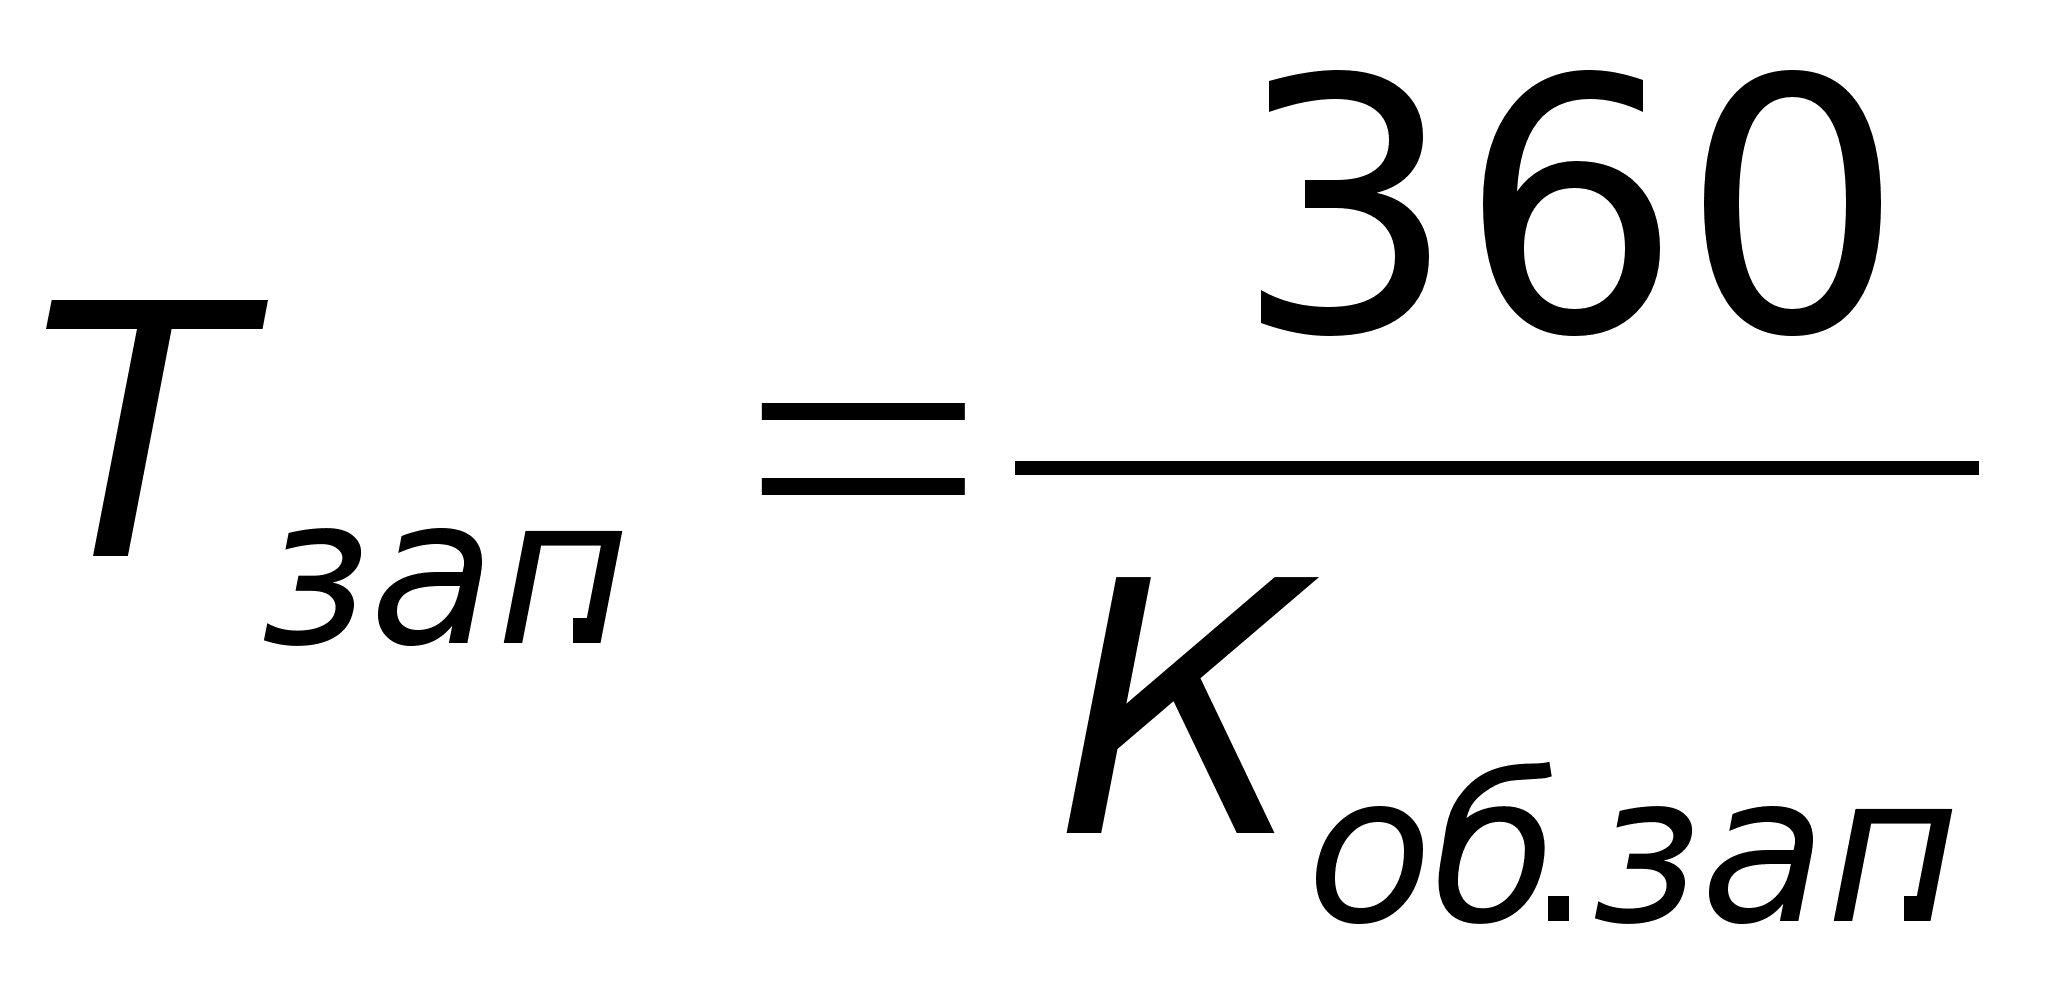 , (2.9)
По данным нашего предприятия коэффициент оборачиваемости запасов за базовый период составил 0,78, а срок хранения запасов составил 461 день, а за отчётный период коэффициент оборачиваемости запасов составил 0,38, а средний срок хранения запасов 930 дней.
Увеличение коэффициента и срока оборачиваемости запасов товарно-материальных ценностей произошло за счёт увеличения объёма производственных запасов и незавершённого производства. Запасы, использование которых по их балансовой стоимости маловероятно, большей частью лежат на складах длительное время. И в первую очередь, для выхода из сложившейся ситуации, предприятию желательно продумать вопрос об их возможном использовании, в том числе реализацию на сторону по сниженным ценам.
Динамика показателей оборачиваемости запасов товарно-материальных ценностей по сравнению с предыдущим периодом отражается в таблице 2.9.
Таблица 2.9 - Динамика показателей оборачиваемости запасов
товарно-материальных ценностей на ОАО «ОЗРСС»
| № |
Показатели |
Базовый период |
Отчетный период |
Отклонения |
|
1. |
Себестоимость реализованной продукции |
4003 |
3292 |
-711 |
|
2. |
Средняя величина запасов ТМЦ |
5201 |
8504 |
3303 |
|
3. |
Коэффициент оборачиваемости запасов ТМЦ |
0,78 |
0,38 |
-0,4 |
|
4. |
Продолжительность оборота запасов ТМЦ |
461 |
930 |
469 |
Анализ эффективности использования имущества
Функционирование предприятия зависит от его способности приносить необходимую прибыль. При этом следует иметь в виду, что руководство предприятия имеет значительную свободу в регулировании величины финансовых результатов. Так, исходя из принятой финансовой стратегии, предприятие имеет возможность увеличивать или уменьшать величину балансовой прибыли за счет выбора того или иного способа оценки имущества, порядка его списания, установления срока использования и т.д.
К вопросам учетной политики, определяющим величину финансового результата деятельности предприятия, в первую очередь, относятся следующие:
выбор способа начисления амортизации основных средств;
выбор метода оценки материалов, отпущенных и израсходованных на производство продукции, работ, услуг;
определение способа начисления износа по малоценным и быстроизнашивающимся предметам при их отпуске в эксплуатацию;
порядок отнесения на себестоимость реализованной продукции отдельных видов расходов (путем непосредственного их списания на себестоимость по мере совершения затрат или с помощью предварительного образования резервов предстоящих расходов и платежей);
состав затрат, относимых непосредственно на себестоимость конкретного вида продукции;
состав косвенных (накладных) расходов и способ их распределения и др.
Вполне понятно, что предприятие, раз выбрав тот или иной способ формирования себестоимости реализованной продукции и прибыли, будет придерживаться его в течение всего отчетного периода (не менее года), а все дальнейшие изменения в учетной политике должны иметь веские основания и непременно оговариваться.
В целом, результативность деятельности любого предприятия может оцениваться с помощью абсолютных и относительных показателей.
Существует и используется система показателей эффективности деятельности:
Рентабельность совокупных активов
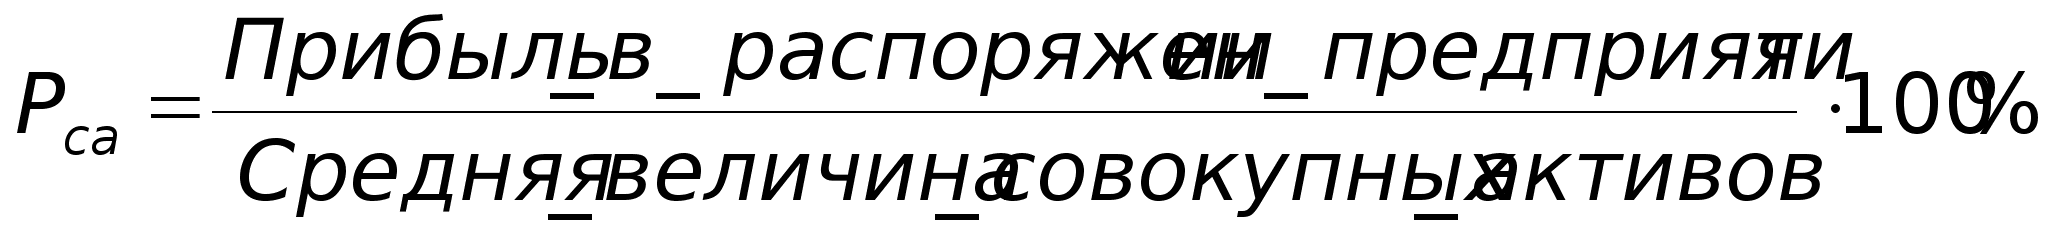 , (2.10)
Этот коэффициент показывает, какую прибыль получает предприятие с каждой денежной единицы средств, вложенных в активы.
Согласно расчетам коэффициент рентабельности совокупных активов в базовом периоде имел значение 0,35%, а в отчётном периоде 0,06%,т.е. предприятие не получило должную прибыль.
В аналитических целях рассчитывается как рентабельность всей совокупности активов, так и рентабельность текущих активов.
Данный коэффициент показывает, какую прибыль предприятие получает с каждой денежной единицы, вложенной в текущие активы.
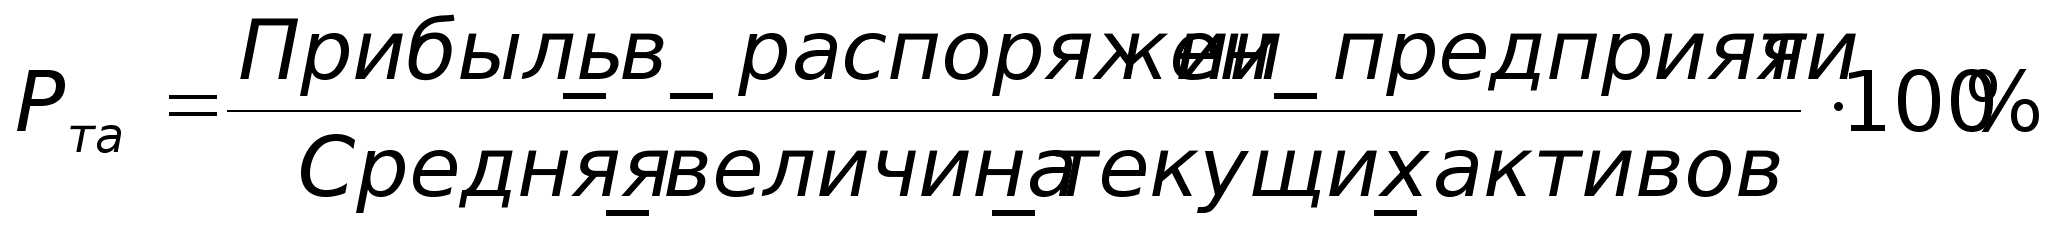 , (2.11)
По балансовым данным за базовый период этот коэффициент составил 4,2%, а за отчётный период он составил 0,18%.
Судя по динамике изменения показателя, рентабельность текущих активов снижается, что является отрицательной тенденцией.
Показатель прибыли на вложенный капитал, называемый также рентабельностью собственного капитала, определяется по формуле:
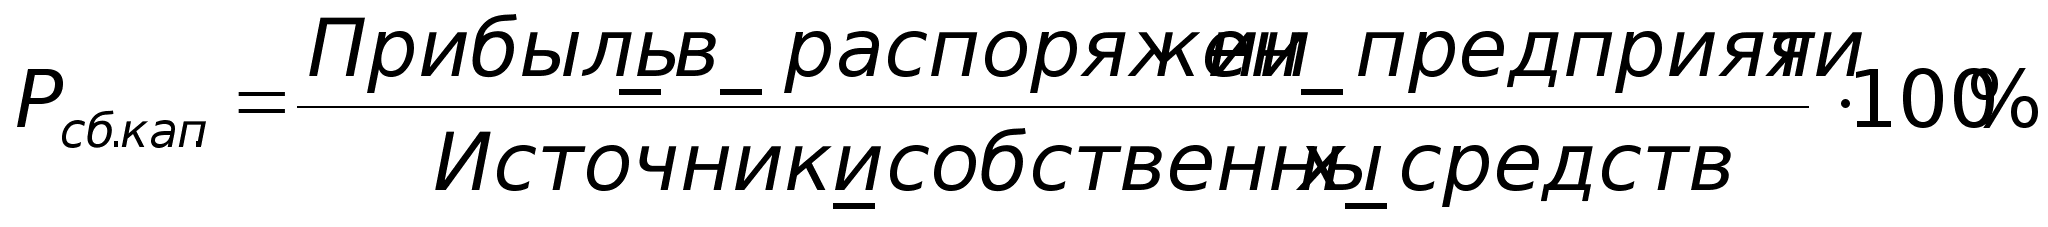 , (2.12)
По данному предприятию он составил в базовом году 0,37%, а в отчётном году 0,05%.
Рентабельность собственного капитала имеет тенденцию к снижению, т.е. собственный капитал используется неэффективно. Такая динамика рентабельности собственного капитала негативно сказывается на хозяйственной деятельности предприятия.
Другой важный коэффициент - рентабельность реализованной продукции (рентабельность продаж) рассчитывается по формуле:
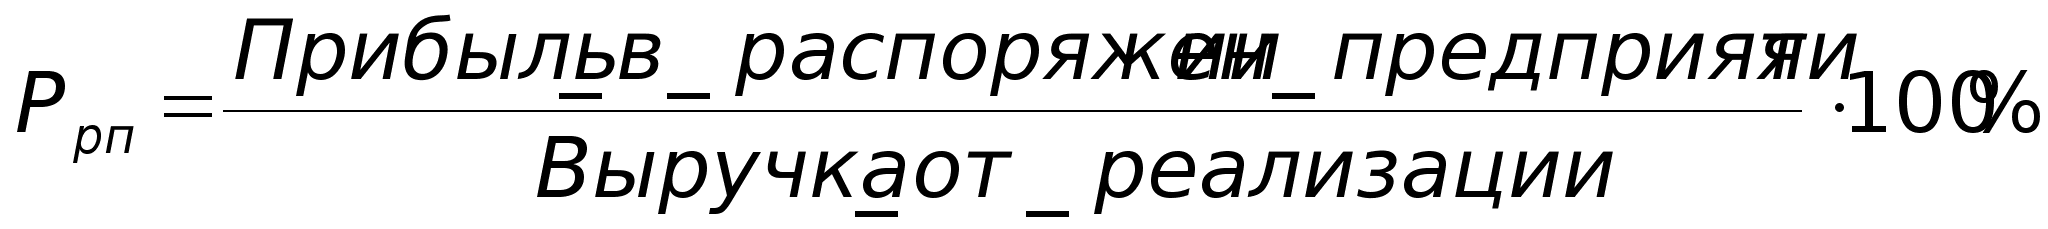 , (2.13)
Значение этого коэффициента показывает, какую прибыль имеет предприятие с каждой денежной единицы реализованной продукции. Тенденция к его снижению позволяет предположить сокращение спроса на продукцию предприятия.
Снижение коэффициента рентабельности реализованной продукции может быть вызвано изменениями в структуре реализации, снижение индивидуальной рентабельности изделий, входящих в реализованную продукцию, и др. В нашем случае этот коэффициент составил 7,5% в базовом периоде и 2,5% в отчётном периоде. Это говорит о том, что продукция завода не пользуется постоянным спросом.
Таблица 2.10 - Показатели эффективности использования имущества ОАО «ОЗРСС»
|
№ |
Показатели |
Базовый период |
Отчетный период |
Отклонения |
|
1. |
Общая величина имущества (ВБ) |
87049 |
151762 |
64713 |
|
2. |
Источники собственных средств |
82464 |
144588 |
62124 |
|
3. |
Краткосрочные обязательства |
4535 |
7174 |
2639 |
|
4. |
Средняя величина активов |
86946 |
119405 |
32459 |
|
5. |
Средняя величина текущих активов |
7367 |
51098 |
43731 |
|
6. |
Выручка от реализации |
4115 |
3189 |
-926 |
|
7. |
Прибыль в распоряжении предприятия |
310 |
80 |
-230 |
|
8. |
Рентабельность активов, (стр.7/стр.4) · 100% |
0,35 |
0,06 |
-0,29 |
|
19. |
Рентабельность текущих активов, (стр.7/стр.5) · 100% |
4,2 |
0,18 |
-4,02 |
|
10. |
Рентабельность собственного капитала, (стр.7/стр.2) · 100% |
0,37 |
0,05 |
-0,32 |
|
11. |
Рентабельность продукции, (стр.7/стр.6) · 100% |
7,5 |
2,5 |
-5 |
А. Следует отметить уменьшение величины денежных средств предприятия. Предприятию, прежде всего надо избавиться от готовой продукции, реализация которой затруднена. Это можно сделать путем снижения цен. В редких случаях, можно попытаться предложить эту продукцию в другие регионы, что требует дополнительных затрат средств и времени без гарантии реализации. Запасы, использование которых по их балансовой стоимости маловероятно, большей частью лежат на складах длительное время, желательно продумать вопрос об их возможном использовании, в том числе реализацию на сторону по сниженным ценам.
Б. Кроме того следует отметить увеличение дебиторской задолженности, что ставит под угрозу финансовую стабильность предприятия. Это опасная тенденция, которая указывает на то, что платежеспособность предприятия с учетом дебиторской задолженности является явно недостаточной. Следствием большой дебиторской задолженности является также снижение денежной наличности.В сложившейся ситуации предприятию следует воспользоваться некоторыми общими рекомендациями, позволяющими управлять дебиторской задолженностью:
контролировать состояние расчетов с покупателями по отсроченным (просроченным) задолженностям;
по возможности ориентироваться на большее число покупателей с целью уменьшения риска неуплаты одним или несколькими крупными покупателями;
следить за соотношением дебиторской и кредиторской задолженности; значительное превышение дебиторской задолженности создает угрозу финансовой устойчивости предприятия и делает необходимым привлечение дополнительных (как правило, дорогостоящих) источников финансирования;
использовать способ предоставления скидок при досрочной оплате.
В. Падение покупательной способности денег заставляет предприятия вкладывать временно свободные средства в запасы ТМЦ, которые при необходимости можно легко реализовать. Поэтому замораживание определенной части средств в запасах, хотя и снижает эффективность использования имущества предприятия, может стать стабилизирующим фактором в условиях развития инфляционных процессов. Накапливание запасов ТМЦ является вынужденной мерой снижения риска непоставок ТМЦ в сроки, оговоренные контрактом.
Г. Предприятие практически не прибегает к использованию долгосрочных заемных средств. Удельный вес источников финансирования, которые могут использоваться длительное время, составляет 95,2% от всех источников финансирования предприятия. Структура пассивов свидетельствует о том, что предприятие может устойчиво работать независимо от конъюнктуры рынка кредитных ресурсов, так как оно может финансировать всю свою хозяйственную деятельность из собственных средств и «бесплатных» привлеченных средств, то есть кредиторскую задолженность.
2.7 Автоматизация расчета экономических показателей на ПЭВМ
Разработана программа для расчета ряда экономических показателей в дипломной работе.
Исходной информацией являются Форма №1 «Баланс предприятия» и Форма №2 «Отчет о финансовых результатах и их использовании».
Выходная информация (экономические показатели):
коэффициенты платежеспособности и ликвидности предприятия;
коэффициенты, характеризующие структуру источников средств;
оборачиваемость ОС;
коэффициенты эффективности использования имущества.
Программа написана с использованием Microsoft Excel. В Приложении Е приведена распечатка программы.
Результаты расчетов
|
Показатель |
Значение |
|
|
на начало года |
на конец года |
|
|
Коэффициент абсолютной ликвидности |
0,02 |
0,01 |
|
Уточненный коэффициент ликвидности |
0,24 |
11,42 |
|
Общий коэффициент ликвидности |
2,02 |
12,96 |
|
Оборотный капитал, тыс.грн. |
4662,00 |
85826,00 |
|
Коэффициент маневренности |
0,05 |
0,59 |
|
Коэффициент независимости |
94,73 |
95,27 |
|
Коэффициент финансовой устойчивости |
94,73 |
95,27 |
|
Коэффициент финансирования |
17,986 |
20,154 |
|
Коэффициент инвестирования |
1,05 |
2,46 |
|
тыс.грн. |
|||
|
Показатель |
Базовый период |
Отчетный период |
Отклонения |
|
Выручка от реализации (без НДС) |
4115,00 |
3189,00 |
-926,00 |
|
Средняя величина текущих активов |
7367,00 |
51098,00 |
43731,00 |
|
Оборачиваемость текущих активов (Коб. ТА) |
0,57 |
0,06 |
-0,51 |
|
Продолжительность оборота текущих активов (Тоб. ТА) |
629,00 |
5421,00 |
4792.00 |
|
Себестоимость реализованной продукции |
4003,00 |
3292,00 |
-711,00 |
|
Средняя величина запасов ТМЦ |
5201,00 |
8504,00 |
3303,00 |
|
Коэффициент оборачиваемости запасов ТМЦ |
0,78 |
0,38 |
-0,40 |
|
Продолжительность оборота запасов ТМЦ |
461,00 |
930,00 |
469,00 |
|
Общая величина имущества (ВБ) |
87049,00 |
151762,00 |
64713,00 |
|
Источники собственных средств (ИСС) |
82464,00 |
144588,00 |
62124,00 |
|
Краткосрочные обязательства (КО) |
4535,00 |
7174,00 |
2639,00 |
|
Средняя величина активов |
86946,00 |
119405,00 |
32459,00 |
|
Средняя величина текущих активов |
7367,00 |
51098,00 |
43731,00 |
|
Выручка от реализации |
4115,00 |
3189,00 |
-926,00 |
|
Прибыль в распоряжении предприятия |
310,00 |
80,00 |
-230,00 |
|
Рентабельность активов, % |
0,35 |
0,06 |
-1,29 |
|
Рентабельность текущих активов, % |
4,20 |
0,18 |
-4,02 |
|
Рентабельность собственного капитала, % |
0,37 |
0,05 |
-0,32 |
|
Рентабельность продукции, % |
7,50 |
2,50 |
5,00 |
Полученные результаты используются в анализе экономических показателей финансово-хозяйственной деятельности ОАО «ОЗРСС».
3 РАЗРАБОТКА НОВЫХ ОРГАНИЗАЦИОННО-ЭКОНОМИЧЕСКИХ ИНСТРУМЕНТОВ УПРАВЛЕНИЯ СБЫТОМ МАШИНОСТРОИТЕЛЬНОГО ПРЕДПРИЯТИЯ В ПЕРЕХОДНОЙ ЭКОНОМИКЕ
3.1 Обоснование выхода на международный рынок отечественного машинострои-тельного предприятия – создание региональных представительств
В сложившейся ситуации ОАО «ОЗРСС» пошло на создание региональных представительств. Сначала такое представительство было создано в г. Москве (1992 г.), затем на Урале в г. Екатеринбурге (1995 г.)
При рассмотрении карт Европы и Азии можно сразу определить, что Урал является естественным коридором между Востоком и Западом. С точки зрения перевозок он имеет идеальное географическое положение. Учитывая крепкую инфраструктуру в Свердловской области, именно эта территория лучше всего отвечает задаче. Современные дороги с советских времен курировали азиатский регион - сегодня это наиболее динамично развивающаяся региональная экономика РФ. А водные пути на востоке и западе через сеть рек и каналов продолжаются вглубь России и других стран СНГ. На Урале имеются хорошие шоссейные и железные дороги, как на восток, так и на запад. В этих направлениях проложены и маршруты авиакомпаний.
С точки зрения международной торговли Урал занимает гораздо более важное положение, нежели просто район транзита. Здесь (уже не только в Москве) имеется хорошо налаженный логистический сервис:
услуги по складированию;
дальнейшей переработке;
упаковке и распределению продукции;
эффективная телекоммуникационная и банковская связь;
комплектная действующая инфраструктура развитой страны.
К конкурентным преимуществам страны зарубежные специалисты сегодня относят также надежность и компетентность растущих уральских фирм. В качестве района, зависящего от экспорта-импорта, у него есть опыт торговли, как с востоком, так и с западом. [15]
Многие иностранные предприятия вслед за Москвой выбирают Екатеринбург в качестве базирования своих представительств. Целью сотрудничества, с одной стороны, является импорт недостающей уральским предприятиям продукции, с другой - проникновение уральской продукции на внутренние рынки других стран. Вступление Украины и России в Совет Европы и дальнейшее проникновение в экономические европейские структуры будет укреплять их позиции gateway (ворота «запад–восток»), поскольку они имеют общую границу со многими странами. Сейчас постоянно растут транспортные потоки между востоком и западом. Обычные транзитные перевозки до сих пор охватывали главным образом транспортировку нефтесырья и химикатов, которые экспортировались в обоих направлениях. Мы полагаем, что в перспективе будут реализованы все основные предпосылки роста торгового обмена. Для развития собственного перерабатывающего производства продукции нефтехимии и металлургии, модернизации промышленности, крайне потребуются западные и восточные инвестиционные товары, а Западу и Востоку, кроме высокотехнологической машиностроительной продукции, уральские металлы, полуфабрикаты и другие промышленные изделия.
Это - логистика обслуживания, так сказать, внешнего порядка. Теперь рассмотрим, как может обстоять дело с логистикой обслуживания единичного предприятия. И сделаем это не совсем со стандартной позиции на примере российской фирмы, являющейся представительством зарубежной фирмы в России, например, украинской.
После раздела СССР на самостоятельные государства, перед большинством предприятий, созданных в свое время в рамках единого народнохозяйственного комплекса, (к тому же многие из них являлись ярко выраженными монополистами), встала проблема восстановления разорванных хозяйственных связей. Непродуманная политика хозяйственного взаимодействия уже в рамках СНГ воздвигла дополнительные барьеры на путях движения материальных и финансовых ресурсов, товаров. И как это уже не раз бывало, политика стала довлеть над экономикой. Да, экономический строй, основанный на конкуренции, хотя не защищает всех и каждого от неизбежного риска и всякого рода случайностей, но ставит фирму в положение, когда она сама, и никто иной, несет полную ответственность за свои действия и их результаты. Но не с усеченными же правами входить в стихию рынка.
В сложившейся ситуации, например, станкозаводы незамедлительно пошли на создание своих представительств в г. Москве, где традиционно продолжается распределение ресурсов, сходятся информационные потоки. Одесское станкостроительное производственное объединение (ныне ОАО «ОЗРСС») создает последовательно свои представительства в Москве и Екатеринбурге. Цель – решение проблемы сбыта (другими словами сохранение традиционных рынков сбыта своей продукции), проблемы межбанковских платежей, обеспечение российских потребителей в различных видах ремонта, фирменном сервисе и запасных частях на поставляемое оборудование, а своего производства - в материалах и комплектующих.
Таким образом, ОАО «ОЗРСС» выбирало пункты размещения своих представительств с точки зрения концентрации промышленного производства и условий логистического обслуживания, и, в свою очередь, предлагало потребителям свою концепцию логистики обслуживания в переходный экономический период (рис 3.1). Своевременность такого решения для российских потребителей сказалась в апреле 1993 года, когда после пожара на заводе двигателей КАМАЗа, первыми на восстановлении оборудования оказались бригады конструкторов и наладчиков из ОАО «ОЗРСС», направленные туда с помощью российского представительства.
Безусловно, развитие логистики обслуживания и создание центров логистического сервиса будет идти по восходящей. Сегодня мы являемся свидетелями их первых шагов.
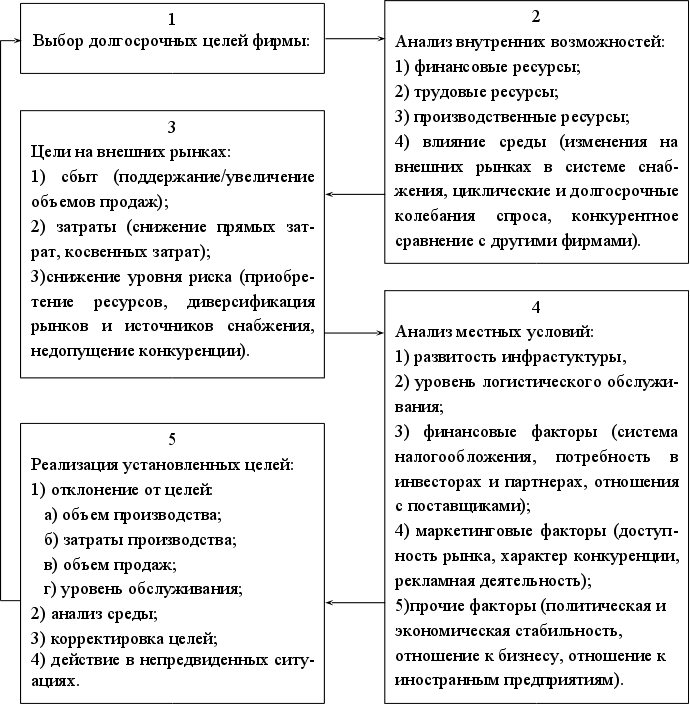
Рисунок 3.1 – Процесс планирования международной деятельности фирмы. [10]
Формирование стратегии машиностроительного предприятия на рынке техники
Реформирование украинской экономики вызвало переход промышленных предприятий от деятельности в стабильной, регламентируемой сверху среде к функционированию в условиях динамично изменяющейся внешней среды и свободного выбора ориентации хозяйственной деятельности. Вследствие этого руководство предприятий вынуждено самостоятельно принимать долговременные стратегические решения, чем обусловлена актуальность проблемы адаптации рыночной концепции стратегического управления предприятия к особенностям переходного периода.
В общем виде стратегическое управление определяется как комплекс решений и действий, определяющих долговременное развитие организации. Оно включает анализ окружающей среды, формулирование стратегии, её реализацию, а также оценку и контроль. Отличительной чертой стратегического управления является акцепт на мониторинге и оценке внешних угроз и возможностей в свете сил и слабостей предприятия. Высшее руководство отслеживает угрозы и возможности, лежащие во внешнем окружении, а также сильные и слабые стороны внутренней среды. Наиболее важные для будущего предприятия факторы называются стратегическими и обозначаются SWOT, где Strengths - силы, Weaknesses - слабости, Opportunities - возможности, Treats - угрозы. На основании оценки стратегических факторов руководство определяет корпоративную миссию.
Корпоративная миссия (или концепция бизнеса) является важным базисным элементом организации и характеризует возможность заниматься бизнесом, на который ориентированно предприятие, с учетом рыночных потребностей, характера потребителей, особенностей продукции и наличия конкурентных преимуществ. На основании миссии формулируются общефирменные цели, которые должны устанавливать, что и когда должно быть выполнено, и по возможности быть количественно определены. Можно перечислить те области, в которых предприятиям следует устанавливать цели. Это прибыльность, эффективность производства, рост (увеличение активов, объёмов продаж). А также интересы акционеров (дивиденды, цена акций), интересы персонала, общественные интересы (налоги, благотворительность), рыночная позиция и др.
Определение миссии и целей далее ведёт к определению стратегии и политики. Стратегия реализуется через программы, бюджеты, планы и процедуры. Наконец, результаты оцениваются, и с помощью системы обратной связи осуществляется контроль за деятельностью организации.
Обследование внешней среды предприятия во многом построено на неформальной и индивидуальной основе, при этом большая часть процедур исследования внешней среды касается изучения конкурентов по сравнению с другими заинтересованными группами. Многие компании решают проблему получения информации о внешней среде через сторонние организации, занимающиеся сбором научно-технической информации.
После того как информация о текущем состоянии внешней среды собрана, следует проанализировать существующие тенденции, чтобы понять, будут ли они наблюдаться в будущем. Горизонт стратегического планирования составляет 3-5 лет. При этом долгосрочный горизонт особенно необходим для крупных капиталоёмких предприятий, когда интервал между рождением идеи и готовым продуктом составляет много лет. Такие предприятия должны основывать своё будущее на прогнозировании.
Этапы прогнозирования:
1. Исследование внешней среды.
2. Установление текущих тенденций.
3. Прогнозирование будущих тенденций.
4. Предложение для стратегического планирования.
5. Контроль по принципу обратной связи.
Прежде чем принять стратегические решения, руководство должно изучить не только внешнюю среду, но ситуацию внутри самого предприятия. С этой целью стратегические управляющие идентифицируют те переменные внутри предприятия, которые могут рассматриваться как его сильные и слабые стороны. Затем необходимо оценить важность этих переменных и установить, какие из них являются внутренними стратегическими факторами. В соответствии с моделью стратегического управления внутреннее обследование сводится к анализу текущих структуры, культуры и ресурсов. Ресурсами предприятия обычно считаются финансовые, физические и человеческие ресурсы, а также организационные системы и технологические возможности. При этом обследование ресурсов осуществляется, как правило, исходя из функционального общепринятого деления: маркетинг, финансы, исследования и разработки, производство, персонал, информационные системы.
Для того чтобы осуществить процесс формулировки стратегии, необходимо проанализировать выявленные стратегические факторы в свете текущей ситуации. Этот этап процесса принятия стратегических решений часто упоминается как ситуационный анализ. Суть ситуационного подхода к управлению в рыночной экономике состоит в том, что внутрифирменное построение системы управления есть ответ на различные по своей природе воздействия как со стороны внешней среды предприятия, так и некоторых других характеристик.
Цель методов ситуационного анализа состоит в нахождении стратегического соответствия внешних возможностей и сильных внутренних сторон предприятия с учётом внешних угроз и внутренних слабостей. И в определении на основе этого так называемой отличительной компетенции организации, то есть профессиональных специфических навыков и ресурсов, находящихся в распоряжении предприятия и обеспечивающих его конкурентное преимущество.
Одним из общепризнанных методов анализа текущей ситуации предприятия является SWOT-анализ.
SWOT-матрица приведенная на рис. 3.2, является средством обобщения стратегических факторов предприятия. [20]
|
Внешние факторы Факторы |
S - силы Выявить 3-6 внутренних сил |
W - слабости Выявить 3-6 внутренних слабостей |
|
О - возможности |
SO – стратегии |
WO - стратегии |
| Выявить 3-6 внешних возможностей | Формировать стратегии, позволяющие воспользоваться возможностями | Формировать стратегии, позволяющие преодолеть слабости |
|
Т - угрозы |
ST- стратегии |
WT - стратегии |
|
Выявить 3-6 внешних угроз |
Формировать стратегии, позволяющие избегать угроз |
Формировать стратегии, минимизирующие слабости и помогающие избегать угроз |
 Внутренние
Рисунок 3.2 - SWOT-матрица
Данная матрица иллюстрирует, как благоприятные внешние возможности и угрозы могут быть сопоставлены с внутренними силами и слабостями конкретного предприятия. На основе этого генерируются стратегические альтернативы, учитывающие четыре набора стратегических факторов.
Для того чтобы построить SWOT-матрицу, необходимо выполнить следующие шаги:
1) в блоке «Возможности» перечислить три-шесть благоприятных возможностей, находящихся во внешней среде предприятия выявленных на основе анализа текущей ситуации и прогнозирования будущих тенденций развития;
2) в блоке «Угрозы» перечислить три-шесть настоящих и будущих угроз;
3) в блоке «Силы» перечислить три-шесть переменных внутренней среды данного предприятия, которые могут рассматриваться как его сильные стороны;
4) в блоке «Слабости» перечислить три-шесть переменных внутренней среды предприятия, которые классифицируются как его слабые стороны;
сгенерировать ряд возможных стратегий, основанных на комбинациях четырёх наборов стратегических факторов. При этом SWOT-стратегии определяют, как наилучшим образом использовать сильные стороны организации, чтобы реализовать благоприятные возможности находящиеся во внешнем окружении.
|
факторы Внешние факторы |
«S» - силы | «W» - слабости |
| SO – стратегии | WO - стратегии | |
|
«О» возможности |
1. Использование возможностей, поточного производства, для монополизации мирового рынка в области радиально-сверлильных станков. 2. Проникновение через систему бывшего «Станкоимпорта» в страны, в которые раньше не было доступа (ЮАР, Пакистан и др.). 3. Кооперация в области производства МОО с оборонными предприятиями. |
1. Использование географического положения города Одессы для логистического обслуживания продукции других станкостроительных предприятий. 2. Использование созданных в предыдущие годы фондов и мощностей для проведения диверсификации. 3. Кооперация с производителями в Восточной Европе по производству комплектующих. |
| ST – стратегии | WT - стратегии | |
|
«Т» угрозы |
1. Определение границ рынков сбыта МОО в СНГ с другими предприятиями (Гомельский и Стерлитамакский станкозавод). 2. Выпуск аналогичной продукции по документации ОАО «ОЗРСС» в странах СНГ (совместное производство). 3. Участие в государственных программах (инвестиционных проектах нефтепроводы, создание нового украинского с/х комбайна и др.). |
1. Вхождение в состав ПФГ. 2. Организация ПФГ. 3. Структурная перестройка ОАО «ОЗРСС». 4. Создание СП с западноевропейским партнёром. |
 Внутренние
Рисунок 3.3 SWOT - матрица формирования рыночных стратегий для ОАО «ОЗРСС»
ST - стратегии рассматривают, как использовать внутренние сильные стороны предприятия для избежания внешних угроз. WT-стратегии относятся к оборонительному типу и нацелены, как правило, на минимизацию влияния внутренних слабых сторон и избежания внешних угроз. На рисунке 3.3 рассмотрена SWOT-матрица формирования рыночных стратегий для ОАО «ОЗРСС».
Исследуемый подход был реализован в бизнес-плане (см. приложение Ж) российского представительства ОАО «ОЗРСС» из представительства без юридического лица в АО закрытого типа.
Исследования показывают, что результаты функционирования предприятия в значительной мере зависят от того, насколько оно хорошо определило позицию внутри отрасли. Таким образом, нахождение в результате ситуационного анализа специфической рыночной ниши, в которой силы предприятия соответствуют реалиям окружающей среды, является важным для достижения конкурентного преимущества.
3.3 Реорганизация службы маркетинга на машиностроительном предприятии
Для отечественных предприятий маркетинг является сравнительно новой службой управления, введение которой не вызвало первоначального обострения отношений с ранее существовавшими подразделениями предприятия. Однако по мере становления и развития этой службы её функции всё чаще пересекаются с функциями традиционных отделов, что неизбежно порождает проблемы координации (интеграции) деятельности управленческих подразделений предприятия. На нынешнем этапе развития наиболее сложными являются вопросы взаимодействия служб управления при решении вопросов планирования, сбыта и ценообразования.
Анализ украинской практики управления показывает, что по-прежнему на предприятиях преобладает производственный подход к управлению с постепенным смещением акцентов на сбыт. Такие предприятия выпускали продукцию в соответствии с конкретным заказом, оформленным отделом сбыта. Однако этот подход к управлению производством не получил дальнейшего развития.
Таким образом, сегодня украинские предприятия находятся на начальном этапе развития маркетинга. Изменения в организационной структуре предприятия без соответствующих изменений в основных принципах и методах управления ничего не меняют, если не сопровождаются принятием и осуществлением руководителями предприятия всей концепции маркетинга, а также обеспечением контроля с их стороны за тем, чтобы концепция получила поддержку и претворялась в жизнь всем аппаратом сверху донизу.
В общем плане функции управления на предприятии можно разделить на три группы:
традиционные, к которым можно отнести сбыт, ценообразование, планирование производства, разработку новой продукции, сервисное обслуживание потребителей и т.д.;
новые, появившиеся на предприятиях сравнительно недавно: маркетинг, контроллинг, управление финансами и персоналом;
отсутствующие, которые на нынешнем этапе практически не осуществляются на отечественных предприятиях: стратегическое планирование, оценка конкурентоспособности предприятия, внутренний маркетинг.
У украинского маркетинга существует, по крайней мере, две группы проблем:
проблемы координации деятельности уже существующих служб (традиционных блоков управления) и маркетинговой группы, а также проблемы перераспределения функций маркетинга и изменения управленческой структуры предприятия (в первую очередь это касается сбыта продукции, ценообразования, планирования освоения новой продукции, производственного планирования);
проблемы освоения таких функций маркетинга, которые пока практически не выполняются на предприятии (разработка стратегии развития предприятия, оценка его конкурентоспособности, обучение и стимулирование торгового персонала, внутренний маркетинг, разработка упаковки, организация управленческого учёта).
Главным образом, эти проблемы связаны с отсутствием рыночного менталитета и опыта работы в рыночных условиях у руководителей и работников предприятий. По сути в нынешних условиях служба маркетинга на предприятиях помогает отделу сбыта продавать уже произведённую продукцию. Эта помощь выражается в рекламной поддержке сбыта, изучении рынка в целях его сегментации по потребителям и регионам, а также выработке предложений по улучшению продаж. По мере насыщения рынка предприятия начинают активно использовать стимулирующие мероприятия, но направляют их в основном на потребителей, упуская из виду необходимость стимулирования продавцов продукции.
ОАО «ОЗРСС», в целях приближения к российским потребителям организовало свои представительства в Москве и Екатеринбурге и уже приступает к созданию дилерской сети в странах СНГ, а также укрепляет традиционно крепкие отношения с представительствами ВО АО «Станкоимпорт» в дальнем зарубежье. Такая концепция, направленная на сохранение традиционных рынков сбыта и завоевание новых, потребовала реорганизацию службы сбыта и маркетинга. Вновь созданная маркетинговая служба представляет собой доработку известной схемы рыночно-функциональной организации службы маркетинга (рис. 3.4). Такая же схема используется на ОАО «Рязанский станкостроительный завод».
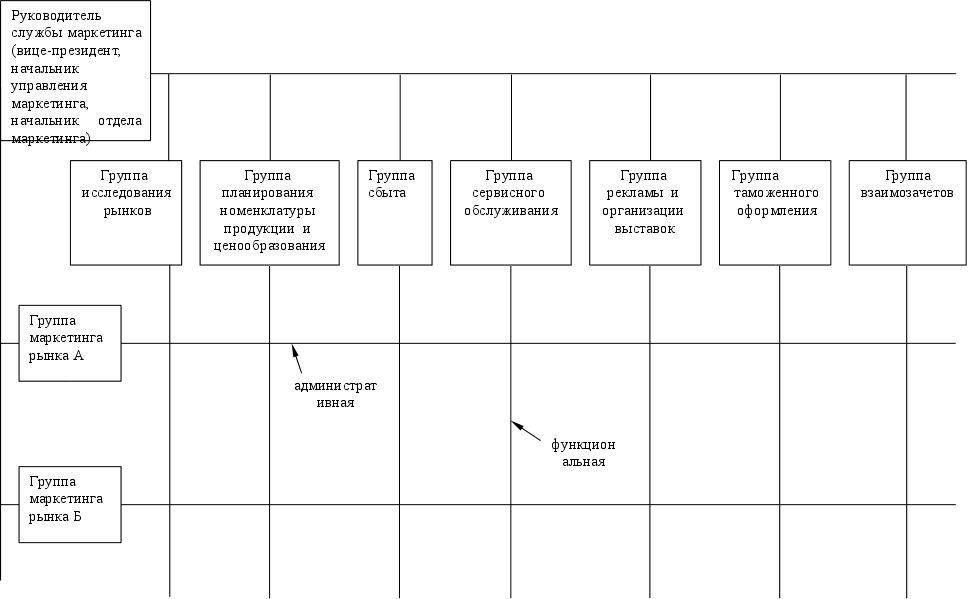
Рисунок 3.4 - Схема рыночно-функциональной организации службы маркетинга
(перспективная для ОАО «ОЗРСС»). [23]
Анализ состояния маркетинга на предприятиях показал, что почти на всех рассмотренных объектах маркетинговые исследования в той или иной мере уже проводятся. Переход к рыночным отношениям сделал необходимым учёт влияния внешней среды и выбор сбалансированного соотношения внешних ограничений и внутренних возможностей предприятия. Однако следует отметить, что на всех обследованных заводах пока не проработаны вопросы взаимодействия службы маркетинга с другими подразделениями, а маркетинговые функции выполняются в урезанном виде, особенно это касается разработки товарной политики предприятия. Кроме того, имея отделы сбыта продукции, предприятия не занимаются активным или даже агрессивным сбытом и не используют всех возможностей разнообразных форм и методов сбыта. Особая проблема возникает на предприятиях с холдинговой структурой. Суть