Пути устранения кредиторской и дебиторской задолженности предприятия

Рис. 1.1. Организационная структура ООО «Промсахар»
очистка сока (дефекосатурация и сульфитация)
фильтрование соков и сиропов;
выпаривание воды из сока;
уваривание утфелей;
центрифугирование утфелей;
сушка и упаковка белого сахара-песка.
Вспомогательные процессы:
получение извести из сатурационного газа
получение сатурационного газа.
Производственная мощность завода - 3 000 т свеклы в сутки, установлена на основе расчётного определения норм суточной производительности 10-ти основных объектов оборудования:
диффузионной установки;
фильтров для сока 1-ой сатурации;
выпарной установки;
вакуум-аппаратов 1-го продукта;
центрифуг 1-го продукта;
вакуум-аппаратов последнего продукта;
центрифуг последнего продукта;
силовых установок;
паровых котлов;
известково-обжигательных печей;
газопровод среднего и низкого давления.
Количество свеклы, которое ООО «Промсахар» в среднем может переработать в сутки сложилось на уровне 2500 т/сут..
Основными поставщиками сырья являются сельхозпредприятия и хозяйства Рыльского, Кореневского, Глушковского, Суджанского районов. Потенциал сырьевой базы оценивается в среднем в 400 000 тонн свеклы.
Производственно-экономические показатели ООО «Промсахар» отражены в таблице 2.4.
Объем заготовки свеклы в ООО «Промсахар» уменьшился в 2003 году по сравнению с 2002 г. на 15642 тонн. Это произошло из-за уменьшения объемов закупок свеклы на 18 000 тонн. На 0,66% уменьшилась сахаристость свеклы, так как в 2002 году сеяли улучшенный сорт. На 0,41% увеличились потери сахара это связано с уменьшением объема свеклы.
Таблица 2.4.
Производственно-экономические показатели ООО «Промсахар»
| Наименование показателей | 2002 | 2003 | Отклонение |
| Объем заготовки сахарной свеклы | 200000 | 184358 | -15642 |
| В т.ч. объем закупок свеклы | 130000 | 112000 | 18000 |
| Сахаристость свеклы, % | 16,5 | 15,84 | -0,66 |
| Общие потери сахара, % | 3,5 | 3,91 | 0,41 |
| Потери сахара в производстве, % | 1,07 | 1,16 | 0,09 |
| Выход сахара, % к массе свеклы | 13 | 11,15 | -1,85 |
| Выход мелассы, % к массе свеклы | 4 | 3,95 | 0,05 |
| Наименование показателей | 2002 | 2003 | отклонение |
| Выход жома, % к массе свеклы | 44,8 | 43,6 | 1,2 |
| Суточная производительность т/сут. | |||
| По переработке свеклы | 2365 | 2600 | 235 |
| По выработке сахара | 327 | 338 | 11 |
| Длительность сокодобывания | 45 | 44 | -1 |
| Длительность периода производства | 60 | 57 | -3 |
| Инвестиции на 2003 г. | 6987326 | ||
| Оплата свеклосдатчиков за услуги по переработке, % | 37 | 39 | 2 |
| Стоимость услуг по перевозке свеклы, руб/т. км | 1,72 | 1,8 | 0,08 |
| Расход условного топлива, % | 5,6 | 6,25 | 0,65 |
| Расход известкового камня, % | 7,18 | 6,46 | -0,72 |
По этой же причине на 1,85% уменьшился выход сахара, на 1,2% - выход жома и на 0,05%- выход мелассы.
Суточная производительность увеличилась на 235 т/сут - по переработке свеклы и на 11т/сут - по выработке сахара. Длительность сокодобывания уменьшилась на 1 сутки. Это связано с уменьшением производственного периода на 3 суток.
Увеличилась оплата свеклосдатчиков за услуги по переработке на 2%. Это связано с уменьшением объёма закупок свеклы.
Стоимость услуг по перевозке увеличилась на 0,08 руб./т.км., так как увеличился расход топлива на 0,65%. Снизился расход известкового камня на 0,72%.
Имущественный комплекс ООО «Промсахар» состоит из:
производственных зданий;
производственных вспомогательных зданий;
складских зданий;
сооружений;
Производственные здания:
главный корпус
котельная с машинным залом и ХВО
переходная галерея из гл. корпуса в ТЭЦ
жомосушка
здание КИПиА
пождепо
сырьевая лаборатория - 2шт.(Призаводской свеклопункт, Кореневский свеклопункт)
весовые – 4 ШТ. (Призаводской свеклопункт Кореневский свеклопункт)
паровозное депо
насосные станции - 6шт.
стройцех
мехмастерская
трансформаторная подстанция
сахарный склад — З шт.
мешкотара
материальный склад
склад сухого жома
склад «Модуль» - 2шт.
кладовая
склад свеклосемян
Непроизводственные здания:
административно-бытовой корпус
заводоуправление
железнодорожная станция
контора (Кореневский свеклопункт)
Сооружения:
свеклоподьемная станция с бурачной ямой
станция доочистки свеклы
дымовая труба
галерея жомоудаления с жомовой ямой
поля фильтрации
радиальный отстойник
мазутная емкость подземная
водонапорная башня
железнодорожные пути.
2.2. Анализ экономических показателей.
Хозяйствующий субъект осуществляет свою производственно-товарную деятельность на рынке самостоятельно, но в условиях конкуренции. Одним из инструментов исследования рынка и обеспечения конкурентоспособности является анализ коммерческой деятельности хозяйствующего субъекта, в том числе анализ его технико-экономического состояния.
Прежде всего, хотелось бы дать понятие основных показателей при производстве продукции.
Производственная мощность предприятия – это максимально возможный выпуск продукции за единицу времени в натуральном выражении в установленных планом номенклатуре и ассортименте, при полном использовании производственного оборудования и площадей, с учётом применения передовой технологии, улучшения организации производства и труда, обеспечение высокого качества продукции.
Имея данные производственной мощности предприятия и объёма произведённой продукции, мы можем узнать коэффициент использования производственной мощности:
Кп.м. = Q/Mср.
где Кп.м. – коэффициент производственной мощности;
Q – объём производства продукции;
Mср. – среднегодовая производственная мощность.
Себестоимость продукции (работ, услуг) представляет собой стоимостную оценку используемых в процессе производства продукции природных ресурсов, сырья, материалов, топлива, энергии, трудовых ресурсов, а также стоимость других затрат.
Полная себестоимость – это затраты на производство и реализацию всей продукции, а также общецеховые расходы. Рассчитывается она по следующей формуле:
С = Q * Ci = Q * (Ипер.i + Ипост.I) = Ипер + Ипост.,
где С – полная себестоимость продукции;
Ипер – общие переменные затраты;
Ипост – общие постоянные затраты;
Q – объём производства в натуральном выражении;
Ci - себестоимость единицы продукции;
Ипер.i – переменные затраты на единицу продукции;
Ипост.I – постоянные затраты на единицу продукции.
Товарная продукция(Qт) – это стоимость: готовых изделий, предназначенных для реализации на сторону, своему капитальному строительству и непромышленным хозяйствам своего предприятия; полуфабрикатов своей выработки и продукции вспомогательных и подсобных производств, предназначенных к отпуску на сторону; стоимость работ промышленного характера, выполняемых по заказам со стороны или непромышленных хозяйств и организаций своего предприятия.
Реализованная продукция(Qр) отличается от товарной на величину остатков готовой продукции на складе на начало года и товаров отгруженных, но не оплаченных на начало и конец отчётного года, и также исчисляется в текущих ценах:
(Qр) = (Qт) + (Сн – Ск) + (Он – Ок),
где Сн – остатки готовой продукции на складе на начало года;
Ск - остатки готовой продукции на складе на конец года;
Он - остатки товаров отгруженных, но не оплаченных на начало
года;
Он - остатки товаров отгруженных, но не оплаченных на конец
года.
Затраты на 1 рубль товарной и реализованной продукции рассчитываются исходя из данных себестоимости и объёма:
Zтп = Стп/Qтп,
где Zтп – затраты на 1 рубль товарной (реализованной) продукции.
Прибыль от реализации продукции(Пр) является основной формой накопления предприятия и рассчитывается как разница между выручкой от реализации продукции (Вр) (с учётом НДС и акцизов) и затратами на производство и реализацию, входящими в себестоимость продукции:
Пр = Вр – С.
Чистая прибыль(Пч) – это прибыль, остающаяся в распоряжении предприятия после уплаты налогов:
Пч = Пнал – Нпр * Пнал,
где Пнал – налогооблагаемая прибыль;
Нпр – налог на прибыль.
Успех хозяйственной практики во многом зависит также от того, какое место в ней занимают оборотные средства и насколько целенаправленно и точно выполняются необходимые для этого условия.
Коэффициент оборачиваемости оборотных средств(Коб) представляет собой объём выручки от реализации продукции в расчёте на 1 рубль оборотных средств:
Коб =Qр/Оср,
где Оср – средний остаток оборотных средств.
Скорость оборота оборотных средств(То) определяется делением числа финансовых дней в году (360) (в квартале) на коэффициент оборачиваемости:
То = 360/Коб.
Этот показатель рассчитывается в днях и характеризует продолжительность одного оборота.
Анализ основных технико-экономических показателей предприятия характеризуется абсолютными и относительными показателями. Абсолютный показатель – это сумма прибыли (доходов). Относительный показатель – уровень рентабельности. Рентабельность представляет собой доходность производственно-торгового процесса. Уровень рентабельности предприятия, связанного с производством продукции (товаров, работ, услуг), определяется процентным отношением прибыли от реализации продукции к себестоимости продукции:
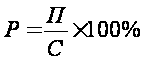 ,
где Р – уровень рентабельности, %;
Пр – прибыль от реализации продукции;
С – себестоимость продукции, руб.
Рентабельность производства показывает, насколько результативно используется имущество предприятия; она определяется как процентное отношение годовой прибыли к сумме среднегодовой стоимости основных фондов и сумме оборотных средств:
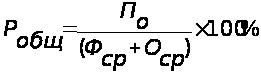
где Фср. и Оср. - среднегодовая стоимость основных и оборотных средств предприятия.
В процессе анализа изучается динамика изменения объёма чистой прибыли, уровень рентабельности и факторы, их определяющие. Основными факторами, влияющими на чистую прибыль, являются объем выручки от реализации продукции, уровень себестоимости, уровень рентабельности, доходы от внереализационных операций, расходы по внереализационным операциям.
Анализ технико – экономических показателей ООО «Промсахар» приведен в таблице 2.5.. Он приводится в сравнении с 2002 годом.
По данным таблицы 2.5. мы видим, что на предприятии ООО «Промсахар» среднегодовая производственная мощность составляет как в 2003 году, так и в2002 году 47,5 тонн.
Произошло увеличение объёма производства продукции в 2003 году по сравнению с 2002 годом на 62,8%, т.е. с 19,6 до 31,9т, объём реализации продукции увеличился на 199908 тыс. руб., с 105115 тыс. руб. до 305023 тыс. руб. или на 190,2% за счёт имеющейся на складе продукции.
В 2002 году прибыль от реализации продукции на ООО «Промсахар» снизилась на 841 тыс. руб., с 5827 до 4986 тыс. руб., или на 14,4 %. После уплаты налогов и от других видов деятельности предприятие получило убыток в сумме 154 тыс. руб., который по сравнению с предыдущим годом на 31,9% меньше.
Отрицательным результатом работы ООО «Промсахар» является снижение рентабельности продукции по сравнению с 2002 годом на 3,9 %, с 5,5% до 1,6 %; хотя рентабельность производства увеличилась на 1,0%, с 7,0 до 8,0%.
Таблица 2.5.
| Основные технико-экономические показатели | ||||||
|
ООО"ПРОМСАХАР" |
||||||
| № | Показатели | Ед.изм. | Фактически | Относительная | ||
| пред.год | отчет. год | величина, % | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 1. | Среднегодовая производственная мощность | тонн | 47,5 | 47,5 | 100,0 | |
| 2. | Уровень использования производственной | |||||
| мощности | % | 41,3 | 67,2 | 162,76 | ||
| 3. | Объем производства продукции | тонн | 19,6 | 31,9 | 162,8 | |
| 4. | Товарная продукция | тыс.руб. | 190719 | 284521 | 149,2 | |
| 5. | Объем реализованной продукции | тыс.руб. | 105115 | 305023 | 290,2 | |
| 6. | Среднесписочная численность ППП | чел. | 658 | 718 | 109,1 | |
| в том числе: | ||||||
| численность рабочих | чел. | 525 | 513 | 97,7 | ||
| численность служащих | чел. | 133 | 205 | 154,1 | ||
| 7. | Фонд оплаты труда | тыс.руб. | 15980 | 31130 | 194,8 | |
| 8. | Себестоимость товарной продукции | тыс.руб. | 101477 | 278830 | 274,8 | |
| 9. | Себестоимость реализованной продукции | тыс.руб. | 113651 | 300037 | 264,0 | |
| 10. | Затраты на 1 рубль товарной продукции | руб. | 0,53 | 0,98 | 184,2 | |
| 11. | Затраты на 1 рубль реализованной продукции | руб. | 1,08 | 0,98 | 91,0 | |
| 12. | Среднегодовая стоимость основных | |||||
| производственных фондов | тыс.руб. | 35042 | 38294 | 109,3 | ||
| 13. | Среднегодовая стоимость оборотных средств | тыс.руб. | 41942,7 | 71455,7 | 170,4 | |
| 14. | Прибыль от реализованной продукции | тыс.руб. | 5827 | 4986 | 85,6 | |
| 15. |
Прибыль отчетного года |
тыс.руб. | -223 | -154 | 69,1 | |
| 16. | Прибыль, остающаяся в распоряжении пред- | |||||
| приятия (после уплаты налогов и т. Д.) | тыс.руб. | -223 | -154 | 69,1 | ||
| 17. | Рентабельность продукции | % | 5,5 | 1,6 | 29,5 | |
| 18. | Рентабельность производства | % | 7,6 | 4,5 | 60,0 | |
| 19. | Скорость оборачиваемости оборотных средств | дни | 145,6 | 85,5 | 58,7 | |
| Коэффициент оборачиваемости оборот.средств | 2,51 | 4,27 | 1,70 | |||
| 20. | Дебиторская задолженность | тыс.руб | 86046 | 198061 | 230,2 | |
| 21. | Кредиторская задолженность | тыс.руб | 91374 | 46640 | 51,0 | |
На снижение уровня рентабельности повлиял рост себестоимости реализованной продукции на 164%,что повысило сумму затрат предприятия.
Соответственно произошел рост затрат на 1 руб. реализованной продукции на 0,1 руб., с 1,08 до 0,98 руб.
Анализ технико-экономических показателей ООО «Промсахар» показал, что снижение рентабельности продукции произошло за счет роста себестоимости реализованной продукции. Рентабельность производства увеличилась на 1,0 %, так как среднегодовая стоимость оборотных средств в 2003 году увеличилась на 70,4%.
Дебиторская задолженность также увеличилась в 2003 году по сравнению с 2002 годом на 130,2% , а кредиторская задолженность уменьшилась на 51% т.е на 44734 тыс.руб.
Из этого мы можем сделать вывод что в связи с большей реализацией продукции 2003 года и продукции находящейся на складах предприятие смогло расплатиться с часть кредиторов.
Далее рассмотрим ассортимент производимой продукции ООО «Промсахар».
Прежде всего, хотелось бы дать понятие ассортимента и товара.
Товар – это продукт труда, произведённый для продажи.
Ассортимент – это группы товаров тесно связанных между собой либо в силу схожести того, что их продают одним и тем же группам клиентов или через одни и те же торговые точки, или в рамках одного и того же диапазона цен.
Такой продукт ООО «Промсахар», как сахар-песок (таблица 2.6.), является стандартизированным, так как это товар, предлагаемый различными предприятиями, но воспринимается покупателями как во всех случаях и соответствует нормам ГОСТа (цвет, влажность и другие).
Таблица 2.6.
Ассортимент выпуска продукции на ООО «Промсахар»
Показатели |
2003 год | 2002 год | Динамика, % | |||
|
Общая выработка, тонн |
Цена единицы продукции, руб./ т |
Общая выработка, тонн |
Цена единицы продукции, руб./ т |
По выработке |
По ценам |
|
|
Сахар-песок В т.ч из свеклы |
65411 20450 |
1200,00 1200,00 |
19599,5 | 1180,00 |
22,8 |
98,3 |
|
Патока В т.ч. из свеклы |
8115 7915 |
1000,00 | 5874,0 | 1000,00 | 36,6 |
100,0 |
| Жом | 64837 | 78 | 39351 | 72 | 60,7 | 92,3 |
Проводя анализ данной таблицы можно определить следующее, что общая выработка сахара-песка в отчетном году увеличилась на 45811,5 тонн, с – 19599,5 до 65411 тонн, соответственно динамика составила – 22,8 %.
Это произошло в связи с тем, что предприятие работало на переработке сахара-сырца.
Цена сахара-песка за тонну в отчётном году возросла на 20 руб./т, так как (из предыдущей таблицы мы знаем) возросли затраты по реализации продукции.
Производство патоки на ООО «Промсахар» возросло на 2241 тонн, с 5874 до 8115 тонн или на 336,6%, но цена на патоку осталась неизменной, так как спрос на нее ниже, чем у сахара-песка.
Производство жома возросло с 39351 до 64837 тонн, в динамике 60,7%, цена на жом увеличилась на 6 руб, связано с увеличением затрат на его производство.
2.3. Анализ финансово – экономических показателей ООО
«Промсахар».
Анализ финансового состояния предприятия представляет собой глубокое, научно обоснованное исследование финансовых отношений и движение финансовых ресурсов в едином производственно-торговом процессе.
Задачами анализа финансового состояния хозяйствующего субъекта являются:
выявление рентабельности и финансовой устойчивости;
изучение эффективности использования финансовых ресурсов;
установление положения предприятия на финансовом рынке и количественное измерение его финансовой конкурентоспособности;
оценка степени выполнения плановых финансовых мероприятий, программ, плана финансовых показателей;
оценка мер, разработанных для ликвидации выявленных недостатков и повышения отдачи финансовых ресурсов.
Финансовое состояние хозяйствующего субъекта – это характеристика его финансовой конкурентоспособности, использования финансовых ресурсов и капитала, выполнение обязательств перед государством и другими хозяйствующими субъектами. Движение любых товарно-материальных ценностей, трудовых и материальных ресурсов сопровождается образованием и расходованием денежных средств. Поэтому финансовое состояние предприятия отражает все стороны его производственно-торговой деятельности.
Анализ проводится с помощью следующих основных приёмов: сравнение, сводка и группировка, ценные постановки, приём разниц. В отдельных случаях могут быть использованы методы экономико-математического моделирования (регрессионно-корреляционный анализ).
Прием сравнения заключается в сопоставлении финансовых показателей отчётного периода с их плановыми значениями (норма, лимит) и с показателями предшествующего периода. Для того чтобы результаты сравнения обеспечивали правильные выводы анализа, необходимо установить сопоставимость сравниваемых показателей, то есть их однородность и однокачественность. Сопоставимость аналитических показателей связана со сравнимостью календарных сроков, методов оценки, условий работы и так далее.
Прием сводки и группировки заключается в объединении информационных материалов в аналитические таблицы, что дает возможность сделать необходимые выводы. Аналитические группировки позволяют в процессе анализа выявить взаимосвязь различных экономических явлений и показателей, определить влияние наиболее существенных факторов и обнаружить те или иные закономерности и тенденции в развитии финансовых процессов.
Приём разниц состоит в том, что предварительно определяется абсолютная или относительная разница по изучаемому факторами совокупному финансовому показателю. Затем это отклонение (разница) по каждому фактору умножается на абсолютное значение других взаимосвязанных факторов.
Использование приёмов анализа для конкретных целей изучения состояния анализируемого хозяйствующего субъекта составляет в совокупности методику анализа.
Источником информации для анализа финансового состояния служит бухгалтерский баланс и приложения к нему, статистическая и оперативная отчётность.
Бухгалтерским балансом называется документ бухгалтерского учёта, который содержит взаимосвязанные сведения о средствах предприятия и источниках их формирования о финансовом положении данного предприятия.
Форма бухгалтерского баланса – таблица 2.7., в левой части которой (активе) фиксируются размещённые средства предприятия, а в правой (пассиве) перечислены источники приобретения этих средств.
Поскольку каждому виду средств соответствует определённый источник его образования, то итог актива должен быть равен итогу пассива – это основное правило баланса и критерий его безошибочности.
Бухгалтерский баланс составляется на 1 число каждого календарного месяца и является одним из планово-отчетных документов предприятия по хозяйственной деятельности. По окончании квартала составляется квартальный баланс, а по итогам года – годовой.
Финансово устойчивым является предприятие, которое за счёт собственных средств покрывает средства, вложенные в активы (основные фонды, нематериальные активы, оборотные средства), не допускает неоправданной дебиторской и кредиторской задолженности и рассчитывается в срок по своим обязательствам. Основой финансовой устойчивости являются рациональная организация и использование оборотных средств.
Таблица 2.7.
Бухгалтерский баланс
|
Статьи баланса |
Код |
На начало |
На конец |
|
статьи |
периода |
периода |
|
|
АКТИВ |
|||
|
I.Внеоборотные активы |
|||
| Нематериальные активы | 110 | 0 | 0 |
| Основные средства | 120 | 38365 | 49470 |
| Незавершенное строительство | 130 | 3074 | 4749 |
| Доходные вложения в мат.ценности | 135 | 0 | 0 |
| Долгосрочные финансовые вложения | 140 | 1124 | 1352 |
| Прочие внеоборотные активы | 150 | 0 | |
|
ИТОГО по разделу I |
190 |
42563 |
55570 |
|
II.Оборотные активы |
|||
| Запасы, в т.ч. | 210 | 68365 | 28805 |
| сырье, материалы и др. аналог.ценности | 211 | 10465 | 11731 |
| Затраты в незавершенном производстве | 213 | 684 | 267 |
| Готовая продукция и товары для продажи | 214 | 57136 | 16703 |
| товары отгруженные | 215 | 0 | 0 |
| Расходы будущих периодов | 216 | 80 | 105 |
| прочие запасы и затраты | 217 | 0 | 0 |
| НДС | 220 | 8624 | 4688 |
| Дебиторская задолженность (платежи более,чем через 12 месяцев ) | 240 | 86046 | 198061 |
| Дебиторская задолженность (платежи менее, чем через 12 месяцев ) | 241 | 75513 | 177716 |
| Краткосрочные финансовые вложения | 250 | 680 | 116 |
| Денежные средства | 260 | 1109 | 387 |
| Прочие оборотные активы | 270 | 0 | 86 |
|
ИТОГО по разделу II |
290 |
164824 |
232143 |
|
БАЛАНС (сумма строк 190+290) |
300 |
207387 |
287714 |
|
ПАССИВ |
|||
|
III.Капитал и резервы |
|||
| Уставной капитал | 410 | 20 | 95000 |
| Добавочный капитал | 420 | 0 | 0 |
| Резервный капитал | 430 | 0 | 0 |
| Целевые финансирование и поступление | 450 | 0 | 0 |
| Нераспределенная прибыль прошлых лет | 460 | 0 | 0 |
| Непокрытый убыток прошлых лет | 465 | 0 | 0 |
| Нераспределенная прибыль отч. года | 470 | (60) | (213) |
| Непокрытый убыток отчетного года | 475 | ||
|
ИТОГО по разделу III |
490 |
(40) |
94787 |
|
IV.Долгосрочные обязательства |
|||
| Заимы и кредиты | 510 | 84928 |
- |
| Отложенные налоговые обязательства | 187 | ||
|
|
84928 |
187 |
|
|
V.Краткосрочные обязательства |
|||
| Займы и кредиты | 610 | 31125 | 146099 |
| Кредиторская задолженность | 620 | 91374 | 46640 |
| В т.ч поставщики и подрядчики | 621 | 81877 | 24764 |
| Задолженность перед персоналом органи | 624 | 1952 | 2785 |
| Задолженность перед гос внебюдж фондом | 625 | 808 | 1748 |
| Задолженность по налогам исборам | 626 | 1378 | 581 |
| Прочие кредиторы | 628 | 5359 | 16762 |
| Задолж-ть участн. по выплате доходов | 630 | 0 | 0 |
| Доходы будущих периодов | 640 | 0 | 0 |
| Резервы предстоящих расходов | 650 | 0 | 0 |
| Прочие краткосрочные обязательства | 660 | 0 | 0 |
|
ИТОГО по разделу V |
690 | 122499 |
192739 |
|
БАЛАНС (сумма строк 490+590+690) |
700 |
207387 |
287714 |

Анализ состава и размещения активов предприятия ООО «Промсахар» можно провести по следующей таблице 2.8..
Таблица 2.8.
Сравнительный аналитический баланс ООО «Промсахар»
| Коды | Абсолютные величины, тыс.руб. | Относительные величины, % | |||||||
| строк | на на- | на | изменение | на | на конец | изменение | в % к ве- | в % к из- | |
| Наименование статей | чало пе- | конец | (+,-) | начало | периода | (+,-) | личине на | менению | |
| риода | период | начало | итога ба- | ||||||
| периода | ланса | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
1.Внеоборотные активы |
|||||||||
| 1.1Нематериальные активы | 110 | 0 | 0 | 0 | 0,00 | 0 | 0,0 | 0 | 0,0 |
| 1.2.Основные средства | 120 | 38365 | 49470 | 11105 | 18,60 | 17,19 | -1,4 | 28,9 | 13,6 |
| 1.3.Прочие внеоборотные | 130,135, | 0 | 0,0 | ||||||
| средства | 140,150 | 4198 | 6101 | 1903 | 2,04 | 2,12 | 0,1 | 45,33 | |
|
ИТОГО по разделу I |
190 |
42564 |
55570 |
13006 | 20,63 | 19,31 | -1,3 | 30,6 | 16,0 |
|
II.Оборотные активы |
0 | 0,0 | |||||||
| 2.1.Запасы | 210,220 | 76989 | 33493 | -43496 | 37,32 | 11,64 | -25,7 | -56,5 | -53,4 |
| 2.2.Дебиторская задолженность (платежи более, | |||||||||
| чем через 12 месяцев ) | 230 | 0 | 0 | 0 | 0,0 | 0,0 | |||
| Медленно реализуемые активы | 210+220+230+ | ||||||||
| 270 | 76989 | 33493 | -43496 | 37,32 | 11,64 | -25,7 | -56,5 | -53,4 | |
|
2.3.Дебиторская задолжен- ность (платежи менее, |
|||||||||
| чем через 12 месяцев ) | 240 | 86046 | 198061 | 112015 | 41,71 | 68,83 | 27,1 | 130,2 | 137,4 |
| 2.4.Краткосрочные финансовые вложения | 250 | 471 | 468 | -3 | 0,23 | 0,16 | -0,1 | -0,6 | 0,0 |
| 2.5.Денежные средства | 260 | 203 | 179 | -24 | 0,10 | 0,06 | 0,0 | -11,8 | 0,0 |
| Наиболее ликвидные активы | 250+260 | 674 | 647 | -27 | 0,33 | 0,22 | -0,1 | -4,0 | 0,0 |
|
ИТОГО по разделу II |
290 |
163709 |
232201 |
68492 | 79,37 | 80,69 | 1,3 | 41,8 | 84,0 |
|
Стоимость имущества |
190+290 |
206273 |
287771 |
81498 |
100 |
100 |
0,00 | 39,5 |
100,0 |
|
III.Капитал и резервы |
0 | ||||||||
| 3.1.Уставной капитал | 410 | 99 | 99 | 0 | 0,05 | 0,03 | -0,01 | 0,0 | 0,0 |
| 3.2.Добавочный капитал и резервный капитал | 420+430 | 0 | 0 | 0 | 0,00 | 0,00 | 0,00 | 0,0 | 0,0 |
| 3.3.Целевые финансирование и поступление | 450 | 0 | 0 | 0 | 0 | 0,00 | 0,00 | ||
| 3.4.Нераспределенная прибыль | 460+470-465-475 | -60 | -213 | -153 | -0,03 | -0,07 | -0,05 | 255,0 | -0,2 |
|
ИТОГО по разделу III |
490 |
-40 |
94787 |
94827 | -0,02 | 32,94 | 32,96 | -237067,5 | 118,1 |
|
IV.Долгосрочные обязательства |
0 | 0,00 | 0,0 | ||||||
|
ИТОГО по разделу IV |
590 |
0 |
0 |
0 | 0 | 0,00 | 0,00 | ||
|
V.Краткосрочные обязательства |
0 | 0,00 | |||||||
| 5.1Заемные средства | 610 | 500 | 0 | -500 | 0,24 | 0,00 | -0,24 | -100,0 | -0,6 |
| 5.2.Кредиторская задолженность | 620+630 | 3254 | 4958 | 1704 | 1,57 | 1,72 | 0,15 | 52,4 | 2,1 |
| 5.3.Прочие обязательства | 640+650+660 | 0 | 0 | 0 | 0,00 | 0,00 | 0,00 |
0,0 |
|
| 5.4.Краткосрочные пассивы | 610+660 | 31125 | 146099 | 114974 | 15,01 | 50,78 | 35,77 | 369,4 |
143,1 |