Пути устранения кредиторской и дебиторской задолженности предприятия
На начало года: 207387 /-40 = 81865,53
На конец года: 287714/94787 = 189,03
Изменения за год:3,03-(-5185,68) = 81676,49
Так как результат коэффициента капитализации отрицательный, следует сделать вывод, что данное предприятие не зависит от заёмных источников средств.
Коэффициент обеспеченности собственными источниками финансирования:
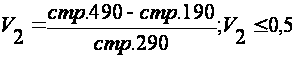
На предприятии ООО «Промсахар» V2 = 0,17, это показывает, что при возникновении финансового риска не все свои обязательства предприятие покрывает за счёт собственных средств.
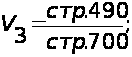
Коэффициент финансовой независимости
 и
Коэффициент финансирования
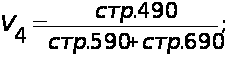
Из приведенных выше результатов анализа таблицы 2.10. и таблицы 2.11. мы сделали вывод, что предприятие неплатёжеспособно, поэтому данные коэффициентов V3 и V4 равны нулю на начало года и возрастает на конец года.
Коэффициент устойчивости
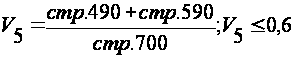
На предприятии ООО «Промсахар»
На начало года V5 = (–40+84928)/207387 = 0,41
На конец года V5 = (94787+187)/287714 = 0,33
Изменения за год: - 0,08
На основании полученного результата можно сказать, что предприятие к концу 2003 года кризисная ситуация на предприятии усугубляется.
Устойчивое финансовое состояние характеризуется постоянной платежной готовностью, достаточной обеспеченностью собственными оборотными средствами и эффективным их использованием с хозяйственной целесообразностью, четкой организацией расчетов, наличием устойчивой финансовой базы.
Неустойчивое финансовое состояние (неплатёжеспособность) характеризуется неэффективным размещением средств, недостаточно устойчивой потенциальной финансовой базой, связанной с неблагоприятными ситуациями в производстве.
Кризисные ситуации, для преодоления которых не было принято соответствующих профилактических мер, могут привести к чрезмерному разбалансированию экономического механизма предприятия с соответствующей неспособностью продолжения финансового обеспечения производственного процесса, что квалифицируется как банкротство предприятия.
Все типы финансовых ситуаций сгруппированы в таблице 2.13.
Таблица 2.13.
Сводная таблица по типам финансовых ситуаций ООО «Промсахар»
Показатели |
Тип финансовой ситуации | |||
|
Абсолютная независимость |
Нормальная независимость |
Неустойчивое состояние |
Кризисное состояние |
|
|
|
||||
|
|
||||
|
|
||||
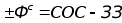


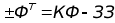


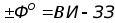


По данным таблицы 2.9., где Фс = 125316 тыс. руб; Фт = 40575 тыс. руб.; Фо = 110815 тыс. руб. подставим их в значения таблицы 2.13.

 Фс
0; Фт і0;
Фоі0,
Мы имеем следующий результат:
123316
0; 40575і0;
110815і0,
то есть тип
финансовой
ситуации предприятия
ООО «Промсахар»
– нормальная
независимость.
Успех работы предприятия во многом зависит от того, какое место в ней занимают оборотные средства и насколько целенаправленно и точно выполняются необходимые для этого условия. Во-первых, требуется постоянное поддержание оптимального запаса оборотных средств, обеспечивающего непрерывность производственного процесса и не выходящего сверхнормативного количества. Во-вторых, требуется умение экономически грамотно распоряжаться уже имеющимися оборотными средствами и пополнять их запас по выгодным для предприятия ценам. В-третьих, умение рационально использовать денежные средства.
Эффективность использования оборотных средств, в конечном счете заключается в ускорении оборачиваемости оборотных средств, а следовательно в уменьшении потребности в них. Речь идет о необходимости сокращения времени, в течение которого оборотные средства отвлечены, то есть находятся в обороте. Каждый руководитель заинтересован в скорейшем возврате денежных средств, авансированных на обслуживание производства и реализацию продукции, чтобы направить их на воспроизводство.
Сопоставление скорости оборачиваемости оборотных средств в 2003 и 2002 годах даёт представление об ускорении или замедлении оборачиваемости. С этой целью используются следующие показатели (таблица 2.14.).
Ресурсоотдача: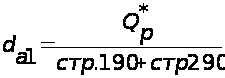
За отчётный период dа1 =305023/287714 =1,06
Аналогичный dа1 =119478/207387 = 0,57
Отклонение dа1 =1,06- 0,57 = 0,49
Увеличение в 2003 году ресурсоотдачи по сравнению с 2002 годом говорит о том, что сырьё, материалы и другие материальные ресурсы больше участвовали в процессе производства.
Таблица 2.14.
Основные показатели деловой активности ООО «Промсахар»
| №п/п | Показатели |
Способ расчета |
Отчетный период |
Аналогичный период |
Отклонение (+,-) |
|
|
Ресурсоотдача | 1,47 | 0,51 | 0,96 | |
|
|
Коэффициент оборачивае- мости мобильных средств |
1,31 | 0,64 | 0,68 | |
|
|
Коэффициент оборачивае- мости собственного ка- питала, оборотов |
3,22 | -2627,88 | -2631,09 | |
|
|
Срок оборачиваемости материальных средств, дней |
40 | 264 | -224 | |
|
|
Срок оборачиваемости денежных средств, дней |
1 | 3 | -2 | |
|
|
Фондоотдача, оборот | 3,98 | 4,55 | -0,57 | |
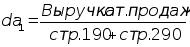 1.
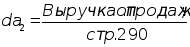 2.
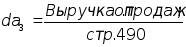 3.
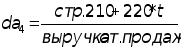 4.
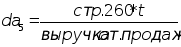 5.
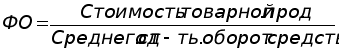 6.
Коэффициент оборачиваемости мобильных средств:
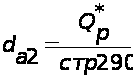
За отчётный период dа2 =305023 / 232143 =1,31
Аналогичный dа2 =119478 / 164824 = 0,72
Отклонение dа2 = 1,31- 0,72 = 0,59
Увеличение данного показателя на ООО «Промсахар» произошло из-за более эффективного использования в 2003 году оборотных средств.
Коэффициент оборачиваемости собственного капитала
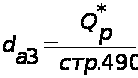
За отчётный период dа3 =119478 / (-40) = -2627,88
Аналогичный dа1 =305023 / 94787 = 3,22
Отклонение dа1 =3,22-(-2627,88) = 2631,09
На ООО «Промсахар» результат данного коэффициента отрицательный, так как предприятие находится в зависимости от заёмных источников средств.
Срок оборачиваемости материальных средств, (дней)
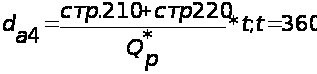
За отчётный период dа4 =33493 / 305023*360 = 40 дней
Аналогичный dа4 =76989 / 119478*360 = 264 дня
Изменение dа4 =40- 264 =-224 дня.
Срок оборачиваемости денежных средств
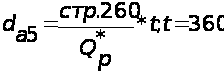
За отчётный период dа5 =387 / 305023*360 = 1 день
Аналогичный dа5 =1109/119478*360 = 3 дня
Изменение dа5 =1-3 = -2 дня.
6. Фондоотдача показывает, сколько продукции в денежном выражении приходится на 1 рубль ОПФ.
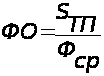
За отчётный период 284521 / 41942 = 3,98
Аналогичный 190719 / 71455,71 = 4,55
Изменение – (-0,57).
Увеличение в данном случае фондоотдачи произошло за счёт роста стоимости товарной продукции в 2003 году по сравнению с 2002 годом.
Глава 3. Направления устранения кредиторской и дебиторской задолженности.
3.1. Пути снижения кредиторской задолженности путем реструктуризации и взаимозачетов.
Задача аналитика заключается не только в констатации уровня финансового состояния предприятия, но и в подготовке предложений по его улучшению. Для этого он должен выявить факторы (причины), оказавшие влияние на финансовое состояние предприятия, и дать предложения (варианты предложений) по устранению негативных факторов и усилению позитивных.
Значительную роль в финансовом оздоровлении предприятий сыграла реструктуризация кредиторской задолженности.
Публикаций на тему реструктуризации кредиторской задолженности предприятий в различных изданиях было великое множество. Но до сих пор эта проблема стоит на повестке дня. Реструктуризация является одним из способов поступлений налоговых платежей в бюджет.
Несмотря на, казалось бы, улучшение экономической ситуации в стране, задолженность налогоплательщиков не уменьшается. "Зависшие" долги предприятий являются фактором их недостаточной финансовой устойчивости и инвестиционной непривлекательности. В связи с этим, одним из путей разрешения проблемы неплатежей является реструктуризация. Она выгодна не только государству, но и самому налогоплательщику. В процессе реструктуризации сумма задолженности предприятий распределяется во времени, составляется график реструктурируемых сумм. Кроме того, существует возможность списания долгов по пени при полной уплате задолженности.
В процессе реструктуризации прекращается начисление пени на отсроченные платежи, разблокируются счета налогоплательщиков, снимаются аресты с имущества предприятий. В совокупности эти меры являются шагом на пути нормализации собираемости налоговых платежей и оздоровления экономики.
В процессе финансово-хозяйственной деятельности у предприятия постоянно возникает потребность в проведении расчетов со своими контрагентами, бюджетом, налоговыми органами. Отгружая произведенную продукцию или оказывая некоторые услуги, предприятие, как правило, не получает деньги в оплату немедленно, то есть по сути оно кредитует покупателей. Поэтому в течение периода от момента отгрузки продукции до момента поступления платежа средства предприятия омертвлены в виде дебиторской задолженности, уровень которой определяется многими факторами: вид продукции, емкость рынка, степень насыщенности рынка данной продукцией, условия договора, принятая на предприятии схема расчетов и другое. Последний фактор особенно важен для финансового менеджера.
Основными видами расчетов за поставленную продукцию являются продажа за наличные деньги и в виде безналичных платежей. Правила проведения и формы безналичных расчетов, в общем, регулируются законодательством РФ, а по технике исполнения – Центральным банком.
Управление дебиторской задолженностью предполагает, прежде всего, контроль за оборачиваемостью средств в расчетах. Ускорение оборачиваемости в динамике рассматривается как положительная тенденция. Большое значение имеет отбор потенциальных покупателей и определение условий оплаты товаров, предусматриваемых в контрактах.
Отбор осуществляется с помощью неформальных критериев: соблюдение платежной дисциплины в прошлом, прогнозные финансовые возможности покупателя по оплате запрашиваемого им объема товаров, уровень текущей платежеспособности, уровень финансовой устойчивости, экономические и финансовые условия предприятия-продавца (затоваренность, степень нуждаемости в денежной наличности и т.п.). Необходимая для анализа информация может быть получена из публикуемой финансовой отчетности, от специализированных информационных агентств, из неформальных источников. Так, крупнейшее в США информационное агентство « Дан энд Брэстрит» имеет информацию о кредитоспособности нескольких миллионов компаний. Предоставляемая им информация включает диапазон изменения собственного капитала, степени кредитоспособности и другие полезные сведения. В России подобное более или менее формализованное получение информации о кредитоспособности юридических лиц пока еще не налажено.
Оплата товаров постоянными клиентами обычно производится в кредит, причем условия кредита зависят от множества факторов. Вырабатывая политику кредитования покупателей своей продукции, предприятие должно определиться со многими критериями. Приведу пример некоторых из них:
Срок предоставления кредита. Определяя договором максимально допустимый срок поставленной продукции, следует принимать во внимание как правовые аспекты заключения договоров поставки, так и экономические последствия того или иного варианта (в частности, учет влияния инфляции).
Стандарты кредитоспособности. Заключая договор на поставку продукции, и определяя в нем условия оплаты, предприятие может придерживаться установленных им критериев финансовой устойчивости в отношении покупателей; в зависимости от того насколько кредитоспособен и надежен покупатель, условия договора, в том числе в отношении предоставляемой скидки, размера партии продукции, форм оплаты труда и другие, могут меняться.
Система создания резервов по сомнительным долгам. При заключении договоров предприятие, естественно, рассчитывает на своевременное поступление платежей. Однако не исключены варианты появления просроченной дебиторской задолженности, и полной неспособности покупателя рассчитаться по своим обязательствам. Поэтому существует практика создания резервов по сомнительным долгам, позволяющая, во-первых, формировать источники для покрытия убытков и, во-вторых, иметь более реальную характеристику собственного финансового состояния. Данные о резервах по сомнительным долгам и фактических потерях, связанных с непогашением дебиторской задолженности, должны подвергаться тщательному регулярному анализу.
В нашей стране опыт в исчислении резервов по сомнительным долгам еще не накоплен. В экономически развитых странах компании в процессе подготовки отчетности чаще всего начисляют резерв в процентах по отношению к общей сумме дебиторской задолженности, при этом вариация может быть весьма существенной.
4. Система сбора платежей. Этот раздел работы с дебиторами предполагает разработку:
процедуры взаимодействия с ними в случае нарушения условий оплаты;
критериальных значений показателей, свидетельствующих о существенности нарушений;
системы наказания недобросовестных контрагентов.
5. Система предоставляемых скидок. В предыдущем пункте делался акцент на репрессивные методы работы с недобросовестными дебиторами; гораздо больший эффект имеют методы поощрения, к которым в данном случае относится предоставление покупателям опциона на получение скидки с отпускной цены.
Предоставление скидки выгодно как покупателю, так и продавцу. Первый имеет прямую выгоду от снижения затрат на покупку товаров, второй получает косвенную выгоду в связи с ускорением оборачиваемости средств, вложенных в дебиторскую задолженность, которая, как и производственные запасы, представляет собой иммобилизацию денежных средств.
Аренда – это право предприятия-арендатора на распоряжение и пользование основными средствами предприятия-арендодателя.
Законодательством РФ установлены следующие виды арендных отношений: а) аренда предприятий (организаций) в целом или
производственных комплексов;
б) внутрихозяйственный арендный подряд (аренда отдельных це-
хов, производств и т.п.);
в) индивидуальная и групповая текущая аренда отдельных объек-
тов и аренда, осуществляемая отдельными лицами или коллек-
тивами. Здесь различают текущую (простую) аренду и аренду с
правом выкупа.
При простой текущей аренде право собственности на арендуемое имущество всех видов (здания, оборудование и т.п.) сохраняется за арендодателем со всеми видами ответственности с его стороны (уплата налогов на имущество, ремонт и реконструкция).
При аренде с выкупом (финансовой аренде) право собственности на имущество переходит к арендатору после полного выкупа этих арендованных объектов.
г) лизинг- сдача специальными лизинговыми фирмами (лизинго-
дателями) в аренду лизингополучателю производственного обо-
рудования на определённый срок.
Для улучшения финансового состояния предприятия необходимо разработать и внедрить мероприятия, способствующие улучшению финансовых показателей. Добиться этого можно путём снижения уровня запасов, увеличения источников собственных средств, либо за счёт роста долгосрочных займов и кредитов.
На основе проведённого анализа технико-экономических показателей ООО «Промсахар» во второй главе было выявлено, что необходимо улучшить кредиторскую и дебиторскую задолженности. Таким образом, предлагается использование следующих мероприятий:
- реструктуризация кредиторской задолженности;
- взаимозачёты;
- аренда имущества дебиторов.
Схематически мероприятия представлены на рис.3.1.
| Мероприятия по устранению кредиторской и дебиторской задолженностей |
Реструктуризация кредиторской задолженности |
Взаимозачёты |
Аренда имущества дебиторов |
|
Дополнительная прибыль – 1856т.руб. |
Дополнительная прибыль – 1516 т.руб. |
Дополнительная прибыль –6203 т.руб. |
Рис.3.1. Мероприятия по устранению кредиторской и дебиторской
задолженности.
В последнее время всё большее количество предприятий-должников всех форм собственности обращаются к реструктуризации.
Реструктуризация различного рода долгов представляет собой сложный процесс, в каждом конкретном случае её проведение зависит от тех обстоятельств, которые сложились в результате хозяйственной деятельности организации. Положительные или негативные моменты проведения реструктуризации долгов во многом зависят от характера условий ранее заключенных договоров, предусмотренных штрафных санкций, объема и вида долгов или обязательств, сроков их исполнения или выплат, финансового состояния кредиторов, установленных ставок рефинансирования, общей экономической ситуации в стране и регионе.
Переговоры о реструкруризации долгов (дебиторской и кредиторской задолженности) являются процессом дипломатическим и личностным, во многом зависит от умения руководителя организации – должника и его аппарата управления объяснить причины сложившихся негативных обязательств.
Каждая сторона в проблеме погашения долгов представляет другой стороне право принимать определенные условия для достижения соглашения.
Характер переговоров сторон о погашении долгов определяется в зависимости от конкретных обстоятельств и даже личностных качеств участников переговоров. Тактика ведения переговоров о погашении долгов в целях учета обоюдных интересов может быть следующей:
Признание законности требований по долгам и обязательствам.
Подтверждение возможности погашения.
Уточнение просроченных сроков по долгам.
Определение допустимых схем погашения долгов с учетом возможных реальных условий погашения на основе:
Ценных бумаг;
Предоставления товаров или услуг;
Перехода задолженности в целевые займы;
Взаимозачета при наличии встречных обязательств;
Возможности уступки прав требования;
Возможности поручительства перед кредиторами (со стороны банков, органов власти и других структур).
Эффективность реструктуризации кредиторской задолженности во многом зависит от реализации применяемой расчетной политики в отношениях с поставщиками, банками, заказчиками , налоговыми органами и другими организациями.
Методология реструктуризации задолженности организации должника, которая проводится на стадиях предупреждения банкротства, финансового оздоровления и внешнего управления, может состоять из следующих этапов:
Определение и анализ состава кредиторской задолженности.
Выбор наиболее рациональных способов (методов, направлений) реструктуризации кредиторской задолженности организации.
Разработка плана погашения имеющихся и оплаты новых возникающих обязательств.
Подготовка соответствующей документации по соглашениям с кредиторами и их реализация.
Реструктуризация задолженности организаций по обязательным налоговым платежам перед федеральным бюджетом в 1999-2000 годах проводилась в соответствии с постановлением Правительства РФ от 03.09.1999 № 1002 «О порядке и сроках проведения реструктуризации кредиторской задолженности юридических лиц по налогам и сборам, а также задолженности по начисленным пеням и штрафам перед федеральным бюджетом».
Все организации, кроме нефтеперерабатывающих, имевшие задолженность по обязательным платежам перед федеральным бюджетом, имели право в период с сентября 1999 года по март 2000 года обратиться в соответствующие налоговые органы с заявлением о предоставлении права на реструктуризацию задолженности при соблюдении условия по уплате 100 процентов текущих налоговых платежей в течении двух месяцев до 1 числа месяца подачи заявления.
Основное правило для начала процесса реструктуризации – полная уплата текущих платежей. Решение о реструктуризации принимается налоговым органом по месту постановки на учёт налогоплательщика.
При принятии решения о реструктуризации задолженности организации по обязательным платежам в федеральный бюджет ей предоставляется право равномерной уплаты задолженности по налогам и сборам в течение 6 лет, по пени и штрафам – в течение 4 лет после погашения задолженности по налогам и сборам. С сумм задолженности по налогам и сборам организация должна будет ежеквартально уплачивать проценты за пользование бюджетными средствами.
Организации, не имевшей задолженности по налогам и сборам, предоставляется право погашения задолженности по пени и штрафам в течение 10 лет.
Организация должна будет при этом в полном объёме вносить начисленные текущие налоговые платежи и осуществлять платежи по утверждённому графику погашения реструктуризированной задолженности.
При рассмотрении результатов реструктуризации задолженности в отраслевом разрезе можно отметить следующее.
Среди организаций, которые пожелали урегулировать свою кредиторскую задолженность перед федеральным бюджетом, можно выделить предприятия газовой отрасли, железнодорожного транспорта, трубопроводного транспорта общего пользования, автомобильного и водного транспорта, геологии и разведки недр, черной и цветной металлургии.
Главной задачей организации является мобилизация налоговых платежей во все уровни бюджета как текущих, так и уплачиваемых в счет погашения графиков реструктуризированной задолженности, что требует слаженной работы налоговых, финансовых и казначейских органов на местах.
В МНС России поступает большое количество обращений глав администраций регионов, депутатов Государственной Думы Федерального Собрания, в которых высказывается мнение о необходимости урегулирования задолженности организаций, который в силу причин экономического характера, а также в связи с кратковременностью срока действия постановления Правительства РФ от 03.09.1999 № 1002 не смогли своевременно подать заявления о предоставлении права реструктуризации налоговой задолженности перед федеральным бюджетом. Работа в данном направлении может быть продолжена только после принятия специального разрешения Правительства РФ по данному вопросу.
Рассмотрим данное мероприятие на примере ООО «Промсахар».
У предприятия всего – кредиторов на общую сумму задолженности – 46640 тыс. руб., из них :
Задолженность перед поставщиками и подрядчиками - 24764 тыс. руб.;
Задолженность перед персоналом организации – 2785 тыс. руб.
Задолженность перед государственными внебюджетными органами –
1748 тыс.руб., задолженность по налогам и сборам – 581 тыс.руб.
прочие кредиторы – 16762 тыс.руб.
Предлагается реструктуризировать данную сумму задолженности. То есть, если предприятие погашает сумму этой задолженности, из неё недоимка по налогам и сборам в 2003 году составляет 51% или 23620 тыс. руб., в течение четырёх лет, то ему полностью спишут задолженность по пени и штрафам, сумма которых составляет 23020 тыс. руб., (таблица 3.1.)