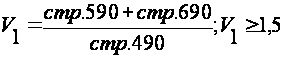Пути устранения кредиторской и дебиторской задолженности предприятия
ИТОГО по разделу V
87,4
БАЛАНС
300или700
207387
287714
100,0
Из данных таблицы 2.8. видно, что активы предприятия возросли за год на 80327 тыс. руб. – с 207387 до 287714 тыс. руб., или на 38,7%.
Средства в активах были размещены следующим образом:
основные средства – 49470 тыс. руб., или 17,19%;
прочие внеоборотные средства – 6101 тыс. руб. или 2,12%;
оборотные средства в целом – 232143 тыс. руб., или 80,69%.
Следующим моментом анализа данной таблицы является изучение движения финансовых ресурсов предприятия ООО «Промсахар».
Из нее мы видим также, что заемные средства увеличились на 114974 тыс. руб.- с 31125 до 146099 тыс. руб., или на 35,77%; кредиторская задолженность снизилась на 44734 тыс. руб. с 91374 до 46640 тыс. руб., или на 27,1%.
За отчётный год изменился состав источников средств: доля собственных средств увеличилась на 28,9 % ; заемных средств возросла на 39,13% со 100,02% до 139,15%. Увеличение доли собственных средств положительно характеризует работу ООО «Промсахар».
Источниками образования собственных оборотных средств является уставной капитал, отчисления от прибыли (в резервный фонд, в фонды специального назначения – фонд накопления и фонд потребления), целевые финансирование и поступления, арендные обязательства, вклады учредителей. Целевое финансирование и поступления представляют собой источник средств предприятия, предназначенных для осуществления мероприятий целевого назначения: на содержание детских учреждений и другие.
Анализ наличия и движения собственных оборотных средств предприятия предполагает определение фактического размера средств и факторов, влияющих на их рост, таблица 2.9.
Таблица 2.9.
Оценка достаточности источников финансирования для формирования материальных оборотных средств ООО «Промсахар»
| Показатели | Формула | На начало | На конец | Изменения |
| расчета | периода | периода | ||
| Капитал и резервы (Q) | стр.490 | -40 | 94787 | 94827 |
| Внеоборотные активы (F ) | стр.190 | 42563 | 55570 | 13006 |
| Долгосрочные пассивы (Кт) | стр.590 | 84928 | 187 | -84741 |
| Краткосрочные кредиты и займы (Кt) | стр.690 | 122499 | 192739 | 70240 |
| Наличие собственных оборотных | Q-F | -42603 | 39217 | 81820 |
| средств (СОС) | ||||
| Наличие собственных и долгосрочных заемных источников | (Q+Кт)-F | 42325 | 39404 | -2920 |
| формирования запасов и затрат(КФ) | ||||
| 0 | ||||
| Общая величина основных источников формирования запасов и | (Q+Кт +Кt)-F | 164824 | 232143 | 67320 |
| затрат (ВИ) | ||||
| Запасы и затраты (ЗЗ) | стр.210+стр.220 | 76989 | 33493 | -43496 |
| Излишек (+)или недостаток(-) собственных оборотных средств (±Фс) | СОС -ЗЗ | -119592 | 5724 | 125317 |
| Излишек (+)или недостаток(-) собственных и долгосрочных | КФ-ЗЗ | -34664 | 5911 | -40575 |
| заемных источников формирования запасов и затрат (±Фт) | ||||
| Излишек (+)или недостаток(-) общей | ВИ-ЗЗ | 87835 | 198650 | 110816 |
| величины основных источников формирования запасов и затрат(±Фо) | ||||
| затрат (±Фо) | ||||
| Трехкомпонентный показатель типа | S (Ф)={1,если Ф≥0 | -66421 | ||
| финансовой ситуации S (Ф)=[S(±Фс), | ||||
| S(±Фт),S(±Фо)] | 0,если Ф≤0 |
Данные таблицы 2.9. показывают, что за год собственные оборотные средства (СОС) увеличились на 125316 тыс. руб.. Это увеличение было обусловлено действием следующих факторов:
-увеличением оборотной части уставного капитала (Q) на 94827 тыс. руб. с – 40 до 94787 тыс. руб.. Оборотная часть уставного капитала определяется путем вычитания из общего объема капитала и резервов и внеоборотных активов (F).
Имеем СОС = Q – F.
На начало года. – 40 – 42563 = - 42603 тыс. руб.
На конец года 94787 – 55570= 39217 тыс. руб.
Изменение за год 94827 – 13007 = 81820 тыс. руб.
Рост общей величины основных источников формирования запасов и затрат (ВИ) на 67319 тыс. руб. с 164824 до 232143 тыс. руб. обусловлен следующим:
ВИ = (Q + KT + Kt) – F
На начало года: : (-40+84928+122499)-42563 = 164824 тыс. руб.
На конец года: (94787+187+192739)-55570 = 232143 тыс. руб.
Изменение за год: 232143 – 164824 = 67319 тыс. руб.
Проанализировав выше перечисленные показатели можно сделать следующие выводы, что на предприятии излишек собственных оборотных средств (±Фс) составляет 5724 тыс. руб., то есть Фс = СОС –ЗЗ или
На начало года: -42603-76989 = -119592 тыс. руб.
На конец года: 39217-33493 = 5724 тыс. руб.
Изменение за год: 5724 –(-119592) = 125316 тыс. руб.;
и собственных и долгосрочных заёмных источников формирования запасов и затрат (±Фт) излишек в сумме 5911 тыс. руб.:
Фт = КФ – ЗЗ
На начало года: 42325 – 76989 = -34664 тыс. руб.
На конец года: 39404 – 33493 = 5911 тыс. руб.
Изменение за год: 5911-(-34664) = 40575 тыс. руб.
Также на предприятии произошло увеличение общей величины основных источников формирования запасов и затрат (±Фо) на 198650 тыс. руб., то есть
Фо = ВИ – ЗЗ, или
На начало года: 164824 – 76989 = 87835 тыс. руб.
На конец года: 232143 – 33493 = 198650 тыс. руб.
Изменение за год: 198650 – 87835 = 110815 тыс. руб.
Ликвидность – это способность предприятия быстро погашать свою задолженность. Она определяется соотношением величины задолженности и ликвидности средств, то есть средств, которые могут быть использованы для погашения долгов (наличные деньги, депозиты, ценные бумаги и другие). По существу ликвидность хозяйствующего субъекта означает ликвидность его баланса. Ликвидность баланса выражается в степени покрытия обязательств предприятия его активами, срок превращения которых в деньги соответствует сроку погашения обязательств. Ликвидность означает безусловную платежеспособность предприятия и предполагает постоянное равенство между активами и обязательствами, как по общей сумме, так и по срокам наступления.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, объединенными по срокам их погашения и в порядке возрастания сроков.
В зависимости от степени ликвидности, то есть скорости превращения в денежные средства, активы предприятия разделяются на следующие группы таблица 2.10.
Таблица 2.10.
Анализ ликвидности предприятия
| А К Т И В | П А С С И В |
Платежный излишек или недостаток(+,-) |
|||||||
| Группа | Способ | На начало | На конец | Группа | Способ | На начало | На конец | На начало | На конец |
| актива | расчета | периода | периода | пассива | расчета | периода | Периода | периода | периода |
| А1 | П1 | ||||||||
| Наиболее | наиболее | ||||||||
| ликвидные | стр.250+260 | 1789 | 503 | срочные обяза- | стр.620 | 91374 | 46640 | 89585 | -46137 |
| активы | тельства | ||||||||
| А2 | П2 | стр.610+ | |||||||
| Быстро реа- | Кратко- | стр.630+ | |||||||
| лизуемые | стр.240 | 86046 | 198061 | срочные | стр. 660 | 31124 | 146099 | -54922 | 51962 |
| активы | пассивы | ||||||||
| А3 | стр.210+.220+ | П3 | стр.590+ | ||||||
| Медленно реализуемые | стр.230+ 270 | Долго- | стр.640+ | ||||||
| активы | 76989 | 33579 | срочные | стр.650 | 84928 | 187 | 7939 | 33392 | |
| пассивы | |||||||||
| А4 | П4 | ||||||||
| Трудно реа- | стр.190 | 42563 | 55570 | Постоянные | стр.490 | -40 | 94787 | -42603 | -39217 |
| лизуемые | пассивы | ||||||||
| активы | |||||||||
| БАЛАНС | 207387 | 287714 | БАЛАНС | 207387 | 287714 | 0 | 0 | ||
А1 – наиболее ликвидные активы. К ним относятся все денежные средства предприятия и краткосрочные финансовые вложения.
Из баланса (Ф№1) имеем:
На начало года А1=1789 тыс. руб.
На конец года А1 = 503 тыс. руб.
А2 – быстро реализуемые активы. Сюда входит дебиторская задолженность.
На начало года А2= 86046 тыс. руб.
На конец года А2 = 198061 тыс. руб.
А3 – медленно реализуемые активы. К ним относятся статьи баланса: «Запасы», налог на добавленную стоимость; дебиторская задолженность (платежи более чем через 12 месяцев); прочие оборотные активы.
На начало года А3 = 76989 тыс. руб.
На конец года А3 = 33579 тыс. руб.
А4 – трудно реализуемые активы. Сюда входят итог I раздела баланса «Внеоборотные активы»
На начало года А4= 42563 тыс. руб.
На конец года А4 = 55570 тыс. руб.
Пассивы багажа группируются по степени срочности их оплаты:
П1 – наиболее срочные обязательства. К ним относится кредиторская задолженность. Из баланса (Ф№1) имеем:
На начало года П1=91374 тыс. руб.
На конец года П1 = 89585 тыс. руб.
П2 – краткосрочные пассивы. Они охватывают займы и кредиты, задолженность по выплате доходов, прочие краткосрочные обязательства.
На начало года П2= 31124 тыс. руб.
На конец года П2 = 146099 тыс. руб.
П3 – долгосрочные пассивы. Сюда входят долгосрочные кредиты, доходы будущих периодов и резервы предстоящих расходов.
На начало года П3= 84928 тыс.руб.
На конец года П3 = 187 тыс. руб.
П4 – постоянные пассивы. Они включают статьи III раздела баланса «Капитал и резервы»
На начало года П4= -40 тыс. руб.
На конец года П4 = 94787 тыс. руб.
Из таблицы 2.10. мы видим, что на предприятии ООО «Промсахар» ситуация сложилась следующая:
наиболее срочные обязательства как в 2003 году, так и в 2002 году превысили наиболее ликвидные активы, то есть:
На начало года = -89585 тыс. руб.
На конец года = -46137 тыс. руб., или А1 П1
быстро реализуемые активы в 2002 году превысили краткосрочные пассивы а в 2003 году не превысили краткосрочные пассивы то есть:
На начало года = - 54922 тыс. руб .
 На
конец года =
51962 тыс. руб. или
А 2
П2
3) медленно реализуемые активы ООО «Промсахар» в 2002 году превысили долгосрочные пассивы на 7939 тыс. руб.; но в 2003 году они оказались выше пассивов на 66971 тыс. руб., то есть у предприятия снизилась задолженность, которая подлежит погашению более чем через 12 месяцев, или А3 П3
4) то, что в ООО «Промсахар» и в 2002 году труднореализуемые активы (внеоборотные активы) больше его капитала и резерва, привело к отрицательному результату работы в отчётном году, то есть к убытку в 40 тыс. руб., а в 2003 году капитал и резервы увеличились до 94787 тыс.руб, разница на конец периода составила -39217 тыс.руб. или А4 П4.
Для анализа оценки состоятельности предприятия (таблица 2.11) воспользуемся данными таблицы 2.10.
Таблица 2.11.
Оценка состоятельности предприятия ООО «Промсахар»
|
№ п/п |
Показатели |
Способ расчета |
Нормальное значение |
Величина коэффициентов (в долях единицы) |
||
|
На начало периода |
На конец периода |
Отклон. в динамик (+,-) |
||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
|
Общий показатель Платежесп-сти |
0,51 |
0,92 |
0,41 |
||
|
|
Коэффициент абс-лютной ликвидности |
0,01 |
0,03 |
-0,01 |
||
|
|
Коэффициент "критической оценки" |
Допустимое значение:
оптимальное: |
0,72 |
1,03 |
0,31 |
|
|
|
Коэффициент текущей ликвидности |
Необх..значение L4≈2,0,оптимал. значение L4≈2,5ч3,0 |
1,35 |
1,20 |
-0,5 |
|
|
|
Коэффициент маневренности Функционир. капитала |
Уменьшение показателя в динамике- пол-ный факт |
1,82 |
5,03 |
3,21 |
|
|
|
Доля оборотных средств в активах |
0,79 | 0,81 |
0,02 |
||
|
|
Коэффициент обеспеченности собственными средствами |
-0,26 |
0,17 |
0,43 |
||
|
|
Коэффициент восстановления платежеспособности |
Не менее 1,0 |
0,87 |
0,69 |
-0,18 |
|
|
|
Коэффициент утраты Платежеспособности |
Не менее 1,0 |
0,77 |
0,82 |
0,05 |
|
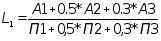
 1.
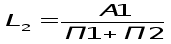
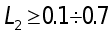 2.
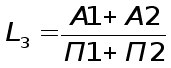

 3.
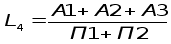 4.
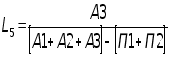 5.
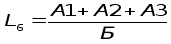
 6.
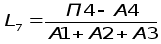
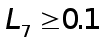 7.
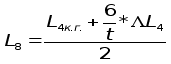 8.
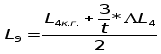 9.
Из таблицы 2.11. мы видим, что:
1. общий показатель платёжеспособности выражается через коэффициент платёжеспособности, представляющий собой отношение, имеющихся в наличии денежных сумм к сумме срочных платежей на определенную дату или на постоянный период.

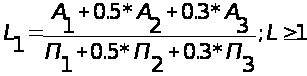
Из данных таблицы 2.11 мы видим, что данный показатель меньше 1, то есть составляет 0,41, значит предприятие испытывает недостаток платежных средств;
2. коэффициент абсолютной ликвидности представляет собой отношение денежных средств, готовых для платежей и расчетов, к краткосрочным обязательствам:
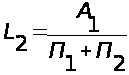
Анализ данного показателя ООО «Промсахар» даёт нам понять, что для покрытия краткосрочной задолженности денежных средств на предприятии недостаточно, то есть предприятие является ненадежным заёмщиком (L2 = -0,01);
3. коэффициент текущей ликвидности характеризует общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств. Он определяется как отношение фактической стоимости находящихся в наличии у предприятия оборотных средств (производственные запасы, готовая продукция, денежные средства и другие), к наиболее срочным обязательствам (краткосрочные кредиты банков и различные кредиторские задолженности).
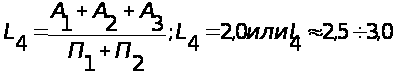
Из данных таблицы 2.11.видно,что данный показатель ООО «Промсахар» L4 = -0,5, то есть его результат меньше 2,0, значит предприятие является неплатежеспособным;
4. коэффициент манёвренности функционирующего капитала характеризует способность маневрировать своими средствами, то есть вкладывать их в производство и получать с них доходы.
Расчёт данного показателя осуществляется по формуле:
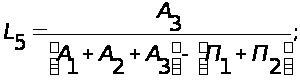
ООО «Промсахар» по данным таблицы 2.11. имеет положительный результат в 3,21, что является отрицательным фактом для работы предприятия.
5. доля оборотных средств в активах
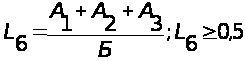 ,
хотя в 2003 году возросла по сравнению с 2002 годом на 0,02, но для работы предприятия этого результата недостаточно.
6. наличие собственных оборотных средств у предприятия характеризует коэффициент обеспеченности собственными средствами, который определяется как отношение разности между объемами источников собственных средств и прочих внеоборотных активов к фактической стоимости находящихся в наличии у предприятия оборотных средств и прочих оборотных активов:
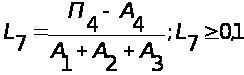
Так как по данным результата таблицы 2.11. L7=0,43, это характеризуется (в основном) за счет увеличения в 2003 году сумм запасов; дебиторской задолженности.
Окончательным решением о финансовой неустойчивости предприятия являются отсутствие у него реальной возможности восстановить свою платежеспособность и выполнить обязательства перед кредиторами.
Так как при анализе таблицы 2.11. мы видим, что коэффициент текущей ликвидности меньше 2,0, рассчитывается коэффициент восстановления платежеспособности за период, установленный равным 6 месяцам.
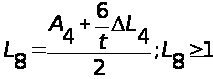 ,
L8 =0,87
На основании результатов анализа оценки состоятельности предприятия, можно сделать следующий вывод: неустойчивое финансовое положение характеризуется неэффективным размещением средств, неудовлетворительной платежной готовностью, просроченной задолженностью перед бюджетом, поставщиками и банками, недостаточно устойчивой потенциальной финансовой базой, связанной с неблагоприятными ситуациями в производстве.
Финансовую устойчивость предприятия можно оценить следующими показателями (таблица 2.12.)
Оценка финансовой устойчивости ООО «Промсахар»
Таблица 2.12
| Показатели | Способ расчета | Нормальное | Значение показателей | Отклонение в | |
| ограничение | На начало | На конец | динамике | ||
| периода | периода | (+,-) | |||
|
|
|||||
|
|
81865,53 | 189,03 | 81676,49 | ||
|
|
|||||
| собственными источниками | -0,26 | 0,17 | 0,43 | ||
| финансирования | |||||
|
|
|||||
| независимости | 0,00 | 0,33 | 0,33 | ||
|
|
|||||
| оптимальное значе- | 0,00 | 0,49 | 0,49 | ||
| ние:V≈1,5 | |||||
|
|
|||||
| устойчивости | 0,41 | 0,33 | -0,08 | ||
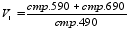 Коэффициент
капитализации
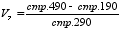

 Коэффициент
обеспеченности
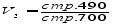
 Коэффициент
финансовой

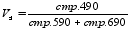 Коэффициент
финансирования

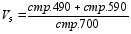 Коэффициент
финансовой
Коэффициент капитализации