Управління виробничими витратами як складова управління продуктивністю операційної системи
Склад витрат, які включаються в собівартість можуть змінюватися, але загальна тенденція таких змін має бути, як омога повністю відображатися в собівартості дійсних витрат на виробництво продукції. Таке уточнення необхідне з огляду на те, що трапляється калькуляція одиниці продукції. Слід відрізняти витрати, які утворюють вартість продукції в певному періоді (списання на неї) і реальні грошові виплати.
1.4 Визначення калькуляції та розрахунок собівартості продукції
Калькуляція – це класифікація відповідного розподілу затрат для визначення собівартості продукції (обчислюється окремо виробнича собівартість).
Основною ознакою калькуляції є отримання інформації про виробничу собівартість для організації управління процесом виробництва і контролю за рівнями витрат.
Калькуляція потрібна для вирішення економічних завдань:
1. Обґрунтування цін на виробництво.
2. Обчислення рентабельності виробництва.
3. Для аналізу витрат на виробництво одиниці виробів на різних підприємствах.
4. Для визначення економічної ефективності різних організаційно-технічних заходів.
На підприємстві складаються планові та фактичні калькуляції. Різновидом планової калькуляції є проектно-кошторисна калькуляція, яка розробляється на разові замовлення, на нові виробництва. Особливістю цієї калькуляції є те, що обчислення в них є приблизним.
Незалежно від конкретного особливого виробництва і продукції калькуляції передбачається визначення об’єкта калькуляції, вибір калькуляційних одиниць, визначення калькуляційних статей витрат та методів їхнього обчислення.
Об’єкт калькуляції та продукції собівартості, яких обчислюється. До них належить: основна, допоміжна продукція, послуги та роботи, головним об’єктом калькуляції – готові вироби.
Калькуляційна одиниця – це одиниця його кількісного виміру. Обчислення виробничої собівартості здійснюється за схемою:
1. Формують виробничі витрати та визначають обсяги господарської діяльності за центрами витрат.
2. Визначення витрат, які формують виробничу собівартість звітного періоду.
3. Визначення витрат за об’єктом калькуляції та виробнича собівартість одиниці продукції.
Під час калькуляції витрати групуються за калькуляційними статтями, номенклатура яких залежить від особливого виробництва. Установлення статей витрат необхідно дотримуватися таких вимог:
1. Максимальну частку витрат, які включають собівартість треба обчислювати прямо на окремі вироби.
2. Статті непрямих витрат необхідно формувати так, щоб їх можна цілком обґрунтувати розподілом між виробництвом.
При умовному випускі різних видів продукції калькуляція ускладнюється і є менш точною, оскільки виникає проблема розподілу непрямих витрат.
Існує два вида розрахунку калькуляційних витрат:
- система обліку і калькуляція за змінними витратами;
- система обліку і калькуляція за повними витратами.
Система обліку і калькуляція за змінними витратами ґрунтується на розподілі всіх затрат на змінні і постійні і передбачають, що собівартість продукції визначається тільки за змінними витратами. До виробничої собівартості належать прямі витрати, в яких є змінні. За змінними витратами оцінюють і залишають готову продукцію.
Постійні витрати не включають у собівартість продукції, а зараховуються до витрат періоду. Вони підлягають обліку окремих і їх списують на фінансові результати звітного періоду.
Калькуляційні затрати за змінними витратами є доповненням калькуляції повних витрат. Використовують її в управлінні обліку для планування, контролю, для прийняття управлінських рішень про виготовлення нових видів продукції.
Система обліку і калькуляція за повними витратами передбачає, що в собівартість продукції включаються усі затрати пов’язані з процесом виробництва: прямі матеріали, пряма заробітна плата, накладні загальновиробничі витрати, інші прямі витрати.
Калькуляційна собівартість з повним розподілом затрат здійснюється:
1. Згідно з замовленням.
2. Згідно з процесом.
3. На основі виробничої діяльності.
Згідно з замовленням об’єктом обліку є певні окремі замовлення. В кожному замовленні надають окремий номер, за яким здійснюється групування первинних документів. Загальновиробничі витрати, які є непрямим врахуванням непрямих рахунків, а в кінці місяця відносяться на собівартість окремих замовлень через їх розподіл. Фактична собівартість замовлення визначається після його виконання.
Згідно з процесом використовується у тих виробництвах, де вихідна сировина проходить низку технологій виробничих процесів. На кожному етапі отримуються напівфабрикати, які є сировиною для подальшого етапу. На останньому етапі отримуємо готову продукцію. Витрати за цим методом враховуються по етапах і видах продукції. Об’єктом калькуляції є готова продукція і напівфабрикати кожного етапу.
Виробнича діяльність підприємства орієнтується на контролі і скороченні тривалого виробничого процесу особливо тих операцій, які не збільшують цінність виробу. При цьому методі виробничі накладні обліковуються за центрами виробничої діяльності, а потім розподіляються між видами продукції на основі баз розподілу.
На практиці найбільш широке розповсюдження отримали два метода визначення собівартості: нормативний метод та метод по техніко-економічним факторам. Як правило, вони використовуються у тісному взаємозв’язку.
У випадку переважного використання нормативного метода при визначенні собівартості продукції використовуються норми і нормативи використання матеріальних, трудових і фінансових ресурсів, тобто нормативна база підприємства [5, c.349].
Визначаючи собівартість випускаємої продукції, на підприємствах, як правило, складається відповідний план, який включає:
- кошторис витрат на виробництво, який складають за еконономічним елементом;
- величину собівартості усієї випущеної, товарної і реалізованої продукції;
- планові калькуляції окремих виробів;
- розрахунок зниження собівартості випущеної або товарної продукції по техніко-економічним факторам.
При цьому важливими якісними показниками плана по собівартості продукції являються:
- собівартість випущеної, товарної і реалізованої продукції;
- собівартість одиниці важливих видів продукції;
- витрати на 1 грн. випущеної, товарної або реалізованої продукції;
- відсоток зниження собівартості по техніко-економічним факторам;
- відсоток зниження собівартості порівнюємої продукції [5, c.350].
У кошторис витрат на виробництво включаються витрати, величина яких визначається на основі розрахунку по кожному елементу. Витрати на сировину, основні і допоміжні матеріали, паливо і енергію у кошторис витрат встановлюються у розрахунку на виробничу програму виходячи з планового обсягу виробництва, норм та цін. Загальний розмір амортизаційних відрахувань розраховується на основі діючих норм по групам основних фондів. На основі кошторису витрат визначаються витрати на всю випущену або товарну продукцію.
Узагальнені результати виробничої діяльності підприємства знаходять відповідне відображення у плані собівартості продукції. Його функціональне призначення – формування ведучих критеріїв оцінки ефективності виробництва.
Основу визначення собівартості складає вільний кошторис витрат на виробництво і встановлення величин досягнення основних показників собівартості. У цілому планування виконується в наступній послідовності:
1. Визначаються витрати базисного року на гривню товарної продукції або собівартість одиниці продукції.
2. Шляхом множення витрат базисного року на обсяг товарної продукції плануємого року або на кількість товарної продукції у натуральному вираженні розраховується її собівартість при збереженні умов виробництва і реалізації продукції у базисному році. Збільшення обсягу товарної продукції повинно відображати зміну обсягу її виробництва у натуральному вираженні.
3. Обчислюється зниження витрат, включаємих у собівартість продукції, обумовлене впливом окремих техніко-економічних факторів.
4. З раніше визначеної собівартості товарної продукції плануємого року віднімається загальна сума зниження витрат і визначається собівартість товарної продукції в умовах плануємого року.
5. Встановлюються витрати на гривню товарної продукції або собівартість одиниці продукції плануємого року.
6. Розраховується планове зниження собівартості продукції у порівнянні з витратами базисного року у сопоставимих цінах і умовах оплати праці і т.п. Вплив змінення цін і умов на собівартість плануємого року визначається за допомогою спеціальних розрахунків.
Метод складення кошторису витрат на виробництво і реалізацію переслідує мету виявлення загальної величини планових витрат підприємства.
У вільний кошторис витрат на виробництво і реалізації продукції включаються видатки усіх структурних підрозділів підприємства, які беруть участь у виробництві продукції. Крім того, у вільному кошторисі витрат на виробництво і реалізацію продукції відображаються видатки, пов’язанні з виконанням виробничим персоналом підприємства робіт, не включаємих у склад випуску продукції (будівельно-монтажні роботи для капітального будівництва, роботи для капітального ремонту будівель та споруд). У кошторис витрат на виробництво включаються також витрати на виробництво і опанування виробництва нових видів продукції, які відшкодовуються за рахунок собівартості і інших цільових джерел.
Основою для розробки кошторису витрат на виробництво і реалізацію продукції є наступні розрахункові документи:
- розрахунок витрат на сировину, матеріали, технологічне паливо і енергію у основному виробництві;
- розрахунок видатків на оплату праці виробничих робітників основного виробництва;
- кошторис видатків (калькуляція собівартості продукції) цехів допоміжного виробництва;
- кошторис видатків на підготовку і опанування виробництва нових видів продукції, матеріалів, технологічних процесів;
- кошторис видатків, пов’язаних з опануванням нових виробництв, цехів, агрегатів;
- кошторис видатків на спеціальне технологічне оснащення;
- кошторис інших спеціальних видатків;
- кошторис загальновиробничих видатків по основних цехах (крім видатків на утримання та експлуатацію обладнання);
- кошторис видатків по утриманню та експлуатації машин і обладнання основних цехів;
- кошторис загальногосподарських видатків;
- кошторис транспортно-заготівельних видатків;
- кошторис комерційних видатків.
На практиці найбільшу складність при складанні кошторису, як правило, уявляє визначення загальногосподарських видатків. Обчислення витрат по статтям кошторису ведеться шляхом складання окремих розрахунків або окремих комплексних кошторис з розкриттям видатків по елементам, за виключенням послуг допоміжних цехів, включаємих окремо. Видатки на оплату праці робітників апарату управління підприємством визначаються на основані штатного розкладу, посадових окладів, а також з обліком прийнятої на підприємстві системи доплат і надбавок, преміювання за виробничі результати.
Представницькі видатки визначаються спеціальним кошторисом, розробляємої виходячи з плану відповідних заходів і встановлених законодавством норм на оплату послуг перекладачів, видатків по проведенню спеціальних прийомів іноземних представників (включаючи представників країн СНД). Видатки на службові відрядження розраховуються по кожній службі структури управління виходячи з наміченої їх кількості, тривалості і діючих норм відшкодування видатків. До видатків на відрядження також відносяться фактичні видатки по оформленню закордонних паспортів і інших виїзних документів, оплати державного мита, зборів іноземних представників, а також комісійні при обміні у банку засобів на іноземну валюту.
Канцелярські, типографічні, поштові, телеграфні і телефонні видатки розраховуються на основі даних попередньо проводимого аналізу склавшихся за попередній період відповідних витрат. Видатки на утримання і ремонт будівель, споруд, інвентаря визначаються також на основі відповідного кошторису, включаючи витрати на освітлення, опалення, водопостачання, газопостачання, утримання всередині будівель усіх сітей і комунікацій. Амортизація основних фондів загальнозаводського характеру визначається виходячи з їх балансової вартості (з обліком увести і вибуття у плануємому році) і затверджених норм амортизації по видах основних фондів.
Видатки на проведення досвіду, дослідження визначаються на основі кошторису утримання заводських лабораторій і відповідних договорів зі сторонніми організаціями. Видатки на утримання протипожежної і сторожової охорони розраховуються на основі договорів з обслуговуючими організаціями, затвердженого штатного розкладу охорони і норм видатку на утримання спеціального транспорту і особистого складу охорони, а також на базі кошторис видатків на заходи по забезпеченню протипожежної охорони.
Видатки на утримання службового автотранспорту також плануються на основі відповідного кошторису. Видатки по охороні праці загальнозаводського характеру, видатки на підготовку кадрів і організаційний набір робочої сили планується за допомогою кошторисів по кожному виду цих видатків.
При визначені інших загальногосподарських видатків слід виходити з розрахунків по кожному їх виду у відповідності з передбаченою номенклатурою.
Кошторис комерційних видатків складаються по відповідним статтям видатків виходячи з умов реалізації продукції, визначаючих кон’юнктурою ринку і договорами поставок.
Вихідними даними для складання кошторису являються:
- плани поставок виробленої продукції на внутрішній і зовнішній ринок і умови її реалізації;
- норми матеріальних, трудових і грошових видатків на виготовлення (придбання) тари і упаковки на складах відділу збута;
- норми і нормативи витрат на доставку продукції у випадках, передбаченими договорами поставок;
- розміри комісійних зборів і винагород, встановлених договорами зі снобженческо-збутовими і торгово-посередницькими організаціями;
- кошториси видатків, пов’язаних з участю у виставках, ярмарках і т.д.
Оплата послуг сторонніх організацій по маркетингу включається у кошторис у відповідності з вартістю цих робіт по договорам.
Основою для складання кошторису загальновиробничих і загальногосподарських видатків являються:
- встановлена структура управління цехом і підприємством у цілому, їх штатні розклади;
- норми видатків палива і енергії для опалення, освітлення і інших господарських потреб;
- норми видатків допоміжних матеріалів на утримання та ремонт будівель та споруджень;
- норми зносу малоцінного та швидкозношуючогося характеру господарчого приладдя;
- норми амортизаційних відрахувань;
- кошториси розходів на ремонт основних фондів, охорону праці, випробовування, раціоналізацію та винаходження і таке інше [5, c.351-356].
Комерційні видатки, пов’язані з роботами, які виконуються персоналом підприємства, передбачаються у кошторисі витрат на виробництво у складі витрат на роботи та послуги, котрі не включаються в обсяг продукції (робот, послуг).
Данні, які визначаються у звітному кошторисі витрат на виробництво та збут продукції, дозволяють здійснити комплексний аналіз видатків, які утворюють собівартість продукції.
Порядок розроблення кошторису може бути різним залежно від стадії планування. На стадії прогнозування оцінок кошторису складається корегування фактичних витрат. Елементи витрат корегуються на прогнозування коефіцієнтом зміни обсягу виробництва кількості персоналу, вартість основних фондів з урахуванням динаміки витрат, зміни норм і цін.
На малих підприємствах таке обчислення відразу є узагальнюючим; на середніх і великих підприємствах кошторис виробництва складається підсумовуванням кошторису витрат.
2. АНАЛІЗ ВИРОБНИЧО-ГОСПОДАРСЬКОЇ ДІЯЛЬНОСТІ ПРИВАТНОГО ПІДПРИЄМСТВА „ЧЕРНІК”
2.1 Характеристика діяльності підприємства
Приватне підприємство Чернік знаходиться за адресою: Донецька область, м. Красноармійськ, вул. Шота, 163.
ПП „Чернік” виготовляє хлібобулочні вироби. Ця пекарня працює з 1993 року, на базі одного цеху з випікання хлібу, який займає територію 0,1689 га. Земля знаходиться в оренді. Обладнання цеху експлуатується понад 15 років, а деяке обладнання закупили півроку тому назад (рогликова машина).
Виходячи із маючого обладнання, підприємство для виробництва випускаємої продукції застосовує класичні технологічні схеми виробництва, що дозволяє мати високу якість випускаємої продукції.
Підприємство спеціалізується з випікання 14 видів хліба, батонів та булочок з різною начинкою.
На підприємстві працює 20 чоловік, цех працює у чотирьох змінному режимі.
Укладено договорів: на доставку сировини та матеріалів 8. Основні постачальники: Оленівський борошномельний завод, ООО „Тріал” допоміжної сировини.
Реалізовують готову продукцію у різні магазини міста Красноармійська ( магазини „Берізка”, „Струмок”, „САМ”, „Ягідка” „Діана” ПП „Норд”, ПП „Глебський” „Смак”, „Ливадія”, ПП „Надія”, магазин № 21 „Космос”, магазин № 20 „Космос-2”, магазин № 31 „Космос-3”, ПП „Людмила”, ПП „Гомас”, ПП „Піддубна” та інші), Родинського ( магазини „Родинський”, „Лиман”, ПП „Шалотенко”,) та Димитрово ( ПП „Отечка-1”, ПП „Отечка-2”, ПП „Свистунова-1”, ПП „Свистунова-2”, ПП „Успіх”, магазин „Візит”).
Технологічний процес виготовлення хлібних виробів на ПП „Чернік” складається з наступних стадій:
1. Підготовка сировини.
2. Заміс тіста.
3. Бродіння тіста.
4. Випікання хліба.
5. Охолодження і зберігання хліба.
В асортиментний план ПП Чернік входять більш 14 найменувань хліба, серед яких найбільшим попитом користуються: хліб шахтарський, хліб соціальний, хліб формовий, хліб житній, хліб нарізний.
З 10 найменувань булки найбільшим попитом користуються: булка з повидлом, булка з маком, ріжок, плюшка.
Повний перелік асортименту випускаємої продукції зведемо до таблиці 2.1.
Таблиця 2.1 –
Асортиментний план ПП „Чернік”
| № | Хлібобулочні вироби | Вага, кг | Вартість, грн. | Питома вага, % |
| 1 | 2 | 3 | 4 | 5 |
| 1. | Хліб подовий | 0,7 | 1,55 | 11,4 |
| 2. | Хліб нарізний | 0,7 | 1,55 | 10 |
| 3. | Хліб шахтарський | 0,8 | 1,60 | 14,3 |
| 4. | Хліб соціальний | 0,7 | 1,55 | 11,4 |
| 5. | Хліб домашній | 1,0 | 1,68 | 2,9 |
| 6. | Хліб формовий | 0,720 | 1,68 | 4,3 |
| 7. | Хліб ромашка | 0,850 | 1,68 | 0,9 |
| 8. | Хліб житній | 0,5 | 1,20 | 2,3 |
| 9. | Хліб чесночний | 0,5 | 1,20 | 3,4 |
| 10. | Хліб гірчичний | 0,5 | 1,55 | 0,7 |
Продовження таблиці 2.1.
| 1 | 2 | 3 | 4 | 5 |
| 11. | Сайка | 0,6 | 1,60 | 1,6 |
| 12. | Батон | 0,5 | 1,50 | 1,9 |
| 13. | Батон особовий | 0,450 | 1,50 | 0,3 |
| 14. | Тостерний хліб | 0,3 | 1,20 | 1,1 |
| 15. | Булка з повидлом | 0,1 | 0,65 | 8,6 |
| 16. | Булка з маком | 0,1 | 0,65 | 8,6 |
| 17. | Булка з родзинками | 0,1 | 0,65 | 4,3 |
| 18. | Ріжок з повидлом | 0,4 | 1,20 | 1,4 |
| 19. | Плюшка | 0,1 | 0,65 | 2,9 |
| 20. | Плетінка | 0,6 | 1,80 | 2,9 |
| 21. | Коровай | 1,5 | 18,00 | 0,1 |
| 22. | Шишки | 0,3 | 0,65 | 2,3 |
| 23. | Пиріжки з повидлом | 0,150 | 0,65 | 1,4 |
| 24. | Дорожня булочка | 0,1 | 0,65 | 1,1 |
Цінова політика на підприємстві регулюється директором.
У місті Красноармійськ працює декілька міні-пекарень, які розташовані за адресою: вулиця 40 років Жовтня працює хлібний цех, вулиця Свердлова працює хлібний та кондитерський цех, які складають конкуренцію даному підприємству.
Для приватного підприємства „Чернік” самим головним конкурентом є ЗАТ „Красноармійській хлібозавод”.
У хлібопекарні застосовується допоміжна сировина багатьох видів, для яких встановлені різні строки і умови зберігання.
Цукор зберігають у сухих, чистих, добре вентиліруюмих приміщеннях при відносній вологості повітря не вище 70%.
Мішки з цукром вкладають на дерев’яні стелажі, на які відносно розстилають брезент.
Швидкопсувна сировина - дріжджі, маргарин, яйця, та інше зберігаються в упаковках, прийнятої для кожного виду сировини (ящиках, бочках, картонних, жерстяних коробках та іншій тарі), у холодильниках з температурою від –2 до +4-6С. Не можна зберігати ці продукти разом з сильно пахучими веществами, наприклад з ваніллю або прянощами.
Рослинне масло зберігають у цистернах або закритих металевих бочках у темних прохолодних приміщеннях при температурі від 4 до 6С.
Повидло, варення, джем зберігають у дерев’яних ящиках або металевих банках. Умови зберігання – сухе, добре провітрене приміщення з відносною вологістю до 75%. Температура приміщення – від 2 до 20С.
На ПП „Чернік” використовується енергія постачальником, якої являються районі електричні мережі у місті Красноармійська. Тариф електроенергії у 2005 році складав 0,35 грн., у 2006 році – 0,40 грн., а у 2007 році – 0,47 грн.
Для випікання хліба і булочних виробів зазвичай застосовуються на підприємстві дві печі, у яких теплота передається випікаємої тістової заготовки термовипрамінюванням і конвекцією при температурі тепловідображення поверхонь 3000-4000С і пароповітряної середи пекарної камери 2000 - 2500С.
Технічне обслуговування обладнання, як текуче, так і аварійне, здійснюється відповідно графіком ППР (планово-попереджальної роботи).
ППР включає організацію, планування і здійснення щоденного, місячного, піврічного і річного технічного обслуговування.
Так як робота хлібного цеха ведется цілодобово, то для усунення текущих неполадок залучаються електрик, слюсар.
Через кожні півріччя на складі відбувається санітарне прибирання приміщення, огляд і дезінфекція ємностей та іншого обладнання.
2.2 Техніко-економічні показники діяльності підприємства
Економічний аналіз діяльності підприємства починається з огляду техніко-економічних показників, які характеризують кінцеві результати робіт підприємства. На основі такого аналізу формується загальна оцінка розвитку підприємства протягом періодів, що розглядаються.
Основні техніко-економічні показники що характеризують роботу підприємства, приводяться у таблиці 2.2. (додаток А, Б, В).
Таблиця 2.2 –
Техніко-економічні показники ПП „Чернік”
| Показники | 2005 | 2006 | 2007 |
|
Випуск продукції у кількісному виражені, штук. У тому числі: Хліба, штук Булочок, штук |
655200 655200 - |
1001000 837200 163800 |
1274000 982800 291200 |
|
Вартість фактично випущеної продукції, грн. У тому числі: Хліба, грн. Булочок, грн. |
1015560 1015560 - |
1437800 1339520 98280 |
1874600 1670760 203840 |
| Собівартість товарної продукції, грн. | 955117 | 1281661 | 1632595,1 |
| Обсяг товарної продукції, грн. | 1015560 | 1437800 | 1874600 |
| Витрати на 1 гривню товарної продукції, грн. | 0,94 | 0,89 | 0,87 |
| Виробнича спроможність праці, штук/чол. | 32760 | 50050 | 63700 |
| Рентабельність, % | 6,33 | 12,18 | 14,82 |
| Прибуток, грн. | 60442,7 | 156139 | 242004,9 |
Проаналізувавши дані таблиці можна зробити висновок, що випуск продукції у кількісному виражені у 2007 році у порівняні з 2005 роком збільшився приблизно на 618800 штук, так як попит на продукцію збільшився, однак за підвищення цін прибуток збільшився майже на 181562,2 грн.
Аналіз підсумків діяльності підприємства показав, що в цілому у порівняні з 2005 роком показники роботи підприємства покращились. На це показує збільшення рентабельності підприємства.
З таблиці видно, що обсяг товарної продукції у 2007 році у порівняні з 2006 роком збільшився на 436800 грн., тоді як рівень цін на продукцію збільшився значною мірою.
Витрати на 1 гривню випускаємої продукції у 2007 році у порівняні з 2005 роком зменшились на 0,07 грн., відповідно збільшилась собівартість на 677478,1 грн., рентабельність виробництва збільшилась на 8,49%.
На основі даних таблиці побудуємо рис. 2.1.
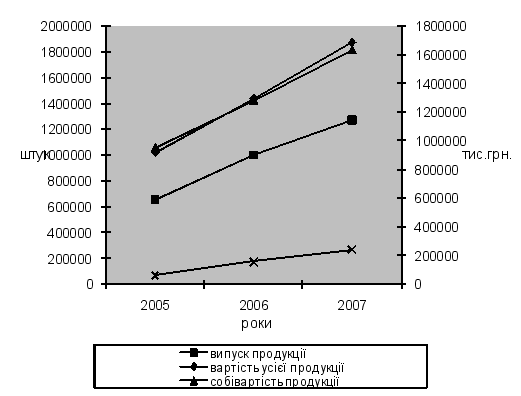
Рис. 2.1 – Техніко-економічні показники.
Отже, можна зробити остаточний висновок, що на мою думку підприємство працює добре, але з таблиці видно і з графіку 1, що підприємство у 2005 році не виробляло булочок, тому був і низький прибуток.
2.3 Аналіз витрат приватного підприємства
На підприємстві є основні види витрат: витрати виробничої собівартості продукції, адміністративні витрати та витрати на збут.
До витрат виробничої собівартості продукції включаються:
- прямі матеріальні витрати;
- прямі витрати на оплату праці;
- інші прямі витрати;
- змінні загальновиробничі та постійні розподілені загальновиробничі витрати.
Даний вид витрат ми будемо детально розглядати далі у дипломній роботі у розділі 2 пункт 2.4.
До адміністративних витрат належать загальногосподарські витрати, що направлені на обслуговування і управління підприємством:
1. Витрати, пов’язані з управлінням підприємством:
- на оплату праці працівників апарату управління підприємства – відсутні витрати, вони не здійснюються;
- відрахування на соціальні заходи – витрати також відсутні, тому не має апарату управління підприємства;
- витрати на транспортне обслуговування – відсутні витрати, тому що на підприємстві немає транспортного засобу;
- витрати на оплату службових відряджень працівників апарату управління – витрати відсутні, так як на підприємстві немає службових відряджень;
- витрати на придбання літератури для інформаційного забезпечення господарської діяльності підприємства – відсутні витрати, так як підприємство не купує ніяку література та не виписує поштою;
- витрати на оплату витрат з врегулювання суперечностей у судових органах – відсутні витрати;
- представницькі витрати відсутні, тому на підприємство не приїжджали ніякі іноземні представники та делегації;
- витрати, пов’язані з оплатою послуг комерційних банків та інших кредитно-фінансових установ – такі витрати також відсутні.
2. Витрати на утримання та обслуговування основних засобів, інших необоротних матеріальних активів загальногосподарського призначення:
- витрати на ремонти, що здійснюються для підтримання об’єкта в робочому стані: витрати на ремонтні роботи планові у 2005 році склали 2000 грн. (0,2 %), у 2006 році – 2300 грн. (0,18 %), у 2007 році – 2600 грн. (0,16 %); косметичний ремонт склав у 2005 році – 6000 грн. (0,63 %), у 2006 році – 8000 грн. (0,62 %), у 2007 році – 10000 грн. (0,61 %);
- витрати на оплату праці робітників, зайнятих ремонтами – відсутні витрати, тому що ремонт роблять самі робітники, що працюють на підприємстві;
- витрати на сторожову охорону об’єктів загальногосподарського призначення відсутні, так як на підприємстві немає ніякої охорони;
- витрати на забезпечення працівників загальногосподарського персоналу спеціальним одягом, взуттям – витрат на це немає, тому самі працівники купують собі спеціальний одяг і взуття за свої кошти;
- витрати зі страхування майна підприємства загальногосподарського призначення – витрат немає, тому що власник не страхує своє майно.
3. Витрати на обслуговування виробничого персоналу:
- витрати на придбання сировини складали у 2005 році – 501965 грн. (52,5 %), у 2006 році – 714622 грн. (55,7 %), у 2007 році – 915911,1 грн. (56,1 %); витрати на електроенергію складають у 2005 році – 37000 грн. (3,87 %), у 2006 році – 39000 грн. (3,04 %), у 2007 році – 82118,4 грн. (4,9 %);
- витрати на санітарно-гігієнічний аналіз хліба складає у 2005 році – 1050 грн. (0,1 %), у 2006 році – 1158 грн. (0,09 %), у 2007 році – 1296 грн. (0,08 %).
4. Податки, збори та інші передбачені законодавством обов’язкові платежі:
- податок з власників транспорту – витрат немає, так як на підприємстві транспорту немає;
- єдиний податок склав у 2005 році – 60933,6 грн. (6,4 %), у 2006 році – 143780 грн. (11,2 %), у 2007 році – 187460 грн. (11,5 %).
5. Витрати, пов’язані з професійною підготовкою або перепідготовкою працівників апарату управління та іншого загальногосподарського персоналу – відсутні витрати, тому на підприємстві персонал навчається самостійно.
Адміністративні витрати ми зведемо до таблиці 2.3, яка буде представлена нижче. (додаток А, додаток Б, додаток В).
Таблиця 2.3 – Адміністративні витрати
| Витрати, тис. грн. | 2005 рік | 2006 рік | 2007 рік | |||||
| план | факт | план | факт | план | факт | |||
| 1. Витрати на утримання та обслуговування основних засобів: | ||||||||
| - витрати на ремонтні роботи планові | 2 | 2 | 2,3 | 2,3 | 2,6 | 2,6 | ||
| - косметичний ремонт | 6 | 6 | 8 | 8 | 10 | 10 | ||
| 2. Витрати на обслуговування виробничого персоналу: | ||||||||
| - витрати на сировину | 501,96 | 501,965 | 600 | 714,622 | 800 | 915,911 | ||
| - витрати на електроенергію | 36 | 37 | 37,5 | 39 | 60 | 82,1184 | ||
| - витрати на санітарно-гігієнічний аналіз хліба | 1,05 | 1,05 | 1,158 | 1,158 | 1,296 | 1,296 | ||
| 3. Податки, збори та інші передбачені законодавством обов’язкові платежі: | ||||||||
| - єдиний податок | 60,9336 | 60,9336 | 85 | 143,78 | 160 | 187,46 | ||
Проаналізуємо показники адміністративних витрат 2006 та 2007 років та отримані дані зведемо до таблиці 2.4.
Таблиця 2.4 –
Аналіз адміністративних витрат
| Витрати, тис. грн. | 2006 рік | 2007рік | +/- | % | ||||
| 1. Витрати на утримання та обслуговування основних засобів: | ||||||||
| - витрати на ремонтні роботи планові | 2,3 | 2,6 | 0,3 | 13,04 | ||||
| - косметичний ремонт | 8 | 10 | 2 | 25 | ||||
| 2. Витрати на обслуговування виробничого персоналу: | ||||||||
| - витрати на сировину | 714,622 | 915,911 | 201,289 | 28,17 | ||||
| - витрати на електроенергію | 39 | 82,1184 | 43,1184 | 110,56 | ||||
| - витрати на санітарно-гігієнічний аналіз хліба | 1,158 | 1,296 | 0,138 | 11,92 | ||||
| 3. Податки, збори та інші передбачені законодавством обов’язкові платежі: | ||||||||
| - єдиний податок | 143,78 | 187,46 | 43,68 | 30,38 | ||||
| Разом | 908,86 | 1199,3854 | 290,5254 | - | ||||
На основі даних, які зведено до таблиці 2.4 побудуємо рис. 2.2.
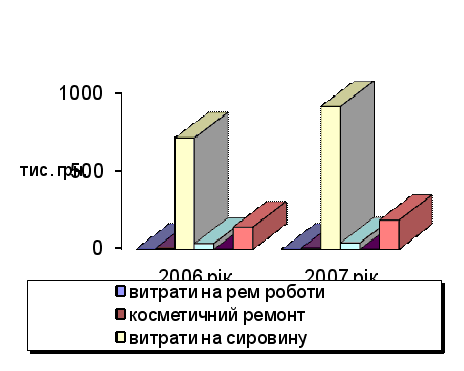
Рис. 2.2 – Адміністративні витрати.
На основі табличних даних та наочного відображення у рис. 2.2 можна зробити висновок, що на підприємстві витрати з кожним роком збільшуються за рахунок зростання цін на сировину, матеріали та послуги, а також зростання обсягу виробництва. Також на підприємстві витрати на планові ремонти зростають з кожним роком внаслідок технічного зносу обладнання; витрати на сировину збільшуються внаслідок зростання обсягів виробництва (виробничі витрати збільшують, а умовно-постійні зменшуються внаслідок зростання обсягу виробництва при однаковій кількості працівників і сталих витрат на оренду, санітарну обробку); єдиний податок також з кожним роком збільшується, тому що в різних роках відсоткова ставка різна, внаслідок зростання коштів випуску продукції.
До витрат на збут належать витрати, пов’язані з реалізацією продукції, зокрема:
- витрати пакувальних матеріалів для упакування хліба – витрати відсутні, тому що хліб на підприємстві не упаковують;
- витрати на ремонт тари відсутні, їх на підприємстві немає;
- витрати на рекламу та дослідження ринку – цих витрат на підприємстві немає;
- витрати на транспортування готової продукції. Витрати відсутні, тому що на підприємстві транспорту немає, а за хлібом приїжджають самі замовники готової продукції;
- витрати на гарантійний ремонт і гарантійне обслуговування відсутні на підприємстві;
- витрати на транспортування готової продукції між складами філій підприємства – відсутні, так як у цього підприємства немає окремих своїх філій, підрозділів.
Витрати на збут не формують собівартості виробленої і реалізованої продукції, а покриваються за рахунок валового прибутку підприємства.
2.4 Аналіз виробничих витрат на підприємстві
На виробництво продукції на будь-якому підприємстві більшу частину витрат складають виробничі витрати, які відносяться безпосередньо на виробництво продукції. До таких витрат належать наступні види:
- прямі матеріальні витрати;
- прямі витрати на оплату праці;
- інші прямі витрати;
- змінні загальновиробничі та постійні розподілені загальновиробничі витрати.
Витрати, пов’язані з виробництвом продукції, групуються за статтями калькуляції. Перелік і склад статей калькулювання виробничої собівартості продукції установлюються підприємством. Приватне підприємство „Чернік” формує виробничу собівартість за наступними статтями калькуляції:
- сировина та матеріали: борошно, яйця, маргарин, цукор, олія, дріжджі, сіль, вода;
- купівельні напівфабрикати та комплектуючі вироби: повидло, мак, родзинки, згущене молоко;
- енергія на технологічні цілі: електроенергія;
- основна заробітна плата: заробітна плата робітникам підприємства;
- відрахування на соціальні заходи: соціальне страхування з тимчасовою втратою праці, соціальне страхування від нещасного випадку, пенсійний фонд;
- витрати на утримання та експлуатацію устаткування: ремонт обладнання, оновлення обладнання;
- загальновиробничі витрати: накладні витрати;
- втрати від браку.
При аналізі виробничих витрат застосовується методика горизонтального і вертикального порівняльного аналізу та складається наступна таблиця 2.5 порівнюючи 2005 та 2006 роки та побудуємо рис. 2.3.
Таблиця 2.5 –
Фактичні витрати на виробництво продукції за 2005 – 2006 р.р.
| Статі калькуляції | Сума, тис. грн. | Структура, % | ||||
| 2005рік | 2006рік | абсолютне відхилення +/- | 2005рік | 2006рік | відносне відхилення % | |
| Матеріальні витрати (М) | 501,965 | 714,622 | 212,657 | 57,25 | 63,97 | 11,74 |
| Купівельні напівфабрикати та комплектуючі вироби (КПтаКВ) | 3,024 | 3,336 | 0,312 | 0,34 | 0,30 | -11,76 |
| Енергія на технологічні цілі (Е) | 37 | 39 | 2 | 4,22 | 3,49 | -17,30 |
| Основна заробітна плата (ФОП) | 91,2 | 111,36 | 20,16 | 10,41 | 9,97 | -4,23 |
| Відрахування на соціальні заходи (ВСЗ) | 173,0976 | 211,3615 | 38,2639 | 19,74 | 18,92 | -4,15 |
| Витрати на утримання та устаткування експлуатації (ВУтаУЕ) | 50,5 | 7 | -43,5 | 5,76 | 0,63 | -89,06 |
| Загальновиробничі витрати (ЗВ) | 0,35 | 0,4 | 0,05 | 0,04 | 0,03 | -25 |
| Втрати від браку (ВБ) | 19,656 | 30,03 | 10,374 | 2,24 | 2,69 | 20,09 |
| Разом | 876,7926 | 1117,1095 | 240,3169 | 100 | 100 | - |
Факторний аналіз виробничих витрат згідно з наступною моделлю:
В = М + КПтаКВ + Е + ФОП + ВСЗ + ВУтаУЕ + ЗВ + ВБ, (2.1)
де М – матеріальні витрати;
КПтаКВ – купівельні напівфабрикати та комплектуючі вироби;
Е – енергія на технологічні цілі;
ФОП – фонд оплати праці або основна заробітна плата;
ВСЗ – відрахування на соціальні заходи;
ВУтаУЕ – витрати на утримання та устаткування експлуатації;
ЗВ – загальновиробничі витрати;
ВБ – втрати від браку;
В1 - В8 – умовні розрахунки шляхом послідовної заміни факторів з базової величини на фактичну величину;
 В1
– зміна матеріальних
витрат;