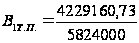Управління виробничими витратами як складова управління продуктивністю операційної системи
 В3
– зміна енергії
на технологічні
цілі;
В4
– зміна фонду
оплати праці
або основна
заробітна
плата;
В5
– зміна відрахування
на соціальні
заходи;
В6
– зміна витрат
на утримання
та устаткування
експлуатації;
В7
– зміна загальновиробничих
витрат;
В8
– зміна втрати
від браку.
В1=714,622+3,024+37+91,2+173,0976+50,5+0,35+19,656=1089,4496 тис. грн.;
В2=714,622+3,336+37+91,2+173,0976+50,5+0,35+19,656=1089,7616 тис. грн.;
В3=714,622+3,336+39+91,2+173,0976+50,5+0,35+19,656=1091,7616 тис. грн.;
В4=714,622+3,336+39+111,36+173,0976+50,5+0,35+19,656=1111,9216 тис. грн.;
В5=714,622+3,336+39+111,36+211,3615+50,5+0,35+19,656=1150,1855 тис. грн.;
В6=714,622+3,336+39+111,36+211,3615+7+0,35+19,656=1106,6855 тис. грн.;
В7=714,622+3,336+39+111,36+211,3615+7+0,4+19,656=1106,7355 тис. грн.;
В8=714,622+3,336+39+111,36+211,3615+7+0,4+30,03=1117,1095 тис. грн.
В1=1089,4496
- 876,7926=212,657 тис. грн.;
В2=1089,7616
- 1089,4496=0,312 тис. грн.;
В3=1091,7616
- 1089,7616=2 тис. грн.;
В4=1111,9216
- 1091,7616=20,16 тис. грн.;
В5=1150,1855
- 1111,9216=38,2639 тис. грн.;
В6=1106,6855
- 1150,1855=-43,5 тис. грн.;
В7=1106,7355
- 1106,6855=0,05 тис. грн.;
В8=1117,1095
- 1106,7355=10,374 тис. грн.
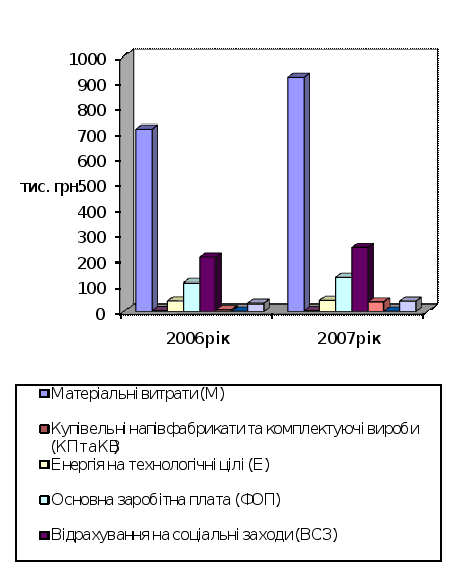
Рис. 2.3 – Виробничі витрати 2005 – 2006 р.р.
За рахунок збільшення матеріальних витрат затрати на виробництво продукції збільшилося на 212,657 тис. грн. За рахунок збільшення витрат купівельних напівфабрикатів та комплектуючих виробів на виробництво продукції збільшилося на 0,312 тис. грн. За рахунок збільшення витрат електроенергії на технологічні цілі на виробництво продукції збільшилися на 2 тис. грн. За рахунок збільшення витрат на оплату праці затрати на виробництво продукції збільшилися на 20,16 тис. грн. За рахунок збільшення відрахувань на соціальні заходи витрати на виробництво продукції збільшилися на 38,2639 тис. грн. За рахунок зменшення витрат на утримання та устаткування експлуатації витрати на виробництво продукції зменшилися на 43,5 тис. грн. За рахунок збільшення загальновиробничих витрат на виробництво продукції витрати збільшилися на 0,05 тис. грн. За рахунок збільшення втрат від браку витрати збільшилися на 10,374 тис. грн. В цілому по витратах у порівнянні 2005 та 2006 років спостерігалися позитивне збільшення витрат на собівартість повного обсягу продукції, окрім витрат на утримання та устаткування експлуатації.
Для того, щоб проаналізувати виробничі витрати за 2006 рік та 2007 рік застосовується таж методика горизонтального і вертикального порівняльного аналізу, яка проводилася у таблиці 2.5. Отже, складається наступна таблиця 2.6, а також побудуємо рис. 2.4.
Таблиця 2.6 –
Витрати на виробництво продукції за 2006 - 2007р.р.
| Статі калькуляції | Сума, тис. грн. | Структура, % | ||||
| 2006рік | 2007рік | абсолютне відхилення +/- | 2006рік | 2007рік | відносне відхилення % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Матеріальні витрати (М) | 714,622 | 915,9111 | 201,2891 | 63,97 | 62,83 | -1,78 |
| Купівельні напівфабрикати та комплектуючі вироби (КПтаКВ) | 3,336 | 3,504 | 0,168 | 0,30 | 0,24 | -20 |
| Енергія на технологічні цілі (Е) | 39 | 82,1184 | 43,1184 | 3,49 | 5,63 | 61,32 |
| Основна заробітна плата (ФОП) | 111,36 | 132 | 20,64 | 9,97 | 9,05 | -9,23 |
| Відрахування на соціальні заходи (ВСЗ) | 211,3615 | 250,536 | 39,1745 | 18,92 | 17,19 | -9,14 |
Продовження таблиці 2.6
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Витрати на утримання та устаткування експлуатації (ВУтаУЕ) | 7 | 35 | 28 | 0,63 | 2,41 | 282,54 |
| Загальновиробничі витрати (ЗВ) | 0,4 | 0,5 | 0,1 | 0,03 | 0,03 | 0 |
| Втрати від браку (ВБ) | 30,03 | 38,22 | 8,19 | 2,69 | 2,62 | -2,6 |
| Разом | 1117,1095 | 1457,7895 | 300,5616 | 100 | 100 | - |
Факторний аналіз виробничих витрат згідно з наступною моделлю:
В = М + КПтаКВ + Е + ФОП + ВСЗ + ВУтаУЕ + ЗВ + ВБ, (2.2)
де М – матеріальні витрати;
КПтаКВ – купівельні напівфабрикати та комплектуючі вироби;
Е – енергія на технологічні цілі;
ФОП – фонд оплати праці або основна заробітна плата;
ВСЗ – відрахування на соціальні заходи;
ВУтаУЕ – витрати на утримання та устаткування експлуатації;
ЗВ – загальновиробничі витрати;
ВБ – втрати від браку;
В1 - В8 – умовні розрахунки шляхом послідовної заміни факторів з базової величини на фактичну величину;
В1
– зміна матеріальних
витрат;
В2
– зміна купівельних
напівфабрикатів
та комплектуючих
виробів;
В3
– зміна енергії
на технологічні
цілі;
В4
– зміна фонду
оплати праці
або основна
заробітна
плата;
В5
– зміна відрахування
на соціальні
заходи;
В6
– зміна витрат
на утримання
та устаткування
експлуатації;
В7
– зміна загальновиробничих
витрат;
В8
– зміна втрати
від браку.
В1=915,9111+3,336+39+111,36+211,3615+7+0,4+30,03=1318,3986 тис. грн.;
В2=915,9111+3,504+39+111,36+211,3615+7+0,4+30,03=1318,5666 тис. грн.;
В3=915,9111+3,504+82,1184+111,36+211,3615+7+0,4+30,03=1361,685 тис. грн.;
В4=915,9111+3,504+82,1184+132+211,3615+7+0,4+30,03=1382,325 тис. грн.;
В5=915,9111+3,504+82,1184+132+250,536+7+0,4+30,03=1421,4995 тис. грн.;
В6=915,9111+3,504+82,1184+132+250,536+35+0,4+30,03=1449,4995 тис. грн.;
В7=915,9111+3,504+82,1184+132+250,536+35+0,5+30,03=1449,5995 тис. грн.;
В8=915,9111+3,504+82,1184+132+250,536+35+0,5+38,22=1457,7895 тис. грн.
В1=1318,3986
- 1117,1095=201,2891 тис. грн.;
В2=1318,5666
- 1318,3986=0,168 тис. грн.;
В3=1361,685
- 1318,5666=43,1184 тис. грн.;
В4=1382,325
- 1361,685 =20,64 тис. грн.;
В5=1421,4995
- 1382,325 =39,1745 тис. грн.;
В6=1449,4995
- 1421,4995 =28 тис. грн.;
В7=1449,5995
- 1449,4995 =0,1 тис. грн.;
В8=1457,7895
- 1449,5995 =8,19 тис. грн.
За рахунок збільшення матеріальних витрат затрати на виробництво продукції збільшилося на 201,2891 тис. грн. За рахунок збільшення витрат купівельних напівфабрикатів та комплектуючих виробів на виробництво продукції збільшилося на 0,168 тис. грн. За рахунок збільшення витрат електроенергії на технологічні цілі на виробництво продукції збільшилися на 43,1184 тис. грн. За рахунок збільшення витрат на оплату праці затрати на виробництво продукції збільшилися на 20,64 тис. грн. За рахунок збільшення відрахувань на соціальні заходи витрати на виробництво продукції збільшилися на 39,1745 тис. грн. За рахунок збільшення витрат на утримання та устаткування експлуатації витрати на виробництво продукції збільшилися на 28 тис. грн. За рахунок збільшення загальновиробничих витрат на виробництво продукції витрати збільшилися на 0,1 тис. грн. За рахунок збільшення втрат від браку витрати збільшилися на 8,19 тис. грн. В цілому по витратах у порівнянні 2006 та 2007 років спостерігалися позитивне збільшення витрат на собівартість повного обсягу продукції.
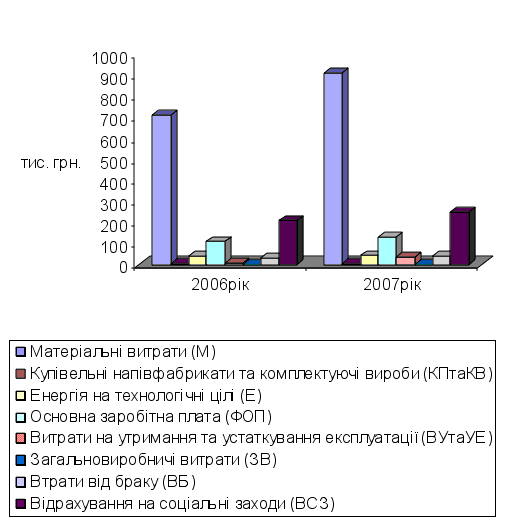
Рис. 2.4 – Виробничі витрати 2006 – 2007 років.
Отже, остаточний можна зробити висновок, що з кожним роком на підприємстві зростають витрати на виробництво продукції за рахунок збільшення цін на сировину, матеріали та послуги. Окремо можна сказати, що незначно зростають витрати на купівельні напівфабрикати та комплектуючі вироби, витрати на електроенергію, витрати на оплату праці, витрати на відрахування соціальних заходів, а також спостерігалось зменшення витрат від браку продукції у 2007 році. А у 2006 році зменшились витрати на утримання та устаткування експлуатації, тому що підприємство не оновлювало обладнання.
Для остаточного висновку побудуємо рис. 2.5.
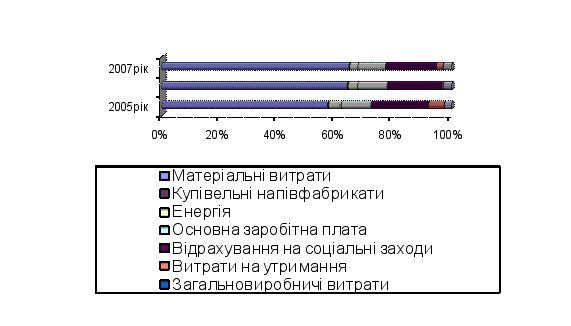
Рис. 2.5 – Питома вага виробничих витрат 2005 – 2006 роки.
У системі техніко-економічних розрахунків важливе місце займає калькуляція, тобто розрахунок у грошовому вигляді витрат на здійснення будь-якого господарського процесу: придбання основних засобів, виробництво продукції, реалізація активів, визначення втрат від браку.
Подальші розрахунки калькуляції ми будемо вести за системою обліку
і калькуляцією за повними витратами.
Дані калькуляції хліба „соціальний” на 1000 штук виробленої продукції ми зведемо до таблиці 2.7.
Таблиця 2.7 – Калькуляція хліба „соціальний” за 2007 рік
| Матеріальні витрати. | ||||||
| Назва витрат ресурсів | Норми витрат | Облікова ціна на одиницю | Витрати, грн. | |||
| один. виміру | на один. прод. | на план. обсяг вир-ва | на один. прод. | на план. обсяг вир-ва | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Мука | кг. | 0,5 | 500 | 1,7 | 0,85 | 850 |
| Сіль | кг. | 0,0075 | 7,5 | 0,9 | 0,00675 | 6,75 |
| Дріжджі | кг. | 0,00375 | 3,75 | 4 | 0,015 | 15 |
| Усього | 0,51125 | 511,25 | 0,87175 | 871,75 | ||
| Витрати на оплату праці. | ||||||
| Катег. праців-в | Норми витрат | Розцінка за один. викон. прац-м | Витрати, грн. | |||
| один. виміру | на один. прод. | на план. обсяг вир-ва | на один. прод. | на план. обсяг вир-ва | ||
| Робітники цеху | чол. | 0,005714 | 5,714 | 18,1327 | 0,10361 | 103,61 |
| Усього | 0,005714 | 5,714 | 0,10361 | 103,61 | ||
| Витрати на соціальні заходи. | ||||||
| Назва витрат | База для нарахування витрат | Ставка для нар-ня витр., % | Витрати, грн. | |||
| один. виміру | на один. прод. | на план. обсяг. вир-ва | на один. прод. | на план. обсяг. вир-ва | ||
| Єдиний податок | грн. | 1,4714 | 1471,4 | 0,1 | 0,14714 | 147,14 |
| Соц. страх. з тимчасової втрати працезд. | грн.. | 0,103611 | 103,6107 | 0,5 | 0,0518 | 51,8 |
| Соц. страх від нещасного випадку | грн. | 0,103611 | 103,6107 | 1,08 | 0,1119 | 111,9 |
| Пенсійний фонд | грн. | 0,103611 | 103,6107 | 0,318 | 0,03295 | 32,9482 |
| Усього | 1,782233 | 1782,233 | 0,34379 | 343,79 | ||
Продовження таблиці 2.7
| Витрати на утримання та експлуатацію устаткування. | |||||||||
| Види витрат | Норми витрат | Облікова ціна, грн. | Витрати, грн. | ||||||
| один. виміру | на один. прод. | на план. обсяг вир-ва | на один. прод. | на план. обсяг вир-ва | |||||
| Ремонт обладнання | грн. | 0,007849 | 7,8493 | - | 0,007849 | 7,8493 | |||
| Оновлення обладнання | грн. | 0,019623 | 19,6232 | - | 0,019623 | 19,6232 | |||
| Усього | 0,027472 | 27,4725 | 0,027472 | 27,4725 | |||||
| Витрати на паливо та енергію. | |||||||||
| Назва витрат | Норми витрат | Тариф, грн. | Витрати, грн. | ||||||
| один. виміру | на один. прод. | на план. обсяг вир-ва | на один. прод. | на план. обсяг вир-ва | |||||
| Плата за електроенергію | кВт | 0,13714 | 137,14 | 0,47 | 0,06445 | 64,45 | |||
| Усього | 0,13714 | 137,14 | 0,06445 | 64,45 | |||||
| Загальновиробничі витрати. | |||||||||
| Види витрат | Норми витрат | Облікова ціна, грн. | Витрати, грн. | ||||||
| один. виміру | на один. прод. | на план. обсяг вир-ва | на один. прод. | на план. обсяг вир-ва | |||||
| Накладні витрати | грн. | 0,000392 | 0,39246 | - | 0,000392 | 0,39246 | |||
| Сан. гіг-й аналіз хліба | грн. | 0,001017 | 1,01726 | - | 0,001017 | 1,01726 | |||
| Обробка від хробаків | грн. | 0,000433 | 0,43328 | - | 0,000433 | 0,43328 | |||
| Усього | 0,001843 | 1,843 | 0,001843 | 1,843 | |||||
| Разом | 2,465652 | 2465,6525 | 1,412915 | 1412,92 | |||||
Більш наглядно усі вище приведенні витрати ми відобразимо на рис. 2.6.
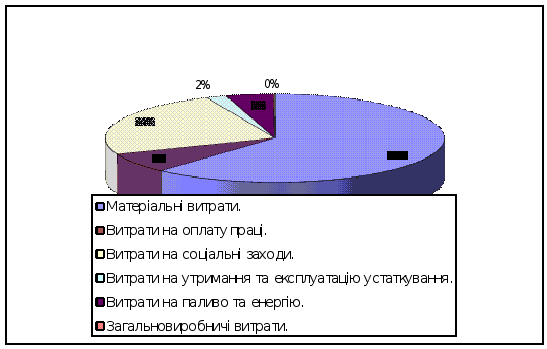
Рис. 2.6 – Калькуляція хліба «соціальний» за 2007 рік.
Отже, на основі зробленої калькуляції можна зробити висновок, що при виробництві хліба „Соціальний” на матеріальні витрати іде більше 63 %, на оплату праці 8 % витрат, на соціальні заходи 25 % витрат, на утримання та експлуатацію устаткування 2 % витрат, на паливо та енергію іде 5 % витрат і на загальновиробничі витрати 0,01 %.
Проаналізувавши техніко-економічні показники роботи підприємства можна зробити висновок, що найбільшу долю у загальній кількості займають витрати на матеріали, більше 50%. Взагалі всі статті витрат з кожним роком зростають внаслідок збільшення цін на сировину та матеріали, та роботи, зростанням середньої заробітної плати у державі (внаслідок впровадження різних соціальних заходів, інфляції та підвищення прожиткового мінімуму).
Аналіз підсумків діяльності підприємства показало, що в цілому у порівняні з 2005 роком показники роботи підприємства покращились. На це показує збільшення рентабельності підприємства.
З таблиці 2.2 видно, що обсяг товарної продукції у 2007 році у порівняні з 2006 роком збільшився на 436800 грн., тоді як рівень цін на продукцію збільшився значною мірою.
Витрати на 1 гривню випускаємої продукції у 2007 році у порівняні з 2005 роком зменшились на 0,07 грн., відповідно збільшилась собівартість на 677478,1 грн., рентабельність виробництва збільшилась на 8,49%.
Взагалі-ж відсоткове співвідношення витрат за три роки зберігається на одному рівні; тільки матеріальні витрати з кожним роком займають більшу частку у загальній кількості, це обумовлено тим, що обсяги виробництва зростають, витрачається більше сировини та матеріалів, а кількість працівників та виробничі площі не змінюються. Також збільшується доля витрат на утримання та експлуатацію устаткування з кожним роком, це зумовлено тим, що фізичний знос обладнання з кожним роком стає більшим, і потрібно більше коштів на підтримання працездатного стану обладнання, також має місце „моральний” знос (виникнення більш технологічного обладнання), що потребує його оновлення.
3. ЗАХОДИ ЩОДО ЕКОНОМІЇ ВИТРАТ НА ВИРОБНИЦТВО ПРОДУКЦІЇ
3.1 Обґрунтування та вибір заходу
На даний момент потреби хлібу значно більші ніж може виробити дане підприємство, це обумовлено тим, що обладнання, яке встановлене на підприємстві, не витримує такого виробничого навантаження, а також велику частку має фізична праця. На цей час на підприємстві працює 50% працівників пенсійного віку, тому при скороченні штату немає необхідності впровадження якихось соціальних заходів щодо подальшого працевлаштування скорочених працівників.
Виходячи з вище сказаного для зменшення витрат на виробництво одиниці продукції ми пропонуємо ввести у роботу на даному підприємстві автоматичну лінію по випуску хлібобулочних виробів, у склад якої входить тунельна піч. Навантаження цієї лінії складає 9000 буханок хліба та 1000 булочок на добу. Особливістю цієї лінії є те, що працює на природному газі, який зменшує витрати за паливо, яке використовується для виготовлення продукції.
Нова лінія по виробництву подових і формових сортів хліба коштує 1,5 млн. грн., а монтажно – налагоджувальні роботи коштують 200000 грн. Отже, загальні витрати на введення в експлуатацію лінії складають 1,7 млн. грн. Виробнича спроможність нової лінії - до 12 т хліба на добу.
Для складу лінії входить: тістомісильна машина, формувальна машина, конвеєр з випічки хлібу, тунельна піч Г4-ХПН-25, і машина вивантаження готової продукції з форм.
Тунельна піч Г4-ХПН-25 призначена для випікання широкого асортименту хлібобулочних виробів з пшеничної та житньо – пшеничної муки. Тунельна піч сквозна з сітчастим піддоном шириною 2100 мм з продовженим розташуванням топочної секції.
Таблиця 3.1 –
Технічні параметри тунельної печі Г4-ХПН-25.
| Площина поду, м2 | 25,0 |
| Ширина сітчастого поду, мм | 2100 |
| Встановлений розхід палива: | |
| - природного газу, Нм. куб/час | 16,9 |
| - умовного палива, кг/час | 20,3 |
| Габаритні розміри: | |
| - довжина, мм | 14795 |
| - ширина з приводом, мм | 3500 |
| - висота, мм | 2915 |
| Вага печі з теплоізоляцією, кг | 24000 |
| Вага теплоізоляції, кг | 8500 |
Теплова схема печі передбачає регулювання температури в пекарній камері за трьома зонами випікання. Встановленні заслінки та шибери нової конструкції. Автоматика, яка використовується дозволяє контролювати час випікання.
Також удосконалена зона гідротермічної обробки. Установлені обліцовачні панелі більш жорстокої конструкції.
По бажанню замовника піч комплектується газовими горілками низького тиску виробництва фірм Білорусії, швейцарської фірми „ELKO”, а також горілками на рідкому паливі (дизпаливо). Можлива поставка механізму обприскування готової продукції.
Для придбання цієї лінії кошти беруться із прибутку підприємства.
3.2 Розрахування витрат на виробництво продукції
Визначимо доход з реалізації продукції після впровадження автоматизованої лінії, який розраховується за формулою:
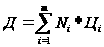 ,
(3.1)
де Ni – обсяг випуску продукції і- го виду, шт.;
Ці – ціна і – го виду продукції, грн.
Д= 9000*364*1,7+1000*364*0,7=5824000 грн.
Єдиний податок розраховується за наступною формулою:
 ,
(3.2)
де Кє – відсоткова ставка єдиного податку, для нашого випадку складає 10 %.
Пє=5824000*0,1=582400 грн.
Оренда землі складає 2520 на рік.
Заробітна платня робітників розраховується за формулою:
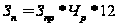 ,
(3.3)
де Зпр – заробітна плата робітника за місяць, 550 грн.;
Чр – чисельність робітників, 10 чол.
Зп=550*10*12=66000 грн.
Соціальне страхування від нещасного випадку розраховується за формулою:
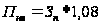 =66000*1,08=71280
грн. (3.4)
Соціальне страхування з тимчасової втрати працездатності:
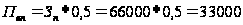 грн.
(3.5)
Розрахуємо виплати до пенсійного фонду:
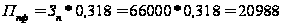 грн.
(3.6)
Витрати на паливо та енергію:
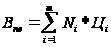 ,
(3.7)
де Ni – обсяг витрачання і- го виду палива та енергії, кВт, м3;
Ці –тариф і – го виду, грн.
Впе=16,5*24*364*0,686+10*24*364*0,47=139942 грн.
Вода та каналізація складає 18000 грн.
Санітарно-гігієнічний аналіз хлібу складає 1296 грн.
Обробка від хробаків складає 552 грн.
Переробка браку складає:
Пб=5824000*0,01=58240 грн.
Ремонтні роботи планові складають 2600 грн.
Косметичний ремонт складає 10000 грн.
Накладні витрати – 500 грн.
Витрати на сировину та матеріали розраховується за наступною формулою:
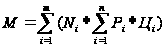 ,
(3.8)
де Ni – обсяг випуску і – го виду продукції, шт.;
Рі – розхід і – го виду сировини на виробництво одиниці і – го виду продукції, кг;
Ці – ціна одиниці і – го виду сировини, грн.
Таблиця 3.2 – Розхід та вартість сировини
| Найменування сировини | Одиниця виміру | Розхід сировини | Вартість сировини,грн. | ||||
| на один. | за рік | за один. | за рік | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | ||
| Хліб | |||||||
| Мука | Кг | 0,5 | 1638000 | 1,7 | 2784600 | ||
| Дріжджі | Кг | 0,00375 | 12285 | 4 | 49140 | ||
| Сіль | Кг | 0,0075 | 24570 | 0,9 | 22113 | ||
| Разом | 2855853 | ||||||
| Булочки | |||||||
| Мука | Кг | 0,07143 | 26000,52 | 1,7 | 44200,88 | ||
| Дріжджі | Кг | 0,0014285 | 519,974 | 4 | 2079,90 | ||
| Цукор | Кг | 0,01143 | 4160,52 | 2,5 | 10401,3 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | ||
| Маргарин | Кг | 0,005 | 1820 | 4,5 | 8190 | ||
| Сіль | Кг | 0,00071429 | 260,00156 | 0,9 | 234 | ||
| Яйце | шт. | 0,00714 | 2598,96 | 3,4 | 883,65 | ||
| Разом | 65989,73 | ||||||
| Усього | 2921842,73 | ||||||
Амортизаційне відрахування розраховується прямолінійним методом за наступною формулою:
 ,
(3.9)
де Ар – річна сума амортизації, грн.;
Фп – первісна вартість основних фондів певної групи, 1700000 грн.;
Фл – ліквідаційна вартість основних фондів цієї ж групи, 200000 грн.;
Тсл – термін корисної служби основних фондів, 5 років.
Норма амортизації розраховується за формулою:
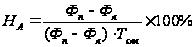 .
(3.10)
Розрахунки зведемо до таблиці 3.3.
Таблиця 3.3 –
Розрахунок амортизаційних відрахувань прямолінійним методом
| Рік | Норма амортизації, % | Вартість на початок року, грн. | Амортизаційні відрахування, грн. | Вартість на кінець року, грн. | ||||
| 1 | 20 | Фп | 1700000 | - | 300000 | = | 1400000 | |
| 2 | 20 | 1400000 | - | 300000 | = | 1100000 | ||
| 3 | 20 | 1100000 | - | 300000 | = | 800000 | ||
| 4 | 20 | 800000 | - | 300000 | = | 500000 | ||
| 5 | 20 | 500000 | - | 300000 | = | 200000 | Фл | |
Усі витрати зведемо до таблиці 3.4.
Таблиця 3.4 –
Витрати на виробництво продукції
| Найменування витрат | Сума, грн. |
| Доход з реалізації продукції після впровадження | 5824000 |
| Єдиний податок | 582400 |
| Оренда землі | 2520 |
| Заробітна платня робітників | 66000 |
| Соціальне страхування від нещасного випадку | 71280 |
| Соціальне страхування з тимчасової втрати працездатності | 33000 |
| Виплати до пенсійного фонду | 20988 |
| Витрати на паливо та енергію | 139942 |
| Вода та каналізація | 18000 |
| Санітарно-гігієнічний аналіз хлібу | 1296 |
| Обробка від хробаків | 552 |
| Амортизаційне відрахування | 300000 |
| Переробка браку | 58240 |
| Ремонтні роботи планові | 2600 |
| Косметичний ремонт | 10000 |
| Накладні витрати | 500 |
| Витрати на матеріали | 2921842,73 |
| Загальна сума витрат | 4229160,73 |
З таблиці видно, що після впровадження автоматизованої лінії збільшились витрати, тому що ми придбали цю лінію за 1700000 грн. (тобто у цю ціну входять витрати на монтажно-налагоджувальні роботи), також за кожний рік відбувається амортизаційне відрахування за 5 років. На підприємстві збільшаться витрати на сировину та матеріали, так як випуск продукції збільшиться на 6500 штук хліба за добу.
3.3 Техніко-економічні показники та порівняльний аналіз витрат діяльності підприємства після введення в експлуатацію автоматизованої лінії
Розрахуємо випуск продукції за наступною формулою:
 ,
(3.11)
де ВП – випуск продукції у кількісному вираженні, шт.;
Ni – обсяг випуску продукції і- го виду, шт.
ВП=9000*364+1000*364=3640000 шт.
Визначимо доход з реалізації продукції, який розраховується за формулою:
,
(3.12)
де Ці – ціна і – го виду продукції, грн.
Д= 9000*364*1,7+1000*364*0,7=5824000 грн.
Собівартість товарної продукції складає 4229160,73 грн.
Обсяг товарної продукції – 5824000 грн.
Розрахуємо витрати на 1 гривню товарної продукції за такою формулою:
 ,
(3.13)
де Ст – собівартість товарної продукції, 4229160,73 грн.;
Qт – обсяг товарної продукції, 5824000 грн.