Организация и анализ инвестиционной деятельности предприятия
Наголошуючи на цих безперечних у теоретичному відношенні положеннях, необхідно разом з тим зауважити, що в схемах економічних розрахунків можуть відбуватися певні метаморфози деяких показників, коли, не змінюючи своєї економічної суті, вони набувають іншої назви і нібито іншого змісту. У цьому сенсі питання амортизації є більш складним. Справа в тому, що частина прибутку відображається під назвою і в формі амортизації. У розрахунках, зроблених за новою методикою, частина амортизації насправді є частиною прибутку. Це пов'язано з джерелами фінансування інвестицій. Якщо для фінансування залучаються позикові кошти, то при введенні об'єкта в експлуатацію вони повертаються кредитору за рахунок одержуваного прибутку, внаслідок чого розмір прибутку зменшується. Нараховані амортизаційні відрахування, відповідно до частки позикових коштів в інвестиціях, за своєю суттю є частинами прибутку, що направляються на виплату боргу. Тому в розрахунках ефективності інвестицій потрібно виходити з прибутку (П), який є сумою прибутку за звітом (Пз) та амортизації, що відповідає частині позикових коштів у загальних інвестиціях (Апоз) [15]:
П = П3 + АПО3, (1.1)
На основі аналізу сутності економічної ефективності використання виробничих ресурсів, методичних документів старої і нової методик, а також реальної практики інвестування в промисловості Т. Бень пропонує обґрунтування власного підходу до визначення економічної ефективності інвестицій [13]. Рекомендовані методичні положення передбачають використання і вдосконалення раціональних методів і показників старої і нової методик.
Перш за все, необхідно обрати основний показник ефективності. Таким показником має бути строк окупності (або обернений показник рентабельності) інвестицій, який рекомендується обома методиками.
У розрахунках цього показника доцільно виходити із суми прибутку, а не грошових потоків, але розраховувати дисконтований строк окупності, беручи до уваги лише прибуток. Прибуток потрібно дисконтувати за стільки років, скільки необхідно для досягнення окупності інвестицій.
Обґрунтовуючи методику розрахунків дисконтованого строку окупності, потрібно з'ясувати ще два положення – прогнозування прибутку і розрахунок інвестицій.
Дисконтування прибутку не є прогнозуванням його величини в майбутні роки, а лише характеризує зміну вартості грошей у часі. Величина річного прибутку, визначена в інвестиційному проекті, в старій методиці (та досить часто в новій) приймається як незмінна для всіх років. Насправді це не так. У виробничо-господарській практиці розмір прибутку може змінюватися під впливом багатьох факторів – зміни ринків збуту, загострення конкуренції, зміни цін на сировинні та паливно-енергетичні ресурси, дії законодавчих актів та ін.
Зрозуміло, що на тривалий період прогнозувати вплив цих факторів на прибуток дуже важко чи неможливо. Тут доводиться обмежитися лише загальним побажанням прогнозувати вплив найважливіших факторів, спираючись на тенденції їх змін у минулі роки, передбачувані зміни в наступні роки тощо. Серед багатьох факторів є, щонайменше, один, значний вплив якого на прибуток можна і необхідно враховувати. Йдеться про освоєння проектних значень виробничої потужності та собівартості продукції новозбудованих чи реконструйованих об'єктів. У переважній більшості випадків освоєння виробничої потужності триває від декількох місяців до 1-2 і навіть більше років, а проектна собівартість продукції досягається через певний час після освоєння виробничої потужності.
На строки освоєння промислових об'єктів існують різні погляди. Одним з них є твердження, що при досконалих техніці, технології та раціональному проектуванні об'єкта він може (і має) працювати на повну проектну потужність з моменту його введення в експлуатацію.
Потрібно по-різному розглядати це питання залежно від ступеня автоматизації техніки і виробничого процесу. Наприклад, переважно невеликі машини і механізми багатосерійного виробництва, які діють автоматично, без втручання людини (наприклад, електродвигуни, генератори, компресори, холодильники, годинники тощо), дійсно можуть працювати на повну потужність з початку експлуатації. Це стосується і великих машинних комплексів, якщо вони повністю автоматизовані і працюють без втручання працівників у виробничий процес.
Зовсім по-іншому розпочинається експлуатація складних спеціалізованих машинних комплексів, які включають багато машин і механізмів і працюють за участю багатьох працівників, що виконують виробничі функції (наприклад, доменні печі, сталеплавильні агрегати, прокатні і трубні стани, хімічні апарати, вугледобувні комбайни, конвеєри в машинобудуванні тощо). Головна риса таких комплексів полягає в тому, що вони є людино-машинними системами. Ці системи через технічні, організаційні та психологічні фактори потребують певного часу для «приробки» вузлів і деталей машин, пристроїв і набуття працівниками виробничих навичок.
Протягом цього періоду обсяги виробництва та економічні показники не досягають проектних значень, тобто відбувається процес освоєння об'єктів. Тривалість освоєння залежить від складності комплексів. Наприклад, згідно з нормативами, які діяли раніше, тривалість освоєння доменних печей різного обсягу мала продовжуватися не більш як 6 - 9 місяців, прокатних станів – 1-2 роки. Зазначимо, що, спираючись на попередній досвід освоєння аналогічних агрегатів, якість придбаваної техніки і залучення кваліфікованого персоналу, можна досить упевнено прогнозувати тривалість освоєння об'єктів і тим самим підвищити вірогідність розрахунків ефективності інвестиційних проектів.
Розрахунок прибутку в роки неповного освоєння об'єкта можна проілюструвати на умовному прикладі. Якщо освоєння виробничої потужності (В) у першому році прогнозується на 90%, в наступні роки – 100%, а фактична собівартість одиниці продукції в першому році буде вища за проектну (С) на 4%, у другому році – на 2%, далі досягне проектного рівня, то прибуток (П) у першому році при незмінній ціні (Ц) становитиме П1, = (Ц- - С * 1,04) * 0,9В, у другому році -П2 = (Ц - С * 1,02) * В, у наступні роки – П1= (Ц - С) * В.
Друге положення, що стосується дисконтованого строку окупності, полягає у розрахунку суми інвестицій. Потрібно брати до уваги, що інвестиції витрачаються здебільшого не за один рік, а протягом тривалого часу. Тому треба брати не номінальну суму інвестицій, як це часто рекомендується в літературі при викладі нової методики, а нарощену з урахуванням «заморожених» частин інвестицій в роки їх реалізації та дисконтованих частин інвестицій, які, згідно з проектом, витрачаються для завершення яких-небудь робіт, після введення об'єкта в експлуатацію.
Загальну суму приведених інвестицій з урахуванням їх нарощення і дисконтування (Кп) потрібно розраховувати таким чином [31]:
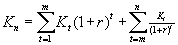 ,(1.2)
де Кt – інвестиції кожного року інвестування;
r – процентна ставка;
m – кількість років інвестування до введення об'єкта в експлуатацію;
n – кількість років інвестування після введення об'єкта в експлуатацію.
Зрозуміло, що переважна частина інвестицій реалізується до введення об'єкта в експлуатацію. Чим більша тривалість інвестування і чим більші частки інвестицій реалізуються у перші роки інвестування, тим значніше нарощена сума інвестицій перевищуватиме номінальну.
Для розрахунку дисконтованого строку окупності (Т) потрібно прогнозовані річні прибутки дисконтувати за стільки років, щоб їх сума досягла чи перевищила приведені інвестиції (Кп) [31]:
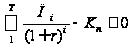 ,
(1.3)
де і = 1, 2, ..., Т;
Т – кількість років експлуатації об'єкта до повної окупності інвестицій, тобто дисконтований строк окупності інвестицій.
У розрахунках за формулою (1.3) інвестиції з нарощенням і дисконтовані інвестиції, а також дисконтований прибуток, розрахований за формулою (1.1), приводяться до року, що передує року введення об'єкта в експлуатацію. Щорічний прибуток дисконтується за стільки років, щоб його сума досягла (або перевищила) суму нарощених і дисконтованих інвестицій (рівняння (1.3)).
Розглядаючи економічну сутність строку окупності (незалежно від того, дисконтований він чи ні), ним характеризується співвідношення інвестицій і генерованого ними річного прибутку. Саме так розраховується цей показник за старою методикою, де інвестиції відносяться до річного прибутку. Щоб розраховувати аналогічний показник у даному випадку, потрібно віднайти середньозважений дисконтований річний прибуток (Пр) [31]:
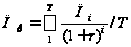 ,
(1.4)
Тоді дисконтований строк окупності (Тр виходячи з середньорічного прибутку (Пр), становитиме [31]:
Тр = Кп/Пр,(1.5)
Беручи обернене відношення річного прибутку до інвестицій, одержуємо коефіцієнт ефективності (рентабельності) інвестицій (Е). У даному випадку дисконтований коефіцієнт ефективності інвестицій (виходячи із середньозваженого річного прибутку) дорівнює [31]:
Е=1/Тр = Пр/Кп, (1.6)
Економічна сутність показників Тр і Е однакова – вони характеризують ефективність інвестицій. У практичному відношенні коефіцієнт ефективності є більш інформативним, дає змогу аналізувати ефективність конкретного інвестиційного проекту в порівнянні з рентабельністю інших проектів, рентабельністю основних фондів діючих підприємств, із ставками банківських депозитів і кредитів і взагалі відповідає прийнятому у світовій практиці грошово-кредитних операцій принципу зіставлення прибутку (доходу) з витратами (інвестиціями, діючим капіталом).
Для кожного інвестиційного проекту залежно від суми і розподілу в часі інвестицій, строків освоєння об'єкта, розміру прибутку визначається дисконтований строк окупності інвестицій. Значення цього строку для різних проектів можуть змінюватися в широкому діапазоні. Якщо, наприклад, строк становить 2 - 3 роки, то не виникає сумнівів відносно високої ефективності проекту. Строк окупності в 10 - 15 і більше років, вірогідно, є свідченням незадовільної ефективності проекту.
Очевидно, що чим більший строк окупності (менший коефіцієнт ефективності), тим нижча ефективність проекту. У цьому зв'язку можна дійти висновку про існування такого (граничного) значення строку окупності (рентабельності) інвестицій, яке відділяє економічно ефективні інвестиційні проекти від неефективних.
Принципово важливим є питання, як визначити граничне значення коефіцієнта ефективності інвестицій. У плановій економіці централізовано затверджувалися нормативні коефіцієнти ефективності, які були обов'язковими для всіх організацій, де визначалась економічна ефективність капіталовкладень, нової техніки, технічного та організаційного розвитку підприємств.
В ринковій економіці також доцільно визначити граничний рівень коефіцієнта ефективності інвестицій. Безумовно, цей коефіцієнт не може бути директивним чи нормативним. В умовах приватної чи корпоративної власності прийнятність або неприйнятність інвестиційних проектів з будь-якими рівнями рентабельності визначають власники і керівники підприємств. Однак останнім теж потрібні певні орієнтири для прийняття раціональних рішень. Саме таким орієнтиром може слугувати граничне значення показника економічної ефективності.
На практиці можуть складатися різні ситуації. Наприклад, коли інвестиційний проект розширення підприємства має рентабельність інвестицій нижчу за граничний рівень, але вищу за рентабельність діючого капіталу підприємства, позитивне рішення щодо реалізації цього проекту може зумовлюватись очікуваним зростанням рентабельності всього капіталу підприємства після його розширення.
Керівники підприємства можуть прийняти інвестиційний проект до реалізації для одержання додаткового прибутку і в тому випадку, коли його рентабельність нижча за граничний рівень і навіть нижча за рентабельність діючого капіталу. Це їх право і їх відповідальність, але вони мають знати, що ефективність прийнятого ними проекту досить низька і це негативно впливатиме на вартість їх підприємства.
Складною проблемою є визначення граничного рівня коефіцієнта ефективності інвестицій у промисловості. Як у попередні часи, коли нормативні коефіцієнти ефективності капіталовкладень централізовано встановлювалися на рівні 0,12 — 0,15, так і тепер відсутні загальноприйняті методи розрахунку нормативних чи пропонованого граничного коефіцієнтів.
Обґрунтування граничного коефіцієнта ефективності інвестицій необхідно проводити на підставі фактичних і прогнозованих даних рівня і динаміки рентабельності основних фондів та інвестицій у промисловості. При обґрунтуванні всі вихідні дані потрібно брати у порівнянних цінах, враховувати зміни галузевої структури промисловості, стан справ у фондостворюючих галузях – машинобудуванні і будівництві, вплив інших факторів.
Таке обґрунтування можуть виконати центральні науково-дослідні інститути, які володіють усією необхідною інформацією і мають досвід аналізу макроекономічних показників.
Граничний рівень рентабельності має забезпечувати підвищену ефективність інвестиційних проектів порівняно з раніше реалізованими інвестиціями і діючими основними фондами. Саме за такої умови реалізація всієї сукупності інвестиційних проектів у промисловості, що мають рентабельність інвестицій вищу за граничний рівень і відповідно високий науково-технічний рівень, буде вирішальним фактором зростання ефективності суспільного виробництва.
Для оцінки економічної ефективності інвестиційних проектів, які мають порівняно невеликі обсяги інвестицій і строки реалізації, а також для вибору ефективного проекту з декількох альтернативних доцільно використовувати статичні показники абсолютної і порівняльної ефективності (коефіцієнт ефективності, строк окупності інвестицій, зведені витрати), які забезпечують простоту розрахунків і вірогідність їх результатів.
Для оцінки економічної ефективності інвестиційних проектів із значними обсягами інвестицій і тривалістю реалізації необхідно розраховувати динамічні показники ефективності – дисконтований строк окупності чи дисконтований коефіцієнт ефективності інвестицій.
Застосування пропонованих динамічних показників, по-перше, не потребує недоцільного і непотрібного прогнозування прийняття строку дії проектів, у багатьох випадках – з точністю до 1 року, і тим самим забезпечує вірогідність оцінки ефективності; по-друге, виключає штучне завищення ефективності, що має місце при розрахунках NPV та інших показників на основі грошових потоків.
В обох методичних підходах при застосуванні статичних і динамічних показників слід віддавати перевагу коефіцієнту ефективності, який є більш інформативним, ніж строк окупності, оскільки дозволяє порівнювати його з рентабельністю виробничих фондів на власному підприємстві, на інших підприємствах, у цілому по галузі промисловості, з коефіцієнтами ефективності інших інвестиційних проектів, а також з граничним коефіцієнтом ефективності (після його встановлення), з процентними ставками тощо.
Граничний коефіцієнт ефективності інвестицій може бути встановлено науковими інститутами на замовлення і під керівництвом Міністерства економіки України на базі аналізу і прогнозування рівня рентабельності інвестицій, основних фондів й інших показників на макрорівні. Цей коефіцієнт не повинен бути обов'язковим для інвесторів і підприємств, але його існування і практичне використання як орієнтира забезпечуватиме відбір ефективних інвестиційних проектів і підвищення ефективності виробництва.
Перехід до ринку викликав потребу у формуванні принципово нового підходу до інвестиційної політики промисловості, адекватної сучасній економічній ситуації. Це обумовлено істотними змінами інвестиційного статусу держави і недержавних структур, поділам їхніх функцій в інвестиційному процесі, скороченням частки централізованих інвестицій у їхньому загальному обсязі, зміною структури останніх по формах власності в зв'язку з приватизацією землі й засобів виробництва, зміною складу і співвідношення внутрішніх і зовнішніх джерел інвестування, способу розподілу інвестицій у результаті переходу від твердого — централізованого розподілу — до ринкового механізму відповідності попиту та пропозиції, до інших критеріїв оцінки ефективності капітальних вкладень.
Політика охоплює всі напрями діяльності держави. У залежності від сфери суспільних відносин, що є об'єктом політичного впливу, говорять про економічну чи соціальну, культурну чи технічну, фінансову чи інвестиційну, внутрішню чи зовнішню політику.
1.3 Особливості інвестування промисловості
В економічній літературі під інвестиційною політикою розуміють систему заходів і дій органів державної влади, спрямованих на створення сприятливого інвестиційного клімату, вишукування й консолідацію інвестиційних ресурсів, а також ефективне їхнє використання з метою досягнення позитивного економічного ефекту. Дослідження процесу формування інвестиційної політики необхідно починати з питань підстави цілей інвестиційної політики, при цьому варто враховувати, що державна інвестиційна політика — найважливіша складова частина соціально-економічної політики і може бути реалізована лише в її рамках. Отже, інвестиційна політика повинна бути спрямована на реалізацію стратегічних і тактичних цілей усього народного господарства [15].
В даний час виявляється економічна ситуація в промисловості, що характеризується активізацією виробничої діяльності підприємств реального сектора. Після багатократної девальвації гривні у промисловості з'явилися ознаки фінансового оздоровлення підприємств.
З головної мети інвестиційної політики випливають підцілі й задачі. Головна підціль інвестиційної політики — це формування клімату, сприятливого для інвестиційної діяльності. Формулювання задач інвестиційної політики повинне враховувати головний ланцюг і сформовану економічну ситуацію в країні, регіоні й галузі. Тому головна мета і задача інвестиційної політики в сучасних умовах полягає в тому, щоб зупинити спад виробництва, інфляційний процес, активізувати інвестиційну діяльність для забезпечення структурної перебудови народного господарства з метою подальшого економічного й соціального розвитку.
Ефективність інвестиційної політики оцінюється відповідно до того, наскільки вона відображає інтереси різних кіл суспільства і наскільки сприяє досягненню поставлених стратегічних цілей і рішенню конкретних задач. Головна особливість інвестиційної кризи — його чітко виражений галузевий і регіональний характер, тому для здійснення антикризових мір неодмінна регіоналізація інвестиційної політики, а це потребує розробки системи заходів для удосконалювання інвестиційної політики регіону в рамках державної інвестиційної політики.
За роки реформ в інвестиційній сфері слід зазначити наступні основні тенденції: значно знизилася частка інвестицій в основний капітал в промислові підприємства, наслідком цього з'явилося безперервне зниження темпів приросту основних фондів в промисловості, що привело за останні роки до їх абсолютного скорочення. Ряд негативних тенденцій спостерігалися в динаміці структури і темпів зростання інвестицій по галузях промисловості. Більш ніж в два рази зросла частка інвестицій в електроенергетику, скоротилася частка інвестицій в паливну промисловість, а частка інвестицій в харчову промисловість зросла.
Пожвавлення інвестиційної активності є однією з головних умов стійкого, якісного, економічного розвитку підприємств усіх форм власності й галузей. Інвестиційна активність — складова частина ділової активності підприємств, що включає також виробничу, інноваційну, ринкову, маркетингову й іншу активність, інвестиційна активність підприємств виражається в їхній дієвій, цілеспрямованій і результативній діяльності щодо залучення інвестицій із усіх внутрішніх і зовнішніх джерел, а також ефективного використання залучених інвестиційних ресурсів. Для сільськогосподарських підприємств особливо актуальною стала проблема вибору і пошуку джерел інвестицій Стимулювання інвестиційної діяльності, вироблення чіткої стратегії інвестування, визначення її пріоритетних напрямів, мобілізація всіх джерел інвестицій є найважливішими умовами стійкого і якісного розвитку сільського господарства і всього агропромислового комплексу країни.
Питання про структуру інвестиційного потенціалу підприємств із погляду джерел його відтворення, а також питомої ваги його складових частин залишається недостатньо дослідженим.
Джерела інвестицій підприємств можна розглядати як внутрішні й зовнішні, власні й залучені, в тому числі внутрішні й зовнішні позикові кошти.
До внутрішніх джерел інвестицій належать власні фінансові кошти, частина прибутку, амортизаційні заощадження, суми, що виплачуються страховими органами, кошти працівників, а також інші види активів, земельні ділянки, інші об'єкти власності.
Найбільш значними внутрішніми джерелами па підприємствах можна назвати: прибуток підприємств, амортизаційні відрахування; кошти працівників підприємств; доходи від емісії і продажу цінних паперів. Основна мета інвестування на підприємствах — це забезпечення і якісне поліпшення відтворювального процесу.
У нормальних економічних умовах господарювання основним внутрішнім джерелом інвестицій підприємств є їхній прибуток. Частина прибутку направляється на придбання нового устаткування, запасних частин, сировини для виробництва промислової продукції та інших ресурсів.
Глибокий спад в інвестиційній сфері, що серйозно перевищує зниження обсягів виробництва, обумовлений тим, що інвестиції в промислові підприємства не забезпечують простого відтворення капіталу, економіка в останні роки функціонувала за рахунок непродуктивного використання амортизаційного фонду [31].
В умовах нестабільної економіки основні задачі в процесі управління інвестиційною діяльністю підприємства полягають у наступному:
пошук інвестиційних ресурсів, які необхідні для розвитку підприємства і здійснення серйозних інвестиційних проектів;
використання наявного на підприємстві потенціалу інвестиційних ресурсів;
інвестування проектів, що дають найбільшу віддачу з урахуванням пріоритетних напрямів розвитку економіки країни
Дослідження, проведені багатьма вітчизняними економістами, свідчать про те, що поводження учасників інвестиційного ринку ґрунтується на інтуїції без урахування реальних економічних законів ринку [19, 31]. Цілком закономірно, що цим пояснюються помилки, прорахунки, упущена вигода і неефективне використання обмежених фінансових ресурсів. Серед таких помилок слід відзначити:
підприємства поліпшують існуючий стан справ в окремих сферах замість того, щоб реформувати систему управління в цілому. Це пов'язано з тим. що цілі не встановлювалися або були погано визначені;
вузька постановка задач з реструктуризації підприємств — це пов'язано з тим, що управлінські рішення приймаються менеджерами старого складу;
спроби здійснювати реформування підприємства не зверху, а знизу, що пояснюється тим, що менеджери середнього та нижнього рівнів не мають широти поглядів на діяльність підприємства, яка необхідна для реструктуризації;
недостатнє виділення ресурсів на проведення реформування підприємства;
спроба проводити реструктуризацію, не торкаючись будь-яких інтересів тощо.
Це пов'язано з тим, що цілий комплекс соціально-економічних задач і створення сприятливих умов для реформування економіки України можуть бути вирішені тільки на основі здійснення продуманого й обгрунтованого інвестування.
Інвестування промисловості має розглядатися як єдність процесів вкладення ресурсів і одержання доходів у майбутньому, які відбуваються в різній тимчасовій послідовності. У цьому зв'язку основними функціями інвестування є [15]:
1. Вивчення умов інвестування в цілому по підприємству і за окремими формами інвестицій.
2. Урахування у загальній стратегії розвитку підприємства системи цілей інвестиційної діяльності й основних її напрямів на перспективу з урахуванням пріоритетних задач, які розв'язуються на підприємстві.
Прогнозування загальної потреби в інвестиційних ресурсах для реалізації інвестиційної стратегії на основі використання власних фінансових джерел (прибуток, амортизаційні відрахування).
Оцінка інвестиційної привабливості реальних проектів і добір найбільш ефективних з них з використанням обгрунтованих критеріїв.
Оперативне управління реалізацією інвестиційних проектів.
Моніторинг інвестиційних проектів.
Своєчасна оцінка ефективності інвестиційних проектів.
Проблема залучення інвестицій, що можуть сприяти фінансово-господарському розвитку промисловості, в сучасних умовах актуальна для багатьох з них. Інвестору слід вміти впливати на інвестиційний процес, контролювати потоки готівки та спостерігати за правильним її використанням. Кожне підприємство повинне проводити власну оцінку будь-якої ситуації. Прийняття рішення про залучення відповідних джерел інвестування слід здійснювати на основі використання таких критеріїв: можливий розмір інвестицій, що залучаються; привабливість умов, які пропонує інвестор; складності у залученні інвестицій і вірогідність їх отримання; необхідний розмір фінансових витрат та ступінь свободи розпорядження інвестиціями.
Реалізація інвестиційної політики передбачає комплекс стратегічних дій на перспективу, що потребує підготовки висококваліфікованих спеціалістів, до яких ставляться такі вимоги:
глибокі фундаментальні знання та здатність оцінити будь-які розробки, що пропонуються в інвестиційних проектах;
вміння грамотно ставити завдання перед експертами та оцінювати їх висновки;
знання основ сучасного менеджменту (в тому числі проектного), економіки, фінансів та володіння програмними продуктами, комп'ютерами, мережами.
У сучасних умовах проводиться трансформація економіки України при наявності істотних диспропорцій у розвитку промислового виробництва, морально і фізично застарілих основних виробничих фондів, відсутності необхідних фінансових ресурсів у підприємств, що постійно змінюються, і неефективної системи оподатковування та недостатньої розвиненості фондового ринку.
Категорія «інвестиції» визначається багатьма ученими (як закордонними, так і вітчизняними) неоднаково [15, 31]. Одні з них розглядають цю категорію з фінансової й економічної точок зору як довгострокове вкладення ресурсів з метою одержання прибутку в майбутньому. Інші в економічному значенні інвестування визначають як організацію виробничого процесу з метою створення виробничих потужностей (чи купівлю, лізинг) і наймання робочої сили, розуміючи під інвестиціями вкладення коштів у реальні активи для виробництва товарів і послуг з метою отримання прибутку при обґрунтованому розмірі ризику.
У широкому змісті під інвестиціями розуміють кошти, майнові й інтелектуальні цінності держави, юридичних і фізичних осіб, що направляються на створення нових підприємств, реконструкцію і технічне переозброєння діючих, придбання нерухомості, акцій, облігацій, інших цінних паперів з метою одержання прибутку [19].
Важливим для ефективного використання інвестицій є їхня структура, тобто склад по видах, напрямах використання і по їхній питомій вазі в загальному розмірі інвестицій.
У процесі інвестування, що являє собою динамічний процес, відбувається зміна форм капіталу, а саме: перетворення первісних ресурсів в інвестиційні витрати і перетворення вкладених коштів у приріст капітальної вартості у формі доходу чи соціального ефекту.
Сучасна теорія інвестицій заснована на роботах Гаррі Марковица, який на основі запропонованої математичної моделі формування оптимального портфеля цінних паперів і методів побудови таких портфелів за певних умов формалізував поняття прибутковості і ризику, запропонував моделі для інвестиційних задач і методи їхнього аналізу і рішення.
Практична можливість застосованості портфельної оптимізації розроблена В. Шарпом, що запропонував так звану однофакторну модель ринка капіталів [54]. Вона побудована на основі принципу, що заключається в тому, що співвідношення між очікуваною прибутковістю і ризиком повинно бути таким, щоб жоден індивідуальний інвестор не міг одержувати необмеженого доходу від угоди.
Сучасна теорія інвестицій припускає розробку та впровадження відповідної технології управління процесами інвестування, яка повинна забезпечувати єдність інтересів системи інвестування, включаючи:
дослідження інвестиційного клімату на підприємстві;
оцінку інвестиційної привабливості галузі, до якої відноситься конкретне підприємство;
обґрунтування стратегії інвестування й інвестиційної діяльності підприємства;
оцінку ступеня впливу інвестицій на фінансові результати діяльності підприємства.
Дослідження процесу інвестування підприємства містить оцінку інвестиційної ситуації, інвестиційного клімату й інвестиційної привабливості.
Інвестиційна ситуація визначається інвестиційною активністю підприємства й ефективністю інвестиційних процесів, що протікають на ньому. Оцінка інвестиційного клімату здійснюється за допомогою аналізу результатів прогнозування соціально-економічної ситуації й екологічної обстановки в країні, регіоні. Інвестиційна привабливість обумовлюється сприятливою інвестиційною ситуацією й інвестиційним кліматом, наявністю переваг, які забезпечать інвестору додатковий доход на вкладені кошти і зменшать ступінь ризику.
Інвестиційна ситуація промисловості визначається загальнодержавними і регіональними факторами, серед яких: інфляція; податкова, амортизаційна, валютна і митна політика; банківські процентні ставки, галузева структура регіону, на території якого розташовано підприємство, зовнішньоекономічні зв'язки, географічне положення підприємства, рівень доходів, інвестиційна привабливість підприємства, його фінансові потреби і позиції на ринках.
У трансформаційній економіці якісно змінився соціально-економічний механізм інвестування. Економічний зміст категорії інвестиції наповнюється новими сучасними формами залучення і руху ресурсів, а також відносинами між учасниками інвестиційного процесу.
Дослідження методологічних принципів інвестиційної діяльності підприємства з урахуванням змін економічних відносин показує, що сутність категорій капітальні вкладення й інвестиції не однакова. Це пов'язано зі змінами в сутності інвестиційних процесів, і тому деякі економісти [19] стверджують, що поняття «інвестиції» є більш широким, ніж капітальні вкладення, тому що вони не збігаються кількісно і розрізняються якісно. Капітальні вкладення розглядаються як одна з можливих форм інвестицій.
Якісний стрибок у розмежуванні категорій капітальні вкладення й інвестиції зв'язаний з виникненням і законодавчим закріпленням нових форм власності, організаційно-правових форм підприємницької діяльності, здійсненням роздержавлення і приватизації, розвитком фондового ринку.
Як свідчать роботи економістів [54], капітальні вкладення виступають тільки в якості одного з елементів капіталоутворюючих інвестицій, а інвестиції — у вигляді двох складових: реальної і фінансової. Інвестиційна діяльність може розвиватися ефективно за умови збалансованої взаємодії цих складових. Це обумовлює необхідність регулювання інвестиційної сфери з боку держави, що повинне сприяти реальному інвестуванню і впливати на співвідношення інвестиційного попиту та пропозиції.
Оцінка ефективності інвестування підприємства повинна враховувати стратегічні цілі розвитку, шляхи їхнього досягнення, забезпечувати можливість вибору найбільш ефективного варіанта з числа альтернативних інвестиційних проектів. Це відповідає положенням теорії ефективності, що забезпечує порівняльну оцінку відносно результату діяльності до витрат, що обумовлюють його досягнення.
Моделювання результату діяльності ґрунтується на цілепокладанні, що відповідає цілям інвестиційної діяльності підприємства. Ринкові принципи господарювання дають можливість встановлювати цільові орієнтири й обумовлені ними стратегії, що забезпечують кінцевий результат. Внаслідок цього можливий взаємозв'язок поставлених цілей і результуючих характеристик інвестицій, що повинні розглядатися як основний принцип оцінки їхньої ефективності.
Наступним принципом є оптимальність, обумовлена варіантністю цілей. Третій принцип припускає використання як характеристики результату не тільки доходу, але дивідендів і доходів для майбутніх реінвестицій.
Крім того, використовуються додаткові показники, що характеризують результативність заходів у різних напрямках інвестиційної діяльності виробничої, комерційної і фінансової.
Економічні обгрунтування інвестування промислового підприємства дозволяють забезпечувати його поступальний розвиток, додаючи йому гнучкий, адаптивний характер, що необхідний в умовах невизначеності, і переборюючи негативні тенденції перехідного періоду в економіці.
Важливим є проведення рейтингової оцінки інвестиційної привабливості промислового підприємства на основі ознак, що відображають найбільш важливі для інвестора сторони діяльності оцінюваного підприємства. Одним з методів оцінки інвестиційної привабливості є експертний метод, заснований на використанні думок фахівців підприємств.
Основними ознаками, що використовуються для оцінки інвестиційної привабливості промислового підприємства, є: експортний потенціал підприємства; науково-технічний потенціал підприємства; стабільність ринку промислової продукції, яка випускається; фінансова стійкість промислового підприємства; тривалість виробничого циклу; необхідний обсяг інвестицій [15, 19].
Ефектніше протікання процесів інвестування на промисловому підприємстві обумовлює: необхідність оптимізації системи управління інвестиціями і формування відповідної структури управління.
Ефективність інвестицій визначається дієвістю системи управління інвестування, яка повинна бути побудована на економічній основі та включати такі підсистеми: фінансово-кредитну, оподаткування, платежів за виробничі та природні ресурси, цінову, економічних стимулів та санкцій. У зв'язку з тим що фінансування та кредитування впливає практично на всі етапи процесу інвестування, провідна роль належить фінансово-кредитній підсистемі. На процес інвестування впливає держава шляхом зміни відсоткової ставки за кредит. Це може підвищувати або знижувати попит на інвестиції залежно від конкретних умов розвитку економіки.
Важливе місце серед систем управління інвестиційною діяльністю належить підсистемі оподаткування. Податкова система для учасників процесів інвестування будується на основі відповідно до Закону України [2]. Важливим елементом системи управління інвестування є система платежів за виробничі, природні та інші ресурси, яка повинна мати стимулюючий характер.
Цінова підсистема передбачає розробку цін, їх видів, структури, величини, динаміки змін, а також процесі ціноутворення як спосіб, правила встановлення, формування нових цін та змінювання існуючих.
Організація інвестиційного процесу на підприємстві ґрунтується на інвестиційній політиці, яка передбачає цільові настанови в галузі інвестицій і механізм його реалізації.
Інвестування промислового підприємства здійснюється з урахуванням його мети і цілей інвестора та має забезпечувати відповідність між рівнем прибутковості і ризиком вкладення капіталу. Крім того, необхідно забезпечити ліквідність і здійснити мінімізацію фактора ризику на основі формування диверсифікованого портфеля інвестицій.
З огляду на нестабільність економіки і той факт, що підвищується ризикованість інвестицій, існують серйозні труднощі в розробці довгострокових інвестиційних програм, необхідно проводити ретельний аналіз і розробляти перспективні плани вкладення коштів.
Врахувати в процесі планування всі тенденції і зміни економічної ситуації не уявляється можливим, тому доцільно враховувати альтернативні варіанти розвитку процесів інвестування і можливість їхньої адаптивної зміни на основі розробки організаційно-економічного механізму прийняття інвестиційних рішень в умовах ризику і невизначеності. Розвиток інвестиційної діяльності стримує відсутність достатньо обґрунтованої нормативної та законодавчої баз.
Економічну базу для виходу економіки країни з кризи може створити здійснення інвестиційних проектів з розвитку реального виробництва. Це вимагає ефективної роботи підприємств. Однак, як свідчать результати досліджень [27], більшість підприємств не розробляють стратегію власного розвитку з урахуванням ринкових умов і міжнародних стандартів обліку. Крім того, існуюча організаційна структура управління не відповідає вимогам перехідної економіки, відсутнє бізнес-планування розвитку виробництва. Це негативно позначається на прийнятті рішень потенційними інвесторами в зв'язку з великим ризиком втрати коштів через незахищеність прав власності, незадовільної системи управління, непрозорості фінансового стану підприємства.
Величезне значення для підприємства має оцінка збуту продукції, яка користується довгостроковим попитом на ринку. Це вимагає серйозних маркетингових досліджень, проведення яких дозволяє підприємству укладати конкретні договори на постачання з указівкою термінів, обсягів і цін. При цьому необхідний детальний аналіз виробничого процесу по випуску такої продукції, що включає аналіз виробничої програми (який дає уявлення про розмір грошових ресурсів, що вимагаються), розрахунок її трудомісткості, розробку графіка потреби в ресурсах. Випуск продукції, що має довгостроковий попит на ринку, обумовлює посилення ролі новітніх технологій, в тому числі й інформаційних, технічного відновлення основних виробничих фондів і якісне поліпшення його використання Це, у свою чергу, вимагає оздоровлення амортизаційної політики, без якої в сучасних умовах неможливо відновити рівень виробництва і вийти з економічної кризи, бо загальновідомо, що амортизаційні відрахування є внутрішнім інвестиційним джерелом підприємства.
Вартість основних виробничих фондів і рівень амортизаційних відрахувань впливають на формування оподатковуваної бази по податках і з прибутку, і на майно. Одним з механізмів зниження податку з прибутку є прискорена амортизація. Однак практичне використання прискореної амортизації має свої складності.
Результатом проведених реформ стала інвестиційна криза, що виявляється в значному зниженні обсягів інвестицій і в зміні їхньої структури. Це призвело до зниження інвестиційної активності промисловості. Процес приватизації також серйозно впливає на рівень інвестиційної активності суб'єктів економіки, на структурно-інституціональні зміни в управлінні інвестиційною сферою.
Висновки до розділу 1
1. Інвестиції – це грошові, майнові, інтелектуальні цінності, що їх вкладають у різні види діяльності у виробничій та невиробничій сферах. Інвестиції є невід'ємною складовою частиною сучасної економіки.
2. Інвестиції — це вкладення в активи підприємства з метою випуску нової продукції, підвищення її якості, збільшення кількості продажів і прибутку. Інвестиції підприємства забезпечують просте й розширене відтворення капіталу, створення нових робочих місць, приріст заробітної плати і купівельної спроможності населення, приплив податків у державний і місцевий бюджети.
3. Об'єктами інвестування можуть бути реальні інвестиційні проекти, об'єкти нерухомості та різноманітні фінансові інструменти. Фінансові інструменти як об'єкти інвестування — це різні типи фінансових зобов'язань: депозитні вклади в банку; цінні папери (облігації, акції,