Организация и анализ инвестиционной деятельности предприятия
4. Метод оцінки економічної ефективності інвестицій передбачає розрахунок показників чистої приведеної вартості (NPV), дисконтованого строку окупності (DPB), внутрішньої норми прибутку (IRR), індексу прибутковості (коефіцієнта рентабельності інвестицій) (РІ).
5. В методичних підходах при застосуванні статичних і динамічних показників слід віддавати перевагу коефіцієнту ефективності, який є більш інформативним, ніж строк окупності, оскільки дозволяє порівнювати його з рентабельністю виробничих фондів на власному підприємстві, на інших підприємствах, у цілому по галузі промисловості, з коефіцієнтами ефективності інших інвестиційних проектів, а також з граничним коефіцієнтом ефективності (після його встановлення), з процентними ставками тощо.
6. Ефективність інвестиційної політики оцінюється відповідно до того, наскільки вона відображає інтереси різних кіл суспільства і наскільки сприяє досягненню поставлених стратегічних цілей і рішенню конкретних задач.
7. Для підприємства має значення оцінка збуту продукції, яка користується довгостроковим попитом на ринку. Це вимагає серйозних маркетингових досліджень, проведення яких дозволяє підприємству укладати конкретні договори на постачання з указівкою термінів, обсягів і цін. При цьому необхідний детальний аналіз виробничого процесу по випуску такої продукції, що включає аналіз виробничої програми (який дає уявлення про розмір грошових ресурсів, що вимагаються), розрахунок її трудомісткості, розробку графіка потреби в ресурсах.
2. АНАЛІЗ ФІНАНСОВОГО СТАНУ ПІДПРИЄМСТВА
2.1. Характеристика виробничо-господарської діяльності ТОВ «Хартеп»
ТОВ «Хартеп» створено на базі однодумців в 2000 році. Ядро підприємства становлять фахівці, що мають багаторічний досвід роботи в оборонній промисловості (АТ «Хартрон»), що приймали участь у розробці, створенні й впровадженні автоматизованих систем для військово-промислового комплексу колишнього СРСР, супутникових систем, атомної енергетики, нафтогазового комплексу та інше, у створенні автоматичних бортових й автоматизованих наземних систем керування. З 2000 року ТОВ «Хартеп» входить до складу Корпорації «Маст-Іпра».
ТОВ «Хартеп» – багато профільне підприємство, основний напрямок діяльності – поставка автоматизованих систем контролю й обліку енергоресурсів (автоматизованих інформаційно-вимірювальних систем) (АСКУЄ (АІВС)), оперативно-інформаційних комплексів й автоматизованих систем диспетчерського керування (ОІК АСДУ), автоматизованих систем керування технологічними процесами (АСК ТП), автоматизованих систем розрахунків зі споживачами за енергоресурси (біллінг) (АСРС), корпоративних і локальних мереж, виробництво промислового устаткування власної розробки для вище перерахованих систем та інше.
За час свого існування ТОВ «Хартеп» зарекомендувало себе в якості надійного й стабільного партнера, у наслідок чого істотно виросла кількість замовників, напрямків діяльності, постійно вдосконалюється виробнича діяльність. Фірма розглядає встановлення довгострокових відносин з партнерами (як у СНД, так й у Західній Європі й США) як одну зі своїх найважливіших стратегічних завдань і готова до серйозної й відповідальної роботи зі своїми партнерами.
Ціль підприємства – створити саме таку систему, що потрібна замовникові. Тому при складанні проекту фахівці ТОВ «Хартеп» ретельно вивчають підприємство клієнта й пропонують оптимальний варіант із урахуванням його потреб й особливостей. Поетапне впровадження систем, можливість їхнього поступового нарощування й модернізації, інтегрування існуючих систем з можливістю їхньої наступної заміни – все це покликано підвищити ефективність і знизити вартість усього комплексу в цілому. Використання стандартних протоколів, підтримка інтерфейсів багатьох вітчизняних систем телемеханіки й використання будь-яких наявних каналів зв'язку дозволяє легко інтегрувати в систему ТОВ «Хартеп» все наявне в замовника встаткування й використати його до того моменту, поки він не порахує можливим повністю перейти на встаткування, вироблене «Хартепом».
Відповідно до існуючих стандартів на автоматизовані системи забезпечується виконання всього циклу розробки й впровадження, а також здійснюється авторський нагляд, гарантійне й післягарантійне обслуговування. У спектр послуг входить розробка проекту системи, придбання, поставка й монтаж устаткування, розробка проекту й уведення в експлуатацію локальної обчислювальної мережі підприємства, організація каналів зв’язку з вилученими об’єктами, розробка й виготовлення оригінального встаткування.
Весь комплекс робіт з розробки й впровадження АСУ в ТОВ «Хартеп» проводиться під управлінням системи якості, що має сертифікат відповідності міжнародному стандарту ІSO 9001-2001 (№ UA2.003.575 системи сертифікації УкрСЕПРО й №130743 Bureau Verіtas Qualіty Іnternatіonal (BVQІ) UK). У своїй практичній діяльності фахівці ТОВ «Хартеп» орієнтуються на міжнародні стандарти й технології побудови інформаційних систем – ІSO 9001, ІSO 9003, CMM.
ТОВ «Хартеп» займається комплексною розробкою й впровадженням:
автоматизованих систем диспетчерського керування об’єктами розподільних мереж электро-водо-тепло- і газопостачання;
автоматизованих систем контролю й обліку електроенергії, різних газів, пари й стисненого повітря, рідких нафтопродуктів, води, пульпи, тепла;
автоматизованих систем розрахунків зі споживачами промисловий і побутовий сектори;
автоматизованих систем керування технологічними процесами;
розробкою й впровадженням локальних і корпоративних мереж.
А також підприємство займається виробничою діяльністю:
виготовлення (і розробка по вимогах замовника) промислових контролерів (контролерів контрольованих пунктів);
виготовлення (і розробка по вимогах замовника) концентраторів телемеханічних мереж (центральних приемопередающих станцій);
виготовлення інтелектуальних лічильників витрати газу;
розробка й виготовлення модулів для приватного застосування (вводу-висновку, узгодження протоколів, гальванічної розв’язки й т.п.).
До теперішнього часу замовниками фірми «Хартеп» стали найбільші підприємства країн СНД.
Підприємства енергетичної галузі, підприємства транспортної галузі, хімічній промисловості, металургійній промисловості, машинобудівній промисловості, гірській галузі, будівельній промисловості й ін.
Організаційна структура ТОВ «Хартеп» представлена в такий спосіб:
Генеральний директор, у підпорядкуванні якого головний бухгалтер і нижчеперелічені дирекції, а саме:
Зам. ген. директори по економіці й фінансам, якому підлеглі: планово-економічний відділ й юридичний відділ у підпорядкуванні якого планово-договірна група й кошторисна група;
Зам. ген. директори – комерційний директор у підпорядкуванні якого відділ маркетингу й ВЕД;
Зам. ген. директори – директор з виробництва в підпорядкуванні якого директор по проектуванню й технічним ресурсам який здійснює керівництво відділами організації виробництва, розробки програмного забезпечення, розробки технічних ресурсів.
Чисельний склад ТОВ «Хартеп» за станом на 01.01.2009р.:
керівний персонал – 47 чоловік;
адміністративно-управлінський – 16 чоловік;
інженерно-технічний персонал – 176 чоловік;
робітник і допоміжний персонал – 193 чоловіки.
У тому числі:
вище утворення – 167 чоловік;
не кінчене вище утворення – 11 чоловік;
середньотехнічне утворення – 5 чоловік;
середня освіта – 10 чоловік.
Основу колективу склали висококваліфіковані фахівці, що мають багаторічний досвід роботи в області створення автоматизованих систем керування наземними об’єктами й космічними апаратами (АТ «Хартрон»).
На початку свого існування колектив нараховував близько 30 фахівців. У даний момент кількість співробітників досягло 202 чоловіки, у колективі компанії трудяться професори, доктори й кандидати наук, сертифіковані й висококваліфіковані фахівці в областях систем керування, програмування, талановиті інженери-розроблювачі й програмісти. Підбору кадрів на підприємстві приділяється першорядне значення, завдяки чому можливий ріст обсягів виробництва робіт і послуг. Фахівці ТОВ «Хартеп» забезпечують виконання всього комплексу робіт, пов’язаних з розробкою й впровадженням АСУ: обстеження підприємства замовника; розробка проектної документації; придбання, монтаж, налагодження необхідного встаткування й ліцензійного ПО; метрологічна атестація; навчання персоналу замовника; гарантійне (протягом 36 місяців) і післягарантійне обслуговування.
Основними перевагами автоматизованих систем розробки «Хартеп» є:
можливість адаптації під будь-які види лічильників, датчиків і виконавчих механізмів энергообъектов в АСДУ, АСКУЭ й АСРП;
масштабованість і відкритість систем;
можливість використання різних каналів зв’язку між вилученими об’єктами й центральній диспетчерській (телефонні, телемеханічні, стільникові, супутникові й інші);
наявність потужної базової системи ПЗ на основі СУБД ORACLE й SCADA FІХ;
висока надійність передачі, зберігання й захисту інформації;
великий досвід, отриманий протягом 8 років впровадження й експлуатації систем на різних енергооб’єктах промисловості й транспорту.
Накопичений досвід показав, що комплексне впровадження систем контролю, обліку й диспетчерського керування енергооб’єктами рівня «Обленерго» й магістральних енергосистем з урахуванням оптимізації структури й режимів дозволяє одержати економію до 15...20%.
Свою діяльність фірма здійснює відповідно до існуючої нормативної бази – підприємство має ліцензію на повний комплекс робіт, пов’язаних з розробкою й впровадженням систем керування.
Створені в «Хартеп» програмно-технічні комплекси, мають свідчення про державну реєстрацію прав, на інтелектуальну власність. Весь комплекс робіт з розробки й впровадження АСУ проводиться під управлінням системи якості, що має сертифікат відповідності міжнародного стандарту ІSO 9001-2001 (BVQІ «Бюро Веритас» ©130743).
У цей час фірма «Хартеп» займає міцні позиції на вітчизняному ринку АСУ, розроблені й впроваджені ряд систем на провідних підприємствах.
Використання ліцензійного програмного забезпечення й устаткування провідних світових виробників, а також завдяки високому технічному рівню фахівців гарантується висока якість вироблених систем.
У своїй діяльності суспільство керується Конституцією, законодавством України й Установчим договором. ТОВ «Хартеп» є самостійним суб’єктом із правом юридичної особи.
Цілями підприємства є:
задоволення споживчого попиту на вітчизняному й закордонному ринках товарів, робіт і послуг;
одержання законного прибутку шляхом здійснення самостійної, систематичної на власний ризик діяльності по виробництву продукції, виконанню робіт, наданню послуг, що входить у його спеціальну правоздатність;
створення додаткових робочих місць із гарантованим рівнем оплати праці.
У процесі розвитку, будівельна діяльність стала одним з основних видів діяльності підприємства. Прибуток від будівельної діяльності становить 90% у загальній сумі прибутку.
Право на здійснення вищезгаданої діяльності підтверджується наступними документами:
Ліцензія на здійснення будівельної діяльності серії АА №744347 від 04.12.03р. по 04.12.06р. видана Державним комітетом України по будівництву й архітектурі.
ТОВ «Хартеп» має свідчення про державну реєстрацію виключного права на винаходи (свідчення про авторські права) пропонованих систем, свідчення на знак для товарів і послуг, сертифікати відповідності ІSO 9001-2001, сертифікати відповідності в системмах «УкрСЕПРО» й «Энсертико», свідчення про акредитации в НП «АТС», а також ліцензії України (Серія АВ № 313504) і Республіки Казахстан (Серія 01 ГЛС№014028) на виконання даних робіт.
2.2. Експрес-аналіз фінансової звітності підприємства
Стійкість фінансового становища організації в значній мірі залежить від доцільності і правильності вкладення фінансових ресурсів в активи. Активи динамічні по своїй природі. У процесі функціонування організації величина активів і їхня структура перетерплюють постійні зміни. Найбільш загальне представлення про якісні зміни, що мали місце, у структурі засобів і їхніх джерел, а також динаміці цих змін можна одержати за допомогою вертикального і горизонтального аналізу даних бухгалтерської звітності.
Вертикальний аналіз. В основі вертикального аналізу лежить представлення бухгалтерської звітності у виді відносних величин, що характеризують структуру узагальнюючих підсумкових показників. Обов’язковим елементом аналізу служать динамічні ряди цих величин, що дозволяє відслідковувати і прогнозувати структурні зрушення в складі господарських засобів і джерел їхнього покриття.
Можна виділити дві основні риси, що обумовлюють необхідність і доцільність проведення вертикального аналізу:
перехід до відносних показників дозволяє проводити міжгосподарські порівняння економічного потенціалу і результатів діяльності організацій, що розрізняються по величині використовуваних ресурсів і інших об’ємних показників;
відносні показники деякою мірою згладжують негативний вплив інфляційних процесів, що можуть істотно спотворювати абсолютні показники фінансової звітності і тим самим затрудняти їхнє зіставлення в динаміку.
Вертикальному аналізові можна піддавати або вихідну звітність, або модифіковану звітність (з укрупненою або трансформованою номенклатурою статей)
Як позитивну тенденцію варто розглядати скорочення питомої ваги дебіторської заборгованості в активі балансу. У структурі джерел засобів позитивною тенденцією є збільшення частки власного капіталу.
Горизонтальний аналіз звітності дозволяє виявити тенденції зміни окремих статей або їхніх груп, що входять до складу бухгалтерської звітності. Даний вид аналізу полягає в побудові однієї або декількох аналітичних таблиць, у яких абсолютні показники доповнюються відносними темпами росту (зниження)
У ході аналізу необхідно зіставити дані по валюті балансу на початок і кінець звітного періоду. При цьому зменшення (в абсолютному вираженні) валюти балансу за звітний період свідчить про скорочення організацією господарського обороту, що може спричинити її неплатоспроможність. Установлення факту згортання господарської діяльності вимагає ретельного аналізу його причин (скорочення платоспроможного попиту на товари, роботи і послуги даної організації, обмеження доступу на ринки необхідної сировини, матеріалів і напівфабрикатів, поступове включення в активний господарський оборот дочірніх організацій за рахунок материнської компанії і т.д.).
Аналізуючи збільшення валюти балансу за звітний період, необхідно враховувати вплив переоцінки основних засобів, незакінченого будівництва і невстановленого устаткування, коли збільшення їхньої вартості не позв’язано з розвитком виробничої діяльності. Найбільш складно врахувати вплив інфляційних процесів, однак без цього важко зробити однозначний висновок про те, чи є збільшення валюти балансу наслідком тільки лише подорожчання готової продукції під впливом росту цін на сировину і матеріали, або воно вказує і на розширення господарської діяльності організації. При наявності стійкої бази розширення господарського обороту організації, причини її неплатоспроможності варто шукати в нераціональності проведеної кредитно-фінансової політики, включаючи і використання одержуваного прибутку, у помилках при визначенні цінової стратегії і т.д.
При дослідженні структури короткострокових зобов’язань організації аналізуються їхній склад і тенденції зміни короткострокових зобов’язань.
Виявлена тенденція до збільшення частки позикових засобів у джерелах утворення активів організації, з одного боку, свідчить про посилення фінансової нестійкості організації і підвищення ступеня її фінансових ризиків, а з іншого, – про активний перерозподіл (в умовах інфляції і невиконання в термін фінансових зобов'язань) доходів від кредиторів до організації-боржника.
При наявності інформації про конкретних кредиторів організації і терміни виконання зобов’язань перед ними доцільно скласти їхній перелік із указівкою повної назви, юридичної адреси, термінів і сум платежів і частки даного кредиту в загальній сумі заборгованості організації. Особливу увагу варто приділити наявності (і можливому ростові) простроченої заборгованості організації перед бюджетом, по позабюджетним платежам.
При аналізі внеоборотніх активів організації, зважаючи на те, що питома вага основних засобів може змінюватися унаслідок впливу зовнішніх факторів, наприклад, порядок їхнього обліку, при якому відбувається запізніла корекція вартості основних засобів в умовах інфляції, у той час як ціни на сировину, матеріали, готову продукцію можуть рости досить високими темпами, необхідно звернути особливу увагу на зміну абсолютних показників за звітний період, а також рух основних коштів (вибуття, запровадження в дію нових основних засобів).
Наявність у складі активів організації нематеріальних активів побічно характеризує обрану організацією стратегію як інноваційну, тому що вона вкладає кошти в патенти, ліцензії, іншу інтелектуальну власність, хоча подібні вкладення вимагають додаткової (поза рамками даного аналізу) оцінки їхньої економічної ефективності.
Велика увага при дослідженні тенденцій зміни структури оборотних коштів організації варто приділити аналізові коштів, розрахунків з дебіторами, короткострокових фінансових вкладень і інших оборотних активів.
Високі темпи дебіторської заборгованості по розрахунках з покупцями і замовниками, по векселям отриманим можуть свідчити про те, що дана організація активно використовує стратегію товарних позичок для споживачів своєї продукції. Кредитуючи їх, організація фактично ділиться з ними частиною свого доходу. У той же час, у тому випадку, коли платежі організації затримуються, вона змушена брати кредити для забезпечення своєї господарської діяльності, збільшуючи власну кредиторську заборгованість.
Для більш глибокого аналізу дебіторської заборгованості організації необхідно додатково запросити розшифровку з указівкою зведень про кожного дебітора, сум дебіторської заборгованості і термінах її погашення. При цьому основною задачею наступного аналізу дебіторської заборгованості є оцінка її ліквідності, тобто оцінка зворотності боргів організації.
Оскільки грошові кошти і короткострокові фінансові вкладення є найбільш легкореалізованими активами, то збільшення їхньої частки могло б розглядатися як позитивна тенденція.
Однак в існуючих умовах для того, щоб зробити однозначні висновки, необхідно, по-перше оцінити ліквідність короткострокових цінних паперів, що знаходяться в портфелі даної організації і, по-друге, оцінити швидкість обороту коштів, зіставивши її з темпами інфляції, для чого потрібно додатково запитувана інформація.
При проведенні аналізу фінансового стану організації використовується система аналітичних коефіцієнтів оцінки фінансово-господарської діяльності комерційної організації. Оскільки кількість показників велика, їх доцільно згрупувати в кілька груп.
Показники оцінки майнового положення:
1. Сума господарських засобів, що знаходиться в розпорядженні організації. Цей показник дає узагальнену вартісну оцінку активів, що числяться на балансі організації. Це облікова оцінка, що не збігається із сумарною ринковою оцінкою активів організації. Ріст цього показника свідчить про нарощування майнового потенціалу організації.
2. Частка активної частини основних засобів. Відповідно до Положення про порядок нарахування амортизації (зносу) на повне відновлення по основних фондах у народному господарстві під активною частиною основних засобів розуміють машини, устаткування і транспортні засоби. Ріст цього показника в динаміку, звичайно, розцінюється як сприятлива тенденція.
3. Коефіцієнт зносу основних засобів. Показник характеризує частку вартості основних засобів, що залишається до списання на витрати в наступних періодах. Звичайно використовується в аналізі як характеристика стану основних засобів. Доповненням цього показника до 100% (або одиниці) є коефіцієнт придатності.
4. Коефіцієнт відновлення. Показує, яку частину, від наявних на кінець звітного періоду основних засобів, складають введені основні засоби.
5. Коефіцієнт вибуття. Показує, яка частина основних засобів, з якими організація почала діяльність у звітному періоді, вибула через старість та з інших причин.
Оцінка майнового стану підприємства дає змогу визначити абсолютні й відносні зміни статей балансу за визначений період, відслідкувати тенденції їхньої зміни та визначити структуру фінансових ресурсів підприємства.
За результатами аналізу робиться висновок щодо абсолютної величини та структури балансу, динаміки зміни вартості активів підприємства, окремих статей балансу підприємства порівняно з попередніми періодами, зазначивши позитивні та негативні тенденції таких змін. Особливу увагу слід приділити наявності та структурі простроченої заборгованості підприємства.
Оцінка комплексу перелічених показників дасть змогу визначити, наскільки ефективно використовується майно підприємства, чи все у нього гаразд із оновленням основних засобів сучаснішою технікою, чи своєчасно позбавляється підприємство фізично і морально застарілого устаткування й обладнання. Такий аналіз дасть можливість виявити конкретні резерви підвищення ефективності використання майна підприємства.
Стійкість фінансового положення підприємства в значній мірі залежить від доцільності і правильності вкладення фінансових ресурсів в активи. Активи динамічні по своїй природі, тому їхня величина і структура зазнають постійних змін. Найбільш загальне представлення про зміни в структурі засобів і їхніх джерел, а також динаміка цих змін можна одержати за допомогою вертикального і горизонтального аналізу звітності. Аналіз активу та пасиву балансу за 2006-2008 рр. Представлений у табл. 2.1, 2.2, 2.3.
Таблиця 2.1
Аналіз активу та пасиву балансу за 2006 р.
| Показники |
Абсолютна величина, тис. грн. |
Зміни | ||
| на початок періоду | на кінець періоду | в абсолютному розмірі | у відсотках до розміру на початок періоду | |
|
АКТИВ 1. Необоротні активи |
63,21 |
97,69 |
4,48 |
7,09 |
| 2. Оборотні активи | 955,90 | 912,92 | -42,98 | -4,49 |
| 3. Витрати майбутніх періодів | - | - | - | - |
| Баланс | 1019,11 | 980,61 | -38,50 | -3,78 |
|
ПАСИВ 1. Власний капітал |
108,37 |
148,21 |
39,84 |
36,76 |
| 2. Розрахунки та інші пасиви, у т.ч.: | ||||
| довгострокові позики | - | - | - | - |
| короткострокові кредити і позики | - | - | - | - |
| розрахунки з кредиторами та інші розрахунки | 910,74 | 832,40 | -78,34 | -8,60 |
| 3. Доходи майбутніх періодів | - | - | - | - |
| Баланс | 1019,11 | 980,61 | -38,50 | -3,78 |
Таблиця 2.2
Аналіз активу та пасиву балансу за 2007 р.
| Показники |
Абсолютна величина, тис. грн. |
Зміни | ||
| на початок періоду | на кінець періоду | в абсолютному розмірі | у відсотках до розміру на початок періоду | |
|
АКТИВ 1. Необоротні активи |
67,69 |
128,65 |
60,96 |
90,06 |
| 2. Оборотні активи | 912,92 | 1943,02 | 1030,10 | 112,84 |
| 3. Витрати майбутніх періодів | - | - | - | - |
| Баланс | 980,61 | 2071,67 | 1091,06 | 111,26 |
|
ПАСИВ 1. Власний капітал |
148,21 |
181,73 |
33,52 |
22,62 |
|
2. Розрахунки та інші пасиви, у т.ч.: |
||||
| довгострокові позики | - | - | - | - |
| короткострокові кредити і позики | - | - | - | - |
| розрахунки з кредиторами та інші розрахунки | 832,40 | 1889,94 | 1057,54 | 127,05 |
| 3. Доходи майбутніх періодів | - | - | - | - |
| Баланс | 980,61 | 2071,67 | 1091,06 | 111,26 |
Таблиця 2.3
Аналіз активу та пасиву балансу за 2008 р.
| Показники |
Абсолютна величина, тис. грн. |
Зміни | ||
| на початок періоду | на кінець періоду | в абсолютному розмірі | у відсотках до розміру на початок періоду | |
| 1 | 2 | 3 | 4 | 5 |
|
АКТИВ 1. Необоротні активи |
128,65 |
127,04 |
-1,61 |
-1,25 |
| 2. Оборотні активи | 1943,02 | 2415,85 | 472,83 | 24,34 |
| 3. Витрати майбутніх періодів | - | - | - | - |
| Баланс | 2071,67 | 2542,89 | 4741,22 | 22,76 |
|
ПАСИВ 1. Власний капітал |
181,73 |
448,28 |
266,55 |
146,67 |
| 2. Розрахунки та інші пасиви, у т.ч.: | ||||
| 1 | 2 | 3 | 4 | 5 |
| довгострокові позики | - | - | - | - |
| короткострокові кредити і позики | - | - | - | - |
| розрахунки з кредиторами та інші розрахунки | 1889,94 | 2094,61 | 204,67 | 10,83 |
| 3. Доходи майбутніх періодів | - | - | - | - |
| Баланс | 2071,67 | 2542,89 | 471,22 | 22,76 |
Таблиця 2.4
Загальна оцінка стану майна
|
Найменування показника |
Загальна оцінка стану майна | |||||||||||
| 2006 | 2007 | 2008 | ||||||||||
| На початок року | На кінець року |
Відхи- лення |
На початок року | На кінець року |
Відхи- лення |
На початок року | На кінець року |
Відхи- лення |
||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |||
| Усього майна (валюта балансу), тис. грн. | 1019,11 | 980,61 | -38,5 | 980,61 | 2071,67 | 1091,06 | 2071,67 | 2542,89 | 471,22 | |||
| 1.Осн. засоби і необоротні активи, тис. грн. | 63,21 | 67,69 | 4,48 | 67,69 | 128,65 | 60,96 | 128,65 | 127,04 | -1,61 | |||
| У відсотках до майна,% | 6,2 | 6,9 | 0,7 | 6,9 | 6,2 | -0,7 | 6,2 | 4,99 | -1,22 | |||
| 2. Оборотні активи (оборотний капітал), тис. грн. | 955,9 | 912,92 | -42,98 | 912,92 | 1943,02 | 1030,1 | 1943,02 | 2415,85 | 472,83 | |||
| У відсотках до майна | 93,79 | 93,09 | -0,7 | 93,09 | 93,79 | 0,7 | 93,79 | 95,0 | 1,21 | |||
| 2.1. Запаси, тис. грн. | 570,04 | 401,85 | -168,19 | 401,85 | 1117,34 | 715,49 | 1117,34 | 929,29 | -188,05 | |||
| У відсотках до оборотного капіталу | 59,63 | 44,02 | -15,61 | 44,02 | 57,50 | 13,48 | 57,50 | 38,47 | -19,03 | |||
|
2.2.Дебі- торська заборгованість,тис.грн. |
171 | 203,68 | 32,68 | 203,68 | 585,07 | 381,39 | 585,07 | 735,93 | 150,86 | |||
| У відсотках до оборотного капіталу | 17,89 | 22,31 | 4,42 | 22,31 | 30,11 | 7,8 | 30,11 | 30,46 | 0,35 | |||
| 2.3. Кошти та їх еквіваленти: | ||||||||||||
| У національній валюті, тис. грн. | 126,17 | 84,65 | -41,52 | 84,65 | 52,15 | -32,5 | 52,15 | 590,12 | 537,97 | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |||
| У відсотках до оборотного капіталу | 13,19 | 9,27 | -3,92 | 9,27 | 2,68 | -6,59 | 2,68 | 24,43 | 21,75 | |||
| У іноземній валюті, тис. грн. | 5,99 | 175,53 | 169,54 | 175,53 | 50,60 | -124,93 | 50,60 | 96,15 | 45,55 | |||
| У відсотках до оборотного капіталу | 0,63 | 19,23 | 18,6 | 19,23 | 2,6 | -16,63 | 2,6 | 3,98 | 1,38 | |||
| 3. Витрати майбутніх періодів, тис. грн. | - | - | - | - | - | - | - | - | - | |||
| У відсотках до майна | - | - | - | - | - | - | - | - | - | |||
Згідно даним табл. 2.4, у якій представлена загальна оцінка стану майна, можемо зробити висновки що загальна вартість майна збільшилась на 1523,78 тис. грн. на кінець 2008 року порівняно з початком 2006 року.
Найбільш вплинуло на зміну вартості майна збільшення вартості оборотних активів в основному за рахунок збільшення величини коштів.
Наявність дебіторської заборгованості створює певні труднощі, тому, що компанія буде почувати недолік фінансових ресурсів для придбання виробничих запасів, виплати заробітної плати і т.п. Тому ТОВ «Хартеп» повинно активно знижувати дебіторську заборгованість, що позитивно вплине на розвиток підприємства. Данні, що приводяться в пасиві балансу, дозволяють визначити, які зміни відбулися в структурі власного і позикового капіталу, скільки залучено в оборот підприємства довгострокових і короткострокових засобів, тобто пасив показує, звідки взялися засоби, спрямовані на формування майна підприємства. Фінансовий стан підприємства багато в чому залежить від того, які засоби воно має у своєму розпорядженні і куди вони вкладені.
Статутний капітал – основа самостійності і незалежності підприємства. Однак потрібно враховувати, що фінансування діяльності підприємства тільки за рахунок власних коштів не завжди вигідно для нього. Від того, наскільки оптимально відношення власного і позикового капіталів, багато в чому залежить фінансове положення підприємства. Вироблення правильної фінансової стратегії є одним з основних умов ефективної діяльності підприємства. Аналіз джерел формування майна компанії приведений у табл. 2.5.
Таблиця 2.5
Аналіз джерел формування майна підприємства
| Показник | 2006 | 2007 | 2008 | ||||||
|
Поча- ток року |
Кінець року |
Відхи- лення |
Поча- ток року |
Кінець року |
Відхи- лення |
Поча- ток року |
Кінець року | Відхилення | |
| Джерела формування | |||||||||
| 1. Власний капітал,тис. грн.. | 108,37 | 148,21 | 39,84 | 148,21 | 181,73 | 33,52 | 181,73 | 448,28 | 266,55 |
| У % до майна | 10,63 | 15,11 | 4,48 | 15,11 | 8,77 | -6,34 | 8,77 | 17,63 | 8,86 |
| 1.1 Наявність власних оборотних коштів, тис. грн.. | 45,18 | 80,52 | 35,34 | 80,52 | 53,08 | -27,44 | 53,08 | 321,24 | 268,16 |
| У відсотках до власного капіталу | 4,43 | 8,21 | 3,78 | 8,21 | 2,56 | -5,65 | 2,56 | 12,63 | 10,07 |
| 2. Позичені кошти, тис. грн. | 910,74 | 832,40 | -78,34 | 832,40 | 1889,94 | 1057,54 | 1889,94 | 2094,61 | 204,67 |
| В відсотках до майна | 8,37 | 84,89 | -4,48 | 84,89 | 91,23 | 6,34 | 91,23 | 82,37 | -8,86 |
| 2.1. Довгострокові позики, тис. грн. | - | - | - | - | - | - | - | - | - |
| У відсотках до позичених коштів | - | - | - | - | - | - | - | - | - |
| 2.2.Короткострокові позики, тис. грн. | 910,74 | 832,4 | -78,34 | 832,4 | 1889,94 | 1057,54 | 1889,94 | 2094,61 | 204,67 |
| У відсотках до позичених коштів | 100 | 100 | - | 100 | 100 | - | 100 | 100 | - |
| 2.3. Кредиторська заборгованість, тис. грн. | 705,89 | 607,82 | -98,07 | 607,82 | 1772,63 | 1164,81 | 1772,63 | 1898,44 | 125,81 |
| У відсотках до позичених коштів | 77,51 | 73,02 | -4,49 | 73,02 | 93,79 | 20,77 | 93,79 | 90,63 | -3,16 |
| 3. Доходи майбутніх періодів, тис.грн. | - | - | - | - | - | - | - | - | - |
Аналіз даних, представлених у табл. 2.5, показує, що відбувся істотний перерозподіл у структурі джерел засобів компанії убік збільшення власного капіталу. У порівнянні з 2006 роком у 2007 році його величина збільшилася на 181,73 тис. грн. В порівнянні з 2006 роком спостерігається збільшення власного капіталу на 266,55 тис. грн. Зіставляючи структуру змін в активі і пасиві можна зробити висновок про те, через які джерела був в основному приплив нових засобів і в які активи ці нові засоби були вкладені. Якщо ріст відбувся переважно за рахунок власніх оборотних коштів як у нашому прикладі то, як правило, збільшення мобільності майна носить стабільний характер, виходить, висока мобільність майна невипадкова і повинна розглядатися як позитивний фактор фінансового стану ТОВ «Хартеп».
2.3. Аналіз ліквідності та фінансової стійкості підприємства
Потреба в аналізі ліквідності балансу виникає у зв’язку з обмеженістю фінансових ресурсів і необхідністю оцінки кредитоспроможності підприємства.
Ліквідність балансу визначається як ступінь покриття зобов’язань підприємства його активами, термін погашення яких у грошову форму відповідає терміну погашення зобов’язань.
Ліквідність активів – величина, зворотна ліквідності балансу за часом перетворення типів активів у грошову форму. Чим меньше потрібно часу, щоб даний вид активу знайшов грошову форму, тим вище його ліквідність.
У залежності від ступеня ліквідності, тобто швидкості перетворення в кошти, активи підприємства розділяються на наступні групи.
Найбільш ліквідні активи (А1).До них відносяться всі статті коштів підприємства і поточні фінансові інвестиції. Дана група розраховується в такий спосіб:
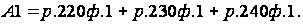 (2.1)
Швидко реалізовані активи (А2). До цієї групи активів відносяться активи, для звертання яких у грошову форму потрібно більш тривалий час: готова продукція, товари, дебіторська заборгованість, векселі отримані.
Ця група розраховується так:
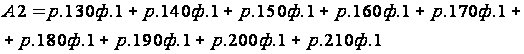 (2.2)
Повільно реалізовані активи (А3). Набагато більший термін знадобиться для перетворення виробничих запасів у незавершеному виробництві в готову продукцію, а потім у кошти. Крім того, до цієї групи активів відносяться витрати майбутніх періодів, а також оборотні активи, що не ввійшли до перших двох груп. Розрахунок цього показника робиться в такий спосіб:
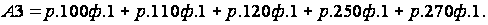 (2.3)
Важко реалізовані активи (А4). До цієї групи відносяться необоротні активи підприємства, вартість яких відбита в першому розділі активу балансу:
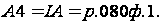 (2.4)
Пасиви балансу групуються за ступенем настання терміну їхньої оплати. З даних балансу повну інформацію для проведення такого угруповання одержати неможливо. Для проведення цієї процедури можна користатися даними, що маються в примітках до звітів.
При проведенні внутрішнього аналізу, якщо мається доступ до даних аналітичного обліку, таке угруповання можна зробити більш точним. При цьому в першу групу пасивів потраплять зобов’язання, термін оплати яких уже наступив. Четверта група буде представлена довгостроковими пасивами (термін погашення яких більш одного року). Віднесення зобов'язань, що залишилися, до другої чи третьої групи пасивів індивідуально для кожного підприємства. При цьому необхідно орієнтуватися на ступінь ліквідності другої і третьої груп активів. Тобто термін погашення пасивів, що відносяться до другої групи, повинний відповідати терміну перетворення в кошти активів другої групи і т.д.
Якщо ж у розпорядженні аналітика маються лише дані, приведені в балансі, використовується більш стандартний підхід: зобов'язання підприємства групуються відповідно до передбачуваних термінів погашення. У цьому випадку угруповання проводиться відповідно до загальновизнаних представлень про терміновість погашення того чи іншого виду зобов’язань.
Використовуючи цей критерій, зобов’язання компанії можна згрупуватинаступним чином.
Найбільш термінові зобов’язання (П1). До них прийнято відносити кредиторську заборгованість по придбаних товарах, робіт, послуг:
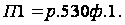 (2.5)
Короткострокові пасиви (П2). До цієї групи відносяться текущі короткострокові позикові засоби, зобов’язання по розрахунках та інші зобов'язання. Крім того, сюди варто віднести також частину пасивів, представлених у розділі другому пасиву балансу «Забезпечення майбутніх виплат і платежів». Іншими словами, у цю групу відносяться статті четвертого розділу пасиву за винятком кредиторської заборгованості за товари, роботи, послуги, і статті другого і п'ятого розділів пасиву з обліком обговорених вище обмежень. Формула визначення суми таких пасивів має наступний вигляд:
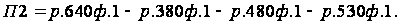 (2.6)
Довгострокові пасиви (П3). Ця група пасивів представлена довгостроковими зобов’язаннями підприємства, відображеними в третьому розділі пасиву балансу, а також статтями другого і п’ятого розділів пасиву балансу, не віднесеними до другої групи:
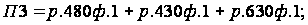 (2.7)
Постійні (стійкі) пасиви (П4) – це статті першого розділу активу балансу:
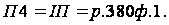 (2.8)
Баланс вважається абсолютно ліквідним, якщо має місце співвідношення:
А1≥П1, А2≥П2, АЗ≥ПЗ, А4≤П4
Співвідношення найбільш ліквідних активів з найбільш терміновими зобов’язаннями дозволяє оцінити миттєву ліквідність підприємства, тобто здатність негайно погасити зобов’язання наявними коштами.
Зіставлення швидко реалізуємих активів з короткостроковими пасивами характеризує поточну ліквідність підприємства, тобто його здатність відповідати за поточними зобов’язаннями.
Зіставлення повільно реалізуємних активів з довгостроковими пасивами відбиває перспективну ліквідність, що буде зростати за рахунок майбутніх надходжень і платежів.
Свідчить про дотримання мінімального рівня фінансової стійкості, тобто про наявність у підприємства власних оборотних коштів.
Для характеристики ліквідності даного підприємства в табл. 2.6, 2.7, 2.8 приведемо розрахунок груп активів і пасивів.
Таблиця 2.6
Аналіз ліквідності балансу за 2006 рік
| Актив | На початокроку | На кінецьроку | Пасив | На початокроку | На кінецьроку | Платіжний надлишок (+) або нестача (-) | |
| + | - | ||||||
| 1. Найбільш ліквідні активи (А1) | 198,66 | 295,23 | 1. Найбільш термінові зобов’язання (П1) | 910,74 | 832,40 | -712,08 | -537,14 |
| 2. Швидко реалізуючі активи (А2) | 187,2 | 215,84 |
2. Короткостро- кові пасиви (П2) |
- | - | 187,20 | 215,84 |
| 3. Повільно реалізуючі активи (А3) | 570,04 | 401,85 | 3. Довгострокові пасиви (П3) | - | - | 570,04 | 401,85 |
| 4. Важко реалізуючі активи (А4) | 63,21 | 67,69 | 4. Поточні пасиви (П4) | 108,37 | 148,21 | -45,16 | -80,52 |
| БАЛАНС | 1019,11 | 980,61 | БАЛАНС | 1019,11 | 980,61 | - | - |
Аналіз ліквідності говорить про те що в 2006 році баланс не вважаєтьяс абсолютно ліквідним бо зіставлення найбільш ліквідних активів з найбільш терміновими зобов’язаннями відбиває перспективну ліквідність, що буде зростати за рахунок майбутніх надходжень і платежів а в нашому випадку нерівність не виконується. На початок року платіжна нестача була 712,08 тис.грн., але на кінець 2006 року відбулось зменшення цього показника.
Таблиця 2.7 Аналіз ліквідності балансу за 2007 рік
| Актив | На початокроку | На кінецьроку | Пасив | На початокроку | На кінецьроку | Платіжний надлишок (+) або нестача (-) | |
| + | - | ||||||
| 1. Найбільш ліквідні активи (А1) | 295,23 | 228,01 | 1. Найбільш термінові зобов’язання (П1) | 832,40 | 1889,94 | -537,14 | -1661,93 |
| 2. Швидко реалізуючі активи (А2) | 215,84 | 597,67 |
2. Короткостро- кові пасиви (П2) |
- | - | 215,84 | 597,67 |
| 2. Повільно реалізуючі активи (А3) | 401,85 | 1117,34 | 3. Довгострокові
пасиви
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||