Организация и анализ инвестиционной деятельности предприятия
Ступінь відповідальності за прийняття інвестиційного проекту в рамках того чи іншого напрямку різна. Так, якщо мова йде про заміщення наявних виробничих потужностей, рішення може бути прийняте досить безболісно, оскільки керівництво підприємства ясно уявляє собі, в якому обсязі і з якими характеристиками необхідні нові основні засоби. Завдання ускладнюється, якщо мова йде про інвестиції, пов'язані з розширенням основної діяльності, оскільки в цьому випадку необхідно врахувати цілий ряд нових факторів: можливість зміни положення фірми на ринку товарів, доступність додаткових обсягів матеріальних, трудових і фінансових ресурсів, можливість освоєння нових ринків та ін .
В умовах ринкової економіки можливостей для інвестування досить багато. Однак існує чинник фактору ризику. Інвестиційна діяльність завжди здійснюється в умовах невизначеності, ступінь якої може значно варіювати. Так, у момент придбання нових основних засобів ніколи не можна точно пророчити економічний ефект цієї операції.
Прийняття рішень інвестиційного характеру, як і будь-який інший вид управлінської діяльності, базується на використанні різних формалізованних і неформалізованних методів та критеріїв. Ступінь їх сполучення визначається різними обставинами, в тому числі й тим із них, наскільки менеджер знайомий з наявним апаратом, застосовним у тому чи іншому конкретнному випадку. У вітчизняній і закордонній практиці відомий цілий ряд формалізованних методів, за допомогою яких розрахунки можуть служити основою для прийняття рішень в області інвестиційної політики. Якогось універсального методу, придатного для всіх випадків життя, не існує. Тим не менше, маючи деякі оцінки, отримані формалізованими методами, нехай навіть певною мірою умовні, легше приймати остаточні рішення.
Позитивними характеристиками структурно-функціональної моделі є можливість заочно ілюструвати порядок дій при формуванні інвестиційної діяльності та оцінки якості формування та реалізації інвестиційної діяльності.
Структурно-функціональна модель огрганізації інвестиційної діяльності передбачає використання CASE-засобу в програмному продукті BPwin за стандартом: IDEF0, який передбачає опис етапів модельованого процесу.
Особливостями стандарту IDEF0 є те, що він дозволяє подати алгоритм організації у вигляді діаграми, наглядно представити послідовність дій формування основних напрямів інвестиційної діяльності. Реалізація цього стандарту здійснюється у такий спосіб.
І етап – побудова основного блоку організації. Його суть полягає у складанні контекстної діаграми моделі.
Контекстну діаграму «Організувати інвестиційну діяльність підприємства» подано на рис. 3.1.
На контекстній діаграмі по центру знаходиться блок головної задачі, який відображає сутність моделі, мету її побудування та передбачає сукупність запитань, на які має відповідати модель. З усіх боків до головного блоку надходять інтерфейсні дуги, які визначають:
вхідну інформацію, необхідну для здійснення організації інвестиційної діяльності;
назву модельованого процесу;
ініціатора – особу, під управлінням якої проводиться робота по організації інвестиційної діяльності – фінансовий аналітик та механізм, із застосуванням якого реалізується модельований процес (автоматизоване робоче місце);
вихідний документ, тобто результат, який необхідно отримати (в нашому випадку – це інвестиційний проект, в який підприємство може вкласти грошові кошти).
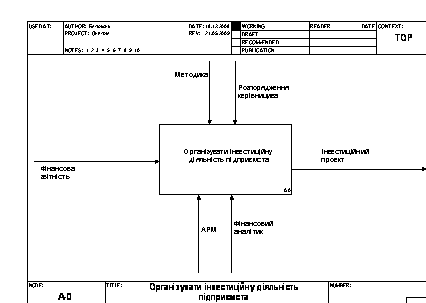
Рис. 3.1. Контекстна діаграма моделі у стандарті IDEF0
На другому етапі моделювання відбувається декомпозиція контекстної діаграми (блок А0 на рис. 3.1), результатом чого є діаграма, що відбиває структуру, тобто сукупність етапів процесу, який відображено контекстною діаграмою. Для модельованого процесу таку діаграму подано на рис. 3.2.
Як видно з рис. 3.2, процес формування основних напрямків стратегії організації інвестиційної діяльності, передбачає три послідовних етапи (тобто таких, що мають пріоритет у послідовності їх виконання, виконуються один за одним) – аналіз діяльності підприємства (блок А1 на рис. 3.2), виявлення актуального об’єкту інвестування (блок А2 на рис. 3.2) та безпосередньо вібір інвестиційного проекту (блок А3 на рис. 3.2).
Результати попереднього етапу є вхідними даними для наступного (блок А1 та блок А2 на рис. 3.2). Що стосується функціонального блоку А2, то в ньому вихід («Актуальний об’єкт інвестування») є управляючою дією для функціонального блоку А3 («Вибрати інвестиційний прект»).
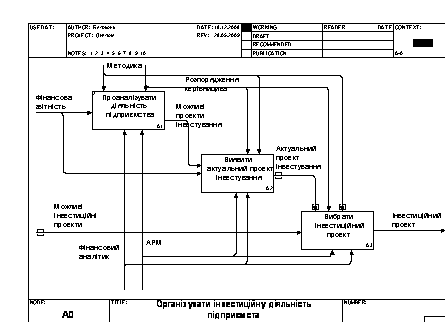
Рис. 3.2. Діаграма декомпозиції контекстної діаграми (стандарт IDEF0)
Такий взаємозв’язок між зазначеним етапами відображає логіку дії фінансового аналітика, який при аналізі поточного стану, використовуючи дані фінансової звітності (вхід блоку А1), має, з одного боку, керуватися, а з іншого – обмежуватися методикою розрахунку (інтерфейсні дуги, які входять у верхню сторону функціонального блоку). У даному випадку «обмеження» полягає у тому, що модель повинна мати таке структурування, щоб довести до аналітика фінансового відділу коло питань, які він має вирішувати та на що орієнтуватися при виконанні своїх функціональних обов’язків. Зауважимо, що для всіх етапів таким керуючим обмеженням є методичні розрахунки, що визначає послідовність проведення розрахункових операцій, та розпорядження керівництва.
Також слід зазначити, що у якості механізму (інтерфейсні дуги, які входять у нижню сторону функціонального блоку) виконання всіх етапів моделі, окрім фінансового аналітика, відображено й автоматизоване робоче місце, оскільки його використання не тільки сприяє зменшенню помилок, викликаних людським чинником, а й прискорює розрахункові процедури.
Подальше побудування моделі передбачає декомпозицію етапу «Виявити актуальний об’єкт інвестування» – блок А2 на рис. 3.2. Діаграму декомпозиції цього блоку подано на рис. 3.3.
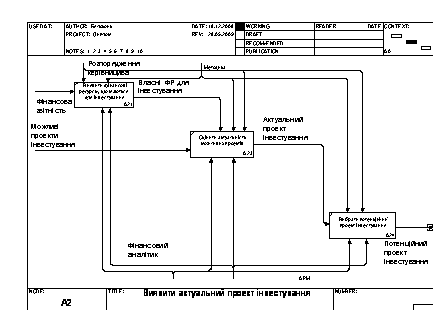
Рис. 3.3. Діаграма декомпозиції етапу «Виявити актуальний об’єкт інвестування» (стандарт IDEF0)
Як видно з рис. 3.3, структурна побудова цієї діаграми передбачає виконання послідовності таких процесів:
виявлення фінансових ресурсів, що маються для інвестування – блок А21;
оцінка актуальності можливих обєктів – блок А23;
вибір потенційного обєкту інвестування– блок А24;
Далі побудування моделі передбачає декомпозицію етапу «Вибрати інвестиційний проект» – блок А3 на рис. 3.2. Діаграму декомпозиції цього блоку подано на рис. 3.4.
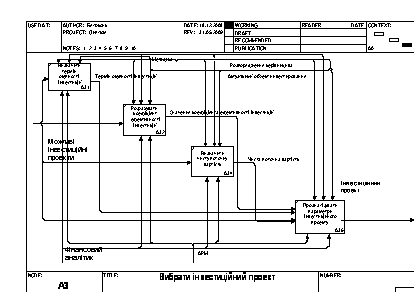
Рис. 3.4. Діаграма декомпозиції етапу «Вибрати інвестиційний проект» (стандарт IDEF0)
Рис. 3.4 показує, що структурна побудова цієї діаграми передбачає виконання послідовності таких процесів:
визначення сроку окупності інвестицій– блок 31;
розрахунок коефіцієнту ефективності інвестицій – блок А32;
визначення чистої поточної вартості – блок А34;
аналіз параметрів інвестиційного проеку – блок А36.
Застосування CASE-засобу моделювання бізнес процесів підприємницької одиниці дозволив представити у стандарті IDEF0 процес формування основних напрямків організації інвестиційної діяльності підприємства як єдиної системи, та при її подальшій декомпозиції наявно відобразити сценарій діяльності фінансового аналітика при виконанні своїх обов’язків щодо модельованої предметної області.
3.2 Рекомендації щодо інвестування коштів на банківський депозит
Підприємства постійно стикаються з необхідністю інвестицій, тобто із вкладенням фінансових коштів у різні програми та окремі заходи (проекти) з метою організації нових, підтримки та розвитку діючих виробництв (виробничих потужностей), технічної підготовки виробництва, отримання прибутку та інших кінцевих результатів, наприклад природоохоронних, соціальних та ін.
Це можуть бути цільові банківські вклади, цінні папери, фінансові вкладення в технології, машини й устаткування, ліцензії, майнові права, інтелектуальні цінності.
Для прийняття рішення про вкладення коштів у проект чи банк, необхідно глибоко проаналізувати всі можливі варіанти. Можливим варіантом інвестування коштів є вкладення їх в банк на депозит. Проведення депозитних операцій підприємствами України регулюється Правилами здіснення депозитних операцій для банківських депозитів.
Депозит – сума грошей, поміщена вкладником в банк на певний або невизначений термін. Банк пускає ці гроші в оборот, а в обмін виплачує вкладникові відсотки. Депозит є боргом банку перед вкладником, тобто, підлягає поверненню [12].
У періоди нормального розвитку економіки банківський вклад є однією з найменш вигідних і найменш ризикованих форм вкладення грошей і може служити в якості мінімального орієнтиру в розрахунках.
Розрізняють [12]:
Депозит до запитання – депозит без зазначення строку зберігання, який повертається на першу вимогу вкладника. Зазвичай по ощадним вкладами нараховуються відсотки за ставками нижче відповідних для строкових депозитів. Депозитом до запитання можуть за угодою з банком або за законами окремих держав бути кошти на Чековий рахунок у банку.
Строковий депозит – депозит під відсотки, внесений на певний термін і вилучати повністю після закінчення обумовленого терміну. Строкові депозити менш ліквідні, ніж ощадні вклади до запитання, але приносять більш високий відсоток доходу.
Також можливі різні конструкції вкладу: депозит з можливістю поповнення, часткового вилучення. Звичайна закономірність: чим більше термін вкладу, тим вище його прибутковість. При розміщенні великих сум рекомендується розбивати їх на кілька депозитів – у разі необхідності можна буде вилучити лише частину коштів, зберігши прибутковість по іншим, однак при цьому банк може запропонувати менший дохід.
Перевагами депозиту є:
надійність збереження коштів;
зручність;
мінімізація ризиків вкладення.
Але великим недоліком являється вплив інфляції на кошти, що знаходяться на депозитному вкладі.
Не всі банки займаються депозитними вкладами для юридичних осіб. Але, як правило, відсоткова ставка для юридичних осіб більша, ніж для фізичних.
Вклади коштів юридичних осіб на депозитний рахунок оформлюються комерційним банком шляхом відкриття термінового депозитного рахунку з укладенням договору банківського вкладу або видачі депозитного вкладу.
По договору банківського депозиту (вкладу) комерційний банк, який прийняв кошти від вкладника або кошти, що надійшли на рахунок вкладника з іншого боку, зобов’язується сплатити вкладнику суму депозиту (вкладу) та нараховані відсотки на умовах і в порядку, передбаченому договором.
Проведення короткострокового фінансового інвестування повинно базуватися на наступних принципах [41]:
принцип обґрунтованості, який передбачає прийняття рішень щодо доцільності та напрямів короткострокового фінансового інвестування на основі проведення моніторингу ринку цінних паперів та варіантів вкладення коштів на депозитні рахунки;
принцип диверсифікації вкладень – вкладення тимчасово - вільних коштів у різні види паперів з метою мінімізації інвестиційних ризиків;
принцип професійного підходу, який передбачає наявність в штаті спеціаліста відповідного профілю або використання послуг посередників. Незважаючи на певні додаткові витрати тільки такий підхід дозволить не втратити, а примножити кошти підприємств в процесі фінансування.
Якщо підприємство вкладе зайві кошти на депозитний рахунок на один рік, то воно буде одержувати дохід тільки з суми початкових інвестицій. Вкладений капітал та нарощені проценти воно отримає в кінці року.
Майбутню вартість грошових коштів можна розрахувати за такою формулою [41]:
FV = PV*(1+r*n), (3.1)
де FV – майбутня вартість грошових коштів;
PV – початкова сума грошових коштів, вкладених у банк;
r – ставка відсотку;
n – кількість періодів.
Величину процентів, отриманих інвестором можна розрахувати за формулою [41]:
І = FV – PV (3.2)
Визначимо суму коштів, яка може бути інвестована ТОВ «Хартеп» на банківський депозит виходячи з наступного.
На кінець 2008 року ТОВ «Хартеп» має нерозподілений прибуток у розмірі 442,26 тис. грн., та велику дебіторську заборгованість – 735,84 тис. грн. Пропонується зменшити дебіторську заборгованість на 30% – ті замовники, які погодилися на миттєву оплату.
Пропонується частину нерозподіленого прибутку (60%), та частину дебіторської заборгованості вкласти на банківський депозитний рахунок – 824,67 тис. грн.
Розглянемо декілька варіантів вкладення грошових коштів підприємства на банківський депозитний рахунок (табл. 3.1) [54].
Інвестування коштів у всі банки відбувається на таких умовах:
виплата процентів відбувається у кінці року;
капіталізації процентів немає;
можливості поповнення вкладу немає;
можливості дострокового зняття частини вкладу без штрафних санкцій немає.
Таблиця 3.1
Варіанти вкладення грошових коштів на банківський депозитний рахунок
| Назва банку | Початкова сума, тис. грн. | Кількість років | Процентна ставка | Майбутня вартість грошових коштів, тис. грн. | Величина процентів отриманих інвестором, тис. грн. |
| «Дельта Банк» | 824,67 | 1 | 20,00 | 17318,07 | 16493,40 |
| «Діамантбанк» | 824,67 | 1 | 16,00 | 14019,39 | 13194,72 |
| «Кредит-Днепр КФ» | 824,67 | 1 | 22,00 | 18967,41 | 18142,74 |
| «Крещатик» | 824,67 | 1 | 21,10 | 18225,21 | 17400,54 |
| «Первый Инвестиционный банк» | 824,67 | 1 | 19,50 | 16905,74 | 16081,07 |
| «Укргазбанк» | 824,67 | 1 | 27,50 | 23503,10 | 22678,43 |
| «Экспобанк» | 824,67 | 1 | 20,15 | 17441,77 | 16617,10 |
З табл. 3.1 видно, що процентна ставка коливається від 16% на рік у «Діамант банк» і до 27,5% в «Укргазбанку». Середня процентна ставка по представленим банкам складає 20,89%.
Майбутня вартість грошових коштів, в залежності від вибраного банку може скласти 14019,39 тис. грн. (при процентній ставці 16%) або 23503,10 тис. грн. (при процентній ставці 27,5%). В результаті інвестування коштів у один із представлених банків ТОВ «Хатреп» може отримати від 13194,72 тис. грн. до 22678,43 тис. грн.
Найменші процентні ставки по депозиту мають наступні банки: «Діамантбанк», «Дельта банк», «Єкспобанк». Ставку, яка наближена до середньої має банк «Хрещатик». Ставки банків, які перевищують середнє значення по депозиту мають: «Кредит-Днепр КФ», «Крещатик», «Укргазбанк».
Найбільш вигідним варіантом вкладення грошових коштів на один рік є «Укргазбанк». Підприємство по закінченні року може отримати в «Укргазбанку» 22678,43 тис. грн. При виборі банку необхідно враховувати не тільки процентні ставки, а і репутацію та термін існування банку, його надійність.
Розрахуємо, яку суму грошових коштів отримає підприємство, якщо нарахування відсотків буде відбуватися щомісячно за формулою [41]:
FV = PV*(1+r/n)n*m, (3.3)
де FV – майбутня вартість грошових коштів;
PV – початкова сума грошових коштів, вкладених у банк;
r – ставка відсотку;
n – кількість періодів,
m – кількість нарахувань за рік.
Вкладення коштів у всі банки на депозитний рахунок відбувається на таких умовах:
виплата процентів відбувається щомісячно;
капіталізації процентів немає;
можливості поповнення вкладу немає;
можливості дострокового зняття частини вкладу без штрафних санкцій немає.
Варіанти вкладення грошових коштів підприємства на депозитний рахунок при нарахуванні відсотків щомісячно представлені в табл. 3.2.
Таблиця 3.2
Варіанти вкладення грошових коштів на банківський депозитний рахунок
| Назва банку | Початкова сума, тис. грн. | Кількість років | Процентна ставка | Кількість нарахувань | Майбутня вартість грошових коштів, тис. грн. | Величина процентів отриманих інвестором тис. грн. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| «Дельта Банк» | 824,67 | 1 | 19,00 | 12 | 995,75 | 171,08 |
| Діамант банк | 824,67 | 1 | 16,00 | 12 | 966,74 | 142,07 |
| «Кредит-Днепр КФ» | 824,67 | 1 | 22,00 | 12 | 1025,56 | 200,89 |
|
«Креща- тик» |
824,67 | 1 | 14,00 | 12 | 947,83 | 123,16 |
| «Первий Инвестиционный банк» | 824,67 | 1 | 18,50 | 12 | 990,86 | 166,19 |
|
«Укргаз- банк» |
824,67 | 1 | 29,00 | 12 | 1098,32 | 273,65 |
|
«Экспо- банк» |
824,67 | 1 | 20,00 | 12 | 1005,60 | 180,93 |
З розрахунків, представлених у табл. 3.2 видно, що ТОВ «Хартеп» протягом року може отримати найбільшу суму коштів від «Укргазбанку», яка складе 273,65 тис. грн.
Процентна ставка не відображає реальної ефективності вкладення грошових коштів, тому вона не може бути використана для співставлення. Порівняти ефективність вкладень можна за допомогою ефективної ставки, яка визначає відносний дохід, який одержує власник капіталу, у даному випадку – підприємство, за рік у цілому.
Ефективна ставка розраховується за такими формулами [41]:
з нарахуванням процентів один раз на рік :
rэ =[(1+r*n) -1]*100%;(3.4)
при нарахуванні процентів щомісячно :
rэ =[(1+r/n)n*m -1]*100%. (3.5)
Значення ефективної ставки для всіх банків представлено у табл. 3.3.
На основі розрахункових даних, представлених в табл. 3.3 можна зробити висновок, що найбільш ефективним є вкладення коштів в «Укргазбанк». Ефективна ставка у цього банку найбільша у обох випадках: і при сплаті процентів у кінці року – 27,5%, і щомісячно – 33,18%.
Таблиця 3.3 Значення ефективної ставки при вкладенні грошових коштів підприємства на банківський депозитний рахунок
| Банк | Ефективна ставка при нарахування процентів | |
| в кінці року | щомісячно | |
| «Дельта Банк» | 20,00 | 20,75 |
| «Діамант банк» | 16,00 | 17,23 |
| «Кредит-Днепр КФ» | 22,00 | 24,36 |
| «Хрещатик» | 21,10 | 14,93 |
| «Первый Инвестиционный банк» | 19,50 | 20,15 |
| «Укргазбанк» | 27,50 | 33,18 |
| «Экспобанк» | 20,10 | 21,94 |
На другому місці знаходиться «Кредит-Днепр КФ». При вкладенні коштів у цей банк початкова сума збільшиться на 22% при їх нарахуванні у кінці року і на 24,36% при щомісячній сплаті процентів.
Для ефективного використання грошових коштів вони не повинні просто знаходитися на рахунку підприємства, а їх необхідно постійно інвестувати або вкладати у банк. Підприємство повинно постійно проводити аналіз ринку та шукати найбільш прибуткові варіанти вкладання коштів.
3.3. Методичний підхід до оцінки ефективності інвестування коштів
Значення економічного аналізу для планування та здійснення інвестіціонной діяльності важко переоцінити. При цьому особливу важливість має попередній аналіз, який проводиться на стадії розробки інвестиційних проектів і сприяє прийняттю розумних і обгрунтованих управлінських рішень.
Ступінь відповідальності за прийняття інвестиційного проекту в рамках того чи іншого напрямку різна. Нерідко рішення повинні прийматися в умовах, коли є ряд альтернативних або взаємно незалежних проектів. У цьому випадку необхідно зробити вибір одного або декількох проектів, спираючись на якісь критерії. Очевидно, що таких критеріїв може бути декілька, а ймовірність того, що якийсь один проект буде краще інших за всіма критеріями, як правило, значно менше одиниці.
Головним напрямком попереднього аналізу є визначення показників можливої економічної ефективності інвестицій, тобто віддачі від капітальних вкладень, які передбачені за проектом. Як правило, у розрахунках приймається до уваги тимчасові аспект вартості грошей.
ТОВ «Хартеп» має багаторічний досвід роботи та являється багато профільним підприємством. Співпрацює з підприємствами України, Росії, Казахстану. Для підтримання свого авторитету та підвищення прибутку необхідно інвестувати кошти у власний розвиток – у виробничу діяльність.
Пропонується наступний проект – введення у виробництво оперативно-інформаційного комплексу автоматизованої системи диспетчерського управління.
Проект представляє собою комплекс взаємопов’язаних робіт, здійснення яких забезпечує досягнення поставлених цілей проекту в рамках складеного розкладу та виділеного бюджету, а також виконання інших умов.
Введення у виробництво оперативно-інформаційного комплексу автоматизованої системи диспетчерського управління дозволить проводити більш точне тестування та обробку програмного забезпечення, що розробляється спеціалістами на підприємстві. Технічні характеристики комплектуючих комплексу знаходяться на високому рівні, що говорить про його якість. Окрім того, встановлення такого комплексу у замовників забезпечить безконтактне обслуговування. Тобто, тестування, розробка програмного забезпечення, налагодження можна буде здійснювати на ТОВ «Хартеп», не виїжджаючи до замовника, що значно скоротить витрати на відрядження.
Планується, що споживачами стануть 85% вже існуючих замовників, таких як «Укрзалізниця», ГІВЦ НЕК «Укренерго» та всі її підрозділи (АК «Харківобленерго», АТ «Кировоградобленерго» та інші), Київський та Харківський метрополітен, Павлоградський хімічний завод та інші. Також очікується залучення нових.
Загальна вартість одного оперативно-інформаційного комплексу автоматизованої системи диспетчерського управління з урахуванням комплектуючих приведені у табл. 3.4.
Таблиця 3.4 Комплектуючі оперативно-інформаційного комплексу автоматизованої системи диспетчерського управління
| № | Найменування ТМЦ | Од. | Сума без ПДВ | Сума з ПДВ |
| 1 | EB 6842.900 Шкаф підлоговий | шт. | 474,95 | 569,94 |
| 2 | SA.0044.412 Блок на 4 вентилятори | шт. | 31,98 | 38,38 |
| 3 | SA 8005.000 Полка висувна для клавіатури L=800 | шт. | 21,88 | 26,26 |
| 4 | 322 000 133 Блок 3-х конт. Розеток на 9 гнізд | шт. | 42,08 | 50,50 |
| 5 | EB 6011201 Плінтус 600*800*100 | шт. | 37,03 | 44,44 |
| 6 | Компл. 19’’кріпл. 100 елем. | шт. | 3,08 | 3,69 |
| 7 | SA 0052.030 Поличка стаціонарна L=300 | шт. | 61,10 | 73,32 |
| 8 | KVMW-H8 Коммутатор (Монітор, клавіатура, коммутатор) | шт. | 961,46 | 1153,75 |
| 9 | HP930S-RM LCD | шт. | 397,69 | 477,23 |
| 10 | Апаратно-прогр. Комплекс | шт. | 16971,94 | 20366,33 |
| 11 | ПО Windows Svr Std 2003 R2a Engl. | шт. | 490,00 | 588,00 |
| Разом | 19493,21 | 23391,85 |
Структура собівартості одного оперативно-інформаційного комплексу автоматизованої системи диспетчерського управління з урахуванням його комплектуючих приведена у табл. 3.5.
Таблиця 3.5
Структура собівартості оперативно-інформаційного комплексу автоматизованої системи диспетчерського управління
| Стаття калькуляції | Сума | Питома вага |
| Амортизація та зміст ОЗ та ін. НМА | 4469,95 | 6,00 |
| Допоміжні сировина та матеріали | 538,70 | 0,72 |
| Додаткова заробітна плата | 2552,55 | 3,43 |
| Загальновиробничі затрати | 8116,58 | 10,90 |
| Основна заробітна плата | 14461,77 | 19,42 |
| Відрахування на соцстрахування та пенс. забезп. | 5061,62 | 6,80 |
| Покупні комплектуючі та полуфабрикати | 21298,66 | 28,59 |
| Полуфабрикати власного виробництва | 212,75 | 0,29 |
| Субпідряд | 16222,74 | 21,78 |
| Транспортні расході | 190,52 | 0,26 |
| Послуги сторонніх організацій | 1360,82 | 1,83 |
| Разом | 74486,65 | 100,00 |
Собівартість оперативно-інформаційного комплексу автоматизованої системи диспетчерського управління складає 74486,65 грн. Планова рентабельність складає 17%. Тому ціна одного оперативно-інформаційного комплексу автоматизованої системи диспетчерського управління складає: 74486,68*1,17 = 87149,38 грн.
Прогнозні грошові надходження підприємства за 4 роки експлуатації комплектуючого оперативно-інформаційного комплексу автоматизованої системи диспетчерського управління складають: 1-й рік – 348597,52 грн., 2-й рік – 435746,90 грн., 3-й рік – 522896,28 грн., 4-й рік – 610045,66 грн. Дисконтна ставка 13%. Стартові інвестиції 1000 тис. грн. Планується наступна кількість поставених комплексів: 1-й рік – 4 шт., 2-й рік – 5 шт., 3-й рік – 6 шт., 4-й рік – 7 шт.
Розрахуємо чистий приведений ефект за наступною формулою [37]:
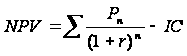 (3.6)
де Pn – щорічні грошові надходження на протязі n років;
r – дисконтна ставка;
IC – стартові інвестиції;
n – термін реалізації проекту.
Даний показник відображає різницю між дисконтованими величинами надходжень та інвестицій за проектом.
Визначимо рівень доходності інвестицій за формулою [37]:
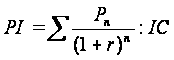 (3.7)
де Pn – щорічні грошові надходження на протязі n років;
r – дисконтна ставка;
IC – стартові інвестиції;
n – термін реалізації проекту.
При значенні більше одиниці проект прибутковий, тому його треба приймати.
Визначимо термін окупності інвестицій. Термін окупності інвестицій – це тривалість часу, протягом якого не дисконтовані прогнозні надходження грошових коштів перевищують не дисконтовану суму інвестицій, тобто це число років, необхідних для відшкодування інвестицій. Показник терміну окупності інвестицій можна визначити за такою формулою [37]:
 (3.8)
де IC – стартові інвестиції;
 - середньорічна
сума грошового
потоку, який
визначається
за формулою:
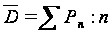 (3.9)
де Pn – щорічні грошові надходження на протязі n років;
n – термін реалізації проекту.
Метод визначення внутрішньої норми прибутковості (IRR) - тобто ставки дисконту, використання якої забезпечив би рівність поточної вартості очікуваних грошових відпливів і грошових притоків. Показник внутрішньої норми доходності – IRR характеризує максимально допустимий відносний рівень витрат, які мають місце при реалізації інвестиційного проекту.
Практичне
застосування
цього методу
зводиться до
того, що в процесі
аналізу вибирається
два значення
ставки дисконту
r1
< r2
таким чином,
щоб в інтервалі
(r1,
r2
) функція
 змінювала
своє значення
з «+» на «-» або
навпаки. Таким
чином, використовують
таку формулу
[37]:
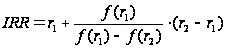 (3.10)
де IRR – це верхня межа процентної ставки, за якою фірма може окупити вкладені кошти в проект;
r1 – значення табульованного коефіцієнта дисконтування, що мінімізіує позитивне значення показника NPV, тобто f(r1)=minr{f(r)>0};
r2 – значення табульованного коефіцієнта дисконтування, що максиміує негативне значення показника NPV, тобто f(r2)=maxr{f(r)<0}.
Необхідно враховувати вплив інфляції на оцінку інвестицій. При зростанні інфляції, реальна вартість очікуваних грошових потоків падає. Якщо інвестор не врахує ризик інфляції, то NPV можуть бути штучно завищені.
Для визначення оцінки ефективності проекту з урахуванням інфляції необхідно:
або скорегувати грошові потоки на середньорічний індекс інфляції, а потім на ставку дисконту;
або визначити ставку дисконту, яка б враховувала індекс інфляції (див. формула 3.11 [37]), і потім скорегувати грошові потоки за новою ставкою, яка враховує індекс інфляції.
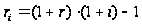 (3.11)
де ri – ставка дисконту (коефіцієнт) з урахуванням інфляції;
r – дисконтна ставка;
i – середньорічний індекс інфляції (коефіцієнт).
Результат розрахунку вище наведених показників представлені у табл. 3.6.
Таблиця 3.6
Показники ефективності інвестиційного проекту
| Показник | Значення |
| Чистий приведений дохід, грн. | 386292,90 |
| Індекс рентабельності інвестицій | 1,39 |
| Термін окупності інвестицій, рік | 2,08 |
| Внутрішня норма дохідності, % | 28,78 |
| Ставка дисконту з урахуванням індексу інфляйії | 1,54 |
Метод розрахунку чистого приведеного доходу (NPV) дозволяє проаналізувати інвестиції, що базується на визначенні величини, отриманої шляхом дисконтування різниці між річними відтоку і притоками реальних грошей, які накопичуються протягом усього життя проекту.
Якщо NPV> 0 – проект слід приймати до реалізації;
Якщо NPV <0 – проект слід відхилити, так як він збитковий;
Якщо NPV = 0 – проект не прибутковий і не збитковий (ситуація невизначеності).
У нашому випадку NPV> 0, тобто проект слід прийняти.
Метод визначення індексу рентабельності інвестицій (PI), є продовженням попереднього. Однак, на відміну від показника NPV, показник PI – це відносна величина, що характеризує рівень прибутковості інвестицій.
Якщо PI> 1 – то проект прибутковий, його варто прийняти;
Якщо PI <1 – проект збитковий, його варто відхилити;
PI = 1 – дохідність інвестицій точно відповідає нормативу рентабельності (проект не прибутковий і не збитковий).
У нашому випадку PI> 1, тобто проект слід прийняти.
До методів, в яких процес дисконтування може не використовуватися відносять метод визначення строку окупності інвестицій (PP). Кількість років, необхідних для відшкодування інвестицій в даному випадку складає 2 роки та 1 місяць.
Зміст розрахунку внутрішньої норми дохідності при аналізі ефективності плануємих інвестицій полягає в наступному: IRR показує максимально допустимий відносний рівень витрат, які можуть бути асоційовані з даним проектом. При ставці 29 % чистий приведений дохід буде негативним. Ставка дисконту, при якій проект буде нульовим, тобто матиме місце рівність поточної вартості очікуваних грошових відпливів і грошових притоків – 28,78 %.
Проводені розрахунки дають зробити висновок про доцільність запропонованого проекту. Введення у виробництво оперативно-інформаційного комплексу автоматизованої системи диспетчерського управління прибутковий, швидкореалізуючий проект, що відповідає показникам запропонованих критеріїв.
Висновки до розділу 3
1. Інвестування представляє собою один з найбільш важливих аспектів діяльності будь-якої комерційної організації, що динамічно розвивається. Інвестувати можна у цільові банківські вклади, цінні папери, фінансові вкладення в технології, машини й устаткування, ліцензії, майнові права, інтелектуальні цінності.
2. Запропоновано варіант такого інвестування коштів, як вкладення їх в банк на депозит. Депозит – це сума грошей, поміщена вкладником в банк на певний або невизначений термін. Банк пускає ці гроші в оборот, а в обмін виплачує вкладникові відсотки. Депозит є боргом банку перед вкладником, тобто, підлягає поверненню.
3. В якості банку для вкладу на депозит були розглянуті ті, які в данний період приймають депозити у юридичних осіб, а саме «Діамантбанк», «Дельта банк», «Єкспобанк», «Укргазбанк», «Кредит-Днепр КФ», «Крещатик», «Первый Инвестиционный банк». За відсотковими ставками даних банків найбільшу суму коштів ТОВ «Хартеп» може отримати від вкладу на депозитний рахунок в «Укргазбанк», яка складе 273,65 тис. грн.
4. Враховуючи, що процентна ставка не відображає реальної ефективності вкладення грошових коштів, тому вона не може бути використана для співставлення. Порівняти ефективність вкладень можна за допомогою ефективної ставки, яка визначає відносний дохід, який одержує підприємство за рік у цілому. При розрахунку ефективної ставки зробили висновок, що найбільш ефективним є вкладення коштів є в «Укргазбанк». Ефективна ставка у цього банку найбільша у обох випадках: і при сплаті процентів у кінці року – 27,5%, і щомісячно – 33,18%.
5. Для планування та здійснення інвестиційної діяльності особливу важливість має попередній аналіз, який проводиться на стадії розробки інвестиційних проектів і сприяє прийняттю розумних і обгрунтованих управлінських рішень.
6. Запропоновано варіант інвестувати кошти у власний розвиток – інвестиції у виробничу діяльність. Було запропоновано ввести у виробництво оперативно-інформаційний комплекс автоматизованої системи диспетчерського управління, який дозволить проводити більш точне тестування та обробку програмного забезпечення, що розробляється спеціалістами на підприємстві. У результаті проведених розрахунків пропонується прийняти проект до реалізації.
4. ОХОРОНА ПРАЦІ НА ТОВ «ХАРТЕП»
4.1. Аналіз санітарно-гігієнічних умов праці на ТОВ «Хартеп»
У даному розділі проведено аналіз стану охорони праці у відділі бухгалтерії ТОВ «Хартеп».
Відділ бухгалтерії знаходиться на третьому поверсі шестиетажної адміністративної будівлі ТОВ «Хартеп», стіни якого виконані зі збірних навісних пеносілікатних панелей по серії СТ-02-11/61. Товщина стін – 250 мм. Перекриття виконані з залізобетонних плит.
Приміщення відділу бухгалтерії є кутовим, вікно звернуто на південний схід і виходить у двір. Розміри приміщення – 7,7 м