Менеджмент
Попередній контроль в області людських ресурсів досягається в організації за рахунок ретельного аналізу тих ділових і професійних знань і навичок, що необхідні для виконання тих чи інших посадових обов'язків і добору найбільш підготовлених і кваліфікованих людей. У багатьох організаціях попередній контроль продовжується і після їхнього наймання в ході курсу навчання. Курс попереднього навчання підвищує імовірність того, що зайняті працівники будуть працювати ефективно.
Очевидно, що зробити високоякісну продукцію з поганої сировини неможливо. Тому промислові фірми встановлюють обов'язковий і попередній контроль використовуваних матеріальних ресурсів. Контроль здійснюється шляхом розробки мінімально припустимих рівнів якості і проведення фізичних перевірок відповідності матеріалів, що надходять, цим вимогам. До методів попереднього контролю матеріальних ресурсів відноситися також забезпечення їхніх запасів в організації на рівні, достатньому для того, щоб уникнути дефіциту.
Найважливішим засобом попереднього контролю фінансових ресурсів є бюджет (поточний, фінансовий план), що дозволяє також здійснювати функцію планування. Бюджет є механізмом попереднього контролю в тім змісті, що він дає впевненість, коли організації буде потрібно наявні засоби ці засоби в неї будуть. Бюджети встановлюють також граничні значення витрат і не дозволяють тим самим кому-небудь у цілому вичерпати свої наявні засоби до кінця.
Поточний контроль проводитися безпосередньо в ході виконання робіт. Він складається з моніторингу поточної діяльності, спрямований на перевірку дотримання стандартів. У його основі знаходяться нормативні показники, правила, керуючи положення. Найбільше часто його об'єктом бувають підлеглі працівники, яких контролює їхній начальник. Регулярна перевірка діяльності підлеглих, обговорення виникаючих проблем і пропозицій по удосконаленню роботи дозволяють усунути відхилення від планів, положень і інструкцій. Поточний контроль базується на виявленні фактичних результатів, одержуваних після проведення робіт шляхом зворотного зв'язку (найпростіший приклад зворотного зв'язку є повідомлення начальника підлеглим про те, що їхня робота не задовільна, якщо він бачить, що вони роблять помилки.)
Відхилення в системі управління можуть бути викликані як внутрішніми так і зовнішніми факторами.
Заключний контроль здійснюється після виконання роботи з результатів зворотного зв'язку. Такий вид контролю забезпечує керівників інформацією, що може знадобитися в майбутньому, якщо передбачаються аналогічні роботи. Крім цього, порівняння фактичних результатів із запланованими дає можливість одержати інформацію про проблеми, що виникли в ході робіт. Дані контролю використовуються також для мотивації, порівнюючи мотиваційний виторг із досягнутим рівнем результатів. Заключний контроль дає керівництву організації інформацію, необхідну для планування у випадку, якщо аналогічні роботи передбачаються проводити в майбутньому.
11.3. Етапи проведення контролю
У процедурі контролю можна виділити три етапи: вироблення стандартів і критеріїв, зіставлення з ними реальних результатів і прийняття необхідних коригувальних дій (Рис.11.1)
На першому етапі контролюється відповідність запланованих показників виробництва встановленим стандартам. Стандарт - це конкретні цілі, що піддаються виміру і мають часовий характер. При їхньому виборі виходять із загальних цілей і стратегій підприємства. Стандарти встановлюють показники результативності об'єкта управління для всіх ділянок виробництва, охоплених плануванням. Вони дають можливість менеджеру зіставити реально виконану роботу з запланованою і вчасно коректувати дії. Одночасно легко встановлюються кількісні показники результативності по прибутку, собівартості, обсягу виробництва і реалізації, вартості матеріалів.
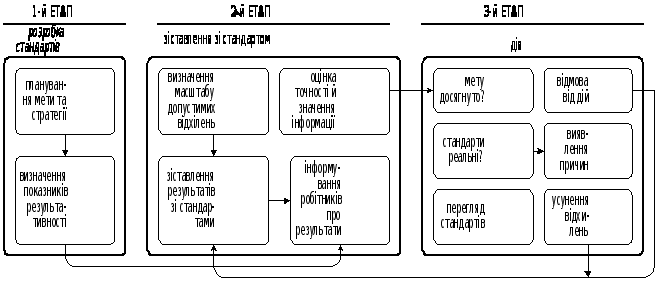
На другому етапі контролю реально досягнуті результати зіставляють зі стандартами і визначають масштаб відхилень. На цьому ж етапі дається оцінка результатам роботи, на основі якої, приймається рішення по коректуванню планів.
Для забезпечення успішної роботи системи контролю менеджменту необхідно обов'язково інформувати виконавців про оцінку їхньої роботи для прийняття відповідних рішень. Тільки за таких умов можливе встановлення ефективного зв'язку між тими, хто встановлює стандарти і тими, хто повинний їх виконувати.
На третьому етапі проводиться оцінка отриманих результатів. Порівнюючи їх зі стандартами, менеджер визначає необхідні дії (ліквідувати відхилення. Переглянути стандарт чи залишити все незмінним.)
Основна ціль контролю складається в тому, щоб домогтися такого положення, при якому процес управління організацією дійсно змусив би її функціонувати відповідно до плану. Система контролю, що не дозволяє усунути серйозні відхилення перш ніж вони переростуть у великі проблеми - безглузда. Проведене коректування повинне концентруватися на усунення дійсної причини відхилення і домогтися повернення організації до правильного образа дій.
Здійснення коректування може бути досягнуте шляхом поліпшення значення внутрішніх перемінних факторів даної організації, удосконалення функцій управління технічних процесів. Важливо підкреслити, що менеджер повинний спочатку переконатися, що дії по коригуванню, не створять додаткових труднощів.
Не всі помітні відхилення від стандартів варто усувати. Іноді самі стандарти можуть виявлятися нереальними , тому що вони ґрунтуються на планах, а плани це лише прогнози майбутнього, при перегляді планів повинні переглядатися і стандарти.
11.4. Система управлінського контролю
Сучасні організації поступово відмовляються від прямого ієрархічного контролю на користь більшої децентралізації, розподілу інформації і наділення владою співробітників. Важливою складовою концепції децентралізованого контролю є система управлінського контролю, що включає фінансовий аналіз, бюджети, управління за цілям, статистичні звіти, оскільки без цього неможлива ні ідентифікація проблем, ні корегування впливу. Дана сукупність є інтегрованою системою управління і спостереження за діяльністю організації. Система контролю має життєво важливе значення як для невеликих компаній так і для визнаних корпорацій.
Ґрунтуючись на загальному стратегічному плані, у якому сформульовані довгострокові цілі організації, визначені на заглибленому аналізі сильних і слабких сторін організації, сприятливих зовнішніх можливостей і потенційних погроз, вищий менеджмент зобов'язаний розробляти фінансові прогнози, аналізувати відносні фінансові показники, використовувати фінансовий аудит для оцінки внутрішніх операцій. Кожний з цих елементів контролю базується на фінансових звітах. Саме вони містять необхідну для контролю інформацію - балансовий звіт, звіт про фінансові результати і їхнє використання. Більшість значимих даних для аналізу і контролю надані у виді відносних показників таких як коефіцієнти ліквідності, активності прибутку тощо. Менеджер повинний вміти інтегрувати фінансові показники, причини виникаючих проблем і знаходитися правильні рішення.
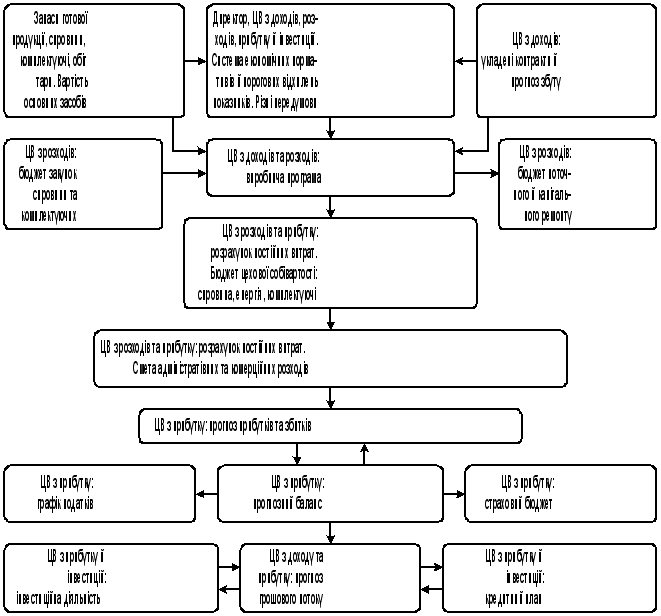
Основний засіб контролю на середньому рівні - бюджет. Це найбільше широко розповсюджена контрольна система над ресурсами і доходами. Бюджет складається для кожного підрозділу організації, при цьому він розглядається як один з центрів відповідальності. Центр відповідальності – основна одиниця аналізу системи бюджетного контролю. Виділяють чотири типи центрів відповідальності - центри витрат , доходу, прибутку й інвестицій. Кожний з центрів розробляє відповідні бюджети. На рис. 11.2. показаний їхній взаємозв'язок.
В даний час, крім розглянутих методів контролю широко розповсюдження отримують нові методи такі як, економічні системи додаткової вартості, калькуляція витрат по видах діяльності, відкрите управління тощо.
Новим словом в управлінні стала поява функціонально відокремленого напрямку економічної роботи на підприємстві - контролінгу, що включає збір і обробку інформації для прийняття управлінських рішень, здійснення функцій контролю, підготовку рекомендацій для прийняття управлінських рішень.
Контролінг – нове явище в теорії і практиці сучасного управління, що виникло в результаті поєднання економічного аналізу, планування управлінського обліку і менеджменту. Ціль контроллинга - забезпечення виживання підприємства і контроль за рухом підприємства до призначеної цілі. У системі контроллингу акценти зміщаються з простого фіксування минулих фактів убік перспективного, випереджального контролю, а також оперативного відстеження поточних подій, у фокусі контролю виявляється не минуле, а сьогодення і майбутнє.
Контрольні запитання
Дайте визначення поняттю «Контроль виконання».
Яка роль контролю та його функції.
Назвіть основні типи контролю з погляду часу їхнього здійснення?
На які етапи розпадається процес контролю?
У чому складається взаємозв'язок між плануванням і контролем .
Чому формування бюджету настільки важливо для процесу контролю?
Наведіть характеристику ефективного контролю?
Що являє собою система управлінського контролю.
Чому контроллинг є основним інструментом управління в сучасних умовах.
12. ПОБУДОВА ОРГАНІЗАЦІЇ
12.1. Поняття і принципи побудови управлінських структур
Організаційна структура – це головний інструмент управління, що регламентує склад, величину, розміщення, профіль діяльності, відповідальність, підпорядкованість підрозділів для виконання всіх цільових функцій, зафіксованих у статуті організації.
Організаційна структура управління (ОСУ) – одне з ключових понять менеджменту. У рамках структури протікає весь управлінський процес (рух потоків інформації, прийняття управлінських рішень тощо), у якому беруть участь менеджери всіх рівнів, категорій і професійної спеціалізації. Структуру можна порівняти з каркасом будинку управлінської системи, побудованим для того, щоб усі процеси, що протікають у ній, здійснювалися вчасно і якісно.
Структура управління це упорядкована сукупність стійко взаємозалежних елементів, які забезпечують функціонування і розвиток організації як єдиного цілого. ОСУ можна визначити також як форму поділу і кооперації управлінської діяльності, у рамках якої здійснюється процес управління по відповідним функціям, що спрямовані на рішення поставлених задач і досягнення намічених цілей. З цих позицій структура управління представляється у виді системи оптимального розподілу функціональних обов'язків, прав і відповідальності, порядку і форм взаємодії між органами управління, які входять до її складу і працюючими в них людьми.
Ключовими поняттями структур управління є елементи, зв'язки (відносини), рівні і повноваження. Елементами ОСУ можуть бути як окремі працівники ( керівники, фахівці, службовці), так і підрозділи апарата управління, у яких зайнята та чи інша кількість фахівців, що виконують визначені функціональні обов'язки. Є два напрямки спеціалізації елементів ОСУ: перший - у залежності від складу структурних підрозділів організації виділяють ланки структури управління, що здійснюють маркетинг, менеджмент, виробництво, науково - дослідницьку роботу тощо; другий - виходячи з характеру загальних функцій, виконуваних у процесі управління, формуються органи, що займаються плануванням, що організують виробництво, працю і управління, що контролюють усі процеси в організації.
Відносини між елементами структури управління підтримуються завдяки зв'язкам, що прийнято підрозділяти на горизонтальні і вертикальні. Перші мають характер координації, узгодження і є зв’язками одного рівня. Другі - це відносини влади та підпорядкування. Необхідність у них виникає при ієрархічній побудові системи управління. Так при дворівневій структурі створюються верхні ланки управління (керівництво організацією в цілому) і низові ланки (менеджери, що безпосередньо керують роботою виконавців). При трьох і більш рівнях в ОСУ формується так називаний середній рівень, що у свою чергу може складатися з декількох рівнів.
У структурі управління організацією виділяють лінійні і функціональні зв'язки. Перші пов’язані з прийняттям і реалізацією управлінських рішень і рухом інформації між так називаними лінійними керівниками, тобто особами, що цілком відповідають за діяльність організації чи її структурних підрозділів. Функціональні зв'язки відповідають тим чи іншим функціям менеджменту.
Наступний елемент структури - повноваження: лінійного персоналу, штабного персоналу, або функціональні. Повноваження лінійних керівників дають їм право вирішувати всі питання розвитку організації, віддавати накази, які є обов’язковими для інших членів організації. Повноваження штабного персоналу обмежуються правом планувати, рекомендувати, радити чи допомагати, але не наказувати іншим членам організації виконувати їхні розпорядження. Якщо тому чи іншому працівнику управлінського апарата надається право приймати рішення і виконувати ті дії, які звичайно виконували лінійні менеджери, то він одержує так називані функціональні повноваження.
Між усіма названими вище елементами ОСУ існують складні відносини взаємозв'язку: зміни в кожному з них викликають необхідність перегляду всіх інших. Якщо виникає необхідність створити новий підрозділ, то слід дати відповідь на такі запитання: які задачі він буде вирішувати? Кому він буде підпорядкований? На яких рівнях його слід створити? Які повноваження надаються його робітникам? Які у нього зв’язки з іншими підрозділами?
До структури управління пред'являється безліч вимог, що відбивають її ключове для менеджменту значення. Вони враховуються в принципах формування ОСУ. Головні з цих принципів можуть бути сформульовані в такий спосіб:
Організаційна структура управління повинна насамперед відбивати цілі і задачі організації, а отже, бути підлеглою виробництву і його потребам.
Необхідно забезпечити оптимальний поділ праці між органами управління й окремими працівниками, що забезпечує творчий характер роботи і нормальне навантаження, а також належну спеціалізацію.
Формування структури управління слід зв'язувати з визначенням повноважень і відповідальності кожного працівника й органа управління, із установленням системи вертикальних і горизонтальних зв'язків між ними.
Між функціями й обов'язками, з одного боку, повноваженнями і відповідальністю, з іншого, необхідно підтримувати відповідність, порушення якої приводить до дисфункції системи управління в цілому.
Організаційна структура управління покликана бути адекватною соціально-культурному середовищу організації.
Організаційна структура повинна забезпечувати оптимальний рівень централізації і децентралізації управління в організації; створення цілісної системи корпоративного планування, гнучкого фінансування; наявність розвинутій системи маркетингу.
Структура управління повинна бути оптимальною, оперативною, надійною, економічною.
Реалізація цих принципів означає необхідність урахування при формуванні (чи перебудові) структури управління безлічі різних факторів впливу на ОСУ, приведених на рис. 12.1.
12.2. Типи структур управління організаціями
У сучасній теорії менеджменту виділяються два типи управління організаціями: бюрократичний ( ієрархічний ) і органічний ( адаптивний ). Вони побудовані на принципово різних підставах і мають специфічні риси, що дозволяють виявляти сфери їхнього раціонального використання і перспективи подальшого розвитку. Характеристика цих структур наведена в таблиці 12.1
Історично першим сформувався ієрархічний (бюрократичний) тип. Відповідну концепцію підходу до побудови організаційних структур розробив на початку ХХ сторіччя німецький соціолог Макс Вебер. Ключові концептуальні положення нормативної моделі раціональної бюрократії такі: 1) чіткий поділ праці, використання на кожній посаді кваліфікованих фахівців; 2) ієрархічність управління, при якій нижчестоящий рівень підкоряється і контролюється вищестоящим; 3) наявність формальних правил і норм, що забезпечують однорідність виконання менеджерами своїх задач і обов'язків; 4) дух формальної знеособленості, характерної для виконання офіційними особами своїх обов'язків; 5) здійснення наймання на роботу відповідно до кваліфікаційних вимог до даного посади, а не із суб'єктивних оцінок.
Головні поняття бюрократичного типу структури управління – раціональність, відповідальність і ієрархічність. Склад і зміст управлінських робіт визначаються потребами організації, а не людини. Очевидно насамперед, що бюрократичний тип структури не сприяє росту потенціалу людей, кожний робітник використовує тільки ту частину своїх здібностей, що безпосередньо потрібна при виконанні роботи.
Таблиця 12.1
Порівняльні характеристики типів структур управління
| Бюрократичний тип | Органічний тип |
| Рішення приймаються | |
| на авторитеті, правилах | на основі обговорення |
| Під час обговорення проблем в увагу приймаються | |
| влада, переконання, інструкції | довіра, робота на єдину мету |
| Головні інтегруючі фактори – | |
| відповідальність та ієрархічність | місія, стратегія |
| Правила роботи формуються | |
| у виді установок | у виді принципів |
| Розподіл робіт між співробітниками | |
| відповідно до посади | відповідно до характеру послуг |
| Чітко визначена ієрархія | Постійні зміни лідерів (групових чи індивідуальних) у залежності від розв'язуваних проблем |
| Система обов'язків і прав | Система норм і цінностей, формована в процесі обговорень і погоджень |
| Поділ кожної задачі на ряд процедур | Процесний підхід до рішення проблем |
| Знеособленість у взаєминах | Можливість самовираження, саморозвитку |
| Жорсткий поділ трудових функцій | Тимчасове закріплення роботи за інтегрованими проектними групами |
Другий тип структур управління має порівняно недовгу історію і виник як антипод бюрократичної організації, модель якої перестала задовольняти підприємства. В умовах постійних змін, необхідності пристосуватися до реальної дійсності виникає необхідність у більш гнучких і адаптованих структурах. У яких імпровізація цінується вище, ніж планування; які керуються можливостями набагато більше, ніж обмеженнями; воліють знаходити нові дії, а не чіплятися за старі; у яких більше цінуються дискусії, чим заспокоєність, і заохочуються сумніви і протиріччя, а не віра.
Функція структури управління складається з організації, упорядкування, що необхідні для досягнення цілей організації. Такі елементи структури як командний ланцюг, централізація або децентралізація, власні повноваження, команди та механізм координації формують загальноорганізаційний структурний підхід. Характерні риси, особливості ієрархічної та органічної структури представлені на рис. 12.2.
|
|
Традиційна організація |
Сучасне, вільне органічне утворення |
|||
| Домінує структурний підхід | Домінує |
Домінує горизонтальна структура 1. загальні задачі; 2. нежорстка ієрархія, владові повноваження |
|||
|
вертикальна структура |
визначаються знаннями, досвідом, кількість інструкцій обмежена; | ||||
|
1. спеціалізовані задачі 2. жорстка ієрархія повноважень, велика кількість інструкцій; |
3. горизонтальні комунікації; 4. велика кількість команд; 5. неформальне |
||||
|
3. вертикальна координація 4.обмежана кількість команд |
прийняття рішень. | ||||
| 5. централізоване прийняття рішень | |||||
| Рис. 12.2. Особливості органічної та механістичної структур | |||||
12.3. Види бюрократичних структур управління
Розглядаючи шляхи розвитку організаційних структур управління виробництвом, можна установити в історичній послідовності наступні їхні різновиди: лінійну, функціональну, лінійно-штабну (лінійно-функціо-нальну, змішану, комбіновану), програмно-цільову, матричну.
Необхідно розглянути основні риси кожної з перерахованих організаційних структур управління, їх достоїнства і недоліки.
Лінійна структура управління.
Головною рисою лінійної структури управління є зосередження усіх функцій в одних руках і прямий вплив на виробництво. У цьому випадку система ланок управління збігається із системою виробництва. На чолі кожного виробничого колективу стоїть керівник – єдиноначальник, якому безпосереднього підлеглі всі працівники. Підлеглі виконують розпорядження тільки свого безпосереднього керівника. При лінійній системі управління здійснюється лінією таким чином, що усі функції управління (технічні, економічні, організаційні й інші) належать тільки керівнику. Лінійна структура управління характеризуються кількома рівнями управління (рис 12.3.)
Позитивними рисами лінійної системи лінійної структури управління є:
Чіткість, ясність і простота взаємозв'язків
Забезпечення здійснення принципу єдиноначальності
Повна відповідальність керівника за результати роботи
Неможливість одержання підлеглими суперечливих і незв'язаних між собою завдань і розпоряджень.
До недоліків лінійної структури управління можна віднести:
Відсутність фахівців і повної інформації.
Перевантаження керівника великою кількістю різноманітних обов'язків.
Утруднення, а в більшості випадків – неможливість підбора керівників, що володіють різнобічними знаннями в обсязі, необхідному для управління спеціалізованими ділянками, при відсутності в управлінні виробництвом фахівців з реалізації окремих функцій управління.
Складність розподілу питань по рівнях управління.
Виключається спеціалізація виконання визначених робіт у масштабі всього підприємства.
З огляду на всі ці обставини, можна зробити висновок, що лінійна система призначена для простій по змісту управлінської діяльності і, що дуже важливо, при відносно однакових обов'язках у рядових членів організації. У чистому виді лінійна система управління характерна для більш ранньої ступіні виробництва і в для малих підприємств.
Укрупнення промислових підприємств, створення виробничих об'єднань і фірм, ріст рівня технічної оснащеності виробництва обумовили збільшення чисельності працівників керування і створення більш спеціалізованого апарата управління.
Функціональна структура управління.
Функціональна структура управління з'явилася неминучим результатом складності управління. Функціональна організація, яка уперше була запропонована Ф.Тейлором, увела спеціалізацію керівників. Тому неї називають традиційної чи класичний.
Функціональна структура управління будується на основі розмежування функціональних виробничих обов'язків і виконання їх різними спеціалістами. У цій системі більша увага приділяється поділу робіт по функціях, чим на відносинам між начальниками і підлеглими ( рис 12.4.).
Характерною рисою функціональної системи є те, що на кожній ступіні управління створюється апарат, працівники якого виконують строго спеціалізовані функції. Замість одного керівника, що виконує усі функції управління, з'являється визначена кількість фахівців, що здійснюють окремі види управлінських робіт. Підрозділи управління, створювані в межах функцій, направляють нижчестоящим ступіням чи ланкам виробництва обов'язкові для них рішення. У результаті створюється упрвлення, диференційоване по функціях і здійснюване функціональними ланками управління. Права й обов'язки розподіляються між підрозділами. В умовах функціональної структури управління кожен працівник одержує розпорядження від декількох функціональних підрозділів чи фахівців, що відповідають за визначені вузькі галузі чи елементи роботи.
Перевагами функціональної структури управління є:
Залучення до керівництва фахівців і більш компетентне і кваліфіковане рішення питань – виконання функцій управління
Можливість розвантажити лінійних керівників і спростити їхню роботу
Стимулює цільову і професійну спеціалізацію
Поліпшує координацію у функціональних областях
Тісний взаємозв'язок зі стратегією, завдяки виділенню ключових підрозділів
До недоліків функціональної структури відносяться:
Відсутність єдиноначальності, тому що виробничий персонал одержує розпорядження від декількох осіб.
Порушується єдність розпорядництва і відповідальності за роботу, тому що виконавець у цьому випадку одержує указівки відразу від декількох начальників (фахівців).
Ускладнюються взаємини і порядок підпорядкування в процесі виробництва.
Утрудняється керівництво діяльністю нижчих рівнів.
Дублюються в ряді випадків функції управління.
Розпорядження, що віддаються підлеглим можуть бути незв'язаними між собою і навіть суперечливими, тому що виходять від різних осіб.
З'являється можливість конфліктів між функціональними кадрами.
Лінійно-штабна структура управління.
Лінійно-штабна структура управління виникла в результаті злиття лінійної та функціональної структур. Вона заснована на сполученні єдиноначальності та функціонального поділу обов’язків та прав робітників апарату управління, що дає можливість з найбільшою повнотою використовувати позитивні риси лінійної та функціональної структур управління. Цю систему називають системою концентрованого управління.
Лінійно-штабну структуру управління широко пропагував А. Файоль. Він особливо підкреслював необхідність єдиноначальності, тому що "Тіло з двома головами в соціальному світі, як і у тваринному – чудовисько, йому важко жити".
При лінійно-штабній структурі управління в керівника – єдиноначальника є штаб, що складається з функціональних підрозділів ( відділів, бюро, груп, окремих фахівців), що відповідають визначеної функції управління (рис. 12.5.).
Сутність цієї структури управління полягає в тім, що керівництво в цьому випадку здійснюється паралельно «лінійним» апаратом і штабними (функціональними) службами.
Лінійне управління лежить в основі лінійно – штабної структури управління впливає на ефективність функціонування всього механізму управління. Воно засноване на принципах ієрархічності і єдиноначальності. Раціональна організація лінійного управління повинна відповідати ряду вимог:
1. Лінійне управління повинне будуватися виходячи з мінімальної кількості ієрархічно підлеглих ступіней управління.
2. Команди нижчестоящим ланкам лінійної структури управління не повинні видаватися "через голову".
3. Лінійна система управління повинна будуватися виходячи з раціонального співвідношення керівників і підлеглих.
Це керівництво діяльністю органів чи підрозділів нижньої ступіні керування по обмеженому колу питань, що відносяться до компетенції тієї чи іншої функції. Однак функціональне керування є методологічним і консультаційної в межах даної функції. Тому воно не може вступати в протиріччя з принципом її.
Лінійний апарат відповідає за кінцеві результати діяльності кожного виробничого підрозділу, а функціональні служби – за правильність планування, методів і форм роботи, за якість послуг які вони роблять лінійним підрозділам. Надані ними пропозиції повинні бути досить глибокими, продуманими і відпрацьованими.
Функціональним відділам необхідно постійно виявляти свою ініціативу в постановці питань по удосконалюванню всіх сторін виробничо-господарської діяльності керованих підрозділів, по впровадженню досягнень науково-технічного прогресу, аналізу виробництва, виявленню резервів виробництва і визначенню шляхів їхнього раціонального використання й ін.
При лінійно-штабній системі створюються соціальні ради, колегії де лінійні керівники разом з функціональними керівниками й експертами узгоджують свої рішення.
В умовах лінійно-штабної системи керування зв'язок між структурними підрозділами апарата й окремих виконавців будується у вертикальному і горизонтальному напрямках. Це обумовлює чітке розмежування лінійного керівництва з функціональним керуванням.
Таким чином, при лінійно-штабній структурі управління лінійне керування припускає вплив на процес виробництва по всій сукупності функцій; функціональне керування, доповнюючи лінійне, здійснює методичне керівництво роботами по реалізації даної функції керування. Тим самим забезпечується можливість, з однієї сторони, розвантажити лінійних керівників, а з іншого боку, підвищити якість, оперативність і ефективність керування за рахунок залучення до керування відповідних фахівців, що досконально знають дану галузь діяльності. Лінійно-штабна система керування дозволяє сполучити єдиноначальність з діяльністю компетентних фахівців.
Багаторічний досвід використання лінійно-штабних структур управління показав, що вони найбільш ефективні там, де апарату управління приходиться виконувати безліч рутинних, часто повторюваних процедур і операцій при порівняльній стабільності управлінських задач і функцій: за допомогою жорсткої системи зв'язків забезпечується чітка робота кожної підсистеми й організації в цілому. У той же час виявилися й істотні недоліки даної структури, серед яких у першу чергу відзначають наступні: несприйнятливість до змін в самої організації і в зовнішньому середовищі; закостенілість системи відносин між ланками і працівниками апарата керування, зобов'язаними строго слідувати правилам і процедурам; повільну передачу і переробку інформації через безліч узгоджень (як по вертикалі, так і по горизонталі); уповільнення прогресу управлінських рішень.
12.4. Види органічних структур управління організаціями
Різновидами структур цього типу є проектні, матричні і бригадні форми організації управління.
Проектні структури формуються при розробці організацією проектів, що охоплюють будь-які процеси цілеспрямованих змін у системі (наприклад, модернізацію виробництва, освоєння нових виробів чи технологій, будівництво складних об'єктів). Управління проектом включає визначення його цілей, формування структури, планування й організацію виконання робіт, координацію дій виконавців.
Одна з форм проектного управління – створення спеціального підрозділу – проектної команди (групи), що працює на тимчасовій основі, тобто в перебігу часу, необхідного для реалізації завдань проекту. До складу групи звичайно включаються різні фахівці, в тім числі по керуванню роботами. Керівник проекту наділяється так називаними проектними повноваженнями, що охоплюють відповідальність за планування, складання графіка ходу виконання робіт, витрат виділених засобів, а також за матеріальне заохочення працюючих. У зв'язку з цим великого значення набуває уміння керівника розробити концепцію управління проектом, розподілити задачі між членами групи, чітко намітити пріоритети і конструктивно підійти до ліквідації конфліктів. По завершенні проекту структура розпадається, а співробітники переходять у нову проектну команду чи повертаються на свою посаду. При контрактній роботі вони звільняються відповідно до умов угоди.
Розглянутого типу структури мають велику гнучкість, досить прості й економічні. До того ж вони дозволяють організації паралельно розробляти кілька проектів, не змінюючи звичної структури управління. Правда, при цьому виникає проблема розподілу ресурсів (у тому числі персоналу фахівців) між проектами, від керівників проекту потрібно не тільки вміле керування всіма стадіями життєвого циклу розробки, але й облік тієї ролі, яку вони грають у мережі проектів даної організації. Для полегшення проблем організації створюються органи управління з керівників проектів та використовуються матричні структури.
Матрична структура управління може бути охарактеризована як «ґратчаста» організація, побудована на основі принципу подвійного підпорядкування виконавців: з одного боку, безпосередньому керівнику функціонального підрозділу, що надає персонал і інші ресурси керівнику проекту (чи цільової програми), з інший, - керівнику тимчасової групи, що наділений необхідними повноваженнями і несе відповідальність за терміни, якість і ресурси. При такій організації керівник проекту взаємодіє з двома групами підлеглих: із членами проектної групи і з іншими працівниками функціональних підрозділів, що підкоряються йому тимчасово і по обмеженому колу питань. При цьому зберігається їхнє підпорядкування безпосереднім керівникам підрозділів – відділів, служб (рис. 12.6).
У матричній організації члени проектної групи підкоряються як керівнику проекту так і керівникам тих функціональних відділів у яких вони працюють постійно. Керівник проекту має проектні повноваження.
Керівник проекту в матричній організації відповідає в цілому:
- за інтеграцію усіх видів діяльності і ресурсів які відносяться до даного проекту;
за планування проекту, і складання графіків;
перевіряє хід виконання проекту, контролює витрати по проекті, його кількісні, якісні і тимчасові показники.
Керівники функціональних відділів контролюють хід виконання задач.
До недоліків матричної структури управління відносяться – складність матричної структури, багато проблем виникає при налагодженні вертикальних і горизонтальних зв'язків, що підриває принцип єдиноначальності; боротьба за владу між керівниками проектів; конформізм у прийнятті групових рішень
Основу бригадної структури управління складає групова форма організації праці і виробництва, давно відома і в усьому світі, і в нашій країні. Однак, тільки в 80-і роки з'явилися і можливість, і необхідність у повному використанні її переваг: прискорення процесів, зв'язаних з відновленням продукції і технологій; орієнтація на відносно малоємкі ринки; підвищення вимог до якості обслуговування споживачів.
Принципи, на яких будувалися ці бригади зводяться до наступного: а) автономна робота бригади, яка звичайно складалась з робітників, фахівців і керівників; б) надання їй прав самостійного прийняття рішень і координації дій з іншими бригадами, у тому числі права залучення співробітників інших бригад, якщо це необхідно для рішення конкретних проблем; в) заміна зв'язків бюрократичного типу (заснованих на правилах, нормах і процедурах) на гнучкі зв'язки, обов'язкові для спільного вирішенню конкретних питань.
Кожну бригаду очолює звільнений керівник, характер його роботи визначається концепцією групової форми, відповідно до якої заохочуються взаємодопомога, взаємозамінність, особиста відповідальність, орієнтація на запити споживачів, активне співробітництво в рішенні проблем. Істотно міняються вимоги до кваліфікації працюючих: перевага віддається людям з універсальними знаннями і навичками, здатним забезпечити взаємозамінність і гнучкість при зміні виконуваних бригадою завдань. Сполучення колективної й індивідуальної відповідальності за якість роботи і її кінцевий результат різко знижує необхідність у строгому контролі ззовні й у проміжному урахуванню виробленого. Міняються й умови оплати праці, що стимулюють у першу чергу економічно вигідне співробітництво і зацікавленість у зростанні доходів і прибутку. У системах оплати праці передбачається тісний зв'язок між рівнем заробітної плати кожного члена бригади і загальним результатами.
12.5. Ситуаційні фактори й організаційні структури
Дослідження організаційної структури показують, що вибір виду структури залежить від конкретних обставин, у яких функціонує організація чи ситуаційних факторів, що впливають на неї. Раціональною буде та структура, що у більшій мері адекватна ситуаційним факторам, таким як стратегічні цілі, зовнішнє середовище, життєвий цикл, технологія, внутрішній взаємозв'язок. Спрощений взаємозв'язок стратегічних цілей і структурних підходів представлені на рис. 12.7.
Чиста функціональна структура найбільш адекватна організації, орієнтованої на підвищення внутрішньої ефективності. Підвищення продуктивності буде відбуватися за рахунок спеціалізації і командного ланцюжка. Але дана структура не здатна забезпечити гнучкість, інноваційний характер відносин.
| Функ-ціо-нальні | Про-ектні | Мат-річні | Дтиві-зіо-нальні |
Кома-ндна Струк-тура |
|
| Стратегічні цілі | Стратегічні цілі | ||||
| Диференціювання | |||||
| Іновації | |||||
| Гнучкість | |||||
| Стратегічні цілі | |||||
| Лідерство за витратами | |||||
| Продуктивність | |||||
| Стабільність | |||||
| Рис. 12.7. Взаємозв'язок стратегічних цілей і структурного підходу | |||||
Навпроти командна структура рекомендується організаціям цілі яких – підвищена гнучкість. Ця структура відрізняється високою мобільністю, має у своєму розпорядженні необхідні ресурси.
Важливим фактором, що впливає на організаційну структуру є також зовнішнє середовище. Найбільш стабільному зовнішньому середовищу адекватна механічна організаційна структура: відсутність необхідності у змінах, координації, акцент робиться на спеціалізацію, централізовані рішення і широкомасштабний контроль.
При високій мінливості зовнішнього середовища кращою буде органічна структура з акцентом на команди і спеціальні групи.
Розмір компанії – це її масштаб чи величина. Розміри компанії звичайно визначаються кількістю її працівників. Для невеликих компаній характерний неформальний стиль управління, низький ступінь поділу праці, відсутність правил і інструкцій, невеликий бюджет. Великі організації відрізняються високим ступенем організації, наявністю численного допоміжного персоналу, розмаїтістю різних правил і інструкцій, внутрішньої системи керування, заохочень і інновацій.
Технології містять у собі знання, предмета і знаряддя праці, методики і види діяльності, які спрямовані на перетворення вхідних ресурсів. Виходячи з типу технології, компанії – виробники підрозділяються на три категорії: дрібносерійні чи одиничне виробництво; крупносерійні, чи масове, виробництво; безупинний процес виробництва. З підвищенням складності технології зростає значення адміністративного керування і роль допоміжного персоналу. Ніж менш однорідним є виробничий процес, тим більше ретельним є контроль. У цілому, фірми з дрібносерійним виробництвом мають органічну структуру, а з масовим – механічну.
Структура організації багато в чому визначається взаємозалежністю її відділів тобто ступенем їхньої підпорядкованості один одному. Розрізняють наступні форми взаємозалежності: картельна – кожен відділ має відносну незалежність, менеджмент розробляє стандартні процедури, правила, інструкції; послідовний взаємозв'язок – коли результат роботи одного відділу стає відправною крапкою для іншого, при цьому необхідно забезпечити врахування інтересів усіх відділів, оперативну координацію робіт; обопільний взаємозв'язок – найбільш складний варіант. Структурні механізми координації включають команди, спеціальні групи, позапланові збори, менеджерів – інтеграторів, відповідальних за щоденне узгодження взаємодій.
Контрольні питання
Дайте визначення поняттю «організаційна структура управління».
Що таке «елемент» структури керування й у яких формах він може бути представлений?
Які види зв'язків існують між елементами структури?
Чи є зв'язок структури управління з цілями?
Дайте узагальнену характеристику типів структур управління.
Які принципи приймається за основу при побудові структур ієрархічного типу?
Розкрийте сутність структур органічного типу.
Сформулюйте основні вимоги, яким повинна відповідати структури управління.
Дайте визначення і приведіть приклади окремим видам взаємозв’язку підрозділів.
Подумайте, чому