Налогообложение предприятия
Но все дискуссии о налоговой нагрузке на предприятия останутся беспредметными до тех пор, пока не будет достигнуто согласие в вопросе о методике расчета сводного показателя, характеризующего эту нагрузку. Существует несколько методик расчета налоговой нагрузки для предприятия. Одна из наиболее распространенных предполагает использование формулы (1):
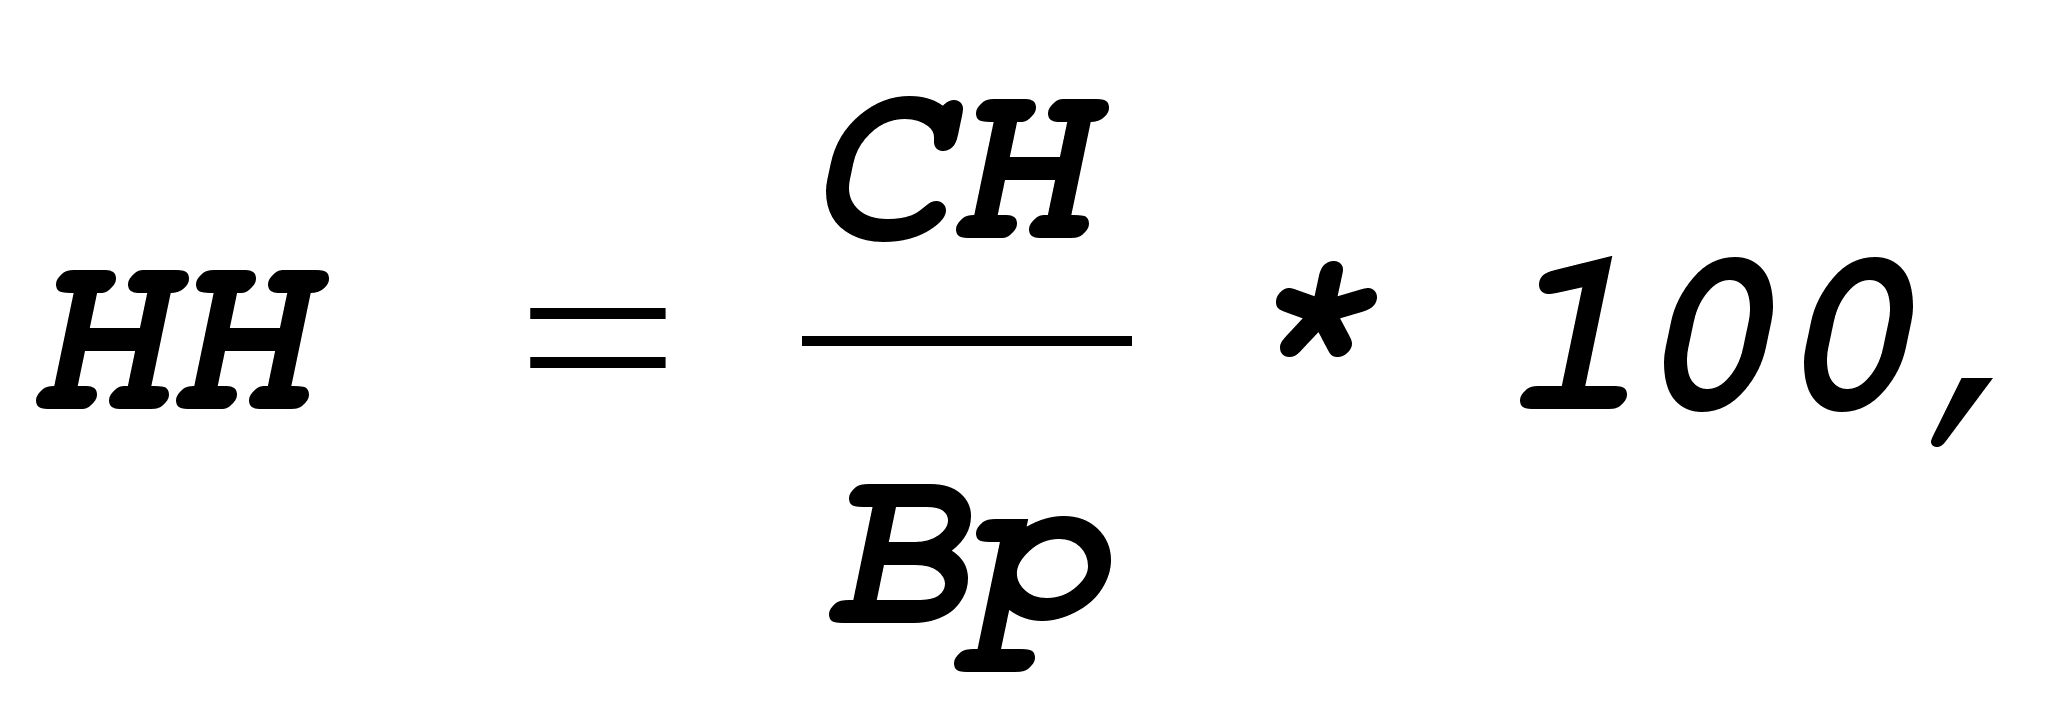 (1)
где НН – налоговая нагрузка (%),
СН – сумма налогов, уплачиваемых предприятием,
Вр – выручка от реализации продукции (работ) и оказания услуг.
Также для отдельного плательщика показатель налоговой нагрузки может быть исчислен по формуле:
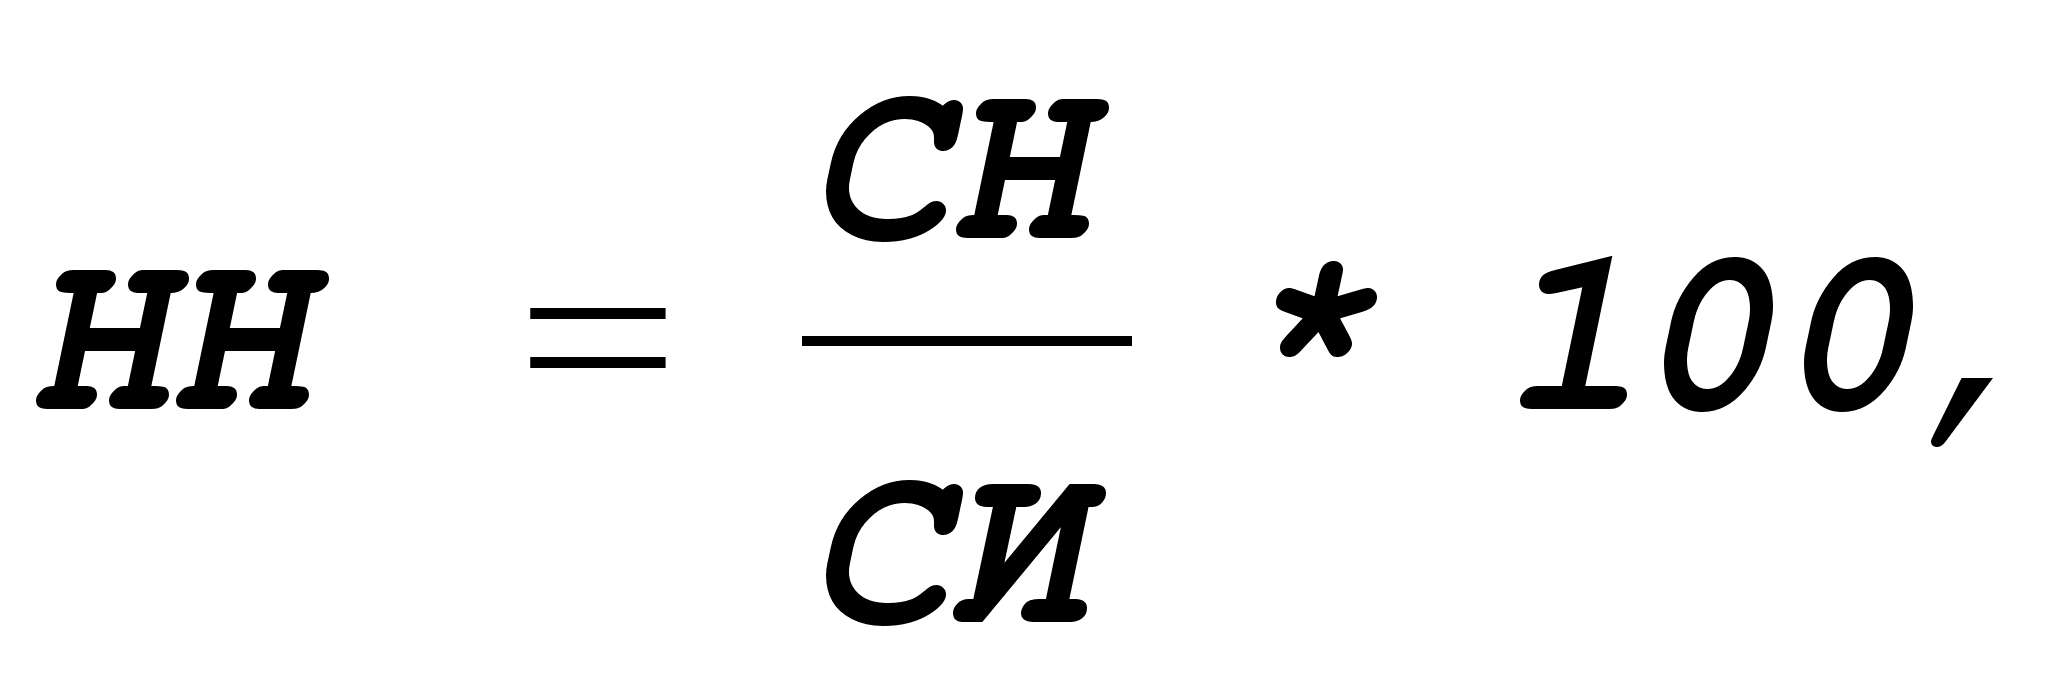 (2)
где НН – налоговая нагрузка (%),
СН – сумма налогов, уплачиваемых предприятием,
СИ – сумма источников средств для уплаты налогов.
В перечень уплачиваемых налогов входят все без исключения налоги и обязательные платежи предприятия в бюджет и во внебюджетные фонды. Иногда предлагают исключить из расчета налоговой нагрузки такие платежи как НДС, акцизы, отчисления во внебюджетные социальные фонды. Аргументом здесь служит характеристика этих налогов как транзитных, нейтральных для предприятия. Но абсолютно нейтральных для предприятия налогов просто не существует: они реально уплачиваются за счет текущих денежных поступлений, а степень их «перелагаемости» непостоянна и осуществляется не в полном объеме. Эта «перелагаемость», как известно, зависит от эластичности спроса на соответствующую продукцию. При устоявшемся уровне цен и высоких ставках косвенного налогообложения их дальнейшее повышение приведет к существенным потерям доходов у товаропроизводителей.
Рассматривая состав источников средств для уплаты налогов (СИ), необходимо, прежде всего, отметить их возможное несовпадение с налогооблагаемой базой (например, по имущественным налогам). Источником уплаты может быть только доход предприятия в его различных формах, а именно:
выручка от реализации продукции (работ, услуг) – для НДС и акцизов;
себестоимость продукции с последующим покрытием расходов из выручки от реализации – для земельного и социального налогов;
прибыль предприятия в процессе ее формирования – для налога на имущество и налогов с оборота;
прибыль предприятия в процессе ее распределения – для налога на прибыль;
чистая прибыль предприятия – для экономических санкций, вносимых в бюджет, некоторых местных налогов и лицензионных сборов.
Частные показатели налоговой нагрузки для отдельных налогов целесообразно рассчитывать по названным группам налогов к соответствующему источнику средств по формуле (2).
Для расчета общего показателя налоговой нагрузки для всех налоговых платежей следует применять формулу (1). Этот показатель не только суммирует доходы предприятия, но и сопоставим с валовым внутренним продуктом страны, на основе которого определяется общая налоговая нагрузка. [3. 85]
1.4. Налог на прибыль
Одним из главных доходных источников федерального бюджета, а также региональных и местных бюджетов служит налог на прибыль предприятий и организаций. За пять с половиной лет роль и значение его несколько менялись, но независимо от этого он входил и продолжает быть одним из двух основных налогов.
Налог на прибыль предприятий служит инструментом перераспределения национального дохода и является одним из главных доходных источников федерального бюджета, а также региональных и местных бюджетов. Если рассматривать структуру доходов бюджета российской федерации, то будет видно, что доля налога на прибыль уступает по величине лишь доле налога на добавленную стоимость (см.рис.1). [7. 42]
Р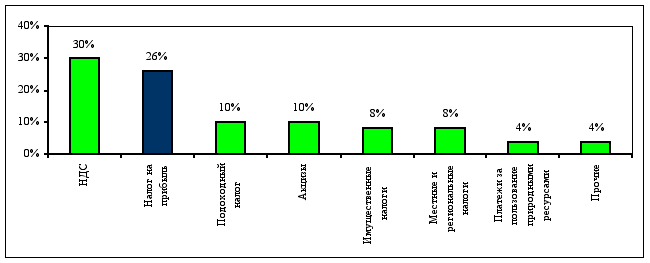
ис.
1. Распределение
между налогами
по соответствующей
доле доходов
бюджета РФ в
1996 году.
До введения с действие части второй Налогового Кодекса Российской Федерации налог регламентируется Законом РФ "О налоге на прибыль предприятий и организаций" от 1 января 1992 г. Налог является прямым, его сумма зависит от конечного финансового результата предприятия-налогоплательщика. А плательщики — все предприятия и организации, в том числе и бюджетные, являющиеся юридическими лицами по законодательству РФ, включая предприятия с иностранными инвестициями, международные объединения и организации, осуществляющие предпринимательскую деятельность, филиалы и другие аналогичные подразделения, имеющие отдельный баланс и расчетный счет, иностранные фирмы, осуществляющие предпринимательскую деятельность на территории России.
С 1994 г. плательщиками налога на прибыль стали коммерческие банки и иные кредитные учреждения, на деятельность которых два предыдущих года распространялся Закон РФ "О налоге на доходы банков".
Объектом обложения является валовая прибыль, уменьшенная (или увеличенная) в соответствии с положениями Закона "О налоге на прибыль предприятий и организаций". Валовая прибыль представляет собой сумму прибыли (убытка) от реализации продукции (работ, услуг), основных фондов, иного имущества предприятия и доходов от внереализационных операций, уменьшенных на сумму расходов по этим операциям. Прибыль от реализации продукции (работ, услуг) определяется как разница между выручкой без налога на добавленную стоимость и акцизов и затратами на производство и реализацию, включаемыми в себестоимость продукции. Перечень затрат, включаемых в себестоимость, установлен Положением о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли3.
В себестоимость продукции (работ, услуг) включаются:
• затраты, непосредственно связанные с производством продукции (работ, услуг), обусловленные технологией производства;
• затраты, связанные с использованием природного сырья, земель, древесины, воды и т. д.;
• затраты на подготовку и освоение производства;
• затраты некапитального характера, связанные с совершенствованием технологии и организации производства, с улучшением качества продукции;
• затраты на проведение опытно-экспериментальных работ, изобретательскую и рационализаторскую работу;
• затраты по обслуживанию производственного процесса.
Сюда входят расходы по обеспечению производства сырьем, материалами, топливом, энергией, инструментами и пр., по поддержанию в рабочем состоянии основных производственных фондов — технический осмотр, ремонт, по обеспечению выполнения санитарно-гигиенических требований, нормальных условий труда и техники безопасности;
• текущие затраты, связанные с эксплуатацией фондов природоохранного назначения: очистных сооружений, фильтров, золоуловителей, расходы по очистке сточных вод, хранению и уничтожению экологически опасных отходов, другие виды текущих природоохранных затрат. Особо надо сказать о платежах за выбросы или сбросы загрязняющих веществ в природную среду. За предельно допустимые выбросы платежи осуществляются за счет себестоимости продукции, а за их превышение — за счет прибыли, остающейся после уплаты налогов;
• затраты, связанные с управлением производством. Сюда относится содержание аппарата управления, включая материально-техническое и транспортное обслуживание его деятельности, а также содержание и обслуживание технических средств управления; вычислительных центров, узлов связи, средств сигнализации и т. д., расходы на командировки, оплата информационных, консультационных и аудиторских услуг, услуг сторонних организаций по управлению производством, если штатным расписанием не предусмотрены какие-либо функциональные службы, представительские расходы. В состав себестоимости из числа расходов на управление нельзя включать затраты, связанные с ревизией финансово-хозяйственной и коммерческой деятельности предприятия, проводимой по инициативе одного из участников или собственников этого предприятия. Не включаются также затраты по созданию и совершенствованию систем и средств управления, это ложится на собственную прибыль;
• затраты, связанные с подготовкой и переподготовкой кадров;
• затраты по транспортировке работников к месту работы и обратно в направлениях, где отсутствует транспорт общего пользования;
• выплаты, предусмотренные законодательством о труде;
• отчисления на государственное социальное страхование, пенсионное обеспечение, в государственный фонд занятости, в фонд обязательного медицинского страхования, в специальные отраслевые и межотраслевые внебюджетные фонды;
• платежи по кредитам банков в пределах ставки, установленной законодательством. Платежи по кредитам сверх этих ставок относятся на финансовые результаты;
• оплата услуг кредитных учреждений по выдаче сотрудникам заработной платы, осуществлению торгово-комиссионных (факторинговых) операций;
• затраты, связанные со сбытом продукции: упаковка, хранение, погрузка, транспортировка, реклама в пределах установленных норм, участие в выставках, ярмарках и т. д.;
• затраты на воспроизводство основных производственных фондов, включаемые в себестоимость продукции в форме амортизационных отчислений на полное восстановление;
• износ по нематериальным активам;
• налоги, сборы, платежи и другие обязательные отчисления, производимые в соответствии с установленным законодательством порядком.
Помимо некоторых видов затрат, отмеченных выше, не подлежат включению в себестоимость продукции (работ, услуг) расходы, не связанные непосредственно с производством продукции. Это работы по благоустройству территории, оказанию помощи сельскому хозяйству, строительству, оборудованию и содержанию культурно-бытовых объектов, оказанию помощи или участию в деятельности других предприятий и организаций. [6.112]
За пять лет ставка налога на прибыль предприятий и организаций несколько раз претерпевала изменения. Первоначально при принятии соответствующего Закона она была установлена в размере 32%, а для посреднической деятельности — 45%. Так она функционировала в 1992—1993 гг. Напомню, что кредитные учреждения платили вместо налога на прибыль налог на доходы банков. В 1994 г. и ставки, и механизм взимания налога на прибыль подверглись переменам. Налог на доходы банков был отменен и кредитные учреждения стали вносить в бюджет налог на прибыль. Этот налог как бы раздвоился и стал состоять из двух частей: федеральной и региональной. Было установлено, что 13% прибыли любого предприятия независимо от формы собственности и подчиненности поступает в федеральный бюджет. Региональные власти могут установить налог еще в пределах 25%. Если они не примут решения, то налог на прибыль в региональные и местные бюджеты взимается по ставке 22%. Таким образом для предприятия данный налог повысился с 32% в 1993 г. до 35—38% в 1994 г. В следующем году произошли новые уточнения. Теперь законодательные органы субъектов Федерации могут устанавливать ставку налога на прибыль не выше 22%. Практически повсеместно в Российской Федерации общая ставка налога составляет в настоящее время 35% (13+22). Более высокие ставки применяются к банкам, биржам, брокерским конторам и прибыли от посреднической деятельности. Для них ставка регионального налога может быть установлена до 30%, а общая ставка —до 43%. Часть вторая Налогового Кодекса РФ предусматривает ставку налога на прибыль в размере 30%:
«Налоговая ставка устанавливается, если иное не предусмотрено другими частями настоящей статьи, в размере 30 процентов, в том числе ставка налога на прибыль (доход), зачисляемого в федеральный бюджет составляет 11 процентов, а в бюджеты субъектов Российской Федерации - не свыше 19 процентов.
По доходам иностранных организаций:
от источников в Российской Федерации, если такие доходы не связаны с деятельностью в Российской Федерации через постоянное представительство, к которым применяется часть первая настоящей статьи, кроме доходов от фрахта, налоговая ставка устанавливается в размере 20 процентов. Положения настоящей части не распространяются на доходы в виде процентов или дивидендов (статья 60 настоящего Кодекса), подлежащие налогообложению в порядке, предусмотренном главой 31 настоящего Кодекса;
от использования, содержания или сдачи в аренду (фрахта) судов, самолетов или других транспортных средств или контейнеров (включая трейлеры и вспомогательное оборудование, необходимое для транспортировки) в связи с осуществлением международных перевозок, налоговая ставка устанавливается в размере 15 процентов.»4
Отдельные виды прибыли, получаемой юридическими лицами, облагаются особо. Так, прибыль от дивидендов, полученных по акциям, облигациям и иным ценным бумагам, выпущенным в Российской Федерации, облагается по ставке 15%. Этот размер ставки применяется к прибыли от долевого участия в других предприятиях, созданных на территории Российской Федерации.
Доходы от игорного бизнеса, включая игровые автоматы, облагаются по ставке 90%, прибыль видео салонов — 70%.
Закон "О налоге на прибыль предприятий и организаций" предусматривает большое количество налоговых льгот. Это подвергается нападкам, частично справедливым, со стороны авторов проекта Налогового Кодекса РФ. Мы рассмотрим здесь только льготы, установленные федеральным законодательством. Но представительные органы субъектов Федерации могут вводить свои налоговые льготы в части, поступающей в их бюджеты. Льготы не могут предоставляться отдельным конкретным налогоплательщикам. Их можно применить только к категориям предприятий исходя из приоритетов экономического и социального развития регионов. В этом отношении российское законодательство переняло, хотя и не сразу, американский опыт.
Итак, пока в соответствии с требованиями части второй Налогового Кодекса льготы не отменены, облагаемая прибыль уменьшается на суммы:
• направленные на финансирование капитальных вложений производственного назначения в отраслях материального производства и в жилищное строительство во всех отраслях;
• в размере 30% от капитальных вложений на природоохранные мероприятия;
• затрат предприятий на содержание находящихся на их балансе учреждений здравоохранения, народного образования, культуры и спорта, детских дошкольных учреждений, детских лагерей отдыха, домов престарелых и инвалидов, жилищного фонда, а также затрат при долевом участии в содержании данных объектов.
Следует иметь в виду, что затраты принимаются — не полностью по фактическим расходам, а в соответствии с нормативами, утвержденными местными органами государственной власти:
• взносов на благотворительные цели в пределах 5% облагаемой налогом прибыли;
• направленные государственными предприятиями на погашение государственного целевого кредита.
Кроме этого, льготируется основная деятельность государственных предприятий связи и образовательных учреждений.
Ставка налога на прибыль уменьшается в два раза, если на предприятии инвалиды и пенсионеры составляют не менее 70% среднесписочной численности.
Для предприятий, находящихся в собственности общественных организаций и объединений, творческих союзов, благотворительных фондов, налогооблагаемая прибыль снижается на сумму, направленную на осуществление их уставной деятельности. Эта льгота не относится к политическим партиям и движениям, профессиональным союзам.
С 1996 г. освобождается от налога прибыль средств массовой информаций за исключением прибыли, полученной от публикации рекламы и эротической продукции.
Если предприятие по данным годового бухгалтерского отчета получило убыток, то освобождается от уплаты налога часть прибыли, направленная на его покрытие в течение последующих пяти лет при условии полного использования на эти цели средств резервного фонда.
Но при этом не учитываются убытки, возникшие в результате сокрытия или занижения прибыли, а также убытки, полученные до 1 января 1996 г. в результате превышения фактических расходов на оплату труда по сравнению с их нормируемой величиной, убытки, полученные от превышения норм и нормативов, установленных законодательством РФ по учету затрат, включаемых в себестоимость продукции (работ, услуг), учитываемых при расчете налогооблагаемой прибыли.
С 1997 г. предоставлена налоговая льгота товариществам — собственникам жилья, жилищно-строительным кооперативам по уменьшению налогооблагаемой прибыли на суммы, направленные на обслуживание и ремонт жилья и нежилых помещений, инженерное оборудование жилых домов.
Значительные льготы по налогу на прибыль предоставляются малому бизнесу. При введении в действие Закона "О налоге на прибыль предприятий и организаций" было предусмотрено, что помимо общих льгот в первые два года после регистрации не уплачивают налог малые предприятия по производству и переработке сельскохозяйственной продукции, производству товаров народного потребления, строительные, ремонтно-строительные и по производству строительных материалов при условии, если выручка от указанных видов деятельности превышает 70% общей суммы выручки от реализации продукции (работ, услуг).
С 1994 г. малые предприятия освобождены от обязанности вносить авансовые платежи. Они рассчитываются с бюджетом по фактическим квартальным результатам, что в условиях инфляции является заметной налоговой льготой. [7. 68]
1.5. Налог на имущество
1.5.1. Общая характеристика налога на имущество предприятий
Налог на имущество предприятий является региональным налогом. Это значит, что сумма платежей по налогу зачисляется равными долями в республиканский бюджет республики в составе РФ, краевой, областной бюджеты края, области, областной бюджет автономной области, окружной бюджет автономного округа, в районный бюджет района или городской бюджет города по месту нахождения предприятия.
Особенностью всех региональных налогов и налога на имущество в частности, является то, что общие принципы его исчисления и порядка перечисления по принадлежности устанавливаются на федеральном уровне, а конкретные ставки налога и состав предоставляемых по налогу льгот, определяются законодательством региона.
Вообще же, налогообложение имущества, в том числе недвижимого, общепринято в развитых странах. Поимущественный налог был известен с древнейших времен, когда-то рассматривался как самый справедливый из возможных налогов. Во все времена делалась попытка облагать имущество налогом в соответствии с его стоимостью. В России налог на имущество предприятий в его современном виде – это прямой налог, который берется от имущественного состояния юридического лица.
При введении поимущественного налога на территории Российской Федерации преследовались цели: создать у предприятий заинтересованность в реализации излишнего, неиспользуемого имущества; стимулировать эффективное использование имущества, находящегося на балансе предприятия. Таким образом, для финансов этот налог выполняет стимулирующую и контрольную функцию, а при пополнении бюджетов федерации и местных бюджетов – фискальную функцию. [15. 57]
Попытка ввести такие платежи предпринималась и ранее в нашей стране, так, например, в конце 1970-х гг. была введена плата за основные производственные фонды и нормируемые оборотные средства. Но она в корне отличалась от налога на имущество объектом налогообложения и размером ставки, и, что самое главное, источником платежа. Поэтому налог на имущество предприятий следует считать новым явлением во взаимоотношениях предприятий с государством. Новизна этого платежа в бюджет заключается не только в том, что он носит налоговый характер. При исчислении данного налога в состав налогооблагаемой стоимости имущества попадают принципиально новые стоимостные элементы, присущие рыночным условиям хозяйствования. К таким элементам относится рыночная стоимость основных фондов, нематериальных активов; применение механизма ускоренной амортизации и использование индексации в переоценке основных средств с учетом инфляционных процессов; залог имущества и другие формы его движения, обусловленные конъюнктурными колебаниями и поиском путем стабилизации финансового состояния.
По данным на 1 января 1995 г. налог на имущество предприятий не играл заметной роли в формировании доходов в бюджет. Являясь основной формой российского имущественного налогообложения, налог на имущество предприятий составил в 1994 г. в общей сумме поступлений государственных налогов и других обязательных платежей 3,6%, что на 1,15% было больше, чем в 1993 г. В 1997 г. фактические платежи по этому налогу по расчетам ГНС РФ были ниже запланированных примерно на 1,8%. Данные табл. 1 характеризуют динамику поступлений налога на имущество юридических лиц в разрезе федерального и регионального бюджетов.[21. 69]
Таблица 1
Место налога на имущество в системе доходных источников
бюджета РФ
(трлн. руб.)
|
Доходы бюджета |
1994 г. |
1995 г. |
1996 г. |
1997 г. |
|
1. Всего поступлений, |
134,26 |
163,2 |
376,4 |
435,6 |
|
из них: |
||||
|
в федеральный бюджет |
47,31 |
68,7 |
146,8 |
194,8 |
|
2. Налог на имущество, всего |
4,83 |
5,01 |
9,43 |
10,4 |
|
в том числе: |
||||
|
в федеральный бюджет |
2,41 |
2,5 |
2,71 |
5,2 |
|
в бюджеты субъектов |
2,42 |
2,51 |
2,72 |
5,2 |
|
3. Удельный вес налога в доходах бюджета, % |
3,6 |
3,07 |
2,5 |
2,4 |
Налог на имущество юридических лиц занимает в настоящее время центральное место в системе имущественного налогообложения России. Однако в доходных источниках бюджета он не играет существенной роли. Его удельный вес в общей сумме имущественных налогов в 1994 г. составил 99,1%, в 1995 г. – 99,01%, в 1996 г. – 99,6%. Темпы поступлений налога в бюджет за период с 1994 по 1997 г. не были стабильными, напротив, доля поступлений налога на имущество в общей сумме доходов бюджета снизилась на 1,2%.
Такое снижение связано в первую очередь с неотработанностью методических положений по переоценке основных фондов. Балансовая стоимость некоторых основных средств, числящихся на балансе предприятий и организаций, принимаемая к расчету налогооблагаемой базы по налогу на имущество, на несколько порядков ниже рыночной стоимости. Стоимость же прочих основных средств и другого имущества была безгранично завышена. Однако рост цен в большей степени сказывался на приросте общей суммы доходов бюджета, ибо эти доходы складываются из налогов с прибыли и выручки. Поэтому доходы бюджета росли опережающими темпами по сравнению с ростом поступлений в бюджет налога на имущество.
Оценка реальной стоимости основных фондов предприятий стала наиболее сложной для налогообложения имущества в период становления в России рыночных отношений проблемой. В постановлении Правительства РФ от 7 декабря 1996 года N 1442 «О переоценке основных фондов в 1997 году» предусматривалось, что переоценке подлежат основные фонды как находящиеся в собственности организаций, так и состоящие в их хозяйственном ведении, оперативном управлении и долгосрочной аренде с правом выкупа. Перечислялись и виды имущества, подлежащие переоценке, - здания, сооружения, машины, оборудование, транспортные средства и пр. Указывалось также, что балансовая стоимость основных фондов при их переоценке должна быть приведена в соответствие с рыночными ценами. Последнее положение было принципиально новым: в прошлом цены формировались по методу, который не имел никакого отношения к рыночному ценообразованию. Таким образом, с вступлением в силу этого постановления, стало возможным надеяться на более упорядоченные потоки налоговых отчислений с имущества в бюджеты различных уровней. [13. 99-102]
1.5.2. Плательщики и ставки налога
Плательщиками налога на имущество являются:
предприятия, учреждения (включая банки и другие кредитные организации) и организации, в том числе с иностранными инвестициями, считающиеся юридическими лицами по законодательству РФ;
филиалы и другие аналогичные подразделения указанных предприятий, учреждений и организаций, имеющие отдельный баланс и расчетный (текущий) счет;
компании, фирмы, любые другие организации (включая полные товарищества), образованные в соответствии с законодательством иностранных государств, международные организации и объединения, а также их обособленные подразделения, имеющие имущество на территории Российской Федерации, континентальном шельфе Российской Федерации и в исключительной экономической зоне Российской Федерации.5
Не является плательщиком налога на имущество Центральный банк РФ и его учреждения.
Структурные подразделения, являющиеся плательщиками налога на имущество (то есть, имеющие отдельный баланс и расчетный (текущий) счет), представляют налоговые отчеты и уплачивают налог на имущество по месту своего нахождения. При этом на учете в налоговом органе по месту нахождения филиала должно стоять юридическое лицо, его создавшее, на которое налоговым законодательством возложена обязанность уплачивать налоги.
Сумма налога зачисляется в соответствующие бюджеты по месту нахождения этих филиалов или приравненных к ним подразделений. При этом головная организация отражает в своем балансе стоимость имущества, выделенного на отдельный баланс структурного подразделения, на счете 79 «Внутрихозяйственные расчеты».
Предельный размер ставки налога на имущество предприятия не может превышать 2 процентов от налогооблагаемой базы. Конкретные ставки налога на имущество предприятий, определяемые в зависимости от видов их деятельности, устанавливаются законодательными (представительными) органами субъектов РФ.
При отсутствии решений законодательных (представительных) органов субъектов РФ об установлении конкретных ставок налога на имущество предприятий применяется максимальная ставка налога. Устанавливать ставку налога для отдельных предприятий не разрешается. [20. 146]
1.5.3. Объект налогообложения
В разделе II инструкции ГНС № 33 определен объект налогообложения, им являются основные средства (в том числе арендованные и арендуемые, если они находятся на балансе предприятия), нематериальные активы, запасы и затраты, находящиеся на балансе плательщика. Основные средства, нематериальные активы, малоценные и быстроизнашивающиеся предметы для целей налогообложения учитываются по остаточной стоимости.
Для определения налогооблагаемой базы по предприятиям, применяющим План счетов бухгалтерского учета финансово-хозяйственной деятельности предприятий, утвержденной приказом Минфина СССР от 1 ноября 1991 г. № 56 (ред. от 17 февраля 1997 г.), принимаются отражаемые в активе баланса остатки по следующим счетам бухгалтерского учета:
01 «Основные средства» и 03 «Долгосрочно арендуемые основные средства» (за минусом суммы износа, учитываемого на счете 02 «Износ основных средств»). На счете 03 могут учитываться как арендуемые так и арендованные основные средства (до окончания срока действия ранее заключенных договоров). Кроме того, на счете 03 теперь учитываются и предметы проката, ранее учитываемые на счете 41;
04 «Нематериальные активы» (за минусом суммы износа, учитываемого на счете 05 «Амортизация нематериальных активов»);
10 «Материалы»;
11 «Животные на выращивании и откорме»;
12 «Малоценные и быстроизнашивающиеся предметы» (за минусом суммы износа, учитываемого на счете 13 «Износ малоценных и быстроизнашивающихся предметов»);
15 «Заготовление и приобретение материалов»;
16 «Отклонение в стоимости материалов»;
20 «Основное производство»5;
21 «Полуфабрикаты собственного производства»;
23 «Вспомогательные производства»;
29 «Обслуживающие производства и хозяйства»;
30 «Некапитальные работы»;
31 «Расходы будущих периодов»;
36 «Выполненные этапы по незавершенным работам»5;
40 «Готовая продукция»;
41 «Товары» (покупная цена). Предприятия розничной торговли и общественного питания (и при аукционной продаже товаров) стоимость товаров, поступивших от поставщиков, учитывают в расчетах налогооблагаемой базы без налога на добавленную стоимость;
44 «Издержки обращения»;
45 «Товары отгруженные».
В соответствии с п. 2 Инструкции ГНС РФ № 33 стоимость имущества, являющегося объектом налогообложения и объединенного предприятиями в целях осуществления совместной деятельности без образования юридического лица, для целей налогообложения принимается в расчет участниками договоров о совместной деятельности, внесшими это имущество, независимо от счетов бухгалтерского учета, на которых оно учитывается, а созданного (приобретенного) в результате этой деятельности – участниками договоров о совместной деятельности в соответствии с установленной долей собственности по договору.
Таким образом, организация-участник совместной деятельности должна включить в налогооблагаемую базу стоимость имущества, внесенного ею в качестве вклада в совместную деятельность (несмотря на то, что это имущество учитывается на ее балансе на счете 06 «Долгосрочные финансовые вложения» или на счете 58 «Краткосрочные финансовые вложения», которые не указаны в перечне счетов, на которых учитывается налогооблагаемое имущество). При этом такое имущество должно учитываться по его фактической балансовой стоимости (то есть стоимости, по которой оно было оценено участниками согласно условиям договора и отражено на счетах 06 или 58).
Часто возникают вопросы также и по поводу налогообложения арендованного имущества. Согласно п. 4 Инструкции ГНС РФ № 33 сальдо по счету 01 «Основные средства» подлежит включению в налогооблагаемую базу при расчете налога на имущество. Таким образом, если по условиям договора арендованное имущество числится на балансе у арендатора на счете 01 (в соответствии с п. 8 Указаний об отражении в бухгалтерском учете операций по договору лизинга, утвержденных приказом Минфина РФ от 17 февраля 1997 г. № 15), то данные основные средства облагаются налогом на имущество. Если же арендованное имущество учитывается на забалансовом счете 001 «Арендованные основные средства» то в налогооблагаемую базу при расчете данного налога оно не включается (в этом случае имущество будет облагаться налогом у арендодателя).
В налогооблагаемой базе учитываются также запасы и затраты, отраженные по статье «Прочие материальные ценности и затраты» раздела II актива баланса.
Необходимо, чтобы расчеты налога и среднегодовой стоимости имущества за отчетный период представлялись предприятиями в налоговые органы по месту нахождения вместе с бухгалтерским отчетом в сроки, установленные для представления квартальной и годовой отчетности, и составлялись по утвержденным формам согласно приложениям 3 и 4 Инструкции ГНС РФ № 33 (см. прил. 3, 4).
При этом предприятие, осуществляющее ведение бухгалтерского учета ценностей и операций, связанных с осуществлением совместной деятельности, должно сообщать участникам договора о совместной деятельности сведения о стоимости имущества, созданного (приобретенного) ими в результате деятельности и являющегося объектом налогообложения, до срока, установленного для предоставления вышеуказанных расчетов.
Уплата налога на имущество предприятий производится плательщиками по квартальным расчетам в пятидневный срок со дня, установленного для представления бухгалтерского отчета за квартал, а по годовым расчетам – в десятидневный срок со дня, установленного для предоставления годового бухгалтерского отчета.
Сумма платежей по налогу на имущество предприятий зачисляется равными долями в республиканский бюджет республики в составе РФ, краевой, областной бюджеты края, области, областной бюджет автономной области, окружной бюджет автономного округа, районный бюджет района или городской бюджет города по месту нахождения предприятия.6
Излишне внесенные суммы налога засчитываются в счет очередных платежей или должны возвращаться предприятию-плательщику в десятидневный срок со дня получения налоговым органом его письменного заявления.
Обычно зачет налоговые органы делают своевременно, а от возврата, как правило, ищут способы уклониться. Один из таких способов – зачет излишне уплаченных сумм в счет задолженности или очередных платежей по другим налогам. Это следует иметь в виду при планировании денежных потоков предприятия.
Общий же порядок исчисления налогооблагаемой базы и порядок уплаты налога на имущество юридических лиц можно представить в виде схемы:
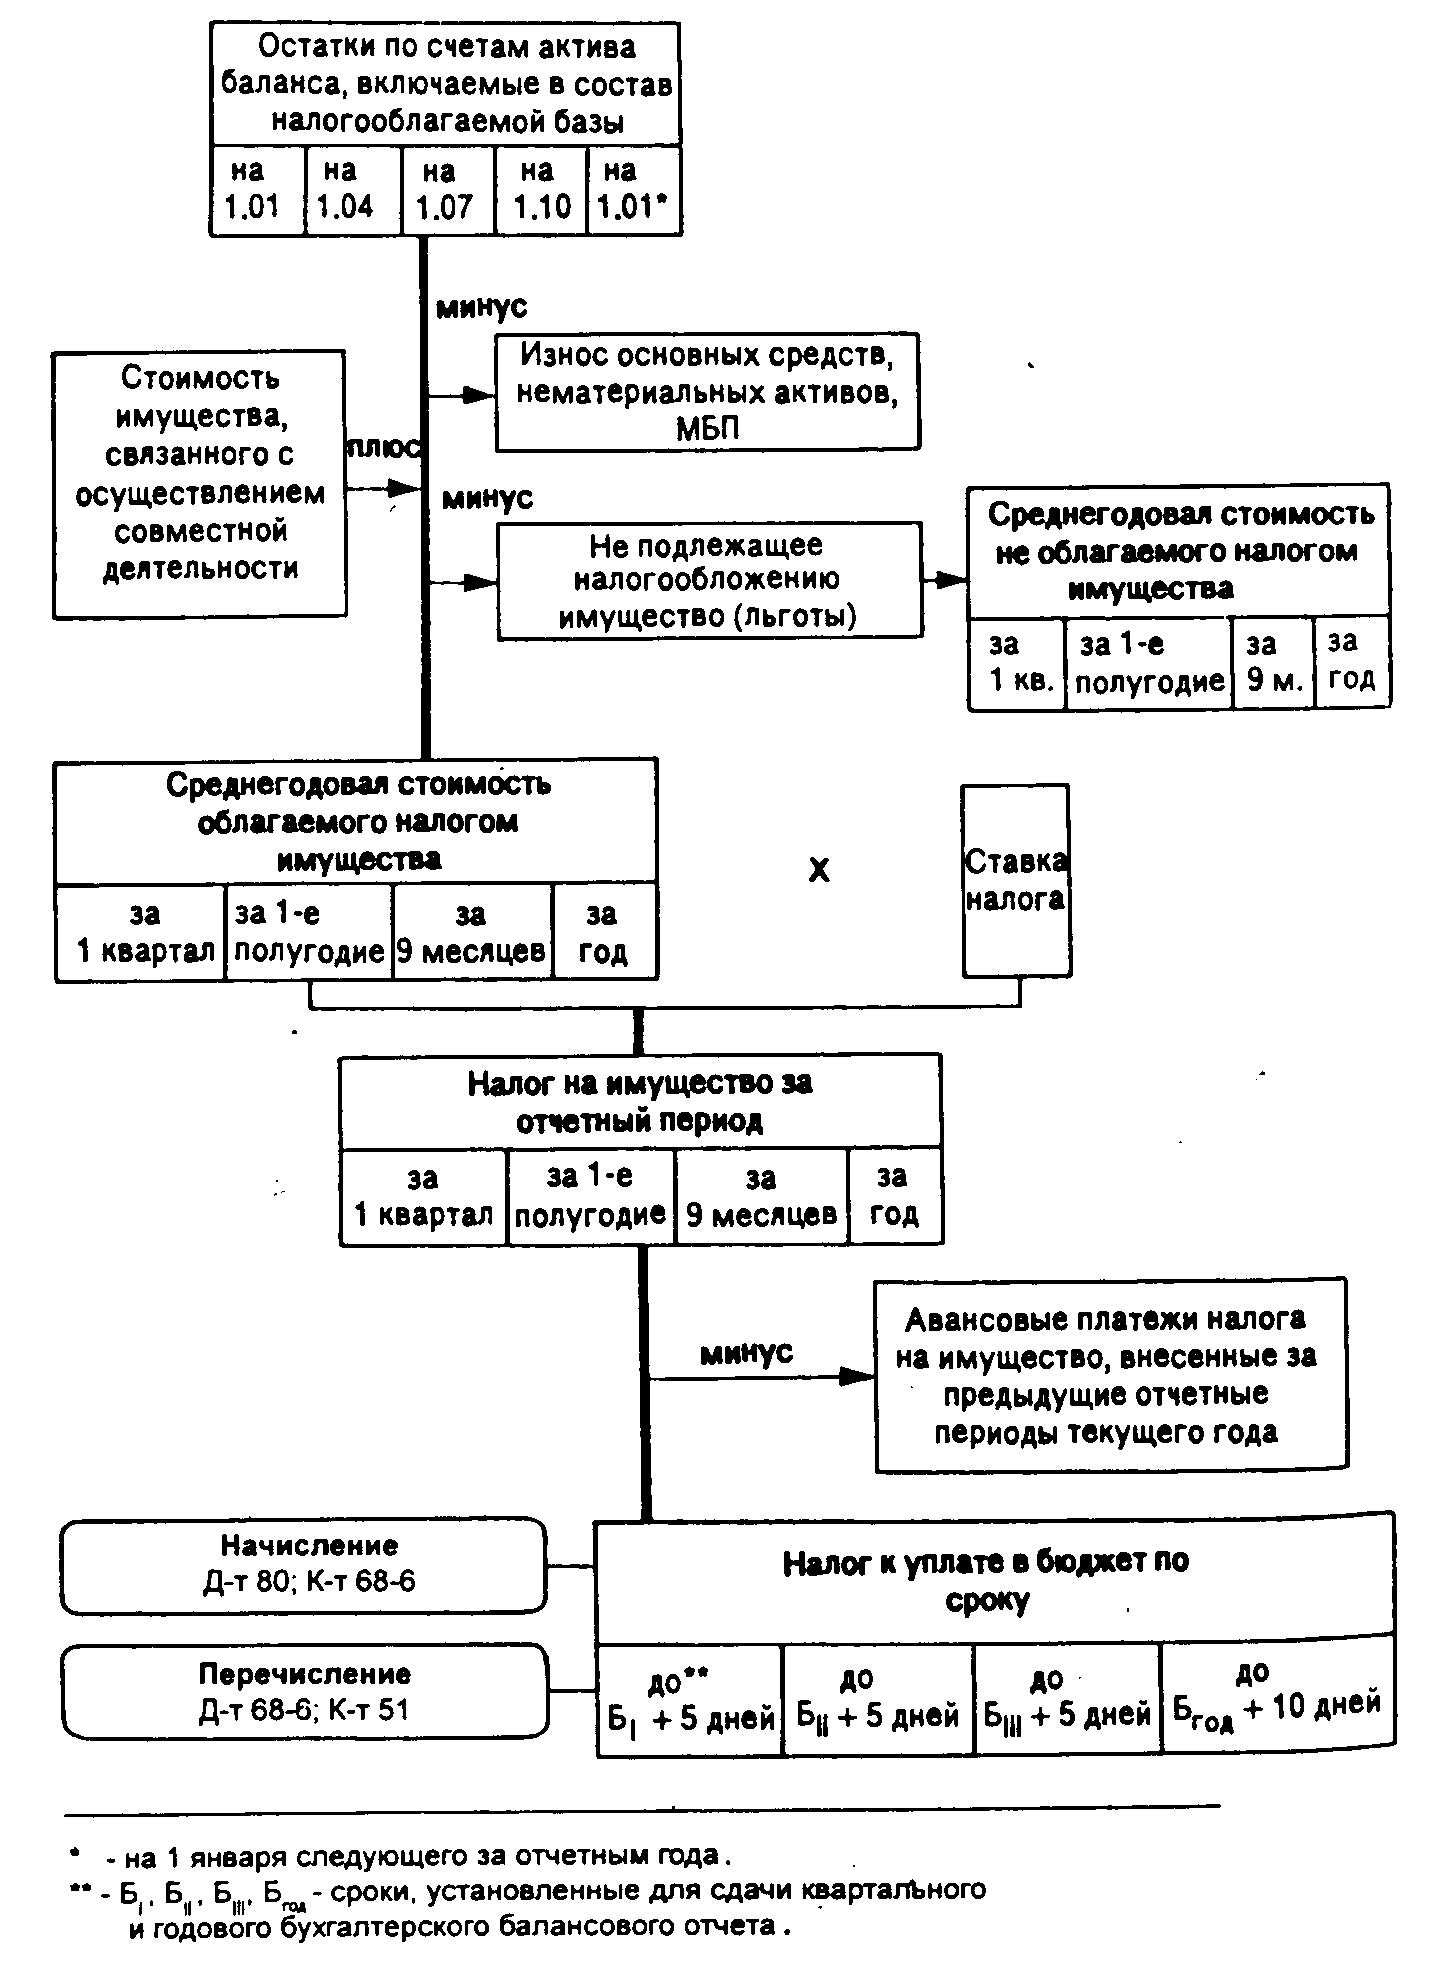
Рис. 2. Исчисление налогооблагаемой базы и порядок уплаты налога на имущество юридических лиц
1.5.4. Изменения по налогу на имущество, предлагаемые проектом налогового кодекса
Изменения, которые предложены внести в порядок исчисления и уплаты налога на имущество, нельзя назвать коренными, однако, по ряду позиций они являются весьма существенными.
Во-первых, предельная ставка налога повышена до 2,5 процентов. Вряд ли законодательные органы субъектов РФ, применившие ранее предельную ставку (2%) удержатся от соблазна поднять ее уровень.
Во-вторых, существенно изменена налогооблагаемая база. В соответствии с проектом Налогового кодекса предполагается включение в базу только амортизируемого имущества. Здесь следует оговориться, что Налоговый кодекс призван несколько изменить общее представление об амортизируемом имуществе. В его состав будут входить:
основные средства;
нематериальные объекты;
малоценные и быстроизнашивающиеся предметы;
капитализируемые затраты (затраты на ремонт, техническое обслуживание и модернизацию основных средств; затраты на освоение природных ресурсов; затраты на научные исследования и опытно-конструкторские разработки).
Таким образом, для правильного определения налогооблагаемой базы руководителям предприятий придется ждать очередной инструкции Госналогслужбы РФ и, по всей вероятности, вносить существенные изменения в налоговый учет.
В-третьих, предлагается изменить и порядок исчисления налога. Среднегодовая стоимость имущества, подлежащего налогообложению, определяется как одна тринадцатая суммы, полученной при сложении стоимостей такого имущества на первое число каждого месяца отчетного года и первое число следующего за ним года. Если продолжительность налогового периода составляет более одного года, усредненная по этому налоговому периоду стоимость такого имущества принимается равной средней стоимости