Налогообложение предприятия
Цель эксперимента – стабилизация поступлений в местные бюджеты при снижении налогообложения активной части основных фондов.
Концепция налога базируется на следующих принципах:
простота и прозрачность системы налогообложения недвижимости. База налога определяется, исходя из оценки рыночной стоимости объекта недвижимости.
объектом налогообложения является земля, стоящие на ней здания и сооружения, а также другие объекты недвижимости. Хотя земля в большинстве случаев не является предметом продажи, в стоимости любого объекта недвижимости есть вклад земельной составляющей. Налог определяется в зависимости от стоимости земли и зданий;
справедливость распределения налогового бремени. Различие между физическими и юридическими лицами в части промышленного и иного коммерческого использования недвижимости снимается. Ставка нового налога – единая для всех видов недвижимости. Но доля оцененной рыночной стоимости, которая подлежит налогообложению, варьируется в зависимости от типа недвижимости. Для коммерческой недвижимости эта доля составляет 70-100% рыночной стоимости, для промышленной недвижимости – 50-70%, для объектов социально-культурного назначения – 10-30%, для жилья – 2,5-10%;
налоговое бремя в части жилья повышается незначительно. Налог на основное жилье в собственности граждан не превысит платы за найм аналогичных квартир;
разумная и понятная система налоговых льгот и стимулов, построенная на основе анализа изменения налогового бремени при переходе к новому налогу.
Разработчики законопроекта видят в предлагаемом налоге следующие преимущества:
создание более устойчивого и надежного источника доходов местной администрации для финансирования инфраструктуры;
освобождение активной части основных фондов (в первую очередь, машин и оборудования) от налогообложения стимулирует в первую очередь инвестирование модернизации производства;
постепенный перенос налогового бремени на физических лиц;
стимулирование экономического развития путем снижения налогового бремени на предпринимателей;
стимулирование эффективного использования ресурсов, в первую очередь, городских земель;
повышение уровня собираемости налогов, поскольку налогооблагаемая недвижимость носит материальный и очевидный характер;
Основными параметрами, составляющими налог на недвижимость, заменяющего налог на имущество предприятий, плату за землю и налог на имущество физических лиц, определялись исходя из того, что доходы от нового налога не должны быть меньше, чем платежи от трех налогов по старой системе, поскольку это – необходимое условие реализации эксперимента в городах (со стороны местных бюджетов).
Важной функцией нового налога является выравнивание налогового бремени предприятий и физических лиц.
Решение о ставке, базе, льготах по налогу на недвижимость производится на основе расчетов. Анализ бюджетов городов Твери и Новгорода показал, что в составе имущественных и земельных платежей основная часть поступлений приходится на налог на имущество предприятий. При переходе от налога на имущество предприятий к налогу на недвижимость достаточно большая часть базы налога на имущество выходит из-под налогообложения (машины, оборудование, транспортные средства, запасы, нематериальные активы и прочее имущество, кроме зданий и сооружений). В то же время, балансовая стоимость зданий, сооружений и земли существенно отличается от их рыночной стоимости.
Система налогообложения недвижимости по ее рыночной стоимости сегодня действует во многих странах мира. Она хорошо зарекомендовала себя с точки зрения выполнения фискальной, стимулирующей и социальной функций.
При последовательном проведении концептуальных принципов налогообложения недвижимости эта система может быть успешно внедрена и в Российской Федерации.
По своему содержанию этот новый налог мог бы выполнять все три вышеперечисленные функции.
Фискальная функция. Налог на недвижимость способен обеспечить достаточный и устойчивый уровень поступлений в местные бюджеты, поскольку именно недвижимое имущество является наиболее стабильным объектом налогообложения по сравнению с другими видами активов или доходами. С другой стороны, создаются условия для повышения собираемости налогов, так как недвижимость и значительно труднее скрыть от налогообложения.
Стимулирующая функция. Во-первых, для предприятий обложению новым налогом подвергалось бы только недвижимое имущество, в то время как при существующей системе в базу налога на имущество предприятий включается и стоимость активной части основных фондов, а также товарно-материальные запасы. Это могло бы способствовать инвестициям в техническое перевооружение производства. Во-вторых, оценка недвижимости для налогообложения по ее рыночной стоимости ведет к более высоким налогам за более дорогие здания и землю, что стимулирует их более рациональное применение, заставляя тех собственников, которые используют недвижимость неэффективно, передавать ее в руки тех, кто сможет ее использовать с наибольшей выгодой. В-третьих, узаконенная государством оценка зданий и земли по их реальной стоимости будет способствовать развитию рыночных отношений в сфере недвижимости, и в четвертых - такая оценка способна улучшить планирование городской застройки.
Социальная функция. Взимание большей суммы налога за более ценную и более выгодно расположенную недвижимость распределяет налоговое бремя более справедливым образом, нежели другие виды платежей, не основанные на качестве и площади или использующие неадекватные оценки стоимости. В то же время при существующей системе существенной дифференциации величины налогов в зависимости от размера и качества недвижимости не происходит, так как не учитывается ее рыночная цена.
Итак, пользуясь зарубежным опытом и описанной концепцией нового налога на недвижимость, можно обеспечить новой системе налогообложения целый ряд преимуществ: повышение собираемости налогов, обеспечение устойчивого источника доходов для местных бюджетов, создание стимулов к инвестированию в производство и эффективному использованию ресурсов. К тому же объединение поимущественных налогов в единый налог на недвижимость способствует упрощению их администрирования, а информационное обеспечение рынков недвижимости, обязательное в рамках введения налога на недвижимость, стимулирует приток частных инвестиций.
Заключение
Замена Закона РФ "Об основах налоговой системы в Российской Федерации" Налоговым Кодексом РФ отнюдь не означает коренной ломки системы. Мы не можем отбросить мировой опыт, а российские налоги базируются именно на нем. Адекватность налогов России и налогов других развитых стран создает необходимые предпосылки для интеграции нашей экономики в мировую, для избежания двойного налогообложения при взаимных инвестициях капитала, для создания совместных предприятий и осуществления совместных проектов. Учет специфических особенностей и традиций России совершенно необходим, но он отнюдь не подразумевает особого пути экономического развития страны.
Нужно более четко, чем в настоящее время, определить взаимоотношения государственной налоговой службы и налогоплательщиков, снять с налоговых инспекций не свойственные им функции толкования налоговых законов, которые им приходится вынужденно брать на себя, зато придать им отсутствующие сегодня функции разъяснительной работы с налогоплательщиками, включая консультации по налоговым вопросам, проведение лекционных и семинарских занятий, снабжение специальной литературой. Эта работа, которая пока проводится лишь в инициативном порядке, должна стать неотъемлемой частью государственной налоговой политики.
Налоговый кодекс Российской Федерации в значительной части должен стать законом прямого действия. Это касается прежде всего обеспечения прав и обязанностей участников налоговых отношений, единства и ясности, с точки зрения терминов и понятий, установления процедур и механизмов исполнения налогового обязательства, проведения налоговых проверок, обжалования решений контролирующих органов. Все статьи Налогового Кодекса не должны противоречить друг другу и основному документу - Конституции Российской Федерации. Кроме того, Налоговый кодекс должен быть “очеловечен”, так как в демократическом государстве новые нормативные документы не должны ухудшать положение граждан, в частности налогоплательщиков, в обществе.
В процессе доработки необходимо рассмотреть и решить такие концептуальные вопросы, как :
- каким образом и по каким этапам должны решаться основные задачи реформирования налоговой системы;
- направления и основные формы, этапы развития налогового федерализма, проблемы единства налоговой системы Российской Федерации;
- определение круга проблем, которые должен решать и определять Налоговый кодекс как нормативно-правовой акт, его соотношение с другими законодательными и подзаконными актами в области налогообложения;
- место и значение налогового законодательства и налогового права в общей системе законодательства;
роль Кодекса в формировании и развитии рыночных отношений в стране.
Так же необходимо учесть, что знание управленческим персоналом предприятия налоговой системы страны может стать существенным преимуществом для любой фирмы.
Налог на прибыль является одним из важнейших налогов в налоговой системе Российской Федерации. Его ставка достаточно высока даже после снижения с 35 до 30%, что предполагает крупные суммы выплат. Но не смотря на это, поступления в бюджет от этого налога постоянно снижаются. Одной из причин является кризис российских предприятий, для многих из которых в последнее время нулевая прибыль – уже хороший результат. Другая причина заключается в том, что даже успешно функционирующие фирмы стараются любыми путями занизить свою прибыль в целях снижения сумм выплат в бюджет. И все это притом, что существует большое количество льгот по налогу на прибыль. Как раз вопрос эффективности применения льгот является одним из наиболее спорных.
Сторонники сохранения льгот по налогу на прибыль считают, что они носят не только стимулирующий, но и регулирующий характер. Отмена льгот, по их мнению, лишит предприятия большей части инвестиций и возможности содержания социальной сферы. В свою очередь это не сможет не отразиться на эффективности их деятельности, а значит и на собираемости налогов в целом. В такой ситуации решением проблемы может стать пересмотрение и усовершенствование льгот, а не их полная отмена.
Основным аргументом противников льгот по налогу на прибыль является существенное снижение поступлений в бюджет в связи с их применением. Они считают, что после отмены льгот поступающие суммы налога на прибыль увеличатся примерно вдвое. Но при этом они не учитывают, что и налоговая нагрузка сильно возрастет, причем не только по налогу на прибыль, но и по совокупности всех налогов, так доля налога на прибыль велика и составляет около 32%. И, так как коренная причина неплатежей в бюджет состоит в отсутствии источников средств на предприятии, устранение льгот по налогу на прибыль собираемости налогов не увеличит.
Проектом Налогового кодекса предусмотрена замена налога на прибыль налогом на доход предприятий, который будет отличаться порядком исчисления и значительным сокращением льгот. Планируется также снижение налоговой нагрузки на предприятия, но осуществиться ли это на практике можно будет узнать лишь после введения кодекса в действие.
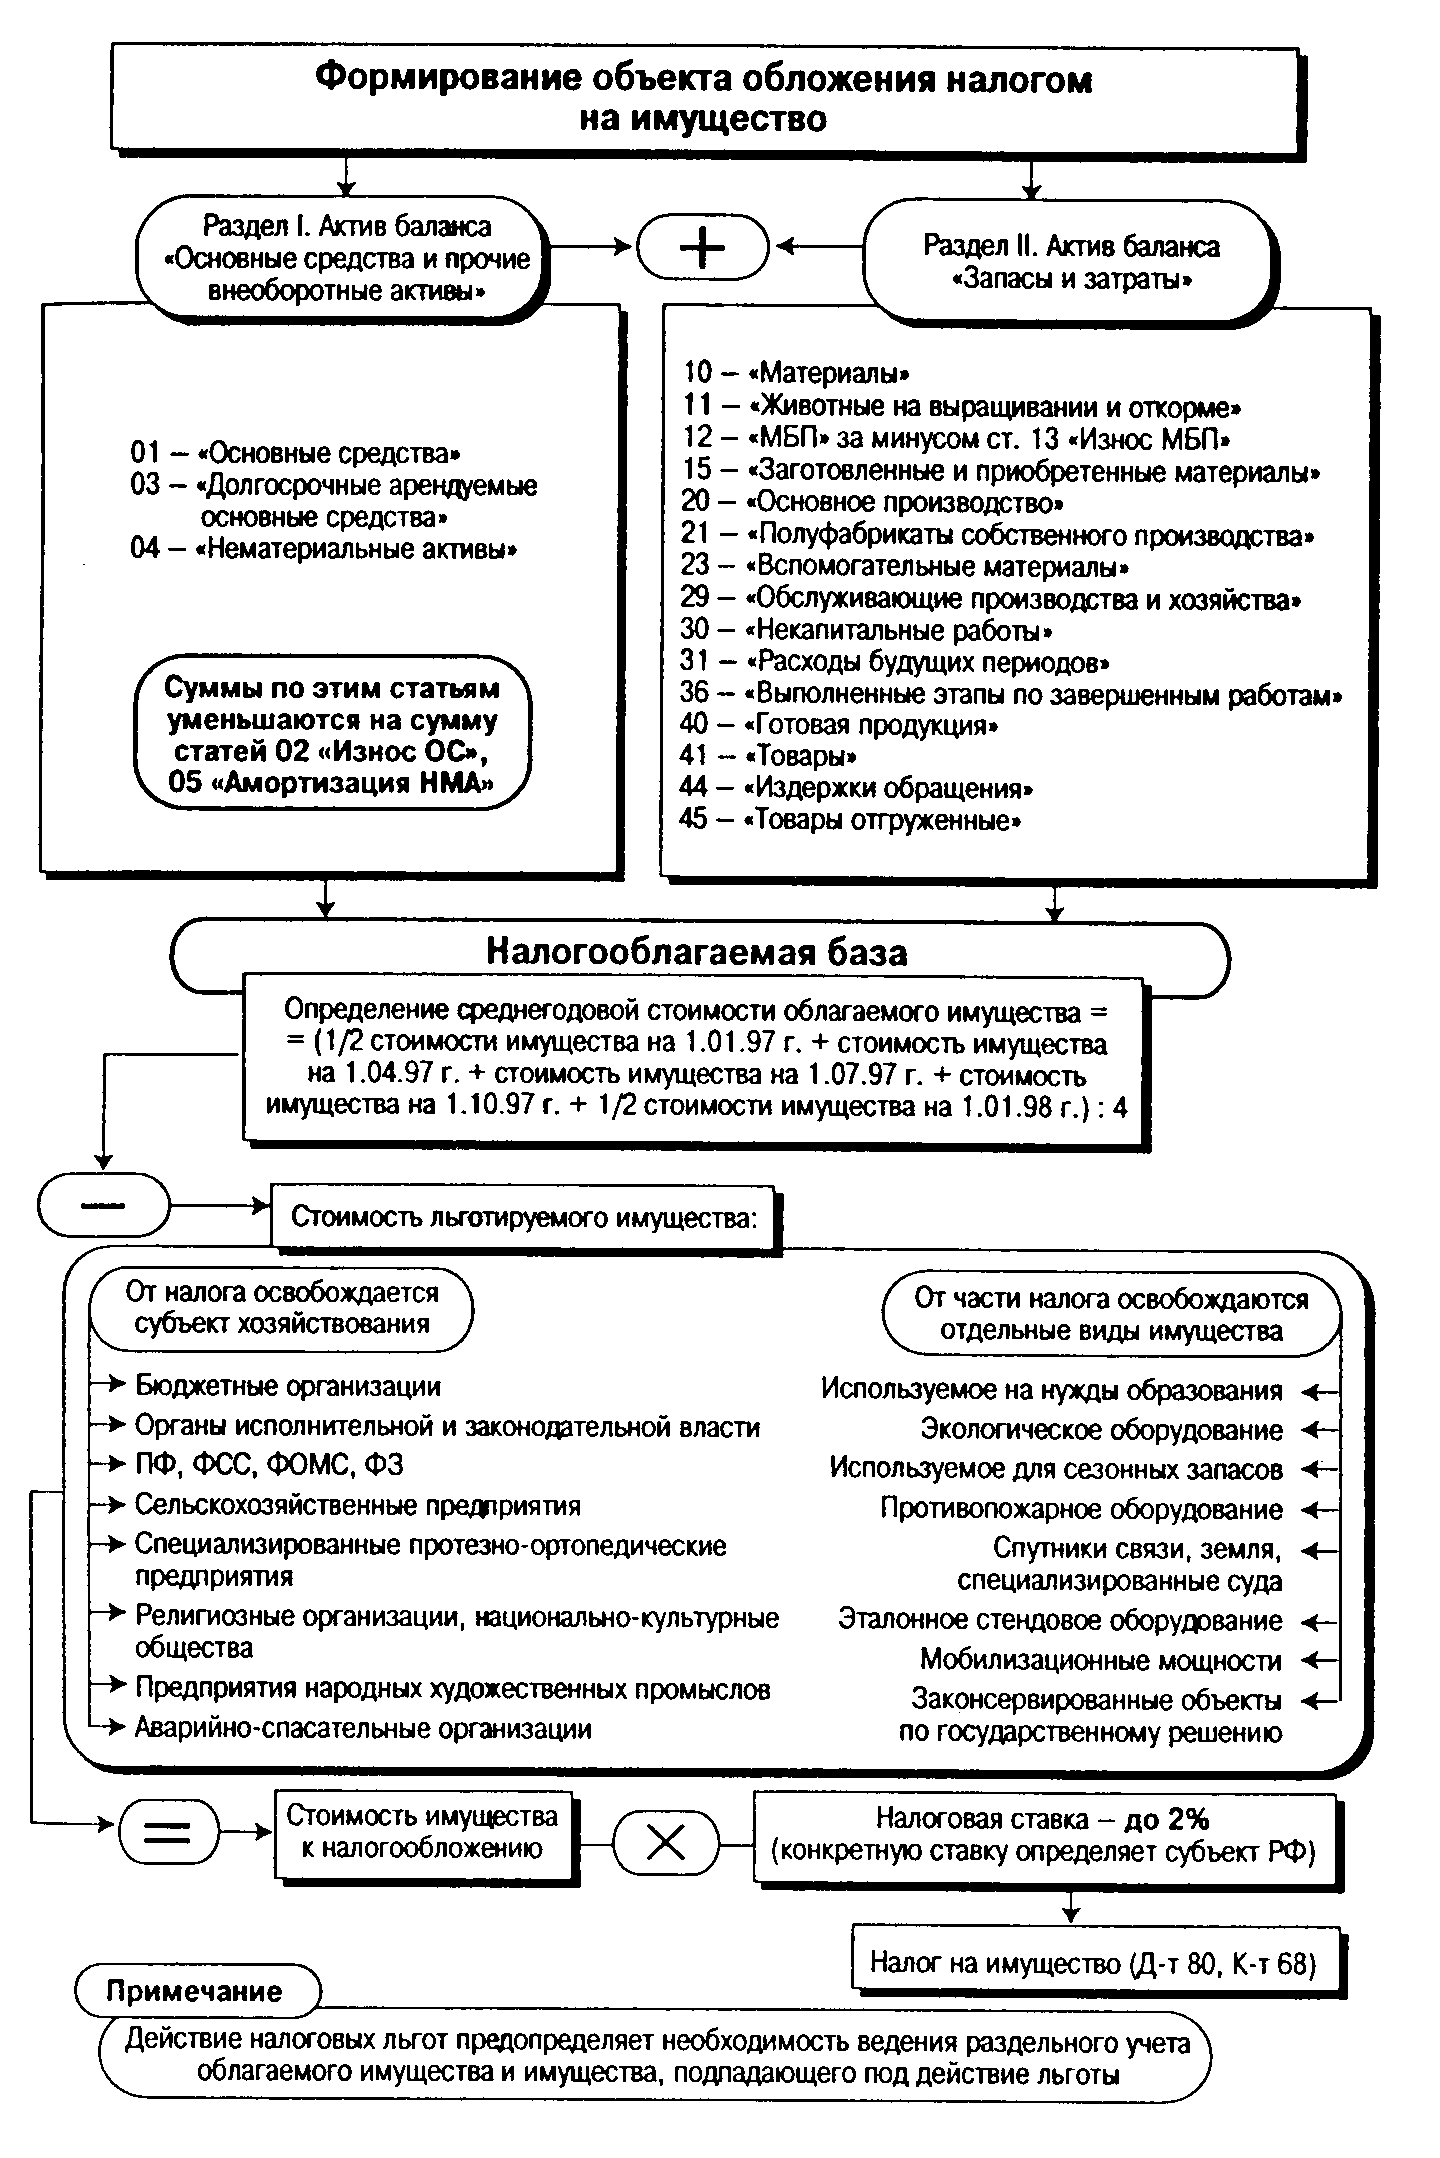
Среди основных налогов Российской Федерации налог на имущество предприятий занимает далеко не последнее место, так как практически всем юридическим лицам приходится иметь с ним дело. Согласно нормативным документам плательщиками налога на имущество являются предприятия, учреждения (включая банки и другие кредитные организации) и организации, в том числе с иностранными инвестициями, считающиеся юридическими лицами по законодательству РФ, филиалы и другие аналогичные подразделения указанных предприятий, учреждений и организаций, имеющие отдельный баланс и расчетный (текущий) счет. Максимальная ставка налога 2% (конкретная ставка устанавливается на региональном уровне). Объект налогообложения – основные средства, нематериальные активы, запасы и затраты, находящиеся на балансе у плательщика, учитываемые по остаточной стоимости. Федеральным законодательством предусматривается значительное количество льгот по налогу на имущество предприятий, с помощью которых имущество предприятия можно классифицировать следующим образом: необлагаемое налогом имущество и имущество, стоимость которого уменьшает налогооблагаемую базу. Необходимо также учитывать особенности законодательства субъектов Российской Федерации, которые имеют право самостоятельно устанавливать льготы по налогу на имущество юридических лиц.
Проект Налогового кодекса предлагает определенные изменения в порядке учета, исчисления и уплаты данного налога, однако революционными их назвать нельзя (пожалуй, за исключением изменения налогооблагаемой базы). Однако, сегодня необходим целый комплекс более глобальных мер по реформированию всей существующей системы налогообложения страны. В этой связи в качестве одной из составляющих налоговой реформы весьма перспективным представляется введение нового налога на недвижимость по ее рыночной стоимости с одновременной отменой существующих имущественных платежей (налог на имущество физических лиц, налог на имущество предприятий, плата за землю). В этих целях полезным мог бы стать опыт зарубежных стран, а также опыт проводимого в Новгородской и Тверской областях эксперимента по введению налога на недвижимость. При последовательном проведении концептуальных принципов налогообложения недвижимости такая система может быть успешно внедрена и во всей Российской Федерации.
литература
1. Бильчак В.С., Захаров В.Ф. Региональная экономика. – Калининград: Янтарный сказ, 1998:.- 99с.
2. Борис Федоров предлагает ударить по кризису законом Дмитрий ДОКУЧАЕВ 23.09.98 Известия № 178:.- стр.3
3.Литвин М.И. Налоговая нагрузка и экономические интересы предприятий // Финансы, 1998, №5:.- стр.12
4. Миляков Н.В. Налог на имущество предприятий // Бухгалтерский вестник, 1998, № 9:.- cтр. 5
5. Мухаметдинова Г.Г. Как избежать налоговых ошибок. – М.: Финансы и статистика, 1998:. - 147 с.
6. Налоги и налоговое право: Учебное пособие / Под ред. А.В. Брызгалина – М.: Аналитика-Пресс, 1997.
7. Налоги и налоговое право в схемах. / Под ред. А.В. Брызгалина – М.: Аналитика-Пресс, 1997.
8.Налоги: Учебное пособие / Под ред. Д.Г. Черника – 4-ое изд. – М.: Финансы и статистика, 1998:. - 254 с.
9. Налоговая реформа 5.10.98 // Эксперт № 37:.- стр. 21
10.Налоговая реформа в России запоздала на четыре года 29.08.98 // Сегодня, 5.10.98, № 191:.- стр.11
11. Налоговая система в России. Инесса Славутинская, Ирина Квателадзе //
Профиль, 5.10.98, № 36:.- 169c.
12.Налоговый кодекс Российской Федерации. Интернет-сервер "АКДИ Экономика и жизнь".
13. Новиков А.И., Гаврилова Н.А. Применение отдельных положений законодательных и нормативных актов по налогу на имущество предприятий // Консультант, 1998, № 17:.- cтр. 12
14.Савицкая Г.В. «Анализ хозяйственной деятельности предприятий».- Минск, 1998 г:.- стр.114
15. Топольская Е., Котко А., Налог на имущество предприятий // Экономика и жизнь, Бухгалтерское приложение, 1998, № 11:.- стр.7
16.«Финансы предприятий». / Под ред. Н.В. Колчиной. – М., «Финансы»,
1998:. – 124c.
17.«Финансы». / Под ред. А.М. Ковалевой. – М., «Финансы и статистика», 1998:.- 263c.
18. Цыгичко А. Рационализация ставки налога на имущество предприятий // Экономист, 1998, №12:.- стр.14
19. Чальцев А.В. К новой системе налогооблажения. // Финансы. – 1997. №11:.-стр. 15
20.Черник Д.Г. Основы налоговой системы: Учебное пособие – М.: Финансы, ЮНИТИ, 1998:.- 144c.
21. Юткина Т.Ф. Налоги и налогообложение: Учебное пособие для студентов вузов – М.: ИНФРА-М, 1998:.- 89c.
приложения
Приложение 1
Расчет налогооблагаемой базы
налога на прибыль в системе налогообложения предприятий,
осуществляющих производство продукции (работ) и оказание услуг
| Показатели | Обозначение | Формула для расчета |
|
1. Всего выручка от производства и реализации (валовый доход) |
Вр |
|
|
2. НДС в реализации |
НДС |
Вр * расчетная ставка НДС |
|
3. Затраты |
З |
|
|
в том числе: |
||
|
отчисления на социальное страхование и обеспечение: |
||
|
- в пенсионный фонд |
ПФ |
ФОТ * 28% |
|
- в фонд социального страхования |
ФСС |
ФОТ * 5,4% |
|
- в фонд медицинского страхования |
ФМС |
ФОТ * 3,6% |
|
- в фонд занятости |
ФЗ |
ФОТ * 1,5% |
|
налоги, относимые на себестоимость, включая: |
||
|
- налог на содержание автодорог |
Над |
(Вр – НДС) * 2,5% |
| 4. Прибыль от реализации | Пр | Вр – НДС – З |
|
5. Операционные расходы |
Роп |
|
|
- налог на имущество |
Ним |
Среднегодовая стоимость имущества * 2% |
|
- налог на содержание ЖКС |
Нжкс |
(Вр – НДС) * 1,5% |
|
- сбор на нужды образования |
Собр |
ФОТ * 1% |
|
- сбор на содержание милиции |
Смил |
ФОТ (по мин. Оплате труда) * 1% |
| 6. Прибыль от финансово-хозяйственной деятельности | Пф-х.д | Пр – Роп |
|
7. Внереализационные (расходы) |
Рв |
|
| 8. Прибыль отчетного периода | Поп | Пф-х.д + (-) Рв |
Приложение 2
Сведения
о поступлении Государственных налогов и других платежей в бюджет и внебюджетные фонды по Государственной налоговой инспекции Тукаевского района на 01.01.99г. (тыс. руб.)
| № |
Наименование платежей |
поступило всего |
в том числе |
||
| Бюджет РФ | Бюджет РТ | Бюджет р-на | |||
| 1 | Налог на добавленную стоимость | 24032 | 2466 | 21556 | 0 |
| 2 | Спецналог | 48 | 0 | 48 | 0 |
| 3 | Налог на прибыль - всего | 3332 | 2687 | 732 | -78 |
| 4 | Единый налог на совокупный доход для субъектов малого предпринимательства-всего, в т.ч. | 1093 | 302 | 266 | 525 |
| по юридическим лицам | 996 | 302 | 266 | 428 | |
| по физическим лицам | 97 | - | - | 97 | |
| 5 | Подоходный налог с физ. лиц - всего в т.ч. | 18591 | 1095 | 123 | 17373 |
| удерживаемый предприятиями и орг. | 18333 | 1095 | 123 | 17115 | |
| налоговыми органами | 258 | - | - | 258 | |
| 6 | Земельный налог | 2413 | - | 746 | 1677 |
| 7 | Налог на имущество - всего, в т.ч. | 8824 | - | 5442 | 3382 |
| предприятий | 8798 | - | 5442 | 3356 | |
| с физических лиц | 19 | - | - | 19 | |
| 8 | Государственная пошлина - всего | 97 | 35 | - | 62 |
| в пор. наследования или дарения | 7 | - | - | 7 | |
| 9 | Прочие налоги и др. Поступления всего | 5784 | 2 | 3323 | 2461 |
| в том числе транспортный налог | 1192 | - | - | 1192 | |
| 10 | Платежи за пользование недрами и природными ресурсами всего: | 1955 | - | - | 1955 |
| за пользование недрами | 1880 | - | - | 1880 | |
| плата за воду | 75 | - | - | 75 | |
| прочие платежи и сборы | - | - | - | - | |
| 11 | Доходы от приватизации | 2 | - | - | 2 |
| 12 | Местные налоги и сборы - всего: | 8555 | - | 254 | 8301 |
| в т.ч. - на содержание жилфонда и объектов социально - культурной сферы | 6506 | - | - | 6506 | |
| целевой сбор с граждан и предприятий на содержание милиции | 447 | - | - | 447 | |
| налог на перепродажу автомобилей | 2 | - | - | 2 | |
| сбор на нужды образовательных учреждений | 1331 | - | - | 1331 | |
| налог на рекламу | 15 | - | - | 15 | |
| прочие лицензионные и регистрационные сборы | 254 | - | 254 | - | |
| 13 | Налог с продаж | 906 | - | 361 | 545 |
| 14 | Лицензированный сбор за право хранения и оптовую продажу алкогольной продукции | 15 | - | 15 | - |
|
ИТОГО |
75649 |
6587 |
32867 |
36195 |
|
| в т.ч. денежные посётупления |
28868 |
4060 |
4522 |
20286 |
|
| 15 | Плата за воспроизводство запасов мин. ресурсов и повышение эффективности добычи полезных ископаемых | 25 | - | 25 | - |
| 16 | Налоги и сборы дорожного фонда | 26713 | - | 26713 | - |
| 17 | Внебюджетный жилищный фонд | 3406 | - | 3406 | - |
| 18 | НИОКР | 4833 | - | 4833 | - |
| 19 | Фонд занятости | 2143 | - | 2143 | - |
| 20 | Больничная касса | 1438 | - | 1438 | - |
| 21 | Пожарная безопасность | 2194 | - | 2194 | - |
|
ИТОГО |
40752 |
- |
40752 |
- |
|
| в т.ч. денежные поступления |
6203 |
- |
6203 |
- | |
Руководитель Государственной
налоговой инспекции
по Тукаевскому району - Советник
налоговой службы II ранга А.П. Янкин
Начальник отдела учета
и отчетности Н.Г. Маренникова
Приложение 3
Пример расчета налога на имущество предприятия за первое полугодие 1998 года в соответствии с требованиями Инструкции ГНС РФ № 33
Расчет налога на имущество предприятия
3а________ _1 полугодие________199_8_г.
(квартал, полугодие, девять месяцев, год)
(млн. руб.)
|
№ п/п |
Показатели |
Код стр. |
Данные плательщика |
Данные налогового органа |
|
1 |
2 |
3 |
4 |
5 |
|
1. |
Среднегодовая стоимость облагаемого налогом имущества за отчетный период |
02300 |
58 |
58 |
|
2. |
Установленная ставка налога |
02400 |
2 |
2 |
|
3. |
Сумма налога на имущество по расчету за отчетный период (стр. 1 * стр. 2) : 100 |
02500 |
1,16 |
1,16 |
|
4. |
Начислено в бюджет налога на имущество за отчетный период |
02600 |
1,16 |
1,16 |
|
5. |
Причитается к уплате в бюджет налога на имущество по сроку (стр. 3 - стр. 4) |
02700 |
0,585 |
0,585 |
Приложение 4
Пример расчета среднегодовой стоимости имущества предприятия в соответствии с требованиями Инструкции ГНС РФ № 33
Расчет среднегодовой стоимости имущества предприятия
(млн. руб.)
| Счета бухгалтерского учета |
Код стр. |
Отчетные данные на: | ||||
| 01.01 | 01.04 | 01.07 | 01.10 | 01.01 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| Основные средства по остаточной стоимости (01 + 03 - 02) | 00100 |
57 |
53 |
53 |
56 |
54 |
| 01 «Основные средства» | 00101 |
80 |
78 |
80 |
85 |
85 |
| 03 «Долгосрочные арендуемые средства» | 00103 | |||||
| 02 «Износ» | 00102 |
23 |
25 |
27 |
29 |
31 |
| Нематериальные активы по остаточной стоимости (04 – 05) | 00200 |
28 |
27 |
26 |
25 |
24 |
| 04 «Нематериальные активы» | 00204 |
38 |
38 |
38 |
38 |
38 |
| 05 «Амортизация нематериальных активов» | 00205 |
10 |
11 |
12 |
13 |
14 |
| 10 «Материалы» | 00310 |
9 |
8 |
12 |
18 |
25 |
| 11 «Животные на выращивании и откорме» | 00411 | |||||
| Малоценные и быстроизнашивающиеся предметы (12 – 13) | 00500 |
4 |
3 |
5 |
6 |
5 |
| 12 «Малоценные и быстроизнашивающиеся предметы» | 00512 |
9 |
8 |
11 |
12 |
12 |
| 13 «Износ» | 00513 |
5 |
5 |
6 |
6 |
7 |
| 15 «Заготовление и приобретение материалов» | 00615 | |||||
| 20 «Основное производство» | 00720 |
15 |
12 |
17 |
18 |
22 |
| 21 «Полуфабрикаты собственного производства» | 00821 | |||||
| 23 «Вспомогательные производства» | 00923 | |||||
| 29 «Обслуживающие производства и хозяйства» | 01029 | |||||
| 30 «Некапитальные работы» | 01130 | |||||
| 31 «Расходы будущих периодов» | 01231 | |||||
| 36 «Выполненные этапы по незавершенным работам» | 01236 | |||||
| 40 «Готовая продукция» | 01340 |
5 |
5 |
7 |
6 |
7 |
| 41 «Товары» (покупная цена) | 01441 | |||||
| 44 «Издержки обращения» | 01544 | |||||
| 45 «Товары отгруженные» | 01645 |
2 |
2 |
4 |
3 |
3 |
Продолжение прил. 4
| 16 «Отклонения в стоимости материалов» | 01716 | |||||
| Прочие запасы и затраты | 01800 | |||||
| Стоимость имущества, связанного с осуществлением совместной деятельности | 01900 | |||||
| Всего (сумма строк 00100, 00200, 00310, 00411, 00500, 00615 … 01900) | 02000 |
20 |
110 |
124 |
132 |
140 |
| Стоимость имущества, исключаемого из налогооблагаемой базы | 02100 | |||||
| Итого налогооблагаемая база (стр. 02000 – стр. 02100) | 02200 |
20 |
110 |
124 |
132 |
140 |
| Среднегодовая стоимость необлагаемого налогом имущества за отчетный период | 02300 | |||||
| Среднегодовая стоимость облагаемого налогом имущества за отчетный период | 02400 |
28,75 |
58 |
90 |
124 |
Приложение 5
Общая схема налогообложения имущества предприятий
amata@newmail
2 Федеральный закон от 31.06.98 N 147-ФЗ "О введении в действие части первой Налогового кодекса Российской Федерации"
3 Положение утверждено Постановлением Правительства Российской Федерации от 5 августа 1992 г. №552.
4 Ст. 335 ч. II НК РФ
5 ст. 1 Закона РФ от 13 декабря 1991 г. № 2030-1 «О налоге на имущество предприятий».
5 При определении налогооблагаемой базы остатки по счету 20 «Основное производство» и/или 36 «Выполненные этапы по незавершенным работам» следует уменьшать на стоимость незавершенного производства продукции и выполненные этапы работ по государственному заказу, дальнейшее производство которых приостановлено из-за отсутствия бюджетного финансирования.
6 ст. 7 Закона РФ от 13 декабря 1991 г. № 2030-1 «О налоге на имущество предприятий».
7 Подробнее эксперимент в Новгороде и Твери рассмотрены ниже.
8 Цыгичко А. Рационализация ставки налога на имущество предприятий // Экономист, 1998, №12.
9 Бильчак В.С., Захаров В.Ф. Региональная экономика. – Калининград: Янтарный сказ, 1998. С.49-61