Налогообложение предприятия
Таким образом, предлагается вернуться к схеме, при которой в расчет принимаются остатки на начало каждого месяца, а не квартала, как сейчас. Эта схема существовала до 1995 года и, так как в расчете участвовали почти все статьи актива баланса, предприятию приходилось делать ежемесячный баланс, даже если производственные или финансовые обстоятельства его к этому не понуждали. В связи с переходом на новую налогооблагаемую базу (амортизируемое имущество) задача упрощается, но повышается вероятность ошибок или расхождений в трактовке периодов осуществления некоторых хозяйственных операций. Как, например, быть в случае, когда акт ввода в эксплуатацию подписан 1 августа, а поступил в бухгалтерию только 10 августа (непосредственные исполнители акта ориентируются на квартальный баланс и не видят последствий задержки представления документов в середине квартала. Тем более, что в данном случае начисление амортизации будет начинаться с сентября). Налоговой инспекцией дата, на которую должны быть учтены данные объекты основных средств, вряд ли будет определена в пользу налогоплательщика.
В-четвертых, определенные, хотя и небольшие изменения произведены в отношении льгот по налогу. Эти изменения касаются прежде всего сроков действия льгот – почти все они ограничены 31 декабря 2000 года. Другой тенденцией, прослеживаемой при анализе существующих и предлагаемых льгот, является значительное сужение области действия некоторых из них. Например, при применении льготы, по налогу на имущество, используемое (предназначенное) исключительно для отдыха или оздоровления детей в возрасте до 18 лет снижен возрастной ценз – до 16 лет. Возникает вопрос, что предполагалось при внесении изменений – отказ от льготы, перепрофилирование имеющихся лагерей с тем, чтобы дети старше 16 лет не могли в них находиться или введение возрастного ценза при приеме в эти лагеря, безотносительно к тому, учится ребенок в школе или нет.[4. 93]
В отношении льготы по предприятиям народных художественных промыслов введено условие, предполагающее производство изделий, образцы которых утверждены в установленном порядке художественными советами по декоративно-прикладному искусству либо иными уполномоченными органами. В данном случае создается ситуация, стимулирующая массовое производство изделий (по утвержденному шаблону). Исключена льгота для общественных объединений, ассоциаций, осуществляющих свою деятельность за счет целевых взносов граждан и отчислений предприятий и организаций из оставшейся в их распоряжении после уплаты налогов и других обязательных платежей прибыли.
Таким образом, проект налогового кодекса не предусматривает отнесение налога на землю к имущественному налогу. Также в качестве отдельного налога рассматривается и налог на имущество физических лиц. Такой вопрос, как объединение этих трех налогов в один налог на недвижимость на основе опыта зарубежных стран, а также на основе результатов эксперимента в Новгородской и Тверской области (где был опробован налог на недвижимость и выработан целый ряд рекомендаций по оценке имущества на основе рыночных цен и его налогообложению) проектом Налогового кодекса не рассматривается.7
Также не вводится дифференцируемая ставка налога, за которую высказываются некоторые экономисты.8 Дело в том, что налог на имущество предприятий, начисляемый по его остаточной стоимости, в определенной степени не поощряет инвестиции в производственный основной капитал. Скорее, он подавляет стремление промышленников обновлять мощности, поскольку введение в действие новых средств труда означает мгновенное обложение авансированной в них стоимости высоким имущественным налогом.
Как показывают расчеты на основе статистической отчетности о движении основных фондов, в последние годы происходит быстрое устаревание машин и оборудования, зданий и сооружений в отраслях обрабатывающей промышленности в условиях стремительного свертывания капитальных затрат и вялой ликвидации старой техники. Так, например, на предприятиях практически всех отраслей народного хозяйства Калининградской области в последние годы основные фонды практически не вводились в эксплуатацию. Большая часть основных фондов физически и морально изношена, устарела. Средний фактический срок эксплуатации активной части основных производственных фондов составляет 25-30 лет. Степень износа основного капитала достигает 45-50%.9
Таким образом, фискальный доход от имущества неизбежно будет падать в результате более существенного износа активной и пассивной части основных средств, обедняя прежде всего региональные бюджеты. Это подталкивает к повышению ставки этого сбора, что усиливает осторожность предпринимателей в затратах в основной капитал.
Между тем налог на имущество можно превратить в дополнительный импульс для интенсификации инвестиционного процесса, что в конечном счете позитивно отразится на поступлениях в бюджет.
Такое возможно, если будет установлена минимальная ставка налога на имущество (0,5%) для обновленных основных фондов. Для остальной части имущества налог может достигать 2,5% по средней остаточной стоимости, подталкивая предприятия к его обновлению, быстрой ликвидации или консервации.
Подобная практика в целом могла бы значительно повысить расчетную экономическую эффективность и, следовательно, привлекательность инвестиционных проектов, особенно наиболее значительных.
Расчет налога на прибыль и налоговой нагрузки предприятия на примере ООО <<Авангардстройматериалы>>.
Налоговая нагрузка - комплексная характеристика, которая включает:
количество налогов и других обязательных платежей;
структуру налогов;
механизм взимания налогов;
показатель налоговой нагрузки на предприятие.
Главной задачей всех налоговых реформ служит снижение налоговой нагрузки.
Существует несколько методик расчета налоговой нагрузки для предприятия. Одна из наиболее распространенных предполагает использование формулы (1):
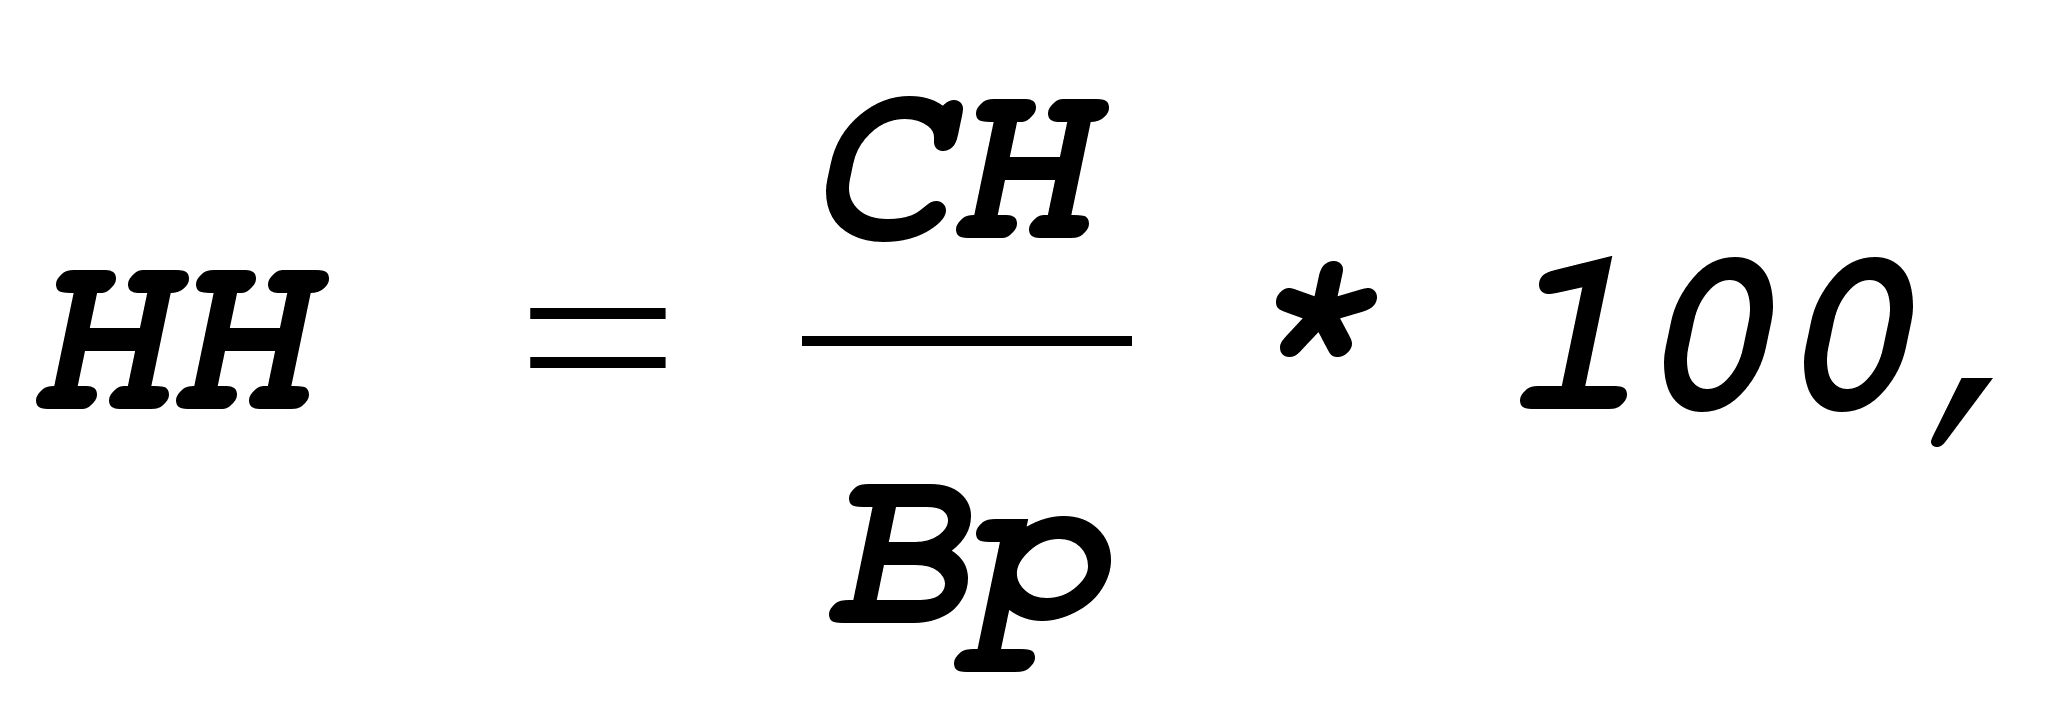 (1)
где НН – налоговая нагрузка (%),
СН – сумма налогов, уплачиваемых предприятием,
Вр – выручка от реализации продукции (работ) и оказания услуг.
Также для отдельного плательщика показатель налоговой нагрузки может быть исчислен по формуле:
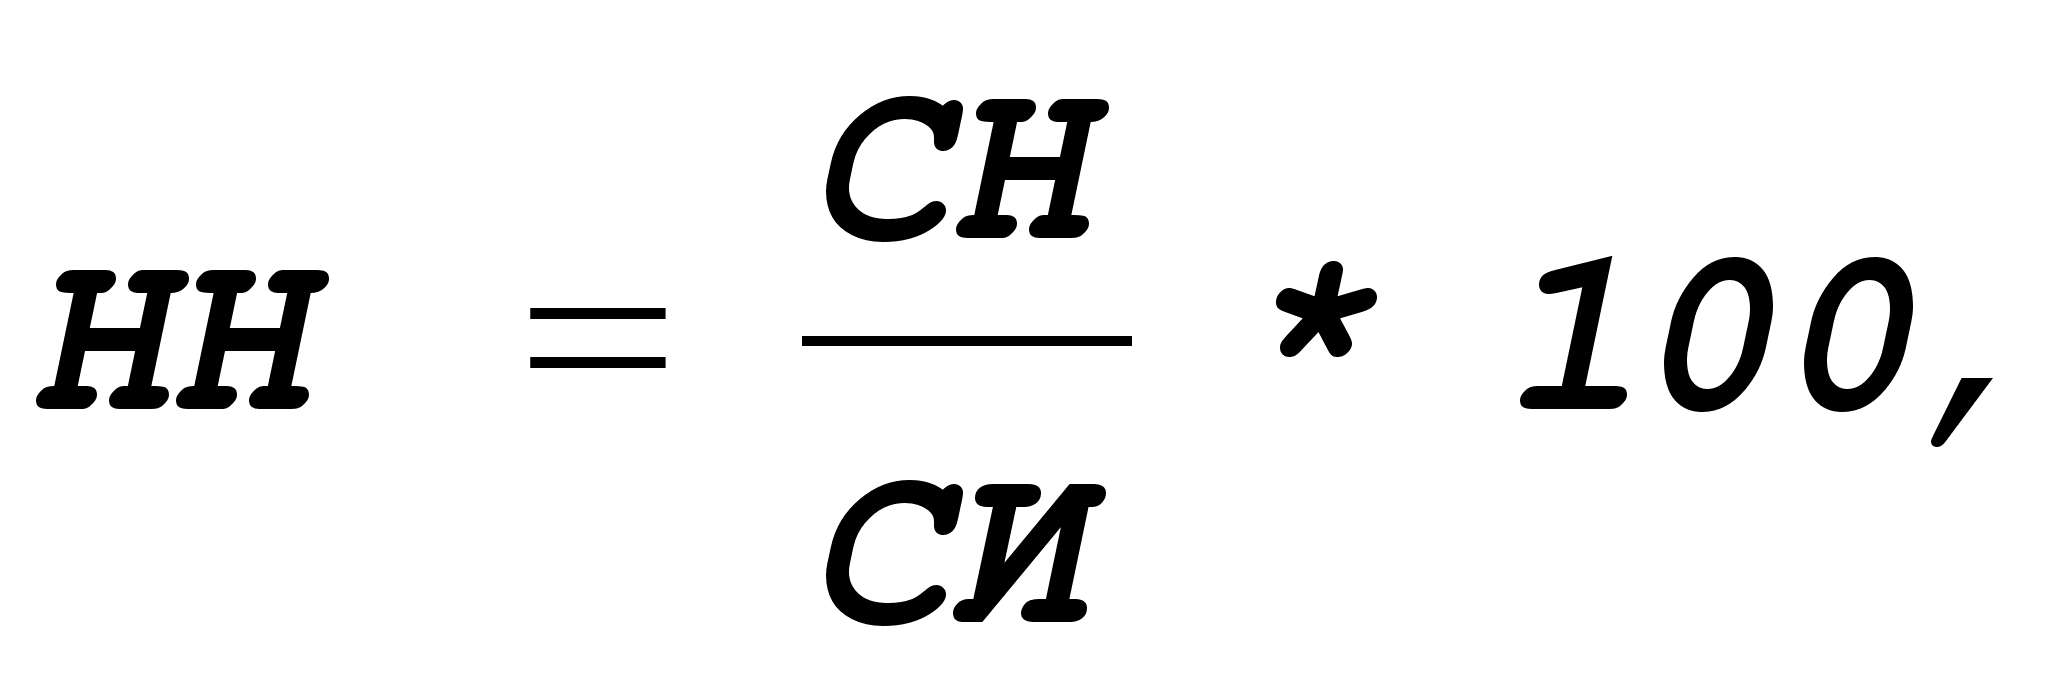 (2)
где НН – налоговая нагрузка (%),
СН – сумма налогов, уплачиваемых предприятием,
СИ – сумма источников средств для уплаты налогов.
Пример
Перед началом расчетов видится необходимым дать краткое описание данного предприятия - ООО «Авангардстройматериалы» и его деятельности. Оно было создано в январе 1997 года на базе строительной фирмы ПП «Авангардстрой». Оба предприятия находятся в г. Светлогорске Калининградской области, а значит, на их деятельность распространяются льготы Особой экономической зоны. ПП «Авангардстрой» существует с 1988 года и занимается широким кругом строительных работ, что и послужило хорошей основой для открытия нового строительного предприятия. ООО «Авангардстройматериалы» успешно осуществляет свою деятельность и является одним из ставших в настоящее время редкими прибыльных предприятий. И, хотя производство носит несколько сезонный характер, в среднем в хороший месяц выручка предприятия составляет около 600-800 тысяч рублей. Прежде всего, это связано с достаточно высоким уровнем рентабельности выпускаемой фирмой продукции.
Итак, основной деятельностью ООО «Авангардстройматериалы» является производство:
полимерных штукатурных масс,
мозаичных каменных штукатурных масс,
полимерного клея,
средства для грунтовки,
лака,
эмульсионной краски.
Кроме этого, предприятие занимается выполнением работ с перечисленными выше материалами. Дополнительно к описанным выше видам деятельности на балансе ООО «Авангардстройматериалы» находится пункт видеопроката, а также предприятие осуществляет посреднические услуги для строительных организаций.
Необходимой для дальнейших расчетов информацией является и то, что во-первых, ООО «Авангардстройматериалы» - это малое предприятие, во-вторых, продукция предприятия облагается НДС по ставке 20% и в-третьих, предприятие является держателем определенного пакета акций и регулярно получает прибыль по ним.
В работе будет рассчитана налоговая нагрузка на ООО «Авангардстройматериалы» по результатам его хозяйственной деятельности за первый квартал 1999г. с учетом и без учета льгот по налогу на прибыль.
Расчет налога на прибыль и налоговой нагрузки предприятия без учета льгот по налогу на прибыль
Фактические результаты деятельности ООО «Авангардстройматериалы» в первом квартале 1999г. отражены в табл.3. Данная таблица построена аналогично Приложению 1 и все цифры получены путем расчетов, показанных в этой таблице. Следует пояснить, что при расчете НДС выручка умножалась на расчетную ставку 16,67%, так как продукция предприятия облагается НДС по ставке 20%.
Сумма прибыли, облагаемая, по основной ставке составляет 467569,2.
Второй этап, это непосредственно расчет суммы налога. Она рассчитывается по следующей формуле:
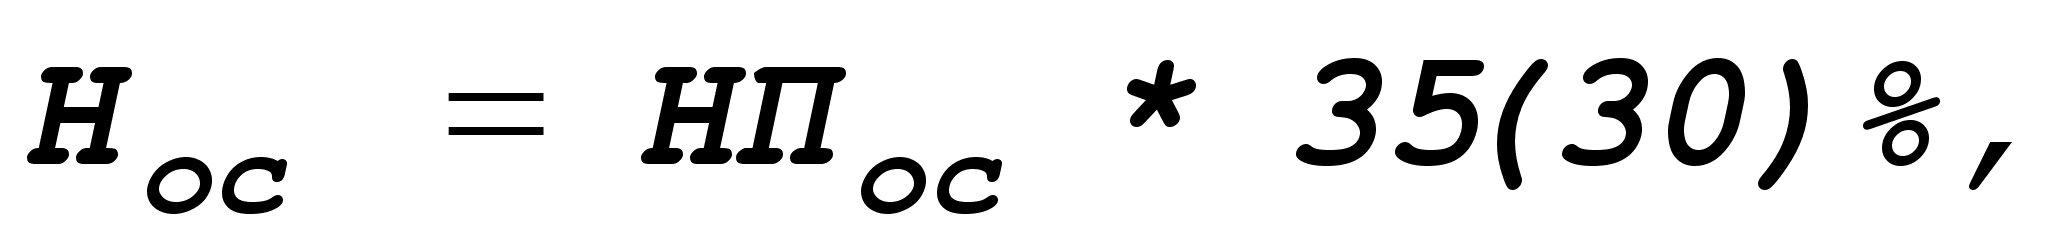 (3)
где Нос – сумма налога на прибыль, исчисленного по основной ставке,
Пос – налогооблагаемая прибыль для расчета налога по основной ставке.
Ставка налога на прибыль представлена в двух вариантах, так как на предприятии расчеты производились еще по ставке 35%, а в настоящее время действует ставка 30%. Таким образом, сумма налога на прибыль, рассчитанная по основной ставке на ООО «Авангардстройматериалы» составила:
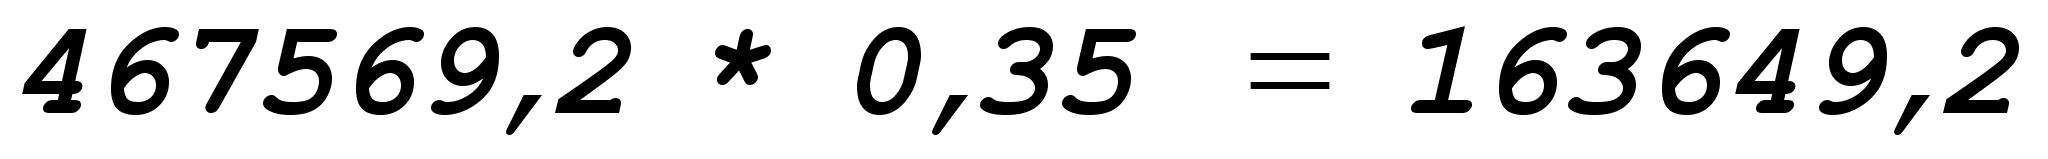
Таблица2
Результаты деятельности ООО "Авангардстройматериалы"
в первом квартале 1999 года
|
Показатели хозяйственной деятельности предприятия |
Сумма, руб. |
| Выручка | 1563380 |
| В том числе: | |
|
21150 |
|
28000 |
|
80320 |
| НДС | 260615,5 |
| Затраты, всего | 821690 |
| В том числе: | |
|
171971,8 |
|
|
|
48152,1 |
|
9286,5 |
|
6191 |
|
2579,6 |
|
32569,1 |
| Прибыль от реализации | 481075 |
| Операционные расходы: | |
|
1843,7 |
|
19541,5 |
|
1719,7 |
|
20,9 |
| Прибыль от финансово-хозяйственной деятельности | 457949,2 |
| Внереализационные доходы | 138770 |
| Прибыль отчетного периода | 596719,2 |
Третий этап – определение налога на прибыль от прочих видов деятельности. В данном случае расчет выглядит так:
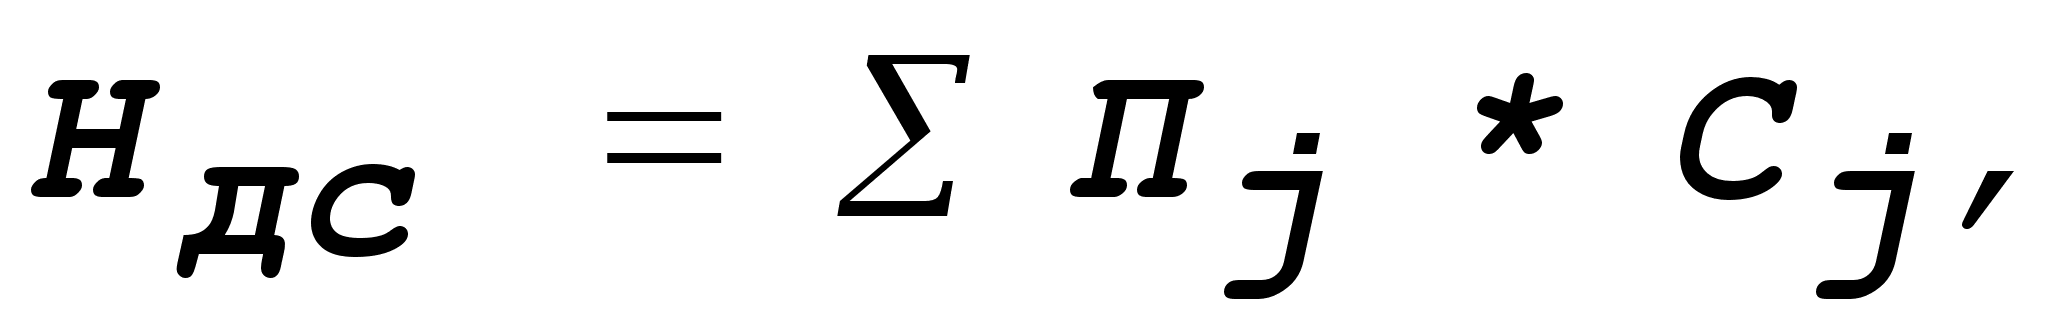 (4)
где Ндс – сумма налога на прибыль, рассчитанного по дифференцированным ставкам,
Пj – прибыль от j-ого вида деятельности,
Сj – ставка налога на прибыль по j-ому виду деятельности.
Исходя из этой формулы сумма налога на прибыль от прочих видов деятельности равна:
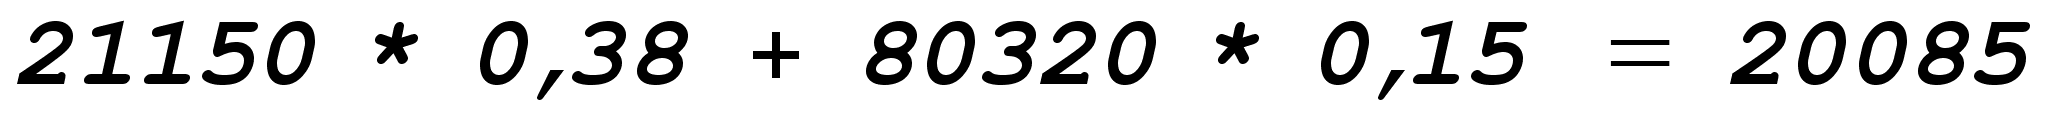
Так как учет деятельности, связанной с видеопрокатом, ведется отдельно и заполняется в специально предназначенной для этого форме, рассчитаем отдельно сумму налога на прибыль от видеопроката. Прибыль от этого вида деятельности составила 28165 руб.
Налог на прибыль составит:
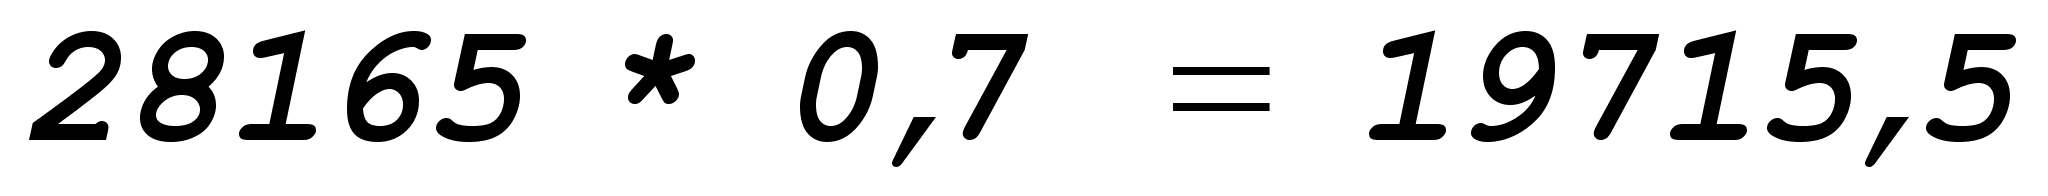
И, наконец, пятый этап – общая сумма налога на прибыль:
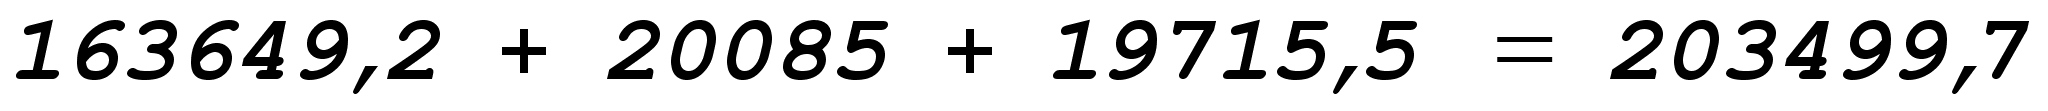
Для сравнения рассчитаем налог на прибыль ООО «Авангардстройматериалы» с новой ставкой 30%. Используя формулы (1) и (2) получим сумму налога на прибыль от основной деятельности:
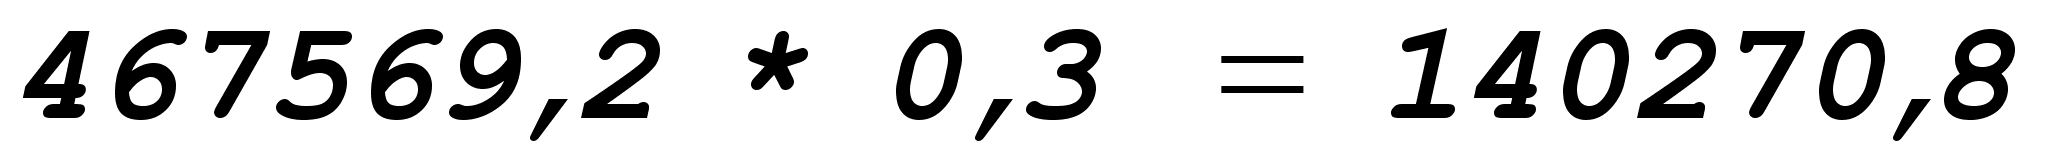 ,
сумму налога на прибыль от прочей деятельности и от видеопроката, также, 20085 и 19715,5 и общую сумму налога на прибыль:
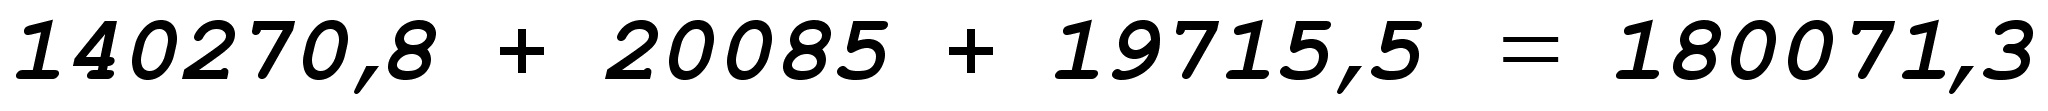
Теперь можно переходить непосредственно к расчету налоговой нагрузки на ООО «Авангардстройматериалы». Для расчета налоговой нагрузки по всем налогам используем формулу (1). Сумма всех налогов при ставке налога на прибыль 35% равна 586 019,3, а при ставке 30% - 562590,9.
Налоговая нагрузка на предприятие соответственно при ставке 35% составит:
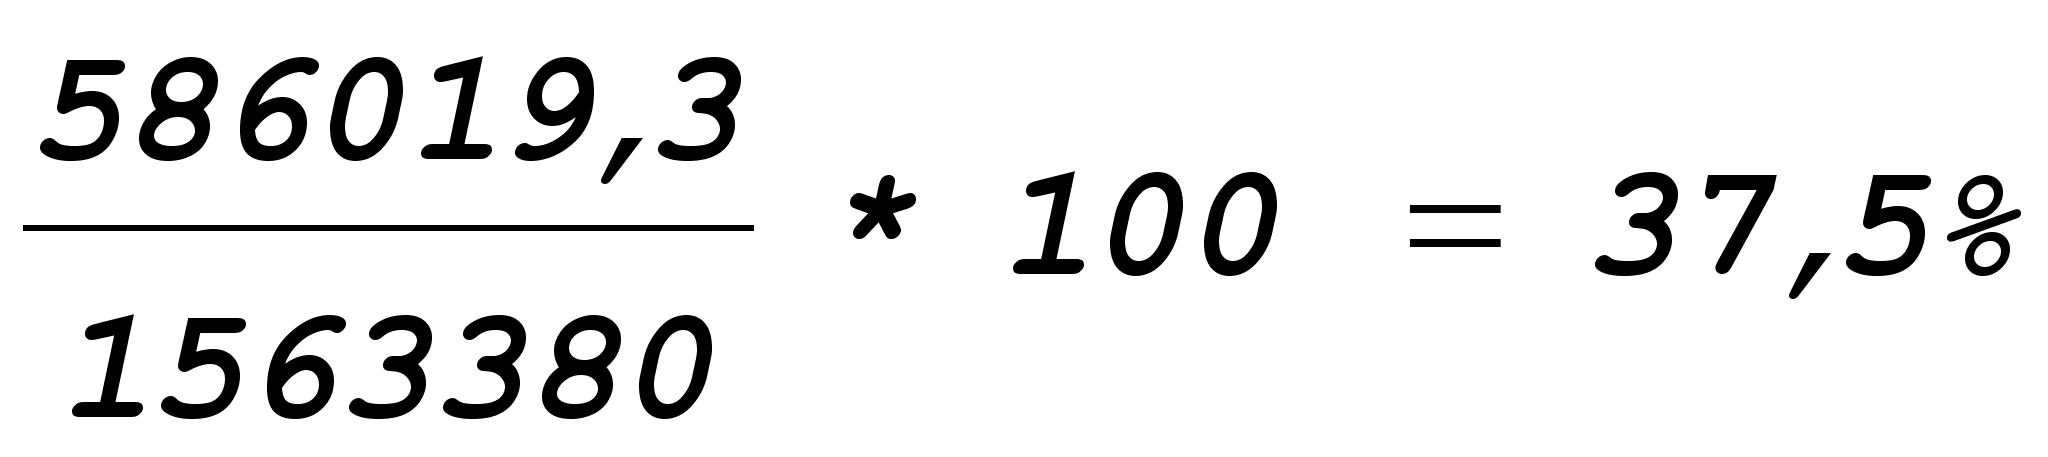 ,
и при ставке 30%:
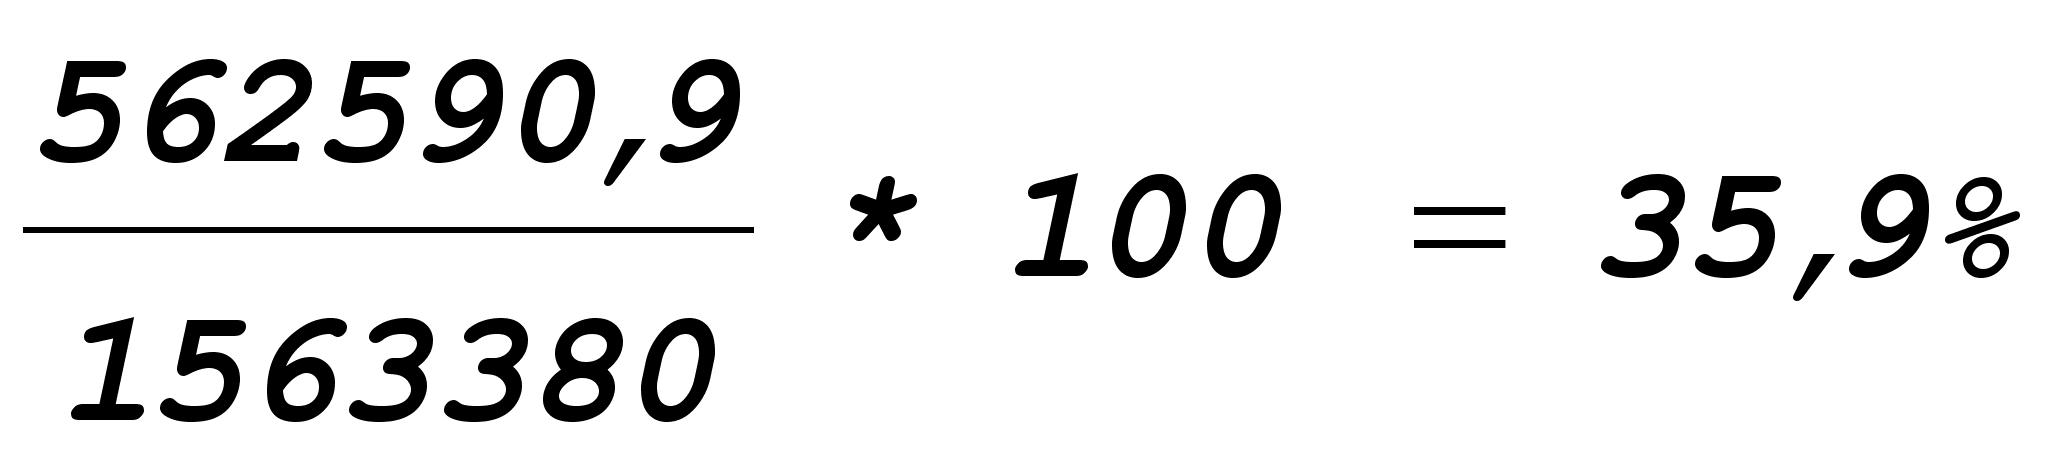
Определим долю налога на прибыль в общей сумме налоговых платежей и налоговую нагрузку по налогу на прибыль. Общая сумма налогов, уплачиваемых предприятием, и сумма налога на прибыль известны, значит можно рассчитать долю налога на прибыль.
В первом случае она будет равна:
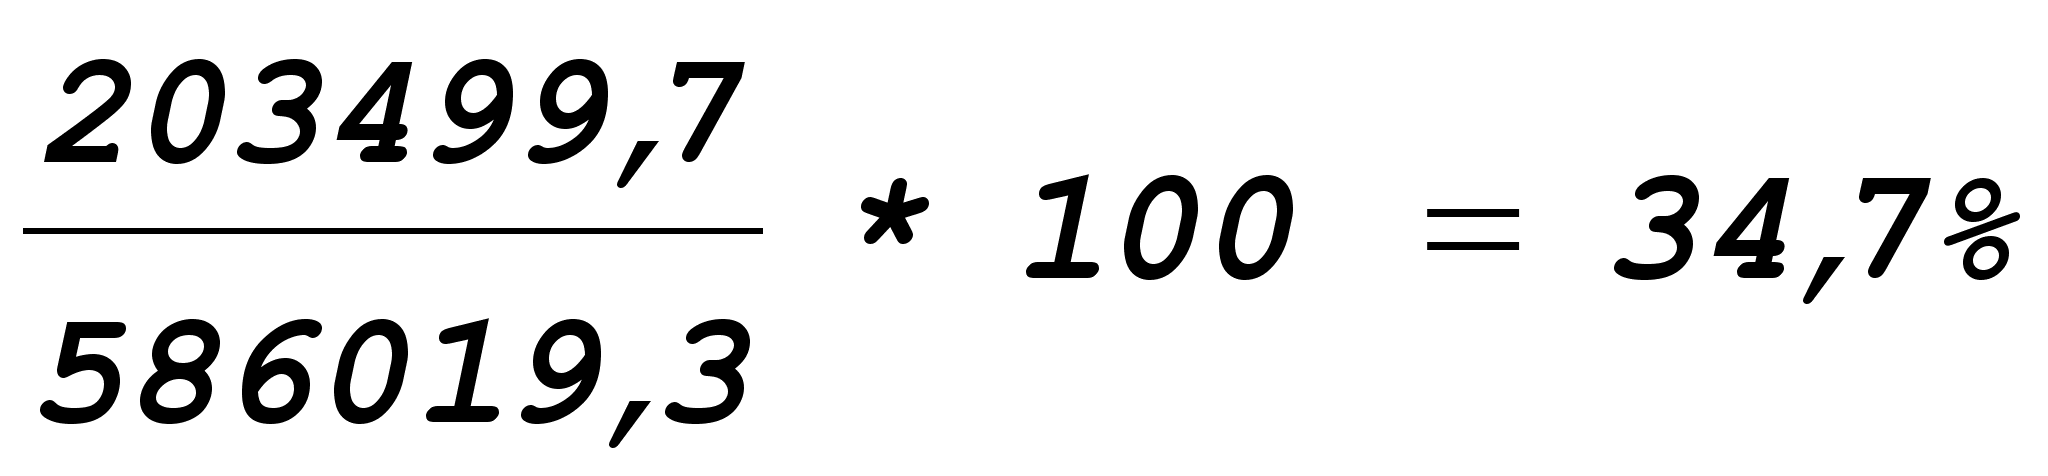
Во втором случае доля налога на прибыль в общей сумме налогов составит:
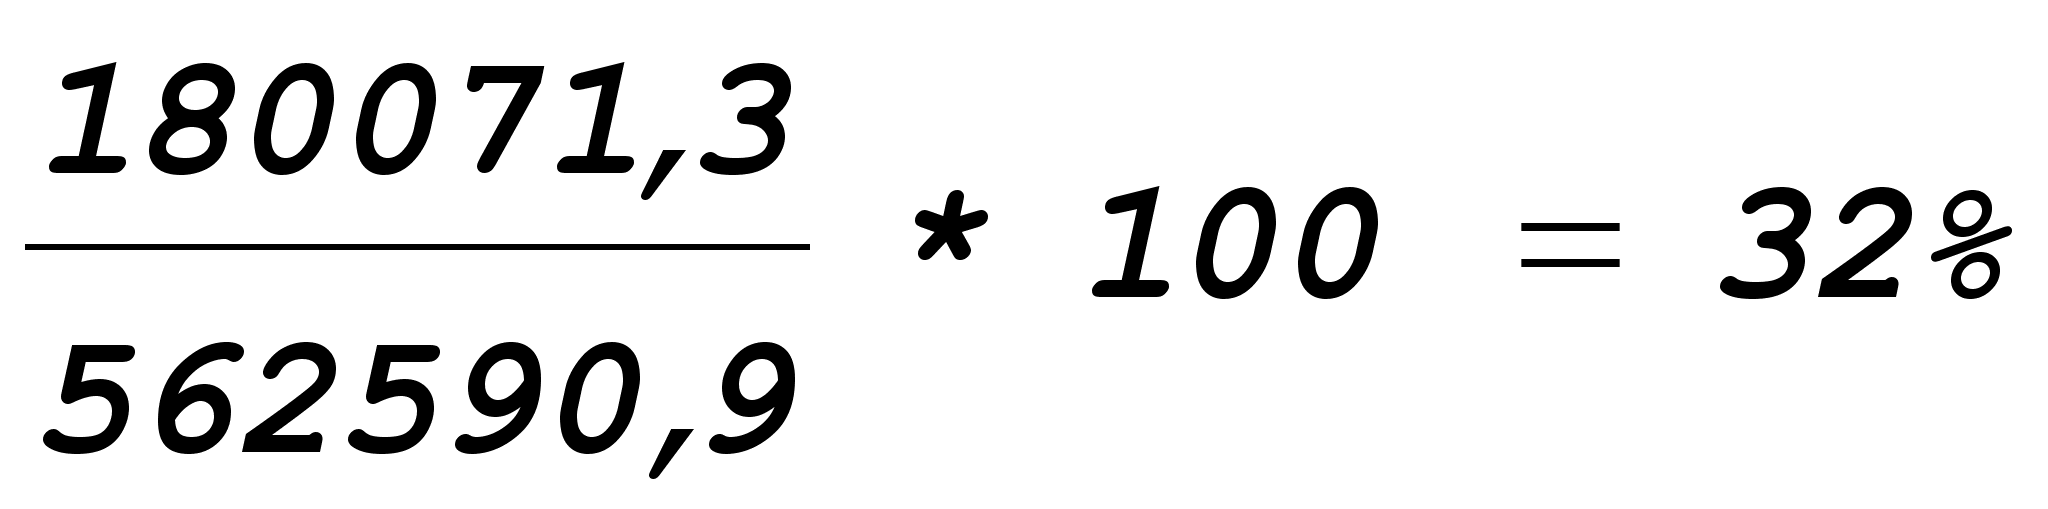
Для расчета налоговой нагрузки отдельно по налогу на прибыль используем формулу (2).
При налоговой ставке 35% налоговая нагрузка по налогу на прибыль равна:
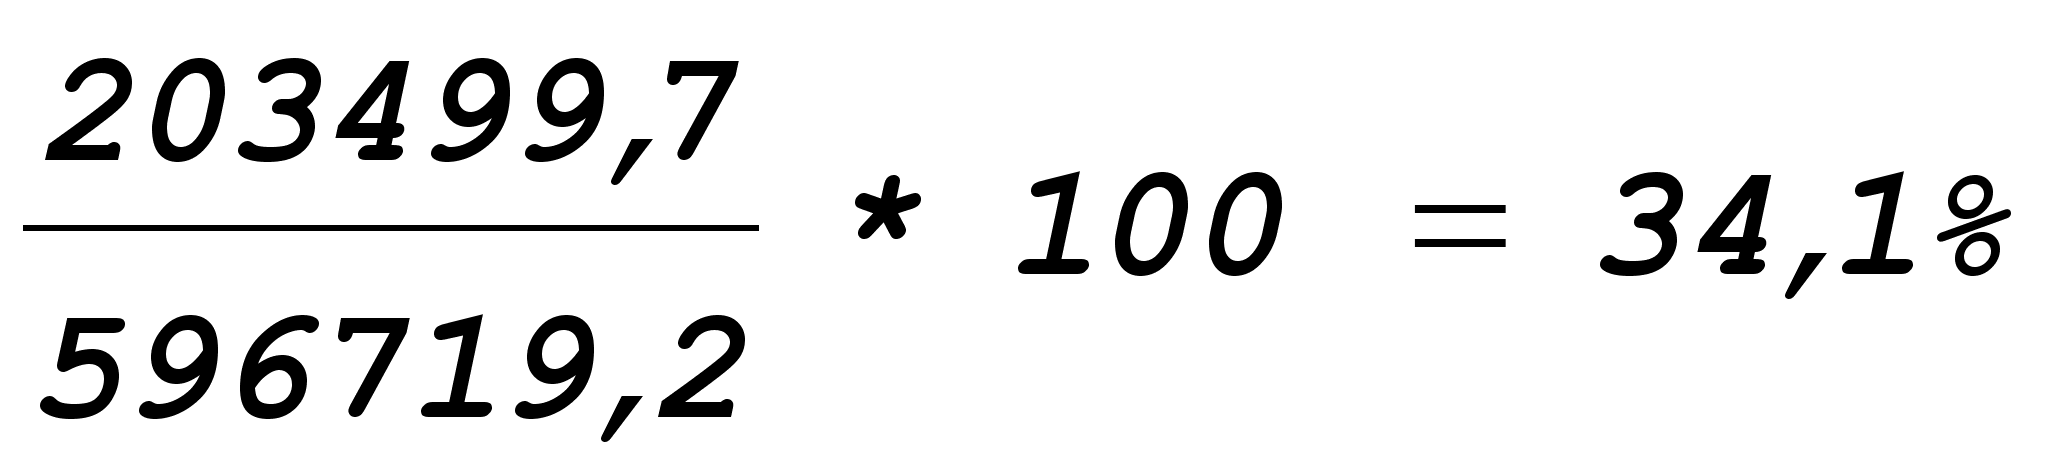
и при налоговой ставке 30%:
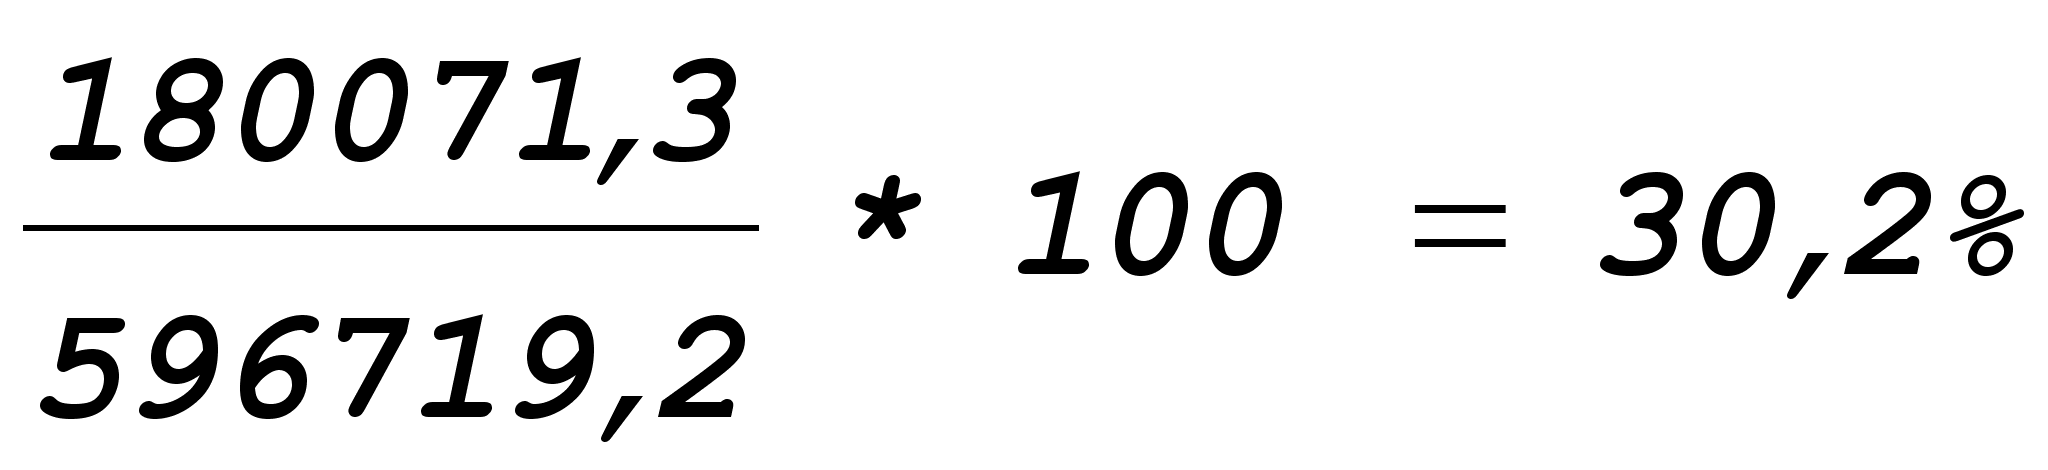
Расчет налоговых нагрузок в этой части работы был произведен без учета множества льгот по налогу на прибыль. Но фактически ни одно предприятие не функционирует в таких условиях. В следующем пункте будет показано, как изменяются суммы налогов и налоговые нагрузки при действии льгот по налогу на прибыль.
- Расчет налога на прибыль и налоговой нагрузки с учетом льгот по налогу на прибыль
При расчете налоговой нагрузки на ООО «Авангардстройматериалы» с учетом льгот для примера рассмотрим применение только федеральных льгот. Исследуемое в работе предприятие в отчетном периоде израсходовало на благотворительные цели, а точнее на ремонт Пионерской городской больницы 47 800 рублей. Эти средства, так как они перечислены учреждению здравоохранения, освобождаются от налога на прибыль на уровне 3%.
Также предприятием осуществлены капитальные вложения в собственное развитие в размере 298 000руб, то есть величина облагаемой налогом прибыли уменьшится на эту сумму.
Для расчета налога на прибыль с учетом льгот произведем уменьшение налогооблагаемой базы по основной ставке, которая первоначально равна 467 569,2.
Сумма, которая будет вычитаться из облагаемой налогом прибыли, как поощрение благотворительности, равна:
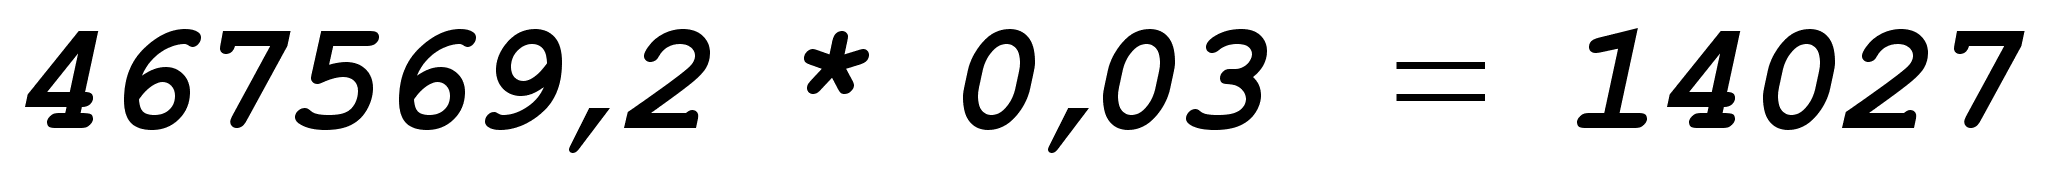
Таким образом, налогооблагаемая база для расчета налога по основной ставке с учетом льгот это:

Как было отмечено в начале, предприятие осуществляет свою деятельность третий год. Из выше изложенных данных видно, что 90% выручки предприятие получает от основной деятельности. Следовательно, ООО «Авангардстройматериалы» уплачивает налог в размере 25% от установленной ставки налога на прибыль. При ставке 35% предприятие платит налог на прибыль в размере 8,85%, при ставке 30%, соответственно, 7,5%.
В первом случае налог на прибыль составит:
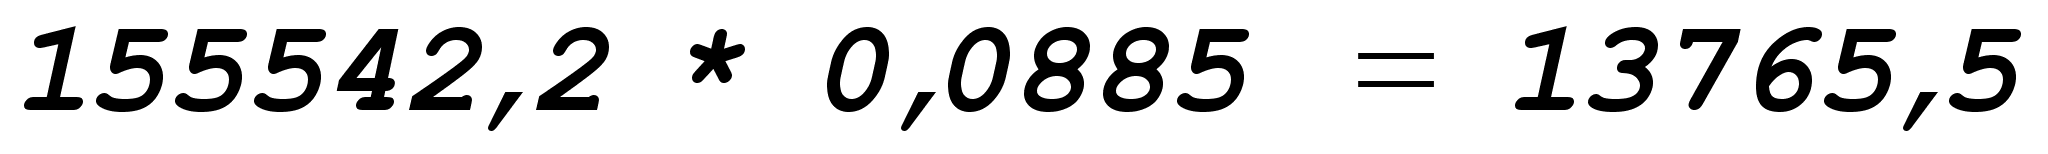
Во втором случае:
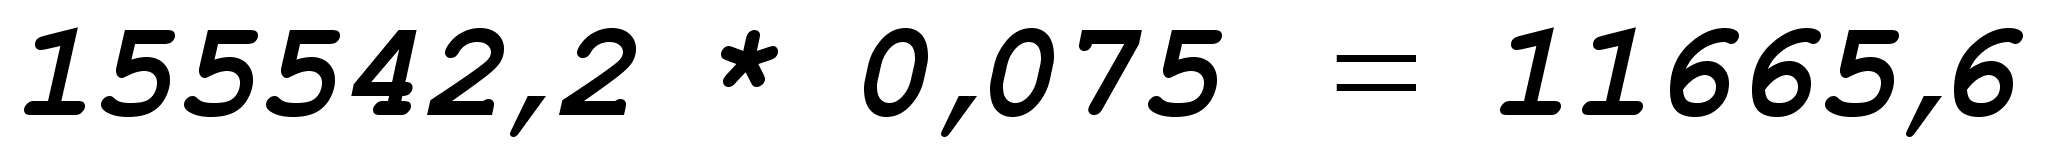
Дальнейшие расчеты производятся аналогично расчетам без учета льгот. Результаты вычислений представлены в табл. 3.
Таблица 3
Сравнительная таблица показателей налоговой нагрузки
|
Показатели |
Без учета льгот |
С учетом льгот |
||
|
Ставка 35% |
Ставка 30% |
Ставка 8,85% |
Ставка 7,5% |
|
| Сумма налога на прибыль | 203 499,7 | 180 071,3 | 53 566 | 51 466 |
| Общая сумма налогов | 586 019,3 | 562 590,9 | 436 085,6 | 433 985,6 |
| Доля налога на прибыль в общей сумме налогов | 34,7% | 32% | 12,3% | 11,9% |
| Налоговая нагрузка по всем налогам | 37,5% | 35,9% | 27,9% | 27,7% |
| Налоговая нагрузка по налогу на прибыль | 34,1% | 30,2% | 18,8% | 18% |
Из приведенных в таблице данных видно, что применение льгот значительно снижают налоговую нагрузку как отдельно по налогу на прибыль, так и общую налоговую нагрузку. Это связано с тем, налог на прибыль составляет существенную часть всех налоговых выплат. Кроме того снижение налоговой ставки с 35% до 30% также благоприятно отразится на предприятии. Возможно это был один из шагов декларируемого государством постепенного снижения налоговой нагрузки. Результаты расчетов дают повод еще раз задуматься о целесообразности исключения льгот.
На вопрос какой должна быть оптимальная налоговая нагрузка единый ответ еще не найден. Налогоплательщик обычно считает справедливой налоговую нагрузку до 30%, тяжело воспринимает нагрузку в 40% и не приемлет ее, когда она больше 50%, то есть в описанном выше примере предприятие несет еще довольно сносное бремя.
Чрезмерная же налоговая нагрузка подрывает саму налоговую базу, снижает общую сумму налоговых поступлений. В ситуации, когда сумма налоговых выплат очень высока, предприятия предпочитают отсрочить свое возможное банкротство из-за неплатежей в бюджет против вполне реальной перспективы немедленного прекращения деятельности при переключении скудеющих денежных потоков на расчеты с бюджетом.
Таким образом, можно сделать следующий вывод: руководителям предприятий необходимо досконально знать налоговую систему и в частности ее раздел касающийся льгот для максимального снижения суммы налогов, а значит и налоговой нагрузки. В свою очередь государству, ради своей же выгоды, следует принять все возможные меры по снижению налоговой нагрузки на предприятия.
2.1. Расчет среднегодовой стоимости имущества
Налогооблагаемая база налога на имущество предприятий исчисляется исходя из среднегодовой стоимости имущества предприятия. Среднегодовая стоимость имущества за отчетный период (квартал, полугодие, 9 месяцев, год) определяется путем деления на 4 суммы, полученной от сложения половины стоимости имущества на 1 января отчетного года и на первое число следующего за отчетным периодом месяца, а также суммы стоимости имущества на каждое первое число всех остальных кварталов отчетного периода.
Рассмотрим несколько условных примеров.
Пример 1
Предположим, стоимость имущества предприятия:
на 1 января 1998 г. 120 млн. руб.
на 1 апреля 1998 г. 110 млн. руб.
на 1 июля 1998 г. 124 млн. руб.
на 1 октября 1998 г. 132 млн. руб.
на 1 января 1999 г. 140 млн. руб.
Среднегодовая стоимость имущества предприятия за первый квартал 1998 года:
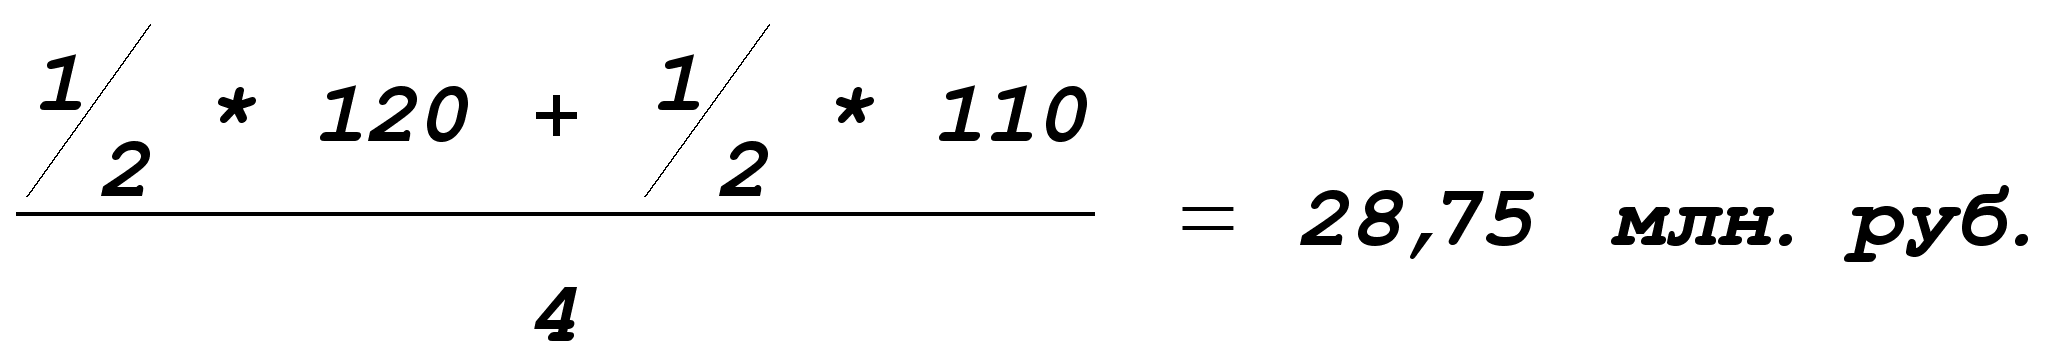
Среднегодовая стоимость имущества предприятия за первое полугодие 1998 года:
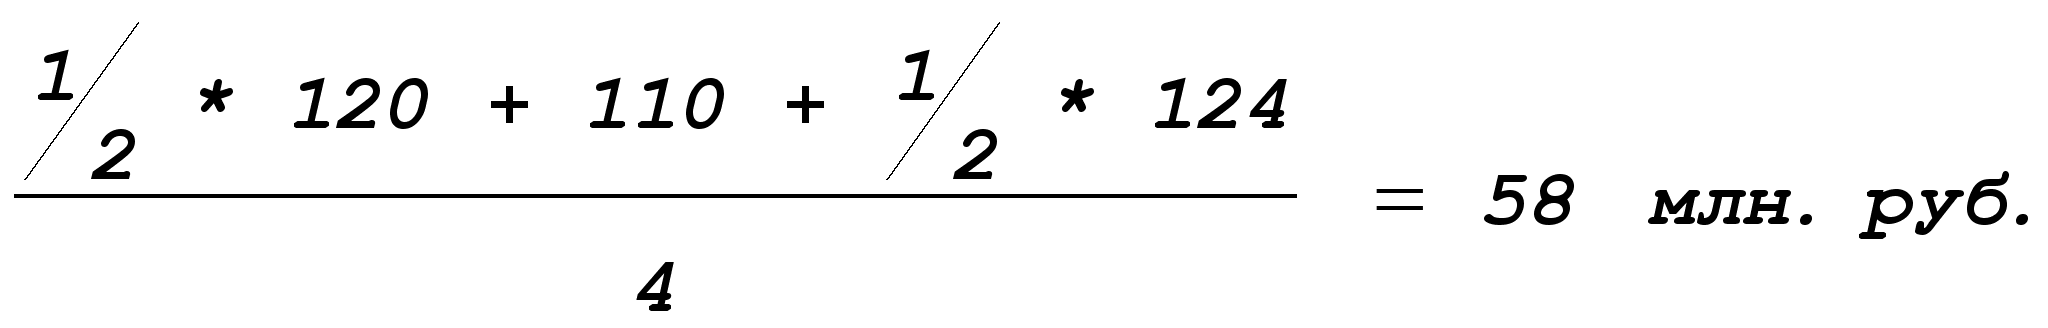
Среднегодовая стоимость имущества предприятия за 9 месяцев 1998 года:
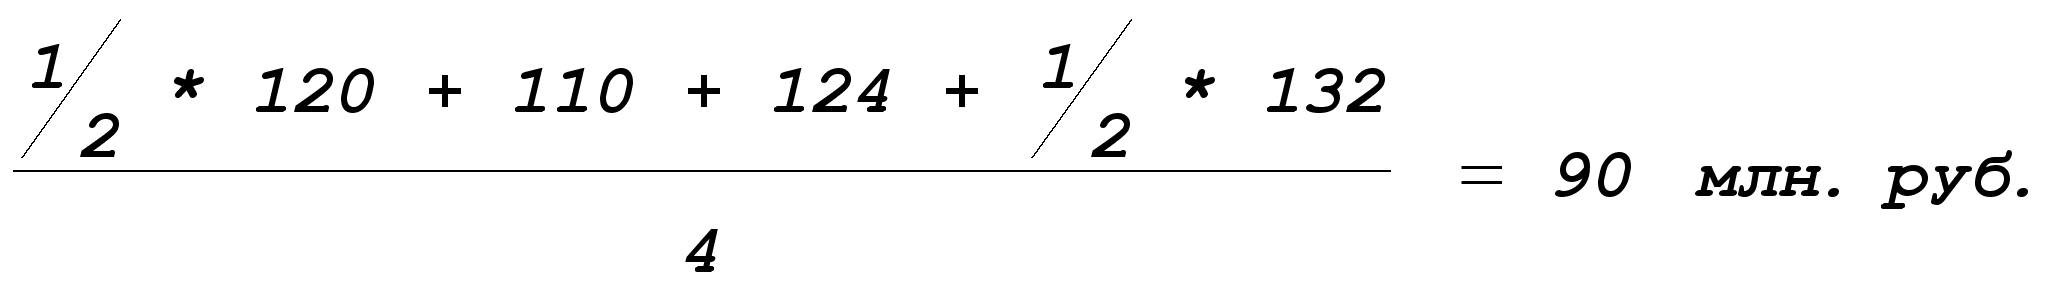
Среднегодовая стоимость имущества предприятия за 1998 год:
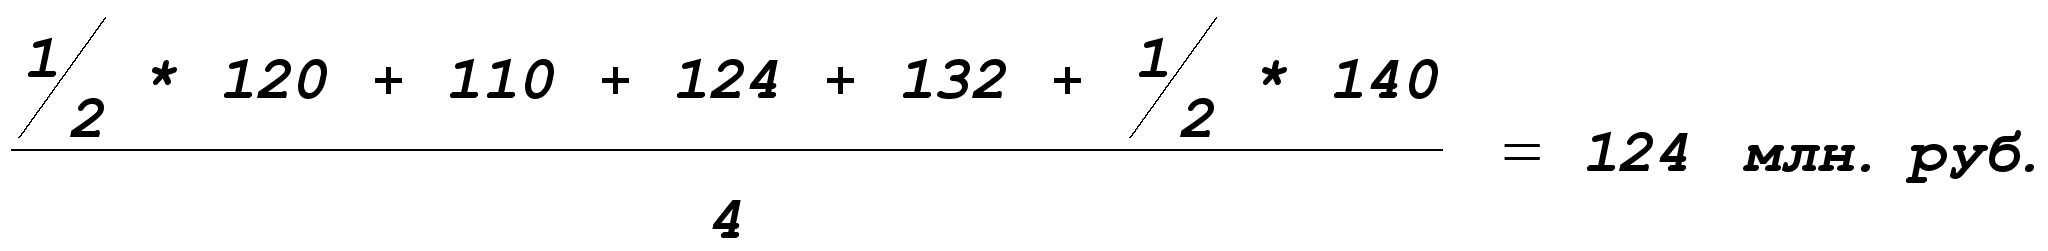
Если предприятие создано с начала какого-либо квартала, кроме первого, то среднегодовая стоимость имущества рассчитывается как отношение суммы, полученной при сложении половины стоимости имущества на первое число квартала создания (1 апреля, 1 июля, 1 октября) и на первое число следующего за отчетным периодом месяца, а также суммы стоимости имущества на первое число всех остальных кварталов отчетного периода, к 4.
Если предприятие создано в первой половине квартала (до 15-го числа второго месяца квартала включительно), то при исчислении среднегодовой стоимости имущества период создания принимается за полный квартал.
Если предприятие создано во второй половине квартала, среднегодовая стоимость рассчитывается начиная с первого числа квартала, следующего за кварталом создания.
При этом следует иметь в виду, что в соответствии со ст. 51 ГК РФ юридическое лицо считается созданным с момента его государственной регистрации. Поэтому датой создания предприятия, учитываемой при расчете среднегодовой стоимости имущества, является дата регистрации учредительных документов.
Пример 2
Предположим, предприятие создано 12 августа 1998 г. Стоимость имущества предприятия:
на 12 августа 1998 г. 0 млн. руб.
на 1 октября 1998 г. 100 млн. руб.
на 1 января 1999 г. 108 млн. руб.
Среднегодовая стоимость имущества предприятия за первый квартал функционирования предприятия (третий квартал 1998 года):
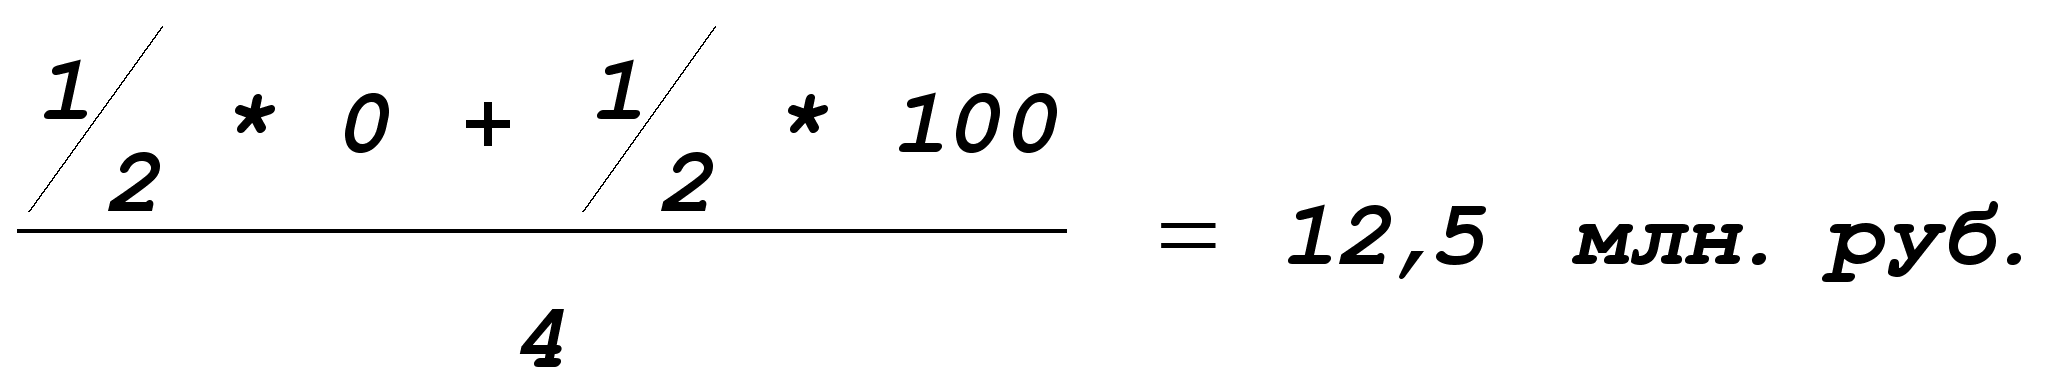
Среднегодовая стоимость имущества предприятия за 1998 год:
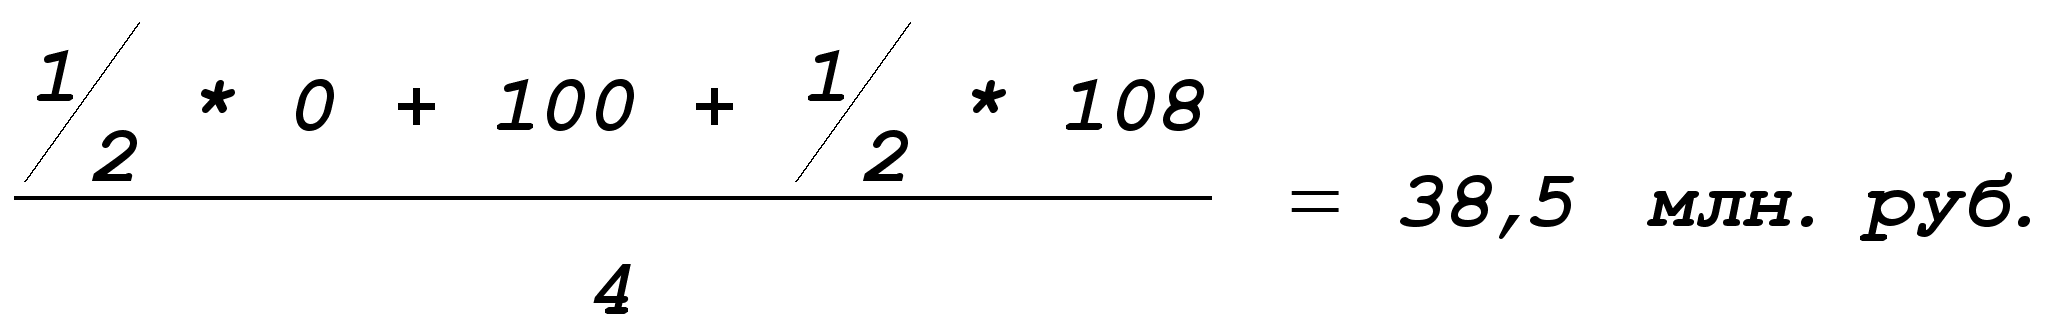
Пример 3
Предположим, предприятие создано 8 октября 1998 года. Стоимость имущества предприятия:
на 8 октября 1998 г. 0 млн. руб.
на 1 января 1999 г. 70 млн. руб.
Среднегодовая стоимость имущества предприятия за 1998 год:
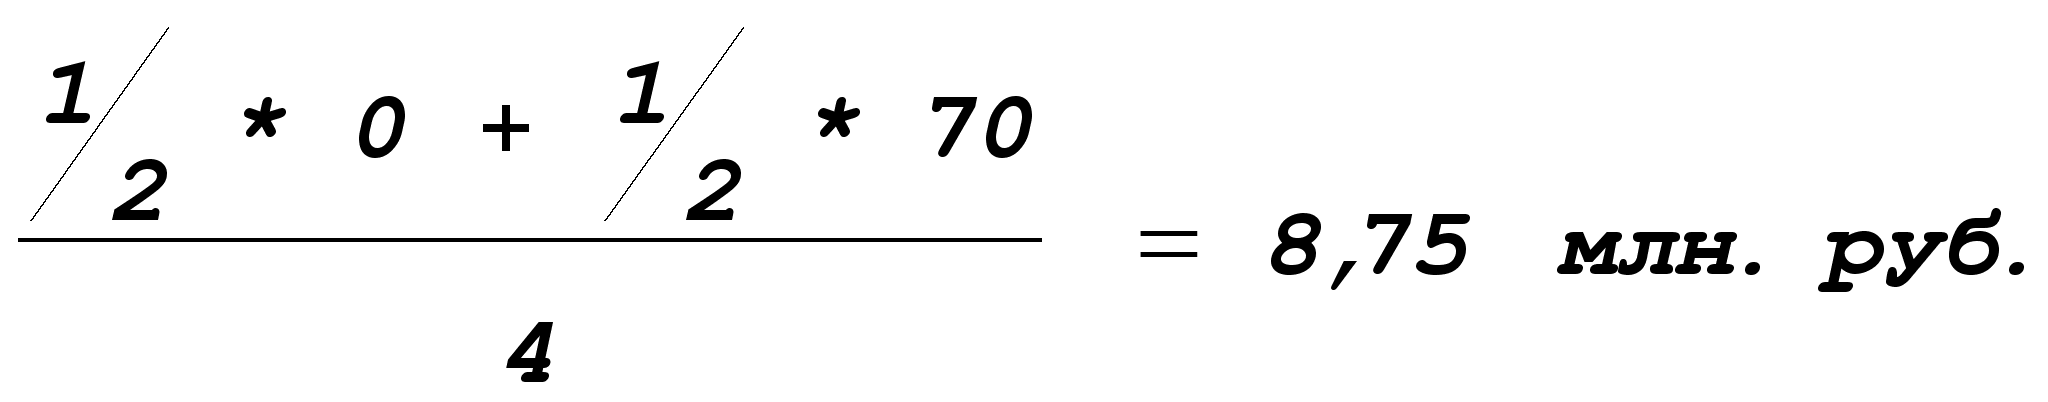
Пример 4
Предположим, предприятие создано 19 ноября 1998 года. Стоимость имущества предприятия:
на 19 ноября 1998 г. 0 млн. руб.
на 1 января 1999 г. 70 млн. руб.
В этом случае, поскольку предприятие создано во второй половине четвертого квартала, среднегодовую стоимость имущества предприятия необходимо рассчитывать начиная с 1999 года, то есть фактически налог на имущество за 1998 год не уплачивается.
Порядок учета и уплаты налога в бюджет
Налог на имущество подлежит начислению на финансовые результаты деятельности предприятия. Банки и другие кредитные организации относят суммы налога на операционные и разные расходы.
Учет расчетов предприятий с бюджетом по налогу на имущество ведется на балансовом счете 68 «Расчеты с бюджетом» на отдельном субсчете «Расчеты по налогу на имущество». Сумма налога, рассчитанная в установленном порядке, отражается следующим образом:
Таблица 4
Сумма налога, рассчитанная в установленном порядке
|
Начисление суммы налога на имущество |
Д-т сч. 80 «Прибыли и убытки» К-т сч. 68 «Расчеты с бюджетом» (субсч. «Расчеты по налогу на имущество») |
|
Перечисление суммы налога на имущество в бюджет |
Д-т сч. 68 «Расчеты с бюджетом» К-т сч. 51 «Расчетный счет» |
Учет расчетов банков с бюджетом по налогу на имущество ведется на балансовом счете 904 «Прочие дебиторы и кредиторы» на отдельном субсчете «Расчеты по налогу на имущество». Сумма налога, рассчитанная в установленном порядке, ежеквартально отражается банками по дебету балансового счета 970 «Операционные и разные расходы» по статье «Прочие расходы» и кредиту балансового счета 904 «Прочие дебиторы и кредиторы».
Перечисление суммы налога на имущество в бюджет отражается банками в бухгалтерском учете по дебету счета 904 «Прочие дебиторы и кредиторы» и кредиту счета 161 «Счета коммерческих, кооперативных и других кредитных учреждений».
Плательщики налога на имущество предприятий обязаны исчислять сумму налога самостоятельно, ежеквартально, нарастающим итогом с начала года. Сумма налога, подлежащая уплате в бюджет, определяется с учетом ранее начисленных платежей за отчетный период. Это положение можно пояснить на примере.
Пример 5
Предположим, необходимо рассчитать суммы налога, подлежащие уплате в бюджет за первый квартал, за первое полугодие, за 9 месяцев 1998 года и за весь 1998 год с учетом ранее начисленных платежей.
Данные о среднегодовой стоимости имущества предприятия возьмем из Примера 1.
Ставка налога на имущество – 2%.
Среднегодовая стоимость имущества предприятия за первый квартал – 28,75 млн. руб.
Среднегодовая стоимость имущества предприятия за первое полугодие 1998 года – 58 млн. руб.
Среднегодовая стоимость имущества предприятия за 9 месяцев 1998 года – 90 млн. руб.
Среднегодовая стоимость имущества предприятия за 1998 год – 124 млн. руб.
Таким образом, сумма налога на имущество, подлежащая уплате за первый квартал 1998 года:
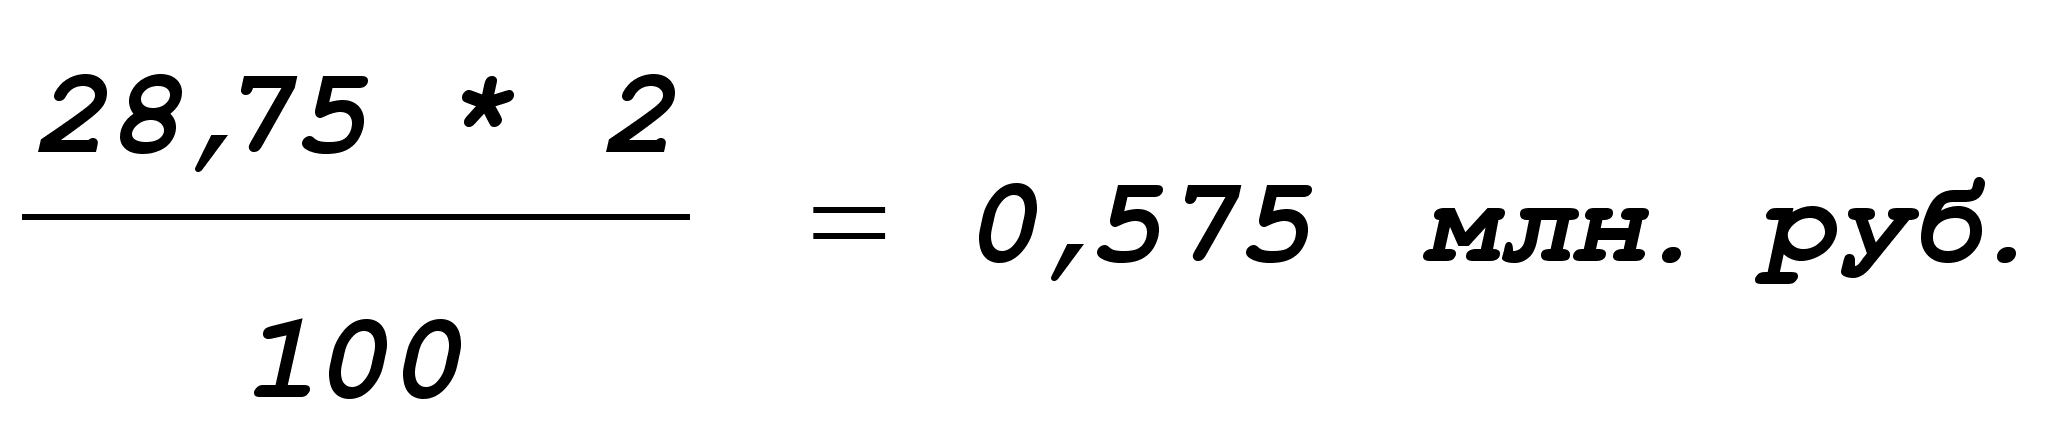
В марте 1998 года на счетах бухгалтерского учета делается запись:
Д-т сч. 80 «Прибыли и убытки» К-т сч. 68 «Расчеты с бюджетом» (субсч. «Расчеты по налогу на имущество») – 0,575 млн. руб. – начисление суммы налога на имущество.
Сумма налога на имущество за первое полугодие 1998 года:
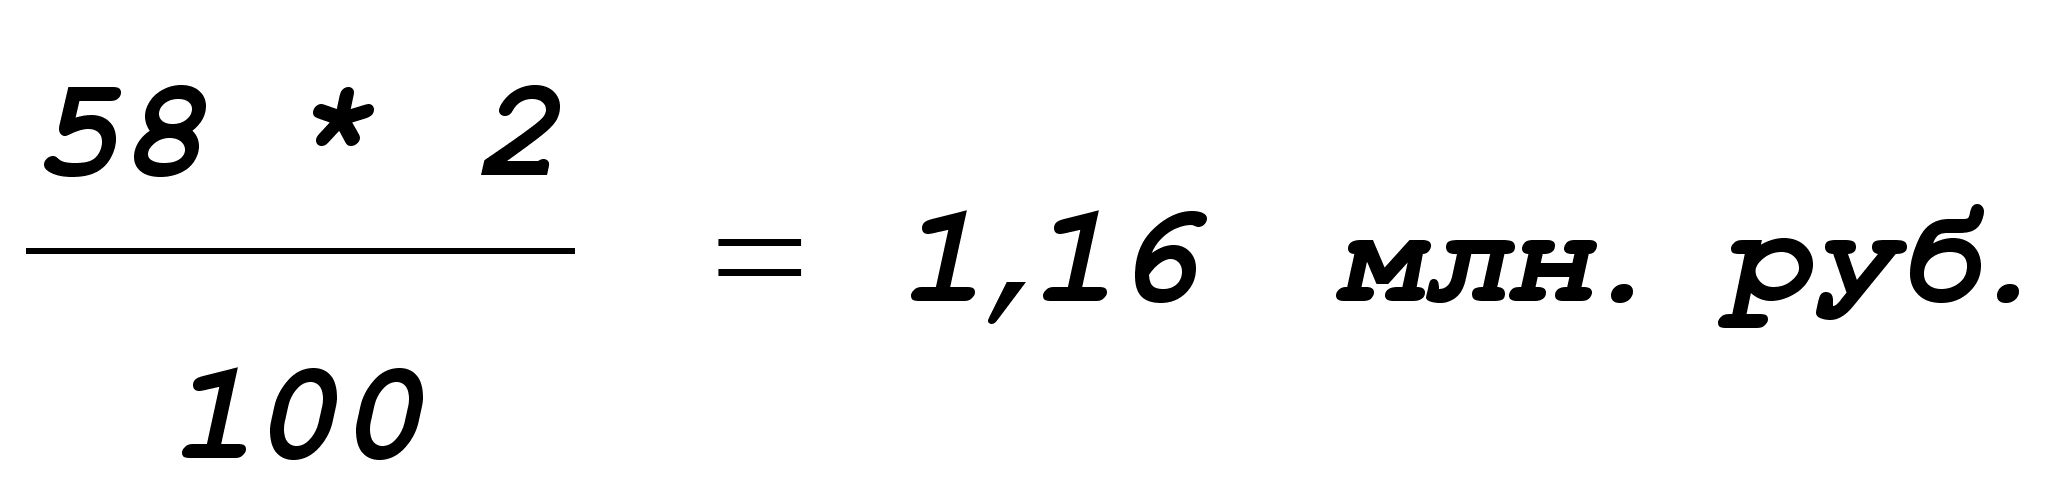
Сумма налога на имущество, подлежащая уплате за первое полугодие 1998 года с учетом ранее начисленных платежей за первый квартал:
1,16 – 0,575 = 0,585 млн. руб.
В июне 1998 года на счетах бухгалтерского учета делается запись:
Д-т сч. 80 «Прибыли и убытки» К-т сч. 68 «Расчеты с бюджетом» (субсч. «Расчеты по налогу на имущество») – 0,585 млн. руб. – начисление суммы налога на имущество.
Сумма налога на имущество за 9 месяцев 1998 года:
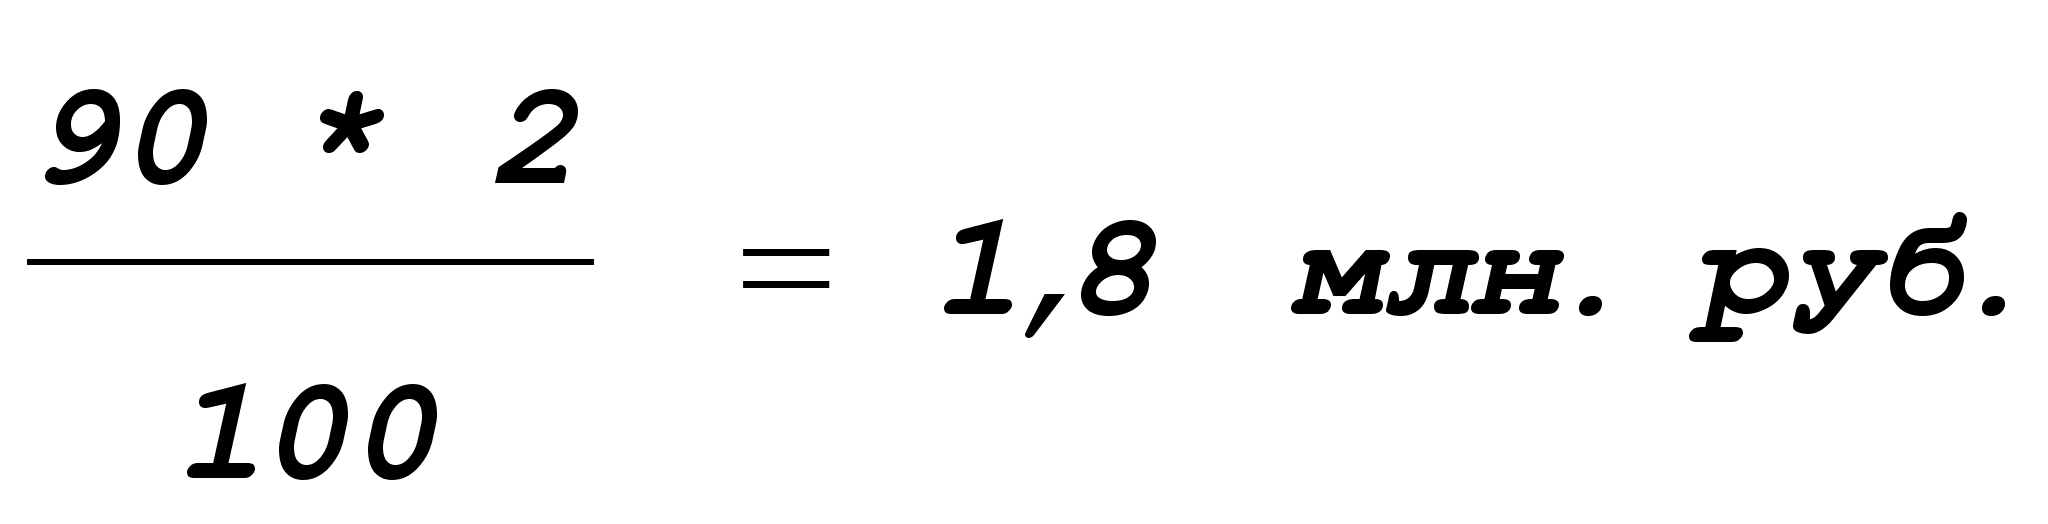
Сумма налога на имущество, подлежащая уплате за 9 месяцев 1998 года с учетом ранее начисленных платежей за первое полугодие:
1,8 – 1,16 = 0,640 млн. руб.
В сентябре 1998 года на счетах бухгалтерского учета делается запись:
Д-т сч. 80 «Прибыли и убытки» К-т сч. 68 «Расчеты с бюджетом» (субсч. «Расчеты по налогу на имущество») – 0,640 млн. руб. – начисление суммы налога на имущество.
Сумма налога на имущество за 1998 год:
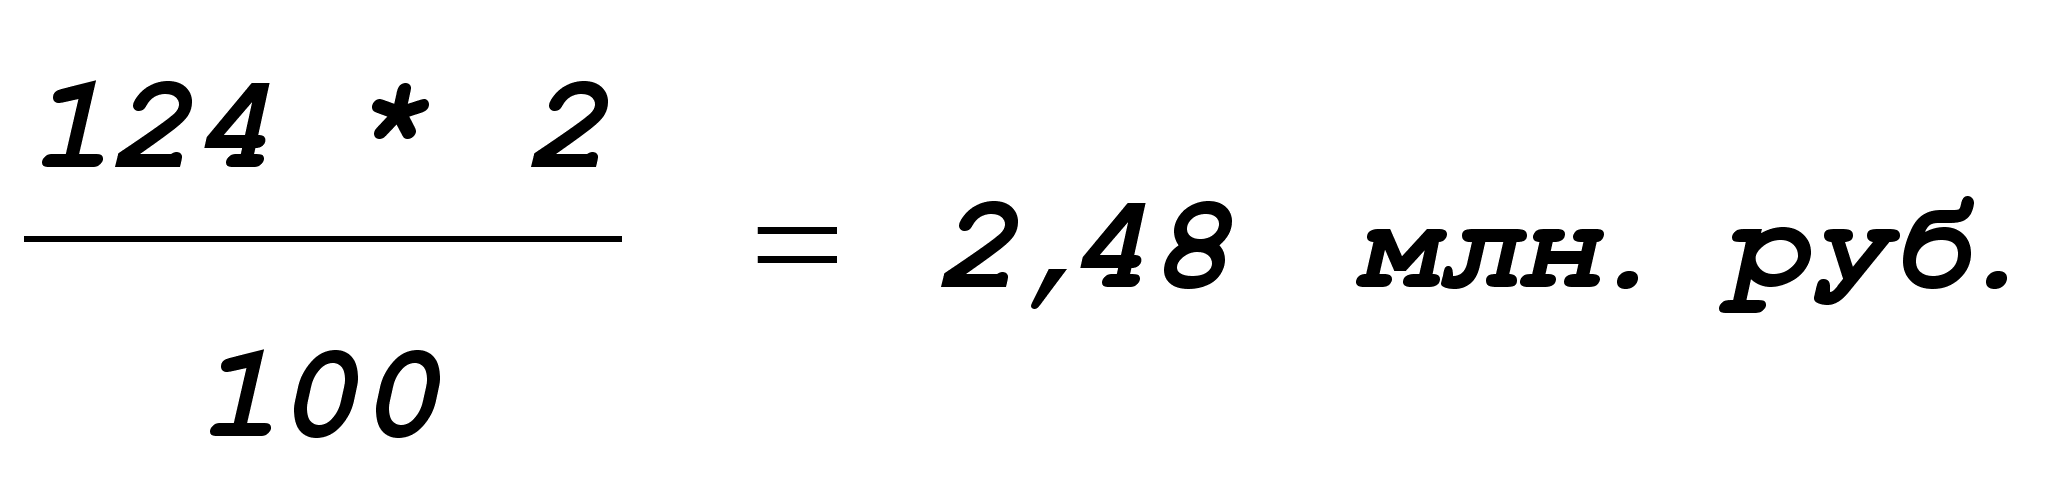
Сумма налога на имущество, подлежащая уплате за 1998 год с учетом ранее начисленных платежей за 9 месяцев 1998 года:
2,48 – 1,8 = 0,680 млн. руб.
В декабре 1998 года на счетах бухгалтерского учета делается запись:
Д-т сч. 80 «Прибыли и убытки» К-т сч. 68 «Расчеты с бюджетом» (субсч. «Расчеты по налогу на имущество») – 0,680 млн. руб. – начисление суммы налога на имущество.
2.3. Налог на недвижимость – опыт Новгородской и Тверской области
В настоящее время в рамках реформирования системы налогообложения в Российской Федерации и отработки концепции Налогового кодекса, принятого Государственной Думой, в ряде городов России осуществляется эксперимент по переходу от нескольких видов имущественных налогов к единому налогу на недвижимость. Государственная Дума 11 июня 1997 года одобрила внесенный Правительством проект федерального Закона «О проведении эксперимента по налогообложению недвижимости в городах Новгороде и Твери», который затем был также одобрен Советом Федерации и утвержден Президентом.
Проводимый в городах Твери и Новгороде эксперимент заключается в замене ряда имущественных налогов единым налогом на недвижимость. При этом концепция налога основана на целом ряде принципов, позволяющих сделать налогообложение недвижимости простым, прозрачным и справедливым.
Суть эксперимента по налогообложению недвижимости, который осуществляется в городах Твери и Новгороде, состоит в замене нескольких налогов – налога на имущество предприятий, на имущество физических лиц и земельного налога – единым налогом на недвижимость. Базой этого налога