Деятельность закрытого акционерного общества коммерческого банка "ФИА-БАНК"
Размещено на /
Содержание
Введение
1. Формирование и анализ агрегированного баланса
2. Анализ состояния собственного капитала банка
3. Анализ обязательств банка
3.1 Анализ структуры и динамики обязательств банка
3.2 Анализ привлеченных банком межбанковских кредитов и депозитов
4. Комплексный анализ актива коммерческого банка
4.1 Анализ структуры актива банка
4.2 Анализ ликвидности, доходности и степени рискованности активных операций
5. Анализ кредитной деятельности коммерческого банка
5.1 Анализ состояния кредитной деятельности коммерческого банка
5.2 Анализ качества кредитного портфеля
6. Анализ операций с ценными бумагами
6.1 Анализ направлений вложений денежных средств банка в ценные бумаги
6.2 Анализ пассивных операций банка с ценными бумагами
Приложения
Введение
Закрытое акционерное общество коммерческий банк «ФИА-БАНК» (лицензия №2542) был зарегистрирован 25.10.1993 года по адресу г. Тольятти, Новый проезд, 8. Уставный капитал банка составляет 406 240 000 руб. (дата изменения величины уставного капитала: 22.07.2008г.). Участвует в системе страхования вкладов.
На 01.10.2009 г. банк имеет следующие лицензии и свидетельства:
генеральная лицензия на осуществление банковских операций №2542, выдана 06.11.2003;
свидетельство о включении Банка в реестр банков – участников системы обязательного страхования вкладов.
лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности, № 163-10024-100000, выдана 15.03.2007, бессрочная;
лицензия профессионального участника рынка ценных бумаг на осуществление дилерской деятельности, № 163-10026-010000, выдана 15.03.2007, бессрочная;
лицензия профессионального участника рынка ценных бумаг на осуществление деятельности по управлению ценными бумагами, № 163-10029-001000, выдана 15.03.2007, бессрочная;
лицензия профессионального участника рынка ценных бумаг на осуществление депозитарной деятельности, № 163-10778-000100, выдана 27.11.2007, бессрочная;
лицензия на осуществление операций с драгоценными металлами, выдана 5.09.2006;
лицензия на предоставление услуг в области шифрования информации, № 1447 У, выдана 3.06.2009 на срок до 3.06.2014 г.;
лицензия на распространение шифровальных (криптографических) средств, № 1446 Р, выдана 3.06.2009 на срок до 3.06.2014 г.;
лицензия на техническое обслуживание шифровальных (криптографических) средств, № 1445 Х, выдана 3.06.2009 на срок до 3.06.2014 г.
«ФИА-БАНК» занимает 418 место в рейтинге «500 прибыльных банков в I полугодии 2009» года» («Автовазбанк» - 271 место, «Солидарность» (Самара) – 255 место) и 258 место в рейтинге «500 прибыльных банков в 2008 году», составленными рейтинговым агентством «РБК».
Также банк занимает 73 место из 85 в рейтинге по объему выданных беззалоговых кредитов в 2009 году, 19 из 63 в рейтинге «Крупнейшие банки по объёмам выданных кредитов малому и среднему бизнесу в 2009 году».
48 место из 100 в рэнкинге банков по количеству собственных банкоматов по России (на 1 января 2010 года); 57 место из 100 в рейтинге «Банки по количеству пластиковых карт в обращении на 01 января 2010 года»; 40 место из 74 в рейтинге по объему выданных ипотечных кредитов в 2009 году.
Рейтинговое агентство «Эксперт РА» присвоило банку рейтинг кредитоспособности B++, что означает наличие у банка приемлемого уровня кредитоспособности. То есть, в краткосрочной перспективе банк с высокой вероятностью обеспечит своевременное выполнение всех текущих финансовых обязательств, а также незначительных и средних по величине новых обязательств, возникающих в ходе его деятельности. Вероятность финансовых затруднений в случае возникновения обязательств, требующих значительных единовременных выплат, оценивается как умеренная. В среднесрочной перспективе вероятность исполнения обязательств зависит от стабильности макроэкономических и рыночных показателей.
коммерческий банк ценная бумага
1. Формирование и анализ агрегированного баланса
Показатель валюта баланса – основной показатель деятельности банков. Валюта баланса – это итог по всем счетам бухгалтерского баланса, сумма всех активов или всех пассивов. Изменение объема валюты в сторону увеличения свидетельствует об увеличении его влияния на рынке в результате открытия филиалов, дополнительных офисов, об активизации его работы с клиентами, о повышении его репутации как надежного банка. Отрицательная динамика является последствием сужения банком своего влияния в секторе рынка, сокращения клиентской базы, появление более сильного конкурента, либо неправильной стратегии развития банка, что привело к потере конкурентных преимуществ.
Валюта банка ЗАО «ФИА-БАНК» имела растущую динамику с 2008 по 2010 годы, что показано на рисунке 1.
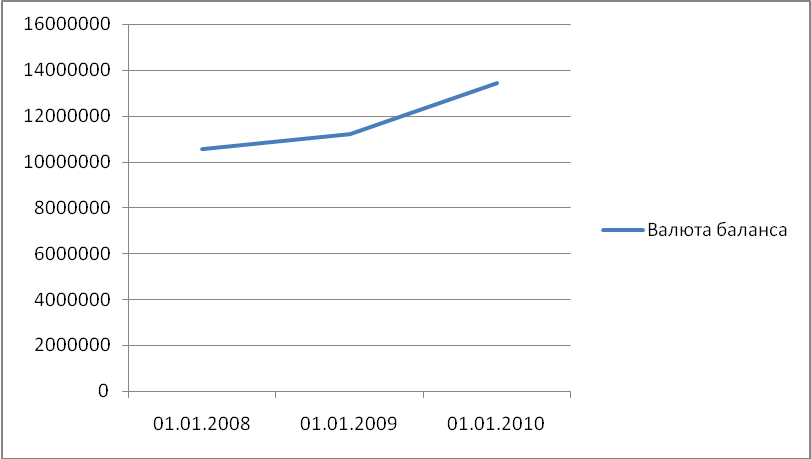
Рисунок 1 – Динамика валюты баланса
Как видно из рисунка 1, валюта баланса в 2009-2010 гг. имела растущую динамику. Так, если на 01.01.08 объем валюты баланса составлял 10555144 тыс.руб., то на 01.01.09 объем равен 11201462 тыс.руб., что на 6% больше начального периода, а на 01.01.10 объем валюты баланса составил 13449256 тыс.руб., что на 20% больше, чем в предыдущем периоде. Рост его абсолютного значения свидетельствует о том, что банк расширяет сферу своей деятельности. Можно предположить, что это происходит путем увеличения клиентской базы или открытия новых филиалов.
Для выяснения причины положительной динамики следует провести исследование структуры агрегированного баланса по статьям. Объем валюты баланса есть результат агрегированного баланса. Структура агрегированного баланса анализируемого банка представлена в Приложении 1.
Дадим анализ пассивной части агрегированного баланса ЗАО «ФИА-БАНК».
Таблица 1 – Пассивная часть агрегированного баланса ЗАО «ФИА-БАНК»
| ПАССИВ | 2008 | 2009 | 2010 | ||||
| тыс.руб. | уд.вес | тыс.руб. | уд.вес | тыс.руб. | уд.вес | ||
| 1 | Фонды и прибыль | 567223 | 5,37 | 549360 | 4,90 | 607260 | 4,52 |
| 1.1. | Фонды | 293546 | 2,78 | 24000 | 0,21 | 24000 | 0,18 |
| 1.2. | Прибыль (убыток) c учетом финансовых результатов прошлого года | 273677 | 2,59 | 525360 | 4,69 | 583260 | 4,34 |
| 2 | Кредиты, депозиты, полученные от Банка России | 100000 | 0,95 | 1558000 | 13,91 | 260000 | 1,93 |
| 3 | Средства кредитных организаций | 229007 | 2,17 | 261567 | 2,34 | 529927 | 3,94 |
| 4 | Средства клиентов | 8587653 | 81,36 | 7190123 | 64,19 | 10330099 | 76,81 |
| 4.1. | Средства государственных и других внебюджетных фондов на расчетных счетах | 31110 | 0,29 | 46705 | 0,42 | 50586 | 0,38 |
| 4.2. | Cредства организаций на расчетных и прочих счетах | 1247445 | 11,82 | 673921 | 6,02 | 1553959 | 11,55 |
| 4.3. | Cредства клиентов в расчетах | 8172 | 0,08 | 3035 | 0,03 | 4285 | 0,03 |
| 4.4. | Депозиты и прочие привлеченные средства юридических лиц (кроме кредитных организаций) | 761359 | 7,21 | 642076 | 5,73 | 827493 | 6,15 |
| 4.5. | Вклады физических лиц | 6539567 | 61,96 | 5824386 | 52,00 | 7893776 | 58,69 |
| 5 | Резервы на возможные потери | 114488 | 1,08 | 175528 | 1,57 | 434866 | 3,23 |
| 6 | Векселя и банковские акцепты | 450244 | 4,27 | 429809 | 3,84 | 102418 | 0,76 |
| 7 | Прочие пассивы | 506529 | 4,80 | 1037075 | 9,26 | 1184686 | 8,81 |
| Всего пассивов | 10555144 | 100 | 11201462 | 100 | 13449256 | 100 | |
Как видно из таблицы 1, основной удельный вес в пассиве анализируемого банка принадлежит статье «Средства клиентов», которая на 1.01.08 составляет 8587653 тыс.руб. или 81% от общей величины пассива, на 01.01.09 – 7190123 тыс.руб. или 64% от общего объема, на 01.01.10 – 10330099 тыс.руб., это 77% от валюты баланса. Несмотря на то, что абсолютная величина данной статьи растет, ее удельный вес в пассиве снижается. Причиной этому является то, что другие статьи растут большими темпами (см. табл. 2).
Таблица 2 – Динамика пассивной части агрегированного баланса
| ПАССИВ | 2008 | 2009 | Темпы прироста, % | 2010 | Темпы прироста, % | |
| 1 | Фонды и прибыль | 567223 | 549360 | -3,15 | 607260 | 10,54 |
| 1.1. | Фонды | 293546 | 24000 | -91,82 | 24000 | 0,00 |
| 1.2. | Прибыль (убыток) c учетом финансовых результатов прошлого года | 273677 | 525360 | 91,96 | 583260 | 11,02 |
| 2 | Кредиты, депозиты, полученные от Банка России | 100000 | 1558000 | 1458,00 | 260000 | -83,31 |
| 3 | Средства кредитных организаций | 229007 | 261567 | 14,22 | 529927 | 102,60 |
| 4 | Средства клиентов | 8587653 | 7190123 | -16,27 | 10330099 | 43,67 |
| 4.1. | Средства государственных и других внебюджетных фондов на расчетных счетах | 31110 | 46705 | 50,13 | 50586 | 8,31 |
| 4.2. | Средства организаций на расчетных и прочих счетах | 1247445 | 673921 | -45,98 | 1553959 | 130,58 |
| 4.3. | Средства клиентов в расчетах | 8172 | 3035 | -62,86 | 4285 | 41,19 |
| 4.4. | Депозиты и прочие привлеченные средства юридических лиц (кроме кредитных организаций) | 761359 | 642076 | -15,67 | 827493 | 28,88 |
| 4.5. | Вклады физических лиц | 6539567 | 5824386 | -10,94 | 7893776 | 35,53 |
| 5 | Резервы на возможные потери | 114488 | 175528 | 53,32 | 434866 | 147,75 |
| 6 | Векселя и банковские акцепты | 450244 | 429809 | -4,54 | 102418 | -76,17 |
| 7 | Прочие пассивы | 506529 | 1037075 | 104,74 | 1184686 | 14,23 |
| Всего пассивов | 10555144 | 11201462 | 6,12 | 13449256 | 20,07 |
Наибольший темп прироста за 2008-2009гг. имеет статья «Кредиты, депозиты, полученные от Банка России» - 1458%. На 01.0108г. величина статьи составляла 100000 тыс.руб. или 1% от валюты баланса, на 01.01.09г. ее объем увеличился до 1558000 тыс.руб. и составил почти 14% от валюты баланса, а на 01.01.10г. понизился и составил 260000 тыс.руб. или 2% от общей величины пассивов. Резкий рост данной статьи может свидетельствовать о том, что в 2008 году банк имел проблемы с ликвидностью, и для ее поддержания обратился к данной форме заимствований.
Высокими темпами роста также обладает статья «Прочие пассивы» – 105%. Рост величины данной статьи нельзя оценить положительно.
За 2009-2010гг. высокими темпами роста обладает статья «Резервы на возможные потери» – 148%. На 01.01.08г. ее величина составила 114488 тыс.руб. или 1% от величины валюты баланса, на 01.01.09г. – 175528 тыс.руб. или 1,6% от валюты баланса, на 01.01.10г. – 434866 тыс.руб. или 3,23% от валюты баланса. Это говорит о росте рисковых активов, под которые создаются резервы, что с одной стороны, приносит банку повышенные риски, а с другой – доходы.
Наиболее наглядно структура агрегированного баланса по пассиву представлена на рисунках 2,3,4.
Рисунок 2 – Структура пассива агрегированного баланса ЗАО «ФИА-БАНК» на 01.01.08г.
Рисунок 3 – Структура пассива агрегированного баланса ЗАО «ФИА-БАНК» на 01.01.09г.
Рисунок 4 – Структура пассива агрегированного баланса ЗАО «ФИА-БАНК» на 01.01.10г.
Анализ пассива баланса коммерческого банка позволяет определить источники получения денежных средств. Однако, важным также является и определение преимущественных направлений их размещения. Направления размещений представлены в агрегированном балансе (см. табл. 3).
Таблица 3 – Активная часть агрегированного баланса ЗАО «ФИА-БАНК»
| АКТИВ | 2008 | 2009 | 2010 | ||||
| тыс.руб. | уд.вес | тыс.руб. | уд.вес | тыс.руб. | уд.вес | ||
| 1 | Денежные средства, драгоценные металлы и камни | 686387 | 6,50 | 598307 | 5,34 | 762477 | 5,67 |
| 2 | Счета в Банке России | 194102 | 1,84 | 436042 | 3,89 | 401446 | 2,98 |
| 3 | Корреспондентские счета в кредитных организациях | 63024 | 0,60 | 74761 | 0,67 | 377506 | 2,81 |
| 4 | Ценные бумаги, приобретенные кредитными организациями | 734436 | 6,96 | 689741 | 6,16 | 1805996 | 13,43 |
| 4.1. | Вложения в долговые обязательства | 483924 | 4,58 | 309453 | 2,76 | 427765 | 3,18 |
| 4.2. | Вложения в долевые ценные бумаги | 52837 | 0,50 | 151933 | 1,36 | 912086 | 6,78 |
| 4.3. | Учтенные векселя | 196000 | 1,86 | 226680 | 2,02 | 464470 | 3,45 |
| 4.4. | Портфель участия в дочерних и зависимых акционерных обществах | 1050 | 0,01 | 1050 | 0,01 | 1050 | 0,01 |
| 5 | Прочее участие в уставных капиталах | 625 | 0,01 | 625 | 0,01 | 625 | 0,001 |
| 6. | Кредиты и прочие ссуды | 8371670 | 79,31 | 8470935 | 75,62 | 8740674 | 64,99 |
| 6.1. | Кредиты и прочие размещенные средства, предоставленные нефинансовым организациям | 4891868 | 46,35 | 4562238 | 40,73 | 5959424 | 44,31 |
| 6.2. | Кредиты, предоставленные физическим лицам | 2920136 | 27,67 | 3122654 | 27,88 | 2274431 | 16,91 |
| 6.3. | Кредиты, депозиты и прочие размещенные средства, предоставленные кредитным организациям | 559666 | 5,30 | 786043 | 7,02 | 506819 | 3,77 |
| 7 | Основные средства, нематериальные активы и материальные запасы | 380921 | 3,61 | 519312 | 4,64 | 601334 | 4,47 |
| 8 | Прочие активы — всего | 123979 | 1,17 | 411739 | 3,68 | 759198 | 5,64 |
| Всего активов | 10555144 | 100 | 11201462 | 100 | 13449256 | 100 | |
Анализ показал, что наибольший удельный вес в активе баланса занимает статья «Кредиты и прочие ссуды». Объем предоставленных займов на 01.01.08г. составил 8371670 тыс.руб. или 79%, на 01.01.10г. – 8740674 тыс.руб. или 65% от валюты баланса. Несмотря на то, что абсолютная величина выросла, удельный вес снизился. Причиной этому послужило то, что величины других статей росли более быстрыми темпами.
Таблица 4 – Динамика активной части агрегированного баланса
| АКТИВ | 2008 | 2009 | Темпы прироста, % | 2010 | Темпы прироста, % | |
| 1 | Денежные средства, драгоценные металлы и камни | 686387 | 598307 | -12,83 | 762477 | 27,44 |
| 2 | Счета в Банке России | 194102 | 436042 | 124,65 | 401446 | -7,93 |
| 3 | Корреспондентские счета в кредитных организациях | 63024 | 74761 | 18,62 | 377506 | 404,95 |
| 4 | Ценные бумаги, приобретенные кредитными организациями | 734436 | 689741 | -6,09 | 1805996 | 161,84 |
| 4.1. | Вложения в долговые обязательства | 483924 | 309453 | -36,05 | 427765 | 38,23 |
| 4.2. | Вложения в долевые ценные бумаги | 52837 | 151933 | 187,55 | 912086 | 500,32 |
| 4.3. | Учтенные векселя | 196000 | 226680 | 15,65 | 464470 | 104,90 |
| 4.4. | Портфель участия в дочерних и зависимых акционерных обществах | 1050 | 1050 | 0 | 1050 | 0 |
| 5 | Прочее участие в уставных капиталах | 625 | 625 | 0 | 625 | 0 |
| 6. | Кредиты и прочие ссуды | 8371670 | 8470935 | 1,19 | 8740674 | 3,18 |
| 6.1. | Кредиты и прочие размещенные средства, предоставленные нефинансовым организациям | 4891868 | 4562238 | -6,74 | 5959424 | 30,63 |
| 6.2. | Кредиты, предоставленные физическим лицам | 2920136 | 3122654 | 6,94 | 2274431 | -27,16 |
| 6.3. | Кредиты, депозиты и прочие размещенные средства, предоставленные кредитным организациям | 559666 | 786043 | 40,45 | 506819 | -35,52 |
| 7 | Основные средства, нематериальные активы и материальные запасы | 380921 | 519312 | 36,33 | 601334 | 15,79 |
| 8 | Прочие активы — всего | 123979 | 411739 | 232,10 | 759198 | 84,39 |
| Всего активов | 10555144 | 11201462 | 6,12 | 13449256 | 20,07 |
Так, например, за 2008-2009гг. наибольшим темпом роста обладают статьи «Прочие активы» – 232%; «Счета в банке России» – 125%. За 2009-2010гг. – статьи «Корреспондентские счета в кредитных организациях» – 405%; «Ценные бумаги, приобретенные кредитными организациями» –162%.
Наиболее наглядно структура агрегированного баланса по пассиву представлена на рисунках 5,6,7.
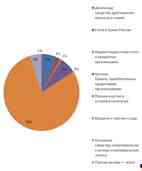
Рисунок 5 – Структура актива агрегированного баланса ЗАО «ФИА-БАНК» на 01.01.08г.
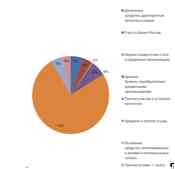
Рисунок 6 – Структура актива агрегированного баланса ЗАО «ФИА-БАНК» на 01.01.09г.
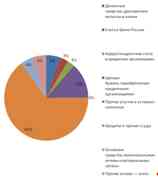
Рисунок 7 – Структура актива агрегированного баланса ЗАО «ФИА-БАНК» на 01.01.10г.
2. Анализ состояния собственного капитала банка
Исследование финансового состояния банка следует начинать с пассива, так как пассив – это источники формирования банковских ресурсов. От качества и количества пассива зависит качество и количество активных операций. Пассив банковского баланса состоит из двух крупных групп статей: собственный капитал и привлеченные средства.
Собственные средства (капитал) банка характеризует конкурентоспособность банка, возможность расширения спектра и объема банковских услуг, существенно влияют на покрытие убытков при выполнении кредитных, валютных и других активных операций.
Собственный капитал – это средства, принадлежащие непосредственно банку, которые имеют бессрочный и бесплатный характер. Собственный капитал банка является первоначальным капиталом, с которого он начинает свою деятельность. Роль собственного капитала для банка проявляется через выполнение им следующих функций:
1. защитная функция – заключается в том, что собственным капиталом покрываются убытки банка и оплачиваются обязательствами перед вкладчиками в суммах выше застрахованных в Банке России;
2. оперативная функция – проявляется в том, что собственный капитал является основным источником формирования и развития материальной базы банка, обеспечивающим условия для его организационного роста;
3. регулирующая функция – связана, с одной стороны, с особой заинтересованностью общества в нормальном функционировании коммерческих банков и сохранением стабильности всей банковской системы, а с другой - с нормами экономического поведения, позволяющими контролировать деятельность банка.
Собственный капитал включает в себя:
1. уставный капитал, который формируется за счет взносов акционеров;
2. резервный капитал, который формируется из чистой прибыли банка. Минимальный размер этого фонда определяется уставом банка, но он не может составлять менее 15% величины его уставного капитала;
3. добавочный капитал, который формируется за счёт рыночного спроса акций или имущества, внесённого в уставный капитал;
4. прибыль – включается прибыль предшествующих лет, и часть прибыли, полученная банком в отчетном периоде.
5. прочие средства.
Анализируемый банк имел возрастающую динамику собственного капитала (табл. 5).
Таблица 5 – Динамика собственных и привлеченных средств ЗАО «ФИА-БАНК»
| Показатель | 01.01.08, тыс.руб. | 01.01.09, тыс.руб. | Темп прироста, % | 01.01.10, тыс.руб. | Темп прироста, % | |
| 1 | Совокупные пассивы (валюта баланса), из них | 10555144 | 11201462 | 6,12 | 13449256 | 20,07 |
| 2 | Собственный капитал | 698711 | 1574728 | 125,38 | 1718522 | 9,13 |
| Удельный вес собственного капитала в пассивах, % | 6,62 | 14,06 | 12,78 | |||
| 3 | Привлеченный капитал | 9856433 | 9626734 | -2,33 | 11730734 | 21,86 |
Важным для оценки банка является показатель доли собственного капитала в совокупных пассивах банка.
Как видно из табл., доля собственного капитала в валюте баланса в целом выросла, причиной этому является увеличение объема собственного капитала более высокими темпами, чем увеличение объема валюты баланса. Данное обстоятельство свидетельствует о повышении надежности банка.
Более наглядно изменение доли собственного капитала в валюте баланса анализируемого банка демонстрирует рисунок 8.
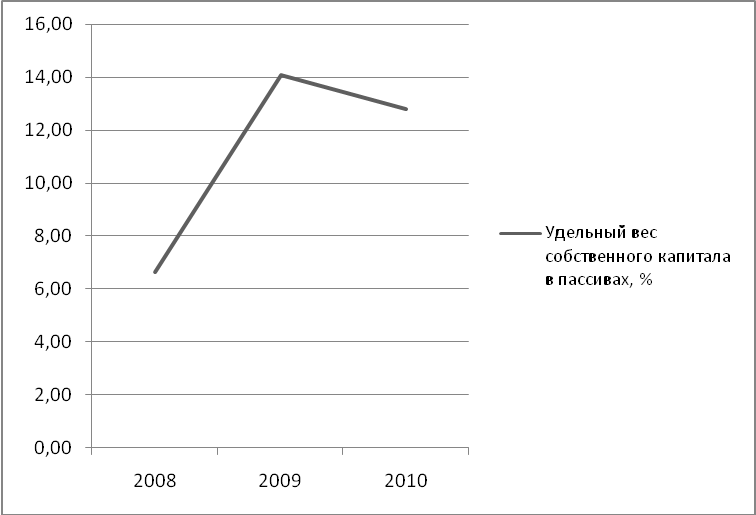
Рисунок 8 – Динамика удельного веса собственного капитала ЗАО «ФИА-БАНК»
Для выявления причин изменения объема собственного капитала анализируемого банка необходимо исследовать его состав и структуру (табл. 6).
Таблица 6 – Структура собственного капитала ЗАО «ФИА-БАНК»
| № | Статьи | 01.01.2008 | 01.01.2009 | 01.01.2010 | |||
| тыс.руб | % | тыс.руб. | % | тыс.руб. | % | ||
| 1 | Уставный капитал | 340000 | 48,66 | 406240 | 25,80 | 406240 | 23,64 |
| 2 | Добавочный капитал, в т.ч. | 61034 | 8,74 | 619128 | 39,32 | 675854 | 39,33 |
| 2.1 | Эмиссионный доход | 0 | 0,00 | 503760 | 31,99 | 503760 | 29,31 |
| 2.2 | Прирост стоимости имущества | 61034 | 8,74 | 124589 | 7,91 | 161962 | 9,42 |
| 3 | Резервный капитал | 24000 | 3,43 | 24000 | 1,52 | 24000 | 1,40 |
| 4 | Нераспределенная прибыль | 0 | 0,00 | 493895 | 31,36 | 558528 | 32,50 |
| 5 | Прибыль текущего и прошлого периодов | 273677 | 39,17 | 31465 | 2,00 | 53900 | 3,14 |
| 6 | Прочее | 0 | 0 | 0 | 0 | 0 | 0 |
| Итог собственного капитала | 698711 | 100 | 1574728 | 100 | 1718522 | 100 | |
Как видно из таблицы 6, основную часть собственного капитала анализируемого банка составляют уставный фонд, добавочный капитал и нераспределенная прибыль. За анализируемые периоды наблюдается рост, как абсолютной величины нераспределенной прибыли, так и ее доли в объеме собственного капитала. Этот факт позитивно характеризует управление банка, банк считается эффективно работающим.
Также наблюдается рост величины эмиссионного дохода и его удельного веса, что также позитивно характеризует банк.
Для того, чтобы выяснить, какие статьи оказали наибольшее влияние на изменение величины собственного капитала, составим следующую таблицу (см. табл. 7).
Таблица 7 – Динамика собственного капитала ЗАО «ФИА-БАНКА» за анализируемые периоды
| № | Статьи | 01.01.08 | 01.01.09 | Темпы прироста, % | 01.01.10 | Темпы прироста, % |
| 1 | Уставный капитал | 340000 | 406240 | 19,48 | 406240 | 0,00 |
| 2 | Добавочный капитал, в т.ч. | 61034 | 619128 | 914,40 | 675854 | 9,16 |
| 2.1. | Эмиссионный доход | 0 | 503760 | - | 503760 | 0,00 |
| 2.2. | Прирост стоимости имущества | 61034 | 124589 | 104,13 | 161962 | 30,00 |
| 3 | Резервный капитал | 24000 | 24000 | 0,00 | 24000 | 0,00 |
| 4 | Нераспределенная прибыль | 0 | 493895 | - | 558528 | 13,09 |
| 5 | Прибыль текущего и прошлого периодов | 273677 | 31465 | -88,50 | 53900 | 71,30 |
| Итог собственного капитала | 698711 | 1574728 | 125,38 | 1718522 | 9,13 |
Так, наибольшее влияние на изменение объема собственного капитала банка, а именно на его рост, оказало увеличение объема статей «Добавочный капитал» и «Нераспределенная прибыль». Так, за 2008-2009гг. темпы прироста статьи «Добавочный капитал» составили 914%. Увеличение добавочного капитала произошло главным образом за счет увеличения эмиссионного дохода, что положительно характеризует деятельность банка.
За 2009-2010гг. высокими темпами прироста обладает статья «Прибыль текущего и прошлого периодов» - 71%, что также является положительной характеристикой деятельности банка.
Более наглядно структуру собственного капитала банка можно рассмотреть с помощью диаграмм (рис. 9, 10,11).
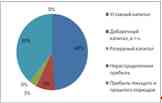
Рисунок 9 – Структура собственного капитала ЗАО «ФИА-БАНК» на 01.01.08г.
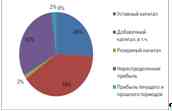
Рисунок 10 – Структура собственного капитала ЗАО «ФИА-БАНК» на 01.01.09г.
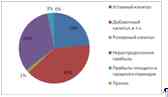
Рисунок 11 – Структура собственного капитала ЗАО «ФИА-БАНК» на 01.01.10г.
При анализе собственного капитала банка очень важно рассчитать объем собственных средств-нетто и иммобилизованных ресурсов.
Собственный капитал-нетто (чистый собственный капитал) – это та часть собственного капитала, которая размещается банком в работающие активы и позволяет увеличить прибыль.
Собственный капитал-брутто – это совокупный собственный капитал банка.
Иммобилизованные активы – денежные средства, размещенные банком в недоходоприносящие активы, к которым относятся материальные и нематериальные активы за вычетом амортизации и финансовые вложения банка в акции или доли.
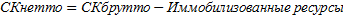
Для оценки качественного состояния собственных средств необходимо просчитать коэффициент иммобилизации. Коэффициент иммобилизации показывает, какая доля иммобилизованных активов приходится на 1 рубль собственных средств.
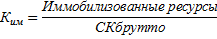
Таблица 8 – Сводная таблица собственного капитала
| Показатель | 01.01.2008 | 01.01.2009 | Темпы прироста | 01.01.2010 | Темпы прироста | |
| 1 | СК-брутто | 698711 | 1574728 | 125,38 | 1718522 | 9,13 |
| 2 | Иммобилизованные активы, в т.ч. | 375010 | 518285 | 38,21 | 520450 | 0,42 |
| 2.1. | Капитализированные активы | 373335 | 516610 | 38,38 | 518775 | 0,42 |
| 2.2. | Финансовые вложения | 1675 | 1675 | 0,00 | 1675 | 0,00 |
| 3 | СК-нетто | 323701 | 1056443 | 226,36 | 1198072 | 13,41 |
| 4 | Коэффициент иммобилизации, % | 53,67 | 32,91 | -38,68 | 30,28 | -7,98 |
Как видно из таблицы 8, объем собственного капитала-нетто в динамике увеличивается, что является положительным фактором в деятельности банка, так как это те ресурсы, размещение которых приносят реальный доход. При этом также увеличивается величина иммобилизованных активов, а коэффициент иммобилизации уменьшается. Это происходит за счет того, что собственный капитал-нетто растет в большей степени, чем иммобилизованные активы.
Графически динамика собственного капитала-брутто и иммобилизованных активов выглядит следующим образом (рисунок 12).
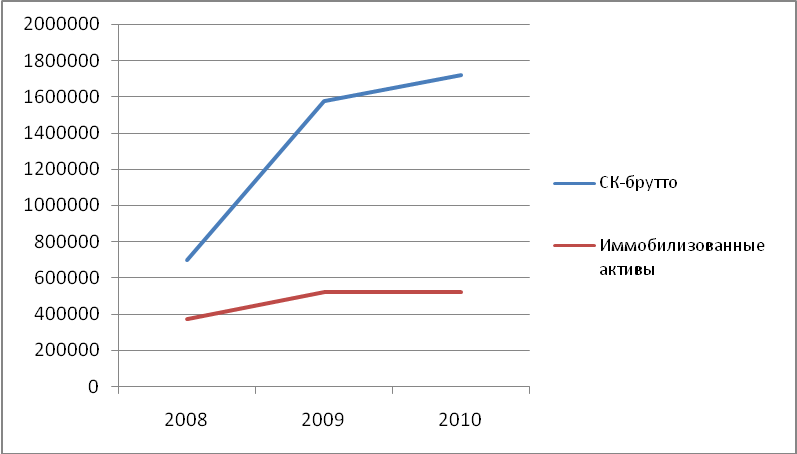
Рисунок 12 – Динамика собственного капитала-брутто и иммобилизованных активов ЗАО «ФИА-БАНК»
Рассмотрим динамику иммобилизованных ресурсов за анализируемые периоды (табл. 9).
Таблица 9 – Динамика иммобилизованных ресурсов за анализируемые периоды
| Показатели | 01.01.08 | 01.01.09 | 01.01.10 |
| Иммобилизованные ресурсы (тыс. руб.) | 375010 | 518285 | 520450 |
| Темпы прироста, % | - | 38,21 | 0,42 |
По данным таблицы видно, что за анализируемые периоды произошло увеличение иммобилизованных ресурсов. Это отрицательно характеризует деятельность банка, так как свидетельствует о снижении доходности банковских операций. По этим результатам видно, что наиболее выгодная для банка ситуация по объему иммобилизованных ресурсов приходится на 1 января 2008 г., так как на эту дату их объем имеет наименьшее значение.
Более наглядно динамика иммобилизованных ресурсов представлена на рисунке 13.

Рисунок 13 – Динамика иммобилизованных ресурсов за анализируемые периоды
Важным показателем, характеризующим способность банка выполнять банковские операции на рынке, является достаточность капитала. Это относительный показатель, который показывает, какой объем собственного капитала приходится на 1 рубль размещенных на рынке рисковых активов. Достаточность капитала можно рассчитать по формуле:
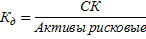
Активы рисковые (работающие активы) – это активы, обеспечивающие банку получение дохода – кредитные вложения, средства на счетах НОСТРО, вложения в ценные бумаги, размещение средств в других банках, инвестиционные активы.
Составим таблицу, отражающую показатель достаточности собственного капитала за анализируемые периоды (табл. 10).
Таблица 10 – Достаточность собственного капитала ЗАО «ФИА-БАНК»
| Показатель | 01.01.2008 | 01.01.2009 | 01.01.2010 | |
| 1 | Собственный капитал (тыс. руб.) | 698711 | 1574728 | 1718522 |
| 2 | Активы, взвешенные по степени риска (Ар) (тыс. руб.) | 9253554 | 9646387 | 11294439 |
| 3 | Коэффициент достаточности капитала (Кд, %) | 10,55 | 16,32 | 15,22 |
Исходя из данных таблицы, можно сделать вывод о том, что показатель достаточности капитала в целом имеет положительную динамику. Для этого изобразим данные показателя графически (рисунок 14).
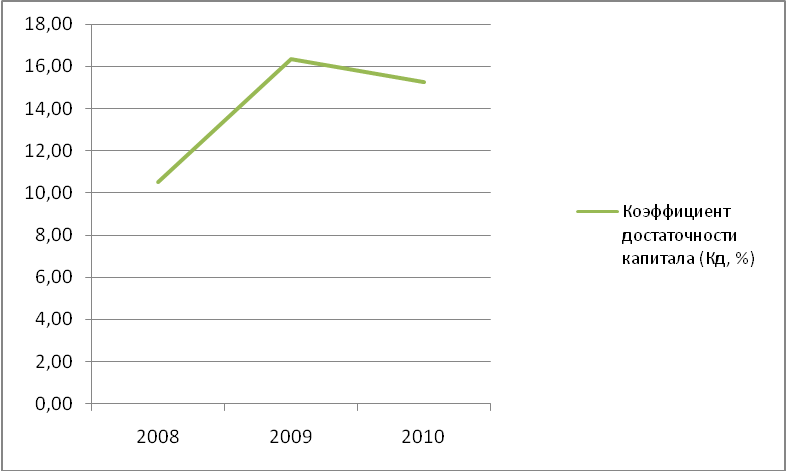
Рисунок 14 – Динамика достаточности собственного капитала за анализируемые периоды
В результате анализа рисунков 8 и 14, можно сделать вывод о том, что и объем собственного капитала банка, и показатель достаточности капитала имеют положительную динамику в течение анализируемых периодов. Это говорит о том, что ЗАО «ФИА-БАНК» наращивает собственный капитал более высокими темпами, чем рисковые активы. Этот факт положительно характеризует деятельность банка.
3. Анализ обязательств банка
Привлечение ресурсов для коммерческого банка является основой его деятельности, приоритетной задачей, без реализации которой банк не может существовать, т.е. выполнять свои основные социально-экономические функции.
Привлеченные средства состоят из депозитов клиентов, реализованных депозитных и сберегательных сертификатов, привлеченных средств от физических лиц, свободных средств на расчетных счетах, кредиторской задолженности клиентов.
Заемные ресурсы – межбанковские ссуды, реализованные долговые ценные бумаги.
В совокупности привлеченные и заемные средства банка образуют размер балансовых обязательств банка.
Обязательства банка – это совокупность заемных и привлеченных средств, не принадлежащих банку, но временно участвующих в обороте банковских фондов в качестве источника его активных операций.
Цель анализа привлеченных и заемных средств – оценить портфель привлечения и дать предложения по его оптимизации по параметрам: наименьшая стоимость – максимальное использование, требуемая ликвидность.
3.1 Анализ структуры и динамики обязательств банка
Различают качественный и количественный анализ. Качество заемных средств оценивается на основе следующих основных критериев: стабильность, срочность, стоимость – платные и бесплатные, диверсифицированность – по видам операций, по типам контрагентов и отраслям промышленности, по валюте операций, по срокам.
Необходимо определить объем обязательств и занести данные в таблицу (см. табл. 11).
Таблица 11 – Состав и структура пассива баланса ЗАО «ФИА-БАНК»
| Показатели | 01.01.2008 | 01.01.2009 | 01.01.2010 | ||||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | ||
| 1 | Собственные средства-брутто | 698711 | 6,62 | 1574728 | 14,06 | 1718522 | 12,78 |
| 2 | Привлеченные средства | 9856433 | 93,38 | 9626734 | 85,94 | 11730734 | 87,22 |
| 3 | Совокупные пассивы (валюта баланса) | 10555144 | 100 | 11201462 | 100 | 13449256 | 100 |
Как видно из таблицы, за анализируемые периоды объем привлеченных ресурсов в целом вырос, но их удельный вес при этом имеет отрицательную динамику. Это говорит о том, что банк наращивает собственные средства более высокими темпами, чем привлеченные (см. табл. 12). Тем не менее, можно предположить, что банк расширяет сферу своего рынка в результате расширенной рекламной деятельности, либо в результате введения новых условий, удовлетворяющих клиента.
Таблица 12 – Динамика привлеченных ресурсов ЗАО «ФИА-БАНК»
| Показатель | 01.01.08, тыс.руб. | 01.01.09, тыс.руб. | Темп прироста, % | 01.01.10, тыс.руб. |
Темп прироста, % |
|
| 1 | Совокупные пассивы (валюта баланса), из них | 10555144 | 11201462 | 6,12 | 13449256 | 20,07 |
| 2 | Собственный капитал | 698711 | 1574728 | 125,38 | 1718522 | 9,13 |
| 3 | Привлеченный капитал | 9856433 | 9626734 | -2,33 | 11730734 | 21,86 |
Абсолютный рост необходимо анализировать на фоне достаточности капитала. И достаточность капитала, и привлеченные ресурсы за анализируемый период растут.
Как видно из рисунков, абсолютная величина обязательств банка за анализируемые периоды в целом имеет положительную динамику, а их удельный вес – отрицательную. Это можно объяснить тем, что темпы прироста собственного капитала выше темпов прироста привлеченных ресурсов. Данное обстоятельство деятельности банка, с одной стороны, позитивно характеризует его деятельность, так как банк увеличивает объем
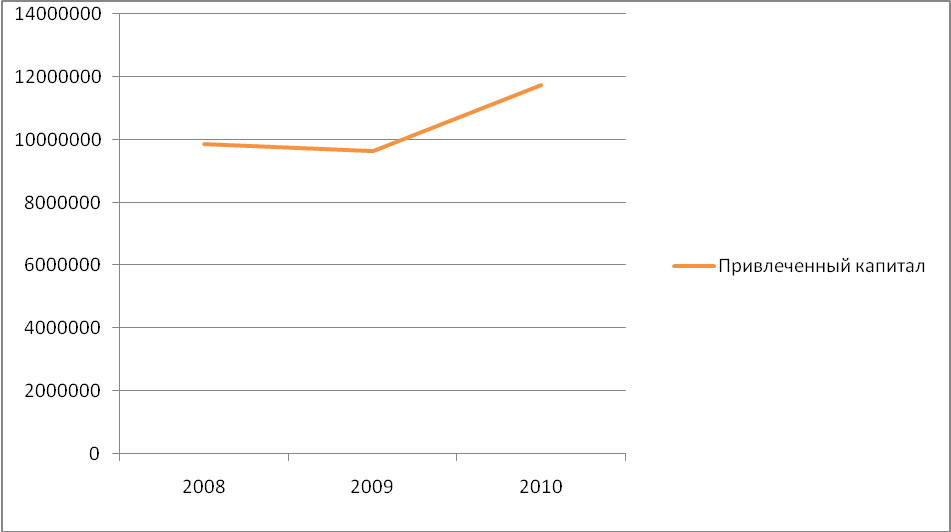
Рисунок 15 – Динамика привлеченных ресурсов ЗАО «ФИА-БАНК»
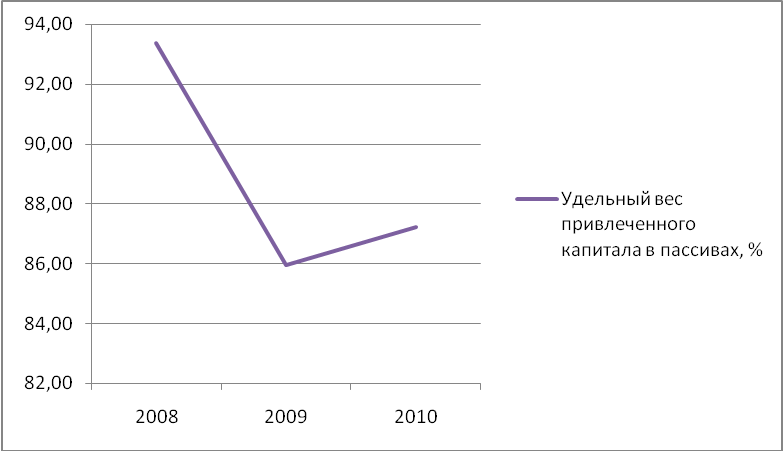
Рисунок 16 – Динамика удельного веса привлеченных ресурсов в валюте баланса привлеченных ресурсов, а с другой – активный рост собственного капитала характеризует банк как утрачивающий свою функцию посредника на рынке.
Для выявления причин изменения объема привлеченного капитала анализируемого банка необходимо исследовать его состав и структуру (табл. 13).
Таблица 13 – Структура привлеченного капитала ЗАО «ФИА-БАНК»
| Показатели | 2008 | 2009 | 2010 | ||||
| тыс.руб. | уд. вес | тыс.руб. | уд. вес | тыс.руб. | уд. вес | ||
| 1 | Кредиты, депозиты, полученные от Банка России | 100000 | 1,01 | 1558000 | 16,18 | 260000 | 2,22 |
| 2 | Средства других кредитных организаций | 229007 | 2,32 | 261567 | 2,72 | 529927 | 4,52 |
| 3 | Средства юридических лиц на расчетных счетах | 1277653 | 12,96 | 822138 | 8,54 | 1704764 | 14,53 |
| 4 | Депозиты юридических лиц | 249244 | 2,53 | 147715 | 1,53 | 351208 | 2,99 |
| 5 | Средства физических лиц на счетах пластиковых карт и счетах расчетов | 477276 | 4,84 | 359611 | 3,74 | 341621 | 2,91 |
| 6 | Вклады физических лиц | 6539567 | 66,35 | 5824386 | 60,50 | 7893776 | 67,29 |
| 7 | Средства от реализации ценных бумаг | 455744 | 4,62 | 440309 | 4,57 | 102418 | 0,87 |
| 8 | Прочие привлеченные средства | 527942 | 5,36 | 213008 | 2,21 | 547020 | 4,66 |
| Итого обязательства | 9856433 | 100 | 9626734 | 100 | 11730734 | 100 | |
Основная долю обязательств анализируемого банка занимает статья «Вклады физических лиц»: на 01.01.08г. удельный вес составил 66% от общего объема обязательств, на 01.01.09г. – 60,5%; на 01.01.10г. – 67,3%. Рост абсолютного значения данной статьи имеет как положительные, так и отрицательные аспекты. К положительному аспекту можно отнести то, что эти средства, как правило, долгосрочные, что позволяет размещать их не теряя при этом ликвидности. Но с другой стороны, в соответствии с Гражданским кодексом, эти денежные средства могут быть изъяты населением в любой момент времени, особенно при кризисных ситуациях. Кроме того, эти ресурсы считаются для банка дорогими.
Следует отметить высокий рост статьи «Кредиты, депозиты, полученные от Банка России»: на 01.01.08г. ее удельный вес составлял 1% от общей величины привлеченных ресурсов,