Деятельность закрытого акционерного общества коммерческого банка "ФИА-БАНК"
Более наглядно структуру привлеченных ресурсов банка можно рассмотреть с помощью диаграмм (рис. 17, 18, 19).
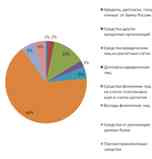
Рисунок 17 – Структура обязательств ЗАО «ФИА-БАНК» на 01.01.2008г.
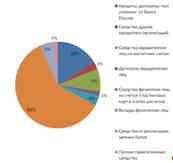
Рисунок 18 – Структура обязательств ЗАО «ФИА-БАНК» на 01.01.2009г.
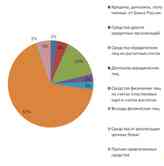
Рисунок 19 – Структура обязательств ЗАО «ФИА-БАНК» на 01.01.2010г.
Анализ структуры привлеченных средств по клиентам и срокам позволяет выявить, из каких секторов экономики и на какой срок привлечены денежные средства. В связи с тем, что структура пассивов определяет структуру активов, очень важным становится анализ срочности привлекаемых банком ресурсов. Зависимость сроков пассивов и активов такова: чем больше краткосрочных пассивов и пассивов до востребования у банка, тем больше краткосрочных размещений будет осуществлять банк на финансовом рынке с целью поддержания ликвидности.
Основным качественным показателем ресурсной базы является ее срочность. С целью проведения анализа обязательств банка по сроку привлечения необходимо составить таблицы разбивки по срокам на каждую анализируемую дату (табл. 14, 15, 16).
Таблица 14 – Анализ обязательств банка по степени срочности на 01.01.08г.
| Срок привлечения | Средства на расчетных, текущих и депозитных счетах юридических лиц | Средства от физических лиц | Межбанковские кредиты и депозиты (в т.ч. счета ЛОРО) | Привлечения от размещения депозитных и сберегательных сертификатов | Привлечения от размещения векселей | Прочие средства | Итого |
| До востребования | 1279190 | 561651 | 7 | 0 | 38776 | 0 | 1879624 |
| До 30 дней | 0 | 0 | 299000 | 0 | 0 | 0 | 299000 |
| От 31 до 90 дней | 30000 | 24406 | 30000 | 0 | 63841 | 0 | 148247 |
| От 91 до 180 дней | 40096 | 844297 | 0 | 5500 | 3272 | 0 | 893165 |
| От 181 до 1 года | 33724 | 22687 | 0 | 0 | 272706 | 0 | 329117 |
| От 1 года до 3 лет | 0 | 4020193 | 0 | 0 | 70377 | 0 | 4090570 |
| Свыше 3 лет | 144771 | 1554538 | 0 | 0 | 0 | 24138 | 1723447 |
| Итого | 1527781 | 7027772 | 329007 | 5500 | 448972 | 24138 | 9856433 |
Таблица 15 – Анализ обязательств банка по степени срочности на 01.01.09г.
| Срок привлечения | Средства на расчетных, текущих и депозитных счетах юридических лиц | Средства от физических лиц | Межбанковские кредиты и депозиты (в т.ч. счета ЛОРО) | Привлечения от размещения депозитных и сберегательных сертификатов | Привлечения от размещения векселей | Прочие средства | Итого |
| До востребования | 721257 | 559420 | 10567 | 0 | 1653 | 0 | 1292897 |
| До 30 дней | 0 | 0 | 251000 | 0 | 6040 | 0 | 257040 |
| От 31 до 90 дней | 6400 | 10003 | 1358000 | 0 | 114520 | 0 | 1488923 |
| От 91 до 180 дней | 65510 | 823266 | 200000 | 0 | 1043 | 0 | 1089819 |
| От 181 до 1 года | 14380 | 71544 | 0 | 10500 | 229284 | 0 | 325708 |
| От 1 года до 3 лет | 501 | 3608423 | 0 | 0 | 62204 | 0 | 3671128 |
| Свыше 3 лет | 60271 | 1120411 | 0 | 0 | 0 | 24138 | 1204820 |
| Итого | 868319 | 6193067 | 1819567 | 10500 | 414744 | 24138 | 9626734 |
Таблица 16 – Анализ обязательств банка по степени срочности на 01.01.10г.
| Срок привлечения | Средства на расчетных, текущих и депозитных счетах юридических лиц | Средства от физических лиц | Межбанковские кредиты и депозиты (в т.ч. счета ЛОРО) | Привлечения от размещения депозитных и сберегательных сертификатов | Привлечения от размещения векселей | Прочие средства | Итого |
| До востребования | 1605001 | 410026 | 98327 | 0 | 43880 | 0 | 2157234 |
| До 30 дней | 3000 | 0 | 104600 | 0 | 36156 | 0 | 143756 |
| От 31 до 90 дней | 15400 | 13409 | 280000 | 0 | 1053 | 0 | 309862 |
| От 91 до 180 дней | 40861 | 419408 | 80000 | 0 | 15589 | 0 | 555858 |
| От 181 до 1 года | 148639 | 121777 | 227000 | 0 | 5473 | 0 | 502889 |
| От 1 года до 3 лет | 54383 | 6227752 | 0 | 0 | 0 | 0 | 6282135 |
| Свыше 3 лет | 54947 | 1053332 | 0 | 0 | 0 | 24138 | 1132417 |
| Итого | 1922231 | 8245704 | 789927 | 0 | 102151 | 24138 | 11730734 |
Для более детального анализа необходимо составить комплексную аналитическую таблицу по степени срочности (табл.17).
Таблица 17 – Сводная классификация обязательств банка по степени срочности
| Срок привлечения | Группа обязательств | 01.01.2008 | 01.01.2009 | 01.01.2010 | |||
| тыс.руб. | уд. вес. | тыс.руб. | уд. вес. | тыс.руб. | уд. вес. | ||
| До востребования | Краткосрочные | 1879624 | 19,07 | 1292897 | 13,43 | 2157234 | 18,39 |
| До 30 дней | 299000 | 3,03 | 257040 | 2,67 | 143756 | 1,23 | |
| От 31 до 90 дней | Среднесрочные | 148247 | 1,50 | 1488923 | 15,47 | 309862 | 2,64 |
| От 91 до 180 дней | 893165 | 9,06 | 1089819 | 11,32 | 555858 | 4,74 | |
| От 181 до 1 года | 329117 | 3,34 | 325708 | 3,38 | 502889 | 4,29 | |
| От 1 года до 3 лет | Долгосрочные | 4090570 | 41,50 | 3671128 | 38,13 | 6282135 | 53,55 |
| Свыше 3 лет | 1723447 | 17,49 | 1204820 | 12,52 | 1132417 | 9,65 | |
| Итого | 9856433 | 100,00 | 9626734 | 100,00 | 11730734 | 100,00 | |
Анализ таблицы показал, что превалирующей временной группой в общем объеме обязательств является долгосрочная группа. Удельный вес данных привлечений на 01.01.08г. составил 59%; на 01.01.10г. – 63%. Абсолютная величина долгосрочных обязательств также имеет растущую динамику. Данный факт является позитивной характеристикой, так как свидетельствует о доверии вкладчиков к банку, о его хорошей репутации на рынке.
Вторая по величине группа обязательств – краткосрочная, абсолютная величина которой также имеет растущую динамику. Так, на 01.01.08г. ее доля в обязательствах банка составила 22%; на 01.01.10г. – 19,6%. То есть, прирост краткосрочных обязательств происходит более медленными темпами, чем долгосрочных. Это также является положительной характеристикой банка.
Таблица 18 – Классификация привлечений банка по степени срочности
| Группа обязательств | 2008 | 2009 | 2010 | |||
| тыс.руб. | уд. вес | тыс.руб. | уд. вес | тыс.руб. | уд. вес | |
| Краткосрочные | 2178624 | 22,10 | 1549937 | 16,10 | 2300990 | 19,62 |
| Среднесрочные | 1370529 | 13,90 | 2904450 | 30,17 | 1368609 | 11,67 |
| Долгосрочные | 5814017 | 58,99 | 4875948 | 50,65 | 7414552 | 63,21 |
| Итого | 9856433 | 100,00 | 9626734 | 100,00 | 11730734 | 100,00 |
С точки зрения стабильности выделяют абсолютно стабильные, стабильные и нестабильные обязательства.
К абсолютно стабильным можно отнести средства юридических лиц в депозитах, привлечения от реализации долговых ценных бумаг и векселей, привлечения на межбанковском рынке. К стабильным – привлечения физических лиц на срочные вклады. К нестабильным – привлечения средств от юридических лиц на расчетные, текущие счета, средства на счетах ЛОРО, привлечения денежных средств от физических лиц на счета пластиковых карт.
Таблица 19 – Анализ структуры обязательств по степени стабильности
| Группа | 01.01.08 | 01.01.09 | 01.01.10 | |||
| тыс.руб. | уд. вес | тыс.руб. | уд. вес | тыс.руб. | уд. вес | |
| Абсолютно стабильные | 1033995 | 10,49 | 2407591 | 25,01 | 1243553 | 10,60 |
| Стабильные | 6539567 | 66,35 | 5824386 | 60,50 | 7893776 | 67,29 |
| Нестабильные | 2282871 | 23,16 | 1394757 | 14,49 | 2593405 | 22,11 |
| Итого | 9856433 | 100,00 | 9626734 | 100,00 | 11730734 | 100,00 |
Анализ таблицы показал, что наибольшую долю обязательств банка занимает группа стабильных пассивов. Так, на 01.01.08 данная статья занимает 66% от общей величины всех обязательств, на 01.01.09 – 60,5%; на 01.01.10 – 67,3%. При этом абсолютная величина данных пассивов также имеет растущую динамику. Объем абсолютно стабильных обязательств также имеет растущую динамику, незначительно увечился удельный вес в общем объеме обязательств.
Группа нестабильных пассивов на 01.01.08 составила 23%, на 01.01.10 – 22%. Их абсолютная величина и удельный вес практически не изменился за анализируемые периоды.
Все выше перечисленные факты положительно характеризуют деятельность банка в части привлечения ресурсов.
Таблица 20 – Динамика обязательств ЗАО «ФИА-БАНК», сгруппированных по степени стабильности
| Группа | 01.01.08 | 01.01.09 | Темп прироста | 01.01.10 | Темп прироста | Общий темп прироста |
| Абсолютно стабильные | 1033995 | 2407591 | 132,84 | 1243553 | -48,35 | 20,27 |
| Стабильные | 6539567 | 5824386 | -10,94 | 7893776 | 35,53 | 20,71 |
| Нестабильные | 2282871 | 1394757 | -38,90 | 2593405 | 85,94 | 13,60 |
| Итого | 9856433 | 9626734 | -2,33 | 11730734 | 21,86 | 19,02 |
Анализ таблицы показал, что в период с 01.01.08 по 01.01.09 наибольшие темпы прироста имеет группа абсолютно стабильных обязательств – 133%. Группы стабильных и нестабильных обязательств имеют отрицательные темпы прироста – 11% и 40% соответственно. Данная ситуация позитивно характеризует банк, так как рост величины абсолютно стабильных пассивов и снижение величины нестабильных активов свидетельствуют об увеличении стабильности обязательств банка и об увеличении его устойчивости.
В период с 01.01.09 по 01.01.10 наибольшие темпы прироста имеет группа нестабильных пассивов – 86%; группа абсолютно стабильных пассивов имеет отрицательную динамику – 49%. Данные характеристики негативно характеризуют деятельность банка.
Соотношение стабильных и нестабильных пассивов называют степень постоянства пассивов, данный коэффициент рассчитывается как:
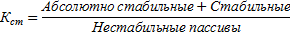
Таблица 21 – Динамика коэффициента стабильности ЗАО «ФИА-БАНК»
| Показатель | 01.01.2008 | 01.01.2009 | 01.01.2010 |
| Коэффициент стабильности | 3,32 | 5,90 | 3,50 |
Данный показатель имеет положительную динамику, что является следствием опережения темпов роста стабильных пассивов по отношению к темпам прироста нестабильных. Это положительно характеризует банк и свидетельствует о росте эффективности политики банка по формированию ресурсной базы.
Стоимость обязательств напрямую определяет доходность банковских операций. Стоимость привлеченного ресурса определяется как отношение процентных и дисконтных расходов к сумме обязательств:
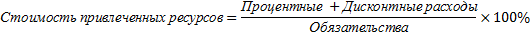
Таблица 22 – Динамика стоимости привлеченных ресурсов ЗАО «ФИА-БАНК» за анализируемые периоды
| Показатель | 01.01.2008 | 01.01.2009 | 01.01.2010 |
| Процентные расходы, тыс.руб. | 657088 | 918752 | 1122811 |
| Привлеченные ресурсы, тыс.руб. | 9856433 | 9626734 | 11730734 |
| Стоимость привлеченных ресурсов, % | 6,67 | 9,54 | 9,57 |
Также необходимо рассчитать, какую прибыль приносит 1 рубль привлеченных средств. Для этого следует провести расчет маржи между ценой привлечения и ценой размещения ресурсов. Маржа определяется следующим образом:
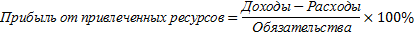
Таблица 23 – Динамика прибыли от привлеченных ресурсов ЗАО «ФИА-БАНК» за анализируемые периоды
| Показатель | 01.01.2008 | 01.01.2009 | 01.01.2010 |
| Процентные доходы, тыс.руб. | 1327487 | 1656866 | 1560555 |
| Процентные расходы, тыс.руб. | 657088 | 918752 | 1122811 |
| Маржа | 670399 | 738114 | 437744 |
| Прибыль от привлеченных ресурсов, % | 6,80 | 7,67 | 3,73 |
3.2 Анализ привлеченных банком межбанковских кредитов и депозитов
Межбанковский кредит – это средства, привлеченные банком заемщиком по его инициативе. Банк-заемщик выполняет условия кредитора, т.е. привлекает на срок, в сумме и процентной ставки указанной кредитором.
Межбанковский депозит – это привлекаемые банком средства, когда инициатором является кредитор, имеющий временно свободные денежные средства. В этом случае все условия привлечения устанавливает банк-заемщик.
Анализ привлеченных банком межбанковских кредитов и депозитов сводится к выявлению и оценке зависимости банка от рынка межбанковских кредитов. Анализ межбанковских привлечений может проводиться по следующим этапам:
Анализ общей величины привлеченных межбанковских кредитов и межбанковских депозитов. Для проведения этого анализа можно рекомендовать для использования следующую аналитическую таблицу.
По данным таблицы видно, что наибольшее воздействие на МБП оказала статья «Кредиты, привлеченные от банков», при том факте, что межбанковские депозиты вообще отсутствуют.
Таблица 24 – Анализ структуры межбанковских привлечений ЗАО «ФИА-БАНК»
| Наименование статьи | 2008 | 2009 | 2010 | ||||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | ||
| 1 | Кредиты, привлеченные банком (МБК) от: | 329000 | 99,9979 | 1809000 | 99,4193 | 691600 | 87,5524 |
| 1.1. | Банка России | 100000 | 30,3945 | 1558000 | 85,6248 | 260000 | 32,9144 |
| 1.2. | банков-резидентов | 229000 | 69,6034 | 251000 | 13,7945 | 431600 | 54,6380 |
| 1.3. | банков-нерезидентов | 0 | 0 | 0 | 0 | 0 | 0 |
| 2 | Депозиты, полученные банком (МБД) | 0 | 0 | 0 | 0 | 0 | 0 |
| 3 | Средства, привлеченные на корреспондентские счета ЛОРО: | 7 | 0,0021 | 10567 | 0,5807 | 98327 | 12,4476 |
| 3.1. | от банков-резидентов | 7 | 0,0021 | 10567 | 0,5807 | 98327 | 12,4476 |
| 3.2. | от банков-нерезидентов | 0 | 0 | 0 | 0 | 0 | 0 |
| 4 | Итого средств, привлеченных банком на рынке (МБП) | 329007 | 100 | 1819567 | 100 | 789927 | 100 |
Межбанковские привлечения в целом имеют растущую динамику. Так, на 01.01.09г. темпы прироста межбанковских привлечений составили 453% (см. табл. 25). Это произошло за счет роста объема привлечений от Банка России. Данное обстоятельство свидетельствует о возникших у анализируемого банка проблемах с ликвидностью и не может позитивно оценивать его деятельность.
Таблица 25 – Анализ динамики межбанковских привлечений ЗАО «ФИА-БАНК»
| Показатель | 01.01.08, тыс.руб. | 01.01.09, тыс.руб. | Темп прироста, % | 01.01.10, тыс.руб. | Темп прироста, % | |
| 1 | Привлеченные средства | 9856433 | 9626734 | -2,33 | 11730734 | 21,86 |
| 2 | Межбанковские привлечения (МБП) | 329007 | 1819567 | 453,05 | 789927 | -56,59 |
| 3 | Доля МБП в совокупных обязательствах, % | 3,34 | 18,90 | 6,73 |
Более наглядно динамика межбанковских привлечений показана на рисунке 20.
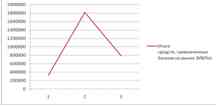
Рисунок 20 – Динамика межбанковских привлечений
При анализе необходимо выяснить, является ли банка чистым нетто-кредитором, что лучше для финансового состояния банка, или нетто-дебитором. С целью такой оценки необходимо рассчитать разницу между объемом размещенных на межбанковском рынке средств и привлеченными банком на межбанковском рынке ресурсами и занести данные в таблицу (см. табл. 26).
Таблица 26 – Анализ участия ЗАО «ФИА-БАНК» на рынке межбанковских кредитов
| Показатель | 01.01.08 | 01.01.09 | 01.01.10 |
| Средства, размещенные на межбанковском рынке, тыс.руб. | 251145 | 348839 | 423365 |
| Средства, привлеченные на межбанковском рынке, тыс.руб. | 329007 | 1819567 | 789927 |
| Зависимость банка от межбанковских ресурсов, тыс.руб. | -77862 | -1470728 | -366562 |
Как видно из таблицы 26, у анализируемого банка объемы привлеченных межбанковских ресурсов превышают размещенные межбанковские ресурсы, т.е. банк является нетто-дебитором.
Анализ качества привлеченных банком межбанковских кредитов и
межбанковских депозитов.
Такой анализ может производиться с позиций определения наличия у банка просроченной задолженности перед банками-кредиторами. У анализируемого банка отсутствует просроченная задолженность. Это позитивно характеризует деятельность банка.
Расчет относительных показателей по привлеченным банком межбанковских кредитов и межбанковских депозитов. Эти показатели называют коэффициентами рефинансирования. К ним относятся:
1) Коэффициент соотношения привлеченных межбанковских средств к общему объему кредитных вложений:
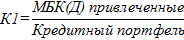
Данный коэффициент позволяет определить долю участия межбанковских привлечений в кредитных операциях банка.
2) Коэффициент соотношения межбанковских кредитов и депозитов привлеченных к выданным межбанковских кредитам и депозитам:
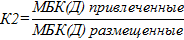
Данный коэффициент отражает сложившейся в банке уровень «входа» и «выхода» на рынок межбанковских кредитов.
3) Коэффициент доступности для банка денежных рынков:
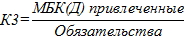
Рассчитаем значения представленных коэффициентов и проанализируем их изменения в динамике (см. табл. 27).
Таблица 27 – Динамика коэффициентов рефинансирования ЗАО «ФИА-БАНК»
| Показатель | 01.01.2008 | 01.01.2009 | 01.01.2010 |
| К1 | 0,04 | 0,20 | 0,09 |
| К2 | 1,75 | 6,64 | 17,66 |
| К3 | 0,03 | 0,19 | 0,07 |
Рост коэффициента К1 является отрицательной характеристикой, так как использование в кредитных размещениях такого рода ресурсов может привести к перекосам ликвидной позиции банка из-за того, что сроки межбанковских привлечений ниже, чем кредитных размещений.
Увеличение коэффициента К2 также отрицательно характеризует деятельность банка, так как свидетельствует о том, что банк испытывает потребность в текущем финансировании. Так как значение данного коэффициента больше 1, анализируемый банк является нетто-дебитором, что снижает его рейтинг и доходность операций.
Чем ниже значение коэффициента К3, тем ниже доступность банка к рынку межбанковских средств, а также недостаточна гибкость банка в используемых механизмах поддержания внутренней ликвидности. Наблюдается рост данного коэффициента, что, тем не менее, является положительным моментом.
4. Комплексный анализ актива коммерческого банка
Под активными банковскими операциями понимают операции по размещению собственных и привлеченных денежных средств банка.
Анализ активных операций – это анализ основных направлений размещения денежных средств банком, а также изучение и оценка экономической эффективности размещенных банком средств. Таким образом, если анализ пассива есть анализ источников ресурсов банка, то анализ актива есть анализ направлений использования этих ресурсов.
Основные направления анализа включают в себя, во-первых, анализ целесообразности, рациональности и диверсифицированности структуры активов, во-вторых, анализ структуры банковских активов, в-третьих, анализ доходности, в-четвертых, анализ рискованности и ликвидности активов.
4.1 Анализ структуры актива банка
Для анализа необходимо сформировать таблицу, которая показывает значимость каждого вида групп активных статей баланса и, таким образом, позволяет оценить диверсификацию банковских активов.
Таблица 28 – Состав и структура актива баланса ЗАО «ФИА-БАНК»
| Статьи актива баланса | 01.01.2008 | 01.01.2009 | 01.01.2010 | ||||
| тыс.руб. | Кконц | тыс.руб. | Кконц | тыс.руб. | Кконц | ||
| 1 | Денежные средства и средства на кор.счетах | 749411 | 0,07 | 673068 | 0,06 | 1139983 | 0,08 |
| 2 | Кредитные вложения клиентам | 8268723 | 0,78 | 8610451 | 0,77 | 9070856 | 0,67 |
| 3 | Резервы в ЦБ | 113861 | 0,01 | 11895 | 0,001 | 68109 | 0,01 |
| 4 | Вложения в ценные бумаги | 354310 | 0,03 | 247895 | 0,02 | 537553 | 0,04 |
| 5 | Кредиты и депозиты в других банках | 191369 | 0,02 | 274078 | 0,02 | 45859 | 0,003 |
| 6 | Долгосрочные инвестиционные вложения | 484877 | 0,05 | 523731 | 0,05 | 1336128 | 0,10 |
| 7 | Основные средства и нематериальные активы | 380921 | 0,04 | 519312 | 0,05 | 601334 | 0,04 |
| 8 | Прочие активы | 11672 | 0,001 | 341032 | 0,03 | 649434 | 0,05 |
| Всего (валюта баланса) | 10555144 | 11201462 | 13449256 | ||||
Коэффициент концентрации показывает, какую долю занимает та или иная группа в структуре актива баланса. Чем больше коэффициент концентрации, тем более рискованная деятельность.
Из анализа табл. 28 можно сделать следующие выводы:
Коэффициент концентрации статьи «Денежные средства и средства на корреспондентских счетах» увеличился с 0,07 до 0,08; при этом наблюдается рост абсолютной величины данной статьи. Этот факт свидетельствует о том, что банк, придерживаясь осторожной политики ведения деятельности, сохраняет свою мгновенную ликвидность, но теряет доходность операций.
Доля кредитных вложений клиентам в активе банка уменьшается, но при этом наблюдается рост абсолютной величины данной статьи. Причиной этому служит тот факт, что другие статьи актива увеличиваются более быстрыми темпами. Тем не менее, кредитные вложения являются основными доходоприносящими банковскими вложениями и составляют большую часть вложений банка. Это свидетельствует о том, что данный банк имеет четкую специализацию и ограничивает свою деятельность на рынке ссудных капиталов с одной стороны, а с другой, увеличивается степень рискованности банковских операций в результате снижения диверсификации активов.
Вложения в ценные бумаги и долгосрочные инвестиционные вложения также являются основными доходоприносящими вложениями. За анализируемые периоды наблюдается рост данных статей.
Необходимо отметить, что в совокупности кредитные и инвестиционные вложения, а также вложения в ценные бумаги не должны превышать 80% от общей величины актива банка. На 01.01.08г. совокупный удельный вес данных статей составил 86%, на 01.01.10г – 81%. Можно сделать вывод о том, что банк повышает диверсификацию своей кредитной деятельности, но, тем не менее, она является слабо диверсифицированной, что может привести к негативным последствиям в результате рыночных кризисов.
Группа «Прочие активы» объединяет в себе средства на активных счетах для расчетов, лизинг, требования к дебиторам и т.д. В активе баланса анализируемого банка наблюдается значительное увеличение коэффициента концентрации средств данной группы. Это свидетельствует о наличии неэффективной стратегии развития данного банка и необходимости принятия соответствующих мер в краткосрочной перспективе, так как иное может привести к падению доходности банка, и в перспективе к закрытию банка.
В результате проведенного анализа, можно сделать выводы, что активы банка являются плохо диверсифицированными, что повышает риски банковской деятельности.
Для выявления причин роста портфеля активов в динамике необходимо рассчитать темпы прироста каждой из статей активов и выявить ту, чье увеличение было максимальным. Таким образом, можно определить, за счет каких размещений банку удалось увеличить свои активы.
Для анализа следует заполнить следующую таблицу:
Таблица 29 – Динамика актива ЗАО «ФИА-БАНК»
| Статьи актива баланса | 2008-2009 | 2009-2010 | |||
| изменение, тыс.руб. | темп прироста, % | изменение, тыс.руб. | темп прироста, % | ||
| 1 | Денежные средства и средства на кор.счетах | -76343 | -10,19 | 466915 | 69,37 |
| 2 | Кредитные вложения клиентам | 341728 | 4,13 | 460405 | 5,35 |
| 3 | Резервы в ЦБ | -101966 | -89,55 | 56214 | 472,59 |
| 4 | Вложения в ценные бумаги | -106415 | -30,03 | 289658 | 116,85 |
| 5 | Кредиты и депозиты в других банках | 82709 | 43,22 | -228219 | -83,27 |
| 6 | Долгосрочные инвестиционные вложения | 38854 | 8,01 | 812397 | 155,12 |
| 7 | Основные средства и нематериальные активы | 138391 | 36,33 | 82022 | 15,79 |
| 8 | Прочие активы | 329360 | 2821,80 | 308402 | 90,43 |
| Всего (валюта баланса) | 646318 | 6,12 | 2247794 | 20,07 | |
Анализ показал, что в целом рост активов был максимальным в период с 2009 по 2010 гг. Основной причиной роста явилось увеличение долгосрочных инвестиционных вложений (на 01.01.08г. их объем составлял 38854 тыс.руб., на 01.01.10г. – 812397 тыс.руб.), а также вложений в ценные бумаги (на 01.01.08г. – 354310 тыс.руб., на 01.01.10г. – 537553 тыс.руб.). С одной стороны, это положительно характеризует банк, так как данные статьи являются доходоприносящими. Но с другой стороны, банк утрачивает свою главную функцию – посредническую, которая заключается в кредитовании предприятий и населения.
В период с 2007 по 2008 гг. также наблюдался рост активов, однако меньшими темпами, чем в предыдущий период. В этот период можно отметить очень высокие темпы прироста прочих активов – 2821%. Данные активы являются непроизводительными, поэтому данная причина роста портфеля активов может быть оценена как отрицательная.
При анализе активов банка очень важно рассчитать объем активов-нетто (чистых активов). Понятие чистых активов возникло из того факта, что в активе банка отражены различные направления размещения ресурсов, часть из которых по существу размещением не являются, что может ввести в заблуждение при оценке. Поэтому для получения более достоверных оценок активы следует очистить от ряда статей.
Упрощенно величина нетто-активов равна сумме активов за вычетом статьи межфилиальных расчетов, просроченных активов и процентов по ним, текущих расходов, убытков и расходов будущих периодов.
Определение величины активов и активов-нетто, их динамики и изменения в структуре может производиться с использованием аналитической таблицы (см. табл. 30).
Анализ таблицы показал, что за анализируемые периоды объем активов-нетто в целом имеет отрицательную динамику, их удельный вес в активах-брутто также снижается. Это происходит за счет того, что темпы роста иммобилизованных активов превышают темпы роста активов-нетто.
Данное явление нельзя назвать положительным в деятельности банка, так как иммобилизованные активы по существу размещением не являются и снижают доходность банковских операций.
Таблица 30 – Состояние и динамика активов и активов-нетто ЗАО «ФИА-БАНК»
| Показатель | 01.01.08, тыс.руб. | 01.01.09, тыс.руб. | Темп прироста, % | 01.01.10, тыс.руб. | Темп прироста, % |
| Активы банка | 10555144 | 11201462 | 6,12 | 13449256 | 20,07 |
| Активы-нетто (чистые активы) | 10205282 | 7001358 | -31,39 | 8297969 | 18,52 |
| Доля чистых активов в активах банка | 96,69 | 62,50 | 61,70 |
4.2 Анализ ликвидности, доходности и степени рискованности активных операций
Для более всестороннего исследования активов коммерческого банка проводят анализ доходности, ликвидности и рискованности, что позволяет сделать вывод об эффективности политики управления активами в данном банке.
Одной из важных характеристик деятельности банка является ликвидность его активов, где под ликвидностью понимается способность определенного вида банковского актива быстро превращаться в денежные средства. Риск ликвидности возникает у банка в том случае, когда в определенный момент у банка может оказаться недостаточно средств для своевременного выполнения своих обязательств.
Анализ следует начать с выявления доли каждой из групп активов (мгновенно ликвидных, активов краткосрочной ликвидности, активы среднесрочной ликвидности, активов долгосрочной ликвидности и неликвидных активов) в общем объеме активов.
Классификацию активов по группам ликвидности следует проводить на основе классификации активов по срокам погашения, как представлено в таблице 31.
Таблица 31 – Классификация активов по срокам погашения
| Сроки размещения | 01.01.2008 | 01.01.2009 | 01.01.2010 | |||
| тыс.руб. | уд. вес | тыс.руб. | уд. вес | тыс.руб. | уд. вес | |
| До востребования | 786594 | 7,45 | 1035855 | 9,25 | 1450435 | 10,78 |
| До 1 месяца | 244718 | 2,32 | 282620 | 2,52 | 183289 | 1,36 |
| От 1 до 3 месяцев | 860587 | 8,15 | 66897 | 0,60 | 273885 | 2,04 |
| От 3 до 6 мес. | 1004830 | 9,52 | 205198 | 1,83 | 274901 | 2,04 |
| От 6 до 12 мес. | 2166559 | 20,53 | 1867495 | 16,67 | 2249294 | 16,72 |
| От 1 года до 3 лет | 3910475 | 37,05 | 5799800 | 51,78 | 5301305 | 39,42 |
| Свыше 3 лет | 113058 | 1,07 | 609455 | 5,44 | 799132 | 5,94 |
| Прочие неликвидные активы | 1468323 | 13,91 | 1334142 | 11,91 | 2917015 | 21,69 |
| Всего | 10555144 | 100,00 | 11201462 | 100,00 | 13449256 | 100,00 |
Исходя из данных табл. 31 можно сгруппировать активы по степени их ликвидности (табл. 32).
Таблица 32 – Активы по степени ликвидности ЗАО «ФИА-БАНК»
| Активы по степени ликвидности | 01.01.2008 | 01.01.2009 | 01.01.2010 | |||
| тыс.руб. | уд. вес | тыс.руб. | уд. вес | тыс.руб. | уд. вес | |
| Активы мгновенной ликвидности | 786594 | 7,45 | 1035855 | 9,25 | 1450435 | 10,78 |
| Активы краткосрочной ликвидности | 4276694 | 40,52 | 2422210 | 21,62 | 2981369 | 22,17 |
| Активы долгосрочной ликвидности | 4023533 | 38,12 | 6409255 | 57,22 | 6100437 | 45,36 |
| Неликвидные активы | 1468323 | 13,91 | 1334142 | 11,91 | 2917015 | 21,69 |
| Итого активы | 10555144 | 100,00 | 11201462 | 100,00 | 13449256 | 100,00 |
Анализ данных таблицы 32 позволяет сделать следующие выводы:
Наибольшую долю занимают ресурсы долгосрочной ликвидности, доля которых на 01.01.10г. составила 45%, и ее увеличение наблюдается в течение анализируемого периода. С одной стороны, это повышает риски банка в результате неустойчивости финансового положения заемщиков, но с другой стороны – увеличивает банковские доходы.
Ресурсы, относимые к группе мгновенно ликвидных активов, имеют в абсолютном выражении растущую динамику, их доля за анализируемые периоды также растет. Данные ресурсы являются дешевыми для банка, но с другой стороны, их могут изъять в любой момент времени. Поэтому высокие темпы роста активов данной степени ликвидности не совсем желательны.
Величина краткосрочных активов (сроком размещения от 1 месяца до 1 года) снижается, их удельный вес также падает, что также не является положительной характеристикой для банка.
Доля неликвидных активов имеет растущую динамику, что негативно характеризирует банк.
В процессе анализа ликвидности банка необходимо определить, имеет ли банк достаточный запас ресурсов определенного типа ликвидности для возможного погашения своих обязательств. Для проведения такого анализа необходимо активы и пассивы банка разбить на группы по срокам погашения (табл. 33).
Таблица 33 – Соотношение активов и пассивов банка по сроку на 01.01.08г.
| Степень ликвидности банка | Сроки размещения и привлечения ресурсов | Размещение ресурсов (тыс.руб.) Актив | Привлечение ресурсов (тыс.руб.) Пассив | Абсолютная разница (тыс.руб.) | Степень покрытия |
| Мгновенная ликвидность | До востребования | 786594 | 1879624 | -1093030 | 0,42 |
| Краткосрочная ликвидность | До 30 дней | 244718 | 299000 | -54282 | 0,82 |
| От 1 месяца до 3 месяцев | 860587 | 148247 | 712340 | 5,81 | |
| От 3 месяцев до 6 месяцев | 1004830 | 893165 | 111665 | 1,13 | |
| От 6 месяцев до 1 года | 2166559 | 329117 | 1837442 | 6,58 | |
| Долгосрочная ликвидность | От 1 года до 3 лет | 3910475 | 4090570 | -180095 | 0,96 |
| Свыше 3 лет | 113058 | 1723447 | -1610389 | 0,07 | |
| Неликвидные ресурсы | 1468323 | 698711 | 769612 | 2,10 |
При расчете столбца «Абсолютная разница» рассчитанный результат в группе активов мгновенной и долгосрочной ликвидности имеет отрицательное значение, то есть объем размещенных ресурсов на эти сроки меньше объема привлеченных ресурсов. Таким образом, можно сделать вывод, что банк имеет недостаточную ликвидность по этим группам, т.е. банк разместил только часть привлеченных на данный срок средств в соответствующий вид активных операций.
В группе активов краткосрочной ликвидности банк, наоборот, имеет преизбыточную ликвидность, так, например, коэффициент покрытия на срок от 6 месяцев до 1 года равен 6,58. Это позволяет банку осуществлять свою деятельность в отсутствии риска. Однако, данная ситуация может привести к потере доходности банковских операций так как выявленный переизбыток возник в результате размещения средств, которые были привлечены банком на сроки выше, следствием чего является потеря доходности.
Таблица 34 – Соотношение активов и пассивов банка по сроку на 01.01.09г.
| Степень ликвидности банка | Сроки размещения и привлечения ресурсов | Размещение ресурсов (тыс.руб.) Актив | Привлечение ресурсов (тыс.руб.) Пассив | Абсолютная разница (тыс.руб.) | Степень покрытия |
| Мгновенная ликвидность | До востребования | 1035855 | 1292897 | -257042 | 0,80 |
| Краткосрочная ликвидность | До 30 дней | 282620 | 257040 | 25580 | 1,10 |
| От 1 месяца до 3 месяцев | 66897 | 1488923 | -1422026 | 0,04 | |
| От 3 месяцев до 6 месяцев | 205198 | 1089819 | -884621 | 0,19 | |
| От 6 месяцев до 1 года | 1867495 | 325708 | 1541787 | 5,73 | |
| Долгосрочная ликвидность | От 1 года до 3 лет | 5799800 | 3671128 | 2128672 | 1,58 |
| Свыше 3 лет | 609455 | 1204820 | -595365 | 0,51 | |
| Неликвидные ресурсы | 1334142 | 1574728 | -240586 | 0,85 |
По данным таблицы можно сделать вывод, что на 01.01.09г. банк имеет недостаточную ликвидность по активам, размещенным сроком от 1 до 3 месяцев и от 3 до 6 месяцев. Коэффициент покрытия активов данных групп составляет 0,04 и 0,19 соответственно.
Таблица 35 – Соотношение активов и пассивов банка по сроку на 01.01.10 г.
| Степень ликвидности банка | Сроки размещения и привлечения ресурсов | Размещение ресурсов (тыс.руб.) Актив | Привлечение ресурсов (тыс.руб.) Пассив | Абсолютная разница (тыс.руб.) | Степень покрытия |
| Мгновенная ликвидность | До востребования | 1450435 | 2157234 | -706799 | 0,67 |
| Краткосрочная ликвидность | До 30 дней | 183289 | 143756 | 39533 | 1,28 |
| От 1 месяца до 3 месяцев | 273885 | 309862 | -35977 | 0,88 | |
| От 3 месяцев до 6 месяцев | 274901 | 555858 | -280957 | 0,49 | |
| От 6 месяцев до 1 года | 2249294 | 502889 | 1746405 | 4,47 | |
| Долгосрочная ликвидность | От 1 года до 3 лет | 5301305 | 6282135 | -980830 | 0,84 |
| Свыше 3 лет | 799132 | 1132417 | -333285 | 0,71 | |
| Неликвидные ресурсы | 2917015 | 1718522 | 1198493 | 1,70 |
В идеале оптимальное значение коэффициента покрытия привлеченных ресурсов равняется 1, то есть банк размещает ресурсы на те же сроки, что привлекает. На практике такого достичь практически невозможно, но по данным таблиц можно сделать вывод, что коэффициент покрытия привлеченных ресурсов стремится к 1.
Анализ доходности является важнейшим направлением анализа