Деятельность закрытого акционерного общества коммерческого банка "ФИА-БАНК"
Все активы классифицируют на работающие и неработающие. К работающим активам относят активы, размещаемые банком с целью получения дохода. К неработающим активам относятся активы, целью которых не является получение дохода.
С целью проведения анализа необходимо составить таблицу 36.
По данным таблицы 36 видно, что работающие активы составляют большую часть совокупных активов банка. Их абсолютная величина растет, но удельный вес снижается.
Таблица 36 – Структура портфеля активов по признаку доходности
| Показатели | 01.01.2008 | 01.01.2009 | 01.01.2010 | |||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| Работающие активы | 9628166 | 91,22 | 10197917 | 91,04 | 11382737 | 84,63 |
| Неработающие активы | 926978 | 8,78 | 1003545 | 8,96 | 2066519 | 15,37 |
| Итого активов (валюта баланса) | 10555144 | 100,00 | 11201462 | 100,00 | 13449256 | 100,00 |
Это происходит за счет того, что темпы прироста неработающих активов превышают темпы прироста работающих активов, что отрицательно характеризует деятельность банка.
Таблица 37 – Динамика портфеля активов ЗАО «ФИА-БАНК»
| Показатель | 01.01.08, тыс.руб. | 01.01.09, тыс.руб. |
Темп прироста, % |
01.01.10, тыс.руб. |
Темп прироста, % |
| Работающие активы | 9628166 | 10197917 | 5,92 | 11382737 | 11,62 |
| Неработающие активы | 926978 | 1003545 | 8,26 | 2066519 | 105,92 |
Очень важным показателем, оценивающим качество активов, является их доходность, которая рассчитывается по формуле:
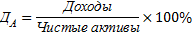
Данный показатель показывает, какая доля полученного дохода приходится на 1 рубль чистых банковских активов.
Также необходимо рассчитать доходность работающих активов по формуле:
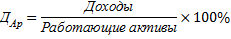
Рассчитаем данные коэффициенты и занесем их в таблицу (см. табл. 38):
Таблица 38 – Динамика доходности активов ЗАО «ФИА-БАНК»
| Показатель | 01.01.2008 | 01.01.2009 | 01.01.2010 |
| Доходность чистых активов, % | 18,04 | 50,29 | 43,32 |
| Доходность работающих активов, % | 19,12 | 34,52 | 31,58 |
Анализ данной таблицы показал, что доходность чистых активов и работающих активов в целом имеет растущую динамику. И активы банка, и его доходы имеют положительную динамику, и рост доходности свидетельствует о том, что доходы растут более быстрыми темпами, чем активы. Это, несомненно, позитивно характеризует банк.
С понятием доходности тесно связано понятие риска. С целью оценки степени риска активных операций следует рассчитать объем резерва, созданного под возможные потери. Резерв создается банком в зависимости от степени риска должника. Чем более высок риск невозврата должником денежных ресурсов, тем больший объем резерва создает банк.
Степень риска оценивается коэффициентом риска, который показывает, какая доля сформированного резерва приходится на 1 рубль работающих активов и рассчитывается по формуле:
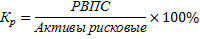
Рассчитаем показатели коэффициента за анализируемые периоды и сведем их в таблицу (см. табл. 39).
Таблица 39 – Расчет коэффициента риска работающих активов КБ
| Показатели | 01.01.2008 | 01.01.2009 | 01.01.2010 |
| Объем резерва, тыс.руб. | 332397 | 769049 | 1316416 |
| Активы работающие, тыс.руб. | 9628166 | 10197917 | 11382737 |
| Коэффициент риска, % | 3,45 | 7,54 | 11,57 |
По данным таблицы видно увеличение коэффициента риска за анализируемые периоды. Это происходит за счет того, что объемы резервов увеличиваются более быстрыми темпами, чем объем работающих активов (см. табл. 40). Данный факт свидетельствует о том, что банк с каждым годом принимает на себя все более высокие риски, размещая ресурсы в более рискованные направления. Но, тем не менее, данное явление не отражается на достаточности капитала, которая в течение анализируемых периодов увеличивается (см. табл. 10).
Таблица 40 – Динамика резервов под возможные потери ЗАО «ФИА-БАНК»
| Показатели | 01.01.2008 | 01.01.2009 | Темпы роста | 01.01.2010 | Темпы роста |
| Объем резерва, тыс.руб. | 332397 | 769049 | 231,36 | 1316416 | 71,17 |
| Активы работающие, тыс.руб. | 9628166 | 10197917 | 105,92 | 11382737 | 11,62 |
5. Анализ кредитной деятельности коммерческого банка
Кредиты составляют основную статью доходных активов в балансе банка, а полученные по ним проценты являются наиболее значимыми доходами при формировании его прибыли. Поэтому анализ кредитной деятельности является одним из определяющих при анализе деятельности банка.
Под кредитной деятельностью понимается деятельность банка в части формирования кредитного портфеля.
Кредитный портфель – это совокупность кредитов, размещенных банком юридическим, физическим лицам и другим банкам.
Целью анализа кредитной деятельности банка является определение приоритетов банка в части кредитования, и, что самое важное, получение оценки качества кредитного портфеля по уровню риска.
5.1 Анализ состояния кредитной деятельности коммерческого банка
Для исследования динамики кредитного портфеля следует рассчитать объемы кредитного портфеля за анализируемые периоды, а также ряд необходимых показателей, и занести данные в таблицу (см. табл. 41).
Таблица 41 – Анализ динамики кредитного портфеля коммерческого банка
| Показатели | 01.01.2008 | 01.01.2009 | 01.01.2010 |
| Объем кредитного портфеля (тыс.руб.) | 8460092 | 8884529 | 9116715 |
| Совокупные активы (валюта баланса) (тыс.руб.) | 10555144 | 11201462 | 13449256 |
| Доля кредитного портфеля в совокупных активах, % | 80,15 | 79,32 | 67,79 |
| Работающие активы (тыс.руб.) | 9628166 | 10197917 | 11382737 |
| Доля кредитного портфеля в работающих активах, % | 87,87 | 87,12 | 80,09 |
Доля кредитного портфеля в совокупных активах показывает, насколько деятельность банка по размещению денежных ресурсов в виде кредитов сконцентрирована на рынке ссудных капиталов. У анализируемого банка наблюдается растущая динамика абсолютной величины кредитного портфеля, при этом доля портфеля в совокупных активах припадает. Это свидетельствует о понижении значимости кредитной деятельности для банка и вместе с тем о снижении кредитных рисков.
Доля кредитного портфеля в работающих активах также имеет отрицательную динамику, объем работающих активов при этом растет. То есть, можно предположить, что банк предпочитает использовать другие доходные направления вложения ресурсов.
Рассмотрим темпы прироста кредитного портфеля и совокупных активов банка (см. табл. 42).
Таблица 42 – Динамика кредитного портфеля ЗАО «ФИА-БАНК»
| Показатели | 01.01.2008 | 01.01.2009 | Темпы прироста, % | 01.01.2010 | Темпы прироста, % |
| Объем кредитного портфеля | 8460092 | 8884529 | 5,02 | 9116715 | 2,61 |
| Совокупные активы (валюта баланса) | 10555144 | 11201462 | 6,12 | 13449256 | 20,07 |
| Работающие активы | 9628166 | 10197917 | 5,92 | 11382737 | 11,62 |
Анализ таблицы показал, что величина кредитного портфеля имеет растущую динамику. Данное обстоятельство можно расценивать как расширение сферы кредитного рынка, на котором оперирует анализируемый банк в результате каких-либо факторов. Таких, как например, снижение требований к оформлению пакета документации, увеличение лимитов кредитования, снижение границы минимального возраста заемщика и т.д. Тем не менее, темпы прироста кредитного портфеля имеют ниспадающую динамику.
Темпы роста кредитного портфеля необходимо сопоставить с темпами роста совокупных активов. Такое соотношение называется коэффициентом опережения:
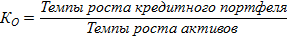
Данный коэффициент показывает, во сколько раз рост кредитного портфеля опережает рост активов.
Рассчитаем представленный коэффициент для анализируемого банка (см. табл. 43).
Таблица 43 – Динамика коэффициента опережения совокупных активов кредитным портфелем
| Показатель | 01.01.2008 | 01.01.2009 | Темпы роста, % | 01.01.2010 | Темпы роста, % |
| Активы, тыс.руб. | 10555144 | 11201462 | 106,12 | 13449256 | 120,07 |
| Кредитный портфель, тыс.руб. | 8460092 | 8884529 | 105,02 | 9116715 | 102,61 |
| Коэффициент опережения, % | 0,99 | 0,85 |
Как видно из таблицы 43, значение коэффициента за анализируемый период снизилось, что свидетельствует о снижении значимости кредитной деятельности для банка несмотря на то, что величина кредитного портфеля растет.
Более наглядно изменение объема кредитного портфеля на фоне изменения его доли в общем объеме совокупных активов представлена на рисунках 21, 22.
Анализируя динамику объемов кредитного портфеля, необходимо выявить причины его увеличения, для этого необходимо структурировать кредитный портфель по виду заемщика и исследовать изменения каждой из статей (см. табл. 44).
Анализ структуры показал, что в целом банк ориентирует свою деятельность на рынке оптового кредитования. Так, на 01.01.08г. доля кредитов, предоставленных юридическим лицам, составляет 63% от общей величины кредитного портфеля, на 01.01.10г. – 71%.
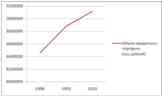
Рисунок 21 – Динамика кредитного портфеля ЗАО «ФИА-БАНК»
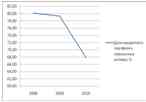
Рисунок 22 – Динамика удельного веса кредитного портфеля ЗАО «ФИА-БАНК»
Таблица 44 – Структура кредитного портфеля по типу заемщика ЗАО «ФИА-БАНК»
| Статьи кредитного портфеля | 01.01.2008 | 01.01.2009 | 01.01.2010 | |||
| тыс.руб. | уд. вес | тыс.руб. | уд. вес | тыс.руб. | уд. вес | |
| Кредиты, выданные банкам и другим кредитным организациям | 188421 | 2,23 | 274017 | 3,08 | 44742 | 0,49 |
| Кредиты, выданные юридическим лицам | 5301472 | 62,66 | 5486499 | 61,75 | 6435123 | 70,59 |
| Кредиты, выданные физическим лицам | 2967251 | 35,07 | 3123952 | 35,16 | 2137746 | 23,45 |
| Кредитный портфель, итого: | 8460092 | 100,00 | 8884529 | 100,00 | 9116715 | 100,00 |
Более наглядно динамику кредитного портфеля по типу заемщика демонстрирует рисунок 23.
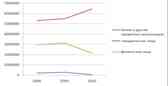
Рисунок 23 – Динамика кредитного портфеля по типу заемщика ЗАО «ФИА-БАНК»
Из рисунка 23 видно, что величина портфеля кредитов, выданных банкам и физическим лицам, имеет отрицательную динамику, а портфеля, выданного юридическим лицам – положительную. К тому же данный портфель превосходит другие по абсолютной величине, что еще раз говорит о том, что анализируемый банк ориентирует свою деятельность на рынке оптового кредитования.
5.2 Анализ качества кредитного портфеля
После анализа динамики и структуры кредитного портфеля следует провести анализ выданных банком кредитов в зависимости от степени их срочности. Данное исследование ставит своей целью выявление возможностей банка как в вопросах финансирования долгосрочных кредитов, так и в вопросах кредитного риска (чем более долгосрочный кредит размещается банком, тем выше уровень риска его невозврата).
Анализ кредитного портфеля по степени срочности необходимо проводить с использованием таблиц 45, 46, 47.
Таблица 45 – Структура кредитного портфеля по степени срочности на 01.01.08г.
| Сроки размещения | Кредиты, выданные банкам и другим кредитным организациям | Кредиты, выданные юридическим лицам | Кредиты, выданные физическим лицам |
| До востребования и овердрафт | 1474 | 2594 | 2877 |
| до 30 дней | 181857 | 198718 | 0 |
| от 31 до 90 | 3594 | 838925 | 27893 |
| от 91 до 180 | 0 | 894956 | 29132 |
| от 181 до 1 года | 0 | 1854883 | 107747 |
| от 1 года до 3 лет | 1496 | 1401638 | 287465 |
| свыше 3 лет | 0 | 109758 | 2512137 |
| Итого | 188421 | 5301472 | 2967251 |
Таблица 46 – Структура кредитного портфеля по степени срочности на 01.01.09г.
| Сроки размещения | Кредиты, выданные банкам и другим кредитным организациям | Кредиты, выданные юридическим лицам | Кредиты, выданные физическим лицам |
| До востребования и овердрафт | 0 | 0 | 3340 |
| до 30 дней | 271645 | 57620 | 0 |
| от 31 до 90 | 0 | 63232 | 130 |
| от 91 до 180 | 0 | 176205 | 1985 |
| от 181 до 1 года | 0 | 1598530 | 41951 |
| от 1 года до 3 лет | 2372 | 2984757 | 258203 |
| свыше 3 лет | 0 | 606155 | 2818343 |
| Итого | 274017 | 5486499 | 3123952 |
Таблица 47 – Структура кредитного портфеля по степени срочности на 01.01.10г.
| Сроки размещения | Кредиты, выданные банкам и другим кредитным организациям | Кредиты, выданные юридическим лицам | Кредиты, выданные физическим лицам |
| До востребования и овердрафт | 0 | 9999 | 3687 |
| до 30 дней | 43389 | 92843 | 0 |
| от 31 до 90 дней | 0 | 247346 | 21501 |
| от 91 до 180 дней | 0 | 239433 | 4153 |
| от 181 до 1 года | 0 | 1882811 | 196154 |
| от 1 года до 3 лет | 0 | 3163849 | 272492 |
| свыше 3 лет | 1353 | 798842 | 2137746 |
| Итого | 44742 | 6435123 | 2635733 |
Для более детального анализа необходимо составить комплексную аналитическую таблицу по степени срочности (табл. 48).
Таблица 48 – Сводная классификация структуры кредитного портфеля по степени срочности
| Сроки размещения | Группа кредита | 2008 | 2009 | 2010 | |||
| тыс.руб. | уд. вес | тыс.руб. | уд. вес | тыс.руб. | уд. вес | ||
| До востребования и овердрафт | Краткосрочная | 6945 | 0,08 | 3340 | 0,04 | 13686 | 0,15 |
| до 30 дней | 380575 | 4,50 | 329265 | 3,71 | 136232 | 1,49 | |
| от 31 до 90 дней | Среднесрочная | 870412 | 10,29 | 63362 | 0,71 | 268847 | 2,95 |
| от 91 до 180 дней | 924088 | 10,92 | 178190 | 2,01 | 243586 | 2,67 | |
| от 181 до 1 года | 1962630 | 23,20 | 1640481 | 18,46 | 2078965 | 22,80 | |
| от 1 года до 3 лет | Долгосрочная | 1690599 | 19,98 | 3245332 | 36,53 | 3436341 | 37,69 |
| свыше 3 лет | 2621895 | 30,99 | 3424498 | 38,54 | 2937941 | 32,23 | |
| Итого | 8460092 | 100,00 | 8884529 | 100,00 | 9116715 | 100,00 | |
Анализ таблицы показал, что превалирующей статьей являются долгосрочные кредиты. Основными кредитами являются кредиты, размещенные на срок свыше 3 лет; кредиты, размещенные на срок от 1 года до 3 лет и кредиты, размещенные на срок от 181 дня до 1 года.
Таким образом, основные группы кредитов в кредитном портфеле – это долгосрочные и среднесрочные (см. табл. 49). Учитывая то, что банк привлекает долгосрочные ресурсы в течение анализируемых периодов, можно назвать данную ситуацию положительно характеризующей политику банка по размещению ресурсов.
С одной стороны, долгосрочные размещения позитивно характеризуют банк, так как формирование долгосрочной базы характерно для крупных и надежных банков, обладающих положительной репутацией на рынке. А с другой стороны, долгосрочные размещения (а особенно юридическим лицам) наиболее рисковы, так как велика вероятность дефолта заемщика, и, следовательно, вероятность невозврата кредита.
Таблица 49 – Классификация кредитного портфеля по степени срочности
| Группа кредита | 2008 | 2009 | 2010 | |||
| тыс.руб. | уд. вес | тыс.руб. | уд. вес | тыс.руб. | уд. вес | |
| Краткосрочная | 387520 | 4,58 | 332605 | 3,74 | 149918 | 1,64 |
| Среднесрочная | 3757130 | 44,41 | 1882033 | 21,18 | 2591398 | 28,42 |
| Долгосрочная | 4312494 | 50,97 | 6669830 | 75,07 | 6374282 | 69,92 |
| Итого | 8460092 | 100,00 | 8884529 | 100,00 | 9116715 | 100,00 |
В процессе исследования заключительным этапом является определение уровня доходности различных видов кредитов и их уровень риска.
Рассчитаем доходность кредитного портфеля и занесем данные в таблицу (см. табл. 50).
Таблица 50 – Доходность кредитного портфеля ЗАО «ФИА-БАНК»
| Показатели | 01.01.2007 | 01.01.2008 | 01.01.2009 |
| Совокупный доход по кредитам, тыс.руб. | 1218942 | 1601842 | 1510834 |
| Совокупный кредитный портфель, тыс.руб. | 8460092 | 8884529 | 9116715 |
| Доходность кредитного портфеля | 0,14 | 0,18 | 0,17 |
Анализ таблицы показал, что в целом показатель доходности имеет растущую динамику, что является положительной характеристикой. Это произошло за счет того, что темпы роста совокупного дохода превзошли темпы роста кредитного портфеля. Но на 01.01.10г. видно, что по сравнению с 01.01.09г. доходность понизилась, так как объем кредитного портфеля повысился на 2,6%, а объем дохода по портфелю понизился на 5,7%.
Таблица 51 – Динамика кредитного портфеля и совокупных доходов по кредитам за анализируемые периоды
| Показатели | 01.01.2008 | 01.01.2009 |
Темп прироста, % |
01.01.2010 |
Темп прироста, % |
| Совокупный доход по кредитам, тыс.руб. | 1218942 | 1601842 | 31,41 | 1510834 | -5,68 |
| Совокупный кредитный портфель, тыс.руб. | 8460092 | 8884529 | 5,02 | 9116715 | 2,61 |
Рассчитаем, какой именно портфель (по типу заемщика) принес банку наибольшие доходы, и занесем данные в таблицу (см. табл. 52).
Таблица 52 – Анализ доходности кредитных вложений ЗАО «ФИА-БАНК»
| Доходность кредитов банка | 01.01.2008 | 01.01.2009 | 01.01.2010 |
| Доходность портфеля кредитов, выданных кредитным организациям | 0,04 | 0,04 | 0,05 |
| Доходность портфеля кредитов, выданных юридическим лицам | 0,14 | 0,19 | 0,16 |
| Доходность портфеля кредитов, выданных физическим лицам | 0,15 | 0,17 | 0,23 |
| Доходность кредитного портфеля | 0,14 | 0,18 | 0,17 |
Таким образом, снижение доходности кредитного портфеля на 01.01.10г. произошло за счет снижения доходности портфеля кредитов, выданных юридическим лицам.
Последним этапом анализа кредитного портфеля является анализ риска кредитного портфеля. Для его оценки используют следующие коэффициенты (табл. 53).
Таблица 53 – Коэффициенты оценки риска кредитного портфеля
| Название коэффициента | Формула расчета | Характеристика |
| Коэффициент покрытия |
где РВПС – резервы на возможные потери КП – совокупный кредитный портфель |
Показывает, какая доля резерва приходится на 1 рубль кредитных вложений. |
| Коэффициент просроченных платежей |
|
Показывает, какая доля просроченных кредитов приходится на 1 рубль кредитного портфеля |
| Коэффициент обеспечения |
где Обеспечение – сумма обеспечения, принятого банком при выдаче кредита |
Показывает, какая доля обеспечения возвратности кредитов приходится на 1 рубль кредитного портфеля |
| Коэффициент невозврата основной суммы долга |
где Списанная задолженность – задолженность по сумме основного долга, списанная из-за невозможности взыскания |
Показывает, какая доля списанной задолженности приходится на 1 рубль кредитного портфеля |
 ,
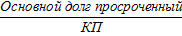
 ,
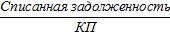 ,
Рассчитаем представленные коэффициенты и занесем данные в таблицу (см. табл. 54).
Таблица 54 – Коэффициенты оценки риска кредитного портфеля ЗАО «ФИА-БАНК»
| Коэффициенты | 01.01.2008 | 01.01.2009 | 01.01.2010 | |
| 1 | покрытия | 0,02 | 0,05 | 0,07 |
| 2 | просроченных платежей | 0,01 | 0,02 | 0,05 |
| 3 | обеспечения | 2,73 | 3,00 | 3,14 |
| 4 | невозврата основной суммы долга | 0,01 | 0,01 | 0,01 |
Как видно из таблицы, коэффициент покрытия имеет растущую динамику. Причиной этому служит тот факт, что темпы роста величины резервов более высокие, чем темпы роста величины кредитного портфеля. Данное явление является отрицательной стороной деятельности банка.
Коэффициент просроченных платежей также имеет растущую динамику, что свидетельствует о неэффективной политике банка в части сопровождения кредитной сделки и является негативной характеристикой для банка.
В соответствии с законодательством, сумма принятого обеспечения должна превышать сумму выданного кредита на величину начисленных по кредиту процентов и возможных прочих расходов, связанных с возвратом кредита, поэтому величина коэффициента обеспечения должна превышать единицу. У анализируемого банка коэффициент обеспечения на 01.01.08г. имел значение 2,73, на 01.01.10г. – 3,14. То есть, данный коэффициент имеет растущую динамику, что является положительным моментом для банка.
Для анализа состава обеспечения, принятого банком и его структуры следует сформировать следующую таблицу (см. табл. 55).
Таблица 55 – Классификация видов обеспечения возвратности кредитов ЗАО «ФИА-БАНК»
| Вид обеспечения возвратности кредита | 01.01.2008 | 01.01.2009 | 01.01.2010 | |||
| тыс.руб. | уд. вес | тыс.руб. | уд. вес | тыс.руб. | уд. вес | |
| Ценные бумаги | 634270 | 2,75 | 786790 | 2,96 | 873819 | 3,05 |
| Полученные гарантии и поручительства | 9172375 | 39,71 | 11638844 | 43,73 | 12596707 | 44,00 |
| Имущество (кроме ценных бумаг) | 13289406 | 57,54 | 14188324 | 53,31 | 15157874 | 52,95 |
| Итого обеспечения | 23096051 | 100,00 | 26613958 | 100,00 | 28628400 | 100,00 |
Коэффициент невозврата основной суммы долга в течение анализируемых периодов не изменяется и находится на границе 0,01. Это происходит за счет того, что темпы прироста величины кредитного портфеля превышают темпы прироста величины списанной задолженности (см. табл. 56).
Проанализировав данные коэффициенты, можно сделать выводы о совокупном банковском риске. Так, если коэффициенты покрытия, просроченных платежей и невозврата увеличивают свои величины в динамике, то это свидетельствует о росте кредитного риска анализируемого банка.
Таблица 56 – Динамика списанной задолженности ЗАО «ФИА-БАНК»
| Показатель | 01.01.08 | 01.01.09 |
Темп прироста, % |
01.01.10 | Темп прироста, % |
| Совокупный кредитный портфель, тыс.руб. | 8460092 | 8884529 | -5,02 | 9116715 | 2,61 |
| Задолженность, списанная из-за невозможности взыскания, тыс.руб. | 54129 | 91662 | -69,34 | 106172 | 15,83 |
При этом коэффициент обеспечения также увеличивается, что говорит о проведении контроля банком и реализации различных мероприятий по поддержанию уровня риска на достаточном уровне.
6. Анализ операций с ценными бумагами
С целью уменьшения риска и увеличения дохода банки проводят диверсификацию портфеля активов, т.е. управление активами банка осуществляется таким образом, что вложения денежных средств носят различные направления. Одним из направлений вложений денежных средств осуществляемых коммерческими банками, является вложения в различные виды ценных бумаг.
Ценные бумаги кроме использования их как инструмента размещения денежных ресурсов могут использоваться банками и для формирования ресурсной базы. С этой целью банки выпускают и реализуют собственные долевые и долговые ценные бумаги. Таким образом, банки осуществляют операции с ценными бумагами, которые можно отнести и к пассивным, и к активным.
6.1 Анализ активных операций банка с ценными бумагами
Активные операции с ценными бумагами – это операции, связанные с приобретением различных видов ценных бумаг с целью получения дохода или получения контроля за дочерними и зависимыми обществами.
В результате приобретения ценных бумаг банк формирует портфель ценных бумаг – совокупность различных видов ценных бумаг, приобретенных банком.
Анализ портфеля ценных бумаг необходимо начать с определения и исследования его места в активах банка. Для этого составим и исследуем таблицу 57.
Как видно из таблицы 57, величина абсолютно портфеля, а также его доля в совокупных и работающих активах имеет положительную динамику. Это свидетельствует о том, что банк ориентирует свою деятельность на на рынке ценных бумаг. Влияние деятельности с ценными бумагами на формирование доходов банка увеличивается. С одной стороны, это положительно характеризует банк, так как он диверсифицирует свою деятельность и увеливает свой доход, так как доходность на фондовом рынке, как правило, выше среднерыночной; а с другой стороны банк несет повышенные риски.
Таблица 57 – Оценка доли портфеля ценных бумаг в активах банка
| Показатели | 01.01.2008 | 01.01.2009 | Темпы прироста, % | 01.01.2010 | Темпы прироста, % |
| Портфель ценных бумаг, тыс.руб. | 682291 | 686907 | 0,68 | 1781720 | 159,38 |
| Совокупные активы, тыс.руб. | 10555144 | 11201462 | 6,12 | 13449256 | 20,07 |
| Работающие активы, тыс.руб. | 9628166 | 10197917 | 5,92 | 11382737 | 11,62 |
| Доля портфеля ценных бумаг в совокупных активах, % | 6,46 | 6,13 | 13,25 | ||
| Доля портфеля ценных бумаг в работающих активах, % | 7,09 | 6,74 | 15,65 |
Темпы роста портфеля ценных бумаг необходимо сопоставить с темпами роста совокупных активов. Такое соотношение называется коэффициентом опережения:
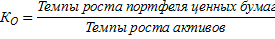
Рассчитав данный показатель, можно выяснить, во сколько раз рост портфеля ценных бумаг опережает рост активов банка, т.е. степень значимости портфеля в формировании актива банка.
Рассчитаем представленный коэффициент для анализируемого банка (см. табл. 58).
Таблица 58 – Динамика коэффициента опережения портфеля ценных бумаг
| Показатель | 01.01.2008 | 01.01.2009 |
Темпы роста, % |
01.01.2010 | Темпы роста, % |
| Активы, тыс.руб. | 10555144 | 11201462 | 106,12 | 13449256 | 120,07 |
| Портфель ценных бумаг, тыс.руб. | 682291 | 686907 | 100,68 | 1781720 | 259,38 |
| Коэффициент опережения, % | 0,95 | 2,16 |
Как видно из таблицы, значение коэффициента имеет положительную динамику, что говорит о повышении значимости портфеля ценных бумаг в совокупных активах банка. Значение коэффициента на 01.01.10г. больше 1, что свидетельствует об активной работе банка в данной области.
Более глубокий анализ портфеля ценных бумаг включает в себя исследование структуры портфеля по видам бумаг, входящих в его состав.
Портфель ценных бумаг можно классифицировать на 4 группы в зависимости от целей приобретения ценных бумаг:
- торговый портфель – ценные бумаги для продажи;
- инвестиционный портфель – ценные бумаги, приобретенные до погашения;
- портфель векселей;
- портфель контрольного участия, который состоит из вложений банка в акции дочерних и зависимых акционерных обществ и прочее участие банка в уставных капиталах банков и прочих организаций.
Анализ структуры совокупного портфеля ценных бумаг по составляющим можно провести, используя таблицу 59.
Таблица 59 – Структура портфеля ценных бумаг ЗАО «ФИА-БАНК»
| Вид портфеля | 01.01.2008 | 01.01.2009 | 01.01.2010 | |||
| тыс.руб. | уд. вес. | тыс.руб. | уд. вес. | тыс.руб. | уд. вес. | |
| Торговый портфель | 0 | 0 | 0 | 0 | 1611 | 0,09 |
| Инвестиционный портфель | 484616 | 71,03 | 458552 | 66,76 | 1313964 | 73,75 |
| Портфель контрольного участия | 1675 | 0,25 | 1675 | 0,24 | 1675 | 0,09 |
| Портфель векселей | 196000 | 28,73 | 226680 | 33,00 | 464470 | 26,07 |
| Совокупный портфель ценных бумаг | 682291 | 100 | 686907 | 100 | 1781720 | 100,00 |
Анализ таблицы 59 показал, что вложения в инвестиционный портфель занимают наибольший вес. Можно сделать вывод, что банк ведет консервативную деятельность на рынке ценных бумаг, вкладывая свои ресурсы на длительные периоды, и это дает возможность получить доход, но в размере ниже спекулятивного.
Также наблюдается рост величины портфеля векселей, свидетельствует лишь о наличии у банка свободных ресурсов. Но при этом удельный вес портфеля векселей снижается, и это происходит за счет того, что рост инвестиционного портфеля происходит более быстрыми темпами.
Для более детальной оценки деятельности банка с ценными бумагами необходимо провести анализ структуры портфеля ценных бумаг по виду ценных бумаг (табл.60).
Таблица 60 – Состав и структура портфеля ценных бумаг по виду ценных бумаг
| Вид ценной бумаги | 01.01.2008 | 01.01.2009 | 01.01.2010 | |||
| тыс.руб. | уд. вес | тыс.руб. | уд. вес | тыс.руб. | уд. вес | |
| Акции | 1752 | 0,26 | 1734 | 0,25 | 893335 | 50,14 |
| Долговые обязательства | 484539 | 71,02 | 458493 | 66,75 | 423915 | 23,79 |
| Векселя | 196000 | 28,73 | 226680 | 33,00 | 464470 | 26,07 |
| Портфель ценных бумаг | 682291 | 100 | 686907 | 100 | 1781720 | 100 |
Как видно из таблицы 60, структура портфеля ценных бумаг за анализируемые периоды сильно изменилась. Так, на 01.01.08г. большую долю портфеля составили облигации – 71%; на 01.01.09г. их доля понизилась до 67%; и на 01.01.01.10г. – до 24%. Основную долю портфеля теперь составляет портфель акций.
Акции являются наиболее рискованными ценными бумагами, так как доход по ним не фиксирован и зависит от прибыли предприятия эмитента. Можно сделать вывод, что банк поменял консервативную тактику формирования портфеля на более агрессивную, увеличив при этом свои риски.
Следующим этапом анализа является расчет и исследование величины чистого портфеля ценных бумаг. Она позволяет определить размер вложенных в ценные бумаги средств, которые при наихудших обстоятельствах принесут банку реальный доход. Анализ следует проводить с использованием таблицы 61.
Анализ таблицы 61 показал, что в целом за анализируемые периоды наблюдается увеличение объема чистого портфеля ценных бумаг, его доля в совокупном портфеле ценных бумаг при этом снижается. Это происходит потому, что рост величины резервов происходит более быстрыми темпами, чем рост величины чистого портфеля.
Таблица 61 – Расчет и оценка величины чистого портфеля ценных бумаг
| Показатель | 01.01.2008 | 01.01.2009 | 01.01.2010 |
| Совокупный портфель ценных бумаг, тыс.руб. | 682291 | 686907 | 1781720 |
| Объем резерва на возможные потери, тыс.руб. | 1941 | 67577 | 27524 |
| Чистый портфель ценных бумаг, тыс.руб. | 680350 | 619330 | 1754196 |
| Доля чистого портфеля в совокупном портфеле ценных бумаг, % | 99,72 | 90,16 | 98,46 |
Рассмотрим таблицу 62, в которой отображена динамика величины чистого портфеля ценных бумаг и динамика величины резервов.
Таблица 62 – Динамика чистого портфеля ценных бумаг за анализируемые периоды
| Показатели | 01.01.2008 | 01.01.2009 | Темпы прироста, % | 01.01.2010 | Темпы прироста, % |
| Совокупный портфель ценных бумаг, тыс.руб. | 682291 | 686907 | 0,68 | 1781720 | 159,38 |
| Объем резерва на возможные потери, тыс.руб. | 1941 | 67577 | 3381,56 | 27524 | -59,27 |
| Чистый портфель ценных бумаг, тыс.руб. | 680350 | 619330 | -8,97 | 1754196 | 183,24 |
Как видно из таблицы 62, на 01.01.09г. наблюдаются высокие темпы прироста величины резервов на возможные потери – 3382%; темпы прироста величины чистого портфеля ценных бумаг при этом имеют отрицательную динамику. Можно сделать вывод о том, что банк осуществляет рисковые вложения, под которые формируются значительные резервы, банку можно следует пересмотреть политику управления ценными бумагами в сторону снижения риска.
Анализ портфеля ценных бумаг по уровню риска проводится с использованием коэффициента покрытия. Коэффициент покрытия показывает, какая доля резерва приходится на 1 рубль вложений в ценные бумаги. Расчет проводится с использованием таблицы 63.
Таблица 63 – Анализ портфеля ценных бумаг по уровню риска
| Показатель | 01.01.2008 | 01.01.2009 | 01.01.2010 |
| Совокупный портфель ценных бумаг, тыс.руб. | 682291 | 686907 | 1781720 |
| Объем резерва на возможные потери, тыс.руб. | 1941 | 67577 | 27524 |
| Коэффициент покрытия, % | 0,28 | 9,84 | 1,54 |
По данным таблицы можно сделать вывод о росте коэффициента покрытия, что является отрицательной стороной деятельности банка, и в перспективе может привести к возникновению ситуации потери ликвидности в анализируемом банке.
Необходимо выявить тот портфель ценных бумаг, по которому риск возможных потерь увеличивается. Для этого необходимо рассчитать коэффициент покрытия по каждому из портфелей (см. табл. 64, 65, 66).
Таблица 64 – Анализ инвестиционного портфеля по уровню риска
| Показатель | 01.01.2008 | 01.01.2009 | 01.01.2010 |
| Инвестиционный портфель | 484616 | 458552 | 1313964 |
| Объем резервов инвестиционного портфеля, тыс.руб. | 0 | 65179 | 1169 |
| Коэффициент покрытия, % | 0,00 | 14,21 | 0,09 |
Как видно из таблицы 63, коэффициент покрытия инвестиционного портфеля имеет нестабильную динамику. Так, на 01.01.08г. его значение равно 0, на 01.01.09г. – 14,21; на 01.01.10г. – 0,09. Резкий рост величины резервов инвестиционного портфеля и рост коэффициента покрытия связаны с общей экономической нестабильностью в стране на фоне мирового финансового кризиса 2008 года. К 01.01.10г. когда ситуация стабилизировалась, объемы резервов сократились и коэффициент покрытия снизился до 0,09.
Таблица 65 – Анализ портфеля контрольного участия по уровню риска
| Показатель | 01.01.2008 | 01.01.2009 | 01.01.2010 |
| Портфель контрольного участия | 1675 | 1675 | 1675 |
| Объем резервов портфеля контрольного участия, тыс.руб. | 131 | 131 | 131 |
| Коэффициент покрытия, % | 7,82 | 7,82 | 7,82 |
Величина резервов портфеля контрольного участия стабильна, также стабилен коэффициент покрытия.
Таблица 66 – Анализ портфеля векселей по уровню риска
| Показатель | 01.01.2008 | 01.01.2009 | 01.01.2010 |
| Портфель векселей | 196000 | 226680 | 464470 |
| Объем резервов портфеля векселей, тыс.руб. | 1810 | 2267 | 26224 |
| Коэффициент покрытия, % | 0,92 | 1,00 | 5,65 |
Помимо коэффициента покрытия как показателя уровня риска, следует рассчитать коэффициент невозврата средств, вложенных в векселя. Однако все учтенные векселя погашаются банком в срок. Данное обстоятельство свидетельствует о наличии действенной методики оценки векселедателя, по которой осуществляются мероприятия, позволяющие возвратить вложенные средства.
Анализ доходности портфеля ценных бумаг позволяет судить о качестве портфеля (табл. 67).
Таблица 67 – Анализ доходности портфеля ценных бумаг
| Показатели | 01.01.2008 | 01.01.2009 | 01.01.2010 |
| Доходы от портфеля ценных бумаг, тыс.руб. | 108545 | 77556 | 132937 |
| Портфель ценных бумаг, тыс.руб. | 682291 | 686907 | 1781720 |
| Доходность портфеля ценных бумаг | 0,16 | 0,11 | 0,07 |
Как видно из таблицы 66, на