Развитие безналичных форм расчетов на основе использования средств мобильной связи
2 АНАЛИЗ РЫНКОВ СОТОВОЙ РАДИОТЕЛЕФОННОЙ СВЯЗИ
ФЕДЕРАЛЬНОГО И РЕГИОНАЛЬНОГО УРОВНЕЙ
2.1 Состояние федерального рынка сотовой радиотелефонной связи
В России широкое внедрение услуг беспроводной связи началось позднее, чем в других странах. Это связано с целым рядом причин. Ориентированность на закрытые разработки в интересах обороны и безопасности государства определяли не только правила использования новейших зарубежных технологий в области телекоммуникаций, но и свои правила распределения частотного ресурса. Частоты, выделяемые за рубежом для работы систем сотовой связи, в России использовались в основном аэронавигационными и иными специальными службами. Только в 1991 году были частично открыты области частот в диапазоне 450 МГц, а затем 800 МГц и 900 МГц, под которые разработаны технологии основных действующих ныне стандартов сотовой связи.
В настоящее время в России функционируют сети сотовой радиотелефонной связи стандартов GSM, AMPS/D-AMPS, NMT-450 и CDMA. Сети GSM и NMT-450 имеют статус федеральных. В большинстве субъектов Российской Федерации функционируют сети всех стандартов. Рост доли абонентов GSM-стандарта постоянно растет и по состоянию на конец 2002 года, составлял 90%. Сети стандарта CDMA сохраняют свою долю на рынке, тогда как доля AMPS/D-AMPS и NMT сетей сокращается. В настоящее время в Российской Федерации услуги сотовой радиотелефонной связи предоставляют около 300 операторов. Так, например, на начало 2002 года 9 региональных операторов ОАО «СвязьИнвест» оказывали услуги сотовой подвижной связи. Доля участия не менее 50% в компаниях сотовой связи имеют еще 33 зависимых акционерных общества, входящих в ОАО «СвязьИнвест». Сотовые операторы, в которых дочерние компании ОАО «СвязьИнвест» принимают участие, обслуживают более 850 тыс. абонентов, владеют блокирующим пакетом – 600 тыс. абонентов и контрольным пакетом – 330 тыс. абонентов.
Среди операторов сотовой связи наибольшее количество абонентов имеют ОАО «МобильныеТелеСистемы» (МТС), ОАО «Вымпел-Коммуникации» (торговая марка «БиЛайн») и ОАО «МегаФон», предоставляющие услуги в стандарте GSM и являющиеся операторами федеральной сети (рисунок 3). В сумме они контролируют около 81% рынка сотовой радиотелефонной связи России.
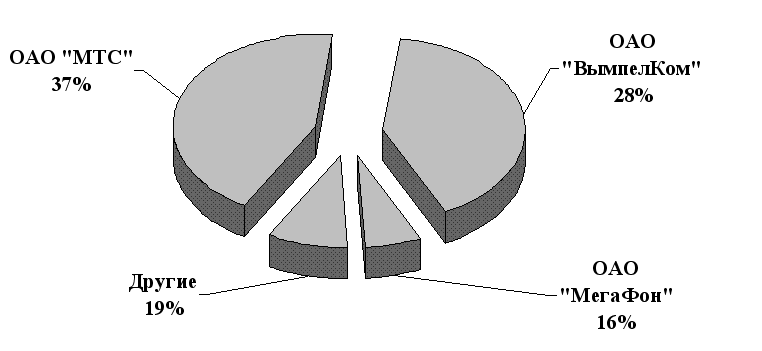
Рисунок 3 – Доля рынка по операторам (пропорциональной числу операторов)
В этой тройке лидеров крупнейшими операторами являются «МобильныеТелеСистемы» и «ВымпелКом». По данным закрытого акционерного общества информационно-аналитического агентства (ИАА) «Сотовик» и международного рейтингового агентства (МРА) «J'son & Partners» большой отрыв «МТС» и «ВымпелКом» от ближайших преследователей объясняется тем, что центром роста количества пользователей мобильной связи в последние годы являлась Москва и московская область (таблица 2), в отличие от 3-го конкурента – компании «МегаФон», начавшей работать в столице только с ноября 2001 года, и которая, в свою очередь, обладает лицензионным пакетом, позволяющим оказывать услуги на 82% территории РФ. Усиление позиций этого оператора, ранее работавшего под маркой «Северо-Западный GSM» преимущественно в Санкт-Петербурге, произошло за последние два года.
Таблица 2 – Десять крупнейших операторов сотовой связи России по
состоянию на 31 января 2003 года
|
Оператор |
Всего абонентов на 31.01.2003 |
Прирост с января 2002 года, % |
Всего абонентов в Москве и московской области |
| «МТС» | 7 058 000 | 142 | 3 240 000 |
| «ВымпелКом» | 5 966 000 | 141 | 3 880 000 |
| «МегаФон» | 3 213 236 | 233 | 361 118 |
| «СМАРТС» | 590 000 | 118 | – |
| «УралСвязьИнформ» | 471 600 | 772 | – |
| «ТАИФ-ТелКом» | 296 375 | 166 | – |
| «СтавТелеСот» | 193 265 | 178 | – |
| «НСС» | 180 000 | 161 | – |
| «ТатинКом» | 119 081 | 64 | – |
| «Томская Сотовая Связь» | 107 216 | 250 | – |
Устойчивость финансового положения отечественных сотовых операторов обусловлена одновременным наличием стратегических отечественных и зарубежных инвесторов. Из иностранных компаний наибольшую роль на российском сотовом рынке играют скандинавские операторы. Стратегическим партнером «ВымпелКом» выступает норвежский «TeleNor», а крупнейшим иностранным акционером «МТС» является «Deutsche TeleKom». Основными отечественными инвесторами являются «АФК Система» для «МТС» и «Альфа-групп» для «ВымпелКома». Что же касается «МегаФона», то его крупнейшим акционером является шведско-финская организация «TeliaSonera», аккумулировавшая у себя 44% акций, другими являются «ТелеКомИнвест» (31,3%), «ЦТ-Мобайл» (25,1%), Фонд «IPOC» (6,5%), «ВестЛинк» (1,5%) и «InterKontakt Group» (1,5%).
По оценкам в связи с проведенным исследованием МРА «Standard & Poor's», опубликованным 15 января 2003 года на страницах ЗАО «ИАА Сотовик» – «О состоянии восточноевропейского рынка мобильной связи», компании «ВымпелКом» и «МТС» получили самый высокий рейтинг по сравнению с операторами сотовой связи в Восточной Европе. По основным финансовым показателям «ВымпелКом» (рейтинг B) и «МТС» (рейтинг B+) серьезно обогнали большинство своих коллег из соседних стран. По результатам первых трех кварталов 2002 года «МТС» с показателями выручки в $952,5 млн. прочно удерживает звание крупнейшего сотового оператора региона. «ВымпелКом» с выручкой в $539,5 млн. уступил в этом соревновании лишь польскому оператору «Polska Telefonia Cyfrowa» (выручка за три квартала 2002 года – $876,8 млн.) [22].
У «ВымпелКома» и у «МТС» цены на связь в среднем ниже, чем, например, у французской «Orange» или британской «VodaFone». Да к тому же абоненты «ВымпелКома» и «МТС» наговаривают по телефону в месяц больше минут, чем клиенты той же «Orange» или испанской «TeleFonica», – 175 минут против 139 и 109 минут, соответственно.
Несмотря на успехи мобильной связи в Москве и Санкт-Петербурге, аналитики считают, что рынок сотовых услуг в этих городах близок к насыщению и основной потенциал роста находится в субъектах Российской Федерации (рисунок 4).
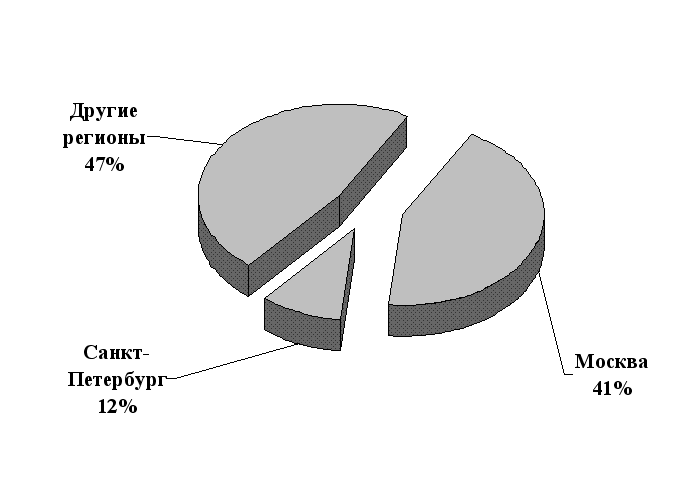
Рисунок 4 – Региональный потенциал роста рынка сотовой
радиотелефонной связи
Хотя проникновение сотовой связи в России все еще очень низкое (примерно 10% от общего количества населения страны), но именно это создает дополнительное преимущество для российских компаний, у которых остался еще очень хороший задел для их роста. В связи с этим в 2001 году операторы начали активно строить сети в регионах, а там, где это возможно, покупать либо приобретать права, позволяющие определять условия ведения хозяйственной деятельности локальных операторов GSM.
Так, в 2000 году «ВымпелКом» официально заявил в СМИ о развитии проекта «ВымпелКом-Регион» (фактически начавший свою деятельность только в 2001 году), подразумевающий строительство сетей в четырех федеральных округах России. «МТС» построил и запустил свою сеть в Санкт-Петербурге, а также приобрел контрольный пакет акций компании «Кубань GSM», четвертого по величине абонентской базы российского оператора. Компания «МегаФон», кроме выхода в Москву, открыла свои сети на Северном Кавказе и в ряде городов Поволжья. Благодаря активности крупнейших операторских компаний, 2001 год стал рекордным по количеству открытых новых сотовых сетей GSM.
Крупнейшие российские сотовые компании сами стали выступать в роли иностранных инвесторов. В настоящее время они вышли на рынок услуг сотовой связи стран СНГ (Молдова, Украина, Белоруссия, Таджикистан). По сообщениям СМИ «МТС» ведет переговоры о приобретении контрольного пакета акций одного из крупнейшего украинского сотового оператора «UMC». ОАО «ТелеКомИнвест», в свою очередь, добился права построить первую GSM-сеть в Таджикистане. Вторая крупнейшая сотовая компания Украины «KievStar» перешла под контроль «Альфа-Групп» и «TeleNor» – акционеров «ВымпелКома». ОАО «МТС» и ОАО «ВымпелКом» разместили свои ценные бумаги на Нью-Йоркской фондовой бирже – крупнейшей фондовой площадке мира, предъявляющей максимально жесткие требования к рейтингу эмитентов.
Остались еще регионы на территории РФ, в которых услуги сотовой радиотелефонной связи не предоставляются (Республика Тыва, Эвенкийский АО). В Республиках Бурятия, Саха (Якутия), Дагестан, Калмыкия данная услуга предоставляется одним из операторов, причем в Республике Бурятия таким оператором является ОАО «ЭлектроСвязь», а в Республике Дагестан контрольным пакетом акций сотового оператора распоряжается ОАО «ДагСвязьИнформ». ЗАО «Сотовая Связь Калмыкии» не имеет присоединения на местном уровне и присоединяется к сети связи общего пользования через коммутатор в г. Ставрополь. В некоторых регионах Российской Федерации (например, Челябинская, Томская области), несмотря на наличие нескольких сотовых операторов, говорить о конкуренции между ними фактически не приходится, так как они являются аффилированными лицами или относятся к одной группе лиц.
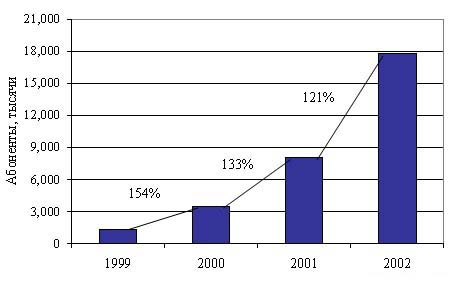
Сотовая радиотелефонная связь – одна из самых динамично развивающихся и перспективных сфер российского рынка телекоммуникаций, число абонентов которой постоянно увеличивается (рисунок 5).


Временной период
Рисунок 5 – Динамика роста абонентской базы компаний-операторов сотовой
радиотелефонной связи
В 2001 году число абонентов сотовой связи увеличилось с 3,4 до 7,8 млн. человек. В 2002 году операторам сотовой связи удалось привлечь 9,8 млн. новых абонентов – больше, чем за все предыдущие десять лет существования сотовой связи в России.
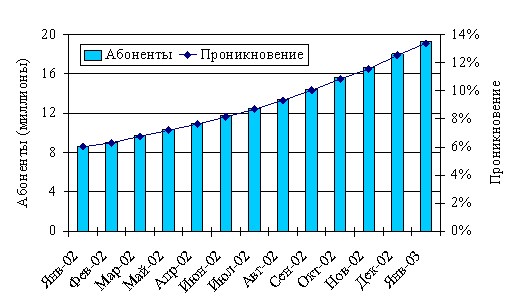
Количество региональных абонентов за прошедший год увеличилось более чем в три раза по сравнению с концом 2001 года и превысило 8,5 миллиона. Наиболее быстрорастущими регионами были Приволжский (194%), Уральский (169%) и Сибирский (168%). Количество пользователей сотовой связи в России за 2002 год увеличилось в два раза, составив примерно 18 млн. человек, т.е. примерно 10% от численности населения РФ (рисунок 6). Эта величина соизмерима с уровнем проникновения в странах Восточной Европы (вместе с тем ниже, чем в странах Западной Европы (70%), Японии (55%), США (45%), а также стран Балтии (от 15% до 35%)), при этом, например, в Москве число абонентов сотовой связи превысило с число абонентов фиксированной проводной связи [100].


Временной период
Рисунок 6 – Рост абонентской базы российских компаний-операторов сотовой
радиотелефонной связи с января 2002 года по январь 2003 года
Говоря о приросте подключений в январе текущего года, необходимо отметить, что общее число новых подключений превысило 1,25 миллиона абонентов (рисунок 7). Уровень проникновения сотовой связи в России на конец января достиг почти 13,4%. Уровень проникновения в Московской лицензионной зоне (Москва и московская область) перешагнул знаменательный рубеж в 50%.
В связи с экспансией сотовых операторов в регионы на 2002 год пришелся пик строительства «общероссийских сетей». Благодаря чему, в 2002 году «МТС» и «ВымпелКом» существенно увеличили свою региональную абонентскую базу: с 0,57 млн. и 0,20 млн. в конце 2001 года до 2,62 млн. и 1,37 млн. абонентов в конце 2002 года, соответственно. «МегаФон» продемонстрировал заметные результаты в Московской лицензионной зоне, а также увеличил объемы продаж в Приволжском, Северо-Кавказском и Уральском округах. К концу 2002 года он обслуживал почти 3 млн. абонентов по всей России, включая более 300 тыс. московских абонентов. Доля рынка «независимых» операторов (не входящих в «большую тройку») уменьшилась с 29% по состоянию на конец 2001 года до 18,9% по состоянию на 31 декабря 2002 года.
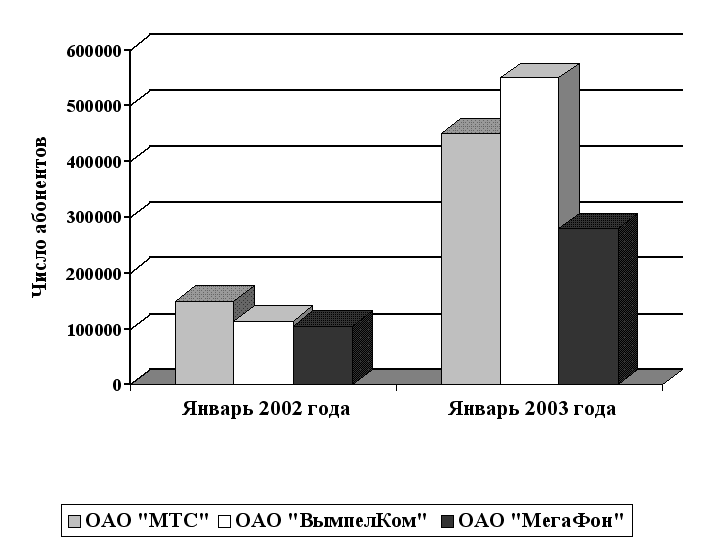
Временной период
Рисунок 7 – Динамика роста новых подключений
Приход новых игроков на региональные рынки связи увеличил там процент проникновения (таблица 3) и, соответственно, обострил конкуренцию, в результате чего цены на мобильную связь резко пошли вниз, активность операторов в плане привлечения новых абонентов возросла, и в итоге рынок получил без малого 10 млн. новых абонентов мобильной связи.
Таблица 3 – Десять зон с наибольшей долей сотового проникновения
(по состоянию на 31 января 2003 года)
Зоны |
Процент (доля) сотового проникновения |
| 1. Москва и Московская область | 51% |
| 2. Санкт-Петербург и Ленинградская область | 34% |
| 3. Краснодарский край | 20% |
| 4. Калининградская область | 19% |
| 5. Самарская область | 16% |
| 6. Республика Татарстан | 15% |
| 7. Новосибирская область | 14% |
| 8. Ярославская область | 11% |
| 9. Томская область | 11% |
| 10. Ставропольский край | 10% |
Таких темпов роста не предсказывали ни сами компании, ни аналитики телекоммуникационного рынка. К тому же общий доход предприятий отрасли в 2002 году составил 270 млрд. рублей, что почти на 40% больше, чем в 2001 году, когда в развитие своих сетей пришлось вложить: «МТС» – около $500 млн., «ВымпелКом» – $450 млн., «МегаФон» – почти $300 млн.
Также остается интересным вопрос о развитии рынка биллинговых систем1 для операторов сотовой связи, который поделен между тремя крупнейшими разработчиками («CBOSS», «Amdocs», «Петер-Сервис») и является одним из наиболее перспективных на рынке программного обеспечения для сетей сотовой связи в России, движимый происходящими на рынке сотовой связи процессами консолидации, развитием, введением дополнительных услуг и строительством сетей нового поколения. Доли рынка трех крупнейших разработчиков этих систем будут расти и в дальнейшем, благодаря стратегии использования унифицированной биллинговой системы во всех филиалах «федеральных» сетей. Рынок биллинговых систем в России распределен пропорционально обслуживаемых и их помощью абонентов, который более наглядно представлен на рисунке М.1 (приложение М).
Несмотря на вышеизложенные оптимистические показатели, у российских сотовых компаний есть и слабости. По данным МРА «Standard & Poor's», российские абоненты крайне нелояльны: на российском сотовом рынке самые высокие показатели перехода пользователей из одной сети в другую. Возникающая из-за этого необходимость стимулирования роста числа пользователей и привлечения новых абонентов нередко оборачивается повышенными затратами на расширение абонентской базы или расходами на удержание клиентов, что, в принципе, не так страшно, так как повышенная чувствительность к ценам наших граждан действительно создает проблему нелояльности, но это компенсируется тем, что стоимость привлечения российского абонента гораздо ниже чем за рубежом (например, расходы на привлечение одного абонента у «ВымпелКома» составляют порядка $25, а словацкому и голландскому оператору каждый клиент обходится в $70 и $137, соответственно).
Еще одной проблемой развития сотовых сетей выступают бизнес-риски, среди которых можно отметить следующие:
проблемы окупаемости проектов на региональных рынках, а также освоения массового рынка;
высокие капитальные затраты на организацию высокотехнологичных сетей для предоставления услуг связи;
ограничения, связанные с доступом к сетевым ресурсам действующих операторов, особенно телефонных компаний сетей связи общего пользования.
Также одной из основных проблем деятельности сотовых компаний являются актуальные вопросы ведения взаиморасчетов между операторами сотовых сетей и операторами, предоставляющими услуги связи фиксированным абонентам, а также принципы тарификации телефонных соединений (разговоров), предоставляемые фиксированным абонентам на сеть сотовых операторов, так как примерно 70% графика сотовых операторов относится к абонентам телефонной сети общего пользования (ТфОП).
Следует также отметить и такие особенности, как разные условия предоставления услуг операторами связи, а именно: один оператор предоставляет услуги по регулируемым тарифам, компенсирующим только затраты и в отдельных случаях небольшую рентабельность, а другой – по нерегулируемым тарифам, обеспечивающим высокую рентабельность. Кроме того, операторы сотовой связи большую половину своих доходов получают с использованием сети региональных операторов и магистральной сети общего пользования. Поэтому они непосредственно заинтересованы в поддержании и развитии этих сетей, а также увеличении объемов графика, в том числе исходящего от фиксированных абонентов сети связи общего пользования, так как входящие звонки к сотовым абонентам в большинстве случаев являются платными. Таким образом, принципы тарификации соединений (разговоров) от фиксированных абонентов к сотовым должны быть взаимоувязаны с порядком ведения взаиморасчетов.
В этой связи в настоящее время Самарской Академией телекоммуникаций совместно с Министерством по антимонопольной политике и поддержке предпринимательства РФ проводится научно-исследовательская разработка по изучению форм и методов ведения взаиморасчетов на базе зарубежной и отечественной практики с целью разработки порядка ведения взаиморасчетов с учетом перечисленных особенностей.
Несмотря на выше перечисленные проблемы, прогнозы развития сотовой связи в России на 2003 год довольно оптимистичны. Аналитика считают, что при темпах развития этой отрасли, хотя бы аналогичных 2002 году, к концу 2003 года общее количество абонентов сотовой связи в России может составить примерно 30 млн. человек и практически сравняться с количеством пользователей фиксированной телефонной связи. Региональная абонентская база, включая Санкт-Петербург и Ленинградскую область, к концу 2003 году может превысить московскую в два раза.
Отклонение от прогноза может составить до +/–10-12%, так как рост абонентской базы зависит от многих факторов и в первую очередь от состояния экономики страны и уровня благосостояния населения. Заметный рост абонентской базы может обеспечить растущий в крупных российских городах средний класс. Если операторы сотовой связи будут продолжать агрессивную маркетинговую политику, внедрять новые дополнительные услуги, предлагать выгодные для потребителей тарифные планы, то региональный рост в 2003 году может составить более 100%, а охват услугами сотовой связи при таком стабильном росте к 2007 году в целом по России может составить до 40% [45].
2.2 Функционирование рынка сотовой радиотелефонной связи
в Орловской области
Функционирование (коммерческая эксплуатация) услуг сотовой радиотелефонной связи в Орловской области началось фактически с 1997 года с момента начала осуществления своей деятельности ЗАО «Сотовая Связь Черноземья», имеющей статус федеральной сотовой сети и осуществляющего свою деятельность под торговой маркой «СоТел» на территории 6-ти областей (Тамбовская, Воронежская, Орловская, Липецкая, Курская, Белгородская области). Внедрение услуг данной отрасли происходило в регионе достаточно трудно и долго. И только благодаря правильной конкурентной политике и региональной экспансии передовых операторов сотовой связи в последние годы, а также развитию на территории области сети стандарта связи, используемой в большинстве стран мира (GSM-900/1800), это положение кардинально изменилось в течение последних двух-трех лет. Стоит отметить, что в настоящее время, по сведениям Управления государственного надзора за связью Орловской области, проникновение сотовой связи в регионе за последние годы возросло на столько, что исходя из процентного соотношения жителей области и количества абонентов сотовых сетей, сотовой связью в регионе пользуются примерно 8-9% населения, когда еще полтора года назад эта цифра колебалась в размере 3-5%.
На сегодняшний день в Орловской области свою деятельность осуществляют четыре оператора сотовой связи, но фактически только 3 из них (приложение Н, таблица Н.1):
ЗАО «РоСиКо» (место регистрации – г. Москва);
ЗАО «Сотовая Связь Черноземья» (место регистрации – г. Воронеж);
ОАО «РеКом» (место регистрации – г. Орел);
ОАО «ВымпелКом-Регион» (место регистрации – г. Москва).
Сразу стоит оговориться, что ЗАО «РоСиКо» – сотовая компания, осуществляющая развитие инфраструктуры сотовой связи стандарта GSM-1800 на территории Орловской области имеет в регионе всего одну базовую станцию, которая в настоящее время обслуживает абонентов ОАО «РеКом». Договоры данного оператора на присоединение и взаимодействие с другими операторами находятся в стадии согласования. Основные проблемы в организации данного вида услуг связи ЗАО «РоСиКо» видит в обилии бюрократических барьеров, замедляющих процесс согласования необходимой документации в государственных органах для строительства объектов связи и развития сети сотовой связи в целом. Поэтому, давая оценку рынку сотовой связи региона, данное акционерное общество рассматриваться не будет.
ЗАО «Сотовая Связь Черноземья», как говорилась выше, – сторожила сотовой связи региона, осуществляющая свою деятельность в области в лице Орловского филиала данного общества. Однако в настоящее время организация переживает большие трудности в своей деятельности, связанные с необходимостью удержания абонентов у себя в сети, так как данная компания использует более старый стандарт связи (NMT-450) чем ее конкуренты, использующие современный (GSM-900/1800). Поэтому единственной надеждой в развитии данного оператора является его преобразование либо под стандарт, используемый конкурентами, либо ждать подписания соответствующего документа Минсвязи РФ о переводе сотовых компаний, использующих данный стандарт связи на более новый (CDMA-1900), начавший не так давно развиваться на западе.
ОАО «РеКом» – это дочерняя компания ОАО «МТС», являющаяся на сегодняшний день в регионе передовой не только сотовой компанией, но и компанией, предоставляющей услуги Интернет-доступа и цифровой связи в формате IP-телефонии. Ее передовые позиции прежде всего обусловлены тем, что данная компания начала внедрение нового стандарта сотовой связи (GSM) именно тогда, когда это было необходимо рынку, что и говорит о его востребованности сейчас, а также тем, что данная организация почти пять лет была единственной компанией в регионе, оказывающая услуги нового стандарта связи, т.е. фактически являясь монополистом в этой среде. В связи с чем по состоянию на 31 марта 2003 года ОАО «РеКом» принадлежит не только большая доля рынка услуг сотовой связи в Орловской области (рисунок 8), но и большая доля (размер) фактического оказания услуг (зона покрытия) в регионе (приложение П, рисунок П.1).
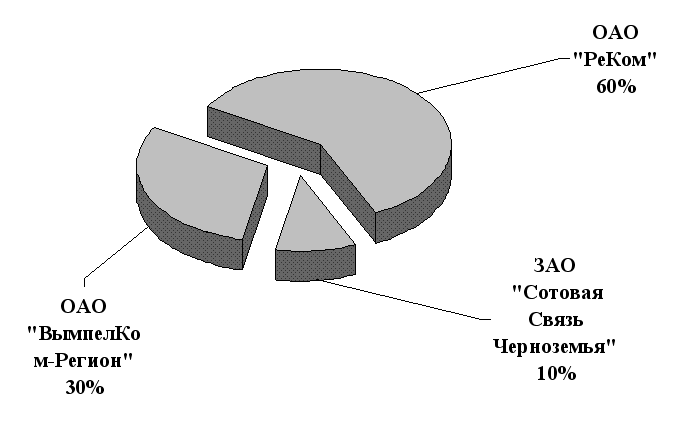
Рисунок 8 – Доля рынка по операторам, фактически осуществляющих свою
деятельность в Орловской области (пропорциональной числу
операторов, действующих в регионе)
ОАО «ВымпелКом-Регион» – это дочерняя компания (проект регионального развития) оператора сотовой связи ОАО «ВымпелКом», начавшей фактически оказывать в лице Орловского филиала свои услуги в регионе под торговой маркой «БиЛайн» с 28 августа 2002 года. Стоит оговориться, что данная компания в настоящее время развивается очень бурными темпами и уже на первых этапах своей деятельности в регионе начинает оказывать «ощутимые неудобства» своему главному конкуренту ОАО «РеКом».
Теперь, чтобы более детально рассмотреть деятельность операторов сотовой связи, функционирующих на территории Орловской области, затронем основные показатели их деятельности в порядке появления операторов в регионе [43]. Для оценки эффективности деятельности данных компаний воспользуемся рядом ключевых показателей, которыми оперируют Международное рейтинговое агентство «Standard & Poor's» и информационно-аналитическое агентство ЗАО «Сотовик» для общей характеристики компаний сотовой связи.
Первой рассмотрим компанию «Сотовая связь Черноземья», осуществляющую на сегодняшний день не очень эффективную деятельность по оказанию услуг сотовой связи в регионе по сравнению с ее конкурентами (таблица 4).
Данная организация за 3 последних года деятельности заметно сдала свои позиции на рынке услуг сотовой связи в регионе. Об этом говорит снижение ряда показателей. Наиболее наглядно это проявляется в динамике прибыли компании, которая в течение 3-х анализируемых лет постепенно снижалась. Так, в 2000 году прибыль компании составляла 7873652,51 рублей, а по состоянию на 2002 год всего лишь 3319247,13 рублей, т.е. снизилась на 57,8%. Снижение прибыли напрямую связано с резким падением выручки компании в 2002 году. Это можно объяснить заметным снижением роста числа абонентской базы в 2002 году по сравнению с предыдущим годом (на 45,8%), и, как следствие этого, снижается объем предоставленных услуг в натуральном выражении. Так, в 2000 году абонентам было предоставлено в суммарном выражении 4200000 трафикоминут, в 2001 году этот показатель снизился в 1,5 раза, а в 2002 году еще на 60,7% и составил всего лишь 1700000 трафикоминут. При этом стоит отметить рост себестоимости единицы трафика с 3,15 рублей в 2000 году до 6,02 рублей в 2002 году. Это обусловлено тем, что происходит снижение количества абонентов, а затраты на техническое обслуживание сети остаются практически неизменными.
Таблица 4 – Основные показатели деятельности