Развитие безналичных форм расчетов на основе использования средств мобильной связи






Рисунок 8 – Организационная структура ОАО «ВымпелКом-Регион» в составе материнской компании






Рисунок 9 – Организационная структура Орловского филиала ОАО «ВымпелКом-Регион»








Банковские пластиковые карты.
Обычный банковский перевод по
средством телекоммуникационной
среды (перевод со счета на счет).
Переводы наличности в системах
Western Union и Money Gram.
Карточные
платежные системы.
Дебетовые схемы.
Системы электрон-
ного банкинга.
Электронные
платежные системы
цифровой
наличности (e-Cash).
Виртуальные пункты
обмена валют.
Виртуальные банки.
Смарт-карты.
Чиповые карты.
Чиповые телефонные
карты (SIM-card).
Предоплаченные
карты оплаты услуг
(Скретч-карты).
GSM-сервис (sms,
wap, gprs).
Мобильная
наличность
и мобильный
кошелек.
Мобильные системы
оплаты товаров и
услуг.


Широкий спектр предоставляемых услуг


Рисунок 1 – Схема новых форм безналичных расчетов



Рисунок 3 – Схема платежа за покупку с помощью некарточных платежных систем
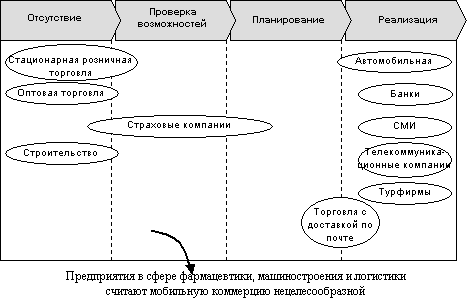

Рисунок 5 – Степень вовлеченность различных отраслей в сферу мобильной коммерции
ДОКЛАД ПО ДИПЛОМНОЙ РАБОТЕ
Уважаемый Председатель государственной аттестационной комиссии!
Уважаемые члены государственной аттестационной комиссии!
Уважаемые слушатели!
Вашему вниманию предоставляется дипломная работа на тему: «Развитие безналичных форм расчётов на основе использования средств мобильной связи» на материалах ОАО «ВымпелКом-Регион» Орловский филиал.
Актуальность исследования связана с тем, что в настоящее время обозначилась острая потребность в изучении и внедрении всеми участниками рыночных отношений механизмов функционирования новых форм безналичных расчетов.
В ПЕРВОМ (ТЕОРЕТИЧЕСКОМ) РАЗДЕЛЕ РАБОТЫ были рассмотрены все существующие на сегодняшний день формы безналичных расчетов.
Безналичные расчеты – это расчеты между физическими и/или юридическими лицами без использования наличных денег.
Практически все безналичные расчеты в настоящее время осуществляются при помощи телекоммуникационной среды. В связи с чем появляется понятие новых (электронных) форм безналичных расчетов и денежной единицы, функционирующей в данной среде, т.е. электронных денег.
Под электронными деньгами стоит понимать «цифровой эквивалент наличных денег».
Вся система новых форм безналичных расчетов имеет общее название – электронная коммерция, т.е. – это форма ускорения большинства финансовых бизнес-процессов за счет их проведения электронным образом, т.е. поставки продукции (работ, услуг), при которой выбор и заказ последних осуществляется через телекоммуникационную сеть, а расчеты между покупателями и поставщиками осуществляются с использованием электронных документов и электронных средств платежа при помощи финансово-кредитных учреждений.
Более наглядно типология новых форм безналичных расчетов или система электронной коммерции представлена на ДЕМОНСТРАЦИОННОМ ЛИСТЕ №1. В данной схеме стоит более детально стоит обратить внимание на БЛОК «2» и «3».
БЛОК «2» – это системы Интернет-коммерции, т.е. разновидности электронной коммерции, но с «ограниченной сферой деятельности» – т.е. только в рамках сети Интернет, где основной интерес составляют электронные платежные системы, которые делятся на 3-ри вида:
Карточные платежные системы (пример работы которой представлен на ДЕМОНСТРАЦИОННОМ ЛИСТЕ №2). В данных системах оплата продукции (работ, услуг) осуществляется посредством процессинга пластиковых карт, т.е. прием платежей по банковским пластиковым картам, который возможен путем получения и использования транзитного счета в банке, куда поступают денежные средства, полученные продавцом с пластиковых карт покупателей.
Дебетовыесхемы (или некарточные платежные системы) – т.е. это системы, в которых покупатель регистрируется, открывает счет, переводит на него деньги, а потом уже ими пользуется. Пример функционирования подобной системы представлен на ДЕМОНСТРАЦИОННОМ ЛИСТЕ №3.
Электронные платежные системы цифровой наличности – это одни из самых интересных и широко применяемых систем в настоящее время (пример функционирования одной из таких систем представлен на ДЕМОНСТРАЦИОННОМ ЛИСТЕ №4). Сама идея цифровой наличности очень проста: в таких системах создатели отказались от самой идеи банковского счета. Роль денег играют файлы-обязательства, т.е., с традиционными валютами вводятся их электронные аналоги. Каждый пользователь может конвертировать в банке, необходимую сумму в электронные «купюры» и зачислить их на свой электронный кошелек для последующего их использования.
Переходя к рассмотрению БЛОКА «3», стоит отметить, что данный блок явился основным моментом рассмотрения в дипломной работе. Данный блок носит название системы мобильной коммерции, т.е. ещё одной разновидности новых форм безналичных (электронных) расчетов. Стоит обратить внимание, что именно финансово-кредитные учреждения были одними из первых, кто стал реализовывать возможности мобильной коммерции, с целью повышения разнообразия, качества и количества предоставляемых услуг, что и подтверждает ДЕМОНСТРАЦИОННЫЙ ЛИСТ №5.
Стоит также отметить, что в настоящее время идет процесс усиления взаимодействия как отраслей, так и услуг 3-х взаимосвязанных компонентов, оперирующих в среде мобильной коммерции – это компании-операторы сотовой связи, Интернет-провайдеры и финансово-кредитные учреждения. В результате взаимодействия которых на рынок финансовых услуг могут выйти различные совместные комбинированные продукты финансово-телекоммуникационного характера, которые будут представлены чуть позже.
ВО АНАЛИТИЧЕСКОМ РАЗДЕЛЕ РАБОТЫ были проанализированы рынки сотовой радиотелефонной связи на федеральном и региональном уровнях, а также дана оценка финансово-хозяйственной деятельности одного из субъектов рынка сотовой радиотелефонной связи, функционирующего на территории Орловской области – компании «ВымпелКом-Регион».
Рынок сотовой радиотелефонной связи на федеральном уровне представлен тройкой лидеров операторов сотовой связи – это «МобильныеТелеСистемы», компания «Вымпел-Коммуникации» и компания «МегаФон», которые в сумме контролируют 81% рынка сотовой связи РФ, что подтверждает ДЕМОНСТРАЦИОННЫЙ ЛИСТ №6.
В этой тройке лидеров крупнейшими операторами являются компании «МТС» и «ВымпелКом». Большой отрыв которых от ближайших преследователей объясняется тем, что центром роста количества пользователей мобильной связи в последние годы являлась Москва и Санкт-Петербург, где изначально и функционировали операторы.
Устойчивость финансового положения отечественных сотовых операторов обусловлена одновременным наличием отечественных и зарубежных инвесторов, из которых наибольшую роль играют скандинавские операторы. Но несмотря на успехи мобильной связи в Москве и Санкт-Петербурге, рынок сотовых услуг в этих городах близок к насыщению, а основной потенциал роста, на сегодняшний день, находится в субъектах РФ. В связи с чем сотовые компании в настоящее время осуществляют бурную региональную экспансию.
Рынок сотовой радиотелефонной связи Орловской области представлен 3-мя фактически осуществляющими на сегодняшний день свою деятельность компаниями сотовой связи: ЗАО «Сотовая Связь Черноземья» в лице Орловского филиала, дочерняя компания «МобильныхТелеСистем» – компания «РеКом» и дочерняя компания «Вымпел-Комммуникаций» – компания «ВымпелКом-Регион» в лице Орловского филиала, которые на сегодняшний день контролируют весь рынок сотовой связи региона, что подтверждает ДЕМОНСТРАЦИОННЫЙ ЛИСТ №7.
Отрыв последних двух компаний от сторожилы сотовой связи региона – компании «Сотовой Связи Черноземья» объясняется тем, что данная компания использует более устаревший стандарт связи чем ее конкуренты. В общем итоге лидером является компания «РеКом». Что же касается ее основного конкурента – компании «ВымпелКом-Регион», то в настоящее время между ними ведется жесткая конкурентная политика за потребителя своих услуг.
Компания «ВымпелКом-Регион» – это проект регионального развития компании «Вымпел-Коммуникации», осуществляющей свою деятельность под единой торговой маркой «БиЛайн» на всей территории РФ. Поэтому целесообразно было бы представить схему организационной структуры компании представя ее составной частью материнской компании, о чем и свидетельствует ДЕМОНСТРАЦИОННЫЙ ЛИСТ №8, а организационная структура Орловского филиала компании, начавшего осуществлять свою фактическую деятельность в регионе лишь с 28 августа прошлого года представлена на ДЕМОНСТРАЦИОННОМ ЛИСТЕ №9.
Переходя к основным моментам финансово-хозяйственной деятельности компании необходимо отметить, что анализ проводился за два года фактической деятельности не на материалах филиала, а на материалах основной компании, так как последняя имеет консолидированную форму отчетности.
Освещая основные моменты деятельности компании необходимо отметить следующее:
Показатели платежеспособности находятся на уровне ниже нормы и наблюдается их значительное снижение.
Анализ финансовой устойчивости показывает, что компания имеет сильную степень зависимости от внешних источников кредитования и испытывает недостаток собственных оборотных средств, т.е. существует полностью за счет привлеченных источников.
Анализ финансовых результатов компании показывает, что ее финансово-хозяйственная деятельность за анализируемый период является убыточной. Например, рост чистых убытков по итогам деятельности прошлого года составил почти 410 млн. рублей.
В целом же необходимо отметить, что убыточное положение компании связано, с мощной региональной экспансией, немного не рассчитав своих возможностей. И все же, несмотря на столь негативную картину ведения своей деятельности, можно отметить ее положительные стороны – это основные конкурентные преимущества компании:
Позиционирование на рынке компании как единого общероссийского оператора и подчеркивая это в своей ценовой и тарифной политике.
Универсификация, прозрачность и ориентация компании в совершенствовании тарифной политики на абонентов разного материального положения.
Придание системе расчетов единого общероссийского статуса.
Увеличение за последнее время более чем вдвое своей абонентской базы.
И постоянное развитие и совершенствование различного рода услуг.
В ПРОЕКТНОЙ ЧАСТИ РАБОТЫ были разработаны методические основы взаимодействия компаний-операторов сотовой связи и финансово-кредитного сектора в сфере применения новых форм безналичных расчетов для оплаты товаров (работ, услуг) при помощи мобильных средств связи, а также была разработана концепция совершенствования экономико-правовых механизмов использования новых форм безналичных расчетов.
Стоит опять вернуться к ДЕМОНСТРАЦИОННОМУ ЛИСТУ №1, а именно к БЛОКУ «3». В данном блоке отражены объекты, посредством которых происходит взаимодействие в системе мобильной коммерции.
Первые три составляющие – это информационно-технические средства, с помощью которых осуществляется функционирование системы мобильной коммерции.
Следующая составляющая – это мобильная наличность и мобильный кошелек – это, на мой взгляд, новая интерпретация понятий электронной наличности, а также средства ее хранения.
Последней составляющей выступают мобильные системы оплаты товаров и услуг – т.е. это совместные комбинированные финансово-телекоммуникационные продукты.
В связи с чем, на мой взгляд, целесообразно предложить 2 финансово-телекоммуникационных продукта, которые призваны дать возможность финансово-кредитным учреждениям пополнения перечня услуг, предоставляемых своим клиентам, а клиентам – возможность постоянного контроля за своими денежными средствами и удобство их использования.
Первый продукт – это мобильно-карточная система оплаты товаров и услуг представлен на ДЕМОНСТРАЦИОННОМ ЛИСТЕ №10.
Данная система дает возможность держателям международных банковских пластиковых карт, заключив соглашения с банком и компанией-оператором сотовой связи, оперативного доступа к информации по банковским картам при помощи мобильного телефона. Данный продукт на уровне юридических лиц (т.е. банка, сотовой компании и магазина), должен, на мой взгляд, регулироваться подписанием тройственного соглашения между ними.
В рамках данной системы банк в режиме реального времени направляет на мобильный телефон клиента всю необходимую информацию в виде текстовых сообщений. Запросы клиента на предоставление какой-либо информации также направляются с помощью мобильного телефона в виде текстовых сообщений на соответствующий номер телефона оператора сотовой связи.
Из преимуществ данной системы можно выделить следующие:
Получение информации на мобильный телефон об операциях оплаты товаров и услуг и операциях выдачи наличных денежных средств по факту совершения авторизации.
Получение информации об операциях внесения средств на счет банковской карты.
Возможность оперативного получения информации о доступном лимите денежных средств по картам.
Возможность оперативной блокировки действия карты в случае ее утраты или подозрения на незаконное использование.
А также возможность контроля операций по дополнительным картам, выпущенным по счету основной карты клиента.
Вторым финансово-телекоммуникационным продуктом может выступает чисто мобильная система оплаты товаров и услуг, представленная на ДЕМОНСТРАЦИОННОМ ЛИСТЕ №11.
С финансовой точки зрения данный комбинированный продукт базируется на том, что в момент регистрации абоненту открывается собственный расчетный счет в банке, который участвует в данном проекте. Т.е. это так называемый «мобильный кошелек», с которого и должны производятся расчеты абонента за приобретенные товары.
«Мобильный кошелек» абонента по своей сути является специальным местом хранения вносимых абонентом авансовых платежей, с которого эти средства могут быть использованы по запросу абонента для оплаты приобретенного товара (или услуги). Т.е. появляется новое понятие электронной наличности – «мобильная наличность». После выбора интересующего товара (или услуги) и инициации его оплаты из «мобильного кошелька» абонента в режиме реального времени, списывается соответствующая сумма, которая подлежит перечислению на расчетный счет магазина. Пополнение «мобильного кошелька» возможно любыми способами: это и предоплаченные скретч-карты, и различные виды безналичных переводов, и переводы денежных средств посредством электронной наличности, или внесение денежных средств наличным путем.
За выполнение функций посредничества между абонентом и магазином в процессе приема платежей, компания-оператор сотовой связи должна получать от магазина комиссионное вознаграждение. Также комиссионное вознаграждение должен получать и банк, в котором открыты счета абонентов. Перечисление магазину средств за оказанные им услуги должно осуществляться оператором сотовой связи на регулярной основе через банк, участвующий в данном проекте.
Достоинства платежей с помощью мобильных средств связи очевидны:
Четкий контроль траты финансовых средств.
Легкость и возможность пополнения «мобильного кошелька» любыми способами.
Данная система оживляет рынок микроплатежей размером от 1-го до 5-ти центов, который помогает развивать рынок электронно-информационных услуг, основанный на рынке микроплатежей.
И наконец – это простота и удобство использования для конечного пользователя.
Касаясь ПОСЛЕДНЕГО ПУНКТА ДИПЛОМНОЙ РАБОТЫ, необходимо отметить, что в последние годы появляется все больше проблемных моментов, которые посвящены исследованию экономико-правовых аспектов электронного сегмента российской экономики, или электронной экономической деятельности.
Одним из путей достижения устойчивого развития электронной экономической деятельности в сложившихся условиях российской экономики, на мой взгляд, может являться, предложенная мной Концепция государственного регулирования электронной экономической деятельности и общественных отношений, формирующихся в телекоммуникационной среде, представленной на ДЕМОНСТРАЦИОННОМ ЛИСТЕ №12.
Важными составляющими данной Концепции являются два механизма: технологические и экономико-правовые (включая налогово-правовые).
Технологические механизмы – это механизмы относящиеся к технической стороне вопроса.
Что же касается экономико-правовых механизмов, то к данной группе необходимо отнести следующие законодательно не урегулированные или урегулированные не в полной мере проблемные аспекты:
Неурегулированность понятийного аппарата и нормативно-правовой базы. В настоящее время в РФ формы и общие правила осуществления безналичных расчетов (в том числе и электронных), определяются в соответствии с положениями главы 46 ГК РФ «Расчеты», а конкретизируются банковским законодательством (например, Положением ЦБ «О безналичных расчетах в РФ»). Что же касается недостатков норм действующего российского законодательства в данной сфере, то оно не содержит легальных определений большого количества понятий, широко используемых сейчас, как, например: «электронные расчеты», «электронные банковские услуги», «электронные деньги», «электронная и цифровая наличности», «электронные кошельки» и т.д. Поэтому, на мой взгляд, бесперспективно создавать какие-то правовые нормы, а тем более целые законы в условиях, когда не определена его основная составляющая – т.е. понятийный аппарат. Вполне возможно, что данная проблема будет решена с принятием единого кодифицированного акта в данной сфере – например, Банковского кодекса РФ.
Пробелы налогово-правовых аспектов. Где можно выделить 2-ва основных пути решения данной проблемы:
а) группа общеорганизационных мер, которая должна быть направлена составить налогово-правовые механизмы организационного характера, которые необходимы для конституционирования данной системы;
б) группа налогово-регулятивных мер, которая должна развить собственно налоговую составляющую правовых