Развитие безналичных форм расчетов на основе использования средств мобильной связи
Гражданский кодекс Российской Федерации (часть вторая) от 26.01.1996 №14-ФЗ, в ред. от 26.03.2003 // Справочно-правовая система (СПС) «Консультант Плюс».
Грановский Ю.В. Российские сотовые операторы – лучшие // Internet resources: sotovik/news/news009562.htm.
Дмитрик Н.В. «Интернационализация правового регулирования вопросов применения электронных подписей» // Internet resources: russianlaw/law/doc/a119.htm.
Дмитрик Н.В. «Электронные платежные документы» // Internet resources: russianlaw/law/doc/a143.htm.
Доктрина информационной безопасности РФ от 09.09.2000 №Пр-1895 // Справочно-правовая система (СПС) «Консультант Плюс».
Докучаев В.А. Толковый словарь терминов по системам, средствам и услугам связи. – М.: Радио и связь, 2000. – 147 с.
Дягерев В.А. Банки будут внедрять мобильные платежи (2001г.) // Internet resources: programbank/news/partners/738.
Жуков Е.Ф. и др. Общая теория денег и кредита: Учебник для вузов – 2-е изд., перераб. и доп. – М.: Банки и биржи, ЮНИТИ, 1999. – 359 с.
Киселев Ю.Н. Электронная коммерция: практическое руководство. – СПб: ООО «ДиаСофтЮП», 2001. – 224 с.
Кислый Т.Н. «Наш адрес – не дом, а домен: взаимодействие средств реальной и виртуальной индивидуализации» // Internet resources: russianlaw/law/doc/a1423.htm.
Ковалев В.В., Волкова О.В. Анализ хозяйственной деятельности предприятия. – М.: Проспект, 2000. – 360 с.
Козье Д.К. Электронная коммерция. М.: ИТД «Русская редакция», 1999. – 268 с.
Кокарева Т.И. Мобильный CRM: большие надежды // Сети и системы связи. – 2002. – №9. – С.8.
Колесников В.И. и др. Банковское дело: Учебник для вузов – 4-е изд., перераб. и доп. – М.: Финансы и статистика, 1999. – 460 с.
Конституция Российской Федерации от 12.12.1993 // Справочно-правовая система (СПС) «Консультант Плюс».
Кравчук А.Г. Электронные деньги: прошлое и настоящее (2002г.) // Internet resource: russianlaw/law/law.htm.
Кузнецов И.Н. Подготовка и оформление рефератов, курсовых и дипломных работ. – Мн.: ООО «Сэр-Вит», 2002. – 256 с.
Лаврушин О.И. Банковское дело.: Учебник. – 2-е изд., перераб. и доп. – М.: Финансы и статистика, 2003. – 672 с.
Леанович Е.А. «Проблемы правового регулирования Интернет-отношений с иностранным элементом» // Internet resources: russianlaw/law/doc/a102.htm.
Маков А.Н. «Мобильный бизнес – тенденции развития» // Internet resources: russianlaw/law/doc/af03.htm.
Макена И.Г. «Мобильный банкинг ждет значительный рост» (2003г.) // Internet resource: e-commerce/digests/foreign/issue48/press1736.
Маков А.Н. «Электронное ведение бизнеса – путь к открытому глобальному рынку» // Internet resources: russianlaw/law/doc/az02.htm.
Материалы собственных исследований ОАО «ВымпелКом-Регион» деятельности операторов сотовой радиотелефонной связи осуществляющих свою деятельность на территории Орловской области и развитие сотовой индустрии в регионе в целом (2002г.).
Материалы имперического исследования фирм Siemens и OC&C Strategy Consultants в области внедрения мобильной коммерции в различных отраслях (2002г.) // Internet resources: mobilebusiness/mobile.sbs.
Материалы маркетингово-аналитических отчетов ЗАО «ИАА Сотовик» и компании «J'son & Partners». Сотовая связь в России // Internet resources: sotovik.
Материалы рабочей группы по электронной коммерции экспертно-координационного совета при Комитете по экономической политике и предпринимательству Государственной Думы Российской Федерации (2002г.) // Internet resource: rfc/duma.
Материалы экспертного заключения платежной системы «Яndex-Деньги», выданное компанией Counterpane Systems // Internet resources: paycash/about/press/files/official/default.htm.
Мозолева О.И. Инвестиции в региональное развитие // БиLife. – 2002. – №12. – С.1.
Мозолева О.И. Пишем историю регионов // БиLife. – 2003. – №1. – С.1.
Мороз П.Н. Хлебородный год для российского телекома // Internet resources: sotovik/news/news009389.htm.
Мухаев Н.Н. «БиЛайн» – 2002: год успешного роста // Мир БиЛайн. – 2003. – №4. – С.2-3.
Мухачев П.В. Платежи и банки в Интернете // Мир Интернет. – 2000. – №11. – С.4-6.
Налоговый кодекс Российской Федерации (часть первая) от 31.07.1998 №146-ФЗ, в ред. от 30.12.2001 // Справочно-правовая система (СПС) «Консультант Плюс».
Налоговый кодекс Российской Федерации (часть вторая) от 05.08.2000 №117-ФЗ, в ред. от 06.05.2003 // Справочно-правовая система (СПС) «Консультант Плюс».
Наумов В.Б. «Краткая методика юридической поддержки проекта e-Commerce» // Internet resources: russianlaw/law/doc/a24.htm.
Наумов В.Б. «Организационно-правовые аспекты саморегулирования в российском сегменте сети Интернет» // Internet resources: russianlaw/law/doc/a28.htm.
Наумов В.Б. «Особенности правового регулирования сети Интернет» // Internet resources: russianlaw/law/doc/a08.htm.
Наумов В.Б. Право и Интернет: очерки теории и практики. М.: Книжный Дом «Университет», 2002. – 437 с.
Наумов В.Б. «Рекомендации по организации деятельности в сфере Интернет-коммерции в Российской Федерации (2001г.) // Internet resource: russianlaw/law/acts/z196.htm.
Петровский С.В. «Интернет и право: точки напряжения» // Internet resources: russianlaw/law/doc/113.htm.
Положение ЦБРФ «О безналичных расчетах в Российской Федерации» от 03.09.2002 № 2-П // Справочно-правовая система (СПС) «Консультант Плюс».
Положение Правительства РФ «О Министерстве Российской Федерации по связи и информатизации» от 28.03.2000 №256, в ред. Постановления Правительства РФ от 17.07.2002 №533 // Справочно-правовая система (СПС) «Консультант Плюс».
Попов В.М. и др. Глобальный бизнес и информационные технологии: современная практика и рекомендации. М.: Финансы и статистика, 2001. – 287 с.
Постановление Правительства РФ «О внесении изменений и дополнений в Положение о Министерстве Российской Федерации по связи и информатизации» от 17.07.2002 №533 // Справочно-правовая система (СПС) «Консультант Плюс».
Проект открытой программы саморегулирования «Организационно-правовые стандарты электронной коммерции» // Справочно-правовая система (СПС) «Консультант Плюс».
Проект Федерального закона РФ «О государственной политике Российской Федерации по развитию и использованию сети Интернет» // Справочно-правовая система (СПС) «Консультант Плюс».
Проект Федерального закона РФ «О предоставлении электронных финансовых услуг» // Справочно-правовая система (СПС) «Консультант Плюс».
Проект Федерального закона РФ «О сделках, совершаемых при помощи электронных средств (Об электронных сделках)» // Справочно-правовая система (СПС) «Консультант Плюс».
Проект Федерального закона РФ «Об информатизации банковской системы российской федерации с использованием мировой информационной сети Интернет» // Справочно-правовая система (СПС) «Консультант Плюс».
Проект Федерального закона РФ «Об электронной торговле» // Справочно-правовая система (СПС) «Консультант Плюс».
Пунтус О.В. «Государственное регулирование Internet» // Internet resources: russianlaw/law/doc/118.htm.
Рамзаев М.Г. Введение в Интернет-трейдинг (2002г.) // Internet resources: ecommerce.al/e-fin/i-trade/i-tkr1.htm.
Рамзаев М.Г. Интернет-банкинг: медленно, но верно! (2002г.) // Internet resources: ecommerce.al/e-fin/i-bank/i-banknew.htm.
Рекомендации парламентских слушаний рабочей группы по электронной коммерции экспертно-координационного совета при Комитете по экономической политике и предпринимательству Государственной Думы Российской Федерации «Правовые условия использования информационных технологий в торговле (2000г.) // Internet resource: rfc/duma/publics2.htm.
Рудакова О.С. Банковские электронные услуги: Учебное пособие для вузов. М.: Банки и биржи, ЮНИТИ, 1997. – 315 с.
Сергеев К.К. «Компьютерная экзотика или электронный договор» // Internet resources: russianlaw/law/doc/a96.htm.
Середа С.Н. «О необходимости защиты прав потребителей в сфере информационных технологий» // Internet resources: russianlaw/law/doc/a137.htm.
Серова Г.А. Компьютер – помощник в оформлении диссертации. – М.: Финансы и статистика, 2002. – 352 с.
Симонович С.В., Мураховский В.И. Интернет у вас дома: Полное руководство для начинающего пользователя. – М.: АСТ-ПРЕСС: Инфорком-Пресс, 2001. – 432 с.
Смирнов К.А. Основы банковского дела. – М.: МСУ, 1999. – 232 с.
Соболев А.А. Виртуальный банк становится реальностью (2002г.) // Internet resources: tavrich/rus_elcommerce/virtbank.asp.
Соколова А.Н., Геращенко Н.И. Электронная коммерция: мировой и российской опыт. – М.: Открытые системы, 2000. – 224 с.
Тедеев А.А. Правовые особенности налогообложения экономической деятельности, осуществляемой с использованием банковских карт // Современное право. – 2001. – №6. – С.3-8.
Тедеев А.А. Правовые проблемы регулирования и налогообложения экономической деятельности, осуществляемой с использованием сети Интернет в различных странах мира // Современное право. – 2001. – №10. – С.5-12.
Тедеев А.А. Электронная коммерция (электронная экономическая деятельность): правовое регулирование и налогообложение. – М.: Приор-издат, 2002. – 224 с.
Тедеев А.А. Электронные банковские услуги и Интернет-банкинг: правовое регулирование и налогообложение. – М.: Новый Индекс, 2002. – 243 с.
Травин А.Н. Интернет-торговля’2002 // Новый Век. – 2002. – №4. – С.80.
Травин А.Н. Пишите – Вам ответят: SMS становится универсальным каналом коммуникации // Новый Век. – 2003. – №1. – С.80-81.
Турецкий Д.А. Электронные деньги: возможности глазами пользователя // Internet resources: softkey.
Умаров М.Г. Связи с общественностью в 2002 году // БиLife. – 2003. – №1. – С.4.
Федеральная целевая программа РФ «Электронная Россия» от 28.01.2002 №65 // Справочно-правовая система (СПС) «Консультант Плюс».
Федеральный закон РФ «О банках и банковской деятельности» от 02.12.1990 №395-I, в ред. от 21.03.2002 // Справочно-правовая система (СПС) «Консультант Плюс».
Федеральный закон РФ «О переводном и простом векселе» от 11.03.1997 №48-ФЗ // Справочно-правовая система (СПС) «Консультант Плюс».
Федеральный закон РФ «О правовой охране программ для электронных вычислительных машин и баз данных» от 23.09.1992 №3523-1 // Справочно-правовая система (СПС) «Консультант Плюс».
Федеральный закон РФ «О связи» от 16.03.1995 №15-ФЗ в ред. Федерального закона РФ от 06.01.1999 №8-ФЗ, от 17.07.1999 №176-ФЗ // Справочно-правовая система (СПС) «Консультант Плюс».
Федеральный закон РФ «О Центральном Банке Российской Федерации (Банке России)» от 10.07.2002 №86-ФЗ, в ред. от 10.01.2003 // Справочно-правовая система (СПС) «Консультант Плюс».
Федеральный закон РФ «Об информации, информатизации и защите информации» от 20.02.1995 №24-ФЗ // Справочно-правовая система (СПС) «Консультант Плюс».
Федеральный закон РФ «Об электронной цифровой подписи» от 10.01.2002 №1-ФЗ // Справочно-правовая система (СПС) «Консультант Плюс».
Цыганаш В.Н. «Государство и современные телекоммуникационные технологии» // Internet resources: russianlaw/law/doc/a107.htm.
Чеберко И.А. Телекоммуникационный рынок растет быстрее, чем российская экономика // Internet resources: sotovik/news/news009891.htm.
Черкасов В.Е Банковские операции: финансовый анализ. – М.: КонсалтБанкир, 2001. – 288 с.
Шальнева В.Г. «Интернет-банкинг уверенно набирает обороты» (2002г.) // Internet resource: e-commerce/analytics/statistics/issue39.
Ширинская Е.Б. Операции коммерческих банков и зарубежный опыт. – М.: Финансы и статистика, 1993. – 243 с.
Школьникова И.Г. Информационные технологии – «Галактика» на выставке Бухучет и аудит’2003: некоторые итоги. // Экономика и жизнь. – 2003. – №4. – С.15-16.
Шувалова И.Н. «Российская Интернет-торговля: шаг назад и два вперед» // Internet resource: dn.kiev/events/world/mcash27803.html.
Юрьев Р.В. «Актуальность электронной торговли для агентств недвижимости» // Internet resources: russianlaw/law/doc/a120.htm.
Якушев М.В., Кристальный Б.В. «Проект Концепции российского законодательства в области интернета» (2001г.) // Internet resource: russianlaw/law/acts/z136.htm.
1 SIM-card (от англ. card for subscriber identification module) – карта модуля идентификации абонента.
1 Стоит заметить, что все финансово-телекоммуникационные продукты такого рода на уровне юридических лиц (банка, сотовой компании и магазина), предоставляющих данные совместные продукты, должны регулироваться подписанием тройственного соглашения между ними.
1 Отметим, что как в данной, так и в следующей схеме каждая сторона, участвующая в процессе функционирования данной системы (помимо физического лица – абонента), должна отдельно от остальных заключить договор с Интернет-провайдером на обслуживание (возможность использования телекоммуникационной сети для проведения электронных платежей), так как последних в настоящее время на рынке телекоммуникаций наблюдается большой множество, поэтому каждая сторона выбирает себе провайдера исходя из своих доходов.
1 Контент (content) – содержание, информационно-значимое наполнение, например, Интернет-сайта: тексты, графика, мультимедиа.
1 Доменное имя – часть имени веб-сайта. В Российской Федерации центром формирования и контроля адресного пространства доменных имен в зоне «» является Российский научно-исследовательский институт развития общественных сетей (РосНИИРОС), который представляет собой некоммерческую организацию в форме учреждения, собственниками которого являются Министерство науки и технологий Российской Федерации, Министерство высшего и профессионального образования Российской Федерации и Российский научный центр «Курчатовский институт».
ДЕМОНСТРАЦИОННЫЙ МАТЕРИАЛ
ДЕМОНСТРАЦИОННЫЙ ЛИСТ №1
ДЕМОНСТРАЦИОННЫЙ ЛИСТ №2
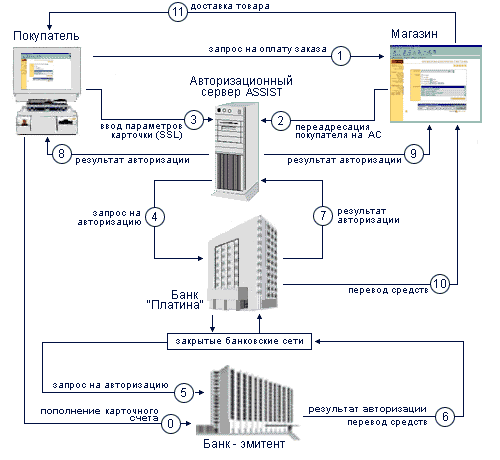
Рисунок 2 – Схема работы отечественной карточной платежной
системы «CyberPlat»
Пояснения:
Держатель банковской кредитной карточки: VISA, EuroCard/MasterCard, Diners Club, JCB и/или American Express (далее – Покупатель) может оплачивать покупки в Интернет-магазинах, зарегистрированных на платежном сервере Assist. Для этого:
Покупатель через Интернет подключается к web-серверу магазина, формирует корзину товаров и выбирает форму оплаты по кредитным карточкам.
Магазин формирует заказ и переадресует покупателя на авторизационный сервер. Одновременно на авторизационный сервер передаются код магазина, номер заказа и его сумма.
Авторизационный сервер устанавливает с покупателем соединение по защищенному протоколу передачи данных и принимает от покупателя параметры его кредитной карточки (номер карточки, дата окончания действия карточки, имя держателя карточки в той транскрипции, какое указано на карточке). Информация о карточке передается в защищенном виде только на авторизационный сервер и не предоставляется магазину при операциях покупателя.
Авторизационный сервер производит предварительную обработку принятой информации и передает ее в банк.
Банк проверяет наличие магазина в системе, проверяет соответствие операции установленным системным ограничениям. По результатам проверок формируется запрет или разрешение проведения авторизации транзакции в карточную платежную систему. А также передает банку-эмитенту запрос на авторизацию данных карточки покупателя.
Положительный результат авторизации и снятие банком-эмитентом средств с карточки покупателя.
При положительном результате авторизации банк передает авторизационному серверу данный результат авторизации.
Авторизационный сервер передает покупателю положительный результат авторизации.
Авторизационный сервер передает магазину положительный результат авторизации с номером заказа.
Банк осуществляет перечисление средства на счет магазина в соответствии с существующими договорными отношениями между банком и магазином.
Магазин оказывает услугу покупателю.
ДЕМОНСТРАЦИОННЫЙ ЛИСТ №3
ДЕМОНСТРАЦИОННЫЙ ЛИСТ №4
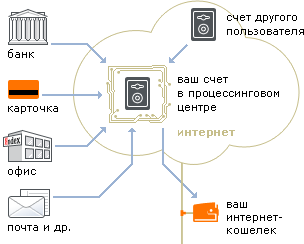
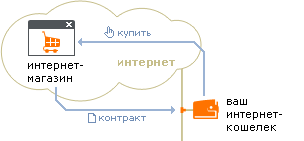


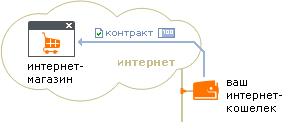
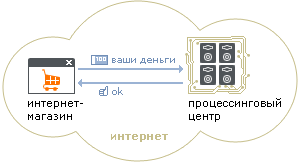


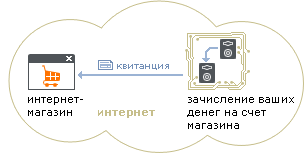
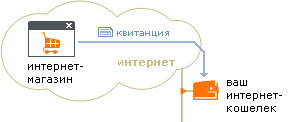


Рисунок 4 – Схема работы отечественной электронной системы цифровой
наличности «Яndex-Деньги»
Пояснения:
Пользователь устанавливает на своем компьютере программу Интернет-кошелек и кладет деньги на свой счет (номер Интернет-кошелька) в процессинговом центре системы Яndex-Деньги. Потом наполняет свой кошелек определенной суммой денег и переводит ее со счета в процессинговом центре. Таким образом, в кошельке пользователя оказывается электронная наличность.
Пользователь выбирает товар или услугу в электронном магазине и отсылает заказ, нажимая кнопку «купить» (Интернет-кошелек в этот момент должен быть запущен). Интернет-кошелек продавца (магазина) выставляет Интернет-кошельку пользователя требование об оплате, содержащее текст контракта (договора купли-продажи), который подписан электронно-цифровой подписью продавца.
Интернет-кошелек пользователя показывает ему текст договора. Если пользователь согласен и у него достаточно средств на счету, то Интернет-кошелек пользователя отсылает Интернет-кошельку продавца электронные деньги и подписанный электронно-цифровой подписью пользователя договор.
Интернет-кошелек продавца предъявляет полученные от пользователя электронные деньги в процессинговый центр для подтверждения их достоверности.
В случае положительного результата проверки процессинговый центр системы «Яndex-Деньги» списывает соответствующую сумму средств со счета Пользователя и зачисляет их на счет продавца. Сообщение об этом передается Интернет-кошельку продавца вместе с «квитанцией» для пользователя.
Получив ответ из банка, Интернет-кошелек продавца передает сообщение об успешном зачислении денег на его счет, и посылает «квитанцию» Интернет-кошельку пользователя. Таким образом, у пользователя, остается электронный документ, подтверждающий товарные обязательства продавца с его электронно-цифровой подписью.
ДЕМОНСТРАЦИОННЫЙ ЛИСТ №5
ДЕМОНСТРАЦИОННЫЙ ЛИСТ №6
ДЕМОНСТРАЦИОННЫЙ ЛИСТ №7
ДЕМОНСТРАЦИОННЫЙ ЛИСТ №8
ДЕМОНСТРАЦИОННЫЙ ЛИСТ №9
ДЕМОНСТРАЦИОННЫЙ ЛИСТ №10
Рисунок 10 – Мобильно-карточная система оплаты товаров (услуг)
Пояснения:
Клиент банка (держатель международной пластиковой карты) и в свою очередь абонент компании-оператора сотовой связи, у которой заключено тройственное соглашение между ней, магазином и банком, выбирает в магазине товар (услугу) и передает продавцу пластиковую карту для оплаты товара (услуги).
Продавец осуществляет процессинг пластиковой карты и выдает товар (услугу) клиенту банка.
Магазин через телекоммуникационную сеть (Интернет-провайдера) передает информацию о пластиковой карте и купленном товаре (оказанной услуге) в банк.
Банк производит списание денежных средств с карты абонента и зачисляет их на счет магазина и в свою очередь уведомляет последнего об этом.
Банк посредством телекоммуникационной сети (интернет-провайдера)1 и системы (шлюза) мобильного банка передает информацию о купленном товаре (оказанной услуге) и о движении денежных средств по счету абонента его сотовой компании.
Компания-оператор сотовой связи посредством короткого текстового SMS-сообщения полностью передает всю информацию, переданную ей банком, своему абоненту.
ДЕМОНСТРАЦИОННЫЙ ЛИСТ №11
Рисунок 11 – Мобильная система оплаты товаров (услуг)
Пояснения:
Абонент компании-оператора сотовой связи, у которой заключено тройственное соглашение между ней, магазином и банком, выбирает в магазине товар (услугу) и совершает звонок по определенному сервисному номеру, соответствующему данному товару (услуге).
Компания-оператор сотовой связи, получив звонок абонента дает разрешение магазину выдать ему товар (оказать услугу).
Продавец магазина осуществляет выдачу абоненту товара (оказывает услугу).
Магазин извещает банк о купленном абонентом товаре (оказанной услуге) и его стоимости.
В подтверждение извещения магазина компания-оператор сотовой связи через систему (шлюз) мобильного банка и телекоммуникационную сеть (Интернет-провайдера) передает в банк требование на списание определенной суммы денежных средств с «мобильного кошелька» абонента и зачисление их на счет магазина.
Банк производит движение денежных средств между «мобильным кошельком» абонента и счетом магазина и в свою очередь сообщает последнему о проделанной операции.
Банк посредством телекоммуникационной сети (Интернет-провайдера) и системы (шлюза) мобильного банка передает информацию о купленном товаре (оказанной услуге) и о движении денежных средств по счету абонента его сотовой компании.
Компания-оператор сотовой связи посредством короткого текстового SMS-сообщения полностью передает всю информацию, переданную ей банком, своему абоненту.
ДЕМОНСТРАЦИОННЫЙ ЛИСТ №12




Рисунок 12 – Схема Концепции (системы) государственного регулирования
электронной экономической деятельности и общественных
отношений, формирующихся в телекоммуникационной среде
и ее основных механизмов и неурегулированных аспектов.
1 Стоит отметить, что как в данной, так и в следующей схеме каждая сторона, участвующая в процессе функционирования данной системы (помимо физического лица – абонента), должна отдельно от остальных заключить договор с Интернет-провайдером на обслуживание (возможность использования телекоммуникационной сети для проведения электронных платежей), так как последних в настоящее время на рынке телекоммуникаций наблюдается большой множество, поэтому каждая сторона выбирает себе провайдера исходя из своих доходов.
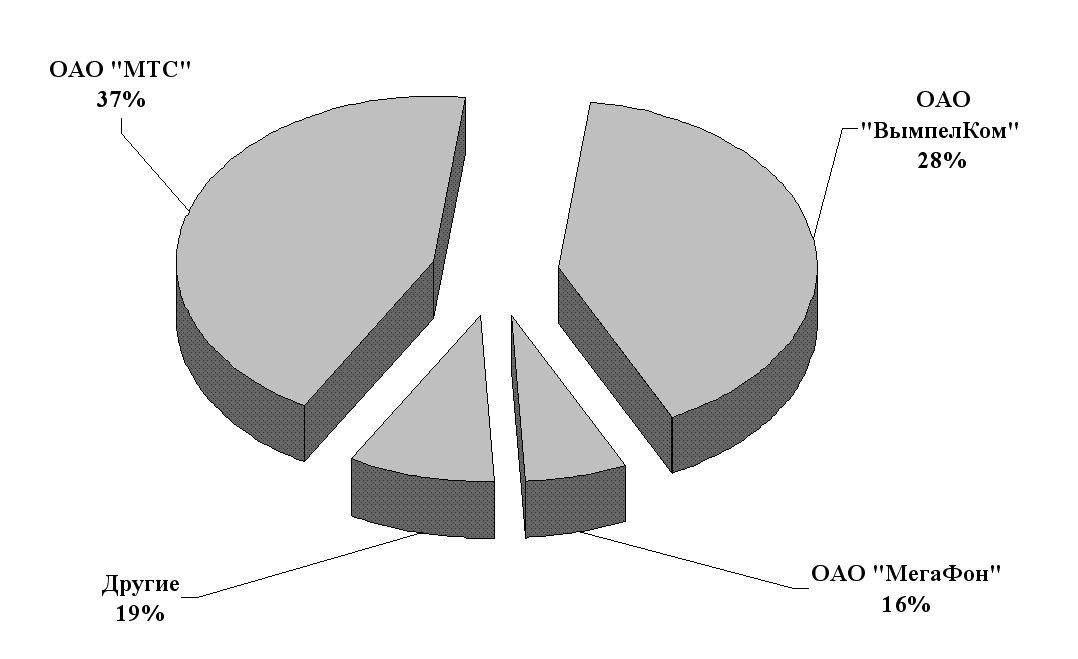

Рисунок 6 – Доля федерального рынка сотовой радиотелефонной связи по операторам
(пропорциональной числу действующих операторов)
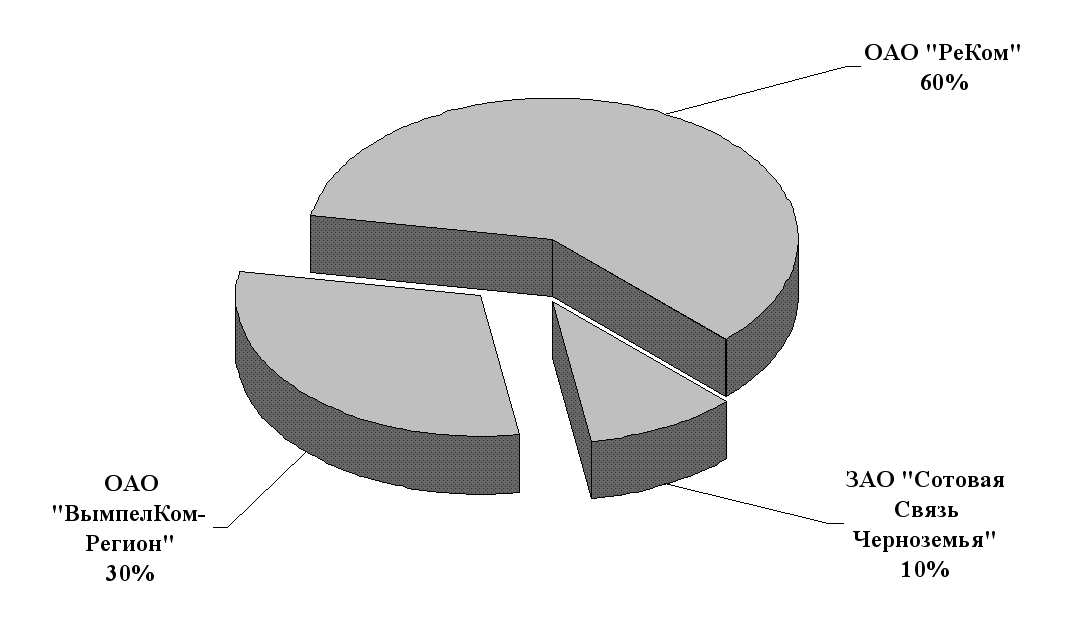
Рисунок 7 – Доля регионального рынка сотовой радиотелефонной связи по операторам,
фактически осуществляющих свою деятельность на территории Орловской
области (пропорциональной числу операторов, действующих в регионе)