Актуарные расчеты
2.3. В некоторых случаях размер рисковой надбавки определяется экспертно в % от основной части нетто-ставки.
3. Рассчитывается тарифная нетто-ставка на 100 руб. страховой суммы или в %.
Тн = Т о + Т р (7.11)
Методика №2. Относится к случаям, когда по рассматриваемому виду страхования имеется статистическая информация о динамике показателя убыточности страховой суммы за ряд периодов и зависимость убыточности от времени близка к линейной.
1. Расчет основной части нетто-ставки (То).
Основная часть нетто-ставки в следующем порядке:
1.1. Определяется показатель убыточности страховой суммы (Sв/S) по каждому расчетному периоду (году);
1.2. Определяется прогнозируемый уровень (показатель) убыточности из уравнения линейной регрессии:
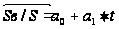 (7.12)
где
 -
выравненный
показатель
убыточности
страховой
суммы;
 - параметры
линейного
тренда;
 -
порядковый
номер соответствующего
года.
Параметры линейного тренда можно определить при помощи метода наименьших квадратов, решив систему уравнений (формула (7.13)).
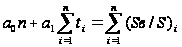
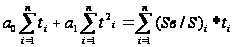 (7.13)
где
 -
число лет расчетного
периода.
2. Расчет рисковой надбавки (Tр) производится по формуле (7.14).
 (7.14)
где
 -
среднее квадратическое
отклонение
фактических
значений показателя
убыточности
страховой от
его среднего
размера за
рассматриваемый
период t;
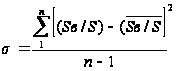 (7.15)
 -
коэффициент,
который зависит
от гарантии
безопасности,
его значение
берется из
таблицы 7.3.
Tаблица 7.3
| Количество периодов (лет) анализа (п) |
Вероятность
непревышения
выплат над
взносами –
гарантия
безопасности
( |
||||
| 0,80 | 0,90 | 0,95 | 0,975 | 0,99 | |
| 3 | 2,972 | 6,649 | 13,640 | 27,448 | 68,740 |
| 4 | 1,592 | 2,829 | 4,380 | 6,455 | 10,448 |
| 5 | 1,184 | 1,984 | 2,850 | 3,854 | 5,500 |
| 6 | 0,980 | 1,596 | 2,219 | 2,889 | 3,900 |
 )
Как
видно, из значений
табл.7.3 при увеличении
периода расчета,
точность тарифа
обеспечивается
меньшим значением
коэффициента
 и, в конечном
итоге, рисковой
надбавки (Tр).
3. Рассчитывается тарифная нетто-ставка на 100 руб. страховой суммы или в процентах.
Особенности актуарных расчетов по добровольному медицинскому страхованию. Добровольное медицинское страхование (ДМС) в плане актуарных расчетов отличается от других рисковых видов страхования тем, что в результате этих расчетов должна быть получена не тарифная ставка, а стоимость страхового полиса. Это связано с особенностями ДМС как вида страхования:
- страховые выплаты по ДМС производятся не Застрахованным, а медицинским учреждениям, которые оказали медицинскую услугу;
- в ДМС отсутствует такое понятие, как страховая сумма, которое наряду со страховым тарифом является базой для определения стоимости страховой услуги. В качестве аналога страховой суммы в медицинском страховании используется такое понятие, как «страховое покрытие».
При расчете стоимости страхового полиса по ДМС используется методика актуарных расчетов для рисковых видов страхования.
Информационная база – показатели медицинской статистики. В частности, данные по заболеваемости по определенным классам болезней или видов медицинских услуг на 1000 человек.
Порядок расчетов стоимости страхового полиса имеет следующие этапы:
1. Определение показателя вероятности наступления страховых событий по каждому виду медицинских услуг, включенных в страховое покрытие по данной программе страхования.
2. Определение основной части нетто-ставки (Тосн.) Для определения основной части нетто-ставки используются следующие формулы:
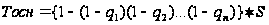 (7.16)
где q - вероятность появления хотя бы одного из рассматриваемых п событий, включенных в страховое покрытие по данной программе страхования;
S – размер базовой страховой суммы (100 руб.).
3. Определение рисковой надбавки (Триск.). Определяется по формулам, приведенным выше.
4. Определение нетто-ставки (Тн):
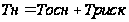 (7.17)
5. Определение максимальной суммы страхового покрытия (Sм)

где n - максимальное количество обращений за медицинской помощью одним застрахованным в течение срока страхования;
С – стоимость одного обращения, руб.
6. Расчет коэффициента соотношения рисков (К с.р.). Его использование имеет смысл тогда, когда среднее число обращений за медицинской помощью застрахованных меньше, чем максимальное. Использование этого коэффициента позволяет снизить размер страхового тарифа.
 (7.18)
где S с.р. – среднее страховое покрытие;
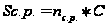 (7.19)
где
 –
среднее количество
обращений за
медицинской
помощью одним
застрахованным
в течение срока
страхования.
7. Определение нетто-стоимости страхового полиса по ДМС (Пн):
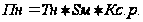 (7.20)
где Т н – нетто-ставка в %.
8. Определение брутто-стоимости полиса по ДМС (Пб):
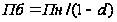 (7.21)
где d - доля нагрузки в составе брутто-ставке.
7.5. Расчет страхового тарифа по страхованию жизни
Информационной базой для расчета страховых тарифов по страхованию жизни является таблица смертности, которая формируется на основании данных переписи населения.
Определим содержание информации и порядок построения таблицы смерности в табл.7.4.
Таблица 7.4
Таблица смертности
| Возраст | Число живущих по данным переписи населения | Число смертных случаев по данным переписи |
Норма смертности |
Живущие | Умершие |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 0 | 632698 | 116490 | 0,18412 | 100000 | 18412 |
| 1 | 522777 | 34338 | 0,06568 | 81588 | 5359 |
| 2 | 490999 | 13564 | 0,02763 | 76229 | 2105 |
| И.т.д. |
Гр.2 и гр.3 – статистические данные.
Гр.4 = гр.3: гр.2, т.е. 116490: 632698 = 0,18412.
Таблица смертности показывает число умерших из года в год в каждом возрасте из данного числа рождений.
Гр.5 – произвольное число для возраста 0. Часто используется число 100000. Умножением данного произвольного числа (например, 100000) га число в гр. 4 для возраста 0, получаем число умерших до достижения одного года (гр.6). В нашем случае,
гр.6 = 100000 *0,18412 = 18412.
Гр.5 для следующего года определяется разницей значения гр. 5 предыдущего года и гр.6 предыдущего года.
Для расчета страховых тарифов используются общие для населения региона данные, как перепись населения, так и статистическая информация, собранная непосредственно в страховой компании за ряд лет.
При расчете страховых тарифов по страхованию жизни используется технический процент. Сущность технического процента заключается в том, что он представляет собой форму участия страхователя в инвестиционном доходе страховщика. Технический процент определяется с использованием формулы сложных процентов:
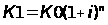 ,
(7.22)
где i – годичный доход капитала (в страховой териминалогии – норма доходности);
К1, К0 - соответственно накопленный и вложенный капитал.
В страховании решается обратная задача, т.е. требуется определить, какую сумму необходимо вложить в настоящий момент, чтобы по истечении определенного времени (п) получить сумму, равную единице капитала. Таким образом, здесь требуется определить современную стоимость будущего капитала. В этом случае технический процент (дисконтирующий множитель) будет определяться по формуле (7.23):
 (7.23)
Проиллюстрируем использование технического процента в расчетах.
Определим размер страхового платежа, обеспечивающего через 2 года страховую сумму в 10000 руб. при норме доходности в 9% годовых.
Страховой платеж (С) в этом случае будет определяться:
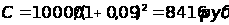 .
Если платеж будет не разовым (единовременным), а ежегодным, т.е. в данном случае будет производиться 2 раза, тогда его можно определить по формуле (7.24):
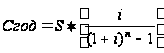 (7.24)
В
нашем случае,
Сгод = 10000 * [
0,09 /
(1,09
 - 1) ] =
4785 руб.
Страхование жизни обычно осуществляется в двух формах: страхование сумм (капитала) и страхование ренты (аннуитетов). Различия вызваны формой выплат. При страховании капитала выплата производится застрахованному в случае наступления страхового события единовременно в размере страховой суммы. При страховании ренты производятся периодические выплаты. Далее рассмотрим расчеты тарифных ставок по страхованию жизни капитала и страхованию ренты.
Брутто-ставка (Тб) по страхованию жизни определяется так же, как и по рисковым видам страхования по формуле (7.2):
Рассмотрим порядок расчета нетто-ставки по страхованию жизни (капитала) при помощи таблицы смертности и таблицы коммутационных чисел.
Определение нетто-ставки (Тн-с) осуществляется по формуле (7.25):
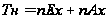 (7.25)
где
– единовременная
ставка на дожитие
для застрахованного
возраста
 х
лет со сроком
страхования
лет;
