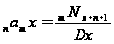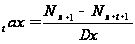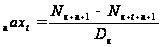Актуарные расчеты
 х
лет со сроком
страхования
 лет.
Такая структура тарифной ставки объясняется наличием двух страховых случаев в классическом страховании жизни.
Определение нетто-ставки возможно двумя способами: при помощи таблицы смертности, а также при помощи таблицы коммутационных чисел.
А)
Определим
нетто-ставку
при помощи
таблицы смертности.
Сначала рассчитаем
единовременную
ставку на дожитие
 .
Для этого
используется
формула (7.26):
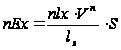 ,
(7.26)
где
 –
страховая
сумма, которая
традиционно
в рассматриваемых
расчетах принимается
за 100 руб.;
 – число доживающих
до возраста
 ;
 - число доживающих
до возраста
;
V - дисконтирующий
множитель,
размер которого
зависит от
нормы доходности
по страхованию
жизни, определяется
по формуле
(7.27).
 (7.27)
Рассмотрим пример расчета. Используем следующие данные, занесенные в таблицу смертности (см. табл. 7.5).
Таблица 7.5
|
Возраст х |
Число доживающих до возраста х
|
Число умирающих при переходе от возраста х к возрасту х+1
|
| 0 | 100000,0 | 4060,0 |
| 1 | 95940,0 | 860,0 |
| … | …. | … |
| 20 | 92917,0 | 150,0 |
| … | … | … |
| 40 | 88565,0 | 319,0 |
| 41 | 82246,0 | 336,0 |
| 42 | 87910,0 | 352,0 |
| 43 | 87558,0 | 369,0 |
| 44 | 87189,0 | 384,0 |
| 45 | 86805,0 | 400,0 |
| … | … | … |
| 60 | 76693,0 | 1099,0 |
Для застрахованного возрастом 40 лет при сроке страхования 5 лет и норме доходности 3% годовых единовременная ставка на дожитие составит:
= (86805,0 * 0,86261)/ 88565,0 * 100 = 84,55 руб.
со 100 руб. страховой
суммы.
Рассчитаем
единовременную
ставку на случай
смерти ( )
по формуле
(7.28):
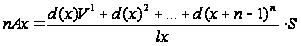 (7.28)
 –
число умирающих
при переходе
от возраста
к возрасту
 .
В случае, если застрахованному 40 лет и срок страхования 5 лет, ставка на случай смерти составит:
40А5 = (319*0,97087 + 336*0,94260 + 352*0,91514 + 369*0,88849 + 384*0,86261)88565,0*100 = 1,82 руб. со 100 руб. страховой суммы.
Таким образом, тарифная нетто-ставка (Тн-с) в рассматриваемом примере составит 86,37 руб. со 100 руб. страховой суммы или 86,37%.
В
практике страхования
единовременные
ставки применяются
достаточно
редко. Чаще
всего условия
страхования
предусматривают
внесение
страхователем
периодических
страховых
взносов, скажем
ежегодных.
Чтобы получить
годовые взносы,
нельзя просто
поделить
единовременный
взнос на соотвествующее
количество
лет страхования,
т.к. необходимо
учитывать
потерю на доходах
от инвестирования
временно свободных
средств, а также
уменьшение
числа застрахованных
вследствие
смертности,
поэтому применяют
так называемые
коэффициенты
рассрочки
 (7.29).
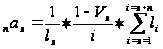 (7.29)
Для
получения
годичной тарифной
ставки следует
ее единовременное
значение разделить
на коэффициент
рассрочки
.
Б) Рассчитаем нетто-ставку при помощи таблицы коммутационных чисел.
Сначала определим значения коммутационных чисел. Коммутационные числа представляют собой математическую комбинацию данных таблицы смертности и служат для упрощения, не имея при этом конкретного экономического смысла.

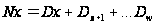

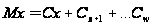
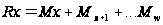
где
 – последнее
значение таблицы
коммутационных
чисел.
В обозначениях коммутационных чисел формулы для определения нетто-ставок на дожитие и на случай смерти выглядят таким образом:
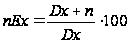 - единовременная
ставка на дожитие
(7.30)
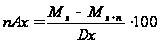 - единовременная
ставка на случай
смерти (7.31)
При расчете тарифных ставок с использованием коммутационных чисел можно использовать специальные формулы (7.32), (7.33) для расчета годичных взносов:
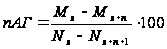 (7.32)
где
 -годичный взнос
на случай смерти
страхователя
возраста
 лет на
 лет.
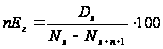 (7.33)
где годичный
взнос на дожитие
страхователя
возраста х
лет на n
лет.
Рассмотрим порядок расчета нетто-ставки по страхованию жизни с условием выплаты ренты.
Для определения страховых тарифов с условием выплаты ренты используются формулы аннуитетов. Для расчета используют коммутационные числа. Методика расчета исходит их того, что страхование с условием выплаты ренты представляет собой своего рода последовательное повторяемое страхование на дожитие:
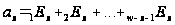 (7.34)
Определим различные виды аннуитетов для застрахованного возрастом х при ежегодной выплате ренты в 1 руб. в табл.
Таблица 7.6
Формулы для расчета страхового тарифа по страхованию жизни с условием выплаты ренты
|
Вид аннуитета |
Немедленные пожизненные |
Отложенные на п лет пожизненные |
Ограниченные на t лет немедленные |
Ограниченные на t лет отложенные на n лет |
| Пренумрандо |
Если выплаты производятся m раз в году:
m=12 |
Если выплаты производятся m раз в году:
m=12 |
|
|
| Постнумерандо |
Если выплаты производятся m раз в году:
m=12 |
Если выплаты производятся m раз в году:
m=12 |
|
|
 ,

 ,
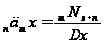
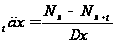
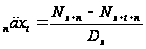
 ,

 ,