Валютные операции на примере коммерческого банка
Рисунок 2.6 - Покупка-продажа RUR за 1 кв. 2006г.
Сравнительный анализ покупки иностранной валюты в разрезе валют проведен за 1 квартал 2005г. и 1 квартал 2006г.
На рисунке 2.7 отражена покупка долларов США за 1 квартал 2005г. и 1 квартал 2006г.
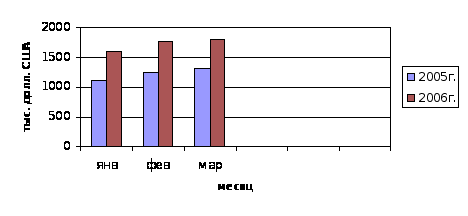
Рисунок 2.7 - Обороты по покупке долларов за 1 кв. 2005г. и 1 кв. 2006г.
Из рисунка 2.7 видно, что покупка долларов США в 1 кв. 2006г. превышает покупку 1 кв. 2005г. Превышение в абсолютном выражении составило 1510 тыс. долларов США.
Рисунок 2.8 показывает, что покупка Евро в начале 2006. (январь и февраль) превышала аналогичный период прошлого года, а в марте 2006г. ситуация изменилась и покупка Евро снизилась по сравнению с аналогичным периодом прошлого года.
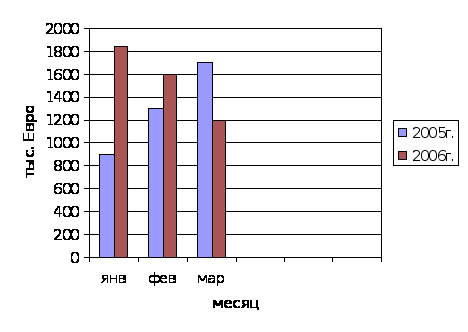
Рисунок 2.8 - Обороты по покупке евро за 1 кв. 2005г. и 1 кв. 2006г.
В целом за 1 квартал 2006г. куплено на 750 тыс. Евро больше чем за 1 квартала 2005г.
На рисунке 2.9 отражена покупка российских рублей за 1 кв. 2005г. и 1 кв. 2006г.
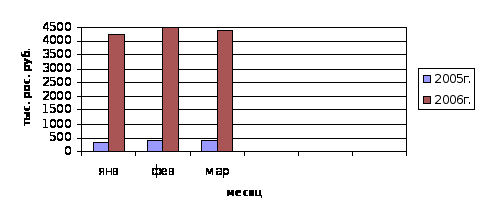
Рисунок 2.9 - Обороты по покупке российских рублей за 1 кв. 2005г. и 1 кв. 2006г.
Рисунок 2.9 показывает, что в 2006г. куплено российских рублей значительно больше, чем в аналогичном периоде прошлого года. Так, в абсолютном выражении в 2006 г. куплено на 12220 тыс. российских рублей больше, чем в аналогичном периоде прошлого года (или в 11 раз).
В целом можно сделать вывод, что покупка иностранной валюты в 1 квартале 2006г. значительно превышает покупку в аналогичном периоде прошлого года.
Таким образом, население продает валюту банку в больших объемах, что обусловлено сложившейся стабильной экономической ситуацией на валютном рынке Республики Беларусь и повышением доверия населения к национальной валюте.
Анализ продажи иностранной валюты в разрезе валют проведен также за 1 кв. 2006г. и аналогичный период прошлого года.
На рисунке 2.10 отражена продажа долларов США за 1 кв. 2005г. и 1 кв. 2006г.
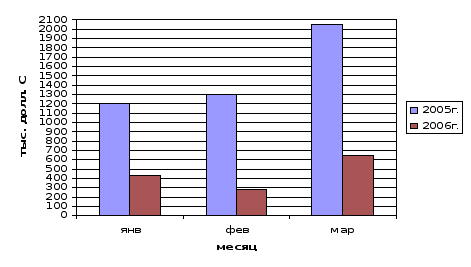
Рисунок 2.10 - Обороты по продаже долларов США.
Рисунок 2.10 показывает, что продажа долларов США в 1 кв. 2006г. значительно ниже продажи за аналогичный период прошлого года. Так, продано в 1 кв. 2006г. на 3190 тыс. долларов США меньше чем за аналогичный период прошлого года.
На рисунке 2.11 отражены объемы проданных Евро за 1 кв. 2005г. и 1 кв. 2006г.
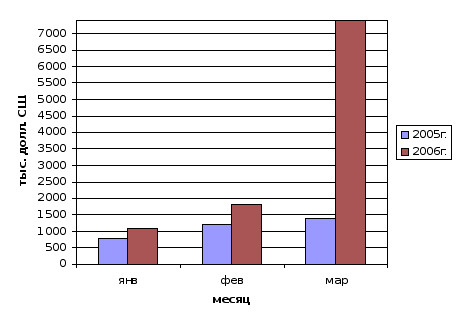
Рисунок 2.11 - Обороты по продаже Евро
Рисунок 2.11 показывает, что продажа Евро в 1 кв. 2006г. значительно превышает продажу аналогичного периода прошлого года. Так в начале квартала 2005г. и 2006г. ситуация на валютном рынке Евро оставалась стабильной. Однако в марте 2006г. продажа Евро значительно превышала аналогичный период прошлого года, что отразилось в целом на разнице в объеме проданной валюты. Так в 1 кв. 2006г. продано на 6900 тыс. Евро больше аналогичного периода прошлого года и в относительном выражении превышение составило 3 раза.
Рисунок 2.12. показывает, что продажа российский рублей в 1 кв. 2006г. значительно превышает продажу за аналогичный период прошлого года. Такая ситуация складывалась на протяжении всего анализируемого периода. Превышение объемов проданной валюты в 1 кв. 2006г. составило в абсолютном выражении 26670 тыс. российских рублей (или 16 раз).
В целом можно сделать вывод, что обороты по покупке и продаже иностранной валюты с участием физических лиц возросли в 1 квартале 2006 г. при сравнении с аналогичным периодом прошлого года.
Причиной увеличения оборотов по валютно-обменным операциям послужило открытие в августе 2005 года третьей валютной кассы ГОПЕРУ ОАО «Белагропромбанк» и улучшение экономической ситуации в стране.
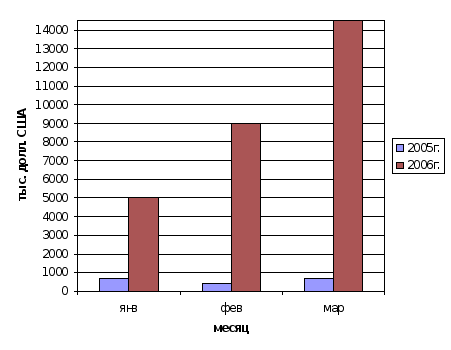
Рисунок 2.12 - Обороты по продаже российских рублей
Прибыль от проведения валютно-обменных операций за 1 квартал 2005г. отражена на рисунке 2.13.
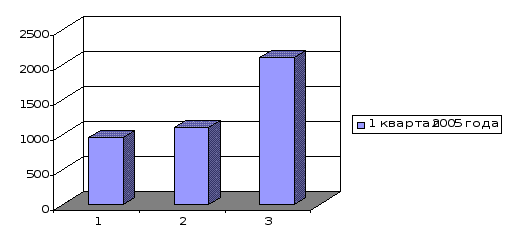
Рисунок 2.13 - Прибыль по валютно-обменным операциям за 1 кв. 2005 г.
Как показывает рисунок 2.13, прибыль от проведения валютно-обменных операций по отделению ОАО «Белагропромбанк» в г.Браславе за 1 квартал 2005г. имеет тенденцию к росту. Так за январь получено 950 тыс.рублей, февраль – 1000 тыс.рублей, март – 2000 тыс.рублей. Рост прибыли по сравнению с началом квартала составил 221%.
На рисунке 2.14 отражена прибыль за 1 квартал 2006г.
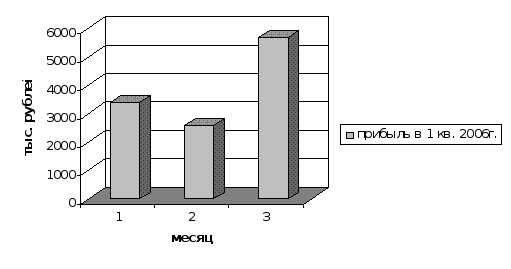
Рисунок 2.14. Прибыль по валютно-обменным операциям за 1 квартал 2006 г.
Как показывает рисунок 2.14, прибыль от проведения валютно-обменных операций в 1 квартале 2006 года снижается в феврале и растет в марте. Так за январь получено 3100 тыс.рублей, февраль – 2400 тыс.рублей, март – 5500 тыс.рублей. Рост прибыли по сравнению с началом квартала составил 177%.
Для сравнения прибыли в динамике по годам приведен рисунок 2.15, на котором отражена прибыль, полученная от проведения валютно-обменных операций в 1 квартале 2004г., 2005г. и 2006г.
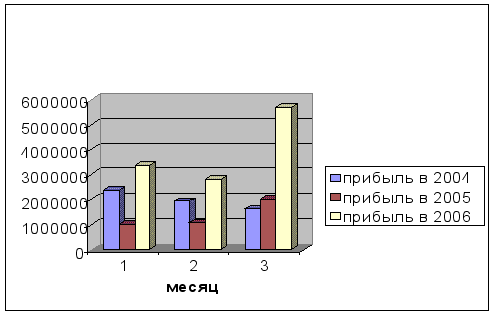
Рисунок 2.15 - Сравнение прибыли по валютно-обменным операциям, полученной в первом квартале 2004, 2005 и 2006 года
Наилучшую динамику прибыль имеет в 1 квартале 2005 и 2006 года, так как она имеет тенденцию к увеличению. Общая сумма прибыли в 1 квартале 2006 года по сравнению с 2004 и 2005 годом значительно увеличилась. За 1 квартал 2004 года прибыль по валютно-обменным операциям составила 5950 тыс. рублей, за 1 квартал 2005 года – 4150 тыс.рублей, в 1 квартале 2006 года – 11000 тыс.рублей. Прибыль по валютно-обменным операциям в 1 квартале 2006г. по сравнению с аналогичным периодом 2004 года увеличилась на 84%, по сравнению с 2005 годом на 165%.
Рост прибыли объясняется увеличением оборотов по покупке-продаже иностранной валюты и улучшением сложившейся экономической ситуации в стране, когда население доверяет отечественным банкам заинтересовано в проведении валютных операций.
2.2 Анализ размещенных и привлеченных ресурсов в иностранной
валюте отделения ОАО «Белагропромбанк» в г.Браславе
Отделение ОАО «Белагропромбанк» в г.Браславе иностранную валюту получает также от операций проводимых в безналичном порядке: полученную иностранную валюту от центрального аппарата и других филиалов банков, от депозитных операций. Полученную валюту от валютно-обменных и депозитных операций с иностранной валютной отделение ОАО «Белагропромбанк» в г.Браславе размещает на рынке банковских услуг: предоставляет кредиты в иностранной валюте юридическим и физическим лицам, перечисляет в центральный аппарат ОАО «Белагропромбанк» и в другие филиалы, размещает иностранную валюту на корреспондентском счете и участвует в торгах на межбанковской валютной бирже.
Анализ привлеченных и размещенных ресурсов в иностранной валюте (в пересчете на белорусские рубли) отделением ОАО «Белагропромбанк» в г.Браславе проведен за 1 квартал 2005г. и 1 квартал 2006г. помесячно.
В таблице 2.2 отражены привлеченные и размещенные ресурсы в иностранной валюте в пересчете на белорусские рубли в 1 квартале 2005г. Данные приведены по среднедневным остаткам на счетах.
Таблица 2.2 показывает, что отделением ОАО «Белагропромбанк» в г.Браславе в 1 квартале 2005г. среднедневные остатки по привлеченным ресурсам в иностранной валюте составляют в январе - 1578,29 млн.рублей, в феврале – 1654,7 млн.рублей, в марте – 1479,62 млн.рублей.
Таблица 2.2 -Привлеченные и размещенные ресурсы в иностранной валюте в 1 квартале 2005г. Млн.руб.
| Наименование показателей | Январь | Февраль | Март | ||||||
| остаток среднедн. | проц. ставка | сумма проц. | остаток среднедн. |
проц. ставка |
сумма проц. | остаток среднедн. |
проц. ставка |
сумма проц. | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Привлеченные ресурсы |
|||||||||
| средства юридических лиц | 8,26 | 0 | 0 | 8,99 | 0 | 0 | 7,61 | 0 | 0 |
| в т.ч. средства до востребования | 8,26 | 0,69 | 0 | 8,99 | 0,52 | 0 | 7,61 | 0,33 | 0 |
| срочные депозиты | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| средства физических лиц | 1428,77 | 5,77 | 6,88 | 1421,75 | 5,47 | 6,48 | 1398,11 | 4,59 | 5,35 |
| в т.ч. средства до востребования | 35,05 | 0,69 | 0,02 | 34,53 | 0,52 | 0,01 | 32,71 | 0,33 | 0,01 |
| срочные депозиты | 1328,6 | 5,9 | 6,86 | 1371,3 | 5,60 | 6,47 | 1372,2 | 4,69 | 6,46 |
| долговые обязательства | 0,29 | 0 | 0 | 1,42 | 7,21 | 0,01 | 1,94 | 11,28 | 0,02 |
| прочие | 111,97 | 0 | 0 | 201,45 | 0 | 0 | 53,07 | 0 | 0 |
| итого | 1549,29 | 5,33 | 6,88 | 1633,6 | 4,77 | 6,49 | 1460,72 | 4,41 | 5,37 |
| Ресурсы центрального аппарата и филиалов | 5,5 | 6,22 | 0,03 | 1,2 | 0 | 0 | 1,2 | 12,89 | 0,01 |
| правительственные | 0 | 0 | 0 | 0 | 0 | 0,02 | 0 | 0 | 0 |
| нецелевые | 5,5 | 6,22 | 0,03 | 1,2 | 0 | 0 | 1,2 | 12,89 | 0,01 |
| Прочие пассивы | 23,5 | х | х | 19,9 | х | х | 17,7 | х | х |
|
Итого привлечено |
1578,29 |
х |
х |
1654,7 |
х |
х |
1479,62 |
х |
х |
|
Размещенные ресурсы |
|||||||||
| Кредиты юридическим лицам | 35,41 | 17,51 | 0,52 | 33,4 | 17,55 | 0,49 | 31,36 | 14,87 | 0,39 |
| в текущую деятельность | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| в инвестиционную | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| в лизинг | 35,41 | 17,51 | 0,52 | 33,4 | 17,55 | 0,49 | 31,36 | 14,87 | 0,39 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Кредиты физическим лицам | 396,07 | 10,12 | 3,34 | 400,49 | 9,65 | 3,22 | 397,68 | 10,05 | 3,33 |
| Ценные бумаги | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Итого | 598,9 | 13,79 | 6,88 | 596,8 | 11,01 | 5,48 | 626,2 | 11,05 | 5,76 |
| Ресурсы в ЦА и филиалах | 985,9 | 6,54 | 5,37 | 1064,2 | 8,15 | 7,23 | 900,41 | 7,13 | 5,35 |
| правительственные | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| нецелевые | 7,3 | 0 | 0 | 7,2 | 0 | 0 | 4,9 | 0 | 0 |
| корсчет | 978,6 | 6,6 | 5,37 | 1057 | 8,2 | 7,23 | 895,51 | 7,17 | 5,35 |
| Итого размещено в доходных активах | 1410,08 | 7,85 | 9,23 | 1490,89 | 8,8 | 10,94 | 1324,54 | 8,22 | 9,07 |
| Размещено на нужды банка | 168,21 | х | х | 163,81 | х | х | 155,08 | х | х |
|
Итого размещено |
1578,29 |
х |
х |
1654,7 |
х |
х |
1479,62 |
х |
х |
Примечание. Источник: Собственная разработкаИз них 85,9%-94,5% составляют средства физических лиц от помещения иностранной валюты во вклады и депозиты. Причем наибольшую долю составляет иностранная валюта от размещения физическими лицами срочных депозитов – 84-92%, средства до востребования – 2%-3%.
Сумма размещенных ресурсов является балансирующим показателем сумме привлеченных ресурсов.
Размещено в доходных активах в 1 квартале 2005г.: в январе - 1410,08 млн.рублей, феврале - 1490,89 млн.рублей, в марте - 1324,54 млн.рублей, что составляет от 89,3% до 90,1% от стоимости всех размещенных ресурсов в иностранной валюте. На нужды банка для подкрепления кассовой наличности валютных касс и обменных пунктов направлено от 9,9% до 10,7%.
От стоимости доходных активов размещено 69,9% - 71,4% на рынке межфилиальных расчетов (перечислено в центральный аппарат и филиалы банков), в кредитование в иностранной валюте физических лиц – 26,9%-30,2%, в кредитование юридических лиц – 2,2% - 2,5%. Кредитование юридических лиц в иностранной валюте представлено в полном объеме выданным лизингов.
В таблице 2.3 отражены привлеченные и размещенные ресурсы в иностранной валюте в пересчете на белорусские рубли в 1 квартале 2006г. Таблица 2.3 показывает, что отделением ОАО «Белагропромбанк» в г.Браславе в 1 квартале 2006г. среднедневные остатки по привлеченным ресурсам в иностранной валюте составляют в январе 1473,5 млн.рублей, в феврале - 1506,8 млн.рублей, в марте - 1528,8 млн.рублей. Из них 92,8% - 94,2% составляют средства физических лиц от помещения иностранной валюты во вклады и депозиты. Иностранная валюта от размещения физическими лицами срочных депозитов – 89,8 - 91%, средства до востребования – 2,8% - 4,1%.
Размещено в доходных активах в 1 квартале 2006г.: в январе - 1248,5 млн.рублей, феврале - 1338,0 млн.рублей, в марте - 1367,9 млн.рублей, что составляет от 84,7% до 89,5% от стоимости всех размещенных ресурсов в иностранной валюте, на нужды банка направлено от 10,5% до 15,3%. Размещено на рынке межфилиальных расчетов от стоимости доходных активов 54,2% - 71,4%, в кредитование физических лиц – 43,5%-47,0%, в выдачу лизинга юридических лиц – 0,6% - 0,96%.
Сумма привлеченных денежных средств в иностранной валюте от физических лиц составляла наибольшую долю в привлеченных ресурсах, их доля колеблется в 1 квартале 2005г. в промежутке от 85,9% до 94,5%, в 1 квартале 2006г. – от 92,8% до 94,2%.
Таблица 2.3 - Привлеченные и размещенные ресурсы в иностранной валюте в 1 квартале 2006г. (Млн.руб.)
| Наименование показателей | Январь | Февраль | Март | ||||||
| остаток среднедн. | проц. ставка | сумма проц. | остаток среднедн. |
проц. ставка |
сумма проц. | остаток среднедн. |
проц. ставка |
сумма проц. | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Привлеченные ресурсы |
|||||||||
| средства юридических лиц | 0,6 | 0 | 0 | 0,7 | 0 | 0 | 1,3 | 0 | 0 |
| в т.ч. средства до востребования | 0,6 | 0,09 | 0 | 0,7 | 0,02 | 0 | 1,3 | 0,05 | 0 |
| срочные депозиты | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| средства физических лиц | 1388,8 | 5,24 | 6,07 | 1418,8 | 5,11 | 6,04 | 1418,8 | 5,48 | 6,46 |
| в т.ч. средства до востребования | 60,3 | 0,09 | 0 | 47,5 | 0,02 | 0 | 42,6 | 0,05 | 0 |
| срочные депозиты | 1328,6 | 5,48 | 6,06 | 1371,3 | 5,28 | 6,04 | 1372,2 | 5,65 | 6,46 |
| долговые обязательства | 32 | 6,46 | 0,17 | 38,9 | 6,48 | 0,21 | 42,2 | 6,54 | 0,23 |
| прочие | 25,2 | 0 | 0 | 17,9 | 0 | 0 | 38,1 | 0 | 0 |
| итого | 1446,7 | 5,18 | 6,24 | 1476,3 | 5,08 | 6,25 | 1496,4 | 5,36 | 6,69 |
| Ресурсы центрального аппарата и филиалов | 5,3 | 5,72 | 0,03 | 6,4 | 9,43 | 0,05 | 7,6 | 9,44 | 0,06 |
| правительственные | 0 | 0 | 0 | 0 | 0 | 0,02 | 0 | 0 | 0 |
| нецелевые | 5,3 | 5,72 | 0,03 | 6,4 | 5,66 | 0,03 | 7,6 | 9,44 | 0,06 |
| Прочие пассивы | 21,5 | х | х | 24,1 | х | х | 24,8 | х | х |
|
Итого привлечено |
1473,5 |
х |
х |
1506,8 |
х |
х |
1528,8 |
х |
х |
|
Размещенные ресурсы |
|||||||||
| Кредиты юридическим лицам | 12,1 | 18,84 | 0,19 | 10,1 | 18,95 | 0,16 | 31,8 | 5,28 | 0,14 |
| в текущую деятельность | 0 | 0 | 0 | 0 | 0 | 0 | 23,6 | 13,57 | 0 |
| в инвестиционную | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| в лизинг | 12,1 | 18,91 | 0,19 | 10,1 | 18,95 | 0,16 | 8,2 | 20,46 | 0,14 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Кредиты физическим лицам | 586,8 | 13,68 | 6,69 | 586,7 | 10,88 | 5,32 | 594,4 | 11,35 | 5,62 |
| Ценные бумаги | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Итого | 598,9 | 13,79 | 6,88 | 596,8 | 11,01 | 5,48 | 626,2 | 11,05 | 5,76 |
| Ресурсы в ЦА и филиалах | 698 | 6,58 | 3,82 | 741,2 | 7,56 | 4,67 | 741,7 | 7,86 | 4,86 |
| правительственные | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| нецелевые | 48,4 | 0 | 0 | 22,2 | 0 | 0 | 15 | 0 | 0 |
| корсчет | 649,6 | 7,07 | 3,82 | 717 | 7,79 | 4,67 | 726,7 | 8,02 | 4,86 |
| Итого размещено в доходных активах | 1248,5 | 10,29 | 10,71 | 1338 | 9,1 | 10,15 | 1367,9 | 9,32 | 10,62 |
| Размещено на нужды банка | 225 | х | х | 168,8 | х | х | 160,9 | х | х |
|
Итого размещено |
1473,5 |
х |
х |
1506,8 |
х |
х |
1528,8 |
х |
х |
Примечание. Источник: Собственная разработкаРост доли привлеченных депозитов от физических лиц в 2006г. объясняется повышением доверия со стороны населения к банковской системе и улучшением уровня и качества жизни населения, ростом денежных доходов населения.
При размещении иностранной валюты наибольшую долю занимало ее размещение при межфилиальных расчетах (перечисления центральному аппарату и филиалам), их доля колеблется в 1 квартале 2005 г. от 68% до 71,4% и 1 квартале 2006г. – от 54,2% до 55,9%. Снижение доли объясняется перераспределением денежных средств в иностранной валюте в сферу кредитования населения. Так, доля выданных кредитов населению в 1 квартале 2005г. составляла от 26,9% - 30,0%, а в 1 квартале 2006г. она возросла и составила 43,5% - 47,0%.
Доходы от иностранной валюты, распределяемой Банком в безналичном порядке, представляет собой процентное вознаграждение Банка за выдаваемые кредиты в иностранной валюте физическим и юридическим лицам и за финансирование центрального аппарата и филиалов.
На рисунке 2.15 отражен размер процентных ставок по размещаемым денежным средствам в 1 квартале 2005г.
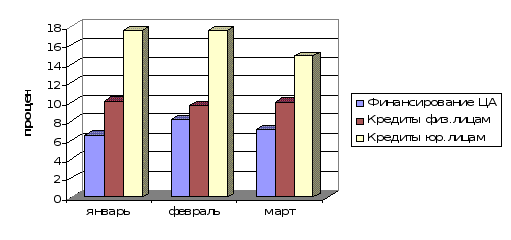
Рисунок 2.15 - Размер процентных ставок по размещенным ресурсам в 1 кв. 2005г.
Рисунок 2.15 показывает, что наиболее высокие процентные ставки в 1 квартале 2005г. по кредитам юридических лиц в иностранной валюте. Их размер колеблется в промежутке от 14,87% до 17,55%, причем к концу квартала ставки по выдаваемым кредитам снижаются. Ставки по кредитам физических лиц составляют 9,65% - 10,12%, ставки по размещенным денежным средствам при межфилиальных расчетах составляют 6,54%-8,15%.
Разница, к примеру, между процентной ставкой по кредитам юридических лиц и физических лиц в начале квартала составляет 7,39%, в конце 1 квартала - 4,82%.
На рисунке 2.16 отражены процентные ставки по размещаемым ресурсам в иностранной валюте в 1 квартале 2006г.
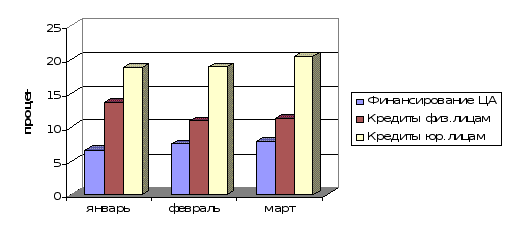
Рисунок 2.16 - Размер процентных ставок по размещенным ресурсам в 1 кв. 2006г.
Рисунок 2.16 показывает, что наиболее высокие процентные ставки в 1 квартале 2006г. аналогично как и в 1 квартале 2005г. по кредитам юридических лиц в иностранной валюте. Размер ставок колеблется в промежутке от 18,84% до 20,46%, причем к концу квартала ставки возрастают. Ставки по кредитам физических лиц составляют 10,88% - 13,68%, ставки по размещенным денежным средствам при межфилиальных расчетах составляют 6,58%-7,86%.
Разница между процентной ставкой по кредитам юридических лиц и физических лиц в начале квартала составляет 5,16%, в конце 1 квартала – 9,11%.
Невысокие процентные ставки по кредитам физических лиц объясняются доступностью кредитов для населения с целью привлечения дополнительных клиентов и улучшения уровня жизни населения. Преимущественно в эту категорию кредитов входят кредитование жилищного сектора экономики и потребительских нужд.
Сравнение процентных ставок в 1 квартале 2006г. и аналогичном периоде прошлого года отражено на рисунке 2.17.
Рисунок 2.17 показывает, что процентные ставки по кредитам физических лиц и юридических лиц в 1 квартале 2006г. превышают процентные ставки за аналогичный период прошлого года. Превышение по процентным ставкам по кредитам в иностранной валюте составило: физическим лицам за январь - 3,56%, февраль – 1,23%, март – 1,3%, по юридическим лицам - за январь - 1,33%, февраль – 1,4%, март – 5,59%.
Рост процентных ставок объясняется повышением спроса на кредитные средства со стороны населения и юридических лиц и дефицитом кредитных ресурсов.
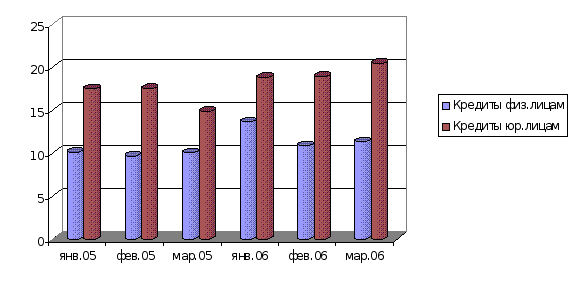
Рисунок 2.17 - Размер процентных ставок по кредитам физических и юридических лиц
С увеличением процентных ставок по кредитам в иностранной валюте возрастают соответственно процентные доходы банка от операций с иностранной валютой.
Расходы Банка от операций с иностранной валютой, поступающей Банку в безналичном порядке в виде вкладов и депозитов, представляют собой проценты, выплачиваемые вкладчикам денежных средств и зачисляемые на счет владельцев денежных средств.
На рисунке 2.18 отражены размеры процентных ставок по привлеченным ресурсам в 1 квартале 2005г.
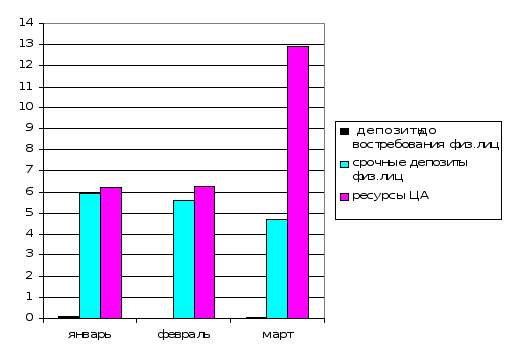
Рисунок 2.18 - Размер процентных ставок по привлеченным ресурсам в 1 кв. 2005г.
Рисунок 2.18 показывает, что в 1 квартале 2005г., что наиболее высокие процентные ставки по межфилиальным ресурсам. Размер ставок колеблется в промежутке от 6,22% до 12,9%, причем к концу квартала ставки возрастают. Ставки по срочным депозитам физических лиц составляют 4,69% - 5,9%, ставки депозитам до востребования физических лиц – 0,33% -0,69%. Ставки по срочным депозитам имеют тенденцию к снижению, по депозитам до востребования практически остаются на низком уровне. Рост ставок по срочным депозитам объясняется заинтересованностью Банка в дополнительном привлечении иностранной валюты и желанием заинтересовать вкладчиков в привлечении средств на длительное время.
Разница между процентной ставкой по депозитам до востребования и срочным в начале квартала составляет 5,81%, в конце 1 квартала – 4,64%.
На рисунке 2.19 отражены процентные ставки по привлеченным ресурсам в иностранной валюте в 1 квартале 2006г.
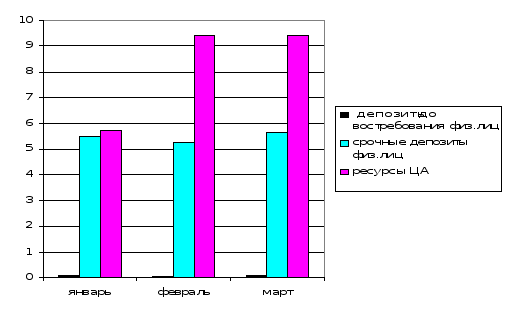
Рисунок 2.19 - Процентные ставки по привлеченным ресурсам в 1 кв. 2006г.
Рисунок 2.19 показывает, что в 1 квартале 2006г. аналогично как и предыдущем анализируемом периоде наиболее высокие процентные ставки по межфилиальным ресурсам, их размер составляет 5,72% - 9,44%, к концу квартала ставки возрастают. Ставки по срочным депозитам физических лиц изменились незначительно и составили 5,48% - 5,65%, ставки депозитам до востребования физических лиц – 0,02% - 0,09%. Разница между процентной ставкой по депозитам до востребования и срочным в начале квартала составляет 5,63%, в конце 1 квартала – 9,35%.
На рисунке 2.20 отражены процентные ставки по привлеченным ресурсам в иностранной валюте в сравнении 1 квартала 2006г. и аналогичного периода прошлого года.
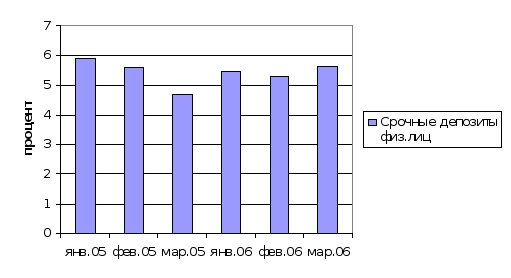
Рисунок 2.20 - Процентные ставки по привлеченным ресурсам за 1 кв. 2005г. и 1 кв. 2006г.
Рисунок 2.20 показывает, что процентные ставки по срочным депозитам в 1 квартале 2005г. имеют тенденцию к снижению, в 1 квартале 2006г. они незначительно отличаются от уровня прошлого года и колеблются на уровне 5% - 6%.
Невысокие процентные ставки по срочным депозитам в иностранной валюте объясняются учетной политикой Банка, которая разработана в соответствии с национальным законодательством Республики Беларусь и предусматривает способствование росту спроса белорусской экономики на деньги (преимущественное увеличение размеров депозитов в национальной валюте).
Изменение процентных ставок по депозитам в иностранной валюте влияет пропорционально на процентные расходы Банка от операций с иностранной валютой.
Разница между размером процентов по кредитам и процентов по депозитам представляет собой прибыль банка в виде маржи. Маржа за 1 квартал 2005г. составила 2,0% - 11,3% и к концу квартала она снизилась. В 1 квартале 2006г. маржа составила 9,5% - 18,9% и также снизилась к концу квартала. Снижение маржи по привлеченным и размещенным ресурсам в иностранной валюте объясняется ростом процентных ставок по валютным кредитам.
По результатам проведенного анализа в данной главе можно сформулировать основные выводы:
1. Обороты по покупке и продаже иностранной валюты с участием физических лиц возросли в 1 квартале 2006 г. при сравнении с аналогичным периодом прошлого года. Причиной увеличения оборотов по валютно-обменным операциям послужило открытие в августе 2005 года третьей валютной кассы ГОПЕРУ ОАО «Белагропромбанк» и улучшение экономической ситуации в стране.
2. Прибыль от проведения валютно-обменных операций с участием физических лиц в 1 квартале 2006г. возросла по сравнению с аналогичным периодом прошлого года. Рост прибыли объясняется увеличением оборотов по покупке-продаже иностранной валюты и улучшением сложившейся экономической ситуации в стране, когда население доверяет отечественным банкам и заинтересовано в проведении валютных операций.
3. Сумма привлеченных денежных средств в иностранной валюте от физических лиц составляла наибольшую долю в привлеченных ресурсах, их доля возросла в 1 квартале 2006г. по сравнению с аналогичным периодом прошлого года. Рост объясняется повышением доверия со стороны населения к банковской системе и улучшением уровня и качества жизни населения, ростом денежных доходов населения.
4. При размещении иностранной валюты наибольшую долю занимало ее размещение при межфилиальных расчетах, их доля снижается к 1 кварталу 2006г. Снижение объясняется перераспределением денежных средств в иностранной валюте в сферу кредитования населения, так как доля выданных кредитов населению возросла.
5. В целом наблюдается рост процентных ставок по размещенным валютным ресурсам. Рост процентных ставок объясняется повышением спроса на кредитные средства со стороны населения и юридических лиц и дефицитом кредитных ресурсов.
6. Доступные процентные ставки установлены по кредитам физических лиц в иностранной валюте. Невысокие процентные ставки объясняются доступностью кредитов для населения с целью привлечения дополнительных клиентов и улучшения уровня жизни населения. Преимущественно в эту категорию кредитов входят кредитование жилищного сектора экономики и потребительских нужд.
7. Рост ставок по срочным депозитам объясняется заинтересованностью Банка в дополнительном привлечении иностранной валюты и желанием заинтересовать вкладчиков в привлечении средств на длительное время.
8. Невысокие процентные ставки по срочным депозитам в иностранной валюте объясняются учетной политикой Банка, которая разработана в соответствии с национальным законодательством Республики Беларусь и предусматривает способствование росту спроса белорусской экономики на деньги (преимущественное увеличение размеров депозитов в национальной валюте).
9. Разница в процентных ставках между привлеченными и размещенными ресурсами в иностранной валюте в 1 квартале 2006г. снижается по сравнению с аналогичным периодом прошлого года. Снижение объясняется ростом процентных ставок по валютным кредитам в 1 квартале 2006г.
3 ОСНОВНЫЕ НАПРАВЛЕНИЯ СОВЕРШЕНСТВОВАНИЯ МЕХАНИЗМА ПРОВЕДЕНИЯ НАЛИЧНЫХ ВАЛЮТНО-ОБМЕННЫХ ОПЕРАЦИЙ
3.1 Направления совершенствования механизма валютно-обменных
операций
В настоящее время, в условиях усиливающейся конкуренции, банки, которые являются одними из основных участников валютного рынка, нацеливают свои усилия на совершенствование услуг, оказываемых населению. Важность и актуальность такого развития розничного рынка банковских услуг подчеркивается Концепцией развития розничных банковских услуг в Республике Беларусь до 2010 года. Потому особую актуальность приобретают исследования валютно-обменных операций на наличном валютном рынке, участниками которого являются физические лица - как резиденты, так и нерезиденты.
Начавшийся с декабря 1999 года активный рост операций по покупке продаже наличной иностранной валюты в обменных пунктах банков, возрастающая конкуренция на рынке валютно-обменных операций с наличной иностранной валютой вызывает необходимость анализа этой банковской услуги с целью определения наиболее приемлемого обменного курса и оптимальной суммы оборотных средств пункта обмена валюты.
Необходимость подобного анализа также обусловлена вопросами следующего характера: насколько рентабельна работа обменного пункта, целесообразно ли дальнейшее функционирование пункта обмена валюты и что нужно сделать, чтобы работа пункта отвечала требованиям рентабельности данного банковского продукта.
Ответы на данные вопросы в наибольшей степени раскрывают приведенные ниже два метода оценки деятельности пунктов обмена валюты:
- метод сравнительного анализа работы пункта обмена валюты;
- метод количественного анализа работы пункта обмена валюты.
Метод сравнительного анализа требует создания базы данных о работе пунктов обмена валюты в разрезе таких параметров, как: отчетный период, отдельные пункты обмена валюты и другие. Изначальные данные используются из стандартных форм отчетности по пунктам обмена валюты и из отчетности о доходах и расходах. Однако необходимо учесть, что данный метод требует применения раздельных (для каждого взятого пункта обмена валюты) лицевых счетов аналитического учета от операций валютного обмена. [54, c. 138].
Первоначальными данными для анализа являются:
- среднедневной оборот средств в пункте обмена валюты AR - сумма прихода и расхода в течение месяца, разделенная на количество рабочих дней месяца (данные могут использоваться из отчета 1034, предоставляемого в учреждения Национального банка, и лицевых счетов 6901 - в разрезе (купленная валюта в обменных пунктах);
- среднедневной остаток средств в пункте обмена валюты