Валютные операции на примере коммерческого банка
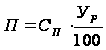 (3.23)
где
УР - уровень рентабельности создаваемого программного средства (УР=40%)
П = 1460490,0руб.
Отчисления в специальные фонды в жилфонд и фонд поддержки производителей сельхозпродукции уплачиваются единым платежом и рассчитываются по формуле:
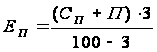 (3.24)
где
Еп – единый платеж в специальные фонды на поддержку жилфонда и производителей с/х продукции, 3%
ЕП = 158094,3 руб.
Цена прогнозируемая без НДС (налога на добавленную стоимость) определяется по формуле (3.25):
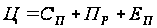 (3.25)
Ц = 5265066,4руб.
Налог на добавленную стоимость при ставке налога ННДС = 18% рассчитывается по формуле (3.26):
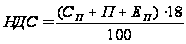 (3.26)
НДС = 948565,7 руб.
Прогнозируемая «отпускная цена» ПС представляет собой сумму цены без НДС и налога на добавленную стоимость:
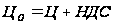 (3.27)
Цо = 6218374,8 руб.
Чистая прибыль или прибыль от реализации программного средства (Пч) за вычетом налога с прибыли (Нп) в размере 24% остается организации-разработчику программного средства и представляет собой эффект от создания нового программного средства вычислительной техники. Рассчитывается по следующей формуле:
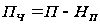 (3.28)
где
НП – налог на прибыль 24%
 608,5 руб.
Пч =1459881,4 руб.
Расчет экономического эффекта от применения программного средства у пользователя приведены в таблице 3.4.
Таблица 3.4 - Исходные данные для расчета
| Наименование показателя | Обозначения | Ед. изм. | Значение показателя в варианте | |
| базовом | новом | |||
| 1 | 2 | 3 | 4 | 5 |
| Капитальные вложения пользователя в том числе стоимость услуг по сопровождению и адаптации | Кпр | руб. | - | 6218374,8 |
| Объем работ выполняемый при решении одной задачи | А0 | 100 ком. | - | 200 |
| Численность программистов, занятых освоением и эксплуатацией ПС |
Чпэ, Чпо |
Чел. | - | 4 |
| Продолжительность освоения ПС | Тос | Мес. | - | 2 |
| Расход машинного времени при освоении ПС | Тмос | Ч. | - | 70 |
| Среднемесячная заработная плата одного программиста | Зсм | руб | 3500 | 16000 |
| Средняя трудоемкость отладки |
Тс1, Тс2 |
Чел.- час | 1,0 | 0,2 |
| Коэффициент начислений на заработную плату | Кнз | Ед. | 2 | 2 |
| Окончание таблицы 3.4 | ||||
| 1 | 2 | 3 | 4 | 5 |
| Среднемесячное количество рабочих дней | Др | День | 22 | 22 |
| Цена одного часа работы у организации пользователя | Цм | руб. | 50 | 200 |
| Средний расход машинного времени на отладку программ в расчете на 100 команд | Мв1,Мв2 | Ч/100 ком. | 0,08 | 0,05 |
| Средний расход материалов у пользователя в расчете на 100 команд |
Мт1, Мт2 |
руб. | 16,4 | 0,8 |
| Нормативный коэффициент эффективности капвложений, определенный предприятием | Енвт | Ед. | 0,40 | 0,40 |
| Количество часов работы в день | Тч | Ч | 8 | 8 |
| Затраты на пополнение оборотных средств | Коб | 40000 | 40000 | |
| Затраты на доукомплектование ВТ техническими средствами | Ктс | руб | 400000 | 400000 |
| Количество типовых задач решаемых за год | Зт2 | Задач | 360 | 360 |
| Ставка налога на прибыль | Нп | % | 24 | |
Примечание: Источник: Собственная разработка на основании использования данных источника [31]
Общие капитальные вложения заказчика (потребителя) программного средства, связанные с его приобретением, внедрением и использованием рассчитываются по формуле:
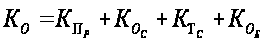 (3.29)
где
КПр - затраты на приобретение и сопровождение программного средства (руб);
КОс - капитальные вложения на освоение программного средства (руб.), вычисляются по формуле:
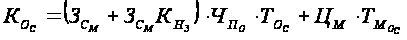 (3.30)
КОс = 398 000,00 руб.;
где
КТс - затраты на доукомплектование вычислительной техники техническими средствами (руб.);
КПр = Цо = 6218374,8 руб.,
Ко = 7056375 руб.
Экономия затрат на заработную плату при использовании нового программного средства (Эз) в расчете на объем выполненных работ определяется по формуле:
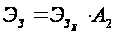 (3.31)
где
ЭЗе - экономия затрат на заработную плату при решении задач с использованием нового программного средства в расчете на 100 команд (руб.), рассчитывается по формуле:
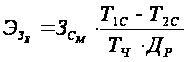 (3.32)
где
ЗСм - среднемесячная зарплата одного программиста (руб.);
Тч - количество часов работы в день;
Т1с,Т2с - снижение трудоемкости работ в расчете на 100 машинных команд (человеко-дней);
Др - среднемесячное количество рабочих дней;
А2 - объем выполненных работ с использованием нового программного средства (100 команд) [35, c. 66].
Определяется по формуле:
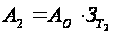 (3.33)
где
ЗТ2 - количество типовых задач, решаемых за год (задач).
ЭЗе = 72,73 руб.,
А2 = 72 000,00 руб.,
Эз = 5236363,64 руб.,
Экономия затрат за счет сокращения начислений на заработную плату (ЭОз) при коэффициенте начислений заработной платы (КНз) равном 2,0 определяется по формуле:
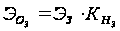 (3.34)
ЭОз = 10472727,27 руб.,
Экономии затрат на оплату машинного времени (Эм) при использовании нового программного средства в расчете на выполненный объем работ:
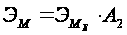 (3.35)
где
ЭМе - экономия затрат на оплату машинного времени при решении задач с использованием нового программного средства в расчете на 100 команд (руб.). Определяется следующим образом:
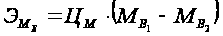 (3.36)
где
Цм - цена одного машино-часа работы ЭВМ (руб.);
ТВ1, ТВ2 - средний расход машинного времени в расчете на 100 команд при применении программного средства (машино-часов);
ЭМе = 6 руб.,
Эм = 432000,00 руб.,
Экономия затрат на материалы (ЭМт) при использовании программного средства в расчете на объем выполненных работ:
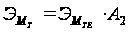 (3.37)
где
ЭМте - экономия затрат на материалы при использовании программного средства в расчете на 100 команд (руб.). Рассчитывается следующим образом:
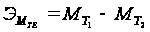 (3.38)
где
МТ1,МТ2 средний расход материалов у пользователя в расчете на 100 команд (руб.).
ЭМте = 15,60 руб.,
ЭМт = 1123200,00 руб.,
Общая годовая экономия текущих затрат, связанных с использованием программного средства (Эо):
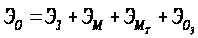 (3.39)
Эо = 17264290,91 руб.,
Внедрение нового программного средства позволит пользователю сэкономить на текущих затратах 17264290,91 руб. Для пользователя в качестве экономического эффекта выступает лишь чистая дополнительная прибыль, оставшаяся в его распоряжении (dПч), которая определяется по формуле:
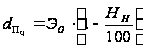 (3.40)
где
Нп - ставка налога на прибыль (Нп=24%).
dПч = 13120861 руб.,
Расчетный коэффициент эффективности капитальных вложений на внедрение программного средства:
 (3.41)
Ер = 2,45
Расчетный коэффициент эффективности (Ер) выше нормативного (Ен), 2,45 > 0,4, т.е. Ер > Ен. Следовательно, внедрение нового программного средства экономически оправдано.
Разработанное программное средство позволяет обеспечить такие технико-экономические параметры, как:
1) сокращение трудоемкости управленческих расчетов;
2) снижение расходов на материалы (магнитные диски и прочие материалы);
3) экономия машинного времени;
4) сокращение расходов на оплату машинного времени и других ресурсов;
5) сокращение сроков разработки автоматизированной системы;
6) повышение оперативности и точности решения задач.
Все затраты на новое программное средство полностью окупятся на первом году их использования.
Заключение
В результате изучения теоретических аспектов дипломной работы автором сделаны следующие выводы.
1. Валютными операциями считаются:
- сделки с использованием иностранной валюты, ценных бумаг в иностранной валюте, платежных документов в иностранной валюте;
- сделки между резидентами и нерезидентами с использованием белорусских рублей, ценных бумаг в белорусских рублях;
- сделки между нерезидентами с использованием белорусских рублей, ценных бумаг в белорусских рублях, совершаемые на территории Республики Беларусь;
- ввоз-вывоз, пересылка в/из РБ валютных ценностей;
- международные банковские переводы;
- операции нерезидентов с белорусскими рублями по счетам и вкладам в банковских учреждениях, не влекущие перехода права собственности на эти белорусские рубли;
- операции с иностранной валютой по счетам и вкладам в банковских учреждениях за пределами Республики Беларусь, не влекущие перехода права собственности на эту иностранную валюту.
2. Валютные операции проводятся на основании выданных Национальным банком лицензий. Для проведения валютных операций банк должен быть оснащен специальными помещениями и техническими средствами.
3. Операции с иностранной валютой регулируются законодательно на основании нормативных актов о валютном регулировании. Валютное регулированием представляет собой формы организации денежных потоков и оттоков валютного капитала.
В результате проведенного анализа валютных операций на примере отделения ОАО «Белагропромбанк» автором сделаны следующие выводы:
1. В результате открытия третьей валютной кассы отделением ОАО «Белагропромбанк» и улучшения экономической ситуации в стране обороты по покупке и продаже иностранной валюты имеют тенденцию к увеличению, что в свою очередь прямо влияет на увеличение прибыли отделения от проведения данных операций.
2. Основным источником привлечения денежных средств в иностранной валюте являются валютные средства от вкладов и депозитов физических лиц.
3. Основными направлениями расходования валютных ресурсов является кредитование юридических лиц, кредитование населения и межфилиальные расчеты.
4. В связи с повышением спроса на кредитные средства со стороны населения и юридических лиц и дефицитом кредитных ресурсов возрастают процентные ставки по размещенным валютным ресурсам.
5. Рост ставок по срочным депозитам объясняется заинтересованностью Банка в дополнительном привлечении иностранной валюты и желанием заинтересовать вкладчиков в привлечении средств на длительное время.
6. Разница в процентных ставках между привлеченными и размещенными ресурсами в иностранной валюте в 1 квартале 2006г. снижается по сравнению с аналогичным периодом прошлого года. Снижение объясняется ростом процентных ставок по валютным кредитам в 1 квартале 2006г.
В результате изучения проблем совершенствования проведения валютных операций сделаны следующие предложения:
1. Совершенствование механизма функционирования валютного рынка в целом.
2. Совершенствование функционирования рынка наличной иностранной валюты: банку обеспечить наличие собственных валютных ресурсов в достаточном объеме, расширить сеть обменных пунктов, создать модульное программное обеспечение банка.
Реализация данных направлений позволит банку увеличить производительность труда работников, сократить время совершения и оформления банковской операции, повысить прибыльность работы, а следовательно, и повысить свой рейтинг и имидж.
Список использованных источников
1. Банковский кодекс Республики Беларусь от 25.10.2000 № 441-3.
2. Постановление Правления Национального Банка Республики Беларусь от 28.06.2004 № 92 «Об утверждении инструкции об экономических нормативах для банков и небанковских кредитно-финансовых организаций».
3. Постановление Министерства финансов Республики Беларусь, Министерства экономики Республики Беларусь, Министерства статистики и анализа Республики Беларусь от 14.05.2004. №81/128/65 «Об утверждении инструкции по анализу и контролю за финансовым состоянием и платежеспособностью субъектов предпринимательской деятельности».
4. Постановление Совета Министров Республики Беларусь и Национального банка Республики Беларусь от 26.06.2002 № 1007/20 «Об утверждении программы мероприятий по реализации концепции развития банковской системы Республики Беларусь на 2001-2010 годы».
5. Постановлением Совета Министров Республики Беларусь и Национального банка Республики Беларусь от 23.05.2002 № 661/13 «Положение об организации и проведении рейтинговой оценки деятельности банков, зарегистрированных на территории Республики Беларусь».
6. Постановление Правления Национального банка Республики Беларусь от 26.08.2004 №135 «Об утверждении форм отчетности и Инструкции о порядке составления банками и небанковскими кредитно-финансовыми организациями пруденциальной отчетности и ее представления в Национальный банк Республики Беларусь».
7. Постановление правления Национального банка Республики Беларусь от 24.05.2001 №118 «Об утверждении Правил выпуска и обращения депозитных и сберегательных сертификатов».
8. Постановление правления Национального банка Республики Беларусь от 29.03.2001 №75 «Об утверждении Правил гарантирования возврата привлекаемых банками средств физических лиц».
9. Постановление правления Национального банка Республики Беларусь от 30.12.2003 № 226 «Об утверждении инструкции о порядке предоставления (размещения) банками денежных средств в форме кредита и их возврата».
10. Постановление правления Национального банка Республики Беларусь от 19.02.2001 №33 «Об утверждении Правил формирования и использования специального резерва на покрытие возможных убытков по активам банка, подверженным кредитному риску».
11. Анализ деятельности банков: Учебное пособие / И.К.Козлова, Т.А.Купрюшина, О.А.Богданкевич, Т.В.Немаева; Под ред. И.К.Козловой. - Мн.: Вышэйшая школа, 2003. – 240 с.
12. Антонов Н.Г., Пессель М.А. Денежное обращение, кредит и банки. – М.: АО Финстатинформ, 2002. – 296 с.
13. Бабаев Д.Б. Ценные бумаги: Учебное пособие. – Мн.: Вышэйшая школа, 2000. – 274 с.
14. Буевич. С.Ю. Банки и банковская деятельность // Банковские услуги. – 2004- №1. - С. 26.
15. Банки и банковские операции: Учебник для вузов / Под ред. Е.Ф.Жукова. – М.: Банки и биржи, ЮНИТИ, 2003. – 471 с.
16. Богданкевич О.А. Банковская система // Бизнес и банки. – 2001 – №20 – С. 10.
17. Банковские операции: Учебное пособие / С.И.Пупликов, М.А.Коноплицкая, С.С.Шмарловская и др.; Под общ. ред. С.И.Пупликова. - Мн.: Вышэйшая школа, 2003. - 351 с.
18. Банковский надзор и аудит / под ред. Ефремовой Л.С. - Мн.: БГЭУ, 2002. – 427 с.
19. Банковское дело / Под ред. О.И.Лаврушина. – М.: Роспотребрезерв, 2000. – 432 с.
20. Банковское дело: Учебник / Под ред. В.И.Колесникова. – М.: Финансы и статистика, 1997. – 476 с.
21. Беляцкий Н.П., Семенов Б.Д., Вермеенко С.Д. Банковский менеджмент: Учебное пособие. Мн.: БГЭУ, 2004. - 267 с.
22. Биржевая деятельность: Учебник для студентов ВУЗов / Под ред. А.Т.Грязновой. – М.: Финансы и статистика, 1996. – 194 с.
23. Буевич С.Ю., Королев О.Г. Анализ финансовых результатов банковской деятельности: Учебное пособие. - М.: КНОРУС, 2004. - 160 с.
24. Введение в банковское дело: Учебное пособие / Под ред. Г.Асхауэр. – М.: Финансы и статистика, 2003. – 627 с.
25. Дробозина Л.А., Можайсков О.В. Финансовая и денежно-кредитная система. - М.: Финансы, 2000. – 326 с.
26. Жуков Е.Ф. Ценные бумаги и фондовые рынки.: Учебное пособие для экономических ВУЗов. – М.: Банки и биржи, ЮНИТИ, 1995. – 247 с.
27. Захаров В.С. Коммерческие банки: проблемы и пути развития // Деньги и кредит. – 2001. - №9. – С. 9-13.
28. Иванов Л.Н., Иванов А.Н. Оценка финансовой деятельности по материалам бухгалтерской отчетности.- Мн.: Жасскон, 1999. – 262 с.
29. Каратуев А.Г. Ценные бумаги: виды и разновидности.: Учебное пособие. - Мн.: Вышэйшая школа, 1998. – 184 с.
30. Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. – М.: Финансы и статистика, 1997. – 326 с.
31. Консолидированная бухгалтерская и финансовая отчетность отделения ОАО «Белагропомбанк» в г. Браславе.
32. Костикова Е., Черкашина М. Привилегированные акции.// Экономика и жизнь, 1996. - 17 апреля. – С. 23.
33. Костюк В.Н. К определению современного коммерческого банка // Банковское дело. – 2002. - №11. – С. 20.
34. Ларионова И.В. Управление активами и пассивами в коммерческом банке - М.: Финансы, 2003. – 262 с.
35. Лемешевский И. Основы анализа финансового положения филиала банка // Вестник ассоциации белорусских банков, 2001. - №8-9. - С. 57-73.
36. Масленченков Ю.С. Финансовый менеджмент банка: Учебное пособие. М.: Юнити - Дана, 2003. - 399 с.
37. Митрофанов В. Банки как действенный фактор стабилизации экономики: опыт Германии // Финансы. – 2002. - №1. – С. 53.
38. Организация деятельности коммерческих банков: Учебник / Г.И. Кравцова, Н.К. Василенко, И.К. Козлова и др.; Под ред. Г.И.Кравцовой. 2-е изд., перераб. и доп. - Мн.: БГЭУ, 2002. - 504 с.
39. Организация и финансирование инвестиций / Под ред. Савчук Т. К. - Мн.: БГЭУ, 2002 – 176 с.
40. Основы банковской деятельности (Банковское дело): Учебное пособие / К.Р. Тагирбеков, Н.Г. Журкина, Р.Г. Тагирбеков и др.; Под общ. ред. К.Р.Тагирбекова. М.: Издательский Дом ИНФРА, 2001. - 720 с.
41. Панова Г.С. Анализ финансового состояния коммерческого предприятия. - М.: Финансы и статистика, 1996. – 314 с.
42. Поморина М.А. Планирование как основа управления деятельностью банка. - М.: Финансы и статистика, 2002. – 179с.
43. Рыжов С. Инвестиции в привилегированные акции // Рынок ценных бумаг, 1996. - № 3 - с. 14.
44. Рынок ценных бумаг. Часть 14. Специальное приложение к журналу «Финансы». - М.: Финансы, 1997. – 192 с.
45. Сабанти Б.М. Теория финансов: Учебное пособие. - Мн.: Новое время, 1998. – 216 с.
46. Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебное пособие. - Мн.: ООО Новое знание, 2001. – 704 с.
47. Смирнов А.В. Управление ресурсами и финансово-аналитическая работа в коммерческом банке. - М.: Издательская группа БДЦ - пресс, 2002.- 176 с.
48. Управление деятельностью коммерческого банка (Банковский менеджмент): Учебник / О.И.Лаврушин, И.Д.Мамонов, Н.И.Валенцева и др.; Под общ. ред. О.И.Лаврушина. М.: Юристъ, 2002. - 688 с.
49. Усоскин В.М. Современный коммерческий банк: управление и операции. – М.: ИПЦ Вазар-Ферро, 2002. – 320 с.
50. Финансы. Денежное обращение. Кредит.: Учебник для вузов / Под ред. проф. Л.А.Дробозиной. – М.: Финансы, ЮНИТИ, 1997. – 479 с.
51. Финансы. Денежное обращение. Кредит: Учебник для