Валютные операции на примере коммерческого банка
Эксплуатационные (текущие) затраты организации-пользователя состоят из затрат на заработную плату по подготовке данных и анализу их обработки, затраты на оплату времени работы вычислительных ресурсов, устройств ввода-вывода, средств массовой памяти (магнитные диски и ленты), коммуникационных средств, необходимых для выполнения функций программы, затрат материалов и прочих затрат.
На основе технико-экономического анализа функциональных и конструктивных особенностей создаваемого программного средства и источников экономической эффективности определяются показатели, по которым рассчитывается экономия всех видов ресурсов, оказывающих влияние на величину экономического эффекта.
Таблица 3.1 - Исходные данные по разработанному программному средству
| Наименование показателей | Буквенные обозначения | Единицы измерения | Количе-ство |
| Коэффициент новизны | Кн | Единиц | 1 |
| Группа сложности | Единиц | 3 | |
| Дополнительный коэффициент сложности | Ксл | Единиц | 0,18 |
| Поправочный коэффициент, учитывающий использование типовых программ | Кт | Единиц | 1 |
| Наименование показателей | Буквенные обозначения | Единицы измерения | Количе-ство |
| Установленная плановая продолжительность разработки | Трт | Лет | 0.5 |
| Годовой эффективный фонд времени | Фэф | Дней | 230 |
| Продолжительность рабочего дня | Тч | Час | 8 |
| Оклад, месячный | Тм | руб. | 450000 |
| Коэффициент премирования | Кп | Единиц | 1,4 |
| Норматив дополнительной заработной платы | Нзд | % | 10 |
| Норматив заработной платы прочих категорий | Нзп | % | 50 |
| Ставка отчислений в фонд социальной защиты населения | Нсзс | % | 35 |
| Норматив командировочных расходов | Нрнк | % | 30 |
| Норматив прочих затрат | Нпз | % | 20 |
| Норматив накладных расходов | Нрн | % | 500 |
| Норматив на сопровождение и адаптацию программного средства | Нрса | % | 10 |
| Ставка налога на добавленную стоимость | Ндс | % | 18 |
| Норма амортизации вычислительной техники | На | % | 10 |
| Норма расходов на сопровождение и адаптацию программного средства | Рса | 10 |
Примечание: Источник: [48, c. 500], [31]
В разработке программного средства участвуют исполнители, перечисленные в табл. 3.2.
Таблица 3.2 - Исполнители программного средства
| Исполнитель | Тарифный разряд | Тарифный коэффициент, Тк | Продолжительность участия в разработке (дня) |
| Начальник отдела | 23 | 8,073 | 120 |
| Ведущий программист | 15 | 3,48 | 120 |
| Инженер-программист категории | 14 | 3,25 | 120 |
| Инженер-программист без категории | 12 | 2,84 | 120 |
Примечание: Источник: Собственная разработка
Смета затрат на разработку программного средства включает следующие статьи:
заработная плата исполнителей основная (Зо) и дополнительная (Зд), руб.;
отчисления в фонд социальной защиты (ЗСз), руб.;
материалы (М), руб.;
спецоборудование (Рс), руб.;
машинное время (Рм), руб.;
расходы на научные командировки (Рнк), руб.;
прочие затраты (Рз), руб.;
накладные расходы (Рн), руб.
На основании сметы затрат рассчитывается себестоимость и отпускная цена программного средства.
Сумма основной заработной платы рассчитывается на основе численности специалистов, соответствующих тарифных ставок и фонда рабочего времени. Причем численность специалистов, календарные сроки разработки программы и фонд рабочего времени определяются экспертным путем или с использованием укрупненных норм времени на разработку, создание и сопровождение программного средства. Расчет трудоемкости программного средства с использованием укрупненных норм времени осуществляется в основном в крупных научно-технических организациях для решения сложных задач программного обеспечения вычислительной техники. В мелких и средних научно-технических организациях трудоемкость, численность исполнителей и сроки разработки программного средства определяются экспертным путем с использованием данных по базовым моделям. При определении трудоемкости программного средства учитываются объем программного средства (в условных машинных или исходных команд), объем документации (строк), новизна и сложность программного средства, язык программирования, степень использования типовых (стандартных) программ.
Объем программного средства определяется методом структурной аналогии по соответствующим каталогам аналогов программ, которые постоянно обновляются и утверждаются в установленном порядке. На основании имеющейся информации о функциях разрабатываемого программного средства определяется объем каждой функции для соответствующего типа ЭВМ. Затем определяется тип разрабатываемого программного средства (по принятой классификации в каталоге аналогов), уточняются объемы функций для данного программного средства и определяется общий объем программного средства. На основании общего объема (Vо) и нормативных данных определяется нормативная трудоемкость с учетом группы сложности программного средства (Тн). Рассчитывается общая уточненная трудоемкость (ТОу) с учетом дополнительных коэффициентов сложности (КСл) в зависимости от характеристик программного средства:
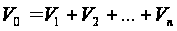 (3.5)
где
 - общий объем
программного
средства;
 - объем функций
i-го программного
средства;
n - общее число функций [54, c. 140].
Таблица 3.3 - Характеристика функций и их объем
| Номер функции | Содержание функций | Объем (условных маш. команд для ПЭВМ) |
| 101 | Организация ввода информации | 200 |
| 102 | Контроль, предварительная обработка и ввод информации | 500 |
| 111 | Управление вводом информации | 1456 |
| 204 | Обработка наборов и записей базы данных | 1654 |
| 205 | Обслуживание базы данных в пакетном режиме | 1000 |
| 208 | Организация поиска и поиск в базе данных | 1727 |
| 210 | Загрузка базы данных | 1498 |
Примечание: Источник: Собственная разработка
Объем функций ПС с учетом коэффициентов:
= 8035
На основании общего объема программного средства и его группы сложности (3 группа) определяется нормативная трудоемкость (Тн =306 человеко-дней) по таблицам.
С учетом дополнительного коэффициента сложности (КСл=0,2) рассчитывается общая трудоемкость программного средства:
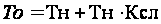 (3.6)
где
То - общая трудоемкость ПС;
Тн - нормативная трудоемкость ПС;
КСл - дополнительный коэффициент сложности ПС [54, c. 140].
То = 454,3
Трудоемкость
программного
средства по
стадиям определяется
с учетом новизны
и степени
использования
в разработке
типовых программ
и программного
средства ( =1,
 =1)
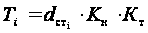 (3.7)

где
-
поправочный
коэффициент,
учитывающий
степень использования
в разработке
типовых (стандартных)
программ;
- коэффициент,
учитывающий
степень новизны
программного
средства;
 – удельный
вес трудоемкости
i-ой стадии
разработки
ПС в общей
трудоемкости
разработки
ПС.
ТТз = 45,43 (чел.-дней)
ТТп = 40,887 (чел.-дней)
ТЭп = 36,344 (чел.-дней)
ТРп = 263,49 (чел.-дней)
ТВн = 68,145 (чел.-дней)
При решении сложных задач с длительным периодом разработки ПС общая трудоемкость разбивается и корректируется по стадиям разработки (техническое задание - ТЗ, эскизный проект - ЭП, технический проект - ТП, рабочий проект - РП и внедрение - ВН) с учетом новизны, степени использования типовых программ и удельного веса трудоемкости стадий разработки программного средства в общей трудоемкости разработки программного средства. На основании общей трудоемкости рассчитывается уточненная трудоемкость с учетом распределения по стадиям (Ту):
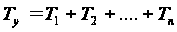 (3.8)
Ту = 454,3 (чел.-дней)
На основании уточненной трудоемкости разработки программного средства и установленного периода разработки (0,5 года) рассчитывается общая плановая численность исполнителей Чр по формуле:
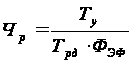 (3.9)
где
ТРд - установленная продолжительность разработки программного средства (лет);
ФЭф - годовой эффективный фонд времени работы одного исполнителя;
Чр = 3,950434783 руб.
Расчет основной заработной платы исполнителей программного средства (Зо) производится на основе исходных данных (табл. 3.1).
Определяем месячную и часовую тарифную ставку исполнителей: начальника отдела (Тм1, Тч1), ведущего инженера (Тм2, Тч2), инженера-программиста 1-й категории (Тм3, Тч3), инженера-программиста без категории (Тм4, Тч4) по формулам (3.10), (3.11):
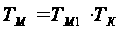 (3.10)
где
Тм1 - месячная тарифная ставка 1-го разряда,
Тк - тарифный коэффициент, соответствующий установленному тарифному разряду [54, c. 159].
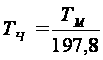 (3.11)
где
197,8 -фонд рабочего времени при восьмичасовом рабочем дне.
Тм1 = 36328,5 руб.
Тч1 = 183,66 руб.
Тм2 = 15660,0 руб.
Тч2 = 79,17 руб.
Тм3 = 14625,0 руб.
Тч3 = 73,94 руб.
Тм4 = 12780,00 руб.
Тч4 = 64,61 руб.
Сумма основной заработной платы исполнителей (Зо) рассчитывается по формуле (3.12):
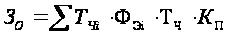 (3.12)
i=1
где
n - количество исполнителей;
Тчi - часовая тарифная ставка i-го исполнителя;
Фэi - эффективный фонд рабочего времени i-го специалиста;
Тч - количество часов работы в день (часов);
Кп - коэффициент премирования [54, c. 163].
Зо = 1033961,86 руб.
Сумма дополнительной заработной платы (Зд) определяется в процентах к основной (норматив дополнительной заработной платы Нд = 10%) по формуле:
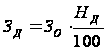 (3.13)
Зд = 103396,19 руб.
Отчисления в фонд социальной защиты населения (ЗСз) определяется в соответствии с действующими законодательными актами по нормативу в процентном отношении к фонду основной и дополнительной зарплаты исполнителей.
Сумма отчислений в фонд социальной защиты населения (ЗСз) определяется по формуле:
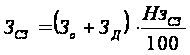 (3.14)
где
Нзсз - норматив отчислений в фонд социальной защиты (НЗсз=35%).
Зсз = 409448,90 руб.
Расходы по статье «Материалы» (М) определяются на основании сметы затрат, разрабатываемой на программное средство, с учетом действующих нормативов. По статье «Материалы» отражаются расходы на магнитные носители, перфокарты, бумагу, красящие ленты и другие материалы, необходимые для разработки программного средства. Нормы расхода материалов в суммарном выражении (Нм) определяются в расчете на 100 машинных команд. Сумма затрат материалов рассчитывается по формуле:
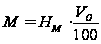 (3.15)
где
Нм - норма расхода материалов в расчете на 100 команд программного средства (руб.);
Vо - общий объем программного средства (условных машинных команд) [23, c. 165].
М = 80350,00 руб.
Расходы по статье «Спецоборудование» (Рс) включают затраты средств на приобретение типовых и изготовление вспомогательных специального назначения технических и программных средств, необходимых для разработки конкретного программного средства, включая расходы на их проектирование, изготовление, отладку, установку и эксплуатацию. Сумма затрат по статье «Спецоборудование» (Рс) определяется в соответствии со сметой расходов, которая составляется перед разработкой программного средства. Так как для разработки конкретного программного средства специальное оборудование или специальные программы не приобретались, то расходы по этой статье не определяются.
Расходы по статье "Машинное время" (Рм) включают оплату машинного времени, необходимого для разработки и отладки программного средства, которое определяется по нормативам (в машино-часах) на 100 команд (Нм в) машинного времени в зависимости от характера решаемых задач и типа ПЭВМ, определяются по формуле:
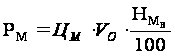 (3.16)
где
Цм- цена одного машино-часа (руб);
Vо- общий объем программного средства (машинных команд);
Нм в - норматив расхода машинного времени на отладку 100 машинных команд (машино-часов).
Рм = 142219,50 руб.
Расходы по статье "Научные командировки" (Рнк) определяются по смете затрат на программное средство и включают расходы, связанные с командировками для решения проблем разработки программного средства. Определяются по формуле:
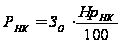 (3.17)
где
Нрнк - норматив расходов на командировки (Нрнк=30%).
Рнк = 310 185 руб.
Расходы по статье "Прочие затраты" (Пз) включают затраты на приобретение и подготовку специальной научно-технической информации и специальной литературы. Определяются по смете расходов на программное средство по формуле:
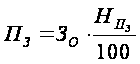 (3.18)
где
Нпз - норматив прочих затрат (Нпз=20%).
Пз = 206 566,69 руб.
Затраты по статье «Накладные расходы» (Рн), связанные с необходимостью содержания аппарата управления, вспомогательных хозяйств и опытных (экспериментальных) производств, а так же с расходами на общехозяйственные нужды, относятся на программное средство по нормативу (НРн) в процентном отношении к основной заработной плате исполнителей.
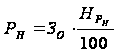 (3.19)
где
НРн - норматив накладных расходов (НРн=500%).
Рн = 1033167,24 руб.
Общая сумма расходов рассчитывается по формуле:
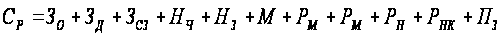 (3.20)
Ср= 3319295,4 руб.
Расходы на сопровождение и адаптацию программного средства (РСа) определяются по формуле:
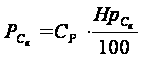 (3.21)
где
НрСа - норматив расходов на сопровождение и адаптацию (НрСа=10%).
РСа = 331929,5 руб.
Общая сумма расходов на разработку (с затратами на сопровождение и адаптацию) как полная себестоимость программного средства (Сп) определяется по формуле:
(3.22)
Сп = 3651224,9 руб.
Рентабельность и прибыль (П) по создаваемому программному средству определяется исходя из результата анализа рыночных условий, переговоров с заказчиком (потребителем), согласования с ним отпускной цены,