Понятие, состав, классификация и оценка вложений во внеоборотные активы
Для экономически эффективных проектов вложения капитала должны окупаться в пределах установленного расчетного периода.
Этот метод является модификацией статического срока окупаемости проекта. Он лучше в том плане, что учитывается временная стоимость денег.
Рассмотрим также и такой распространенный показатель эффективности инвестиций как индекс доходности. Индекс прибыльности (рентабельности, доходности {PI – profitability index}) – отношение чистого дисконтированного дохода к интегральным дисконтированным инвестициям:
Тр
PI = (Rt – Z/t) * (1+ E)-t / Kt * (1+ E)-t.
t=1
Для экономически эффективных проектов должно соблюдаться условие
PI > 1.
Нужно отметить, что если NPV >0, то этот индекс больше 1, и наоборот, т.е. данный показатель ничего нового об эффективности проекта не говорит, а брать его в качестве основного критерия нельзя (он обладает недостатками присущими удельным показателем). Поэтому вполне очевидно, что его вообще можно не использовать.
Но все же следует заметить, что к достоинствам показателя PI, как правило, относят возможность его использования в качестве меры устойчивости проекта. Очевидно, что инвестиционный проект с индексом PI=2 имеет существенно больший «запас прочности» по сравнению с проектом, у которого PI=1.1
Еще одним методом оценки эффективности инвестиций является метод аннуитетов, который следует модели, соответствующей методу определения NPV. Только в его основе лежит другая целевая функция (аннуитет).
Аннуитет (ежегодный платеж) – это последовательность одинаковых платежей, которые осуществляются по годам расчетного периода ради накопления конкретной суммы.
Основной задачей аннуитета является определение дисконтированной либо будущей стоимости платежа:
r A A A A 1
PVA = _________ + ___________ + … ___________ = _____ [1 - _________ ]
n 1 + r (1 + r)2 (1 + r)n r (1 + r)n
r r A
FVA = PVA (1 + r)n = ____ [(1 + r)n – 1], где
n n r
PVA – текущая (дисконтированная) стоимость будущего денежного потока;
FVA – будущая стоимость денежного потока;
r – номинальная процентная ставка;
n - количество платежей.
Следует отметить, что при принятии окончательного решения о целесообразности начала финансирования проекта, инвестор принимает во внимание не только рассчитанные по рассмотренным методикам показатели эффективности его реализации. Принципиальное значение имеет учет таких факторов, как степень соответствия проекта общей стратегии развития предприятия; влияние реализации проекта на формирование благоприятного имиджа предприятия в глазах региональной администрации и населения; возможность увеличения контролируемой доли рынка и т.д.
И в завершение хочется сказать, что чистый дисконтированный доход является ключевым оценочным показателем. К важным же показателям оценки эффективности инвестиций следует отнести внутреннюю норму доходности и дисконтированный срок окупаемости.
Определение индекса прибыльности является второстепенными методом, т.к. он не может использоваться в качестве самостоятельного.
Метод аннуитетов можно определить в качестве важного показателя только в случае различных сроков эксплуатации проектов, т.к. в остальных случаях он приводит к тем же результатам, что и метод определения NPV.
Также необходимо добавить, что, не смотря на отмеченную взаимосвязь между показателями NPV, IRR и PI, при оценке альтернативных инвестиционных проектов возникают проблемы выбора критерия. Основная причина кроется в том, что NPV – это абсолютный показатель, а PI и IRR – относительные.
Рассмотрим два альтернативных проекта А и Б (таблица 2.1.1).
Если проекты А и Б рассматриваются изолировано, то каждый из них должен быть одобрен. Однако, если проекты являются альтернативными, то выбор не очевиден, т.к. проект. А имеет выше значение NPV, зато проект Б предпочтительнее по показателям PI и IRR.
Таблица 2.1.1
Характеристики проектов А и Б
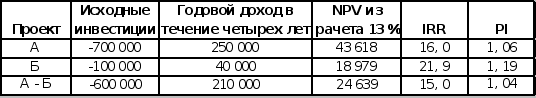
При принятии решения можно руководствоваться следующими соображениями: а) рекомендуется выбирать вариант с большим NPV, поскольку этот показатель характеризует возможный прирост экономического потенциала предприятия; б) можно также рассчитать IRR для приростных показателей капитальных вложений и доходов (последняя строка таблицы); при этом, если IRR > СС («цены» авансированного капитала – некоторые обоснованные расходы предприятия на поддержание своего экономического потенциала: проценты, дивиденды и т.п.), то приростные затраты оправданы и целесообразно принять проект с большими капитальными вложениями.
Не подлежит сомнению тот факт, что существенное влияние на финансовую реализуемость и эффективность инвестиционного проекта оказывают инфляционные процессы, неопределенность и риск. Поэтому очень важно учитывать эти факторы при оценке вложений во внеоборотные активы. Для этого в расчеты вводятся различные корректирующие коэффициенты. Также на многих предприятиях для решения этой проблемы используют методы: экспертных оценок (на основе мнений специалистов определяется средняя интегральная оценка риска проекта), метод увеличения премии на риск (что равносильно увеличению нормы дисконтирования и обозначает ужесточение требований инвестора к эффективности проекта), либо же метод устранения факторов, которые могут привести к нежелательным последствиям (управление риском: обучение персонала, повышение безопасности функционирования предприятия, диверсификация рынков сбыта, самострахование и другие меры).
Бухгалтерская оценка вложений во внеоборотные активы .
При принятии к бухгалтерскому учету внеоборотного актива имеет место первоначальная (историческая) стоимость, которая представляет собой сумму денежных средств или их эквивалентов, уплаченную или начисленную при приобретении или производстве объекта. Преимуществом первоначальной оценки является то, что она определяется на момент совершения операций по приобретению (сооружению, изготовлению) внеоборотного актива и поэтому является наиболее объективной и вытекает из природы двойной записи.
Согласно ПБУ 6/01 «Учет основных средств», первоначальной стоимостью основных средств, внесенных в счет вклада в уставный (складочный) капитал организации, признается их денежная оценка, согласованная учредителями (участниками организации).
Пример. Согласно учредительным документам стоимость сооружения, вносимого учредителем в счет вклада в уставный капитал, составляет 100 000 долларов. На день регистрации юридического лица курс 28 рублей за 1 доллар, на день