Понятие, состав, классификация и оценка вложений во внеоборотные активы
Таблица 2.1.10
Журнал регистрации хозяйственных операций
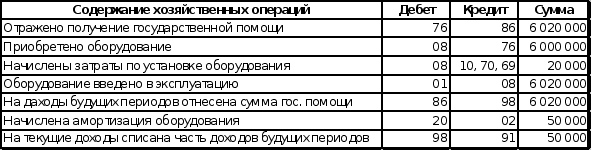
Случай финансирования вложений во внеоборотные активы с привлечением заемных средств рассмотрим на примере.
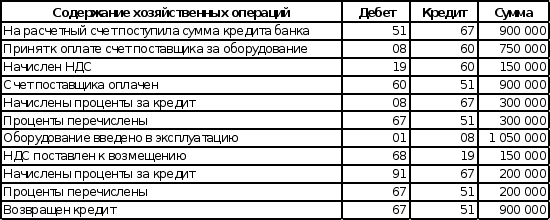
Пример. Организация получила кредит на 2 года на сумму 900 000 рублей на покупку оборудования. Организация выплатила банку проценты: до ввода в эксплуатацию 300 000 рублей, после ввода – 200 000. Оборудование приобретено на сумму 900 000 рублей, в т. ч. НДС.
Таблица 2.1.11
Журнал регистрации хозяйственных операций
Что касается фактической себестоимости внеоборотных активов полученных по договору мены, то она определяется исходя из стоимости переданного или подлежащего передаче имущества. При этом стоимость обмениваемого имущества устанавливается исходя из цены, по которой в сравниваемых обстоятельствах организация определяет стоимость аналогичного имущества. Фактически это означает, что покупной стоимостью приобретаемого объекта для целей отражения в бухгалтерском учете признается рыночная стоимость выбывающих продукции, материально-производственных запасов или нематериальных активов, независимо от цены, указанной сторонами в договоре мены. Необходимо отметить, что практически невозможно в этом случае определить цену по основным средствам и нематериальным активам (так как каждая реализация является уникальной и, соответственно, обычной цены реализации быть не может). В такой ситуации обычной ценой реализации может быть признана цена данного договора (поскольку нет никакой возможности доказать обратное).
Каждая из организаций выписывает счет и счет-фактуру на выбывающее имущество исходя из его рыночной цены, по которой и приходует получаемое имущество.
В общем случае для целей налогообложения принимается цена сделки, указанная сторонами в договоре. Если же эта цена более чем на 20 % отклоняется от рыночной, то для целей налогообложения принимается рыночная цена сделки.
Одновременно в соответствии с п. 2 ст. 172 НК РФ при использовании налогоплательщиком собственного имущества в расчетах за приобретенные им товары (работы, услуги) суммы налога, фактически уплаченные налогоплательщиком при приобретении указанных товаров (работ, услуг), исчисляются исходя из балансовой стоимости указанного имущества, переданного в счет оплаты. Таким образом, сумма НДС, принимаемая к зачету при расчетах с бюджетом, исчисляется по совершенно иным правилам, чем сумма налога с выручки от реализации.
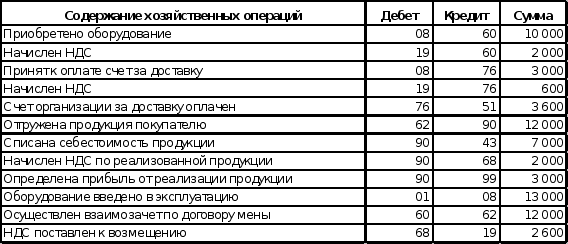
Пример. Приобретено оборудование в обмен на готовую продукцию. Продажная цена продукции 12 000 рублей, в т. ч. НДС, фактическая себестоимость 7 000, затраты по доставке сторонней организации 3 600, в т. ч. НДС. Счет оплачен.
Таблица 2.1.12
Журнал регистрации хозяйственных операций
Что касается оценки вложений в нематериальные активы, то здесь хотелось бы рассмотреть исторический аспект вопроса.
Приобретение предприятием уже созданных другими организациями и лицами объектов исключительных прав, начиная с 1995 года, можно осуществлять на основании следующих гражданско-правовых договоров: 1) авторских договоров об использовании произведения; 2) лицензионных договоров; 3) договоров о передаче ноу-хау. Приобретение такого исключительного вида нематериальных активов, как право пользования квартирой, осуществляется на основании договора купли-продажи.
Порядок отражения в бухгалтерском учете процесса приобретения нематериальных активов эволюционировал вместе с развитием законодательства по бухгалтерскому учету. До 1994 года, в соответствии с действовавшей в тот период редакцией Инструкции по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности предприятий, приобретение нематериальных активов отражалось в бухгалтерском учете непосредственно по дебету счета 04 «Нематериальные активы» в корреспонденции с кредитом счета 60 «Расчеты с поставщиками и подрядчиками» или счета 76 «Расчеты с разными дебиторами и кредиторами».
Если между моментом возникновения затрат по приобретению нематериальных активов и сроком их оприходования на баланс (например, процесс разработки товарного знака) возникал временной лаг, можно было рекомендовать фактические затраты, связанные с приобретением нематериальных активов, до их завершения временно собирать по дебету счета 31 «Расходы будущих периодов» с последующим списанием на основании акта приемки с кредита счета 31 в дебет счета 04 «Нематериальные активы».
До января 1994 года нормативные документы не давали ответа на вопрос о том, можно ли учитывать в составе собственного имущества нематериальные активы, созданные на самом предприятии. Особенно часто этот вопрос возникал по поводу создания программных продуктов для использования на этом же предприятии.
С 1 января 1994 года после утверждения Положения по бухгалтерскому учету долгосрочных инвестиций изменился порядок учета приобретения и создания нематериальных активов. С 1994 года приобретение и создание нематериальных активов осуществлялось в результате долгосрочных инвестиций организации. Бухгалтерский учет долгосрочных инвестиций велся на счете 08 «Капитальные вложения», на котором открывались субсчета по их видам, в том числе субсчет «Приобретение нематериальных активов».
Стоимость прав и иных видов активов, подлежащих в соответствии с их юридической формой, экономической природой и целевым использованием учету в составе нематериальных активов, приобретенных предприятиями, отражались на счете «Капитальные вложения», согласно оплаченным или принятым к оплате счетам продавцов, после их оприходования и постановки на учет, что находило отражение по дебету счета 08, субсчет «Приобретение нематериальных активов», и кредиту счетов 60 «Расчеты с поставщиками и подрядчиками», 76 «Расчеты с разными дебиторами и кредиторами» и др.
С 2000 года в бухгалтерском учете нематериальных активов произошли некоторые изменения. Так, ПБУ 14/2000 уточняет, что первоначальная стоимость нематериальных активов, приобретенных за плату, определяется как сумма фактических расходов на приобретение, за исключением налога на добавленную стоимость и иных возмещаемых налогов (кроме случаев, предусмотренных законодательством Российской Федерации).
Фактическими расходами на приобретение и создание нематериальных активов могут быть:
• суммы, уплачиваемые в соответствии с договором уступки (приобретения) прав правообладателю (продавцу);
• суммы, уплачиваемые организациям за информационные и консультационные услуги, связанные с приобретением нематериальных активов;
• регистрационные сборы, таможенные пошлины, патентные пошлины и другие аналогичные платежи, произведенные в связи с уступкой (приобретением) исключительных прав правообладателя;
• невозмещаемые налоги, уплачиваемые в связи с приобретением объекта нематериальных активов;
• вознаграждения, уплачиваемые посреднической организации, через которую приобретен объект нематериальных активов;
• иные расходы, непосредственно связанные с приобретением нематериальных активов.
При оплате приобретаемых нематериальных активов, если условиями договора предусмотрена отсрочка или рассрочка платежа, фактические расходы принимаются к бухгалтерскому учету в полной сумме кредиторской задолженности.
При приобретении нематериальных активов могут возникать дополнительные расходы на приведение их в состояние, в котором они пригодны к использованию в запланированных целях. Такими расходами могут быть суммы оплаты занятых этим работников, соответствующие отчисления на социальное страхование и обеспечение, материальные и иные расходы. Дополнительные расходы увеличивают первоначальную стоимость нематериальных активов.
После того, как объект приведен в состояние готовности к использованию в запланированных целях, он зачисляется на основании акта приемки в состав нематериальных активов, что отражалось в бухгалтерском учете записью по дебету счета 04 «Нематериальные активы» и кредиту счета 08 «Капитальные вложения».
В Положении о бухгалтерском учете и отчетности в Российской Федерации говорится не только о приобретении, но также и об изготовлении нематериальных активов. Но изготовление является основным первоначальным способом возникновения права собственности на вещи; в отношении нематериальных активов вообще не может возникать право собственности, так как они представляют собой объекты, на которые возникают не права собственности, а исключительные права. Поэтому более правильно говорить не об изготовлении, а о создании нематериальных активов.
Если обратиться к истории вопроса, то еще раз напомним, что до января 1994 года вопрос о том можно ли вообще учитывать в составе собственного имущества нематериальные активы, созданные на самом предприятии, был дискуссионным. Нормативные акты на него ответа не давали.
О том, что затраты на создание нематериальных активов также относятся к категории долгосрочных инвестиций и подлежат учету на счете 08 «Капитальные вложения», указано впервые в Положении по бухгалтерскому учету долгосрочных инвестиций (действует с января 1994 года). С введением в действие 31 октября 2000 года Нового Плана счетов бухгалтерского учета эти затраты учитываются на счете 08 « Вложения во внеоборотные активы ».
Создание нематериальных активов возможно как собственными силами организации (работниками предприятия), так и путем привлечения сторонних организаций.
Правовое оформление создания творческого произведения необходимо для решения вопроса о принадлежности права использования созданного произведения и вытекающих из него имущественных прав автора и предприятия. Отдельные правовые нормы, регулирующие процесс создания произведения,
могут содержаться в трудовом договоре (контракте) работника и предприятия, но желательно заключать дополнительный договор между предприятием и работником на его создание. Для правового оформления создания и передачи творческих произведений могут быть использованы: договор о создании и передаче авторского произведения; договор о выполнении НИОКР; договор о создании и передаче научно-технической продукции.
Необходимо подчеркнуть, что на практике провести разделение между приобретением и созданием нематериальных активов достаточно сложно, так как создание нематериального актива на основании договора предполагает его дальнейшую передачу заказчику. На наш взгляд, между приобретением и созданием нет принципиальной разницы с точки зрения экономического содержания этих процессов и с точки зрения целей использования полученного конечного продукта.
Назрела настоятельная необходимость в четком терминологическом определении объектов бухгалтерского учета. Процесс унификации терминов бухгалтерского учета имеет и самостоятельное значение. Кроме того, его важность в настоящее время обусловлена тем, что многие бухгалтерские обозначения используются в налоговом законодательстве, а значит, двусмысленность и непроработанность этих вопросов имеет для предприятий порой очень серьезные налоговые последствия.
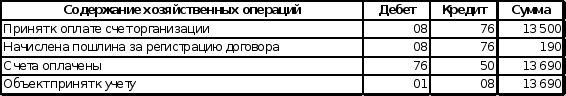
Пример. Организация приобрела исключительное право на промышленный образец у его создателя физического лица. Стоимость приобретенного актива 13 500 (без НДС). За регистрацию договора об уступке патента была уплачена пошлина 190 рублей.
Таблица 2.1.13
Журнал регистрации хозяйственных операций
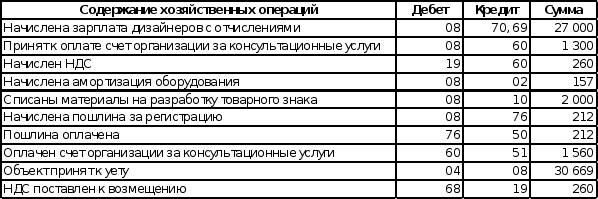
Пример. Организация при разработке товарного знака понесла следующие расходы: зарплата дизайнеров с отчислениями 27 000 рублей, консультационные услуги сторонней организации 1 560, в т. ч. НДС. Материальные затраты 2 000 рублей, амортизация оборудования 157, пошлины за регистрацию 212 рублей.
Таблица 2.1.14
Журнал регистрации хозяйственных операций
Нематериальные активы, поступившие на предприятие в результате вклада инвесторами в уставный капитал инвесторов, приходуются на счет 08 «Вложения во внеоборотные активы» в оценке по согласованной между учредителями стоимости и впоследствии списываются в дебет счета 04 «Нематериальные активы».
Получение нематериальных активов, поступивших на предприятие безвозмездно, в соответствии с Планом счетов бухгалтерского учета, утвержденным Приказом МФ РФ от 31 октября 2000 года №94н, отражается в бухгалтерском учете по рыночной стоимости. Рыночная стоимость при безвозмездной передаче нематериальных активов не может быть ниже их остаточной стоимости, числящейся у передающих предприятий. При этом их стоимость по данным бухгалтерского учета передающей стороны указывается в документах о передаче.
Что касается многолетних насаждений, то их первоначальная стоимость складывается из фактических затрат по закладке. В последующие годы, до сдачи насаждений в эксплуатацию по достижению ими взрослого возраста, к их стоимости присоединяются расходы по уходу за насаждениями, включая затраты по посадке, прочистке и уходу (за вычетом стоимости продукции, полученной с многолетних насаждений, по ценам вложенной реализации или использования).
К следующей группе вложений во внеоборотные активы относятся вложения в создание основного стада. Молодняк животных, переводимый в основное стадо, оценивается по фактической себестоимости. Молодняк всех видов продуктивного и рабочего скота, переводимый в основное стадо, списывается в течение года по стоимости, числящейся на начало отчетного года, с присоединением плановой себестоимости привеса или прироста за период с начала отчетного года до момента перевода животных в основное стадо.
Пример. Организация перевела в основное стадо молодняк животных. Затраты по выращиванию составили 100 000 рублей.
Таблица 2.1.15
Журнал регистрации хозяйственных операций
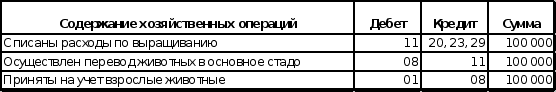
Приобретенные взрослые животные приходуются по фактической себестоимости их приобретения, включая расходы по доставке. Взрослые животные, полученные безвозмездно, принимаются к бухгалтерскому учету по рыночной стоимости, к которой добавляются фактические расходы по доставке их в организацию.
Одним из важных аспектов рассматриваемого вопроса является оценка вложений в земельные участки. Основой для определения достоверной стоимости земельного участка, находящегося в ограниченной собственности организации, является в настоящее время государственный земельный кадастр. Это стало возможным благодаря принятию Федерального закона «О государственном земельном кадастре» от 2 января 2000 года. Оценка земельного участка связана с определением его кадастровой стоимости с учетом плодородия почв, природных и экономических условий и местонахождения.
Следует отметить, что существует нерасторжимая связь между земельными участками и прочно закрепленными на них зданиями, сооружениями или другими объектами недвижимости. В том случае, если здания и сооружения являются собственностью организации, и организация реализует указанные объекты, то, в соответствии с гражданским законодательством Российской Федерации, одновременно с передачей права собственности на здания и сооружения должны передаваться права на ту часть земельного участка, которая занята недвижимостью и необходима для ее использования. При этом многое зависит от того, какие права на земельный участок переходят к покупателю. В том случае, если земельный участок передается вместе со зданием, сооружением и другой недвижимостью, цена на недвижимость включает цену соответствующей части земельного участка.
Для признания земельных участков в качестве объекта бухгалтерского учета большое значение имеет их классификация. Следует отметить, что если объекты основных средств классифицированы в рамках существующих нормативных документов, то классификация земельных участков к настоящему времени не имеет стандартных решений. В нормативных документах и литературных источниках делаются попытки классификации земельных участков.
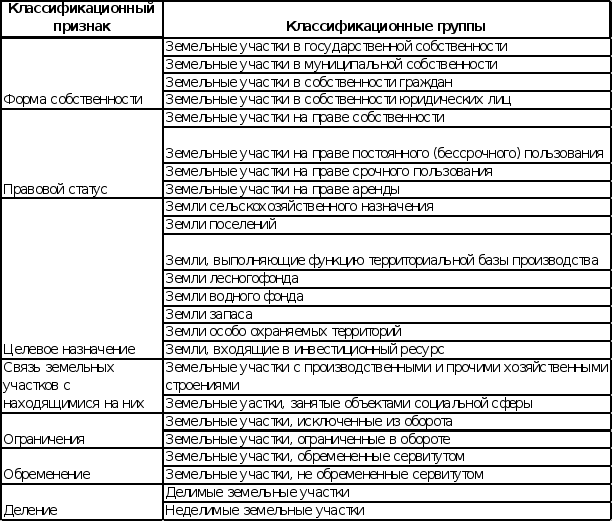
На основании изучения законодательных и нормативных актов, регулирующих земельные отношения в Российской Федерации, и литературных источников можно предложить следующую классификацию земельных участков для целей бухгалтерского учета (таблица 2.1.16) [34, 254].
Приведенная классификация земельных участков может лежать в основе определения объектов бухгалтерского учета юридических лиц.
Права юридических лиц на закрепленные за ними земельные участки должны быть подтверждены в установленном гражданским и земельным законодательством порядке. Собственник, пользователь и арендатор земельного участка подтверждают свои права на землю документами государственного земельного кадастра, документами государственной регистрации, соответствующими свидетельствами, договорами и иными документами, удостоверяющими права. Выписка из Единого государственного реестра земель должна содержать следующие сведения о земельных участках: кадастровый номер; местоположение (адрес); площадь; категория земель и разрешенное использование земельных участков; описание границ земельных участков и их отдельных частей; зарегистрированные в установленном порядке вещные права и ограничения (обременения); экономические характеристики, в том числе размеры платы за землю; качественные характеристики, в том числе показатели состояния плодородия земель для отдельных категорий земель; наличие объектов недвижимого имущества, прочно связанных с земельными участками.
Таблица 2.1.16
Классификация земельных участков для целей бухгалтерского учета
Земельные участки и здания (сооружения) являются отдельными объектами бухгалтерского учета, хотя существует нерасторжимая связь между земельным участком и находящимися на нем зданиями и сооружениями. Для организаций
промышленности и других отраслей целесообразно выделять в бухгалтерском учете земельные участки с производственными и прочими хозяйственными строениями, земельные участки, занятые объектами социальной сферы, и незастроенные земельные участки. Необходимость детализации такого учета обуславливается тем, что при операциях отчуждения зданий и сооружений в бухгалтерском учете должен быть отражен и переход к покупателю прав на земельный участок, занятый этими зданиями и сооружениями (прав собственности, пользования, либо аренды).
Статьей 554 Гражданского кодекса Российской Федерации определено, что в договоре продажи недвижимого имущества должны быть указаны данные, позволяющие определенно установить не только недвижимое имущество, подлежащее передаче покупателю, но и данные, определяющие расположение недвижимости на соответствующем земельном участке. В противном случае договор продажи не считается заключенным.
К сожалению, единого порядка учета земельных участков пока не разработано в связи с тем, что правовые вопросы землевладения и землепользования до сих пор не упорядочены. Однако независимо от принятия Земельного кодекса Российской Федерации вопрос стоимостного измерения земельных участков для целей бухгалтерского учета нуждается в упорядочении.
Большую ценность в определении способов оценки земли представляют собой работы тех русских экономистов, во времена которых учет земель включался в общую систему бухгалтерского учета: Н. Утехина (1897), Н.П. Заломанова (1899), А. Скворцова (1903), А. Гуляева (1906). Д. Пестржецкого (1906) и других.
Так, Н. Утехин предлагал три способа оценки земли в бухгалтерском учете: 1) по продажным ценам; 2) по арендной плате; 3) по ренте, вычисленной из чистого дохода.
Оценка земель по продажным ценам основана на определении их средней стоимости. Н. Утехин приводил методику расчета средней стоимости земель: «Если в данном районе не редкость - продажа и покупка земель для
сельскохозяйственного производства, то, зная цены, какие дают за землю разного качества и разных хозяйственных назначений, берут стоимость среднюю за несколько лет из нескольких случаев для каждого года» [50, 135].
Оценка земель по арендной плате осуществлялась теми же приемами, что и оценка по продажным ценам: «Если продажа земли мало распространена, а развита аренда, которая вычисляется подобным же образом, как средняя продажная стоимость земли» [50, 135].
Третий способ оценки земель основан на исчислении ренты, которая определялась исходя из чистого дохода: «При вычислениях среднюю арендную плату принимают за доход с капитала в землю, учитывая капитал по существующему проценту с денег, даваемому более надежным кредитным учреждением (государственным Банком)» [50, 136].
А. Скворцов считал, что наиболее предпочтительным является способ оценки земель по капитализации дохода: «Земля, как выразитель сил природы, действующих в производстве, не имеет внутренней (трудовой) ценности. Земля должна оцениваться капитализацией суммы ренты, и хотя эта величина не всегда совпадает с рыночной ценой земли, мы не знаем до сих пор иного способа оценки, построенного на рациональных началах» [45, 267].
После национализации земли землепользование в России было бесплатным, и поэтому оценка земли не производилась. В конце девяностых годов в нашей стране произошли кардинальные преобразования в земельных отношениях, в связи, с чем была установлена платность пользования землей и необходимость в достоверной оценке земельных участков.
Оценка земли может быть произведена по рыночной стоимости и по нормативной цене земли. Международными стандартами оценки предусматриваются различные методы определения рыночной стоимости: метод сравнения продаж, метод остатка для земли, метод капитализации земельной ренты и другие. Следует отметить, что ни один метод определения рыночной стоимости земельных участков, применяемый в зарубежной практике, не может быть использован в настоящее время в нашей стране.
Так, метод сравнения продаж должен быть основан на наличии большого массива достоверной и доступной информации о состоявшихся сделках купли-продажи земельных участков. Метод остатка для земли является разновидностью метода капитализации, применение этого метода основано на наличии информации о доходности всего имущественного комплекса. При этом коэффициенты капитализации отдельно для земли и зданий должны быть определены по сравнимым объектам на рынке недвижимости. Однако в настоящее время в России отсутствует открытый рынок, нет типичных покупателей земельных участков. В условиях продажи государством промышленным предприятиям земельных участков каждое предприятие имеет право выкупить только те земли, которые ему были ранее выделены. При этом цены не адекватны рыночной стоимости, а основываются на расчетах согласно федеральному законодательству и законодательству субъектов Российской Федерации.
Метод капитализации земельной ренты основан на показателях доходности от владения землей и коэффициента капитализации для земли. В Российской Федерации пока еще мало распространена практика сдачи земельных участков в аренду частным землевладельцам. В аренду передаются главным образом свободные земли из государственных и муниципальных запасов. При этом величина арендной платы устанавливается соответствующими органами исполнительной власти исходя из целевого использования земли и категорий арендаторов. Поэтому на практике применение метода капитализации земельной ренты сопряжено с существенными трудностями получения достоверной информации для измерения потока будущих доходов и операционных расходов землевладельцев, определения ставки их дисконтирования в текущую стоимость и коэффициента капитализации для земли.
В перспективе в отечественной практике не исключена возможность оценки земельных участков по рыночной стоимости. Рыночная стоимость должна являться основой для установления стартовой цены земельных участков при их
продаже на конкурсных началах. Однако применение в качестве оценки земельных участков рыночной стоимости сопряжено с фундаментальной разработкой методологических приемов оценки и информационным обеспечением. Оценка земельных участков по рыночной стоимости может принести ожидаемый эффект только при условии, что методология расчетов будет отвечать существующим международным стандартам оценки.
В современных условиях развития экономики России наиболее предпочтительной является оценка земельных участков по нормативной цене. Нормативная цена земли является показателем, характеризующим стоимость участка определенного качества и местоположения исходя из потенциального дохода за расчетный срок окупаемости. Правила определения нормативной цены земли установлены постановлением Правительства Российской Федерации от 15 марта 1997 года № 319 «О порядке определения нормативной цены земли».
Нормативная цена земли ежегодно определяется органами исполнительной власти субъектов Российской Федерации для земель различного целевого назначения по оценочным зонам, административным районам, поселениям или их группам. При определении нормативной цены земли за основу принимается 200-кратная ставка земельного налога на единицу площади земельного участка. При этом могут быть учтены соответствующие повышающие коэффициенты. Устанавливается также и предельный размер нормативной цены земли. Он не должен превышать 75% от уровня рыночной цены на типичные земельные участки соответствующего целевого назначения.
Алгоритм расчета нормативной цены земли приведен на рисунке 2.1.1 [34, 265].
Нормативная цена земли может являться основой фискальной стоимости земельных участков. Проектом Налогового кодекса Российской Федерации предусматривается установление единого налога на недвижимость, который в перспективе должен заменить налог на имущество и