Понятие, состав, классификация и оценка вложений во внеоборотные активы
Таблица 2.1.2
Журнал регистрации хозяйственных операций
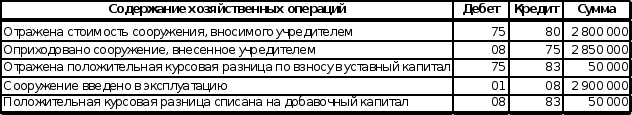
Первоначальной стоимостью основных средств, приобретенных за плату, признается сумма фактических затрат организации на приобретение, сооружение и изготовление за исключением налога на добавленную стоимость и иных возмещаемых налогов.
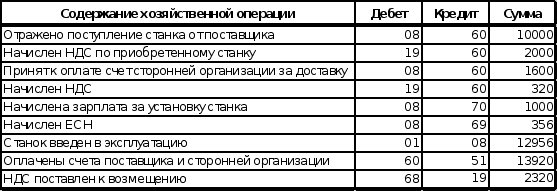
Пример. (Приобретение за плату объектов, не требующих монтажа). Приобретен станок 12 000, в т. ч. НДС. Счет сторонней организации за доставку 1 920, в т. ч. НДС. Начислена зарплата за установку станка 1 000 рублей. Счета поставщика и транспортной организации оплачены. Объект введен в эксплуатацию.
Таблица 2.1.3
Журнал регистрации хозяйственных операций
Далее хотелось бы ввести понятие капитализируемых и не капитализируемых затрат: капитализируемые затраты – затраты на покупку или создание основных средств, которые способствуют извлечению прибыли в течение нескольких отчетных периодов, не капитализируемые – затраты на покупку или создание основных средств, которые способствуют извлечению прибыли в течение одного периода. При определении состава капитализируемых затрат, включаемых в первоначальную стоимость основных средств, следует исходить из принципа соотнесения доходов отчетного периода с расходами.
Общепринятыми принципами бухгалтерского учета США (GAAP) признано, что капитализируемыми затратами при приобретении или возведении объектов основных средств являются следующие: цена приобретения, налог на продажу, расходы на доставку и страховку в ходе доставки, прочие страховые расходы, импортные пошлины, комиссионные, проценты, начисленные в ходе строительства, проценты на пробные пуски и отладку оборудования, накладные расходы по подготовке к эксплуатации как нового, так и бывшего в употреблении оборудования.
Капитализации подлежат те затраты, которые направлены на обеспечение и повышение эффективности эксплуатации основных средств, произведенные после их приобретения, но до начала непосредственной эксплуатации.
Не капитализируются затраты на обучение персонала работе на приобретенном оборудовании, затраты на демонтаж и утилизацию объектов основных средств по истечении срока их эксплуатации, расходы по выплате налогов на собственность, премии за страхование, проценты по задолженности (при приобретении в кредит), поскольку на момент их выплаты основные средства уже готовы к использованию и эксплуатации [29, 190].
Международный стандарт финансовой отчетности (IAS) №16 «Основные средства» в качестве элементов фактической (первоначальной) стоимости объектов основных средств признает: покупную цену, в том числе импортные пошлины и невозмещаемые налоги на покупку; прямые затраты по приведению актива в рабочее состояние для использования по назначению (затраты на подготовку площадки, на доставку и разгрузку, затраты на установку, стоимость услуг архитекторов, инженеров). В том случае, если административные и другие общие накладные расходы не относятся непосредственно к приобретению основных средств или его доведению до рабочего состояния, то они являются элементами фактической стоимости основных средств [38, 357].
Состав капитализируемых затрат, включаемых в первоначальную стоимость приобретенных (изготовленных, сооруженных) объектов основных средств, в Российской Федерации определяется действующими правилами бухгалтерского учета (Приложение 1 [34, 41]).
Далее следует отметить, что нормативными документами, регулирующими бухгалтерский учет, не решены все проблемы определения стоимости приобретенных (изготовленных, созданных) объектов основных средств. Так, нерешенным остается вопрос отражения в учете затрат, связанных с приобретением и возведением (созданием) основных средств, но по установленному порядку не включаемых в их первоначальную стоимость.
С 1 января 2000 года внесены изменения в нормативные правовые акты по бухгалтерскому учету и в Методические указания по бухгалтерскому учету основных средств. До внесения изменений затраты, связанные с приобретением и возведением (сооружением) основных средств, но по установленному порядку не включаемые в первоначальную стоимость объектов основных средств, списывались за счет источников финансирования и отражались по кредиту счета учета капитальных вложений в корреспонденции со счетами учета нераспределенной прибыли (непокрытого убытка), целевых финансирования и поступлений. Начиная с отчетности за 2000 год, этот пункт Методических указаний исключен. В связи с этим возникает вопрос: каким образом будут списаны затраты, не включаемые в первоначальную стоимость основных средств? В изменениях к Методическим указаниям по бухгалтерскому учету основных средств ответа на этот вопрос не дается.
Следует напомнить, что согласно действующему Положению по бухгалтерскому учету долгосрочных инвестиций, затраты, не увеличивающие стоимость основных средств, подразделяются в учете на затраты, предусмотренные и не предусмотренные в сводных сметных расчетах стоимости строительства.
К Затратам, предусмотренным в сводных сметных расчетах стоимости строительства, относятся:
затраты на подготовку эксплуатационных кадров для основной деятельности строящихся предприятий;
расходы перспективного характера: геологоразведочные, изыскательские и другие, связанные со строительством объектов, в случае невозможности их включения в дальнейшем в стоимость строительства объектов;
средства, передаваемые на строительство объектов, в порядке долевого участия, если построенные объекты будут приняты по вводу их в эксплуатацию в собственность другими организациями;
расходы, связанные с возмещением стоимости строений и посадок, сносимых при отводе земельных участков под строительство.
Затратами, не предусмотренными в сводных сметных расчетах стоимости строительства, являются:
затраты застройщика по объектам, не законченным строительством, а также стоимость других материальных ценностей, переданных безвозмездно другим предприятиям;
расходы по оплате процентов по кредитам банков сверх учетных ставок, установленных Центральным банком Российской Федерации;
убытки по основным средствам строительства, а также от разрушений не законченных строительством зданий и сооружений, возникшие от стихийных бедствий (в том числе приведшие к их ликвидации);
затраты на консервацию строительства;
расходы по сносу, демонтажу и охране объектов, прекращенных строительством;
расходы, связанные с уплатой процентов, штрафов, пени и неустоек за нарушения в финансово-хозяйственной деятельности.
Некоторые авторы, комментируя исключение пункта Методических указаний о списании за счет источников финансирования затрат, не включаемых в первоначальную стоимость объектов основных средств, считают, что указанные затраты должны формировать первоначальную стоимость объекта основных средств и списываться в дебет счета "Основные средства". Так, Старостин С. Н. считает, что, несмотря на противоречия нормативных документов и в связи с отсутствием в настоящее время каких-либо разъяснений по этому поводу, расходы, не увеличивающие стоимости основных средств, целесообразно списывать в дебет счета 01, т. к. иного не предусмотрено ни ПБУ 6/01, ни Методическими указаниями [67, 6].
Но согласно мнению большинства других специалистов, это утверждение неверно. Одним из основных принципов бухгалтерского учета является принцип соответствия доходов расходам. Согласно этому принципу, активами организации должны признаваться хозяйственные средства, от использования которых организация будет получать экономические выгоды. Только в том
случае, если затраты по приобретению, возведению (сооружению) основных средств будут приносить в последующем экономические выгоды организации, они включаются в их первоначальную стоимость.
Детальный анализ затрат, по установленному порядку не включаемых в первоначальную стоимость объектов основных средств при их приобретении, возведении (сооружении) позволяет сделать вывод о том, что указанные затраты не должны быть включены в первоначальную стоимость объектов основных средств. Возможны следующие варианты решения этой проблемы:
1) все будет оставлено по старому, но отдельный субсчет к счету 08 открываться не будет (дебет счетов учета источников финансирования вложений во внеоборотные активы: 86 «Целевое финансирование», 84 «Нераспределенная прибыль (непокрытый убыток)» и т.п. кредит счета 08 – на сумму затрат, не увеличивающих стоимости основных средств, списываемых при вводе законченного строительством объекта в эксплуатацию);
2) затраты, не увеличивающие стоимости основных средств в системном учете отражаться не будут, а станут списываться непосредственно за счет источников финансирования (дебет счета 86 субсчет «Финансирование затрат, не увеличивающих стоимость основных средств» кредит счетов учета затрат (60, 70, 69,10 и т.д.)).
В обоих перечисленных вариантах не будут внесены никакие изменения нормативных требований к составлению проектно-сметной документации – изменение коснется только некоторого уточнения схемы бухгалтерских проводок.
3) затраты, не предусмотренные в сводных сметных расчетах стоимости строительства, следует отнести на убытки организации.
Дополнительным подтверждением этого тезиса является то, что Положение по бухгалтерскому учету "Расходы организации" (ПБУ 10/99) предусматривает отнесение в состав операционных расходов процентов по кредитам банков, а состав внереализационных расходов - штрафов, пени, неустоек за нарушение условий хозяйственных договоров, возмещения причиненных организацией убытков, а в состав чрезвычайных расходов - расходов, возникших от стихийных бедствий.
Далее обратим внимание на общехозяйственные и иные аналогичные расходы. По мнению Николаевой Н. А., норма, приведенная в пункте 7.2 ПБУ 6/01 о том, что не включаются в фактические затраты на приобретение основных средств общехозяйственные и иные аналогичные расходы, не имеет методологического смысла, поскольку любые затраты, связанные с приобретением основных средств, будут относиться на увеличение их первоначальной стоимости и не будут общехозяйственными по определению [23, 33].
Важной составной частью стоимости приобретения (изготовления, сооружения) объектов основных средств являются невозмещаемые налоги. В соответствии с действующим налоговым законодательством к таким налогам относятся налог на приобретение автотранспортных средств, налог с продаж, акциз и налог на добавленную стоимость.
До 1 января 2001 года исчисление НДС при строительстве регулировалось Федеральным законом от 06.12.91 № 1992-1 «О налоге на добавленную стоимость» (в редакции от 27.05.2000). В соответствии с ним строительные, строительно-монтажные и ремонтные предприятия должны были исчислять налог со стоимости реализованной строительной продукции (работ, услуг). Эти организации выступают исполнителями при подрядном способе строительства, и заказчик оплачивает выполненные ими работы с учетом НДС. Согласно закону суммы налога, уплаченные подрядчику по законченным объектам капитального строительства, не возмещаются из бюджета, а увеличивают их балансовую стоимость.
С 1 января 2001 года строительство, выполненное хозяйственным способом, облагается НДС, не смотря на то, что это не реализация. Налоговая база при этом определяется как стоимость выполненных работ, исчисленная исходя из фактических расходов (ст. 159 НК РФ). Для заказчиков-застройщиков предусмотрены налоговые вычеты (суммы, на которые уменьшается НДС, начисленный к уплате в бюджет). В соответствии с пунктом 6 статьи 171 НК РФ застройщики возмещают из бюджета следующие суммы:
суммы налога, предъявленные налогоплательщику подрядными организациями, выполнившими капитальное строительство (подрядный способ строительства);
суммы налога, предъявленные налогоплательщику по товарам (работам, услугам), приобретенным им для строительно-монтажных работ (хозяйственный способ строительства);
суммы налога, начисленные налогоплательщиками к уплате в бюджет при выполнении строительно-монтажных работ для собственного потребления (хозяйственный способ строительства).
Суммы налога, уплаченные подрядчикам при проведении капитального строительства, принимаются к зачету по мере постановки на учет объектов завершенного капитального строительства (п. 5 ст. 172 НК РФ). Заказчик-застройщик производит вычеты, когда оформлены документы, свидетельствующие о вводе объектов в эксплуатацию.
Если по итогам налогового периода сумма налоговых вычетов превысит сумму налога, исчисленного к уплате в бюджет, полученная разница должна быть возмещена в соответствии со статьей 176 НК РФ.
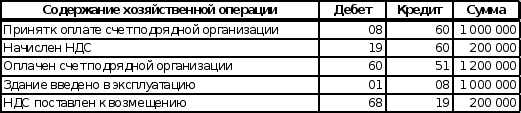
Пример (подрядный способ строительства). Организация поручила строительство здания цеха подрядной организации, которая предъявила счет на сумму 1 200 000 рублей, в т. ч. НДС. Счет был оплачен, объект принят в эксплуатацию.
Таблица 2.1.4
Журнал регистрации хозяйственных операций
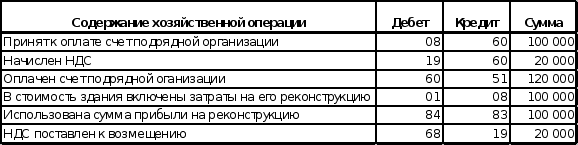
Пример. Силами подрядной организации выполнены работы по реконструкции здания предприятия на сумму 120 000 рублей, в т.ч. НДС.
Таблица 2.1.5
Журнал регистрации хозяйственных операций
Напомним, что строительно-монтажные работы, выполненные хозяйственным способом, с 1 января 2001 года облагаются налогом. Организация-застройщик, принявшая объект на учет, делает следующую запись: Д01 К08 – принят на учет объект основных средств в сумме фактических расходов на строительство. Одновременно, исходя из всех фактических расходов, организация начисляет НДС по выполненным строительно-монтажным работам: Д19 К68.
Применение счета 19 «Налог на добавленную стоимость по приобретенным ценностям» объясняется тем, что сумма налога, исчисленная застройщиком с фактических расходов на строительство, одновременно является налоговым вычетом. При этом налог начисляется к уплате в бюджет в день принятия на учет объекта, завершенного капитальным строительством (п. 10 ст. 167 НК РФ), и в этот же момент вычитается из общей суммы налога (п. 5 ст. 172 НК РФ).
Пример (хозяйственный способ строительства). Организация строит здание хозяйственным способом. Для строительства приобретены материалы на 1 200 000 рублей, в т. ч. НДС. Начислена зарплата с отчислениями (общая сумма) 300 000 рублей. Объект введен в эксплуатацию.
Таблица 2.1.6
Журнал регистрации хозяйственных операций
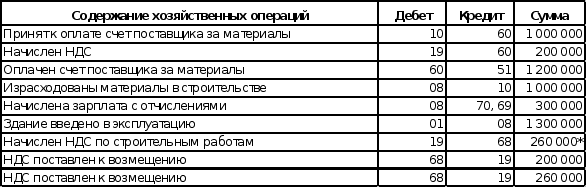
* - 1 300 000х20:100=260 000
В отечественном бухгалтерском учете первоначальная стоимость приобретенных объектов основных средств определяется на основе принципа фактических затрат. Вместе с тем может быть предложена система учета скидок, предоставляемых поставщиком в связи с объемом годовых закупок, годовым оборотом или за единовременную оплату денежными средствами. В том случае, если организация-покупатель не использовала систему скидок, основные средства приходуются по контрактной стоимости, уменьшенной на сумму скидок, а неполученные скидки отражаются в качестве операционных расходов. Такой подход, вполне отвечает принципам ведения учета в условиях рыночной экономики, согласно которым допускаемые потери организации должны оперативно выявляться и отражаться в учете.
Указанная система учета скидок находит применение в зарубежном учете. Так, немецкий экономист-бухгалтер, профессор Йорг Бетге в книге «Балансоведение» отмечает, что имущественные объекты всегда оцениваются по стоимости, сниженной на сумму сконто (скидки, предоставляемой за единовременную оплату денежными средствами). Неиспользованное сконто покупателю следует учитывать как расходы по выплате процентов [20, 144].
Дополнительные затраты, связанные с приобретением основных средств, также вызывают ряд учетных проблем. В практике деятельности организаций широко распространены ситуации, когда дополнительные затраты приходятся на несколько объектов основных средств, в этом случае возникает проблема учета и распределения таких затрат между отдельными видами основных средств. В момент возникновения дополнительные затраты обобщаются на счете 08. Распределение их между отдельными видами основных средств должно производиться по мере фактического оприходования объектов основных средств пропорционально стоимости их приобретения.
Однако в некоторых случаях понесенные затраты могут не привести к желаемому результату. Если организация по каким-либо причинам откажется от приобретения основных средств, то дополнительные затраты, по сути, будут представлять ее убытки. Поэтому при признании этих затрат убыточными их вполне логично отразить в учете бухгалтерской записью по дебету счета "Прибыли и убытки" и кредиту счета "Вложения во внеоборотные активы".
Однако, на убытки организации можно отнести дополнительные затраты только в том случае, если они связаны с конкретными объектами основных средств, не приобретенными организацией. Если дополнительные затраты (например, суммы, уплаченные за информационные и консультационные услуги, связанные с приобретением основных средств) приходятся на приобретенные и не приобретенные объекты, то они должны быть распределены только между приобретенными объектами и включены в их первоначальную стоимость. Это объясняется тем, что базовая величина не приобретенного объекта основных средств не определена и нет оснований для расчета доли дополнительных расходов, приходящейся на данный объект.
Нормативными документами, регулирующими бухгалтерский учет основных средств, не определен конкретный перечень последующих затрат, включаемых в первоначальную стоимость приобретенных объектов. Последующие затраты необходимы для приведения объектов основных средств в состояние, в котором они пригодны к эксплуатации. Для установления состава последующих затрат большое значение имеет время осуществления этих затрат. Последующие затраты производятся с момента приобретения основных средств до момента начала их непосредственной эксплуатации. Затраты, возникающие вне этого временного отрезка, не могут быть отнесены к последующим затратам.
При приобретении объектов основных средств, уже ранее бывших в эксплуатации, нередко осуществляются затраты по их ремонту. В том случае, если затраты, связанные с ремонтом основных средств, производятся в период до момента начала непосредственной эксплуатации основных средств, указанные затраты целесообразно включить в состав последующих затрат.
Состав последующих затрат определяется видом приобретенных объектов основных средств. Так, при приобретении оборудования последующими затратами могут быть затраты на монтаж оборудования, проверку безопасности его работы, затраты на пробный пуск и отладку, испытания с целью проверки готовности оборудования к эксплуатации.
В практике работы организаций очень часто возникают затраты на обучение персонала работе на приобретенном оборудовании. При приобретении импортного оборудования обучение осуществляется иностранными партнерами. В связи с этим возникает проблема учета таких затрат. Действующим Положением о составе затрат, включаемых в себестоимость продукции, затраты по обучению, относимые на себестоимость выпускаемой продукции, конкретно определены и нормативно отрегулированы. На себестоимость выпускаемой продукции могут быть отнесены только затраты на оплату услуг по обучению, осуществляемому в соответствии с договорами с учебными заведениями, имеющими право на осуществление деятельности по обучению. При таком подходе затраты по обучению работы на приобретенном оборудовании иностранными партнерами или работниками других отечественных организаций должны быть капитализированы, поскольку являются затратами по доведению до состояния, в котором основные средства пригодны к использованию. Для правильного учета произведенных затрат по обучению необходимо исходить из принципа сопоставления произведенных расходов доходам организации. Затраты по обучению работы на оборудовании ведут к повышению эффективности работы не самого оборудования, а сотрудников организации. Исходя из этого, целесообразно относить затраты по обучению работе на приобретенных объектах основных средств в состав затрат по осуществлению деятельности организации для последующего соотнесения их с доходами организации.
Новым Планом счетов бухгалтерского учета установлено, что счет 16 «Отклонение в стоимости материалов» корреспондирует со счетом 08 «Вложения во внеоборотные активы». Это на первый взгляд представляется необоснованным – счет 08 является калькуляционным, что позволяет учитывать все расходы, связанные с приобретением или строительством основных средств. Однако, как следует из характеристики счета 16, он может применяться для учета отклонений в стоимости использованных материально-производственных запасов и учета суммовых разниц.
При осуществлении капитальных вложений возможны ситуации, когда стоимость использованных материально–производственных запасов относится непосредственно на стоимость строительно-монтажных работ (минуя счета расчетов с подрядными строительными организациями). Это случаи осуществления капитального строительства хозяйственным способом, а также при передаче оборудования в монтаж.
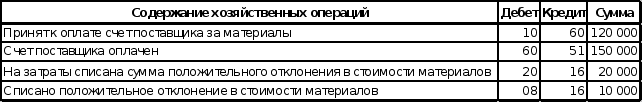
Пример. Организацией (учетной политикой которой закреплено применение счета 16) приобретены материалы общей стоимостью 120 000 рублей (по договорной стоимости). Отклонения в стоимости материалов составили
30 000 рублей. Впоследствии треть материалов использована в строительстве, осуществляемом хозяйственным способом, две трети – в основном производстве (проводки, связанные с налогообложением пропущены).
Таблица 2.1.7
Журнал
регистрации
хозяйственных
операций
Далее обратим внимание на учет оборудования к установке. В текст инструкции по при Нормативная цена земли может являться основой фискальной стоимости земельных участков. Проектом Налогового кодекса Российской Федерации предусматривается установление единого налога на недвижимость, который в перспективе должен заменить налог на имущество и земельный налог.
менению нового Плана счетов включено уточнение, касающееся применения счета 15 «Заготовление и приобретение материалов»: «поступление оборудования к установке может быть отражено с использованием счета 15 или без его использования в порядке, аналогичном порядку учета соответствующих операций с материалами». Эта схема бухгалтерского учета могла применяться и ранее, тем не менее, на практике она применялась редко.
Проводка оформляется в тех случаях, когда учетной политикой организации предусмотрено использование счета 15 для калькулирования фактической себестоимости приобретаемых материально-производственных запасов.
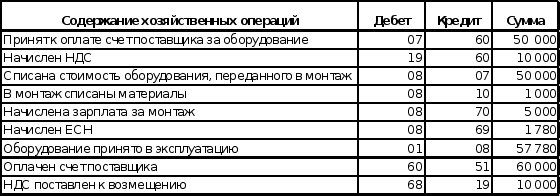
Пример. Приобретено оборудование, требующее монтажа, стоимостью
60 000 рублей, в т.ч. НДС. В монтаж списаны материалы на 1 000 рублей, также начислена зарплата 5 000. Счет поставщика оплачен.
Таблица 2.1.8
Журнал регистрации хозяйственных операций
Первоначальной стоимостью основных средств, полученных организацией по договору дарения (безвозмездно), признается их текущая рыночная стоимость на дату принятия к бухгалтерскому учету. Под текущей рыночной стоимостью следует понимать сумму денежных средств или их эквивалентов, которая может быть получена в результате продажи объекта на открытом рынке в условиях конкуренции среди продавцов и покупателей.
Порядок отражения в учете операций безвозмездного получения основных средств в отечественном бухгалтерском учете претерпевал изменения. Так, до 1 января 2000 года основные средства, полученные по договору дарения и в иных случаях безвозмездного получения, отражались в составе добавочного капитала организации. По основным средствам, полученным по договору дарения, амортизация не начислялась. Вместе с тем в большинстве случаев полученное безвозмездно имущество, согласно действующему налоговому законодательству, облагается налогом на прибыль. Такой вариант отражения в бухгалтерском учете безвозмездно полученного имущества вызывал противоречия в налоговом и экономическом подходе к сути хозяйственного явления и финансового результата.
С одной стороны, стоимость безвозмездно полученных основных средств полностью включается в облагаемую базу налога на прибыль. С другой стороны, амортизация по данным объектам не начислялась. Следовательно, организации, не имея возможности списать даже часть стоимости безвозмездно полученных основных средств на свои затраты, в то же время увеличивают свой доход, подлежащий налогообложению. Такой подход требовал значительных изъятий из оборота организации денежных средств, необходимых для уплаты налога на прибыль.
Кроме того, безвозмездно полученные основные средства в течение всего срока их полезного действия отражались на балансе организации по их первоначальной, а не по остаточной стоимости, что приводило к завышению размера налога на имущество. При списании с бухгалтерского баланса безвозмездно полученных основных средств вследствие их ликвидации убыток равнялся их первоначальной стоимости. Однако действующее налоговое законодательство устанавливает, что на сумму недоамортизированной части списанных основных средств увеличивается облагаемая база налога на прибыль. В результате этого стоимость безвозмездно полученных основных средств подлежала двойному налогообложению: при их поступлении и списании в результате ликвидации. Внесенные уточнения в нормативные правовые документы по бухгалтерскому учету изменили подход к учету имущества, поступающего в организацию безвозмездно: не с позиций капитала, а с позиций дохода. Активы, полученные безвозмездно (в том числе по договору дарения), начиная с отчетности за 2000 год, отражаются в составе доходов будущих периодов (отражено в первой главе работы).
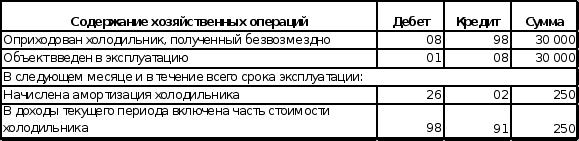
Пример. Один из участников ООО безвозмездно передал предприятию новый холодильник. Рыночная цена 30 000 рублей, в т. ч. НДС. Месячная сумма амортизации 250 рублей.
Таблица 2.1.9
Журнал регистрации хозяйственных операций
Отражение в учете операций приобретения основных средств с использованием бюджетных ассигнований также не является единообразным. К бухгалтерскому учету операций, связанных с объектами основных средств, приобретенных за счет бюджетных ассигнований, может быть рекомендовано два подхода: подход с позиции капитала и подход с позиции дохода.
Эти подходы рассмотрены в Международном стандарте финансовой отчетности № 20 "Учет правительственных субсидий и раскрытие информации о правительственной помощи". При первом подходе государственные субсидии рассматриваются как источники финансирования деятельности компаний. Этот вариант предусматривает отражение субсидий прямо по кредиту счета капитала. Аргументами такого варианта учета являются безвозвратность субсидий и то, что они не заработаны компанией и не несут в себе связанных с ними затрат, а, следовательно, не являются доходом организации.
Согласно второму подходу, государственные субсидии отражаются в качестве дохода компаний. В пользу такого подхода выдвигаются следующие аргументы: субсидии не связаны с акционерами компании; субсидии зарабатываются компанией тем, что ею выполняются определенные условия и обязательства, и, следовательно, получение субсидий сопряжено с некоторыми расходами компании; субсидии являются продолжением фискальной политики государства, в связи, с чем они должны отражаться как увеличение дохода компании.
Международный стандарт финансовой отчетности при признании правительственной субсидии доходом организации предусматривает использование принципа начисления. Субсидии, относящиеся к активам, отражаются в те отчетные периоды и в тех пропорциях, что и амортизация, начисляемая на эти активы [34, 242].
трактуются как прибыль организации. Целью составления динамического баланса является исчисление полученного за отчетный период финансового результата, позволяющего оценить эффективность работы организации. Исходя из этого, государственные субсидии в динамической интерпретации трактуются как дополнительные фонды или целевые поступления, но не прибыль [47, 424].
Пример. В январе 2002 года организация получила из бюджета государственную помощь в виде специального оборудования общей стоимостью 6 020 000 рублей