Фінансова діяльність комерційного банку на прикладі діяльності АКБ "Приватбанк", м. Дніпропетровськ
- Прибутковість активів балансу – 1,444 % (33 місце);
Станом на 01.01.2008 року (за 2007 рік) АКБ „Приватбанк” продовжив закріплення позиції лідера по обсягам агрегатів валюти балансу і займав наступні рейтингові місця в банківській системі України [82] та відносні частки фінансів банківської системи України:
- Обсяг валюти активів балансу – 56 211,4 млн.грн.( 1 місце – 10,1%);
- Обсяг власного капіталу – 5 861,34 млн.грн.( 1 місце – 8,28%);
- Обсяг статутного капіталу – 365,7 млн.євро (1 місце);
- Обсяг кредитно-інвестиційного портфеля – 46016,7 млн.грн.( 1 місце – 9,96%);
- Обсяг поточних і строкових депозитів фізичних осіб – 22 919,6 млн.грн.( 1 місце – 15,127%);
- Обсяг поточних і строкових депозитів юридичних осіб – 15 216,4 млн.грн.( 1 місце – 10,81%);
- Обсяг балансового прибутку – 1 534,16 млн.грн. (1 місце – 24,67%);
- Прибутковість статутного капіталу – 56,54 % (2 місце);
- Прибутковість активів балансу – 2,729 % (8 місце);
Станом на 01.01.2009 року (за 2008 рік) АКБ „Приватбанк” продовжив утримання позиції лідера по обсягам агрегатів валюти балансу і займає наступні рейтингові місця в банківській системі України [82] та відносні частки фінансів банківської системи України (Додаток А, рис.Е.1 – Е.9додатку Е):
- Обсяг валюти активів балансу – 80 165,5 млн.грн.( 1 місце – 8,98%);
- Обсяг власного капіталу – 8 711,9 млн.грн.( 2 місце – 7,05%);
- Обсяг статутного капіталу – 523,7 млн.євро (2 місце);
- Обсяг кредитно-інвестиційного портфеля – 71 853,6 млн.грн.( 1 місце – 9,43%);
- Обсяг поточних і строкових депозитів фізичних осіб – 32 750,1 млн.грн.( 1 місце – 16,16%);
- Обсяг поточних і строкових депозитів юридичних осіб – 24 743,1 млн.грн.( 2 місце – 11,17%);
- Обсяг балансового прибутку – 1 291,78 млн.грн. (1 місце – 17,33%);
- Прибутковість статутного капіталу – 22,723 % (15 місце);
- Прибутковість активів балансу – 1,611 % (19 місце);
2.2 Характеристика динаміки та структури власного, залученого і запозиченого капіталу КБ «Приватбанк» у 2003 -2008 роках
На рис.Ж.1 – Ж.4 Додатку Ж наведені графічні показники динаміки росту обсягів активів та пасивів ЗАТ КБ „Приватбанк” у 2003 – 2008 роках:
Динаміка росту абсолютних рівнів агрегатів активів балансу ЗАТ КБ «Приватбанк» у 2003 -2008 роках (рис.Ж.1 додатку Ж);
Динаміка росту абсолютних рівнів агрегатів пасивів балансу ЗАТ КБ «Приватбанк» у 2005 -2009 роках (рис.Ж.2-Ж.3 додатку Ж);
Динаміка росту абсолютних рівнів власного капіталу та зобов’язань в пасивах балансу ЗАТ КБ «Приватбанк» у 2005 -2009 роках (рис.Ж.4);
Як показує аналіз графіків, наведених на рис.Ж.1 - Ж.4 додатку Ж, валюта балансу та основних грошових агрегатів активі та пасивів в ЗАТ КБ «Приватбанк» має тенденцію постійного зростання, але вплив світової фінансової кризи на діяльність банку є суттєвим за результати 1 кварталу 2009 року:
Банк втратив 9,5 млрд.грн. залучених коштів клієнтів, що частково компенсоване запозиченим довгостроковим кредитом НБУ у 3,4 млрд.грн. та додатковими запозиченнями у 4,8 млрд.грн. на міжбанківському вітчизняному та міжнародному фінансових ринках;
На протязі 3 кварталу 2008 року банк тимчасово припинив нарощування обсягів кредитування;
У 4 кварталі 2008 року банк провів диверсифікацію кредитної політики, зупинив пріоритетне нарощування кредитів фізособам з сумнівною заставною гарантією та різко наростив обсяги кредитів, виданих юридичним особам під ліквідну заставу ( в основному товари імпорту продовольчої групи та енергоносії);
У 3-4 кварталі 2008 року банк значно наростив рівень власного капіталу на 3,1 млрд.грн., що підвищило рівень його фінансової стійкості на період значних коливань на фінансовому ринку України та світу.
Рис. К.1 - К.3 додатку К наведені результати аналізудинаміки змін структури фінансових джерел (пасивів) операцій ЗАТ КБ «Приватбанк» у 2005 - 2009 роках, які характеризують стратегію фінансової діяльності банку у докризовий та кризовий періоди на світовому та вітчизняному фінансовому ринках.
Як показує спільний аналіз графіків рис.Ж.1 – Ж.4 додатку Ж та рис.К.1 – К.3 додатку К, вплив світової фінансової кризи викликав наступні дії фінансового менеджменту ЗАТ КБ «Приватбанк» у 4 кварталі 2008 року та 1 кварталі 2009 року:
1. Банк провів реструктуризацію своїх зобов’язань перед клієнтами – юридичними особами:
- для зупинки масового відтоку коштів з поточних рахунків клієнтів у 4 кварталі 2008 року 5 млрд.грн. з поточних рахунків були переведені в строкові депозити юридичних осіб (падіння обсягів поточних коштів з 12,6 млрд.грн. до 7,6 млрд.грн. , нарощування обсягів строкових депозитів юросіб з 6,75 млрд. грн. до 11,9 млрд.грн.) ;
- у першому кварталі 2009 року все одно з штучно створених депозитів юросіб зафіксований відток коштів у сумі 3,1 млрд.грн. (падіння обсягів строкових коштів юросіб з 11,9 млрд.грн. до 8,8 млрд.грн.);
2. За рахунок знецінення національної валюти з рівня 5,0 грн./ за 1 долар США до рівня 7,7 грн./ за 1 долар США обсяг гривневого еквіва-ленту строкових валютних депозитів фізичних осіб зріс на 3,6 млрд. грн. у 4 кварталі 2008 року (див.повалютну структуру коштів клієнтівна рис.2.2), але під тиском впливу фінансової кризи не зміг стримати відтоку 3,7 млрд.грн. строкових депозитів фізичних осіб у 1 кварталі 2009 року. Одночасно у 4 кварталі 2008 року -1 кварталі 2009 року обсяги коштів на поточних гривневих рахунках фізичних осіб (поточні карткові рахунки зарплат та пенсій) поступово зменшився на 2 млрд. грн.;
3. За рахунок знецінення національної валюти з рівня 5,0 грн./ за 1 долар США до рівня 7,7 грн./ за 1 долар США обсяг гривневого еквіва-ленту міжбанківських валютних депозитів зріс на 3,6 млрд. грн. у 4 кварталі 2008 року (див. повалютну структуру коштів банків на рис. 2.1), але реальне зростання міжбанківських коштів здійснене тільки за рахунок гривневого довгострокового кредиту НБУ в 3,4 млрд.грн.
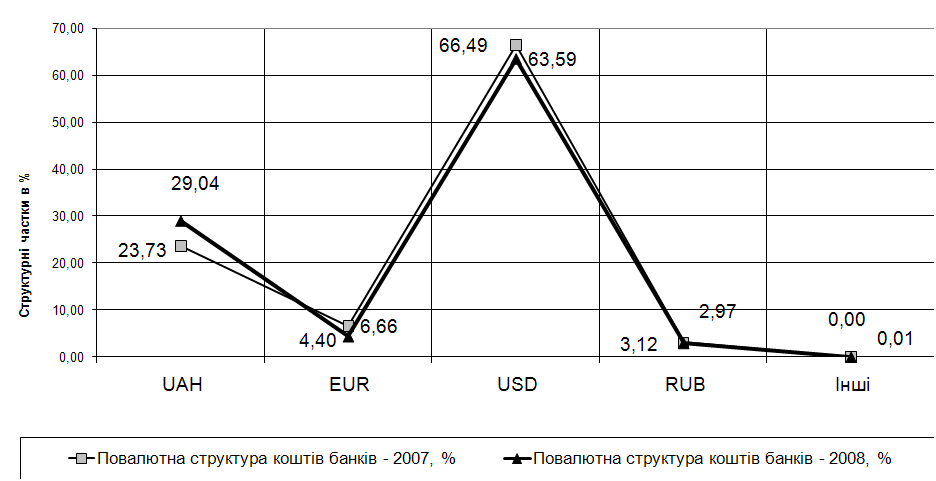
Рис. 2.1 – Динаміка повалютної структури запозичених коштів банків в фінансових джерелах (пасивах) операцій ЗАТ КБ «Приватбанк» у 2007 – 2008рр.
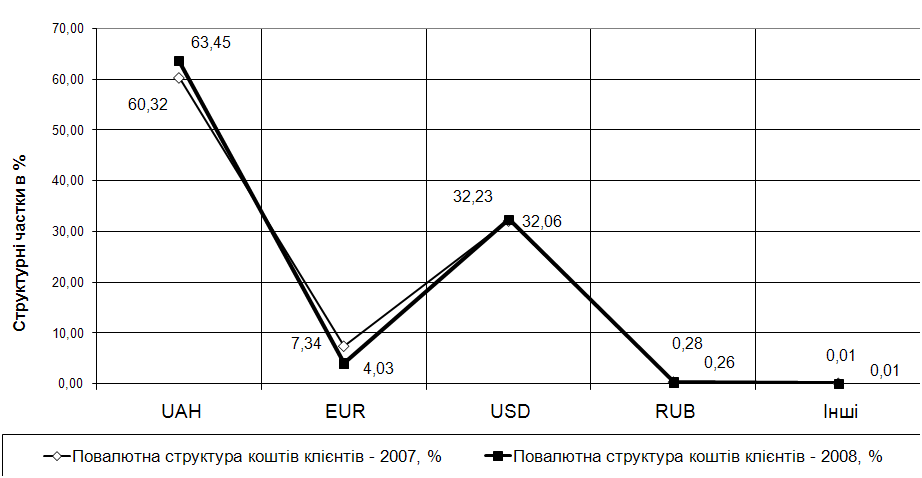
Рис. 2. – Динаміка по валютної структури залучених коштів юридичних та фізичних осіб в фінансових джерелах (пасивах) операцій ЗАТ КБ «Приватбанк» у 2007 - 2008 роках
4. В структурі фінансових джерел банківських операцій питома вага залучених та запозичених коштів має наступну динаміку(рис.К.1- К.3 Додатку К):
- питома вага агрегату «Поточні кошти юросіб» в докризовий період (на 01.01.2008) в загальній валюті ресурсів банку становила 13,04%, змінилася до рівня 10,34% на першому етапі впливу світової кризи (на 01.01.2009) та залишилась на рівні 10,32% на протязі продовження впливу світової кризи у 1-му
кварталі 2009 року;
- питома вага агрегату «Строкові кошти юросіб» в докризовий період (на 01.01.2008) в загальній валюті ресурсів банку становила 6,47%, змінилася до рівня 14,35% на першому етапі впливу світової кризи (на 01.01.2009) та зменшилась до рівня 11,91% на протязі продовження впливу світової кризи у 1-му
кварталі 2009 року;
- питома вага агрегату «Поточні кошти фізичних осіб» в докризовий період (на 01.01.2008) в загальній валюті ресурсів банку становила 9,25%, змінилася до рівня 7,12% на першому етапі впливу світової кризи (на 01.01.2009) та зменшилась до рівня 6,22% на протязі продовження впливу світової кризи у 1-му
кварталі 2009 року;
- питома вага агрегату «Строкові кошти фізичних осіб» в докризовий період (на 01.01.2008) в загальній валюті ресурсів банку становила 31,08%, змінилася до рівня 33,74% на першому етапі впливу світової кризи (на 01.01.2009) та зменшилась до рівня 31,62% на протязі продовження впливу світової кризи у 1-му кварталі 2009 року;
- питома вага агрегату «Міжбанківські депозити» в докризовий період (на 01.01.2008) в загальній валюті ресурсів банку становила 9,02%, змінилася до рівня 9,49% на першому етапі впливу світової кризи (на 01.01.2009) та змінилася до рівня 9,02% на протязі продовження впливу світової кризи у 1-му кварталі 2009 року;
- питома вага агрегату «Кредити міжнародних фінорганізацій» в докризовий період (на 01.01.2008) в загальній валюті ресурсів банку становила 7,93%, змінилася до рівня 9,78% на першому етапі впливу світової кризи (на 01.01. 2009) та зменшилась до рівня 7,34% на протязі продовження впливу світової кризи у 1-му кварталі 2009 року;
- питома вага агрегату «Довгострокові кредити НБУ» в докризовий період (на 01.01.2008) в загальній валюті ресурсів банку становила 0 %, змінилася до рівня 4,25% на першому етапі впливу світової кризи (на 01.01.2009) та змінилася до рівня 4,53% на протязі продовження впливу світової кризи у 1-му
кварталі 2009 року;
- питома вага агрегату «Власний капітал» в докризовий період (на 01.01. 2008) в загальній валюті ресурсів банку становила 9,48%, зросла до рівня 10,22% на першому етапі впливу світової кризи (на 01.01.2009) та подальше зросла до рівня 11,54% на протязі продовження впливу світової кризи у 1-му кварталі 2009 року.
Таким чином, на фоні впливу наслідків світової фінансової кризи єдиними реальними джерелами компенсаційного фінансування відтоку коштів з ЗАТ КБ «Приватбанк» є:
- додаткове «вливання» коштів засновників та інвесторів в власний капітал банку;
- кредитно-стабілізаційне фінансування банку Національним банком України на рівні віддтоку коштів з поточних рахунків клієнтів під заставу довгострокових іпотечних активів;
- «непопулярна» серед клієнтів кампанія по достроковому поверненню кредитів, що не мають ліквідної застави, яку можна використати для отримання короткострокових кредитів рефінансування на міжбанківському ринку чи в Національному банку України (згортання кредитного портфелю);
- «непопулярна» серед клієнтів кампанія по пролонгуванню наданих кредитів при умові авансово-дострокової сплати клієнтом відсотків за користування кредитами банку;
- кампанія підняття депозитної відсоткової ставки за залучені чи запозичені кошти клієнтів та банків, що раціональне тільки при наявності заявок клієнтів по кредитуванню під підвищенний відсоток.
2.3 Аналіз активних операцій КБ «Приватбанк» у 2006 –2008 роках
На графіках рис.Л.1 -Л.9 додатку Л наведені результати аналізу динаміки обсягів та структури кредитного портфелю ЗАТ КБ «Приватбанк»:
– Динаміка росту абсолютних рівнів кредитів юридичним і фізичним особам та резервів на кредитні ризики в ЗАТ КБ «Приватбанк» у 2003 -2008 роках(рис.Л.1);
– Структура строковості наданих кредитів юридичним і фізичним особам в кредитному портфелі ЗАТ КБ «Приватбанк» у 2008 році(рис.Л.2);
– Структура строковості наданих кредитів юридичним особам в кредитному портфелі ЗАТ КБ «Приватбанк» у 2008 році(рис.Л.3);
– Структура строковості наданих іпотечних кредитів юридичним особам в кредитному портфелі ЗАТ КБ «Приватбанк» у 2008 році(рис.Л.4);
– Структура строковості наданих іпотечних кредитів фізичним особам в кредитному портфелі ЗАТ КБ «Приватбанк» у 2008 році(рис.Л.5);
– Структура строковості наданих кредитів(крім іпотечних) фізичним особам в кредитному портфелі ЗАТ КБ «Приватбанк» у 2008 році(рис.Л.6);
– Структура строковості сум наданих кредитів юридичним та фізичним особам в кредитному портфелі ЗАТ КБ «Приватбанк» у 2008 році(рис.Л.7);
– Галузева структура наданих кредитів юридичним та фізичним особам в кредитному портфелі ЗАТ КБ «Приватбанк» у 2005 році(рис.Л.8);
– Галузева структура наданих кредитів юридичним та фізичним особам в кредитному портфелі ЗАТ КБ «Приватбанк» у 2008 році(рис.Л.9);
– Повалютна структура наданих кредитів юридичним та фізичним особам в кредитному портфелі ЗАТ КБ «Приватбанк» у 2007 - 2008 роках (рис.Л.10);
– Повалютна структура наданих міжбанківських кредитів в кредитному портфелі ЗАТ КБ «Приватбанк» у 2007 - 2008 роках(рис.Л.11).
2.4 Коефіцієнтний аналіз показників фінансової діяльності банку
На рис.2.3 -2.5наведені результати аналізу показників ефективності фінансової діяльності ЗАТ КБ «Приватбанк» у 2003 -2008 роках:
– Динаміка рентабельності активів та власного капіталу в ЗАТ КБ «Приватбанк» у 2003 - 2008 роках (рис.2.3);
– Динаміка структурних часток основних витрат в ЗАТ КБ «Приватбанк» у 2003 - 2008 роках (рис.2.4);
– Динаміка структурних часток основних доходів в ЗАТ КБ «Приватбанк» у 2003 - 2008 роках (рис.2.5);
– Динаміка показників доходності підпроцентних активів та пасивів в ЗАТ КБ «Приватбанк» у 2003 - 2008 роках(рис.2.6);
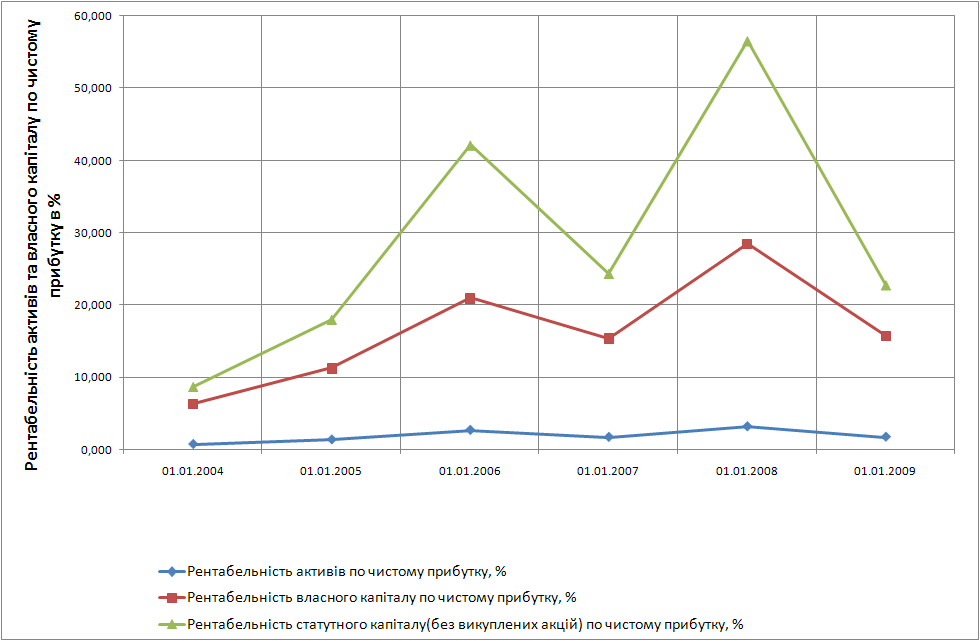
Рис. 2.3 – Динаміка рентабельності активів та власного капіталу в ЗАТ КБ «Приватбанк» у 2003 - 2008 роках
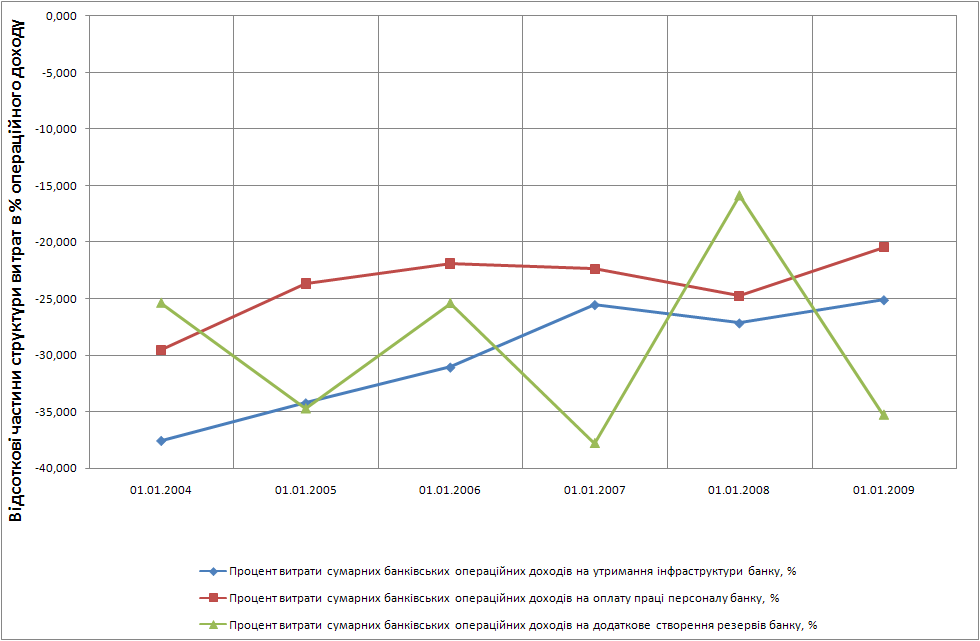
Рис 2.4 – Динаміка структурних часток основних витрат в ЗАТ КБ «Приватбанк» у 2003 - 2008 роках
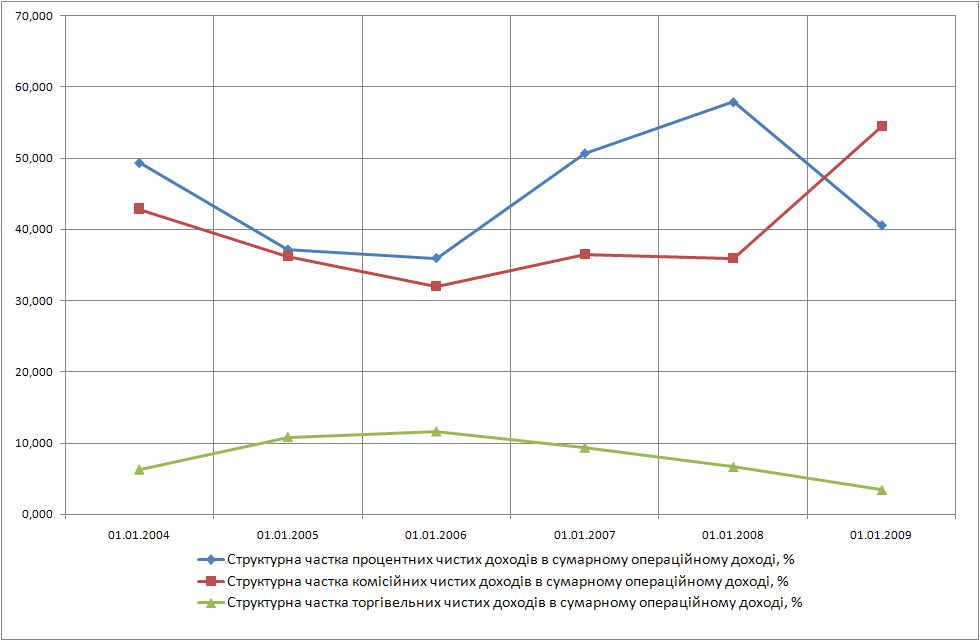
Рис. 2.5 – Динаміка структурних часток основних доходів в ЗАТ КБ «Приватбанк» у 2003 - 2008 роках
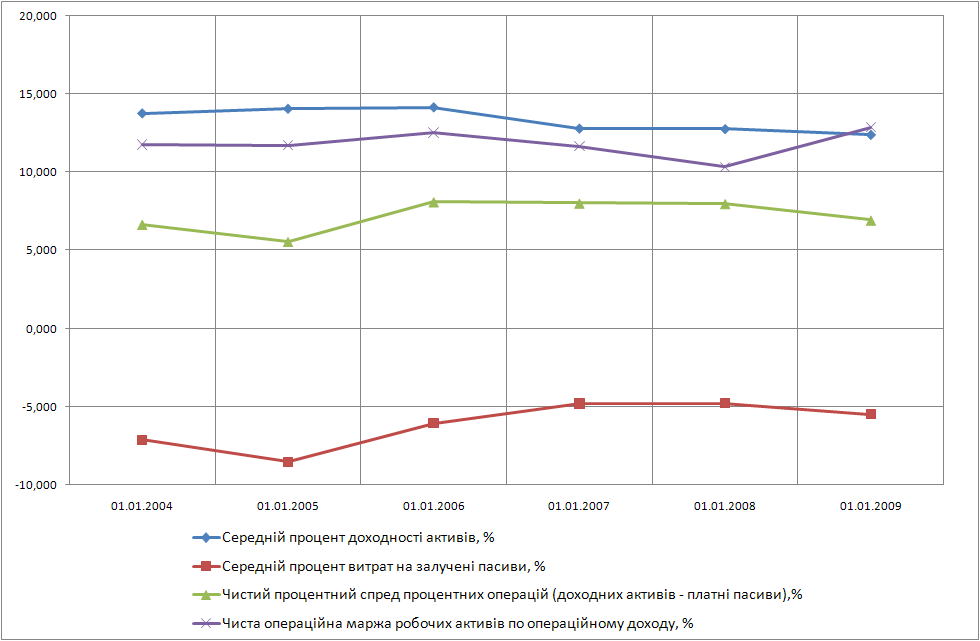
Рис. 2.6 – Динаміка показників доходності підпроцентних активів та пасивів в ЗАТ КБ «Приватбанк» у 2003 - 2008 роках
2.5 Оцінка рівня ризиків фінансової діяльності КБ «Приватбанк»
Резервування – один із напрямів мінімізації ризиків. Чим вищій ступінь ризику бере на себе банк, тим вищім повинен бути прибуток, на який він може розраховувати. Тому основна задача банківської організації заключається в досягненні оптимального поєднання ризиковості та прибутковості, виконуємих банком операцій.
З метою підвищення надійності та стабільності банківської системи, захисту інтересів кредиторів і вкладників банків Національним банком України (далі - Національний банк) встановлено «Порядок формування та використання резерву для відшкодування можливих втрат за кредитними операціями банків».
Резерв для відшкодування можливих втрат за кредитними операціями банків (далі - резерв під кредитні ризики) є спеціальним резервом, необхідність формування якого обумовлена кредитними ризиками, що притаманні банківсь-кій діяльності. Створення резерву під кредитні ризики - це визнання витрат для відображення реального результату діяльності банку з урахуванням погіршення якості його активів або підвищення ризиковості кредитних операцій.
Бухгалтерський облік формування та використання резервів здійснюється відповідно до Інструкції з бухгалтерського обліку кредитних, вкладних (депозитних) операцій та формування і використання резервів під кредитні ризики в банках України, затвердженої постановою Правління Національного банку Ук-раїни від 15.09.2004 N 435 [6]. Податковий облік регулюється Законом України "Про оподаткування прибутку підприємств".
За результатами класифікації кредитного портфеля визначається катего-рія кожної кредитної операції: "стандартна", "під контролем", "субстандартна", "сумнівна" чи "безнадійна".
На рис.М.1 –М.16 додатку М наведені графічні результати аналізу ризикованості кредитного портфелю ЗАТ КБ «Приватбанк» та аналіз системи створення заставного забезпечення та фінансових резервів кредитних ризиків.
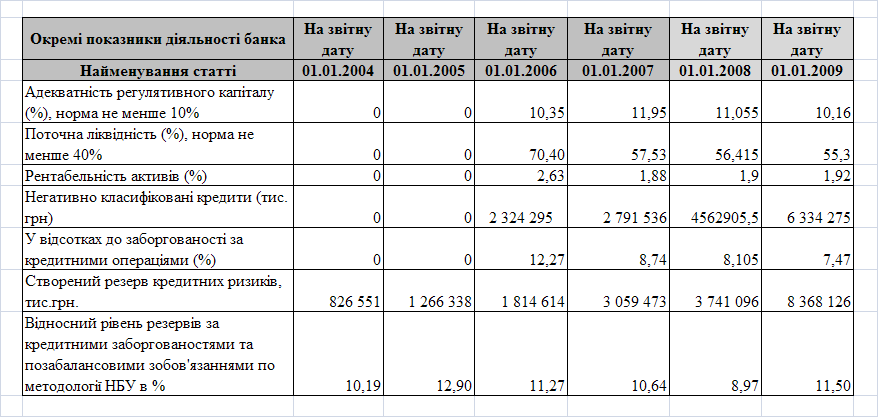
Таблиця 2.2
Основні показники ризиків діяльності та ефективності заходів по запобіганню негативних наслідків ризикованості банківської діяльності ЗАТ КБ «Приватбанк» у 2003 -2008 роках
РОЗДІЛ 3 ОСНОВНІ НАПРЯМКИ ПІДВИЩЕННЯ РЕЗУЛЬТАТІВ ФІНАНСОВОЇ ДІЯЛЬНОСТІ ЗАТ КБ «ПРИВАТБАНК»
3.1 Методологія управління вартістю формування джерел ресурсів банку при стратегії максимального прибутку банку та заданій нормі ризику розміщення ресурсів в активні операції
Сучасний світовий банківський досвід показує, що внутрішнє управління залученими коштами з точки зору рентабельності, процентного ризику та ризику ліквідності відбувається за допомогою наступних інструментів:
- встановлення GAP-розривів по активам та пасивам;
- управління рівнем процентної маржі;
- встановлення мінімально допустимих процентних ставок по кредитним операціям та максимально допустимих ставок по залученню депозитів;
- встановлення позиційних лімітів по процентним активам і пасивам;
- управління на основі визначення операції активів та пасивів;
- управління за допомогою імітаційних моделей;
- періодичне стрес-тестування.
Порядок управління процентним ризиком та ризиком ліквідності визначається відповідними положеннями та методиками, що затверджується цільовою стратегією строкового ГЕП-менеджменту в управлінні активами та пасивами банку
Стратегій управління відсотковим ризиком є дві: фіксація спреду та уп-равління гепом. Оскільки прогнозів щодо динаміки ставок і варіантів реструктуризації балансу в банку може бути багато, в межах цих загальних стратегій банк може сформувати багато альтернативних сценаріїв, які аналізуються за допомогою прийомів імітаційного моделювання. Стратегія фіксації спреду передбачає максимальну збалансованість позицій за чутливими активами та зобов'язаннями, тобто нульовий геп. У такому разі маржа банку залишається стабільною, незалежною від коливань відсоткових ставок на ринку. У разі зас-тосування стратегії фіксації спреду одержання підвищених прибутків унаслідок сприятливої кон'юнктури ринку стає неможливим, тоді як і додатний, і від'ємний геп дають таку потенційну можливість. Зате ця стратегія є найпростішою та досить надійною, адже вона не потребує ні точних прогнозів, ні складного аналітичного забезпечення.
Стратегія управління гепом має на меті отримання підвищених прибут-ків і передбачає свідомий ризик банку, а тому характеризується як агресивніша. У разі реалізації ризику маржа банку знизиться, що буде зумовлено підвищенням ставок за від'ємного гепу або зниженням ставок за додатного гепу. У процесі реалізації стратегії управління гепом необхідно досягти відповідності між видом гепу (додатний чи від'ємний) та прогнозами зміни напряму, швидкості й рівня відсоткових ставок. Очевидно, запорукою успіху цієї стратегії є наявність надійного прогнозу (або можливість отримати такий прогноз) і передбачуваність економічної ситуації. Якщо спрогнозувати зміну відсоткових ставок неможливо, наприклад, через нестабільність економіки або під час кризових періодів, набагато безпечнішою для банку буде стратегія фіксації спреду.
Зокрема вітчизняна практика засвідчує, що українські банки здебільшого віддають перевагу стратегії фіксації спреду, утримуючи незначний розрив між активами і пасивами з однаковими термінами погашення. Водночас є очевидним, що повністю збалансувати активи і пасиви за строками неможливо (та й недоцільно), а тому проблеми, пов'язані з управлінням гепом, не втрачають своєї актуальності.
Основними параметрами управління є строки та обсяги активів і зобов'язань банку. Узгодження строків розміщення активів і залучення зобов'язань – один із методів, з допомогою якого банк фіксує спред і нейтралізує ризик зміни відсоткової ставки. Припускається, що всі відсоткові ставки і за активними, і за пасивними операціями змінюються з однаковою швидкістю в одному напрямі. Це припущення пов'язане з концепцією "паралельного зсуву" кривої дохідності.
Сутність прийомів УАП банку полягає у встановленні співвідношень між строками залучення та розміщення однакових за обсягом коштів.
Збалансований за строками підхід передбачає встановлення повної відповідності між термінами залучення та розміщення коштів. Такий прийом не максимізує, а стабілізує прибуток, мінімізуючи відсотковий ризик.
Незбалансований за строками підхід є альтернативним прийомом управ-ління, який надає потенційні можливості одержання підвищених прибутків за рахунок зміни відсоткових ставок. Використання цього підходу базується на прогнозі зміни швидкості, напряму та величини відсоткових ставок на ринку. Згідно з незбалансованим підходом до управління, строки залучення коштів мають бути коротшими за строки їх розміщення, якщо прогноз свідчить про майбутнє зниження відсоткових ставок. І навпаки: строки виконання зобов'язань банку мають перевищувати строки за активами, якщо прогнозується зростання ставок. Це дає змогу максимізувати прибуток, але супроводжується підвищеним ризиком, пов'язаним із невизначеністю зміни відсоткових ставок. Якщо прогноз щодо відсоткових ставок не виправдається, банк може отримати збитки.
На вибір того чи іншого підходу до управління строками впливає багато чинників, таких як обрана банком загальна стратегія управління, надійність прогнозу зміни ринкових ставок, конкретна ситуація на ринку, можливості банку щодо залучення та розміщення коштів, схильність до ризику.
Тактика структурного балансування активів і пасивів може застосовуватись і щодо строків, і щодо обсягів залучених і розміщених коштів. Сутність підходу зводиться до намагання максимально наблизити обсяги активних і пасивних операцій, які мають однакові строки виконання. Інакше кажучи, банк щоразу намагається зупинити вибір на тому напрямі розміщення коштів, який дасть змогу повністю узгодити структуру активів і зобов'язань. Керуючись правилами структурного балансування, менеджер запропонує клієнтові кредит на таку саму суму і той самий строк, які передбачені умовами угоди, що слугує джерелом фінансування кредитної операції.
Узгодження строків вхідних і вихідних фінансових потоків використовується менеджментом банків паралельно з іншими прийомами управління відсотковим ризиком, оскільки на практиці узгодити всі позиції за строками та сумами майже неможливо. Здебільшого цей підхід застосовують щодо найбільших за обсягами операцій. Загалом методи структурного балансування є традиційним підходом до управління активами і пасивами банку для зниження відсоткового ризику. До переваг цієї групи методів можна віднести простоту та доступність, що особливо важливо для вітчизняних банків за браком інших можливостей, які надає розвинений фінансовий ринок. Недоліками є недостат-ня гнучкість, необхідність проведення реструктуризації балансу у зв'язку зі змінами ринкових ставок, брак достатнього простору для маневру. Вимога увідповіднення структури активів і пасивів перешкоджає повному врахуванню потреб клієнтів, коли йдеться про укладення кредитних і депозитних угод, потребує деякого часу і може стати неприйнятною для щоденного управління відсотковим ризиком. Проведення збалансованих операцій не завжди відповідає потребам банку, його планам на майбутнє, а іноді невигідне з погляду витрат.
У процесі управління активами та зобов'язаннями для встановлення контролю над рівнем ризику відсоткової ставки оцінюється чутливість окремих статей і банківського балансу в цілому до відсоткового ризику. Індикатором чутливості балансу до відсоткового ризику є показник гепу (gap – розрив, дисбаланс). Для визначення показника гепу всі активи і пасиви банку поділяють на дві групи – чутливі до змін відсоткової ставки та нечутливі до таких змін.
Актив чи пасив є чутливим до змін відсоткової ставки, якщо впродовж зафіксованого інтервалу він задовольнятиме принаймні одну з таких умов:
- дата перегляду плаваючої відсоткової ставки потрапляє в межі зафіксо-ваного часового інтервалу;
- строк погашення настає в цьому інтервалі;
- термін проміжної або часткової виплати основної суми настає в зафік-сованому інтервалі;
- зміна базової ставки (наприклад, облікової ставки НБУ), покладеної в основу ціноутворення активу чи зобов'язання, можлива або очікується впро-довж цього самого часового інтервалу і не контролюється банком.
До нечутливих активів і зобов'язань належать такі, доходи та витрати за якими впродовж аналізованого періоду не залежать від зміни відсоткових ставок на ринку.
Показник гепу визначається як різниця між величиною чутливих активів і чутливих зобов'язань банку в кожному із зафіксованих інтервалів:
(3.1)
де GAP (t) – величина гепу (у грошовому виразі) в періоді t;
FA (t) – активи, чутливі до зміни відсоткової ставки в періоді t;
FL (t) – пасиви, чутливі до зміни ставки в періоді t.
Геп може бути додатним, якщо активи, чутливі до змін ставки, переви-щують чутливі зобов'язання (FA(t) > FL(t)), або від'ємним, якщо чутливі зобов'язання перевищують чутливі активи (FA(t) < FL(t)).
Збалансована позиція, коли чутливі активи та зобов'язання рівні між со-бою, означає нульовий геп. За нульового гепу маржа банку буде стабільною, незалежною від коливань відсоткових ставок, а відсотковий ризик – мінімальним. Проте одержати підвищений прибуток внаслідок сприятливої зміни від-соткових ставок на ринку за нульового гепу неможливо. І додатний, і від'ємний геп надають банку потенційну можливість отримати більшу маржу, ніж у разі нульового гепу.
Для визначення співвідношення чутливих активів і зобов'язань банку ви-користовують коефіцієнт гепу – FGAP (t), який обчислюється як відношення чутливих активів до чутливих зобов'язань:
(3.2)
Якщо коефіцієнт гепу більший за одиницю, це означає, що геп додатний, якщо менший – геп від'ємний. Якщо коефіцієнт дорівнює одиниці, геп нульо-вий.
Головна ідея управління гепом полягає в тому, що величина та вид (до-датний або від'ємний) гепу мають відповідати прогнозам зміни відсоткових ставок.
Правило управління гепом:
- якщо геп додатний, то зі зростанням відсоткових ставок маржа банку зростатиме і, навпаки, у разі їх зниження маржа зменшуватиметься;
- якщо геп від'ємний, то зі зростанням відсоткових ставок маржа банку зменшуватиметься, а з їх зниженням – збільшуватиметься.
Це означає, що для банку не так вже й важливо, як змінюються відсоткові ставки на ринку. Головне – щоб геп відповідав тому напряму руху ставок, який забезпечить підвищення прибутку, тобто був додатним за підвищення ставок і від'ємним – за їх зниження.
Проте менеджменту банку потрібно пам'ятати, що потенційна можливість одержання додаткового прибутку супроводжується підвищеним рівнем відсоткового ризику. Якщо прогноз зміни ставок виявиться помилковим або не справдиться, то це може призвести до зниження прибутку і навіть до збитків. Отже, за наявності в банку додатного чи від'ємного гепу цілком реальною є і ймовірність одержання додаткових прибутків, і ймовірність фінансових втрат.
Тому геп є мірою відсоткового ризику, на який наражається банк упро-довж зафіксованого часового інтервалу. Незалежно від того, додатний чи від'ємний геп має банк, що більша абсолютна величина гепу, то вищий рівень відсоткового ризику бере на себе банк і то більше змінюється його маржа.
Однак ані абсолютна величина гепу, ані коефіцієнт гепу не дають уявлення про те, яка частина активів чи пасивів банку залежить від зміни відсоткової ставки. Для контролю за рівнем відсоткового ризику використовують індекс відсоткового ризику.
Індекс відсоткового ризику дорівнює відношенню абсолютної величини гепу до працюючих активів і виражається у відсотках:
(3.3)
де IR (t) – індекс відсоткового ризику;
А – працюючі активи банку.
Індекс відсоткового ризику показує, яка частина активів (коли геп додатний) чи пасивів (коли геп від'ємний) може змінити свою вартість у зв'язку зі зміною ринкових ставок, а отже, вплинути на ринкову вартість усієї банківської установи. Індекс розраховується без урахування знака, оскільки і додатний, і від'ємний геп можуть призвести до збитків.
Через встановлення лімітів індексу відсоткового ризику банк може здійснювати контрольну функцію. Ліміт індексу визначає той рівень ризику відсоткової ставки, який банк вважає за доцільне на себе взяти. У практиці роботи закордонних банків ліміт індексу відсоткового ризику встановлюється зазвичай на рівні 20–25%,