Фінансова діяльність комерційного банку на прикладі діяльності АКБ "Приватбанк", м. Дніпропетровськ
Під економетричною моделлю розуміють рівняння регресії, яке встановлює кількісне співвідношення між дивідендною доходністю статутного капіталу банка і відносною структурою залучених коштів, при цьому вважається що принцип конкуренції банківського ринку приводить до вирівнювання відсот-кових ставок для різних видів депозитів в банках України. Аналіз формування дивідендної доходності статутного капіталу банка за допомогою економетричних методів включає: з’ясування чинників, що можуть впливати на розмір доходів; формування масиву статистичної інформації; знаходження регресійних залежностей (побудова регресійних моделей); економічна інтерпретація моделей і практичне використання.
Методика декомпозиційного аналізу досліджує залежність між показниками прибутковості і ризику банку та виявляє вплив окремих чинників на результати його діяльності. У методиці декомпозиційного аналізу прибутковість банку оцінюють показниками ROE (прибутковість капіталу) та ROA (прибутковість активів), а показником ризику банку слугує мультиплікатор капіталу МК (відношення середніх активів до власного капіталу банку):
 (3.24)
Якщо значення мультиплікатора капіталу вище, вищим буде й ризик.Скориставшись прийомом розширення факторної моделі, отримують фундаментальну залежність між прибутком (NP) і ризиком. Отже:
 (3.25)
після перегрупування:
 (3.26)
або
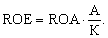 (3.27)
Таким чином, залежність між прибутком і ризиком описується моделлю:
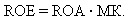 (3.28)
Формула (3.22) вказує на взаємозв'язок прибутку з джерелами формування банківських ресурсів, а точніше – зі співвідношенням власних і залучених коштів. Що вищий прибуток, то ризиковішою має бути структура банківського балансу за інших однакових умов. Якщо ефективність роботи банку знижується, для забезпечення бажаного рівня прибутковості капіталу необхідно погодитися на більший ризик – збільшити відношення активів до капіталу. Це означає, що навіть банк із невисоким показником прибутковості активів може досягти відносно високого рівня прибутковості капіталу за рахунок максимально можливого використання боргових зобов'язань.
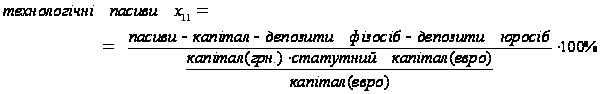
При побудові регресійної економіко-математичної моделі аналізу рентабельності роботи банку для того, щоб можна було порівнювати банки з різними статутними капіталами на протязі певного інтервалу часу (чи один банк зі статутним капіталом, що змінюється кожен місяць) переходимо до відносних агрегатних (зведених) величин, тобто величин віднесених до статутного капіталу. Регресійна лінійна модель має наступний вигляд:
Y = F(X1,X2,X3,X4,X5,X6,X7,X8,X9,X10,X11) (3.29)
де Y – рентабельність статутного фонду, тобто чистий прибуток, віднесений до статутного фонду банку;
Х1 –Х5 – відносні агрегати активів балансу банку
Х6 -Х11 – відносні агрегати пасивів балансу банку
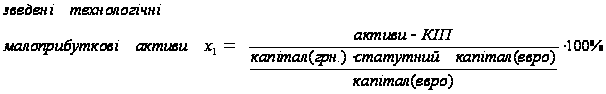 (3.30)
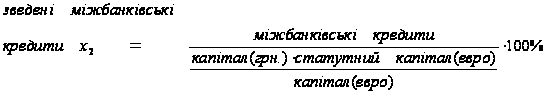 (3.31)
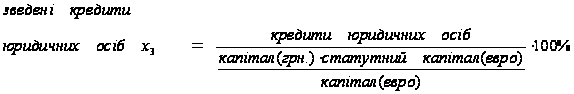 (3.32)
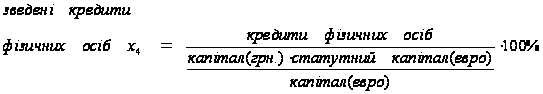 (3.33)
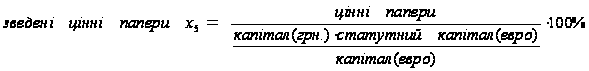
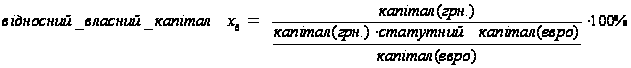 (3.35)
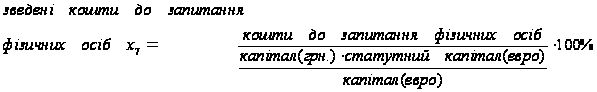 (3.36)
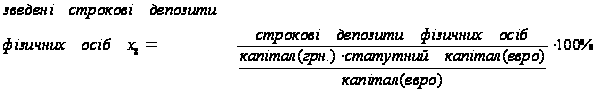 (3.37)
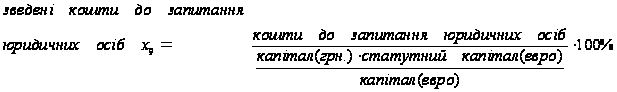 (3.38)
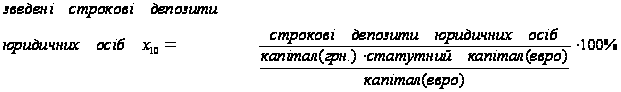 (3.39)
 (3.40)
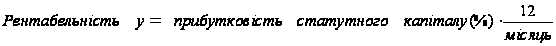 (3.41)
В табл.3.1 –3.2 наведена розшифровка агрегатів Х1-Х11.
Таблиця 3.1
АКТИВИ БАНКА (факторні агрегати)
| Технологічні (основні засоби, дебіторська заборгованість, нараховані відсотки) та малоприбуткові (каса, коррахунок в НБУ) активи | Низько прибуткові міжбанківські кредити | Високо прибуткові кредити юридичним особам | Високо-прибуткові кредити фізичним особам | Цінні папери |
| 1 | 2 | 3 | 4 | 5 |
| Готівкові кошти | Кошти на вимогу в інших банках | Кредити, що надані за операціями репо суб'єктам господарювання | Кредити на поточні потреби, що надані фізичним особам | Казначейські та інші цінні папери, що рефінансуються Національним банком України, та цінні папери, емітовані Національним банком України |
| Банківськи метали | Строкові вклади (депозити), що розміщені в інших банках | Кредити, що надані за врахованими векселями суб'єктам господарювання | Кредити в інвестиційну діяльність, що надані фізичним особам | Акції та інші цінні папери з нефіксованим прибутком у торговому портфелі банку |
| Кошти в Національному банку | Кредити, що надані іншим банкам | Вимоги, що придбані за операціями факторингу із суб'єктами господарювання | Кредити, що надані за врахованими векселями фізичним особам | Боргові цінні папери в торговому портфелі банку |
| Дебіторська заборгованість за операціями з банками | Сумнівна заборгованість інших банків | Кредити в поточну діяльність, що надані суб'єктам господарювання | Іпотечні кредити, що надані фізичним особам | Акції та інші цінні папери з нефіксованим прибутком у портфелі банку на продаж |
| Дебіторська заборгованість за операціями з клієнтами банку | Резерви під заборгованість інших банків | Кредити в інвестиційну діяльність, що надані суб'єктам господарювання | Сумнівна заборгованість за кредитами, що надані фізичним особам | Боргові цінні папери в портфелі банку на продаж |
| Запаси матеріальних цінностей | Іпотечні кредити, що надані суб'єктам господарювання | Резерви під заборгованість за кредитами, що надані клієнтам | Інвестиції в асоційовані компанії, що утримуються з метою продажу | |
| Інші активи банку | Сумнівна заборгованість за кредитами, що надані суб'єктам господарювання | Інвестиції в дочірні компанії, що утримуються з метою продажу | ||
| Інвестиції в асоційовані компанії | Кредити, що надані органам державної влади | Резерви під знецінення цінних паперів у портфелі банку на продаж | ||
| Інвестиції в дочірні компанії | Кредити, що надані органам місцевого самоврядування | Боргові цінні папери в портфелі банку до погашення | ||
| Нематеріальні активи | Іпотечні кредити, що надані органам державної влади | Резерви під знецінення цінних паперів у портфелі банку до погашення | ||
| Основні засоби | Іпотечні кредити, що надані органам місцевого самоврядування | |||
| Інші необоротні матеріальні активи | Сумнівна заборгованість за кредитами, що надані органам державної влади | |||
| Нараховані доходи банку до отримання | Резерви під заборгованість за кредитами, що надані клієнтам |
Таблиця 3.2
ПАСИВИ БАНКА (факторні агрегати)
| Безплатний власний капіталу (статутний капітал +фонди + прибуток) | Низькооплатні залучені кошти до запитання фізичних осіб | Платні залучені строкові депозити фізичних осіб | Низькооплатні залучені кошти до запитання юридичних осіб | Платні залучені строкові депозити юридичних осіб | Платні технологічні пасиви (кредиторська заборгованість, власні ЦП, відсотки за депозити) |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Статутний капітал банку | Кошти на вимогу фізичних осіб | Строкові кошти фізичних осіб | Кошти на вимогу інших банків | Короткострокові кредити, що отримані від Національного банку України | Кредиторська заборгованість за операціями з банками |
| Емісійні різниці | Кошти виборчих фондів | Короткострокові ощадні (депозитні) сертифікати, емітовані банком | Кошти місцевих бюджетів та бюджетні кошти клієнтів, які утримуються за рахунок місцевих бюджетів | Довгострокові кредити, що отримані від Національного банку України | Кредиторська заборгованість і транзитні рахунки за операціями з клієнтами банку |
| Загальні резерви та фонди банку | Ощадні (депозитні) сертифікати на вимогу, емітовані банком | Довгострокові ощадні (депозитні) сертифікати, емітовані банком | Кошти бюджетних установ, що включаються до спеціального фонду бюджетів Автономної Республіки Крим, областей, міст Києва і Севастополя | Строкові вклади (депозити) Національного банку України | Цінні папери власного боргу, крім субординованого боргу |
| Результати минулих років | Кошти позабюджетних фондів | Строкові вклади (депозити) інших банків | Інші пасиви банку | ||
| Результати звітного року, що очікують затвердження | Кошти на вимогу суб'єктів господарювання | Короткострокові кредити, що отримані від інших банків | Банківські резерви на покриття ризиків і витрат | ||
| Результати переоцінки | Кошти небанківських фінансових установ | Довгострокові кредити, що отримані від інших банків | Субординований борг банку | ||
| Результат поточного року | Строкові кошти суб'єктів господарювання | ||||
| Кредити, що отримані від міжнародних та інших фінансових організацій |
В табл.3.3 представлені розраховані за формулами 3.24 –3.35 вихідні дані за 2003 –2009 рік по ЗАТ КБ “Приватбанк” – відносні агрегати балансу та фактична рентабельність статутного капіталу для регресійного аналізу.
На рис. 3.8 -3.13 представлені результати попереднього етапу побудови багатомірної регресійної моделі, на якому побудовані в «електронних таблицях» EXCEL-2007 одномірні моделі регресійних залежностей результативного фактора Y(ROA) – рентабельності активів банку окремо від кожного з аналізуємих факторів відносного рівня агрегатів пасивів (Х6 – X11).
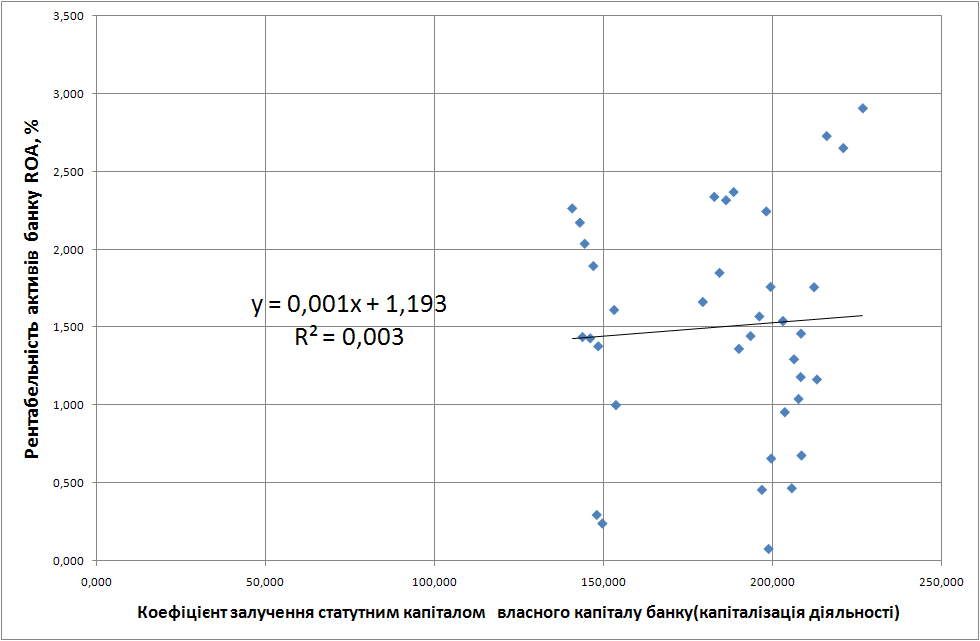
Рис.3.8 – Одномірна регресійна залежність рентабельності ROA ЗАТ КБ «Приватбанк» від фактору X6 – коефіцієнта відношення власного капіталу до статутного капіталу банка (щомісячна інформація за 2005 – 2009 роки)
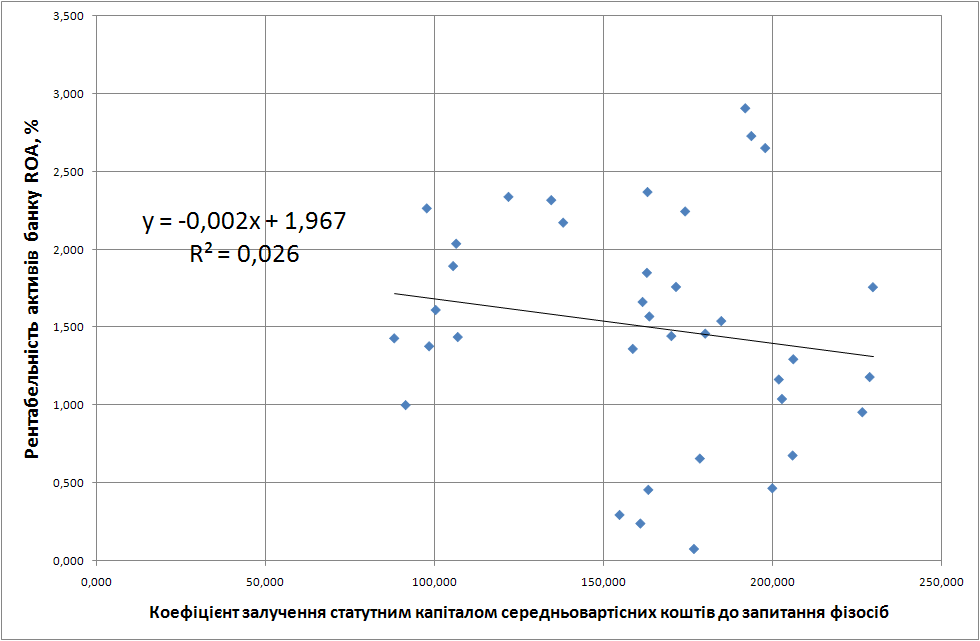
Рис.3.9. – Одномірна регресійна залежність рентабельності ROA ЗАТ КБ «Приватбанк» від фактору X7 – коефіцієнта відношення залучених поточних коштів фізичних осіб до статутного капіталу банка (2005 – 2009 роки)
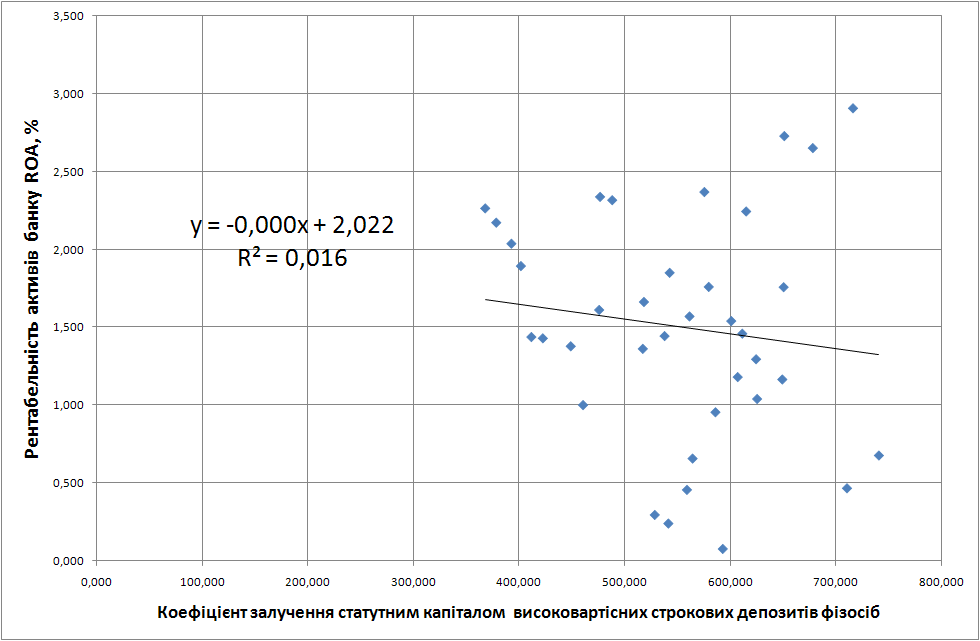
Рис.3.10. – Одномірна регресійна залежність рентабельності ROA ЗАТ КБ «Приватбанк» від фактору X8 – коефіцієнта відношення залучених строкових депозитів фізичних осіб до статутного капіталу банка (2005 – 2009 роки)
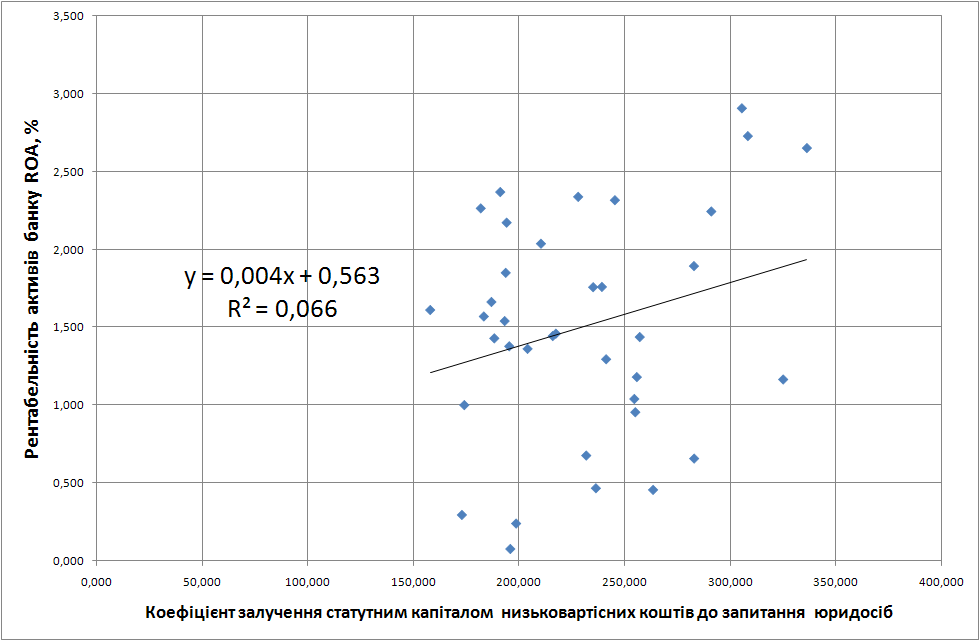
Рис.3.11. – Одномірна регресійна залежність рентабельності ROA ЗАТ КБ «Приватбанк» від фактору X9 – коефіцієнта відношення залучених поточних коштів юридичних осіб до статутного капіталу банка (2005 – 2009 роки)
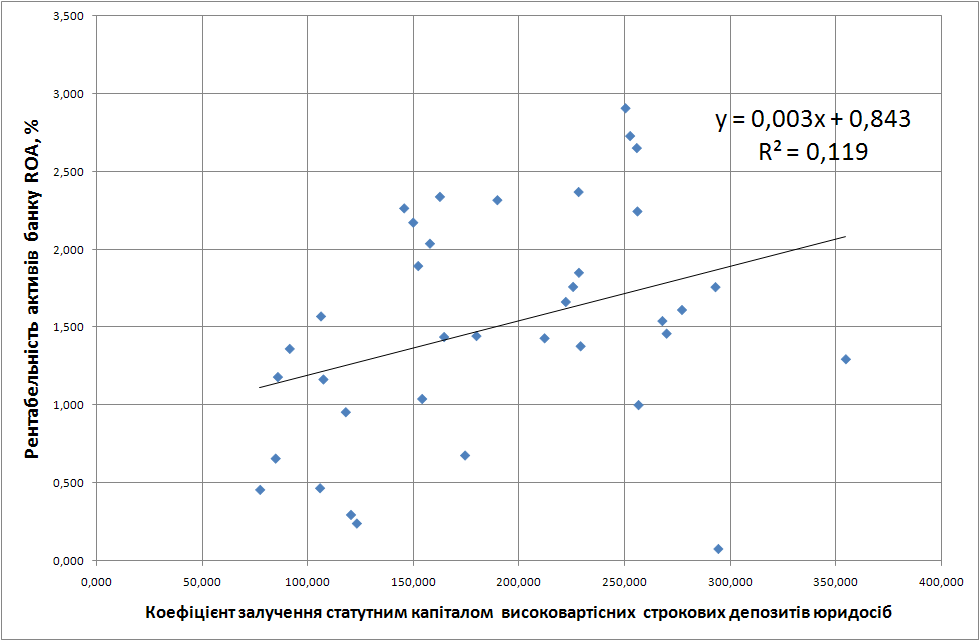
Рис.3.12. – Одномірна регресійна залежність рентабельності ROA ЗАТ КБ «Приватбанк» від фактору X10 – коефіцієнта відношення залучених строкових депозитів юридичних осіб до статутного капіталу банка (2005 – 2009 роки )
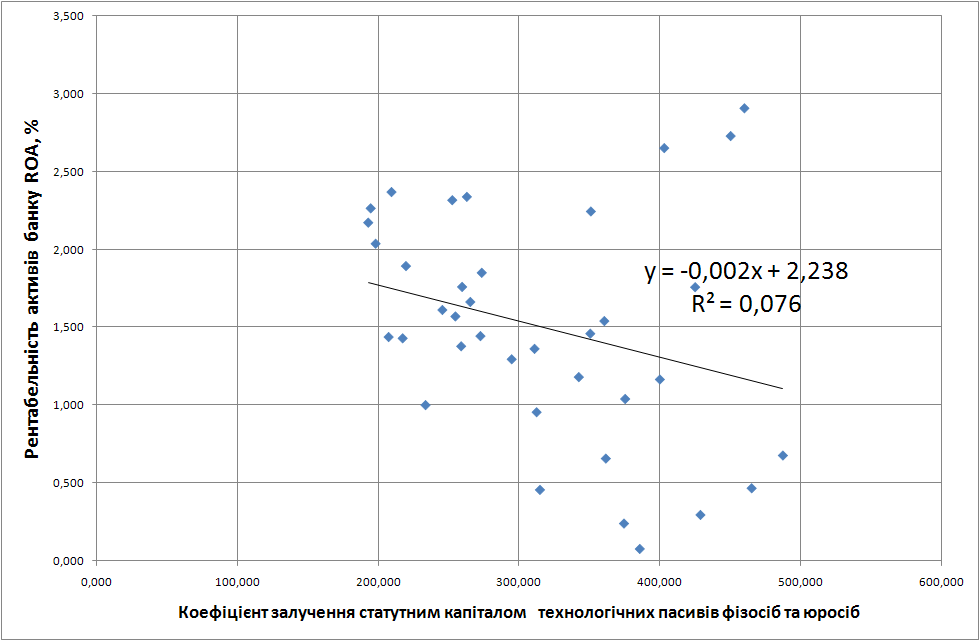
Рис.3.13 – Одномірна регресійна залежність рентабельності ROA ЗАТ КБ «Приватбанк» від фактору X11 – коефіцієнта відношення обсягів технологічних поточних пасивів до статутного капіталу банка (2005 – 2009 роки)
Спільний аналіз результатів одномірного регресійного аналізу, наведених на рис.3.8-3.13 показує:
Отримані одномірні кореляційні зв’язки є дуже низького рівня щільності , оскільки коефіцієнт детермінації R2 є значно нижчим рівня значущості 0,2;
За факторами Х6(власний капітал), Х9(поточні кошти юридичних осіб), Х10(строкові кошти юридичних осіб) – отриманий позитивний (прямий) напрямок кореляційного зв’язку, тобто зростання ROA при зростанні рівня фактору;
За факторами Х7(поточні кошти фізосіб), Х8(строкові кошти фізосіб), Х11(технологічні пасиви) – отриманий негативний (зворотній) напрямок кореляційного зв’язку, тобто падіння ROA при зростанні рівня фактору.
В табл.3.4 представлені результати побудови в “електронних таблицях” Excel –2007 багатомірного регресійного лінійного аналізу з допомогою вбудованого математичного алгоритма. На рис. 3.14 наведені результати порівняння фактичного ряду спостережень щомісячних показників рентабельності ROA ЗАТ КБ «Приватбанк» у 2003 -2009 роках та прогнозних розрахунків рівня рентабельності у відповідні періоди по отриманному рівнянню багатомірної регресії:
Y(ROA) =0,03512*X6(П1) - 0, 01034*Х7(П2) - 0,01015*Х8(П3) +
+ 0,00618*Х9(П4) + 0,00092*Х10(П5) + 0,00260*Х11(П6)
Згідно з отриманим рішенням регресійного аналізу (табл.3.4):
1. За показником коефіцієнта детермінації R2 =0,817 – кореляційний зв’язок має високий рівень щільності, оскільки його значення є вищим 0,75;
2. Перевірку значущості регресійного рівня здійснено за критерієм Фішера F. Якщо величина F буде більше Fтабл, то ми вважається, що рівняння значуще.
- критерій Фішера (табл.3.4) дорівнює - F (6-параметрична модель “пасиви БАНК “Приватбанк”) = 49,97 (n=73) та є більшим > 2,01 (табл.критерій Фішера);
- таким чином, отримане рівняння багатомірної регресії є значущим.
Таблиця 3.3
Вихідні дані за 2003 –2009 рік по ЗАТ КБ “Приватбанк” – відносні агрегати балансу та фактична рентабельність статутного капіталу для одномірного та багатомірного регресійного аналізу
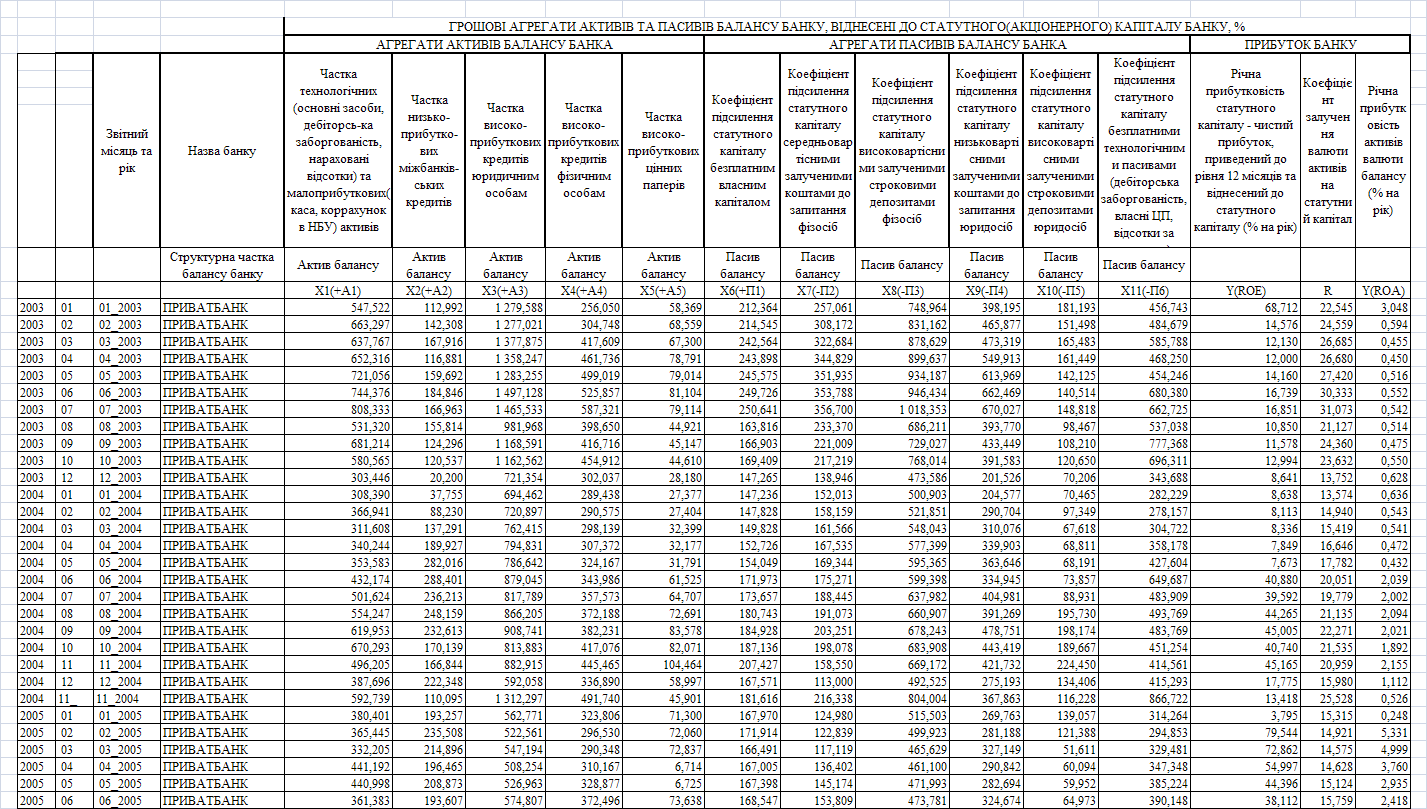
Продовження табл.3.3
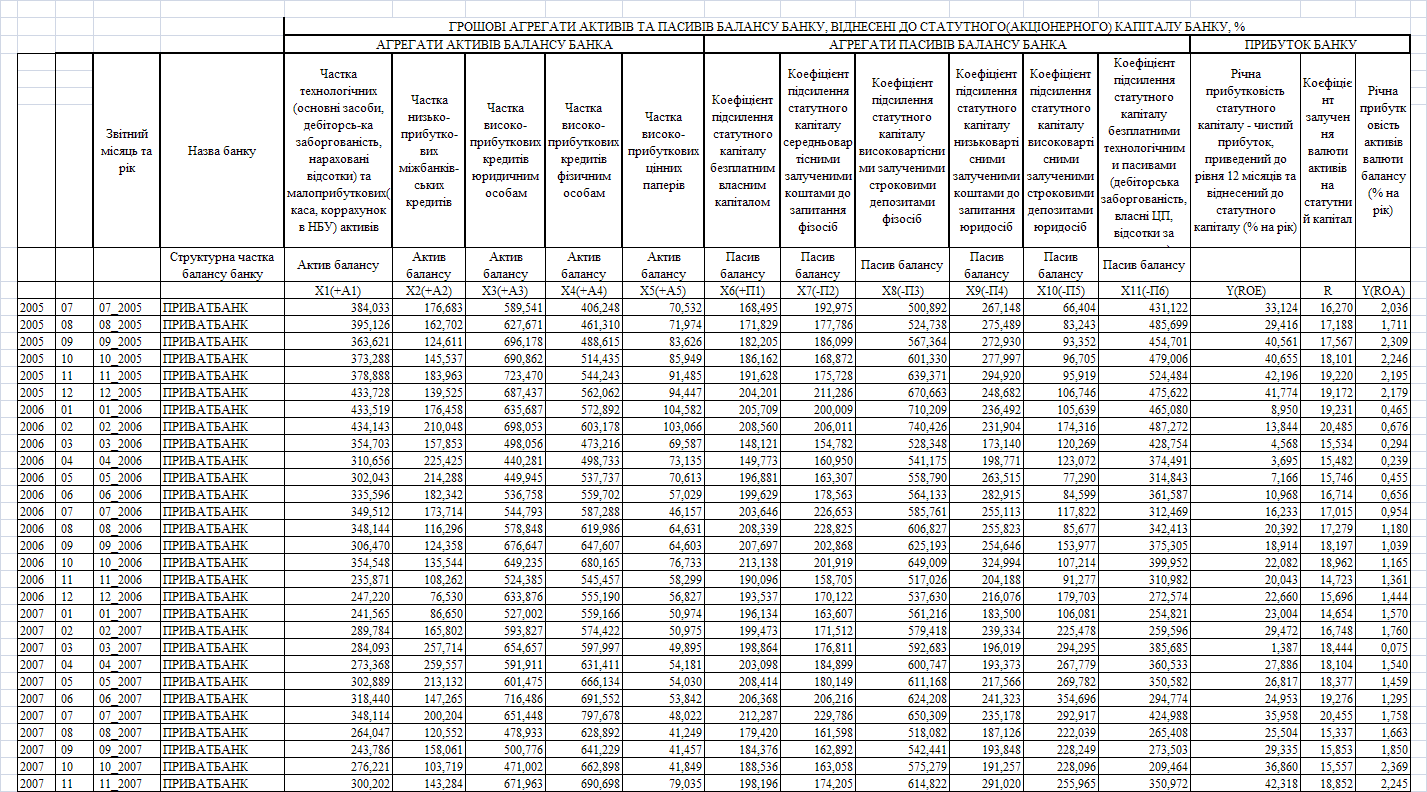
Продовження табл.3.3
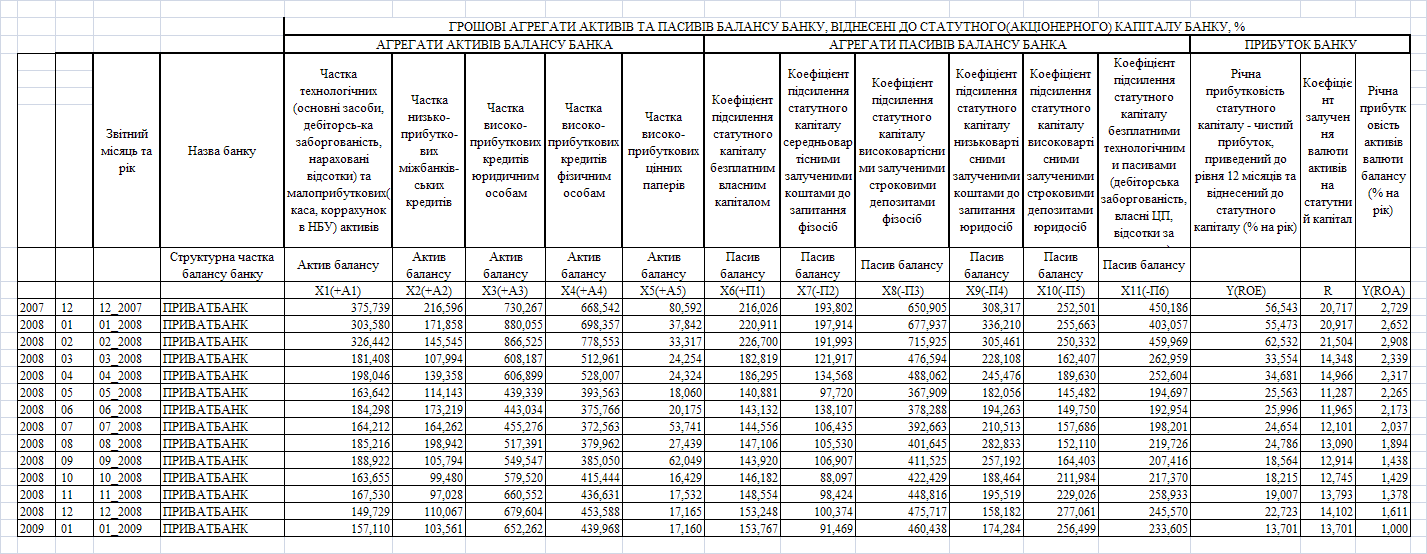
Таблиця 3.4
Результати багатомірного регресійного аналізу по ЗАТ КБ «Приватбанк»
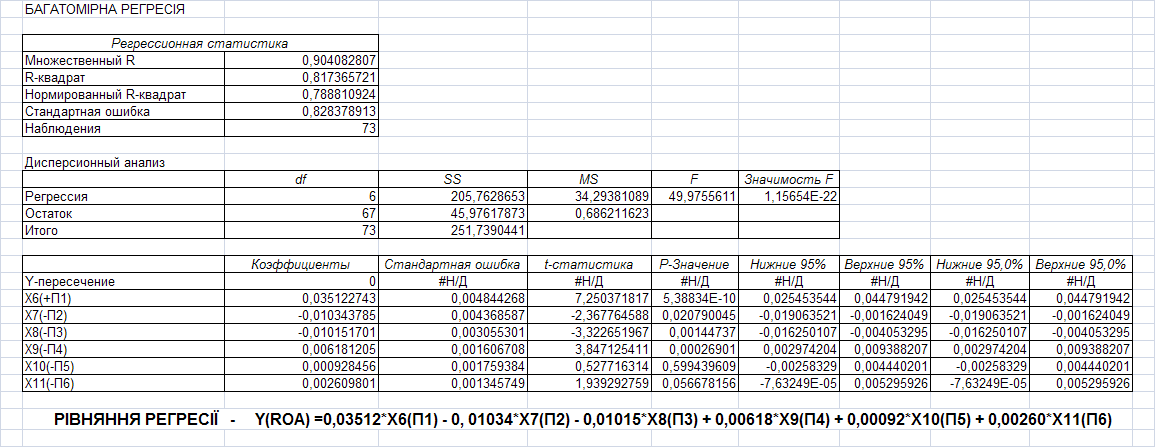
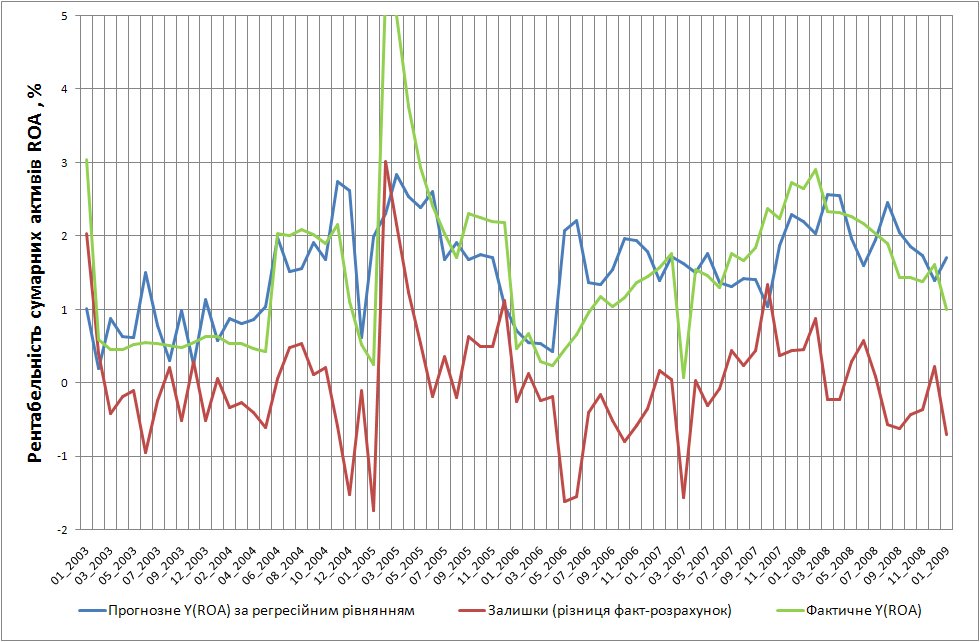
Рис.3.14. – Фактичне та прогнозне регресійне значення рентабельності ROA для щомісячних періодів роботи ЗАТ КБ «Приватбанк» у 2003 – 2009 роках
Як показують результати регресійного аналізу (табл.3.4), найбільший вплив на показник рентабельності активів балансу ROA ЗАТ КБ «Приватбанк» мають наступні агрегати балансу, зростання відносного рівня яких веде до підвищення рентабельності роботи банку:
Х6 (власний капітал) – коефіцієнт +0,03512 на кожний % росту агрегату;
Х9( поточні кошти юридичних осіб+банків) – коефіцієнт +0,00618 на кожний % росту агрегату;
Х10 (строкові кошти юридичних осіб+банків) – коефіцієнт +0,00092 на кожний процент росту агрегату;
Х11 (технологічно-комерційні пасиви) - коефіцієнт +0,00260 на кожний процент росту агрегату;
Звертає увагу негативне значення коефіцієнтів впливу росту поточних та строкових коштів фізичних осіб на рентабельність роботи банку, оскільки такий рост суттєво потребує витрат банку на розвиток інфраструктури відділень та рост чисельності персоналу для обслуговування клієнтів –фізичних осіб.
Таким чином, отримані результати багатомірного регресійного аналізу співпадають якісно з результатми одномірного регресійного аналізу по кожному з факторів, логічно описують доцільність декларування в макростратегії управління фінансовими джерелами діяльності банку - необхідність пріоритетного залучення банком поточних та строкових коштів юридичних осіб, а також інвестування коштів в власний капітал банку – як шлях підвищення рентабельності роботи банку.
В той же час фінансовий менеджмент дослідженого ЗАТ КБ «Приватбанк» в останні 3 роки зосередився на пріоритетному напрямку зайняття перших позицій серед ощадних банків України. Це, згідно отриманих результатв моделювання, привело у 2007 -2008 роках банк в стан, коли при перших рейтингових місцях по обсягам валюти балансу та обсягів балансового прибутку, за рівнем рентабельності активів та статутного капіталу ЗАТ КБ «Приватбанк» суттєво програє банкам, які спеціалізуються на роботі з юридичними особами.
ВИСНОВКИ
Досліджена в дипломному проекті фінансова діяльність комерційного банку – це діяльність, яка спричиняє зміни розміру та складу власного і залученого/запозиченого капіталу банку.
Стратегії управління фінансами банку - оскільки між прибутковістю та ризиком існує пряма залежність, то ринкова оцінка вартості банку підвищується за двох обставин: підвищення прибутків за постійного рівня ризику або зниження ризику за умови стабілізації прибутковості. Тому і вибір стратегій управління фінансами банку незначний — їх лише дві. Першу спрямовано на максимізацію прибутків, не виключаючи при цьому можливості зазнати збитків, а отже, вона є стратегією підвищеного ризику. Друга — має на меті мінімізацію ризиків та стабілізацію прибутків. У такий спосіб банки вимушені постійно балансувати між прибутковістю і ризиком, вибираючи одну з цих альтернативних стратегій. Слід підкреслити, що вибір найраціональнішої стратегії управління є індивідуальним і залежить насамперед від настроїв, сподівань і преференцій власників (акціонерів) банку.
Станом на 01.01.2009 року (за 2008 рік) досліджує мий в дипломній роботі ЗАТ КБ „Приватбанк” продовжив утримання позиції лідера по обсягам агрегатів валюти балансу і займав наступні рейтингові місця в банківській системі України та відносні частки фінансів банківської системи України:
- Обсяг валюти активів балансу – 80 165,5 млн.грн.( 1 місце – 8,98%);
- Обсяг власного капіталу – 8 711,9 млн.грн.( 2 місце – 7,05%);
- Обсяг статутного капіталу – 523,7 млн.євро (2 місце);
- Обсяг кредитно-інвестиційного портфеля
– 71 853,6 млн.грн.( 1 місце – 9,43%);
- Обсяг поточних і строкових депозитів фізичних осіб – 32 750,1 млн.грн.( 1 місце – 16,16%);
- Обсяг поточних і строкових депозитів юридичних осіб – 24 743,1 млн.грн.( 2 місце – 11,17%);
- Обсяг балансового прибутку – 1 291,78 млн.грн. (1 місце – 17,33%);
- Прибутковість статутного капіталу – 22,723 % (15 місце);
- Прибутковість активів балансу – 1,611 % (19 місце);
Як показали результати рейтингового міжбанківського аналізу ефективність використання найбільших обсягів залучених та запозичених коштів в ЗАТ КБ «Приватбанк» за показниками рівня рентабельності активів ROA та статутного капіталу ROE є проблемно низькою, що потребує дослідження причин виникнення та розробки рекомендацій по оптимізації управління фінансовими джерелами діяльності банку.
Як показує аналіз результатів діяльності ЗАТ КБ «Приватбанк» за 2003-2009 роки валюта балансу та основних грошових агрегатів активів та пасивів мали тенденцію постійного зростання, але вплив світової фінансової кризи на діяльність банку є суттєвим та за результатами діяльності за 1 квартал 2009 року характеризується наступними загальними показниками:
При валюті балансу 80,5 млрд.грн. станом на початок 2009 року банк за 4 квартал 2008 року - 1 квартал 2009 року втратив 9,5 млрд.грн. залучених коштів клієнтів, що частково компенсоване запозиченим довгостроковим кредитом НБУ у 3,4 млрд.грн. та додатковими запозиченнями у 4,8 млрд.грн. на міжбанківському вітчизняному та міжнародному фінансових ринках;
На протязі 3 кварталу 2008 року банк тимчасово припинив нарощування обсягів кредитування, а подальше зростання обсягів гривневого еквіваленту валютного сегмента кредитного портфеля пов’язане з «обвальною» девальвацією курсу національної валюти ;
У 4 кварталі 2008 року банк провів диверсифікацію кредитної політики, зупинив пріоритетне нарощування кредитів фізособам з сумнівною заставною гарантією та різко наростив обсяги кредитів, виданих юридичним особам під ліквідну заставу ( в основному товари імпорту продовольчої групи та енергоносії);
У 3-4 кварталі 2008 року банк значно наростив рівень власного капіталу на 3,1 млрд.грн., що підвищило рівень його фінансової стійкості на період значних коливань на фінансовому ринку України та світу.
Як показали результати детального аналізу, вплив світової фінансової кризи викликав наступні дії фінансового менеджменту ЗАТ КБ «Приватбанк» у 4 кварталі 2008 року та 1 кварталі 2009 року:
1. Банк провів реструктуризацію своїх зобов’язань перед клієнтами – юридичними особами:
- для зупинки масового відтоку коштів з поточних рахунків клієнтів у 4 кварталі 2008 року 5 млрд.грн. з поточних рахунків були переведені в строкові депозити юридичних осіб (падіння обсягів поточних коштів з 12,6 млрд.грн. до 7,6 млрд.грн. , нарощування обсягів строкових депозитів юросіб з 6,75 млрд. грн. до 11,9 млрд.грн.) ;
- у першому кварталі 2009 року з штучно створених депозитів юросіб зафіксований відток коштів у сумі 3,1 млрд.грн. (падіння обсягів строкових коштів юросіб з 11,9 млрд.грн. до 8,8 млрд.грн.);
2. За рахунок знецінення національної валюти з рівня 5,0 грн./ за 1 долар США до рівня 7,7 грн./ за 1 долар США обсяг гривневого еквіваленту строкових валютних депозитів фізичних осіб зріс на 3,6 млрд. грн. у 4 кварталі 2008 року, але під тиском впливу фінансової кризи банк не зміг стримати відтоку 3,7 млрд. грн. строкових депозитів фізичних осіб у 1 кварталі 2009 року. Одночасно у 4 кварталі 2008 року -1 кварталі 2009 року обсяги коштів на поточних гривневих рахунках фізичних осіб (поточні карткові рахунки зарплат та пенсій) поступово зменшився на 2 млрд. грн.;
3. За рахунок знецінення національної валюти з рівня 5,0 грн./ за 1 долар США до рівня 7,7 грн./ за 1 долар США обсяг гривневого еквіваленту міжбанківських валютних депозитів зріс на 3,6 млрд. грн. у 4 кварталі 2008 року, але реальне зростання міжбанківських коштів здійснене тільки за рахунок гривневого довгострокового кредиту НБУ в 3,4 млрд.грн.
4. В структурі фінансових джерел банківських операцій питома вага залучених та запозичених коштів має наступну динаміку:
- питома вага агрегату «Поточні кошти юросіб» в докризовий період (на 01.01.2008) в загальній валюті ресурсів банку становила 13,04%, змінилася до рівня 10,34% на першому етапі впливу світової кризи (на 01.01.2009) та залишилась на рівні 10,32% на протязі продовження впливу світової кризи у 1-му кварталі 2009 року;
- питома вага агрегату «Строкові кошти юросіб» в докризовий період (на 01.01.2008) в загальній валюті ресурсів банку становила 6,47%, змінилася до рівня 14,35% на першому етапі впливу світової кризи (на 01.01.2009) та зменшилась до рівня 11,91% на протязі продовження впливу світової кризи у 1-му кварталі 2009 року;
- питома вага агрегату «Поточні кошти фізичних осіб» в докризовий період (на 01.01.2008) в загальній валюті ресурсів банку становила 9,25%, змінилася до рівня 7,12% на першому етапі впливу світової кризи (на 01.01.2009) та зменшилась до рівня 6,22% на протязі продовження впливу світової кризи у 1-му кварталі 2009 року;
- питома вага агрегату «Строкові кошти фізичних осіб» в докризовий період (на 01.01.2008) в загальній валюті ресурсів банку становила 31,08%, змінилася до рівня 33,74% на першому етапі впливу світової кризи (на 01.01.2009) та зменшилась до рівня 31,62% на протязі продовження впливу світової кризи у 1-му кварталі 2009 року;
- питома вага агрегату «Міжбанківські депозити» в докризовий період (на 01.01.2008) в загальній валюті ресурсів банку становила 9,02%, змінилася до рівня 9,49% на першому етапі впливу світової кризи (на 01.01.2009) та змінилася до рівня 9,02% на протязі продовження впливу світової кризи у 1-му кварталі 2009 року;
- питома вага агрегату «Кредити міжнародних фінорганізацій» в докризовий період (на 01.01.2008) в загальній валюті ресурсів банку становила 7,93%, змінилася до рівня 9,78% на першому етапі впливу світової кризи (на 01.01. 2009) та зменшилась до рівня 7,34% на протязі продовження впливу світової кризи у 1-му кварталі 2009 року;
- питома вага агрегату «Довгострокові кредити НБУ» в докризовий період (на 01.01.2008) в загальній валюті ресурсів банку становила 0 %, змінилася до рівня 4,25% на першому етапі впливу світової кризи (на 01.01.2009) та змінилася до рівня 4,53% на протязі продовження впливу світової кризи у 1-му кварталі 2009 року;
- питома вага агрегату «Власний капітал» в докризовий період (на 01.01. 2008) в загальній валюті ресурсів банку становила 9,48%, зросла до рівня 10,22% на першому етапі впливу світової кризи (на 01.01.2009) та подальше зросла до рівня 11,54% на протязі продовження впливу світової кризи у 1-му кварталі 2009 року.
Відповідно, за 1 квартал 2009 року загальний обсяг кредитного портфелю скоротився з рівня 72,8 млрд.грн. (01.01.2009) до рівня 69,2 млрд.грн. (01.04.2009), тобто на – 3,6 млрд.грн., при цьому рівень створених за рахунок прибутку банку резервів на компенсацію ризиків погіршення кредитного портфелю зріс з рівня 8,4 млрд.грн. (01.01.2009) до рівня 11,0 млрд.грн.(01.04.2009), тобто на 2,6 млрд.грн., досягнувши відносного рівня 19,0% від обсягів кредитного портфелю (в докризовий період цей показник в ЗАТ КБ «Приватбанк» не перевищував 10,0 -10,5% та був найвищим в банківській системі України). В результаті чистий працюючий портфель кредитних активів (мінус створені непрацюючі резерви) у банка за 1 квартал 2009 року скоротився з рівня 64,4 млрд.грн. до 58,2 млрд.грн., тобто на -6,2 млрд.грн. (10% від обсягу кредитного портфелю).
Таким чином, на фоні впливу наслідків світової фінансової кризи єдиними реальними джерелами компенсаційного фінансування відтоку коштів з ЗАТ КБ «Приватбанк» є:
- додаткове «вливання» коштів засновників та інвесторів в власний капітал банку (капіталізація прибутку та додаткові внутрішні емісії ЗАТ);
- кредитно-стабілізаційне фінансування банку Національним банком України на рівні віддтоку коштів з поточних рахунків клієнтів під заставу довгострокових іпотечних активів;
- «непопулярна» серед клієнтів кампанія по достроковому поверненню кредитів, що не мають ліквідної застави, яку можна використати для отримання короткострокових кредитів рефінансування на міжбанківському ринку чи в Національному банку України (згортання кредитного портфелю);
- «непопулярна» серед клієнтів кампанія по пролонгуванню наданих кредитів при умові авансово-дострокової сплати клієнтом відсотків за користування кредитами банку;
- кампанія підняття