Фінансова діяльність комерційного банку на прикладі діяльності АКБ "Приватбанк", м. Дніпропетровськ
Зміну маржі банку залежно від коливань ринкових ставок дає змогу оці-нити модель гепу, яка описує залежність між цими показниками:
(3.4)
де– величина зміни процентної маржі банку (у грошовому виразі)
впродовж періоду t;
rp, r – прогнозована та поточна ринкові ставки відповідно.
Збільшення чи зменшення процентної маржі залежить від знака гепу ("плюс" чи "мінус"), а також від того, зростатимуть чи спадатимуть відсоткові ставки на ринку.
Додатне значеннявказує на збільшення маржі і буде результатом під-вищення ставок за додатного гепу або зниження ставок за від'ємного гепу. Від'ємне значення DP (t) означатиме зниження маржі банку, зумовлене підви-щенням ставок за від'ємного гепу або їх зниженням за додатного гепу.
З моделі гепу випливає, що величина змін у показниках прибутковості банку залежить і від темпів зміни відсоткових ставок, і від величини гепу, яку банк може регулювати на власний розсуд. Очевидно, з цих двох чинників точно виміряти можна лише внутрішній, тобто геп, тоді як зовнішній (ставки) можна тільки прогнозувати з певним рівнем імовірності.
Головне завдання менеджменту банку в процесі управління гепом – до-сягти відповідності між видом гепу та прогнозом зміни напряму, швидкості й рівня відсоткових ставок. Необхідною умовою управління гепом є наявність надійного прогнозу (або можливість одержати такий прогноз) і передбачува-ність економічної ситуації.
Метод гепу дає змогу банку зважено керувати співвідношенням обсягів активів і зобов'язань банку, проте на практиці виникає необхідність одночас-ного управління і обсягами, і строками фінансових потоків банку. Для цього застосовують метод кумулятивного гепу.
Метод кумулятивного гепу дає змогу управляти співвідношенням чутли-вих активів і зобов'язань не лише у певний момент часу (статичний аналіз), а й водночас враховувати часовий компонент (динамічний аналіз). Зміст методу полягає в тому, що в кожному з інтервалів, на які поділено досліджуваний пе-ріод (часовий горизонт), зіставляються чутливі активи та зобов'язання й обчис-люється геп. Оскільки показник гепу тісно пов'язаний з конкретним часовим інтервалом, показників гепу буде стільки, скільки й часових інтервалів. Куму-лятивний (нагромаджений) геп – це алгебраїчна сума (з урахуванням знака) гепів у кожному з часових інтервалів, на які поділено часовий горизонт. Для обчислення показника кумулятивного гепу в кожному з інтервалів обчислюють алгебраїчну суму гепів за попередні періоди:
(3.5)
де KGAP(T) – кумулятивний геп;
T – часовий горизонт;.
Показник кумулятивного гепу показує незбалансованість (різницю) між загальним обсягом чутливих активів і зобов'язань, які впродовж часового горизонту можуть бути переоцінені.
На рис. 3.1 – 3.5 наведені результати аналізу величин гепу та кумулятивного гепу для сумарного гривневого еквіваленту в ЗАТ КБ «Приватбанк» станом на 01.01.2007 та 01.01.2008.
Порівняльний аналіз ефективності управлінням часовими геп-розривами в короткострокових активах та пасивах ЗАТ КБ “Приватбанк” станом на 01.01.2007 року та на 01.01.2008 року, що для короткострокових активів та пасивів часткові (в періодах) гепи (розрив між активами та пасивами) та кумулятивний геп мають від'ємний характер, тобто управління пасивами та активами, начебто, спрямоване на прогноз зниження відсоткових ставок на пасиви та активи в короткостроковому періоді. При цьому у 2007 році величина кумулятивного від’ємного гепу для короткострокових періодів зросла практично в 10 разів за рахунок стратегії роботи в діапазоні строків активів та пасивів від 1 до 31 дня («короткі гроші»).
Порівняльний аналіз ефективності управлінням часовими геп розривами в довгострокових активах та пасивах ЗАТ КБ «Приватбанк» станом на 01.01.2007 року та на 01.01.2008 року показує, що для довгострокових активів та пасивів часткові (в періодах) гепи (розрив між активами та пасивами) та кумулятивний геп мають додатний характер, тобто управління пасивами та активами, начебто, спрямоване на прогноз підвищення відсоткових ставок на пасиви та активи в довгостроковому періоді. При цьому у 2007 році величина кумулятивного від’ємного гепу для довгострокових періодів зросла практично в 4 рази за рахунок стратегії роботи в діапазоні строків активів та пасивів більше 365 днів (“довгі гроші”).
Аналіз структури активів та пасивів ЗАТ КБ “Приватбанк», в той же час показує, що довгострокові кредити (строк більше 365 днів) у 2006 – 2008 роках зросли за рахунок масового іпотечного кредитування фізичних осіб, а пасивна база залучених ресурсів має, в основному, короткостроковий характер.
Розвиток впливу світової фінансової кризи на банківську систему України повністю справдився у реалізації ризиків фінансової стійкості банків, які мають короткостроковий депозитний портфель та довгостроковий кредитний портфель. При ажіотажному попиті на зняття коштів з поточних та короткострокових депозитів у кінці 2008 року, досліджує мий банк як і інші банки України має проблеми з поверненням короткострокових коштів, вкладених в довгострокові операції кредитування.
Для дослідження ефективності строкових діапазонів залучення коштів розглянемо кореляційну модель інструменту управління оптимальною структурою залучених коштів з точки зору максимуму рентабельності.
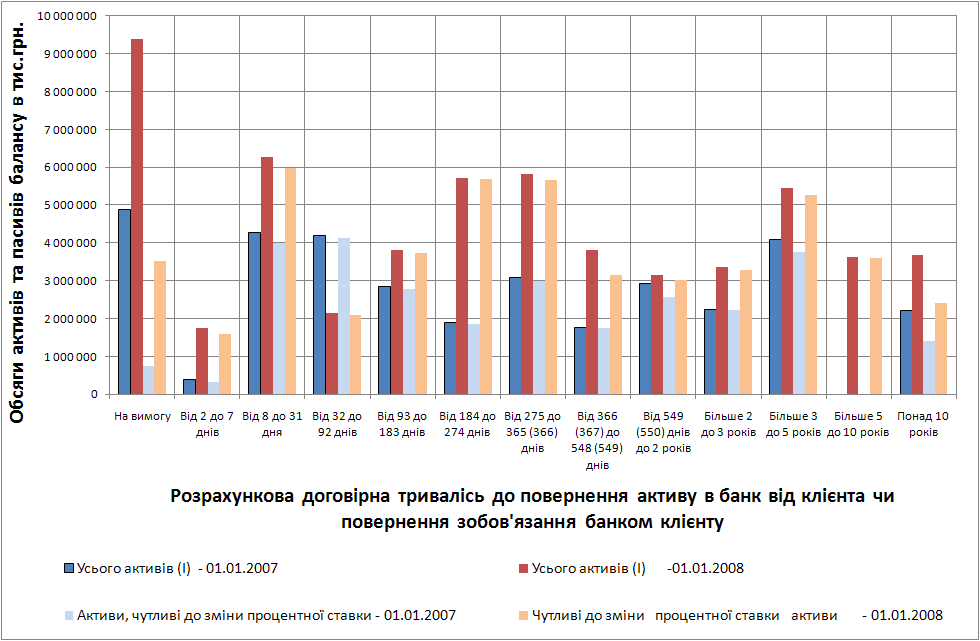
Рис.3.1. – Розподіл тривалості строків до повернення активів в банк станом на 01.01.2007 та 01.01.2008 і часток активів, чутливих до зміни відсоткової ставки в ЗАТ КБ «Приватбанк»
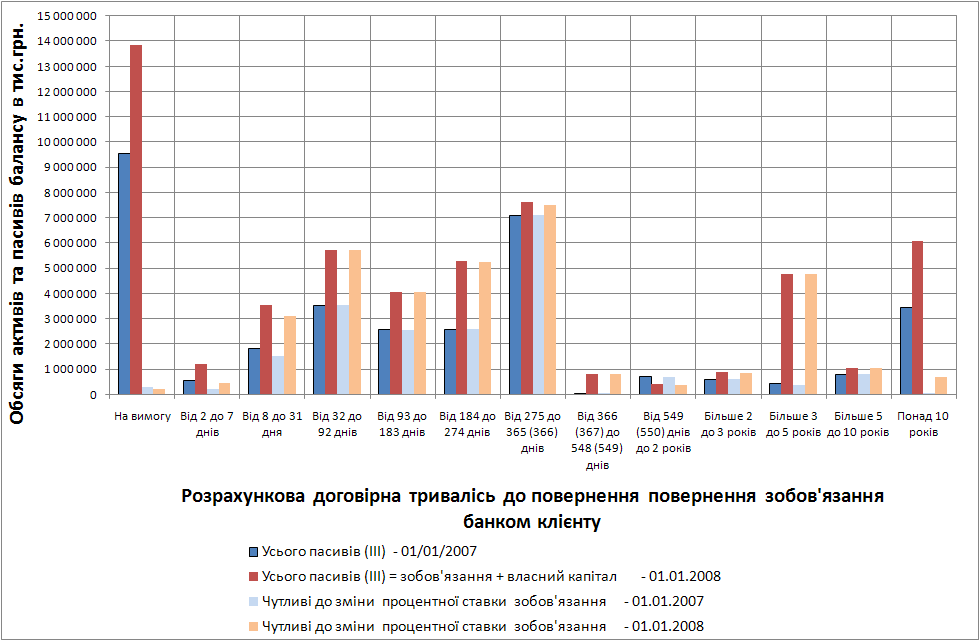
Рис.3.2 – Розподіл тривалості строків повернення пасивів банком клієнту станом на 01.01.2007 та 01.01.2008 і часток пасивів, чутливих до зміни відсоткової ставки в ЗАТ КБ «Приватбанк»
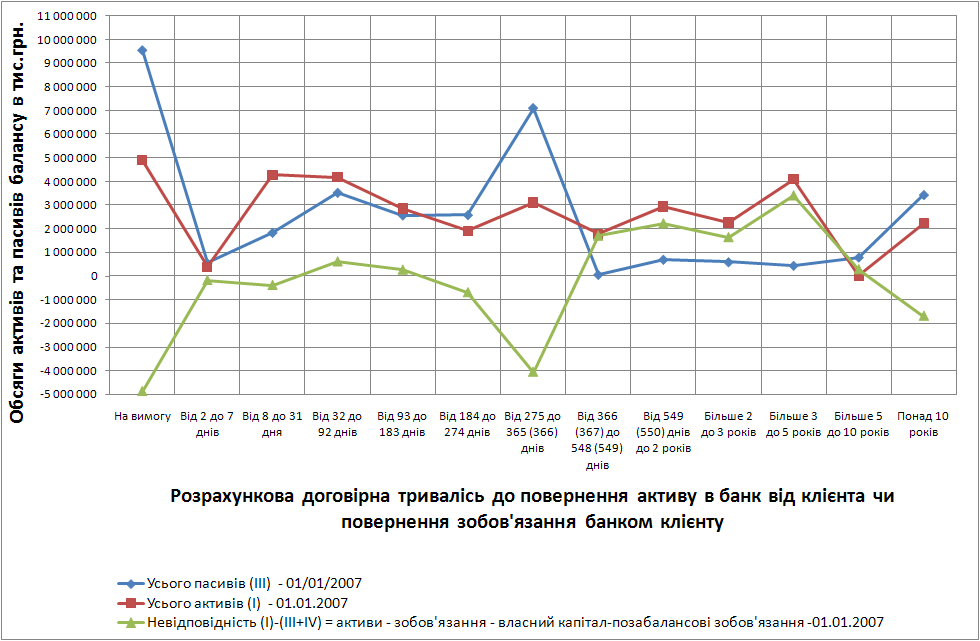
Рис.3.3 – Розподіл тривалості строків повернення активів від клієнтів банку та пасивів банком клієнту станом на 01.01.2007 в ЗАТ КБ «Приватбанк» і розрахункове значення «гепу» розриву
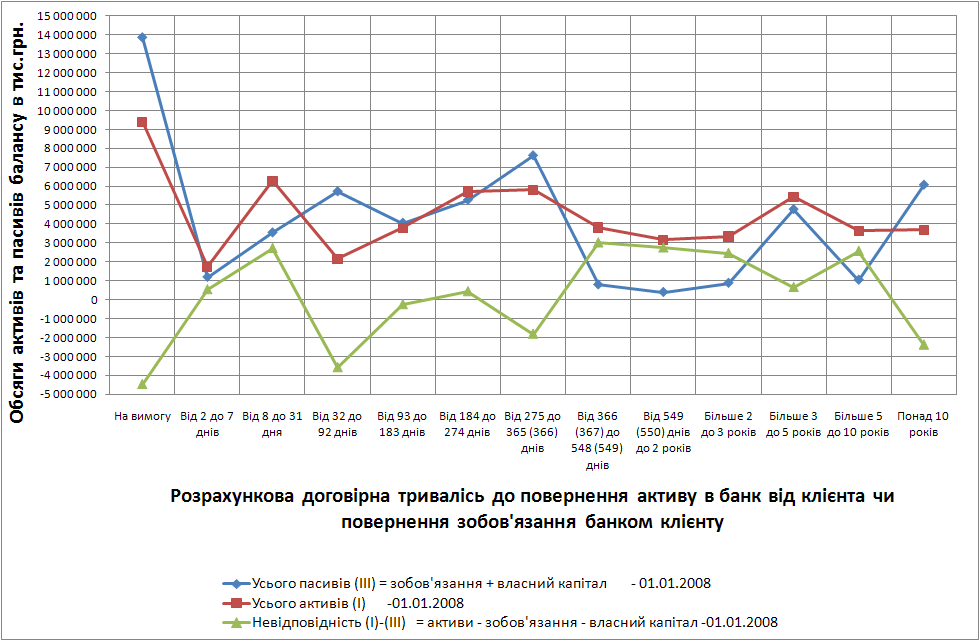
Рис.3.4 – Розподіл тривалості строків повернення активів від клієнтів банку та пасивів банком клієнту станом на 01.01.2008 в ЗАТ КБ «Приватбанк» і розрахункове значення «гепу» розриву
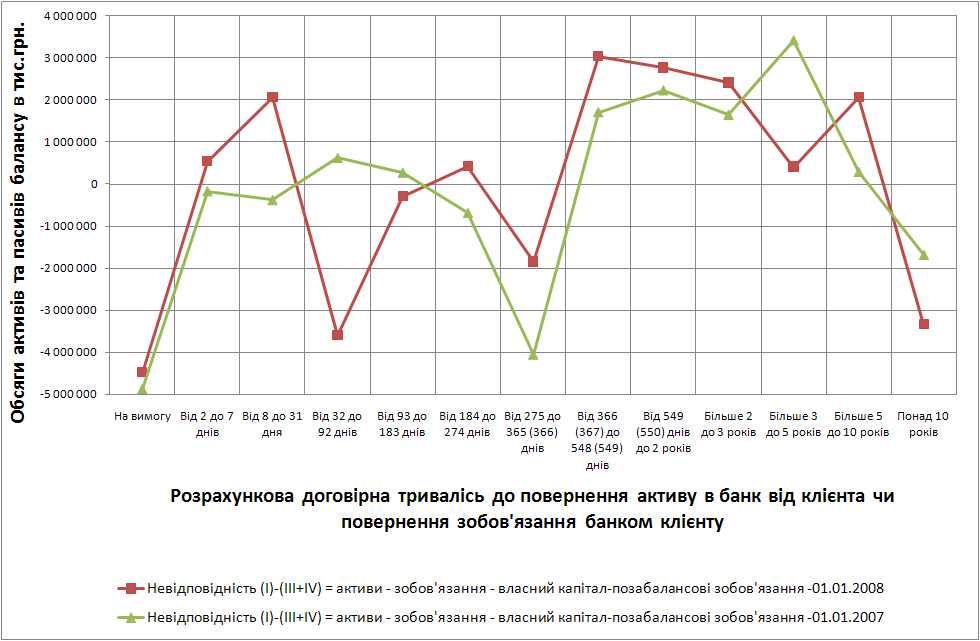
Рис.3.5. – Розподіл «гепів» невідповідності строків та обсягів повернення активів від клієнтів банку та пасивів банком клієнту станом на 01.01.2007 і на 01.01.2008 в ЗАТ КБ «Приватбанк»
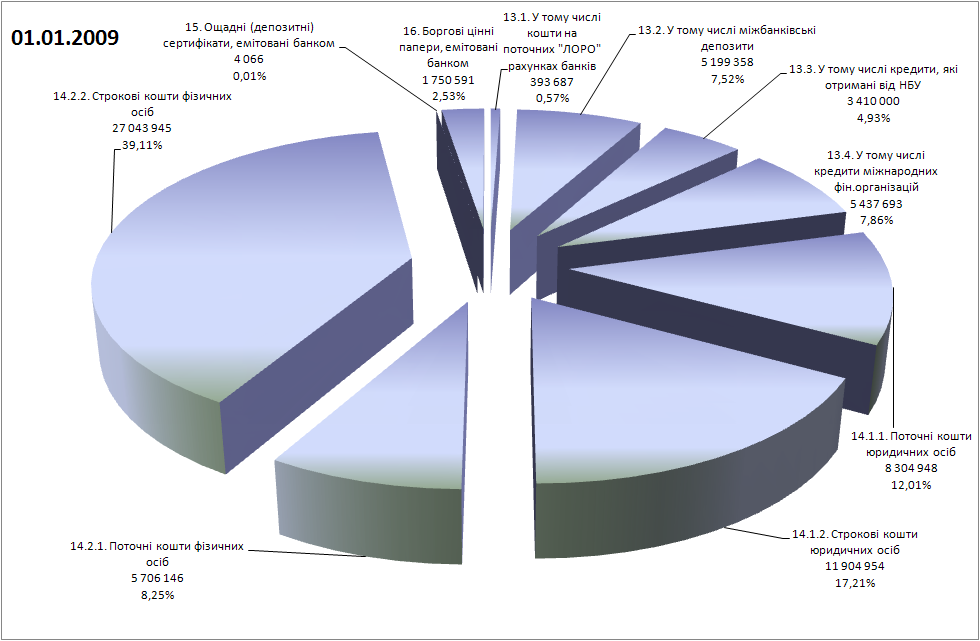
Рис.3.6. Структура розподілу платних фінансових ресурсів (пасивів) для активних операцій ЗАТ КБ «Приватбанк» станом на 01.01.2009
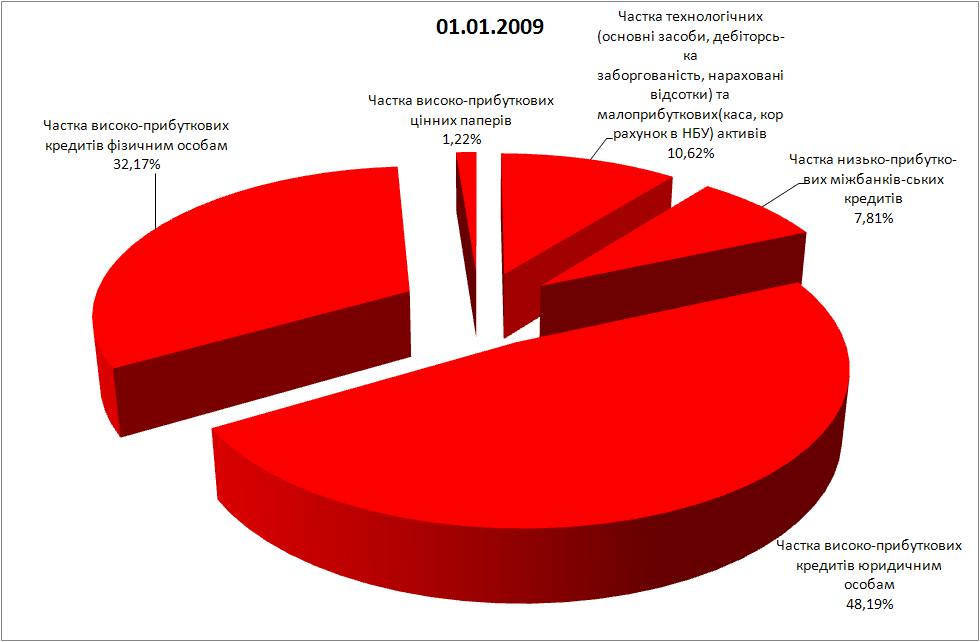
Рис.3.7. Структура розподілу фінансових ресурсів в активні операції ЗАТ КБ «Приватбанк» станом на 01.01.2009
3.2 Методологія застосування кореляційно-регресійного інструментарію для оптимізації управління вартістю формування джерел ресурсів банку при стратегії максимізації рентабельності активів
На
основі наведених
даних статистичних
спостережень
за фінансовою
діяльністю
банка будуються
лінійні одновимірні
Y(ROA)=f(X1)…
Y(ROA)=f(Xn)
регресійні
моделі, яка
встановлює
рівень рентабельності
активів банку
по чистому
прибутку (ROA) -
 від показників
витрат на залучення
та запозичення
фінансових
ресурсів для
організації
активних операцій
банку
 ,
(
 ,
n – кількість
періодів, що
розглядаються)
в і-тий
період.
Одновимірна лінійна регресійна модель представляється як:
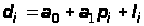 ,
(3.6)
де
 – постійна
складова доходу
(початок відліку);
 – коефіцієнт
регресії;
 – відхилення
фактичних
значень доходу
від оцінки
(математич-ного
сподівання)
 середньої
величини доходу
в і-тий період.
Існують
різні способи
оцінювання
параметрів
регресії.
Найпростішим,
найуніверсальнішим
є метод найменших
квадратів [26].
За цим методом
пара-метри
визначаються
виходячи з
умови, що найкраще
наближення,
яке мають
забезпечувати
параметри
регресії,
досягається,
коли сума квадратів
різниць
між фактичними
значеннями
доходу та його
оцінками є
мінімальною,
що мож-на записати
як
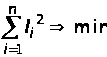 .
(3.7)
Відмітимо,
що залишкова
варіація (3.7) є
функціоналом
 від па-раметрів
регресійного
рівняння:
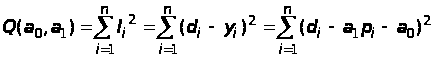 (3.8)
За
методом найменших
квадратів
параметри
регресії
і
є розв’язком
системи двох
нормальних
рівнянь:
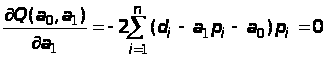 ,
(3.9)
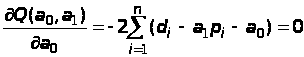 .
Розв’язок цієї системи має вигляд:
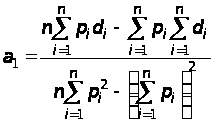 ,
(3.10)
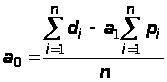 .
Середньоквадратична помилка регресії, знаходиться за формулою
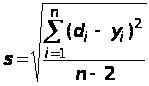 ,
(3.11)
Коефіцієнт детермінації для даної моделі
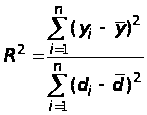 (3.12)
повинен
дорівнювати
:
 >0,75
– сильний
кореляційний
зв’зок, 0,36>>0,75
- кореляційний
зв’язок середньої
щільності;
<0,36
- кореля-ційній
зв’язок низької
щільності [45].
Лінійна багатовимірна модель (ЛБМ) має такий вигляд
y=β0+ β1x1+ … + βpxp (3.13)
y – залежна змінна – ендогенна змінна (результативна ознака ROA);
x1, x2…xp – залежні змінні – екзогенні змінні.
У зв’язку з тим, що економетрична модель обов’язково має випадкову помилку, модель (3.13) переписується у вигляді (3.14)
y=β0+ β1x1+ … + βpxp+ε (3.14)
де ε – випадкова помилка або перешкода.
Якщо після
необхідних
обчислень
визначені
чисельні значення
коефіцієнтів
β,
то кажуть, що
ми отримали
оцінку коефіцієнтів
моделі: ,
тобто оцінкою
коефіцієнта
β є його
чисельне значення
b=
 .
Якщо замінити у виразі (3.14) коефіцієнти моделі оцінками, то ми отримаємо такий вираз
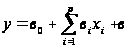 (3.15)
Основними передумовами використання моделі (3.13-3.15), а такі моделі ще називаються регресійними багатовимірними моделями, є такі:
M (ε)=0 математичне сподівання перешкоди равно 0;
перешкода взаємонезалежна із змінними
cov
(xi, )=0
для 2-х визначень перешкоди коефіцієнтів коваріації між ними також дорівнює 0
cov
перешкода ε нормально розподілена величина з параметрами (0;1)
ε=N (ε, 0;1)
від виміру до виміру дисперсія перешкоди не змінюється

П’ята властивість. носить спеціальну назву: гомоскедастичність (однорідність). Якщо умова 5) не виконана, то кажуть, що дисперсія має властивість гетероскедастичності.
Регресійні коефіцієнти визначають за допомогою методів найменших квадратів.
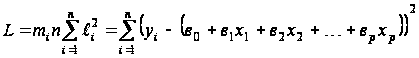 (3.16)
Візьмемо частичні похідні по кожному з виразів, дорівняємо їх і отримаємо систему рівнянь
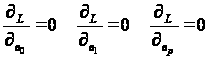 (3.17)
Ця система рівнянь має спеціальну назву – нормальна система.
Отримуємо цю систему в наступному вигляді:
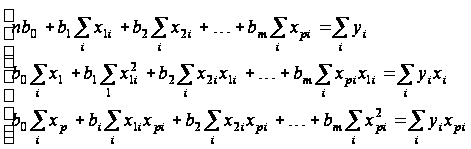 (3.18)
Невідомі у системі (3.18) – це коефіцієнти в0, в1...
х1, y1 – ми маємо внаслідок статистичних спостережень
в0, в1 - це коефіцієнти, які ми повинні визначити
n – кількість спостережень, вони нам завжди відомі.
Розв’язання нормальної системи у матричному вигляді буде таким
B=(XTX)-1XTY (3.19)
B=b0,b1…bp B- це вектор коефіцієнтів b0,b1…bp
Х - матриця даних вимірності n на р
Х = n х p
n – кількість рядків у таблиці спостережень
р - кількість коефіцієнтів регресійної моделі, якщо нам не потрібен вільний член.
Або це буде вимірність Хр х (р+1), якщо нам потрібен вільний член.
Т – символ транспонування. Якщо розкрити вираз ХТ * Х, то ми отримаємо коефіцієнти нормальних рівнянь
-1 – це символ зворотньої матриці.
Y - це стовпчик спостережень.
Для того, щоб ми могли отримати зворотню матрицю, визначник вихідної матриці не повинен рівнятися 0.
Перевірка значущості (якості) регресійного рівняння.
Після того, як визначені оцінки вектора b, треба перевірити якість отриманого рівняння
b0 +b1х1+ b2 х2+...+ bр хp
перевірити загальну адекватність рівняння
перевірити значущість окремих коефіцієнтів.
Перевірку якості отриманого рівняння ми починаємо з побудови таблиці дисперсійного аналізу регресійного рівняння (показники наведені в таблиці результатів стандартної процедури в EXCEL-2007).
| Джерело варіацій | SS | Df | MSS |
| Що пояснює регресію |
|
p-1 |
|
| Залишки |
|
n-p |
|
| Загальне |
|
n-1 |
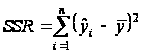
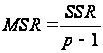
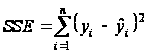
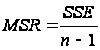
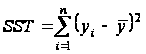
ŷ – обчислене значення
y – фактичне значення
 - середнє
значення (фактичне)
n – кількість спостережень
p – кількість коефіцієнтів, які ми визначаємо
Перевірку значущості регресійного рівня здійснюють за критерієм Фішера.
Для цього обчислимо таку величину:
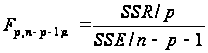 (3.20)
Якщо величина F буде більше Fтабл, то ми вважаємо, що наше рівняння значуще.
Величина
 отримала спеціальне
позначення
- R2 та
спеціальну
назву – коефіцієнт
детермінації
= R2
(3.21)
R2=1- (3.22)
Фізичний зміст цієї величини: вона показує, яку долю загальної дисперсії пояснює наше рівняння регресії. Коефіцієнт детермінації використовується для порівняння якості конкуруючих регресійних моделей, кожна з якої значуща.
У загальному випадку для порівняння моделей використовують скоригований коефіцієнт детермінації:
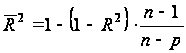 (3.23)
Для перевірки статистичного зв’язку між вибраними змінними та величиною y використовують коефіцієнт множинної кореляції: R- позначення цього коефіцієнта.
3.3 Кореляційно-регресійний аналіз впливу структури джерел ресурсів на рівень прибутковості діяльності КБ «Приватбанк»
Нині у світовій банківській практиці інтегрований підхід до управління активами і пасивами банку більшістю фахівців визнано єдиним раціональним способом управління, здатним забезпечити виживання банку у висококонкурентному ринковому середовищі. За сучасних умов підвищеної волатильності фінансових ринків і зростання загального рівня ризиковості саме цей підхід найефективніший.
Незалежно від того, якого підходу до управління активами та пасивами дотримується банк, перед менеджментом неминуче постає важливе питання: чи мають величина та структура зобов'язань впливати на напрями розміщення активів?
Традиційний підхід до вирішення проблеми полягає в об'єднанні джерел фінансування. Згідно з таким методом управління структура зобов'язань не впливає на вибір напрямів розміщення активів, усі кошти розглядаються як єдиний ресурсний потенціал банку без урахування особливостей різних видів зобов'язань. Завдання керівництва банку – визначити пріоритетні напрями розміщення активів, що розглядаються як незалежна величина.
Перевагою методу об'єднання джерел фінансування є простота й доступ-ність його практичного застосування, а головним недоліком – виникнення проблем з ліквідністю. Ризик ліквідності зростає, якщо зв'язки між активами та зобов'язаннями не враховуються. Намагаючись вибрати найприбутковіші напрями вкладення ресурсів, банк може видати довгострокові кредити, які фінансуються за рахунок короткострокових депозитів. Така трансформація з великою ймовірністю призводить до підвищення рівня ризику ліквідності.
Якщо менеджмент банку вирішить застрахуватися від підвищення рівня ризику ліквідності і з цією метою розглядатиме високоліквідні активи як пріоритетний напрям розміщення коштів, йому доведеться відмовитися від одержання максимально можливого прибутку для акціонерів банку.
Альтернативний підхід до управління структурою активів і зобов'язань банку базується на поділі джерел фінансування. Сутність методу полягає у встановленні відповідності між конкретними видами таких джерел і напрямами використання ресурсного потенціалу. Частина ресурсів, сформована за рахунок мінливих джерел, таких як вклади до запитання, залишки на розрахункових рахунках клієнтів, одержані позики "овернайт", має вкладатися в короткострокові кредити та цінні папери. Кошти, одержані зі стабільних джерел, таких як строкові вклади, депозити, можуть бути спрямовані на видачу довгострокових кредитів і придбання облігацій.
Застосовуючи метод поділу джерел фінансування, менеджмент банку має ретельно стежити за розмірами сум і строками різних видів зобов'язань і увідповіднювати до них структуру активів. З огляду на потребу постійно балансувати між структурою пасивів та активів зазначений метод стає вельми трудомістким, а отже, ускладнюється практичне його застосування. Іншим недоліком є можливе зменшення доходів банку, спричинене відмовою від прибуткового вкладення коштів, якщо не існує відповідного джерела фінансування. Перевага цього методу полягає у зниженні ризику незбалансованої ліквідності, оскільки потреба в ліквідних засобах у будь-який час може бути передбачена.
Метод поділу джерел фінансування набув практичного поширення в період керування банками через пасиви. Встановлення контролю над структурою та стабільністю зобов'язань дає змогу формувати депозитну базу згідно з потребами щодо проведення активних операцій. З розвитком фінансових ринків головна перевага методу поділу джерел, яка полягає в зниженні ризику ліквідності, втратила своє значення. Банки дістали можливість у будь-який час залучати ліквідні кошти на міжбанківському ринку.
У міжнародній банківській практиці застосовують інтегрований підхід до управління, який включає методи об'єднання та поділу джерел фінансування і забезпечує більшу гнучкість ід час управління активами та зобов'язаннями банку.
При управлінні ризиком процентних ставок менеджмент банку має вирі-шити такі завдання:
- досягти цільового рівня чистої процентної маржі, спреду, стабілізації чистого процентного доходу;
- передбачити рух процентних ставок, визначити тенденції ринку;
- встановити процентні ставки за залученими та наданими коштами, визначити динамічну структуру активів і пасивів на підставі геп-аналізу та дюрації;
- використовувати засоби хеджування.
Перевагою інтегрованого підходу є можливість отримання максимального прибутку за прийнятного рівня ризику, а також реалізація зваженого підходу до управління ліквідністю завдяки точнішому визначенню потреби в ліквідних коштах. Такий підхід до управління потребує застосування багатьох складних методів і прийомів та високого рівня кваліфікації банківських менеджерів, що часто перешкоджає його впровадженню у практику роботи українських банків.
Інструментарій управління активами та пасивами включає інформаційні системи, моделі планування, аналіз і оцінку сценаріїв, системи прогнозування, фінансові огляди та спеціальні звіти. Відтак УАП охоплює практично всі сфери фінансового управління банком, такі як стратегічне та середньострокове планування, оперативне управління, включаючи аналіз і контроль, управління прибутком і ризиками, формування аналітичного інструментарію.
Довгострокове управління активами і пасивами оцінюється конкуренто-спроможним рівнем прибутку на активи (ROA) та прибутку на капітал (ROE). Оперативне управління активами і пасивами зорієнтоване на щоденне управління банківським балансом. У цьому аспекті головними показниками ефективності застосування УАП є процентний прибуток, чиста процентна маржа або прибуток на акцію. Невіддільними складниками процесу стають контроль та управління фінансовими ризиками, передусім ризиком відсоткових ставок, валютним ризиком і ризиком незбалансованої ліквідності.
Щодо управління активами і пасивами загальні стратегії управління фінансовою діяльністю банку реалізуються через систему аналітичних моделей і методів управління.
В