Специфика валютных операций коммерческого банка
Кабины должны обеспечивать безопасность кассиров, сохранность ценностей, санитарно - гигиенические нормы и условия работы.
2. Для оборудования обменных пунктов могут быть использованы модульные конструкции кабин иностранного производства, а также обменные пункты, которые входят в состав комплектного оборудования.
3. При установке кабины обменного пункта на улице она должна иметь тепловую изоляцию в зависимости от климатической зоны.
4. Внутри кабины температура воздуха должна быть не менее плюс 18 - 20 градусов по Цельсию, а уровень шума - не более 55 децибел по шкале А.
5. В кабине кассира обменного пункта должны быть установлены средства пожарной, тревожной сигнализации и телефонной связи.
Если в обменном пункте во внерабочее время остается счетно-денежная техника, персональные компьютеры и другая техника, то кабина кассира обменного пункта оборудуется охранной сигнализацией с выводом сигнала на пульт охраны банка или пульт централизованной охраны милиции.
Подкрепление обменного пункта в начале дня или в течение операционного дня производится по расходным кассовым ордерам. В реестрах на покупку (продажу) наличной иностранной валюты за наличные рубли указываются: курс Банка России на текущую дату (дату совершения операции) и курс покупки (продажи), установленный банком на ту же дату. В реестрах на покупку (продажу) одной наличной иностранной валюты за другую указываются: официальный кросс-курс Банка России на текущую дату.
Покупка и продажа иностранной валюты в отделение банка
« Московский »
Таблица 2
тыс. дол. США)
Покупка наличной иностранной валюты |
Продажа наличной иностранной валюты |
||||
| Месяц: | 2003 год | 2004 год | Месяц: | 2003 год | 2004 год |
| январь | 21, 61 | 7, 11 | январь | 5,05 | 13,6 |
| февраль | 22, 02 | 3, 21 | февраль | 5 ,3 | 11,6 |
| март | 23, 02 | 11, 86 | март | 5, 7 | 4,2 |
| апрель | 8, 94 | 8, 04 | апрель | 5, 08 | 1,25 |
| май | 8, 7 | 2, 7 | май | 6, 91 | 2,50 |
| июнь | 16, 4 | 7, 9 | июнь | 9,1 | 7, 7 |
| июль | 6, 3 | 7, 08 | июль | 6, 9 | 8, 3 |
| август | 17, 8 | 3, 98 | август | 8, 1 | 21, 0 |
| сентябрь | 24, 5 | 7, 4 | сентябрь | 7, 34 | 0, 2 |
| октябрь | 13, 46 | 8, 41 | октябрь | 9, 28 | 3, 48 |
| ноябрь | 10, 08 | 2, 38 | ноябрь | 3, 83 | 2, 8 |
| декабрь | 16, 09 | 0, 48 | декабрь | 6, 1 | 8, 2 |
| Всего: | 188, 62 | 70, 55 | Всего: | 78, 66 | 84, 83 |
Таким образом, можно, исходя из данных таблицы 2, проанализировать динамику покупки и продажи иностранной валюты за определенный период. [34., 75]
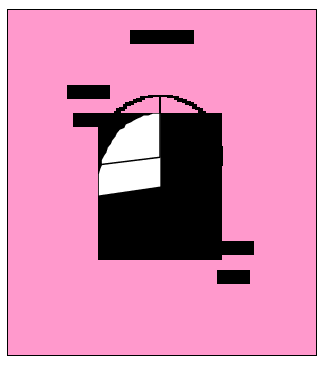
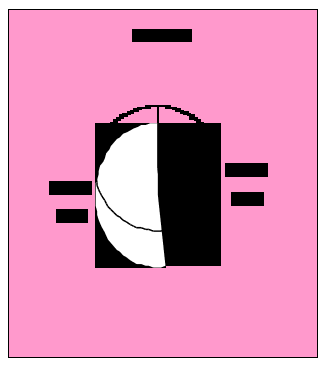
Рис.2. Параметры покупки и продажи наличной иностранной валюты
Сравнительный анализ покупки и продажи валюты показывает, что покупалось отделением банка валюты в 2004 году меньше, чем в 2003 году в два с половиной раза, в то время, как продано валюты, наоборот, в 2004 году больше, чем в 2003 году на 6, 17 тысяч долларов, так как люди валюту в банк не продавали, а наоборот скупали. За прошедший год по отделению получено доходов от операций с инвалютой 399 тыс. рублей, что составляет 8, 3 % от общей суммы доходов, расходов произведено на сумму 471 тысячу рублей, что составляет 11, 8 % от общей суммы расходов.
Другим видом валютных операций является открытие и ведение валютных счетов клиентуры. Данная операция включает в себя следующие виды:
• открытие валютных счетов юридическим лицам (резидентам и не резидентам) и физическим лицам;
• начисление процентов по остаткам на счетах;
• предоставление выписок по мере совершения операции;
• выполнение операций по распоряжению клиентов относительно средств на их валютных счетах (оплата предоставленных документов, скупка и продажа иностранной валюты за счет средств клиентов);
• контроль за экспортно-импортными операциями.
Сбор денежной выручки предприятий, организаций и учреждений возложен на банки нашей страны и называется инкассацией, или доставкой наличных денег в их кассы. Инкассация является монопольным правом банков и запрещается другим хозяйственным и прочим структурам. Ведение другими (небанковскими) организациями сбора наличных денег считается незаконным и подлежит судебному преследованию. Исключение составляют операции почтовых отделений связи, ведущих прием и передачу денежных переводов населения, а также предприятий и организаций. Денежная выручка поступает в банки с помощью нескольких способов:
сбор выручки производят инкассаторы банков, которые обслуживают соответствующие предприятия;
выручку доставляют сами предприятия в дневные или вечерние приходные кассы.
Самым распространенным способом является доставка выручки предприятий с помощью инкассаторского аппарата банков. В крупных городах и районных центрах она носит специализированный характер и осуществляется расчетно-кассовыми центрами ЦБ. Для этого банки оснащены необходимыми транспортными средствами, вооруженной охраной, кассовыми помещениями и штатом кассиров-счетчиков денег.
Для организованного сбора выручки устанавливаются транспортные маршруты инкассаторов, охватывающие все крупные торговые, бытовые и другие организации. Основные условия сбора денег фиксируются в специальных договорах между банками и их клиентами. Договоры содержат календарные даты и часы заездов, тарифы за инкассаторские услуги, порядок оформления инкассаторских денежных сумок.
Время прибытия инкассаторов определяется с расчетом максимального сбора выручки, как правило, в конце рабочего дня. Выручка помещается в опечатанные сумки, что гарантирует сохранность денежных средств. Ко времени заезда инкассаторов кассиры предприятий должны подготовить выручку к сдаче. Эта работа проводится посредством пересчета и сортировки денежной массы по купюрам и достоинствам металлической монеты. Сдача денежной выручки инкассаторам не означает, что она принята соответствующей кассой банка. Прием денег и их зачисление на счет клиентов производится после пересчета и проверки тождественности между наличностью и сопроводительным документом предприятия. [43., 25]
Инкассация денежных средств предприятий в банки служит одним из важнейших технических условий бесперебойной циркуляции денежного обращения. Это стимулирует оборачиваемость денежной массы и сокращает размеры эмиссии новых денежных средств. Банк обязан обеспечить ежедневную инкассацию ценностей документов из обменных пунктов и при этом хранение ценностей во вне рабочее время в обменных пунктах не допускается. Кассир обменного пункта формирует инкассаторские сумки в установленном порядке, наличная иностранная валюта и наличные рубли складываются в разные инкассаторские сумки. Сумки, используемые кредитными организациями и организациями для инкассации и доставки наличной иностранной валюты, имеют надпись валюта или другие отличительные знаки и символы. Для инкассации наличной иностранной валюты используется явочная карточка. В графе « Сумма денег (ценностей), вложенных в сумку » указываются суммы наличной иностранной валюты по каждому наименованию (коду) по номиналу.
При подкреплении (инкассации) кредитной организацией наличной иностранной валютой филиала, внутреннего структурного подразделения отправляемую через инкассаторов, составляется опись, в которой указываются: номер сумки, наименования (коды) и номиналы валют, сумма по каждому наименованию (коду) и номиналу наличной иностранной валюты.
Конверсионные операции - представляют собой сделки покупки и продажи наличной и безналичной иностранной валюты (в том числе валюты с ограниченной конверсией) против наличных и безналичных рублей Российской Федерации. Под оборотом по операциям покупки (продажи) иностранной валюты за отчетный день - понимается объем купленной (проданной) в течение отчетного дня иностранной валюты.
Сделка типа « Today » – сегодня, понимается конверсионная операция с датой валютирования в день заключения сделки.
Сделка типа « Tomorrow »– завтра, представляет собой операцию с датой валютирования на следующий за днем заключения рабочий банковский день.
Срочная сделка - сделка с поставкой на срок. При этом дата валютирования отстоит от даты сделки на 3 и более календарных дня.
Спот - купля-продажа иностранной валюты на 2-й рабочий день по оговоренной заранее цене.
Форвард - купля-продажа иностранной валюты с поставкой в будущем по оговоренной цене (1, 3, 6 мес., 1 год).
Своп - контракт на совершение двух противоположных сделок через определенный период времени.
По конверсионным операциям ведется отчет о проведении операций за определенный период.
К неторговым операциям относятся операции по обслуживанию клиентов не связанных с проведением расчетов по экспорту и импорту товаров и услуг клиентов банка или движением капитала. Уполномоченные банки могут совершать следующие операции неторгового характера:
• покупку и продажу наличной иностранной валюты и платежных документов в иностранной валюте;
• инкассо иностранной валюты и платежных документов в валюте;
• осуществлять выпуск и обслуживание пластиковых карточек клиентов банка;
• производить покупку (оплату) дорожных чеков иностранных банков;
• оплату денежных аккредитивов и выставление аналогичных аккредитивов.
Неторговые операции, в разрезе отдельных видов, получили широкое распространение для предоставления клиентам более широкого спектра банковских услуг, что играет немаловажное значение в конкурентной борьбе коммерческих банков за привлечение клиентуры. Без операций, а именно осуществления переводов за границу, оплаты и выставления аккредитивов, покупки дорожных чеков, практически невозможна повседневная работа с клиентами. Выпуск и обслуживание пластиковых карточек - одна из новых операций, которая дает возможность занять еще свободные "ниши рынка" по данному виду операций. Операция покупки и продажи наличной валюты является одной из основных операций неторгового характера. Не малую роль играют дорожные чеки, они являются способом перевозки и хранения денежных средств во время поездок, в случае потери или кражи, денежные средства на нем остаются в сохранности. Они неограниченны по сумме при пресечении границы.
Среди инструментов расчетов меньше времени требуют расчеты с использованием системы свифт (акционерное общество Всемирная межбанковская финансовая телекоммуникационная сеть, созданное в Брюсселе в 1973г.; Россия является членом с 1989г), а также телеграфные переводы. [14., 321]
Таким образом, банки ведут учет операций в иностранной валюте в соответствии с Письмом ЦБ РФ от 15 января 2000 г № 226 "О ведении учетных операций по некоторым счетам в иностранной валюте", указаниями ЦБ РФ от 10 августа 2000г. А так же инструкция № 205-П от 5.12.2002г. « Положение о правилах ведения бухгалтерского учета в кредитных организациях расположенных на территории РФ ».
1.3. Установление корреспондентских отношений с иностранными банками
Принятие решение об установлении корреспондентских отношений с тем или иным зарубежным банком должно быть основано на реальной потребности в обслуживании регулярных экспортно-импортных операций клиентуры с целью осуществления международных расчетов. Для осуществления международных расчетов банк открывает в иностранных банках и у себя корреспондентские счета « ностро » и « лоро ». День принятия платежа устанавливается банком-отправителем платежа и проставляется на каждом экземпляре поручения на осуществление операции. В случае если день принятия платежа совпадает с датой списания средств, в банках в один и тот же день отражаются операции по счетам:
• счет « ностро » - это текущий счет, открытый на имя банка у банка корреспондента.
• счет « лоро » - это текущий счет, открытый в данном банке на имя его банка корреспондента.
Корреспондентский счет « лоро » открывается на основании договора. Для открытия корреспондентского счета банк-корреспондент должен представить следующие документы в банк-корреспондент:
заявление на открытие корсчета, подписанное руководителем;
нотариально заверенную копию лицензии кредитной организации на осуществление банковской деятельности;
нотариально заверенную копию устава кредитной организации;
справку о постановке на учет в ИМНС, ФОМС, ФОПС;
карточку с образцами подписей и оттиском печати, нотариально заверенную.
Только для « ностро » счетов филиалов:
нотариально заверенную копию сообщения БР о присвоении филиалу порядкового номера в Книге регистрации кредитных организаций;
нотариально заверенную копию Положения о филиале;
оригинал доверенности, выданной кредитной организацией руководителю филиала на открытие и проведение операций по корсчету.
Корреспондентским соглашением, предусматривающим открытие счетов банками друг у друга или открытие счета в одном из банков, определяются:
• вид и валюта открываемых счетов; порядок начисления процентов; возможность перевода средств со счетов в другие страны;
• перечень учреждений и филиалов банка, которым предоставляется право совершать операции по счетам, с указанием их точного адреса и других необходимых данных;
• формы и порядок расчетов - порядок открытия, авизования, порядок осуществления инкассовых, переводных и иных расчетных операций.
Осуществление международных валютно-расчетных операций требует установления российскими банками корреспондентских отношений с иностранными контрагентами. Корреспондентские счета открываются обычно в свободно конвертируемой валюте. Счет « ностро » счет российского банка, открытый в иностранном банке. Счет « лоро » счет иностранного банка, открытый в российском банке. Банк, открывший корреспондентский счет, обязан зачислить на него определенное валютное покрытие. Существуют и другие операции связанные с международными расчетами такие, как:
Документарный аккредитив - обязательство банка, открывшего аккредитив (банка-эмитента) по просьбе своего клиента-приказодателя (импортера), производить платежи в пользу экспортера (бенефициара) против документов, указанных в аккредитиве (Приложение 1). При расчетах по экспорту в форме документарного аккредитива иностранный банк открывает его у себя по поручению фирмы-экспортера и посылает банку об этом аккредитивное письмо, в котором указывается вид аккредитива и порядок выплат по нему. На каждый аккредитив открывается досье.
Виды: покрытый (банк открывает аккредитив, при его открытии обязан перечислить сумму плательщика в исполнительный банк). Непокрытый (банк-эмитент предлагает исполнительному банку право списания средств с ведущего у него корреспондентского счета в пределах данной суммы). Отзывной (может быть аннулирован или изменен банком - эмитентом по распоряжению плательщика без согласия поставщика). Безотзывной (не может быть изменен, аннулирован без согласия поставщика – получателя средств). Аккредитив предназначен для расчетов с одним поставщиком.
Договор содержит: наименование банка-эмитента, банка - исполнителя, получателя средств, сумма аккредитива, вид, перечень документов, сроки аккредитива, условия оплаты, ответственность сторон за невыполнение договора.
Аккредитивная форма - это распоряжение плательщика банку поставщика об оплате товара или услугу на указанных покупателем условиях. [32., 58]
Документарное инкассо - банк-эмитент принимает на себя обязательство предъявить предоставленные документы плательщику (импортеру) для акцепта и получения денег (Приложение 2).
Банковский перевод - при применении банковских переводов в расчетах вся валютная выручка зачисляется на транзитные счета в уполномоченных банках. После поступления ее на транзитный валютный счет в поручение о переводе поступившей суммы или части ее на текущий счет указывается и продажа части экспортной выручки на внутреннем валютном рынке в порядке обязательной продажи.
В связи с введением в обращение с 1 января 2002 года в странах- участницах Экономического и валютного союза ( Австрия, Бельгия, Германия, Греция, Ирландия, Испания, Италия, Люксембург, Нидерланды, Португалия, Финляндия, Франция) банкнот и монеты, номинированных в евро, Центральный банк Российской Федерации на основании статьи 9 Закона Российской Федерации « О валютном регулировании и валютном контроле » устанавливает следующий порядок совершения валютно-обменных операций с денежными средствами номинированными в евро (1 евро = 100 евро центам). В обменных пунктах и операционных кассах уполномоченных банков (филиалов уполномоченных банков) в доступном для обозрения клиентами месте должна быть размещена следующая информация по введению в обращение банкнот и монет, номиннрованных в евро:
- описание и технические характеристики банкнот и монет евро;
- сроки изъятия из обращения денежных знаков стран - участниц ЕС.
Национальными банками стран-участниц Экономического и валютного союза установлены сроки, в течение которых в данных странах они будут производить обмен национальных денежных знаков утративших статус:
- для банкнот: в Австрии, Бельгии, Германии, Ирландии, Испании, Люксембурге ограничен, Нидерландах - 30 лет, в Португалии - 20 лет, в Греции, Италии; Финляндии, Франции -10 лет;
- для монеты: в Австрии, Германий, Ирландии, Испании - не ограничен, в Италии, Финляндии-10лет, в Нидерландах - 5 лет, в Бельгии, Люксембурге, Франции - 3 года, в Греции- 2 года, в Португалии -1 год.
После даты вывода денежных знаков из обращения указанные денежные знаки объявляются неплатежными и принимаются только для обмена. [26., 185]
При осуществлении операций с денежными знаками необходимо осуществлять проверку подлинности и платежеспособности денежных знаков иностранных государств. А так же обратить внимание на классификатор валют, так различают:
общероссийский классификатор валюты: 840- доллар США, 978- евро, 810- рубль.
международный классификатор: 840- доллар США, 978- евро, 673- рубль.
Денежные знаки (банкноты, казначейские билеты) иностранных государств и платежные документы в иностранной валюте признаются платежными в следующих случаях:
сохранившие основные признаки платежности: наименование эмиссионного банка, номера и серии, достоинства цифрами и прописью, основной рисунок (портрет) лицевой и оборотной стороны, а также элементы защиты от подделки (водяной знак, магнитные метки, внедренные в бумагу цветные волокна); имеющие подклеенные оторванные углы или куски (площадью не более 1 - 2 квадратных сантиметра), если оторванные части, безусловно, принадлежат данной банкноте;
имеющие заклеенные надрывы, если они не превышают одну четвертую часть ширины банкноты;
имеющие мелкие масляные и другие пятна, надписи и отпечатки штампов (кроме штампов, свидетельствующих о том, что банкнота является не подлинной), в случае, если они не препятствуют определению подлинности банкнот и не перекрывают в значительной степени (более 50%) одного из основных признаков платежности.
Денежные знаки (банкноты, казначейские билеты) иностранных государств и платежные документы в иностранной валюте признаются неплатежными в связи со следующими повреждениями или основаниями:
разорванные на части и склеенные;
изменившие первоначальную окраску или обесцвеченные;
обожженные или прожженные;
залитые полностью или в значительной степени краской, чернилами, маслом;
имеющие значительные повреждения умышленного характера (изменены основные рисунки, в частности портреты людей, удалена защитная нить, наличие значительных надписей, в том числе видимых в ультрафиолетовых лучах);
изменившие геометрические размеры более чем на 3 мм, как в сторону уменьшения, так и в сторону увеличения.
Неплатежные денежные знаки иностранного государства и платежные документы в иностранной валюте с согласия владельца могут быть приняты банком на инкассо, заменены на платежные денежные знаки того же иностранного государства, куплены за наличные рубли или приняты на экспертизу за счет клиента. Перечень технических средств для определения подлинности иностранной валюты изложен в инструкции 109-П.
При осуществлении операций с денежными знаками различных стран учитывается валютная позиция и арбитраж.
Валютная позиция по капиталу устанавливается в величине, не превышающей сумму балансовых активов, номинированных в соответствующей валюте на дату принятия решения. Валютная позиция по капиталу может по решению кредитной организации исключаться из суммы балансовых активов в полном объеме. При этом итоговая величина валютной позиции по капиталу не должна превышать величину балансовых активов, номинированных в соответствующей иностранной валюте, на ту же дату. В течение операционного дня длинная (короткая) открытая валютная позиция по отдельным иностранным валютам и драгоценным металлам (включая балансирующую позицию в российских рублях) не должна превышать 10% от собственных средств (капитала) уполномоченного банка. Следовательно, валютная позиция это остатки средств в иностранных валютах, которые формируют активы и пассивы (с учетом вне балансовых требований и обязательств по незавершенным операциям) в соответствующих валютах и создают в связи с этим риск получения дополнительных доходов или расходов при изменении обменных курсов валют.
Открытая валютная позиция - разница остатков средств в иностранных валютах, которые формируют количественно не совпадающие активы и пассивы, отражающие требования получить и обязательства поставить средства в данных валютах как завершенные расчетами в настоящем (на отчетную дату), так и истекающие в будущем (после отчетной даты).
Короткая открытая валютная позиция - открытая валютная позиция в отдельной иностранной валюте, пассивы и вне балансовые обязательства, в которой количественно превышают активы и вне балансовые требования в этой иностранной валюте.
Длинная открытая валютная позиция - открытая валютная позиция в отдельной иностранной валюте, активы и вне балансовые требования, в которой количественно превышают пассивы и вне балансовые обязательства в этой иностранной валюте. Закрытая валютная позиция - валютная позиция в отдельной иностранной валюте, активы и пассивы, в которой количественно совпадают. К операциям, влияющим на изменение валютной позиции, следует относить:
• начисление процентных и получение операционных доходов в иностранных валютах;
• начисление процентных и оплату операционных расходов, а также расходов на приобретение собственных средств в иностранных валютах;
• иные операции в иностранной валюте и сделки с прочими валютными ценностями, кроме драгоценных металлов.
Валютная позиция возникает на дату заключения сделки на покупку или продажу иностранной валюты и иных валютных ценностей. Указанные даты определяют также дату отражения в отчетности соответствующих изменений величины открытой валютной позиции.
Пример. Открытая короткая позиция по доллару в размере 3626000 долл. (см. таблицу 3) Э
то означает, что: дилер клиента рассчитывает на падение курса доллара и в ближайшее время он должен закрыть долларовую позицию покупкой долларов на сумму 3626000 долл., как только курс доллара снизится, а затем начнет повышаться; или заключив форвардный контракт по более высокому курсу, чем сейчас.
При этом он должен будет продавать английские фунты стерлингов, швейцарские франки и российские рубли, закрывая их открытые длинные позиции.
Открытая позиция по доллару вычисляется как сумма всех его позиций, то есть:
(+1000000 долл.) + (+1000000 долл.) + (-3126000 долл.) + (-1500000 долл.) + (-1000000 долл.) = -3626000 долл. Валютная позиция по доллару США составит:
Таблица 3
Курс /Валютная конверсия |
Длинная позиция |
Короткая позиция |
|
USD/DEM 1,5345 |
+1000000 USD |
-2534500 DEM |
|
USD/GBR 1,5630 |
+2000000 GBR |
-3826000 USD |
|
USD/RUR 4155,0 |
+4855000000 RUR |
-1000000 USD |
|
USD/JPY 99,78 |
+3000000 USD |
-99780000 JPY |
|
USD/CHF 1,2850 |
+8927500 CHF |
-8500000 USD |
|
Общая долларовая позиция |
-3626000 |
|
Подобная таблица должна составляться на каждую валюту. В итоге все открытые валютные позиции по всем валютам должны быть закрыты и сведены к нулю. При этом выявляется окончательный результат - прибыль или убыток.
Валютный арбитраж - осуществление операций по покупке иностранной валюты с одновременной продажей ее в целях получения прибыли от разницы именно валютных курсов. Возникновение разницы в валютных курсах на рынках разных стран - суть понятия пространственного арбитража. Он является разновидностью валютного арбитража. С развитием ЭВМ и современных средств связи, увеличением объема операций различия в курсах на разных рынках стали возникать очень редко, поэтому пространственный арбитраж утратил свое значение. Следующая разновидность валютного арбитража - временной арбитраж. Его суть в изменении валютного курса во времени. Необходимым условием для его проведения является свободная обратимость валют. Предпосылкой служит несовпадение курсов. Различают также конверсионный валютный арбитраж, предполагающий покупку валют самым дешевым образом, используя как наиболее выгодный рынок, так и изменение курсов во времени. При конверсионном арбитраже происходит обмен несколькими валютами. В зависимости от цели различается спекулятивный арбитраж, преследует цель извлечь выгоду из разницы валютных курсов в связи с их колебаниями. При этом исходная и конечная валюты совпадают, так сделка осуществляется по схеме: марка ФРГ – доллар США; доллар – марка. Конверсионный арбитраж, прежде всего, преследует цель купить наиболее выгодно необходимую валюту. В современных условиях валютные курсы на разных валютных рынках редко отклоняются на величину, равную или превышающую разницу между курсами продавца и покупателя.
Глава 2. Банковский сектор экономики Российской Федерации в рамках валютных отношений
2.1. Развитие банковского сектора
Одним из результатов либерализации финансовой системы в России стало возникновение большого числа новых банков: на начало 2004 года зарегистрировано свыше 2400 банков. Только за один год количество коммерческих банков, по сообщению Центрального банка, возросло на 220. Следует отметить, что в 2004г году центральным банком было отозвано у коммерческих банков только по г. Москве 8 лицензий. Практиковалась и такая мера как запрет на проведение банковских операций без отзыва лицензии. Например, только за нарушение порядка представления отчетности ЦБ РФ по г. Москве в 2004г. оштрафовал 92 и предупредил 26 коммерческих банка. За нарушение нормативов были введены экономические санкции в отношении 161 банка, ряд коммерческих банков были предупреждены о возможности отзыва лицензий у 65 российских банков. Центральным банком постоянно ожесточались требования к размеру капитала и оценке рисков. Вместе с тем, несмотря на неплатежеспособность, большинство банков оставались ликвидными, пользуясь рефинансированием центрального банка и доверием клиентов. Реальный вклад банковского сектора в возрождение российской экономики весьма ограничен, а размеры финансовых учреждений, универсализм их деятельности и качество предоставляемых услуг далеки от желаемого. У первой двадцатки крупнейших банков, имеющих общенациональное значение, такие показатели качества как надежность, сроки, отношения с клиентами, превращались в важный элемент конкурентной борьбы. Одной из особенностей складывающейся банковской системы стала неравномерность ее регионального развития: в Москве, Санкт-Петербурге,
Краснодаре, Самаре, Ростове, Нижнем Новгороде, Екатеринбурге и Тюмени (по состоянию на 1 января 2004 года) были сосредоточены 40% банков и 62% их филиалов.
По информации Банка России число действующих в РФ кредитных организации, имеющих право на осуществление банковских операций, сократилось к 1 января 2004 года до 1476 с 1496. Самыми многочисленными являются группы кредитных организаций с уставным капиталом от 5 млн. руб. до 10 млн. руб., чей удельный вес от общего числа увеличился до 22.7 % с 20.3 % на 1 января 1998, а также с уставным капиталом от 10 млн. руб. до 20 млн. руб., чья доля увеличилась до 16.6 % с 15.0 %.
Ситуация в банковской системе также усугубилась оттоком средств населения из банков в условиях фактической девальвации рубля и роста недоверия к банкам, что выразилось в сокращении величины вкладов населения в рублях на 6,5 млрд. рублей и на 0,9 млрд. долл. в валюте.
В общем, количестве действующих банков резко (с 36% до 42,5%) повысился удельный вес финансово неустойчивых банков, а доля активов, приходящаяся на эту группу банков, выросла с 12% до 43,7% на 1.09.2004г. совокупных активов банковской системы. Однако и в ряде других регионов значительное количество банков испытывают серьезные проблемы с достаточностью капитала.
2.2. Основные тенденции политики валютного курса
Основным принципом политики валютного курса в 2005 году останется рыночное курсообразование с использованием режима плавающего курса рубля к иностранным валютам. Использование режима плавающего курса не предполагает установления количественных ориентиров курсовой динамики. Политика валютного
курса будет направлена на сглаживание курсовых колебаний и накопление золотовалютных резервов до уровня, учитывающего размеры предстоящих платежей по обслуживанию и погашению государственного внешнего долга.
Прогнозируемое на 2005 год состояние платежного баланса сохраняет возможность некоторого укрепления курса рубля в реальном выражении. При этом меры политики валютного курса будут направлены на достижение баланса интересов экспортеров и импортеров, укрепление доверия к национальной валюте, повышение привлекательности вложений в российские финансовые активы. Так как в настоящее время курс доллара достигает 27,96, что на 2% ниже предыдущего года, так как тогда он составлял 30,11.
В предстоящем году ожидается сохранение достаточно высокого уровня обеспеченности денежного предложения золотовалютными резервами, что будет способствовать устойчивости национальной валюты.
Усилия Банка России будут направлены на дальнейшее развитие внутреннего валютного рынка, обеспечение равных возможностей доступа на него всех экономических агентов, а также устранение несбалансированности спроса на иностранную валюту и ее предложения.
Введение в обращение наличного евро в условиях преимущественной ориентации внешнеэкономических связей России на страны ЕС может обусловить определенный рост оборота операций рубль /евро. По мере развития указанной тенденции операции Банка России на данном сегменте будут играть все более заметную роль. На сегодняшний день курс евро значительно превышает курс доллара 27,96 , а курс евро составляет 33,04.
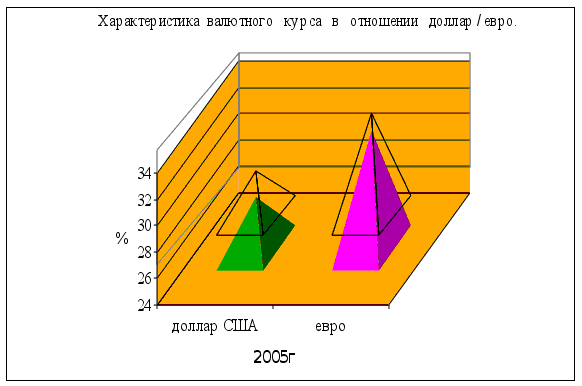
Рис.3. Анализ валютного курса
Так в 2005 году продолжатся развитие и совершенствование системы валютного регулирования и контроля. Одновременно особое внимание будет уделено мероприятиям, направленным на сокращение утечки капитала из страны.
2.3. Разновидность валютных рынков и их особенности
Различают следующие виды валютных рынков: мировые, региональные и национальные (местные).
Мировые валютные рынки сосредоточены в мировых финансовых центрах. Среди них выделяются валютные рынки в Лондоне, Нью-Йорке, Париже, Токио и т. д. На мировых валютных рынках банки проводят операции с валютами, которые широко используются в мировом платежном обороте, и почти не совершают сделки с валютами регионального и местного значения независимо от их статуса и надежности.
На региональных и местных валютных рынках осуществляются операции