Специфика валютных операций коммерческого банка
Валютные операции на валютном рынке невозможны без обмена валют и их котировки.
Котировка валют - это определение их курса. Существует два метода котировки - прямой и косвенный: наиболее распространена прямая котировка, при которой курс единицы иностранной валюты выражается в национальной валюте. По отношению к некоторым иностранным валютам в связи с их малым масштабом за единицу принимается 100 единиц (бельгийский франк, японская йена) или 1000 (итальянская лира). При косвенной котировке за единицу принимается национальная валюта, курс которой выражается в определенном количестве иностранных денежных единиц.
Сочетание прямой и косвенной котировок создает практическое удобство, исключает потребность в дополнительных вычислениях. Различные методы котировок не имеют экономического различия, так как сущность валютного курса едина. Котировка валют для торгово-промышленной клиентуры обычно базируется на кросс курсе - соотношении между двумя валютами, выраженными через третью валюту. При таком определении обычно устанавливается средний курс между двумя валютами, который затем используется для сделок с клиентурой с корректировкой на маржу.
В настоящее время Центральный банк России при установлении курсов валют за основу берет курс доллара США к рублю, зарегистрированный на торгах на Московской межбанковской валютной бирже, а прочие курсы определяются по методу кросс - курса: рубль - доллар и доллар - валюта.
Пример вычисления кросс – курса:
Пусть курс доллара во Франкфурте-на-Майне составляет 1,70 марки, а в Цюрихе - 1,48 швейцарского франка. Тогда курс швейцарского франка во Франкфурте-на-Майне составит 1,15 марки, а марки ФРГ в Цюрихе - 0,87 швейцарского франка.
Во Франкфурте-на-Майне:
1,70 марки ФРГ = 1 долл.;
1 долл. = 1,48 швейцарского фр.;
1 швейцарский фр. = х марок;
тогда 1 швейцарский фр. = 1,70 х 1 х 1/ (1 х 1,48) = 1,5 марки ФРГ.
В Цюрихе:
1,48 швейцарского фр. = 1 долл.;
1 долл. = 1,70 марки;
1 марка = швейцарских фр.;
тогда 1 марка ФРГ = 1,48 х 1 х 1 / (1,70 х 1) = 0,87 швейцарского фр.
Различают также курсы продавца и курсы покупателя. Банк, осуществляющий котировку валюты, всегда совершает валютную сделку по выгодному для него курсу. Банки продают иностранную валюту дороже (курс продавца, или курс продажи), чем покупают ее (курс покупателя, или курс покупки).
Пример:
Нью-Йорк на Лондон (прямая котировка):
1 ф. ст. == 1,4670 долл. - курс покупателя;
1 ф. ст. == 1,5070 долл. - курс продавца.
Нью-йоркский банк, продавая фунты стерлингов, получает за каждый фунт больше долларов (1,5070), чем платит при покупке английской валюты (1,4670).
Разница между курсом продавца и покупателя - маржа - служит источником покрытия расходов банка, его прибыли и в определенной степени страховкой валютного риска. Если банк покрывает совершенную сделку за счет предложенной ему контр сделки на основе тех же курсов, он получает прибыль за счет маржи. В связи с этим банки имеют значительный интерес в привлечении клиентуры для совершения подобных обменных валютных операций. [18., 219]
Глава 3. Анализ тенденций развития валютного рынка Российской Федерации
3.1. Динамика валюты баланса
Коммерческие банки, как и другие субъекты хозяйственных отношений, для обеспечения своей коммерческой и хозяйственной деятельности должны располагать определенной суммой денежных средств, то есть ресурсами. Это вызвано тем, что с переходом к рыночной модели экономики, ликвидацией монополии государства на банковское дело, построением двухуровневой банковской системы характер банковских ресурсов претерпевает существенные изменения. Объясняется это тем, что, во-первых, значительно сузился общегосударственный фонд банковских ресурсов, а сфера его функционирования сосредоточена в первом звене банковской системы – Центральном банке Российской Федерации. Во-вторых, образование предприятий и организаций с различными формами собственности означает возникновение новых собственников временно свободных денежных средств, самостоятельно определяющих место и способ хранения денежных средств. Кроме того, масштабы деятельности банков, определяемые объектом его активных операций, зависят от совокупности объема ресурсов, которыми они располагают, и особенно от суммы привлеченных ресурсов. Такое положение обостряет конкурентную борьбу между банками за привлечение ресурсов.
Рассмотрим для примера баланс филиала акционерного коммерческого банка «Таймыр» по следующим основным направлениям экономического анализа:
-анализ структуры пассивных операций (операции банка по привлечению средств);
- анализ структуры активных операций (операции по размещению собственных, привлеченных и заемных средств, и прежде всего, кредитных операций); анализ финансовых результатов деятельности банка.
Самую общую оценку деятельности банка можно получить, анализируя динамику абсолютной величины годового баланса с заключительными оборотами за ряд лет.
Анализируя динамики валюты баланса (рис.4) филиала коммерческого банка можно отметить, что максимальный объем валюты наблюдается в 2001году – 69,7 млн. рублей, темп роста к предыдущему году составляет 1,7 раза. В 2002 году мы видим снижение валюты баланса на 16,2%; в 2003 году – вновь небольшой подъем на 4,1%.
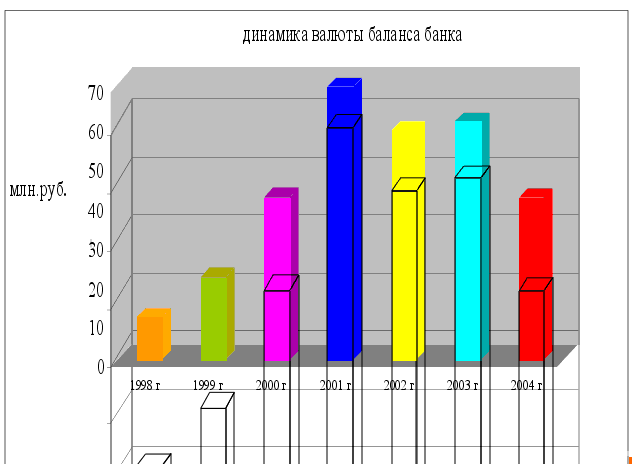
Рис.4. Динамика валюты баланса банка
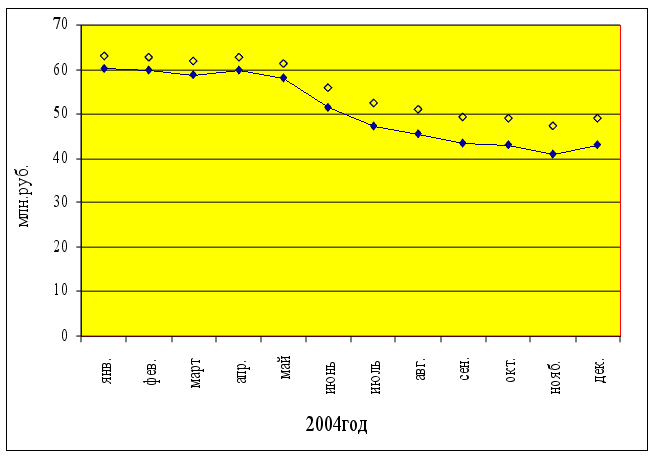 Валюта
баланса в первом
полугодии 2004
года характеризовалась
достаточно
незначительным
динамичным
снижением в
первые шесть
месяцев и резким
падением (17,7%) с
августа месяца
этого года. И
как следствие
настоящее время
данный банк
ликвидирован.
Рис.5. Динамика валюты баланса банка в 2004 году
Большой интерес для определения факторов изменения валюты баланса представляет анализ структуры его активов и пассивов. (Приложение 3).Где можно выявить за счет, каких отрицательных аспектов банк понес убытки.
3.2. Анализ движения капитала
Анализ данных, полученных на основе отчетности уполномоченных банков, показал, что с ноября 2003 г. по декабрь 2004 г. произошло резкое увеличение всех показателей движения наличной иностранной валюты через уполномоченные банки. Прежде всего, это касается объемов ввоза и продаж наличной иностранной валюты физическим лицам.
Это связано не только с увеличением свободных денежных средств, получаемых населением в виде вознаграждений за год и других выплат по итогам года, но и с сохраняющимся интересом к наличной иностранной валюте как абсолютно ликвидной и надежной форме сбережений.
В декабре 2003 г. в Российскую Федерацию уполномоченными банками было ввезено 4576,7 млн. долл. При этом операции по ввозу наличной иностранной валюты активизировали не только уполномоченные банки, являющиеся основными операторами на этом сегменте валютного рынка. В целом за 2003г. ввоз наличной иностранной валюты составил 11 192.5 млрд. долл. Объем продаж уполномоченными банками наличной иностранной валюты в декабре 2003 г. достиг 11 469 млн. долл.
Однако с августа 2004 г., в связи с разразившимся кризисом поднятия статуса « евро » наблюдается резкое падение поступлений и продажи наличной иностранной валюты до 2250,0 млн. долл. США, а к декабрю 2004 г. почтив 5 раз. Прямым следствием происшедшего явилось изменение спроса, и предложения со стороны физических лиц на рынке наличной иностранной валюты стало резкое уменьшение ее оборота через обменные пункты уполномоченных банков.
ЦБ РФ отмечает, что после отмечавшегося в июле 2004г. пика активности населения на рынке наличной инвалюты в августе ситуация нормализовалась. Обороты межбанковского рынка и обороты операций физических лиц значительно уменьшились.
Данные о движении наличной иностранной валюты на территории Российской Федерации
Таблица 4
(млн.долл.США)
месяц |
Поступило наличной иностранной валюты, всего |
В том числе: |
||||||||||
|
ввезено банками (зачислено на счет "касса") в РФ |
куплено у банков-резидентов |
куплено у физических лиц и принято для конверсии 1 |
принято от физических лиц (резидентов и нерезидентов) для зачисления на их валютные счета |
принято от юридических лиц для зачисления на их валютные счета 2 |
прочие поступления З |
|||||||
|
2003 год |
||||||||||||
|
январь февраль |
9 131,4 6 870,3 |
3 467,8 2111,0 |
2540,6 |
2202,6 2273,9 |
648,6 |
21,8 21,3 |
249,9 |
|||||
| февраль | 6 870,3 | 2111,0 | 1 544,6 | 2 273,9 | 601,4 | 21,3 | 318,1 | |||||
|
март |
8320,5 |
2737,3 |
1987,4 |
2576,1 |
674,6 |
38,9 |
306,1 |
|||||
|
апрель |
8 446,2 |
2661,5 |
1 919,2 |
2782,8 |
735,8 |
36,4 |
310,2 |
|||||
|
май |
7033,4 |
2105,5 |
1 554,7 |
2 546,2 |
618,3 |
33,3 |
164,3 |
|||||
|
июнь |
7932,7 |
2471,2 |
1 888,3 |
2691,6 |
651,5 |
38,2 |
191,9 |
|||||
|
июль |
8935,6 |
2 830,6 |
2 283,9 |
2776,3 |
810,3 |
28,8 |
225,8 |
|||||
|
август |
9481,3 |
Э 824,7 |
2 708,3 |
1856,9 |
868,7 |
27,.3 |
195,4 |
|||||
|
сентябрь |
9015,2 |
3 476,4 |
2438,7 |
1964,7 |
915,7 |
25,0 |
194,7 |
|||||
|
октябрь |
9135,7 |
3603,0 |
2364,2 |
1 983,8 |
1025,.9 |
27,4 |
131,5 |
|||||
|
ноябрь |
8798,1 |
3628,4 |
2424,9 |
1709,9 |
879,8 |
27,0 |
128,2 |
|||||
|
декабрь |
11 192,5 |
4 576,7 |
3 425,5 |
1890,6 |
1 119,8 |
30,9 |
149,1 |
|||||
|
2004 год |
||||||||||||
|
январь |
6205,1 |
2363,6 |
1 553,2 |
1303,3 |
876,1 |
12,6 |
96,3 |
|||||
|
февраль |
4 508,6 |
1169.1 |
960,5 |
1393,.3 |
879,2 |
11,2 |
89,3 |
|||||
|
март |
5265,9 |
1401,3 |
4,2 |
1640,0 |
990,3 |
14,9 |
105,3 |
|||||
|
апрель |
5 191,2 |
1 274,0 |
4,6 |
1642,2 |
1094,3 |
12,9 |
113,2 |
|||||
|
май |
4664,7 |
1203,9 |
952,7 |
1 455,3 |
941,3 |
13,6 |
97,8 |
|||||
|
июнь |
6329,1 |
1 955,0 |
546,0 |
1625,0 |
1069,4 |
13,6 |
120,0 |
|||||
|
июль |
7774,2 |
2755,1 |
912,3 |
1 593,2 |
1350,1 |
14,1 |
149,5 |
|||||
|
август |
5 145,5 |
1 749,7 |
082,3 |
1 185,1 |
980,2 |
10,7 |
137,5 |
|||||
|
сентябрь |
2 938,9 |
810,3 |
395,7 |
1 101,5 |
519,1 |
14,9 |
97,1 |
|||||
|
октябрь |
1840,4 |
151,9 |
232,4 |
889,0 |
457,9 |
15,2 |
94,0 |
|||||
|
ноябрь |
2250,0 |
483,6 |
450,9 |
692,6 |
526,6 |
14,9 |
83,5 |
|||||
израсходованно наличной иностранной валюты, всего |
вывезено банками (списано со счета "касса") из РФ |
продано банкам- резидентам |
продано физическим лицам 4 |
выдано физическим лицам (резидентам и нерезидентам) с их валютных счетов |
выдано юридическим лицам с их валютных счетов 5 |
прочие поступления б |
остаток наличной иностранной валюты в кассах на конец отчетного периода |
|||||
|
2003 год |
||||||||||||
|
8851,2 |
32,4 |
2604,1 |
5300,2 |
652,1 |
48,8 |
213,3 |
836,6 |
|||||
|
6934,9 |
22,8 |
1600,7 |
4406,8 |
560,1 |
46,2 |
298,3 |
799,4 |
|||||
|
8280,9 |
29,7 |
2033,8 |
5222,2 |
668,7 |
48,4 |
278,2 |
830,4 |
|||||
|
8436,1 |
31,4 |
1950,2 |
5328,4 |
725,3 |
58,4 |
342,4 |
846,5 |
|||||
|
7047,2 |
19,9 |
1 575,1 |
4626,2 |
624,6 |
46,1 |
155,1 |
828,7 |
|||||
|
7971,5 |
23,5 |
1898,.9 |
5097,8 |
682,0 |
61,6 |
207,1 |
782,5 |
|||||
|
8967,4 |
33,4 |
2355,3 |
5513,9 |
820,6 |
55,5 |
188,8 |
767,8 |
|||||
|
9314,6 |
21,6 |
3 111,.2 |
4708,3 |
1277,8 |
42,6 |
153,0 |
945,7 |
|||||
|
9079,1 8747,4 |
37,0 37,3 25,5 |
3 056,1 2781,6 2 508,7 |
4190,6 3840,0 3 616,5 |
1 678,8 2261,0 2455,7 |
39,8 48,0 43,7 |
161,5 111,2 97,4 |
801,4 856,9 898,4 |
|||||
|
11469 |
40,8 |
3 502,5 |
4323,1 |
3407,0 |
58,0 |
115,5 |
649,1 |
|||||
|
2004 год |
||||||||||||
|
5805,1 |
24,7 |
1 6043,4 |
2207,0 |
1 856,6 |
24,3 |
88,2 |
1 043,2 |
|||||
|
4657,1 |
35,9 |
979,1 |
1 858,8 |
1656,5 |
29,8 |
97,0 |
889,6 |
|||||
|
5298,1 |
39,3 t--.,^ |
1122,5 |
2 056,3 |
1932,6 |
37,6 |
109,8 |
857,9 |
|||||
|
3 258,8 |
53,2 |
1066,9 |
1979,6 |
2017,0 |
35,8 |
106,3 |
796,8 |
|||||
|
4818,8 |
40,2 |
948,6 |
1866,9 |
1840,0 |
34,3 |
88,6 |
642,2 |
|||||
|
6 337,8 |
33,0 |
1 568,5 |
2250,6 |
2331,9 |
38,7 |
115,0 |
629,7 |
|||||
|
7603,5 |
38,8 |
1968,6 |
2592,8 |
2848,3 |
36,4 |
118,7 |
802,0 |
|||||
|
5398,7 |
24,1 |
1027,7 |
1 758,2 |
2430,9 |
29,2 |
128,7 |
541,4 |
|||||
|
2791,9 |
12,4 |
331,8 |
751,2 |
1 571.4 |
33,5 |
91,6 |
693,3 |
|||||
|
2026,6 |
38,1 |
206,9 |
789,1 |
882,2 |
31,4 |
78,9 |
506,3 |
|||||
|
2280,7 |
15,8 |
443,8 |
790,4 |
932,4 |
44,0 |
54,2 |
475,7 |
|||||
покупка наличной иностранной валюты у резидентов и нерезидентов включая возврат неиспользованных командировочных средств исключая поступления по межфилиальному обороту продажа наличной валюты резидентам и нерезидентам включая выдачу командировочных средств исключая выдачу по межфилиальному обороту. |
||||||||||||

Таким образом, к концу 2004 г. сложилась следующая структура источников поступления и направления расходования наличной иностранной валюты.
Ввезено банками (зачислено на счет « касса » ) в РФ . 21,48 %
Куплено у банков-резидентов. 20,02 %
Куплено у физических лиц и принято для конверсии. 30,75 %
Принято от физических лиц (резидентов и нерезидентов) 23,38%
для зачисления на их валютные счета
Принято от юридических лиц для зачисления на их
валютные счета. 0,66 %
Прочие поступления . 3,71 %
Вывезено банками (списано со счета "касса") из РФ. 0,69 %
Продано банками резидентами. 19,46 %
Продано физическим лицам. 34,6 %
Выдано физическим лицам (нерезидентам и резидентам)
с их валютных счетов. 40,88%,
Выдано юридическим лицам с их валютных счетов. 1,93%,
Израсходовано прочее. 2,38%.
Рассмотрим динамику ввоза и вывоза иностранного капитала на диаграмме за счет анализа нескольких показателей из таблицы 4. Так характеризуя данные показатели видно, что ввезенная в страну иностранная валюта может использоваться по следующим каналам: для оплаты импорта, для обслуживания и погашения государственного долга. Увеличение официальных резервов и накопление иностранной валюты населением, банками и фирмами, по своей экономической природе, близко к вывозу капитала. Приток иностранной валюты непосредственно воздействует на экономический рост, если эта валюта используется для оплаты импорта.
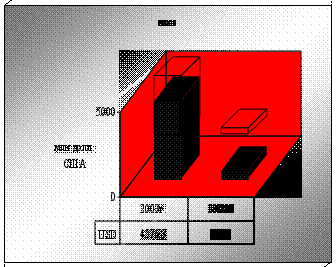
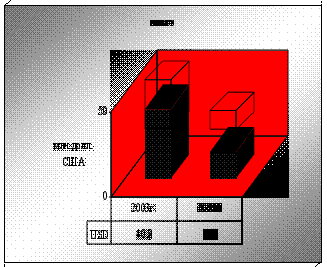
Рис.6. Анализ ввоза и вывоза капитала на территории РФ
В частности, как видно из вышеприведенных данных баланса, по банковскому сектору в 2003-2004 г. имел место приток иностранных ссуд и займов в размере 5060,3 млн. долл., но зато отток иностранных инвестиций составил 56,6 млн. долл.
Суммарный объем наличной инвалюты в России в декабре 2004г. снизился на 17%. Обороты межбанковского рынка сократились на 28%, обороты операций физических лиц - на 11%.
Динамика показателей. адекватно отражает процессы, происходившие в российской экономике, а состояние сегмента валютного рынка характеризует динамическое равновесие между совокупным внутренним спросом на наличную валюту и ее внешним предложением. Так ускорение темпов спада хозяйственной активности в реальном секторе экономики, рост задолженности по заработной плате и как следствие вызвал резкое падение курса национальной валюты, привели к значительному падению спроса на наличную валюту РФ и увеличили спрос на валюту иностранных государств.
3.3. Анализ доходной части валюты баланса
Таблица 5
|
Вид валютной операции |
Сумма доходов, USA |
В процентах (%) |
| Ведение валютных счетов клиентов | 15 073 | 2 |
|
Размещение средств банка |
765211,63 |
65 |
|
Международные расчеты |
52 345 |
5 |
|
Конверсионные операции |
205 584 |
20 |
|
Неторговые операции |
72 546 |
8 |
При анализе доходности валютных отношений, необходимо кратко рассмотреть расшифровку статей дохода, отнесенных к определенным видам операций. Доходы по валютным счетам клиентов включают в свой состав комиссии за оформление паспортов сделок, а также комиссию за обналичивание иностранной валюты (так как ведение валютного счета клиентов складывается из комиссий по каждой сделке, которые относятся к разным видам валютных операций). Это и составляет основной доход по операциям изложенным в таблице 5.
К доходам от размещения средств относятся: проценты за кредиты выданные (краткосрочные, долгосрочные), депозиты размещенные и размещение средств в валютные ценные бумаги и доход по ним. [44., 67]
К доходам по международным расчетам относятся комиссия за переводы, инкассо платежных документов в иностранной валюте, открытие и выставление аккредитивов. Доходы по конверсионным операциям включают:
• доходы по открытой валютной позиции;
• доходы от операций на ММВБ по фьючерсным и форвардным контрактам
К доходам по неторговым операциям относятся: комиссия, взимаемая с клиентов за обслуживание пластиковых карточек, доходы по покупке-продаже наличной иностранной валюты.
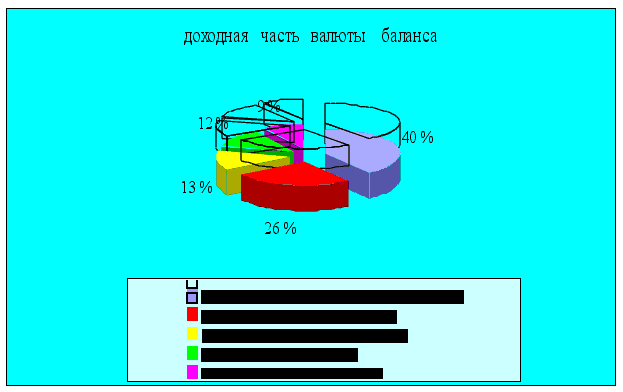 Если
таблицу по
анализу доходности
валютных операций
соотнести с
оборотами по
данным видам
операций и все
аналитические
расчеты сгруппировать
для наглядности
в одну таблицу
и выразить
окончательные
результаты
в процентах,
то получится,
что основными
операциями
по доходности,
трудоемкости,
общим затратам
по-прежнему
являются:
Рис.7. Динамика доходной части валютных операций
привлечение и размещение средств, которыми
банк располагает. - 40%;
конверсионные операции. - 26%;
ведение валютных счетов. - 13%;
неторговые операции. - 12%;
международные расчеты. - 9%;
3.4. Валютные риски и методы их страхования
Валютный риск, или риск курсовых потерь, связан с интернационализацией рынка банковских операций, созданием транснациональных (совместных) предприятий и банковских учреждений и диверсификацией их деятельности и представляет собой возможность денежных потерь в результате колебаний валютных курсов. Со своей стороны, валютные риски структурируются следующим образом: коммерческие, конверсионные, экономические.
Экономический риск для фирмы состоит в том, что стоимость ее активов и пассивов может меняться в большую или меньшую сторону (в национальной валюте) из-за будущих изменений валютного курса.
Риск перевода связан с различиями в учете активов и пассивов в иностранной валюте. Если происходит падение курса инвалюты, в которой выражены эти активы, то падает стоимость активов: при уменьшении величины активов падает размер акционерного капитала фирмы или банка. С экономической точки зрения более важным является риск сделки, который рассматривает влияние изменения валютного курса на будущий поток платежей, а, следовательно, на будущую прибыльность фирмы или банка.
Риск сделок возникает из-за неопределенности стоимости в национальной валюте инвалютной сделки в будущем. Изменения и прибыльность фирмы означают изменение ее кредитоспособности, и поэтому для банка очень важно быть в курсе валютных сделок клиентов. Для экспортера и кредитора предпочтительно использование относительно более устойчивой валюты. Выбор валюты может оказывать существенное влияние на эффективность торговых и кредитных операций.
При выборе валюты контракта должны учитываться следующие факторы: прогноз тенденций изменения курса данной валюты в период между моментом заключения контракта и сроками наступления платежных обязательств; характер продаваемых товаров и услуг.
Коммерческие риски - связаны с нежеланием или с невозможностью должника (гаранта) рассчитаться по своим обязательствам. [40., 99]
Конверсионные риски - это риски валютных убытков по конкретным операциям. Защитные оговорки - договорные условия, включаемые по соглашению сторон в межгосударственные экономические соглашения, предусматривающие возможность изменения или пересмотра первоначальных условий договора в процессе его исполнения.
Золотая оговорка - приобрела важное значение в ходе и после первой мировой войны в связи с отменой золотого стандарта в одних странах и фактическим исчезновением его в других. Валюты этих стран стали обесцениваться как по отношению к золоту, так и по отношению к валютам других стран, в которых золотой стандарт продолжал функционировать.
Оговорки основывались на золотом паритете валют, который представляет собой соотношение их золотого содержания.
Оговорки на базе паритета действовали как в условиях свободного обмена денежных единиц на золото, так и при урезанных (золото - девизном и золотодолларовом) стандартах. Для снижения риска падения курса валюты цены на практике получили распространение многовалютные оговорки - условие в контракте, оговаривающее пересмотр суммы платежа пропорционально курсу валют.
Вместе с тем к недостаткам многовалютной оговорки можно отнести: сложность формулирования оговорки в контракте в зависимости от способа расчета курсовых потерь, неточность которого приводит к различной трактовке сторонами условий оговорки;сложность выбора базисной корзины валют.
Существуют многовалютные оговорки, в которых валютная корзина формируется на базе международных счетных денежных единиц в настоящее время это евро. Международная счетная денежная единица - это валютная единица, используемая как условный масштаб для соизмерения международных требований и обязательств, установления валютного паритета и курса.
Другими формами многовалютной оговорки являются:
• использование в качестве валюты платежа нескольких валют из согласованного набора, например: доллар, марка, швейцарский франк и фунт стерлингов;
• опцион валюты платежа - на момент заключения контракта цена фиксируется в нескольких валютах, а при наступлении платежа экспортер имеет право выбора валюты платежа.
Ограниченность применения валютной оговорки вообще заключается в том, что она, страхует от валютного и инфляционного риска лишь в той степени, в которой рост товарных цен отражается на динамики курсов валют. [15., 471]
Текущий кредитный риск определяется как сумма стоимости замещения по сделкам, включенным в двухсторонние компенсационные соглашения и стоимости замещения по сделкам, не включенным в компенсационные соглашения.
Для расчета кредитного риска по срочным сделкам определяются следующие составляющие:
• текущий кредитный риск (стоимость замещения сделки), отражающий на отчетную дату величину потерь в случае неисполнения контрагентом своих обязательств;
• потенциальный кредитный риск (риск неисполнения контрагентом своих обязательств в течение срока, оставшегося до даты валютирования, в связи с неблагоприятным изменением стоимости базисного актива). Потенциальный кредитный риск определяется как сумма риска по сделкам с юридически оформленными двухсторонними компенсационными соглашениями и по сделкам, не включенным в указанные соглашения.
Таблица 6
Коэффициенты валютных рисков (%)
|
Срок до даты валютирования: |
Сделки с государственными ценными бумагами |
Валютные сделки |
Процентные сделки |
Сделки с негосударственными ценными бумагами |
Сделки с драгоценными металлами |
Прочие сделки |
|
Менее 1 года |
0,02 |
0,05 |
0,03 |
0,06 |
0,07 |
0,1 |
|
От 1 года до 5 лет |
0,03 |
0,07 |
0,06 |
0,08 |
0,07 |
0,12 |
|
Свыше 5 лет |
0,04 |
0,09 |
0,09 |
0,1 |
0,08 |
0,15 |
Методы страхования от валютных рисков - это финансовые операции, позволяющие либо полностью или частично уклониться от риска убытков, возникающего в связи с ожидаемым изменением валютного курса, либо получить спекулятивную прибыль, основанную на подобном изменении.
К методам страхования валютных рисков можно отнести:
-структурную балансировку (активов и пассивов, кредиторской и дебиторской задолженности);
-изменение срока платежа;
-форвардные сделки;
- сделки с помощью фьючерсов;
-операции типа своп;
-лизинг;
-осуществление филиалами платежей в растущей валюте;
-самострахование.
Следует иметь в виду, что методы: изменение срока платежа; форвардные сделки; операции типа своп; опционные сделки; применяются для краткосрочного хеджирования, в то время как методы, такие как кредитование и инвестирование в иностранной валюте; осуществление филиалами платежей в растущей валюте; самострахование используются для долгосрочного страхования рисков. [18., 267]
Применение некоторых из этих методов затруднено. Сущность основных методов хеджирования сводится к тому, чтобы осуществить валютно-обменные операции до того, как произойдет неблагоприятное изменение курса, либо компенсировать убытки от подобного изменения за счет параллельных сделок с валютой, курс которой изменяется в противоположном направлении.
Структурная балансировка заключается в стремлении поддерживать такую структуру активов и пассивов, которая позволит перекрыть убытки от изменения валютного курса прибылью, получаемой от этого же изменения по другим позициям баланса. Иначе говоря, подобная тактика сводится к стремлению иметь максимально возможное количество закрытых позиций, минимизируя таким образом валютные риски. Например, если предприятие или банк ожидает значительных изменений валютных курсов в результате девальвации рубля, то ему следует немедленно конвертировать свободную наличность в валюту платежа. В отношении рубля это, естественно, можно сделать лишь при наличии такого права (выраженного записями на внебалансовом счете или каким-нибудь иным способом) либо после создания внутреннего валютного рынка. Если же говорить о соотношении между различными иностранными валютами, то в подобной ситуации, кроме конверсии падающей валюты в более надежную, можно осуществить, скажем, замену ценных бумаг, деноминированных в валюте, на более надежные фондовые ценности.
Одним из простейших и в то же время наиболее распространенных способов балансировки является приведение в соответствие валютных потоков, отражающих доходы и расходы. Иными словами, каждый раз, заключая контракт, предусматривающий получение или, наоборот, выплату иностранной валюты, предприятие или банк должен стремиться остановить свой выбор на той валюте, которая поможет ему закрыть полностью или частично уже имеющиеся открытые валютные позиции,
Изменение срока платежа, обычно называемое тактикой « Лидс энд лег » (от англ. leads and lags - опережение и отставание), представляет собой манипулирование сроками осуществления расчетов, применяемое в ожидании резких изменений курсов валюты цены или валюты платежа. К числу наиболее употребляемых форм подобной тактики относятся: досрочная оплата товаров и услуг (при ожидаемом падении курса); ускорение или замедление репатриации прибылей, погашение основной суммы кредитов и выплаты процентов и дивидендов; регулирование получателем инвалютных средств сроков конверсии выручки в национальную валюту. Возможность использования подобного метода, однако, в значительной степени обусловлена финансовыми условиями внешнеторговых контрактов.
Начиная с 2000г., банки применяют в основном новые методы регулирования валютных рисков. С этой целью были созданы три основных инструмента: свопы, срочные контракты по финансовым инструментам (форвардные и фьючерсные) и опционы, которые мы рассмотрим подробно.
Форвардные операции по страхованию валютных рисков применяются с целью уклонения от рисков по операциям купли-продажи иностранной валюты. Форвардный валютный контракт - это нерасторжимый и обязательный контракт между банком и его клиентом на покупку или продажу определенного количества указанной иностранной валюты по курсу обмена, зафиксированному во время заключения контракта, для выполнения (доставки валюты и ее оплаты) в будущем времени, указанном в контракте. Это время представляет собой конкретную дату либо период между двумя конкретными датами. [10., 32]
К особенностям срочных сделок относятся:
• существование интервала во времени между моментом заключения и исполнения сделки;
• курс валюты определяется в момент заключения сделки. В биржевых котировочных бюллетенях публикуется курс для сделок спот и премии или скидки для определения курса по сделкам форвард на разные сроки, как правило, 1, 3 или 6 месяцев. Если валюта по сделке форвард котируется дороже, чем при немедленной поставке на условиях спот, то она котируется с премией. Скидка или дисконт означает обратное. Срочный курс, в котором учтена премия или скидка, именуется курсом аутрайт. При премии валюта на срок дороже, чем наличный курс, при скидке - дешевле. Имея значение премии и дисконта, вычисляется курс аутрайт.
Таким образом, для определения дисконта (премии) необходимо знать:
• курс спот;
• процентные ставки на международном рынке одновременное принятие обязательства продать-купить ту же сумму иностранной валюты на дату исполнения срочной сделки по курсу, который подлежит определению в будущем периоде.
Операции спот- под сделкой типа спот понимается конверсионная операция с датой валютирования на второй за днем заключения сделки