Специфика валютных операций коммерческого банка
С помощью фьючерсов экспортеры имеют возможность хеджирования своих операций. Схему хеджирования с помощью фьючерсной валютной сделки рассмотрим на примере российского импортера, осуществляющего платеж по контракту в долларах (валюта цены - немецкая марка) экспортеру из ЕС
При повышении курса марки российский импортер несет убытки, поскольку для оплаты контракта ему требуется больше долларов, чем он рассчитывал заплатить при заключении сделки. Чтобы застраховать свой валютный риск, импортер дает поручение брокеру заключить на ММВБ два фьючерсных контракта:
• один - по продаже марок на сумму цены контракта;
• другой - на покупку долларов, на сумму, равную цене контракта, пересчитанной по курсу марки к доллару на момент его заключения.
В этом случае риск будет застрахован, если рублевые биржевые котировки доллара и марки в России будут изменяться в соответствии с тенденциями мирового валютного рынка. [20., 53]
Расчеты по этим контрактам осуществляются исключительно в рублях в сумме, которая представляет собой разницу между стоимостью базового валютного актива по изначально зафиксированному курсу и его стоимостью по курсу, определяемому в будущем периоде.
Следовательно, можно сделать вывод, что валютные отношения затрагивают раскрытие многих банковских операций на мировом уровне.
ЗАКЛЮЧЕНИЕ
Традиционное представление о банке, как только, о кредитном и расчетно-платежном институте не соответствует современному положению вещей. В России новое валютное законодательство находится в стадии становления. Основой валютного законодательства РФ является Закон « О валютном регулировании и валютном контроле » от 9 октября 1999 г. В законе определены принципы осуществления валютных операций в РФ, права и обязанности юридических и физических лиц в соотношении владения, пользования и распоряжения валютными ценностями, ответственность за нарушение валютного законодательства. Иностранная валюта при этом определяется как:
•денежные знаки в виде банкнот, казначейских билетов, монеты, находящиеся в обращении и являющиеся законным платежным средством в соответствующем иностранном государстве или группе государств, а также изъятые или изымаемые из обращения, но подлежащие обмену денежные знаки.
Следует отметить валютные ограничения являющиеся одной из форм валютной политики, закрепляются валютным законодательством страны, являются объектом межгосударственного регулирования. Содержание валютных ограничений определяется их основными принципами: централизация валютных операций в центральном и уполномоченных (девизных) банках; лицензирование валютных операций, требование предварительного разрешения органа валютного контроля для приобретения иностранной валюты; блокирование и введение разных категорий валютных счетов - блокированных, внутренних (в национальной валюте), свободно конвертируемых и прочие.
Сегодня, в условиях развития товарного и становлении финансового рынка, резко меняется структура банковской системы. Идет поиск оптимальных форм устройства кредитной системы, эффективно работающего механизма на рынке капиталов, новых методов обслуживания коммерческих структур. Так основным принципом политики валютного курса в 2005 году останется рыночное курсообразование с использованием режима плавающего курса рубля к иностранным валютам.
Использование режима плавающего курса не предполагает установления количественных ориентиров курсовой динамики. Следовательно, политика валютного курса будет направлена на сглаживание курсовых колебаний и накопление золотовалютных резервов до уровня, учитывающего размеры предстоящих платежей по обслуживанию и погашению государственного внешнего долга.
Понятно, что недостаточно просто объявить о создании новых валютных операциях или подкорректировать старые. Коренным образом должна измениться вся система отношений внутри банковского сектора, принципы взаимоотношений банков и их клиентов, идти на обдуманный и взвешенный риск. На это требуется время. Необходимо, путем вдумчивого изучения зарубежной практики, восстановить утраченные рациональные принципы функционирования банковских учреждений, так как внешнеэкономическая деятельность банков сейчас на пути своего развития, то изучение, попытка комплексного анализа опята зарубежных банков относительно проведения валютного регулирования наиболее актуальная тема обсуждения в банковской работе.
Примеры, приведенные в главе 2 и 3, показывают наиболее употребляемые в банковской практике расчеты при проведении валютных операций, таких как срочные сделки, фьючерсные, форвардные, сделки с опционом, операции «спот» и операции «своп», а также арбитражные сделки. Мы проанализировали доходную часть, так доходы по валютным счетам включают в свой состав проценты за кредиты выданные (краткосрочные, долгосрочные), депозиты размещенные и размещение средств в валютные ценные бумаги и доход по ним. Анализ данных, полученных на основе отчетности уполномоченных банков, показал, что с ноября 2003 г. по декабрь 2004 г. произошло резкое увеличение всех показателей движения наличной иностранной валюты через уполномоченные банки. Прежде всего, это касается объемов ввоза и продаж наличной иностранной валюты физическим лицам. В настоящее время в данной области произошел спад, в связи с введение в обращение наличного евро в условиях преимущественной ориентации внешнеэкономических связей России на страны ЭВС обуславливается определенный рост оборота операций рубль /евро. Это связано не только с увеличением свободных денежных средств, получаемых населением в виде вознаграждений за год и других выплат по итогам года, но и с сохраняющимся интересом к наличной иностранной валюте как абсолютно ликвидной и надежной форме сбережений.
Не малую роль играет страхование валютных рисков. Методы страхования от валютных рисков - это финансовые операции, позволяющие либо полностью или частично уклониться от риска убытков, возникающего в связи с ожидаемым изменением валютного курса.
Таким образом, проанализировав большой спектр информации об валютных операциях, можно сказать, что они являются весьма сложной и специфичной формой. Так как они наиболее точно прогнозируют направления современных банков, их стабильность и помогают банку занять достойный сектор в экономике. Ведь развитие указанных направлений является сравнительно новой задачей в деятельности банков.
Валютные операции позволяют осуществить трансформацию одной на другую, служат источником движения капитала, технологий, идей из одних стран другие. А так же характеризуют взаимодействия национальных валютных систем разных стран. Валютные операции валютные отношения помогают превратить коммерческий банк активный элемент рыночной инфраструктуры.
Сегодня, как было показано в данной дипломной работе, коммерческий банк представляет собой универсальный, многофункциональный кредитно-финансовый комплекс, сочетающий депозитно-ссудные, инвестиционные, консультационные, валютные и другие банковские операции. И в целях привлечения ресурсов для своей деятельности коммерческому банку важно разработать стратегию политики исходя из целей и задач, закрепленных в уставе, для получения максимальной прибыли и сохранения банковской ликвидности.
Политика в области валютных отношений нацелена на сохранение лидирующего положения в этом секторе финансового рынка, путем совершенствования действующих и внедрения новых видов операций.
Следовательно, я считаю, в своей дальнейшей деятельности коммерческому банку в рамках валютных отношений следует вести работу по следующим направлениям:
1.Активное развитие операций по перечислению всех видов доходов граждан, с их привлечением и размещением во вклады в валюте различных стран.
2.Ускорить развитие системы безналичных расчетов с применением пластиковых карточек в сфере валютных отношений.
3.Повысить эффективность работы с иностранной валютой.
4.Осуществлять мероприятия по защите и устойчивости валюты различных государств.
5.Повысить качество валютного портфеля.
6.Активизировать рекламную деятельность в данной сфере.
Этот перечень можно продолжать и продолжать, поскольку нет пределу совершенства. Но работать в этом направлении необходимо для того, чтобы улучшить условия для деятельности коммерческого банка, который во всех ведущих стран мира является основой экономики.
В заключении хочется отметить, выполнение всех банковских операций, связанных с иностранной валютой, требует особого умения, и не случайно западные коллеги называют валютные операции не наукой, а искусством, которым должен обладать каждый банк, желающий добиться успеха в международном бизнесе.
БИБЛИОГРАФИЯ
Законодательные и нормативные акты
Закон от 02.12.2001 « О банках и банковской деятельности ».
Закон от 9.10.99 « О валютном регулировании и валютном контроле ».
Инструкция ЦБ РФ от 08.04.99 « Условия открытия банков с участием иностранного капитала на территории РФ ».
Положение от 18.12.2001 № 168-П. « О порядке совершения уполномоченными банками операций с денежными знаками стран участниц Экономического и валютного союза ».
Приказ № 205-П от 05.12.2002 « О порядке осуществления бухгалтерского учета операций по вкладам и переводам в иностранной валюте ».
Приказ под ред. Указания ЦБ РФ от 01.06.2004 N 1433-У « Основные требования к кабине кассира ».
7. Рекомендации Базельского комитета по банковскому надзору от 10.03.99 № 16 « Общие основы функционирования систем внутреннего контроля в кредитных организациях ».
Отечественные и зарубежные издания
Колесников В.И. Банковское дело. Финансы и статистика. - М., 1995.
Усоскин В.М. Современный коммерческий банк. - М., 1994.
Селеванова Т.С. Бухгалтерский учет в банках. Типовые проводки, ситуации, примеры и задачи. Учебное пособие. - М., 2004.
Тосунян Г.А., А. Ю. Викулин А.Ю. Банковское законодательство Российской Федерации. Учеб.-практич. пособие. - М., 2003.
Свиридов О.Ю. Деньги, кредит, банки. Учебное пособие. - М., 2001.
Бендина Н.А. Международные валютно-кредитные отношения. - М., 2001.
Челноков В.А. Банки и банковские операции. Учебник для вузов. - М., 1998.
Семенюта О.Г. Основы банковского дела. Учебное пособие. - М., 2001.
Маркова О.М., Сахарова В. Н. Коммерческие банки и их операции. - М., 1995.
Ширинская Б.И. Операции коммерческих банков и зарубежный опыт. - М., 1993.
Лаврушин О.И. Российская банковская энциклопедия. - М., 1999.
Ефимова Л.Г. Банковское право: учебное и практическое пособие. - М., 1998.
Поляков В.П., Московкина Л.А. Структура и функции коммерческих банков. Учебное пособие. - М., 1996.
Лаврушин О.И. Банковское дело. Учебник для студентов высших учебных заведений. - М., 2000.
Соколинская Н.Э. Стратегия управления банковскими рисками. - М., 2002.
Камаева В.Д. Экономика и бизнес. - М., 1999.
Красавина Л.Н. Международные валютно-кредитные и финансовые отношения. - М., 1999.
Березина М.П., Крупнов Ю.С. Международные расчеты. Практическое пособие. - М., 1998.
Голубевич А.Ю. Валютные операции в коммерческих банках. - М., 2004.
Бункин М.К. Валютный рынок. - М., 2003.
Черкесов В.И., Плотицына А.А. Банковское дело. - М., 1997.
Сейткасымова Г.С. Деньги, кредит, банки. - М., 1997.
Жуков Е.Д. Банки и банковские операции. - М., 1997.
Львов Ю.А. Основы экономики и организация бизнеса. - М., 1996.
Коновалов К.С. Банки - опора в вашем бизнесе. - М., 1994.
Ширинская Е.Б. Операции коммерческих банков и зарубежный опыт. - М., 1999.
Моляков А.С. Финансы предприятий. - М., 1999.
Четыркин Е.М. Методы финансовых и коммерческих расчетов. - М., 1998.
Антонов Н.Г., Пессель М.А. Денежное обращение, кредит и банки. - М., 1995.
Смирнова Л.М. Бухгалтерский учет в коммерческих банках. Учебное пособие. - М., 2003.
Курсов В.Н., Яковлев Г.А. Бухгалтерский учет в коммерческом банке. - М., 2003.
Красавина Л.Н. Международные валютно-кредитные и финансовые отношения. - М., 2000.
Жуков Е.Ф. Общая теория денег и кредита. - М., 1995.
Стровского Л.Е. Внешнеэкономическая деятельность. - М., 2001.
Семенов К.А. Международные валютные и финансовые отношения. - М., 1999.
Клаус Г.Р. Современный коммерческий банк: Управление и операции. - М., 1996.
Коровкин В.В., Кузнецова Г.В. Оформление валютных операций. - М., 1997.
Пилецкий А.Н. Организация и проведение безналичных расчетов. - М.,1995.
Рид Э., Коттер Р. Коммерческие банки. - М., 1999.
Галанов В.А. Международно-валютные расчеты. - М., 2001.
Фирсова Л.А. Внешнеэкономическая деятельность. - М., 2002.
Дегтяренко В.Н. Терминологический словарь бизнесмена. - М., 2000.
Казьмин А.И. Коммерческий банк: надежность и динамизм. - М., 1998.
44.Астахов А.В. Валютный портфель. - М., 2001.
ПРИЛОЖЕНИЕ
Приложение 1
Аккредитивная форма расчетов









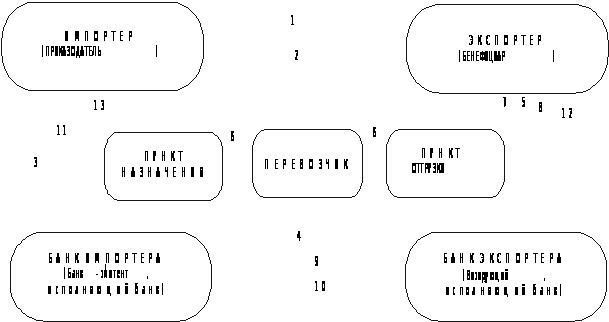
1.Заключение контракта, в котором указывается, что стороны будут использовать аккредитивную форму расчетов.
2.Извещение импортера о подготовке товара к отгрузке.
3.Представление импортером заявления своему банку на открытие аккредитива с точным указанием его условий.
4.Открытие аккредитива банком-эмитентом (исполняющим банком) и направление его экспортеру (бенефициару) через банк, как правило, обслуживающий бенефициара, который (банк) извещает (авизует) последнего об открытии аккредитива.
5. Проверка авизующим банком подлинности аккредитива и передача его бенефициару.
6.Проверка бенефициаром аккредитива на предмет его соответствия условиям контракта и в случае согласия отгрузка им товара в установленные сроки.
7.Получение бенефициаром транспортных (и других требующихся по условиям аккредитива) документов от перевозчика.
8.Представление бенефициаром полученных от перевозчика документов в свой банк.
9.Проверка банком экспортера полученных от бенефициара документов и отсылка их банку-эмитенту для оплаты, акцепта (согласия на оплату или гарантирования оплаты) или негоциации (покупки).
10.Проверка банком-эмитентом полученных документов и (в случаев выполнения всех условий аккредитива) перевод суммы платежа экспортеру.
11.Дебетирование банком-эмитентом счета импортера.
12.Зачисление авизующим банком выручки на счет бенефициара.
13. Получение импортером-приказодателем документов от банка-эмитента и вступление во владение товаром.
При осуществлении расчетов в аккредитивной форме банки взимают более высокий комиссионный сбор, поскольку она является сложной и сопряжена с большими издержками.
Приложение 2
Расчеты в форме инкассо





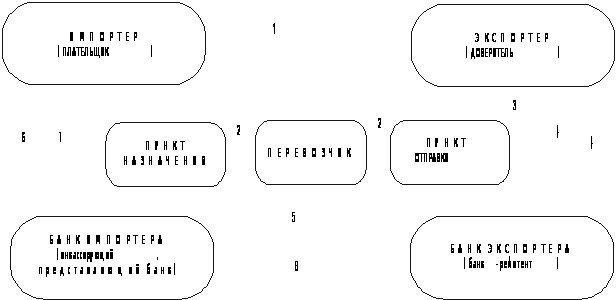
1.Заключение контракта (обычно с указанием банков, через которые будут производиться расчеты).
2.Отгрузка экспортером-доверителем товара в соответствии с условиями контракта.
3.Получение экспортером транспортных документов от перевозчика.
4.Подготовка экспортером комплекта документов (транспортных , а также при необходимости и финансовых) и представление их при инкассовом поручении своему банку (банку-ремитенту).
5.Проверка банком-ремитентом документов (по внешним признакам) и отсылка их вместе с инкассовым поручением банку-корреспонденту (инкассирующему банку) в стране импортера.
6.Представление инкассирующим банком инкассового поручения и документов импортеру (плательщику) для проверки с целью получения платежа или акцепта тратт (переводных векселей) непосредственно или через другой банк (называемый в этом случае представляющим банком.
7.Получение инкассирующим банком платежа от плательщика и выдача ему документов.
8.Перевод инкассирующим банком выручки банку-ремитенту (по почте, телеграфу, телексу, как указано в соответствующих инструкциях).
9.Зачисление банком-ремитентом полученной выручки на счет экспортера.
Приложение 3
Анализ динамики структуры активных операций Банка "Таймыр" за 2003 год
(%)
| Показатели | 01.01.03 | 01.02.03 | 01.03.98 | 01.04.03 | 01.05.03 | 01.06.03 | 01.07.03 | 01.08.03 | 01.09.03 | 01.10.03 | 01.11.03 | 01.12.03 | 01.01.04 |
| I. Ликвидные активы | 23,2 | 17,1 | 15,39 | 18,22 | 11,67 | 16,39 | 8,18 | 8,37 | 7,87 | 9,13 | 14,14 | 8,5 | 16,15 |
| 1.Денежные средства | 3,74 | 5,82 | 4,86 | 7,61 | 5,96 | 4,97 | 1,93 | 2,1 | 0,69 | 1,55 | 8,83 | 1,38 | 11,29 |
| - в рублях | 2,94 | 4,13 | 2,95 | 5,65 | 3,89 | 4,08 | 1,8 | 2 | 0,68 | 1,23 | 8,68 | 1,22 | 11,1 |
| - в валюте | 0,83 | 1,69 | 1,91 | 1,96 | 2,07 | 0,89 | 0,13 | 0,1 | 0,01 | 0,32 | 0,15 | 0,16 | 0,18 |
| 2. Средства на кор.счете в ЦБ | 15,1 | 6,95 | 5,92 | 5,75 | 0,98 | 6,27 | 1 | 0,64 | 0,98 | 1,86 | 2,55 | 1,13 | 2,16 |
| 3. Резервный фонд в ЦБ | 4,36 | 4,33 | 4,61 | 4,86 | 4,73 | 5,15 | 5,25 | 5,63 | 6,2 | 5,72 | 5,76 | 5,99 | 2,7 |
| II.Работающие активы | 65,03 | 75,27 | 73,93 | 74,58 | 78,26 | 73,95 | 81,65 | 80,76 | 80,78 | 77,75 | 71,78 | 79,37 | 72,13 |
| 1.Ценные бумаги | 3,95 | 4,03 | 4,12 | 4,18 | 5,1 | 5,25 | 5,97 | 5,2 | 4,28 | 4,44 | 3,48 | 3,61 | 3,8 |
| а) государств.ценные бумаги | 3,95 | 4,03 | 4,12 | 4,18 | 5,1 | 5,25 | 5,97 | 5,2 | 4,28 | 4,44 | 3,48 | 3,61 | 3,8 |
| -в рублях | 3,95 | 4,03 | 4,12 | 4,18 | 5,1 | 5,25 | 5,97 | 5,2 | 4,28 | 4,44 | 3,48 | 3,61 | 3,8 |
| -в валюте | - | - | - | - | - | - | - | - | - | - | - | - | - |
| 2.Ссуды банка | 61,08 | 71,24 | 69,81 | 70,4 | 73,16 | 68,7 | 75,68 | 75,56 | 76,5 | 73,31 | 68,3 | 75,76 | 68,33 |
| а)межфилиальн.кредиты проданные | 27,98 | 28,56 | 32,28 | 32,22 | 31,12 | 31,34 | 35,68 | 39,15 | 4075 | 43,6 | 44,05 | 46,43 | 41,38 |
| б)учтенные векселя в портфеле банка | 4,6 | 7,87 | 7,93 | 8,05 | 4,72 | 4,86 | 5,53 | 6,05 | 6,3 | 6,61 | 6,68 | 7,04 | 6,96 |
| - в рублях | 4,6 | 7,87 | 7,93 | 8,05 | 4,72 | 4,86 | 5,53 | 6,05 | 6,3 | 6,61 | 6,68 | 7,04 | 6,96 |
| - в валюте | - | - | - | - | - | - | - | - | - | - | - | - | - |
| в)краткосрочные кредиты | 27,57 | 33,92 | 28,42 | 28,82 | 35,58 | 30,63 | 32,41 | 28,34 | 27,78 | 21,79 | 16,42 | 21,23 | 14,44 |
| -юридическим лицам | 25,8 | 32,22 | 26,84 | 27,59 | 34,45 | 29,63 | 31,43 | 27,55 | 27,16 | 21,47 | 16,14 | 20,98 | 13,95 |
| -потребит.кредиты до 1 года | 1,77 | 1,7 | 1,58 | 1,23 | 1,13 | 1 | 0,98 | 0,79 | 0,62 | 0,32 | 0,28 | 0,25 | 0,49 |
| д) долгосрочные кредиты | 0,93 | 0,89 | 1,18 | 1,31 | 1,74 | 1,87 | 2,06 | 2,02 | 1,67 | 1,31 | 1,16 | 1,06 | 5,55 |
| -юридическим лицам | - | - | 0,31 | 1,31 | 0,49 | 0,51 | 0,58 | 0,64 | 0,43 | 0,34 | 0,23 | 0,14 | 4,7 |
| -физическим лицам | 0,93 | 0,89 | 0,87 | - | 1,25 | 1,36 | 1,48 | 1,38 | 1,24 | 0,97 | 0,93 | 0,92 | 0,85 |
| III.Основные средства и кап.вложения | 7,4 | 7,57 | 7,64 | 7,08 | 6,92 | 7,07 | 7,98 | 8,63 | 8,88 | 9,27 | 9,22 | 9,68 | 9,54 |
| IV.Дебиторы банка | 0,1 | 0,06 | 0,13 | 0,12 | 0,17 | 0,2 | 0,17 | 0,13 | 0,07 | 0,06 | 0,04 | 0,03 | 0,05 |
| V.Прочие активы | 4,27 | - | 2,91 | - | 2,98 | 2,39 | 2,02 | 2,11 | 2,4 | 3,8 | 1,82 | 2,42 | 2,13 |
| ВСЕГО АКТИВОВ | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 |
Анализ динамики структуры пассивных операций Банка "Таймыр" за 2003год(%)
| Показатели | 01.01.03 | 01.02.03 | 01.03.03 | 01.04.03 | 01.05.03 | 01.06.03 | 01.07.03 | 01.08.03 | 01.09.03 | 01.10.03 | 01.11.03 | 01.12.03 |
| I.Привлеченные ресурсы | 61,16 | 62,69 | 63,75 | 65,67 | 67,18 | 66,27 | 61,52 | 58,5 | 56,01 | 56,11 | 55,85 | 39,53 |
| - в рублях | 60,83 | 59,03 | 59,66 | 61,47 | 63,29 | 63,36 | 59,5 | 56,91 | 54,25 | 5347 | 53,43 | 38,16 |
| - в валюте | 3,34 | 3,66 | 4,09 | 4,19 | 3,89 | 2,91 | 2,02 | 1,59 | 1,76 | 2,64 | 2,42 | 1,37 |
| 1.Остатки на расчетных,текущих счетах предприятий | 11,69 | 12,74 | 13,6 | 16,87 | 18,34 | 19,19 | 26,58 | 29,53 | 29,27 | 27,34 | 24,67 | 25,48 |
| а) юридических лих | 11,69 | 12,74 | 13,6 | 16,87 | 18,34 | 19,19 | 26,58 | 29,53 | 29,27 | 27,34 | 24,67 | 25,48 |
| - в рублях | 11,69 | 12,74 | 13,6 | 16,87 | 18,34 | 19,19 | 26,58 | 29,53 | 29,27 | 27,34 | 24,67 | 25,48 |
| - в валюте | - | - | - | - | - | - | - | - | - | - | - | - |
| 2. Депозиты | 50,97 | 49,95 | 50,15 | 40,3 | 40,49 | 38,49 | 34,86 | 28,93 | 26,74 | 28,77 | 31,18 | 14,05 |
| а) юридических лих | 13,37 | 16,71 | 18,31 | 10,1 | 10,39 | 6,07 | 6,47 | 2,82 | 2,93 | 2,68 | 2,7 | 2,85 |
| - в рублях | 13,37 | 16,71 | 18,31 | 10,1 | 10,39 | 6,07 | 6,47 | 2,82 | 2,93 | 2,68 | 2,7 | 2,85 |
| - в валюте | - | - | - | - | - | - | - | - | - | - | - | - |
| б) населения | 37,6 | 33,24 | 31,84 | 30,21 | 30,1 | 32,42 | 28,39 | 26,11 | 23,81 | 26,09 | 28,48 | 11,2 |
| - в рублях | 34,26 | 29,58 | 27,75 | 26,01 | 26,2 | 29,5 | 26,37 | 24,52 | 22,05 | 23,45 | 26,16 | 9,83 |
| - в валюте | 3,34 | 3,66 | 4,09 | 4,19 | 3,89 | 2,92 | 2,02 | 1,59 | 1,76 | 2,64 | 2,42 | 1,37 |
| 3. Эмитированные ценные бумаги | 1,5 | - | - | 8,5 | 8,35 | 8,59 | 0,08 | 0,04 | - | - | - | - |
| - в рублях | 1,5 | - | - | 8,5 | 8,35 | 8,59 | 0,08 | 0,04 | - | - | - | - |
| - в валюте | - | - | - | - | - | - | - | - | - | - | - | - |
| II.Покупные ресурсы | 19 | 19,39 | 19,51 | 19,78 | 18,44 | 18,96 | 21,45 | 23,34 | 24,24 | 25,4 | 25,64 | 26,93 |
| 1.Межфилиальные кредиты | 18,6 | 18,97 | 19,1 | 19,37 | 18,04 | 18,55 | 21,01 | 22,87 | 23,75 | 24,9 | 25,14 | 26,4 |
| - в рублях | 18,6 | 18,97 | 19,1 | 19,37 | 18,04 | 18,55 | 21,01 | 22,87 | 23,75 | 24,9 | 25,14 | 26,4 |
| - в валюте | - | - | - | - | - | - | - | - | - | - | - | - |
| 2.Ресурсы на программу "Жилье" | 0,4 | 0,42 | 0,41 | 0,41 | 0,4 | 0,41 | 0,44 | 0,47 | 0,49 | 0,5 | 0,5 | 0,53 |
| - в рублях | 0,4 | 0,42 | 0,41 | 0,41 | 0,4 | 0,41 | 0,44 | 0,47 | 0,49 | 0,5 | 0,5 | 0,53 |
| - в валюте | - | - | - | - | - | - | - | - | - | - | - | - |
| ИТОГО ОБЯЗАТЕЛЬСТВ | 83,16 | 82,08 | 83,26 | 85,45 | 85,62 | 85,23 | 82,97 | 81,84 | 80,25 | 81,51 | 81,49 | 66,46 |
| III.Собственные средства банка | 12,25 | 12,57 | 12,67 | 12,25 | 12,19 | 12,55 | 14,21 | 15,49 | 16,04 | 16,75 | 16,73 | 17,62 |
| 1.Уставный фонд | 6,88 | 7,08 | 7,14 | 6,64 | 6,68 | 3,58 | 7,79 | 8,49 | 8,77 | 9,13 | 9,04 | 9,54 |
| 2.Резервный фонд | 1,98 | 2,02 | 2,04 | 2,07 | 2,03 | 6,88 | 2,37 | 2,58 | 2,68 | 2,81 | 2,84 | 2,98 |
| 3.Другие фонды | 3,39 | 3,46 | 3,49 | 3,54 | 3,48 | 3,58 | 4,05 | 4,42 | 4,59 | 4,81 | 4,85 | 5,1 |
| 4.Нераспределенная прибыль | - | - | - | - | - | - | - | - | - | - | - | - |
| IV.Резерв на покрытие кредитных рисков | 4,59 | 2,13 | 2,15 | 2,17 | 2,15 | 2,22 | 2,42 | 2,63 | 2,72 | 1,58 | 1,6 | 1,28 |
| V.Резерв на покрытие рисков по ценным бумагам | - | - | - | - | - | - | - | - | - | - | - | - |
| VI.Кредиторы банка | - | 2,18 | 1,92 | 0,06 | 0,04 | - | 0,4 | 0,04 | 0,99 | 0,16 | 0,18 | 14,64 |
| VII.Прочие пассивы | - | 1,04 | - | 0,07 | - | - | - | - | - | - | - | - |
| ИТОГО ПАССИВОВ | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 |