Активні операції та управління ними в ЗАТ КБ "ПриватБанк"
Отже, надання нетрадиційних банківських операцій має чимало переваг для всіх сторін угоди і заслуговує на розвиток у майбутньому.
Але насьогодні однією з головних проблем банківської системи України є низька якість активів. Спеціалізована методика оцінки якості активів розробляється кожною країною окремо, виходячи із стану ії банківської системи та економічних умов діяльності банків. В Україні така методика визначається Положенням НБУ “Про порядок формування та використання резерву на можливі втрати за позиками комерційних банків”від 31.01.1996 року, згідно з яким комерційний банк в обов’язковому порядку формує резерв по кожному виданному кредиту залежно від його якості на момент резервування
На думку деяких економістів, збалансоване зростання обсягу активів і поліпшення їхньої якості є необхідною умовою досягнення і підтримання стабілізації функціонування й розвитку некомерційних банків, їхнього позитивного впливу на розвиток економіки країни [31,102].
З метою підтримання на належному рівні якості активів вчені виділяють наступні негативні явища, яких банкам слід уникати:
нераціональна організаційна структура підрозділів, що займаються проведенням активних операцій;
внутрішнє положення, та процедури визначення якості активів не відображає усіх особливостей, притаманних процесу кредитування чи господарській діяльності банку – не передбачають проведення оцінки позичальників за галузевими та географічними ознаками діяльності;
аналіз кредитного портфеля не провадиться або є неефективним, не відповідає наявним проблемам банку, особливостям його кредитної діяльності;
рівень концентрації кредитів, спрямованих в одну галузь, яка до того ж може перебувати в стані занепаду – зависокий.[45,45].
Таким чином, зважаючи на недостатній рівень формування резервів за активними операціями вітчизняними банками, як вважають економісти, надалі слід, з одного боку правильно класифікувати активи за рівнем їх ризику й у повному обсязі формувати резерви за активними операціями, з іншого – вжити заходів щодо поліпшення якості активів, недопущення ризикової кредитної діяльності. Це дасть змогу зменшити відрахування в резерви і збільшити прибуток [29, 7].
Також питанню організації та здійсненню активних операцій у комерційних банках України має достатній рівень регулювання нормативними та законодавчими документами.
Розглянемо основні законодавчі та нормативні документи щодо регулювання активних операцій комерційних банків.
У Законі України “ Про банки та банківську діяльність “ розкриваються поняття банківської системи та банківських операцій; організація роботи НБУ (функції, обов’язки, операції, відповідальність та інше ); інформація про регулювання діяльності комерційних банків ( створення, ліцензування, функції, операції правила роботи, кредитні ресурси ).
У Законі України “ Про порядок здійснення розрахунків в іноземній валюті “ наведено основний порядок здійснення розрахунків в іноземній валюті.
Закон України “ Про цінні папери та фондову біржу “ розкриває поняття цінних паперів, поняття емітента цінних паперів, види цінних паперів, діяльність по випуску та обігу цінних паперів.
Закон України “ Про заставу “ регулює такі положення : поняття застави; застосування застави; предмет застави; застава майна; страхування предмету застави; іпотека; застава товарів ,майнових прав, цінних паперів; гарантії прав сторін при заставі.
Декрет КМУ “ Про систему валютного контролю “ розкриває загальні принципи валютного регулювання, повноваження державних органів і функції банків та інших кредитно – фінансових установ України в регулюванні валютних відносин, порядок здійснення валютного контролю, відповідальність за порушення валютного законодавства.
Характеристику рахунків у національній та іноземній валюті, а також порядок їх відкриття розкриває інструкція “ Про відкриття банками рахунків у національній та іноземній валюті “.
Положення “ Про порядок реєстрації одержання резидентами кредитів “ визначає загальні положення кредитування в іноземній валюті іноземних кредиторів, порядок реєстрації одержання резидентами кредитів в іноземній валюті іноземних кредиторів, відповідальність.
Положення з бухгалтерського обліку операцій в іноземній валюті розкриває порядок відображення в бухгалтерському обліку та звітності операцій з майном та зобов’язаннями, вартість яких визначена в іноземній валюті.
Загальні положення кредитування розкриваються в Положенні “ Про кредитування “, серед яких можна виділити наступні : кредитні установи, перелік документів для отримання кредиту, заборона використання кредиту не за цільовим призначенням, відповідальність сторін та інше.
В Положенні НБУ “ Про порядок формування і використання коштів резерву на можливі втрати по кредитах комерційних банків “ визначається загальний порядок формування й використання коштів резерву на можливі втрати по кредитах комерційних банків.
Розділ 2 Оцiнка управлiння активними
Операціями ЗАТ КБ “ПриватБанк”
2.1 Фінансовий стан та результати діяльності ЗАТ КБ “ПриватБанк”
Комерційний банк “ПриватБанк” був заснований у 1992 році. На сьогоднішній день “ПриватБанк” є одним з найбільш динамічно розвиваючихся банків України і займає лідируючи позиції банківського рейтингу країни. Станом на 1 вересня 2007 року розмір чистих активів ПриватБанку складає 10 547 млн. грн. Статутний фонд банку складає 700 млн. грн., власний капітал – 1 034млн. грн.. Кредитний портфель банку складає 7 983 млн. грн., в тому числі кредити фізичним особам-2,1 млрд. грн.. Банківській прибуток на 1 вересня 2007 року складає 9,8 млн. грн.. В кінці 2003 року в рамках рейтингу Best Bank Award журналу Global Finance КБ ПриватБанк був признаний “Найкращім банком 2003 року в Україні”. Національна сітка банківського обслуговування ПриватБанку включає в себе 2 128 філіалів і відділень по всій Україні, що дозволяє будь якому клієнту отримати самий високий рівень обслуговування практично в любий точці країни.
Організаційна структура банку являє собою впорядковану по рівням сукупність підрозділів і посад, а також стійких зв’язків між ними , які забезпечують цілісність банку, збереження при сущих йому специфічних властивостей, як фінансової установи.
Організаційна структура банку включає в себе наступні відділи : відділ банківського обслуговування, відділ кредитного обслуговування корпоративних клієнтів, відділ споживчого кредитування, відділ депозитарного обслуговування, відділ фінансів та ризиків, відділ інвестиційного бізнесу тощо.
Згідно з ліцензією НБУ КБ “ПриватБанк” має право займатися наступними операціями : розрахункові операції пов’язані з платежами клієнтів; операції з вкладення банківських ресурсів у грошові кошти в готівковій і безготівковій формах з метою підтримання банку; касові операції з прийманням і видаванням готівки; валютні операції з купівлі – продажу іноземної валюти ; депозитні операції з розміщення тимчасово вільних ресурсів банку в депозити НБУ та в інших комерційних банках; операції з купівлі – продажу металів на внутрішньому і міжбанківському ринках; кредитні операції, інвестиційні операції з вкладення банківських ресурсів у цінні папери: вкладення в державні та корпоративні цінні папери на інвестиції; факторингові операції; лізингові операції тощо.
Для того щоб ми мали повне уявлення про діяльність КБ “ПриватБанк” проведемо спочатку аналіз структури та динаміки активів і пасивів банку за 2007 -2009 роки.
Інформаційною базою для аналізу активів і пасивів є баланс банку (додатки 1,2,3).
Наведені в таблиці 2.1. дані свідчать про зміни у складі активів, їх обсязі й структурі.
Таблиця 2.1.
Аналіз динаміки і структури активів ЗАТ КБ „ПриватБанк”
за 2007 – 2009 роки
| Найменування статті | 2007 рік | 2008 рік | 2009 рік | |||
| Сума, тис. грн. | Питома вага, % | Сума, тис. грн. | Питома вага, % | Сума, тис. грн. | Питома вага, % | |
| Готівкові кошти в касі | 183 658 | 3,7 | 377 995 | 6,0 | 686 072 | 7,0 |
| Кошти в НБУ | 550 876 | 11,2 | 100 065 | 1,6 | - | - |
| Кошти на коррахунках “Ностро” | 112 133 | 2,3 | 240 884 | 3,8 | 544 179 | 5,6 |
| Міжбанківські кредити | 301 821 | 6,2 | 303 568 | 4,8 | 156 649 | 1,6 |
| Кредити юридичним особам | 3 045 659 | 62,1 | 3 905 908 | 61,8 | 6 000 746 | 61,3 |
| Кредити фізичним особам | 238 463 | 4,8 | 877 588 | 13,9 | 2 113 861 | 21,6 |
| Нараховані доходи | 132 432 | 2,7 | 220 820 | 3,5 | 377 999 | 3,9 |
| Цінні папери | 102 970 | 2,1 | 152 282 | 2,4 | 198 325 | 2,0 |
| Основні засоби банку та нематеріальні активи | 213 288 | 4,3 | 324 739 | 5,1 | 456 680 | 4,7 |
| Інші активи | 514 186 | 10,5 | 379 844 | 6,0 | 91 961 | 0,9 |
| Резерви під кредити | -487 437 | -9,9 | -562 063 | -8,9 | -836 712 | -8,6 |
|
Всього активів |
4 908 049 |
100,0 |
6 321 630 |
100,0 |
9 789 760 |
100,0 |
Аналізуючи дані за 2007–2009 роки, обсяг активів в 2009 році порівняно з 2007 роком збільшився на 26,1 %. Відбулись також наступні зміни у структурі активів банку :
Питома вага грошових коштів збільшилась в 2009 році на 3,27 % порівняно з даними попередніх років, а кошти на коррахунках в НБУ зменшились ( в 2009 році вони взагалі відсутні), це свідчить про наявність в банку ліквідних активів для здійснення власних і клієнтських розрахункових операцій. Ці кошти з одного боку є позитивною ознакою стабільності банку, особливо за нестабільної ситуації в Україні, з іншого боку відсутність коштів в НБУ в 2009 році є позитивною тенденцією, так як надмірний рівень цих коштів стримує розширення банківських операцій, бо ці кошти не приносять банку бажаного доходу.
Варто зазначити, що питома вага вкладень в цінні папери змінилась незначно, вона зменшилась в 2009 році порівняно з 2007 роком на 0,07% - це говорить про недосконалу і недостатню розвиненість операцій банку на фондовому ринку України.
Досить значну частку в структурі активів займають кредити юридичним та фізичним особам. Питома вага кредитів фізичним особам в 2009 році порівняно з 2007 роком збільшилась на 16,73 %., а питома вага кредитів юридичним особам зменшилась – на 0,75 %.
До категорії інші активи відносять активи, які не приносять банку прибутку і не можуть бути віднесені до іншої категорії. Чим менший цей показник тим краще, в нашому випадку це показник поступово зменшився і в 2009 році він складає 0,94% (в 2007 році цей показник становив 10,48 %), що є позитивною тенденцією для банку.
Більш детально аналіз активних операцій ми розглянемо в третьому розділі диплому.
Вивчення структури пасивів (фінансових ресурсів) банку починається з оцінки їх динаміки і структури ( табл. 2.2.).
Таблиця 2.2
Аналіз динаміки і структури пасивів ЗАТ КБ ”ПриватБанк”
за 2007-2009 роки
| Фінансові ресурси | 2007 рік | 2008 рік | 2009 рік | |||
| Сума, тис. грн. | Питома вага, % | Сума, тис. грн. | Питома вага, % | Сума, тис. грн. | Питома вага, % | |
| Зобов’язання банку | ||||||
| Кошти на коррахунках “Лоро” | 249 610 | 5,09 | 66 648 | 1,05 | 68 721 | 0,70 |
| Міжбанківські депозити | 206 705 | 4,21 | 274 941 | 4,35 | 185 150 | 1,89 |
| Кредити НБУ | 11 796 | 0,24 | - | - | 108 610 | 1,11 |
| Кредити міжнародних фінансових організацій | 53 586 | 1,09 | 72 596 | 1,15 | 605 823 | 6,19 |
| Депозити юридичних осіб | 645 567 | 13,15 | 689 254 | 10,90 | 769 406 | 7,86 |
| Депозити фізичних осіб | 1 391 319 | 28,35 | 2 606 133 | 41,23 | 3 316 102 | 33,87 |
| Розрахунки по цінним паперам | 24 536 | 0,50 | 229 976 | 3,64 | 504 621 | 5,15 |
| Нараховані витрати | 21 783 | 0,44 | 33 222 | 0,53 | 56 824 | 0,58 |
| Інші зобов’язання | 1 932 402 | 39,37 | 1 799 420 | 28,46 | 3 162 597 | 32,31 |
| Всього зобов’язаннь | 4 537 313 | 92,45 | 5 772 184 | 91,31 | 8 777 854 | 89,66 |
| Капітал | ||||||
| Статутний капітал банку | 186 000 | 3,79 | 260 000 | 4,11 | 700 000 | 7,15 |
| Резерви банку | 80 161 | 1,63 | 135 574 | 2,14 | 187 053 | 1,91 |
| Результат минулих років | 67 880 | 1,38 | 3 083 | 0,05 | 8 304 | 0,08 |
| Результат поточного року | 36 695 | 0,75 | 53 191 | 0,84 | 60 549 | 0,62 |
| Переоцінка цінних паперів | 97 598 | 1,54 | - | - | ||
| Всього капіталу | 370 735 | 7,55 | 549 446 | 8,69 | 955 906 | 9,76 |
| Субординований богр | 56 000 | 0,57 | ||||
| Всього капіталу з урахуванням субординованого боргу | 1 011 906 | 10,34 | ||||
| Всього зобов’язаннь та капіталу | 4 908 049 | 100 | 6 321 630 | 100 | 9 789 760 | 100 |
Наведені в таблиці 2.2. джерела формування фінансових ресурсів ЗАТ КБ “ПриватБанк” за 2007-2009 роки збільшились на 26,1 %.
Загальна сума ресурсів збільшилась головним чином через зменшення питомої ваги в 2009 році порівняно з 2007 роком міжбанківських депозитів на 2,32 %, а також за рахунок зменшення питомої ваги коштів на коррахунках “Лоро” на 4,39 %.
Однак в 2009 році порівняно з 2007 роком відбулось збільшення питомої ваги кредитів міжнародних фінансових організацій на 5,1 %, також відбулось збільшення питомої ваги депозитів юридичних осіб на 5,29 %.
Водночас привертає увагу збільшення капіталу банку. Збільшення капіталу банку відбулось за рахунок збільшення питомої ваги статутного капіталу в 2009 році на 3,36 % порівняно з 2007 роком, а також збільшення питомої ваги резервів банку на 0,28 % .Таким чином зміни зазнав не тільки обсяг фінансових ресурсів, а також їх склад і структура.
Тепер безпосередньо перейдемо до оцінки фінансових результатів діяльності банку. Інформаційною базою для аналізу доходів і витрат банку є звіт про прибутки і збитки банку (додатки 4,5,6).
Таблиця 2.3
Загальна оцінка структури і динаміки доходів ЗАТ КБ “ПриватБанк”
2007-2009 роки
| Види доходів | 2007 рік | 2008 рік | 2009 рік | Відхил. абсол. величин, тис. грн. |
|
Сума тис. грн. |
Пито-ма вага,% |
Сума тис. грн. |
Пито-ма вага,% |
Сума тис. грн. |
Пито-ма вага,% | 2006 до 2004 року | 2006 до 2005 року | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. Процентні доходи | 536 128 | 64,1 | 632 512 | 55,4 | 1 361 766 | 70,7 | 825 638 | 729 254 |
| 2.Комісійні доходи | 223 092 | 26,7 | 303 363 | 26,6 | 483 463 | 25,1 | 260 371 | 180 100 |
| 3.Чистий торгіве-льний дохід | 64 743 | 7,7 | 165 004 | 14,4 | 65 197 | 3,4 | 454 | -99 807 |
| 4. Прибуток від інвести-ційних цінних паперів | 2 316 | 0,3 | 2 347 | 0,2 | 105 | 0,005 | -2 211 | -2 242 |
| 5. Інші банківсь-кі операцій-ні доходи | 9 685 | 1,2 | 38 887 | 3,4 | 15 321 | 0,8 | 5 636 | -23 566 |
|
Разом доходів |
835 964 |
100,0 |
1 142 113 |
100,0 |
1 925 852 |
100,0 |
1 089 888 |
783 739 |
Проведемо аналіз доходів ЗАТ КБ “ПриватБанк” за 2007-2009роки його діяльності в таблиці 2.3.
Із даних таблиці 2.3. видно, що в 2009 році порівняно з 2007 роком, доходи банку збільшились на 1 089 888 тис. грн., або на 32%. Ці зміни відбулися в основному завдяки збільшенню процентних доходів в 2006 році порівняно з 2007 роком, зростання яких склало 825 638 тис. грн. або 24,2 % . При цьому також значно збільшились надходження комісійних доходівв 2006 році порівняно з 2007 роком на 260 371 тис. грн. або на 7,64 %. Чистий торгівельний прибуток змінився незначно, в 2009році він збільшився всього на 0,01 % порівняно з даними в 2007.
Інші банківські операційні доходи в 2009 році порівняно з 2007 роком зросли на 5 636 тис. грн. або на 0,17%.
Також змінилась і структура доходів. Якщо процентні доходи в 2007 році складали 64,1 % , то в 2009 році вони зросли на 6,6 % і складають 70,7%. Частка ж не процентних доходів, зокрема таких, як комісійні незначно зменшилась, якщо в 2007 році вона становила 26,7% ,то в 2009 році вона вже складає 25,1 %. Частка інших банківських операційних доходів теж зменшилась незначно на 0,4 % в 2009 році порівняно з даними в 2007 році.
Далі проведемо аналіз витрат ЗАТ КБ “ПриватБанк” за 2007-2009 роки його діяльності (табл. 2.4.).
Аналізуючи витрати банку наведені в таблиці 2.4. видно, що темпи зростання видатків в 2008 році (187,6%) значно випереджають темпи зростання доходів в цьому ж році ( 168,6 %), а темпи зростання видатків на 1 грн. доходів (коефіцієнт дієздатності) в цьому році склали 111,6 % однак в 2008 році цей показник складав 90,5 % . Темпи зростання видатків в 2008 році складали лише 124,4 %, при цьому темпи зростання доходів випереджали темпи зростання видатків і складали 136,6 %. Таким чином ми бачимо, що темпи зростання видатків у 2009 році в порівнянні з 2008 роком збільшились на 63,2%, а темпи зростання доходів у 2009 році збільшились порівняно з 2008 роком на 32%.
Таблиця 2.4.
Загальна оцінка динаміки видатків ЗАТ КБ “ПриватБанк”
за 2007-2009 роки
| Показники | 2007 рік | 2008 рік |
Темп зрос- тання, % |
2009 рік |
Темп зрос- тання, % |
| Видатки банку, тис. грн. | 792 514 | 985 874 | 124,4 | 1 848 050 | 187,6 |
| Доходи банку, тис. грн. | 835 964 | 1 142 113 | 136,6 | 1 925 852 | 168,6 |
|
Видатки на 1 грн. доходів ( коефіцієнт дієздатності) грн.. |
0,95 | 0,86 | 90,5 | 0,96 | 111,6 |
| Коефіцієнт режиму економії коштів | Х | Х | 0,9 раза | Х | 1,1 раза |
Коефіцієнт режиму економії коштів збільшився в 2009 році в 0,2 раза порівняно з 2007 роком і склав 1,1 – а це означає, що банк не дотримується режиму економії коштів, що витрачаються – коефіцієнт режиму економії витрат перевищив одиницю.
Для з’ясування причин зростання суми видатків необхідно проаналізувати обсяг і структуру видатків за їх статтями (табл. 2.5.).
Із таблиці 1.6. видно, що сума видатків зросла в 2009 році порівняно з 2007 роком на 1 055 536 тис. грн. або на 63,2 %.
Постатейний аналіз витрат банку показав, що в 2009 році порівняно з 2007 роком сума загальних витрат зросла, за рахунок збільшення банківських витрат на 550 153 тис. грн. в тому числі зросли процентні витрати банку на 526 976 тис. грн. і комісійні витрати зросли на 23 177 тис. грн. , не банківських витрат на 301 663 тис. грн. і чистих витрат на формування резервів на 203 720 тис. грн.
Таблиця 2.5
Аналіз динаміки і структури витрат ЗАТ КБ “ПриватБанк”
за 2007-2009 роки
| Види видатків | 2007 рік | 2008 рік | 2009 рік | |||
| Сума, тис. грн. | Питома вага ,% | Сума, тис. грн. | Питома вага ,% | Сума, тис. грн. | Питома вага ,% | |
| 1. Банківські витрати | ||||||
| 1.1.Процентні витрати | 322 219 | 40,7 | 351 031 | 35,6 | 849 195 | 45,9 |
| 1.2.Комісійні витрати | 15 198 | 1,9 | 23 820 | 2,4 | 38 375 | 2,1 |
| 2. Інші не банківські операційні витрати, у тому числі | ||||||
| - витрати на персонал | 172 046 | 21,7 | 219 794 | 22,3 | 306 587 | 16,6 |
| -загально адміністративні витрати | 223 291 | 28,2 | 294 677 | 29,9 | 390 413 | 21,1 |
| 3. Чисті витрати на формування резервів | 59 760 | 7,5 | 96 552 | 9,8 | 263 480 | 14,3 |
|
Разом витрати |
792 514 |
100,0 |
985 874 |
100,0 |
1 848 050 |
100,0 |
Також змінилась і структура витрат. Якщо проценті витрати в 2007 році складали 40,66 % , то в 2009 році їх частка збільшилась до 45,95 %. Частка не процентних витрат, зокрема комісійних незначно підвищилась в 2007 році вона складала 1,92 % в 2009 році вона становила 2,08 % . Частка ж не банківських операційних витрат зменшилась, зокрема частка витрат на персонал зменшилась на 5,12 %, а частка загально адміністративних витрат зменшилась на 7,04 %.
Проведемо аналіз прибутковості та ефективності діяльності ЗАТ КБ “ПриватБанк” за 2007-2009 роки його діяльності. Із таблиці 2.4., наведеної вище, ми бачимо що доходи банку перевищують його витрати, тобто КБ “ПриватБанк” на протязі аналізованого періоду отримував прибутки.
Найважливішими показниками прибутковості банку є дохід на активи та дохід на капітал. При цьому узагальнюючим показником слід вважати прибутковість капіталу, що характеризує доходність капіталу учасників, а показник прибутковості активів рекомендується вважати показником, що характеризує ефективність використання всіх ресурсів, які є в розпорядженні банку. Він відображає внутрішню політику банку, професіоналізм його управлінського апарату, що підтримує оптимальну структуру активів і пасивів із точки зору доходів і витрат.
Розрахунок цих показників наводиться в таблиці 2.6.
Таблиця 2.6
Розрахунок показників прибутковості банку у 2007 -2009 роках, %
| Показник |
Формула Розрахунку |
2007 рік | 2008рік | 2009 рік |
| Доход на активи (ПА) |
|
|
|
|
|
Доход на капітал ( ПК) |
|
|
|
|

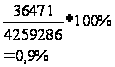
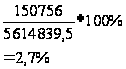

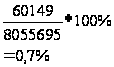

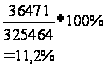
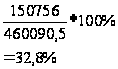
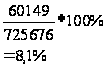
Дані таблиці 2.6. показують, що і дохід на активи і дохід на капітал мають струбкоподібний характер. В 2009 році дохід на активи в порівнянні з попередніми роками зменшився, а отже можна зробити висновок що банк втрачає здатність ефективно вкладати свої кошти в активні операції. Хоча в 2008 році цей показник був досить високим, можливо такий спад пов’язаний з підвищенням конкуренції на ринку банківських послуг.
Дохід на капітал теж зменшився, якщо в 2007 році він складав 11,2 % , то в 2009 році цей показник становить 8,1 %, тобто можна зробити висновок що дохідність капіталу учасників зменшилась.
Вимірювання ефективності діяльності банку проводиться за допомогою системи показників.
Розрахуємо систему цих показників для ЗАТ КБ “ПриватБанк” за аналізований нами період.
Першим з цих показників є чистий спред (ЧС), що визначається як різниця відношень між процентами отриманими (ПО) на позички (П), і процентами сплаченими(ПС) на під процентні депозити (ПД), за формулою:
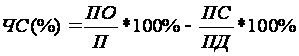
В 2007 році
ЧС(%)=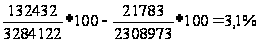 ;
В 2008 році
ЧС(%)=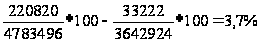 ;
В 2009 році
ЧС(%)=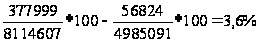 .
Таким чином можна зробити висновок, що діяльність банку є ефективною, бо чистий спред має додатне значення за весь аналізований період і крім того він збільшився в 2009 році в порівнянні з 2007 роком на 0,5%.
Другим показником є чиста процентна маржа (ЧПМ).Цей показник розраховується за наступною формулою:
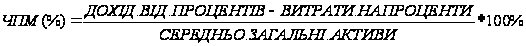
В 2007 році
ЧМП(%)=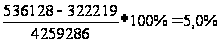 ;
В 2008 році
ЧМП(%)=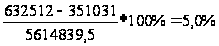 ;
В 2009 році
ЧМП(%)=
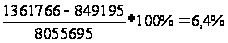 .
Результат наведеного розрахунку свідчить про те, що банк має позитивну процентну маржу, яка збільшилась на 1,4 %, о отже банк отримує прибуток по розміщенню коштів.
Третій показник (коєфіціент) – відношення іншого операційного доходу до загальних активів показує залежність прибутку від непроцентних доходів і розраховується за формулою:
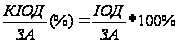
В 2007 році
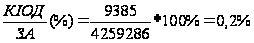 ;
В 2008 році
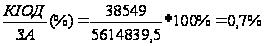 ;
В 2009 році
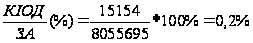 .
Із приведеного розрахунку ми можемо зробити висновок про те, що прибуток банку сформовано недостатньо, так як значення цього коефіцієнту в нашому випадку дуже мале всього 0,2%.
Четвертий показник - відношення чистого операційного доходу до загальних активів. Цей показник розраховується за наступною формулою :
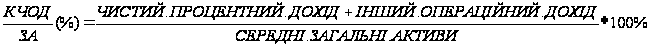
Таким
чином в 2007 році
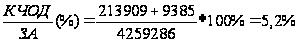 ;
В 2008 році
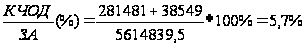 ;
В 2009 році
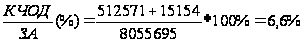 .
Таким чином ми можемо зробити висновок, що операційний дохід середніх загальних активів КБ “ПриватБанк” збільшився на 1,4 %.
Зрозуміло, що наведені вище показники повністю не можуть характеризувати ефективність діяльності банку, бо при їх визначенні не враховуються накладні витрати банку. Але вони свідчать про те що банк не є збитковим, він отримує прибутки , ефективно вкладає кошти в активні операції, підтримує оптимальну структуру активів і пасивів із точки зору доходів і витрат за рахунок професіоналізму його управлінського апарату.
Наступним етапом оцінки фінансового стану ЗАТ КБ “ПриватБанк” є аналіз показників, що характеризують фінансову стійкість, ділову активність, ефективність діяльності, збалансованість різноманітних складових активів і пасивів банку, тобто аналіз економічних нормативів регулювання діяльності банківської установи.
Фактичний рівень нормативів розраховується згідно з Інструкцією “Про порядок регулювання й аналізу діяльності комерційних банків”, затвердженою постановою НБУ від 14.04.1998 р. зі змінами та доповненнями і складеною відповідно до міжнародних стандартів бухгалтерського обліку та звітності.
Узагальнююча оцінка дотримання банком економічних нормативів, діяльність якого аналізується наводиться у таблиці 2.7.
Таблиця 2.7
Результати порівняння фактичних рівнів нормативів регулювання ЗАТ КБ “ПриватБанк” з їх нормативним значенням
| Нормативний показник |
Нормати вне Значення |
Фактичний рівень | |||||
| 2007 рік | Відхил-ння (+,-) | 2008 рік | Відхиле-ння (+,-) | 2009рік | Відхиле-ння (+,-) | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 капітал банку млн..грн. | 10 | 291 | +281 | 352 | +252 | 553 | +443 |
|
Н2 мінімальний розмір статутного капіталу, млн. євро |
5 | 37,3 | +32,3 | 56,6 | +51,6 | 105,1 | +100,1 |
| Н3 альтернативності капіталу,% | Не менше 8 | 9,7 | +1,7 | 10,3 | +2,3 | 11,3 | +3,3 |
| Н4 достатності капіталу , % | Не менше 4 | 7,9 | +3,9 | 7,7 | +3,7 | 8,1 | +4,1 |
| Н5 миттєва ліквідність , % | Не менше 20 | 59,1 | +39,1 | 54,5 | +34,5 | 45,3 | +25,3 |
| Н6 загальна ліквідність,% | Не менше 100 | 135,2 | +35,2 | 115,3 | +15,3 | 121,2 | +21,2 |
| Н7 співвідношення високоліквідних активів з робочими активами, % | Не менше 20 | 22,9 | +2,9 | 40,6 | +20,6 | 43,7 | +23,7 |
| Н8 максимальний розмір ризику на одного позичальника,% | Не більше 25 | 23,8 | -1,2 | 23,8 | -1,2 | 20,9 | -4,1 |
| Н9 норматив “великого” кредитного ризику | 8-кратний розмір капіталу | 335,3 | + | 364,33 | + | 155,8 | + |
| Н10 норматив максимального розміру кредитів, гарантій, поручительств, наданих одному інсайдеру, % | Не більше 5 | 4,6 |
-0,4 |
4,7 | -0,3 | 3,4 | -1,6 |
| Н11 норматив максимального розміру кредитів, гарантій, поручительств, наданих інсайдерам, % | Не більше 40 | 30,3 |
-9,7 |
23,3 | -16,7 | 16,2 | -23,8 |
| Н12 максимальний розмір виданих міжбанківських позичок, % | Не більше 200 | 114,8 | -85,2 | 121,3 | -78,7 | 124,6 | -75,4 |
| Н13 максимальний розмір отриманих міжбанківських позичок | Не більше 300 | 42,7 |
-257,3 |
65,3 | -234,7 | 121,8 | -178,2 |
| Н14 норматив інвестування, % | Не більше 50 | 48,6 |
-1,4 |
35,2 | -14,8 | 41,6 | -8,4 |
Дані таблиці 2.7. свідчать про те що ЗАТ КБ “ПриватБанк” протягом аналізованого періоду дотримувався всіх нормативів регулювання банківської діяльності.
Підсумовуючи отримані результати в ході аналізу фінансового стану та фінансової діяльності ЗАТ КБ “ПриватБанк” ми можемо зробити висновок, що банк має досить стійку позицію на ринку банківських послуг. Доходи банку зросли на 32 % за аналізований період. Банк в результаті своєї діяльності протягом 2007-2008 років отримував прибутки, він ефективно вкладає свої кошти в активні операції, підтримує оптимальну структуру активів і пасивів із точки зору доходів та витрат .
2.2 Аналіз активів ЗАТ КБ „ПриватБанку”
Активи – це об’єкти, які необхідні банку для