Активні операції та управління ними в ЗАТ КБ "ПриватБанк"
Таким чином, основне завдання управління активами і пасивами банку за методом ОАР-менеджменту полягає у тому, щоб значення розриву (додатне чи від'ємне) відповідало очікуваним змінам ринкових процентних ставок. На практиці конкретні заходи комерційного банку з управління процентним ризиком можуть полягати у змінах строків розміщення й залучення активів і пасивів, регулюванні діапазону змін процентних ставок, використанні вторинних цінних паперів тощо.
Оптимальна модель формування активів і пасивів банківської установи має бути основою для прийняття управлінських рішень щодо здійснення тих чи інших операцій із надання різних видів послуг клієнтам, а тому її найдоцільніше подати у вигляді певної системи, кожен елемент якої має визначати відповідну спрямованість регулятивних заходів усередині самого банку із метою забезпечення його ліквідності. Основними елементами такої системи управління активами і пасивами можуть бути:
1) розрахунок і регулювання ліквідної позиції на основі спеціального групування активів і пасивів банківського балансу;
2) управління активами відповідно до факторів попиту на ліквідні кошти;
3) регулювання грошових потоків у рамках сукупного банківського портфеля.
Специфікою першого елемента з одного боку, є виділення в окремі групи активів за критерієм їхньої дохідності й можливості використання для розрахунків, а з другого – пасивів із позицій власності банку на ті чи інші ресурси та відповідно зобов'язань щодо їхнього повернення. Особливо важливо під час класифікації активів і пасивів звернути увагу окремо на групи, які поліпшують загальну ліквідність комерційного банку і які її погіршують. Для реалізації цього завдання найдоцільніше виділити такі групи активів: А1 – ліквідні, що не приносять доходу; А2 – дохідні ліквідні; АЗ – короткострокові ліквідні; А4 – інші активи банку, що приносять дохід; А5 – довгострокові вкладення; А6 – важко ліквідні активи; А7 – безнадійні щодо повернення активи.
Наведена класифікація активів дає змогу реально оцінити загальний потенціал ліквідності комерційного банку з точки зору наявності у нього коштів для виконання своїх платіжних зобов'язань. Сума залишків коштів за групами А1, А2, АЗ визначає цей потенціал із точки зору можливостей виконання вимог клієнтів на вилучення коштів із поточних і депозитних рахунків або отримання кредиту. З іншого боку, сумарна величина груп активів А4, А5, А6, А7 відображає той рівень вкладень, який негативно позначається на ліквідності банківського балансу. Співвідношення між сумами цих груп вказує на потенційні можливості банку розраховуватися за платіжними зобов'язаннями при одночасному отриманні доходу від вкладень у відповідні активи.
В основу групування пасивів комерційного банку покладено власність банку на ті чи інші ресурси та його зобов'язання щодо їх повернення. Отже, пасиви комерційного банку можуть бути поділені на такі групи: П1 – капітал банку; П2 – кошти до запитання інших банків; П3 – кошти до запитання клієнтів банку; П4 – короткострокові кредити інших банків; П5 – короткострокові депозити клієнтів банку; П6 – строкові залучені ресурси; П7 – цінні папери власного боргу.
Класифікація пасивів за зазначеними групами дає змогу комерційному банку оцінити величину поточних потреб у коштах для виконання зобов'язань перед клієнтами, що визначається сумою груп П2, ПЗ, П4 і П5. Їхнє загальне збільшення може спричинити погіршення ліквідності банку. Водночас інша частина пасивів (ПІ, П6, П7) значно меншою мірою визначає потребу комерційного банку в ліквідних активах і формує ту порівняно стійку частину зобов'язань, яка може використовуватися для розміщення у дохідні види вкладень.
Наведене групування активів і пасивів банківського балансу може бути основою для розрахунку ліквідної позиції комерційного банку (ЛП), що вказує на таку структуру його балансу, яка забезпечує принципову можливість розраховуватися за зобов'язаннями перед клієнтами у поточний період:
ЛП = А1 + А2 + АЗ – П2 – П3 – П4 – П5:
Додатне значення показника ЛП вказує на достатній рівень ліквідності комерційного банку і його спроможність розраховуватися з усіма групами вкладників і кредиторів за поточними зобов'язаннями. Відтак додатна величина ліквідної позиції свідчить про правильність обраного керівництвом банку шляху управління активами і пасивами із точки зору підтримання належного рівня ліквідності. З іншого боку, від'ємний результат розрахунку ЛП спричинений браком коштів у банку для того, щоб розрахуватися з усіма своїми клієнтами на їхні вимоги у поточному періоді. Цей результат може свідчити і про неправильне (надто ризиковане) формування структури активів, що не відповідає структурі залучених банком ресурсів. Відповідного цього необхідно вжити певних заходів щодо перегрупування активів у такий спосіб, щоб поповнити одну з груп А1, А2 чи А3.
Загалом необхідною умовою дієвості цього напряму регулювання банківської ліквідності є розробка системи щоденного збору й аналізу інформації про всі здійснювані комерційним банком операції з метою віднесення їх до однієї з класифікаційних груп активів і пасивів, що дасть змогу зробити відповідні висновки й прийняти управлінські рішення на рівні всього банку.
Другий елемент регулювання ліквідності комерційного банку – система заходів з управління банківськими вкладеннями відповідно до факторів попиту на ліквідні активи. Тут йдеться про два ключових фактори, що визначають попит клієнтів банку на кошти, а відтак і потребу самого комерційного банку мати активи у безпосередньо ліквідній формі: з одного боку це потреба у вилученні якоїсь частини або всієї суми залишку депозиту до запитання (поточного рахунка) юридичної чи фізичної особи, а з другого – це запит на отримання кредиту для задоволення виробничих чи споживчих потреб відповідно до умов індивідуальних кругообігу капіталів підприємств або динаміки доходів і витрат населення.
Задоволення потреб клієнтів у кредитах є однією з найнеобхідніших умов утримання міцних позицій на ринку банківських послуг і підтримання високого рівня конкурентоспроможності комерційного банку. Можливості видачі позики також мають бути забезпечені необхідними ліквідними активами, що визначає відповідно і роль процесу управління ліквідністю комерційного банку для стабільного функціонування на ринку.
Отже, управління активами та їхній розподіл має здійснюватися на основі чіткого розмежування можливого запиту на вилучення коштів із поточних рахунків і попиту на кредити із тим, щоб підтримання ліквідності комерційного банку не завдавало надмірної шкоди його рентабельності.
Практичне розв'язання цього завдання може бути здійснене через управління первинними і вторинними резервами банківської установи, а також активізацію можливостей використання зовнішніх джерел поповнення ліквідних коштів. При такому підході найдоцільніше застосовувати розподіл факторів попиту на ліквідні ресурси таким чином, щоб запити клієнтів на вилучення коштів із поточних рахунків банк міг задовольняти негайно, для чого він повинен мати у своєму розпорядженні адекватну величину первинних резервів і а очікуваний попит на кредити задовольнявся б із мінімальною затримкою. В останньому випадку засобом задоволення цього попиту можуть бути як вторинні резерви, так і можливості залучення ліквідних коштів із зовнішніх джерел ( рис 3.3.).
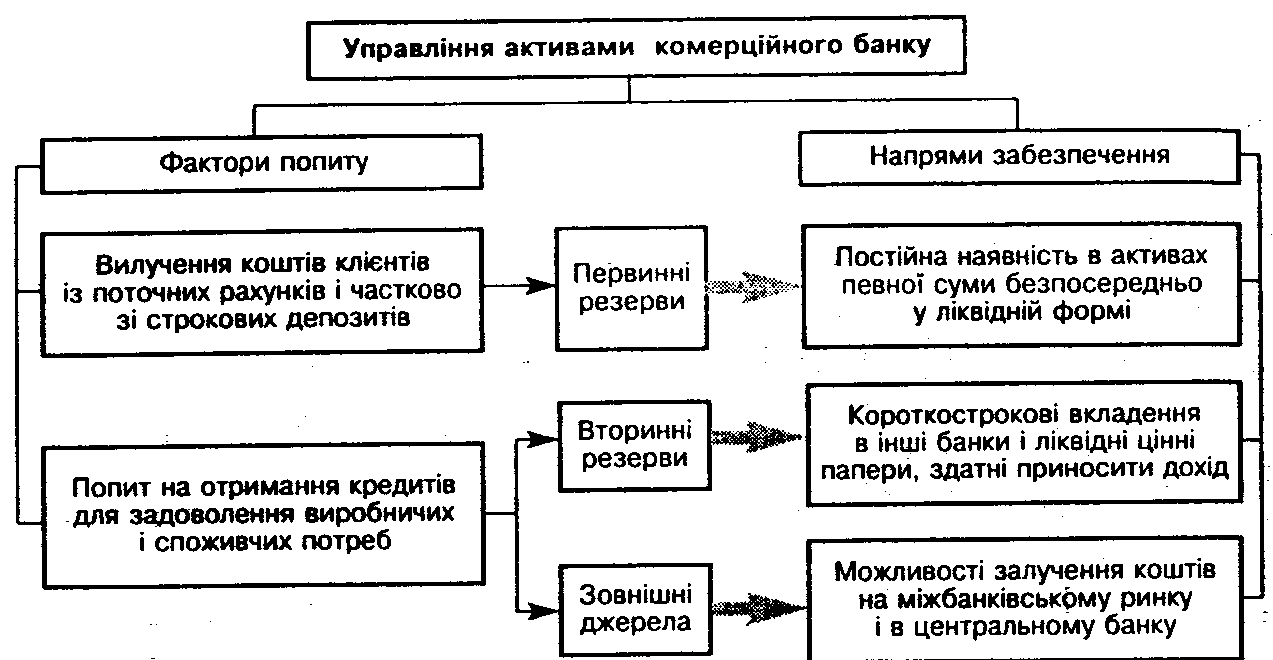
Рис. 3.3. Схема управління активами комерційного банку відповідно до попиту клієнтів на ліквідні кошти
Третій елемент системи управління активами і пасивами комерційного банку – метод регулювання грошових потоків у межах сукупного банківського портфеля. Основними його параметрами є розміри вкладень у конкретні види активів, дохідність цих вкладень і терміни їх розміщення, обсяги залучення різних видів ресурсів, їхня вартість (тобто величина процентних виплат) і строки погашення. Практичний зміст цього методу полягає у підтриманні ліквідності комерційного банку через обов'язкове закріплення певних груп залучених пасивів за конкретними активами. При цьому зовсім не йдеться про застосування надмірної деталізації руху грошових потоків, за якої слід було б відстежувати рух кожної копійки залучених ресурсів на предмет відповідності розміщення їх в активних операціях за сумами і термінами. Прийнятнішою можна вважати практику укрупненого групування активів і пасивів із метою збалансованого розміщення ресурсів, тобто спрямування грошових потоків із сум залучених коштів у ті види вкладень, які за строками і дохідністю адекватні сформованій комерційним банком ресурсній базі. Воднораз можуть бути розв'язані завдання як щодо підтримання належного рівня ліквідності комерційного банку, так і щодо прибутковості його роботи.
Запропонована модель управління активами і пасивами може бути тією основою для оптимізації управління банківськими операціями, яку з тими чи іншими варіаціями можуть використовувати комерційні банки, забезпечуючи тим самим, з одного боку, належну дохідність як ключовий параметр реалізації інтересів власників (акціонерів) у діяльності комерційного банку, а з другого – оптимальний рівень ліквідності як основного фактору, котрий визначає можливості банку відповідати за власними платіжними зобов'язаннями, що узгоджується з інтересами вкладників і позичальників.
Усі розглянуті вище напрями регулювання ліквідності комерційного банку в системі заходів щодо управління його активами і пасивами найдоцільніше застосовувати у комплексі, бо, доповнюючи один одного, вони можуть створити оптимальні умови для ефективного збалансування різних видів залучених ресурсів і вкладень, а отже, сприяти підтриманню належного рівня фінансової стійкості банківської установи.
Висновки та пропозиції
В результаті аналізу фінансового стану КБ”ПриватБанк” та вивчення активних операцій комерційного банку можна зробити наступні висновки :
1. В ході аналізу активів КБ “ПриватБанк” спостерігались значні зміни у складі структурі й обсязі активів протягом 2007-2009 років. Так обсяг активів у 2009 році порівняно з 2007 роком збільшився на 26,1 %. Основну частину у структурі активів займають видані кредити. В 2009 році питома вага кредитного портфеля збільшилась на 11,4 % порівняно з даними в 2007 році.
Аналіз структури кредитного портфеля показав, що короткострокові кредити протягом 2009 року зросли на 7 %, питома вага довгострокових кредитів знизилась. Це пояснюється тим, що довгострокові кредити ризикованіші для банку у зв’язку з нестабільним економічним станом в Україні, невідомими перспективами валютного курсу тощо. В 2008-2009 роках КБ “ПриватБанк” збільшив обсяги споживчого кредитування шляхом розширення клієнтської бази за рахунок вкладників з різними рівнями доходів, з стійким фінансовим станом. При аналізі кредитного портфеля за ступенем ризику структуру кредитного портфеля КБ” ПриватБанк” в 2008 році можна вважати задовільною, так як пролонговані, прострочені, сумнівні та безнадійні кредити складають лише 12 % при дозволеній нормі в 50 %.
Загальна сума фінансових ресурсів банку протягом 2007-2009 років збільшилась на 26,1 %. Головним чином це відбулось через збільшення в 2008 році порівняно з 2007 роком міжбанківських депозитів, коштів на коррахунках “Лоро”, а також збільшення питомої ваги кредитів міжнародних фінансових організацій а також депозитів юридичних осіб.
2. Доходи КБ “ПриватБанк” зросли на 32 % за аналізований період. Це відбулось в основному за рахунок збільшення в 2009 році порівняно з 2007 роком процентних доходів, комісійних доходів, інших банківських операційних доходів.
Розрахунок показників прибутковості показав, що дохід на активи та дохід на капітал мають стрибкоподібний характер. Дохід на капітал в 2009 році порівняно з 2007 роком зменшився на 3,1 %, це свідчить про те що дохідність капіталу учасників теж зменшилась. Дохід на активи в 2009 році порівняно з 2007 роком теж зменшився на 0,2 %. Це означає, що банк втрачає здатність вкладати свої кошти в активні операції.
3. Постатейний аналіз витрат банку показав, що в 2009 році порівняно з 2007 роком сума загальних витрат зросла на 63,2 %. Аналізуючи видатки банку, можна зробити висновок, що темпи зростання видатків в 2009 році значно випереджують темпи зростання доходів в цьому ж році, хоча в попередньому році все було навпаки.
Результати порівняння фактичних рівнів нормативів регулювання КБ “ПриватБанк” з їх нормативним значенням в 2007-2009 роках показали, що банк протягом аналізованого періоду дотримувався всіх нормативів регулювання банківської діяльності.
4. КБ “ПриватБанк” проводить операції з іноземною валютою. Так обсяг операцій з іноземною валютою банку в 2009 році порівняно з 2007 роком збільшився на 892,5 тис. грн.
КБ “ПриватБанк” активно здійснює операції з цінними паперами. В 2006 році порівняно з 2007 роком відбулось значне зростання розміру портфеля цінних паперів на депозитарному обліку і відповідно зростання кількості цінних паперів на депозитарному обліку. КБ”ПриватБанк” має значну долю цінних паперів на ринку інвестиційних послуг.
5. З метою полiпшення методики управління активними операціями банку пропонуємо застосовувати три основних методи :
метод загального фонду коштів (об’єднання джерел), в основі якого лежить ідея об’єднати всі ресурси банку з наступним їх розміщенням відповідно до визначених пріоритетів. Цей метод дасть змогу керівництву оперативних відділів розвязати проблему поєднання надійності, ліквідності і прибутковості ;
метод розподілу активів або конверсія коштів, головною перевагою якого є зменшення частки ліквідних активів та вкладень додаткових коштів у позики та інвестиції.Тобто цей метод сприятиме збільшенню норми прибутку, і, відповідно веде до фінансової стійкості банку;
метод управління активами комерційного банку відповідно до попиту клієнтів на ліквідні кошти, показує, що управління активами та їхній розподіл має здійснюватись на основі чіткого розмежування можливого запиту на вилучення коштів із поточних рахунків і попиту на кредити. Цей метод сприятиме тому, щоб підтримання ліквідності комерційного банку не завдало надмірної шкоди його рентабельності.
6. Для пiдвищення ефективностi управління активами банку необхiдно здiснити наступнi заходи :
управління готівкою повинно бути більш ефективним, тобто необхідно планувати притоки і відтоки готівки і розробляти графіки платежів;
в управлінні кредитним портфелем необхідно контролювати розміщення кредитних вкладень по ступеню їхнього ризику, форм забезпечення повернення позичок, рівню прибутковості; аналізувати розміщення кредитів за термінами на основі бази даних; краще вивчати кредитоспроможність позичальників; видавати кредити можливо більшому числу клієнтів при зберіганні загального обсягу кредитування; підвищити повернення кредитів, у тому числі за рахунок більш надійного забезпечення;
змінити структуру активів, тобто збільшити частку ліквідних активів за рахунок достатнього погашення кредитів, розчищення балансу шляхом виділення на самостійний баланс окремих видів діяльності, збільшення власних коштів, одержання позик в інших банках тощо.
Список використаної літератури
Закон України “Про банки та банківську діяльність” №872-XII від 20 березня 1991 року, зі змінами та доповненнями
Закон України “Про порядок здiйснення розрахункiв в iноземнiй валютi” №185/94-ВР вiд 23.09.94 р.
Закон України “Про цінні папери та фондову біржу” №1201-ХІІ від 18 червня 1991 р.
Закон України “Про заставу” №2654-ХІІ від 02 жовтня 1992 р.
Декрет КМУ “Про систему валютного регулювання i валютного контролю” №15-93 вiд 19.02.93 р.
Інструкції про відкриття банками рахунків у національній і іноземній валюти, затверджена Постановою Правління НБУ №527 від 18.12.98 р.
Iнструкцiя про порядок здiйснення розрахункiв у iноземнiй валютi за експортно-iмпортними операцiями на умовах вiдстрочки платежiв чи поставок. Затверджено наказом НБУ №85 вiд 14.06.94 р.
Постанова КМУ i НБУ “Про типовi платiжнi умови зовнiшньоекономiчних договорiв (контрактiв) i типовi форми захисних застережень до зовнiшньоекономiчних договорiв (контрактiв), якi передбачають розрахунки в iноземнiй валютi” №444 вiд 21.06.95 р.
Постанова НБУ “Про організацію розрахунків по банківських платіжних картках” від 23.03.99 р. №135
Положення про порядок застосування ст.16 Декрету КМУ №15-93 вiд 19.02.93 р. “Про систему валютного регулювання i валютного контролю”. Затверджено постановою правлiння НБУ №212 вiд 04.07.97 р., у редакцiї постанови правлiння НБУ №280 вiд 20.07.98 р.
Положення про порядок реєстрацiї одержання резидентами кредитiв в iноземнiй валютi вiд iноземних кредиторiв. Затверджено постановою правлiння НБУ №144 вiд 07.05.97 р.
Положення з бухгалтерського облiку операцiй в iноземнiй валютi. Затверджено наказом Мiнфiну України №29 вiд 14.02.96 р.
Положення НБУ “Про кредитування”, затверджене постановою Правління НБУ від 28.09.95 р. № 246 (з врахування змін від 29.04.96 р. № 361)
Положення НБУ “Про порядок формування і використання коштів резерву на можливі втрати по кредитах комерційних банків”, затверджене постановою Правління НБУ від 31.01.96 р. № 20
Правила використання готiвкової iноземної валюти на територiї України. Затверджено постановою правлiння НБУ №119 вiд 26.03.98 р.
Асалієв А., Іванова Н. Практичний посібник про банківську діяльність. – М: Економіка та фінанси, 1995. – 626 с.
Ачнасов А.І. Активні операції комерційних банків. – М.: АО “Консалтбанкир”, 1994. – 80 с.
Банківські операції. / За ред. А.М. Мороз, М.І. Савлук. – К. КНЕУ, 2002. – 476 с.
Банківська справа. / За ред. О.И. Лаврушина. – М.: Фінанси і статистика, 2001. – 667 с.
Бондаренко Л. Поняття кредитного портфеля комерційного банку і критерії його конкурентоспроможності. // Вісник НБУ. – 2003. - №3. – с.31-33
Владичин У.В. Роль кредитування в економічному зростанні України. // Фінанси України. – 2004. - №1. – с.96-103
Внукова Н.М. Факторинг: Проблеми та шляхи розвитку в Україні.// Банківська справа. -1998. -№ 3. – с.36-39
Вожхов А.П. Формування ресурсів комерційних банків. // Фінанси України. – 2003. – №1. – с. 116-128
Гуцал І.Р., Дзюблюк О.В. Оптимізація управління активами і пасивами комерційного банку. // Фінанси України. – 2002. – №5. – с. 129
Зозуля Т.О. Визначення якості активів комерційних банків. // Фінанси України. – 1998. - №7. – с.107-111
Калина А.В. Ринок цінних паперів. – К.: МАУП, 1997. – 216 с.
Клименко Т. Кредитна діяльність банків України.// Економіка України.-2000.- №3. – с. 34-39
Кредити. Інвестиції. / За ред. А.Г. Кулаков. – М.: Приор, 1995. – 144 с.
Кротюк В., Кіреєв О., Корчева Г. Фінансовий стан банків України у першому півріччі 2002 року та шляхи підвищення їх ефективної діяльності.// Вісник НБУ.-2002.- №10. с. 3, 9
Литвин Н. Методика комплексного аналізу валютних операцій комерційного банку.// Вісник НБУ. – 2002. - №8. – с.29-33
Лобанова А.Л. Аналіз активних операцій комерційних банків. // Фінанси України. – 2002. – №6. – с. 99
Лобанова А.Л. Перспективи розвитку ринку нетрадиційних банківськіх послуг.// Фінанси України. -2003. - №3. – с.133 - 139
Основи банківської справи. / За ред. А.М. Мороз. – К.: Лібра, 1994. – 330с.
Олексієнко М.Д. Банківські гарантії та поручительства. // Фінанси України. – 2000. – №7. – с. 112
Павлюк С.М. Кредитні ризики та управління ними. // Фінанси України. – 2003. -№11. –с.105-111
Понаморенко О. В. Аналіз кредитної діяльності комерційних банків України.// Фінансовий консультант.-2000.-№1-2. с. 67-69
Потійко Ю.А. Розподіл банківських активів в Україні. // Фінанси України. -2002. - №6. – с.87-93
Примостка Л. Управління активами і пасивами комерційного банку. // Вісник НБУ. – 2001. - №2. – с.39-43
Примостка О.О. Аналіз ефективності діяльності комерційних банків.// Фінанси України. – 2003. - №4. – с.97-101
Пшик Б.І. Модель управління активами і пасивами банку. // Фінанси України. -2003. - №5. – с.115-121
Семениченко Ю.К. Проблеми оцінки прибутковості основних операцій банків України. // Фінанси України. -2000. - №10. – с.111-117
Стрельников М. Банківське кредитування підприємства, відображення кредитних операцій в бухгалтерському та податковому обліку. // Бухгалтерський облік та аудит. – 2002. – №6. – с.56-63
Туник Г.М. Регулювання кредитної діяльності банку.// Фінанси України.-2002.-№4.-с. 122-125
Цигалов С.А. Особливості функціонування комерційних банків на ринку цінних паперів. // Фінанси України. – 2000. – №6. – с. 122
Шпачук В. Найпоширеніші проблеми в банківський діяльності та першочергові заходи їх вирішення. // Вісник НБУ.-2002.-№10.-с.45
Додаток 1
Баланс КБ ПриватБанк
(тис. грн.)
|
Найменування статті |
На 01.01.05 | На 01.01.04 |
|
Активи |
||
| Готівкові кошти в касі | 183 658 | 117 870 |
| Кошти в НБУ | 550 876 | 283 333 |
| Кошти на коррахунках “Ностро” | 112 133 | 291 313 |
| Міжбанківські кредити | 301 821 | 473 141 |
| Кредит юридичним особам | 3 045 659 | 1 916 450 |
| Кредити фізичним особам | 238 463 | 89 218 |
| Нараховані доходи | 132 432 | 106 711 |
| Цінні папери | 102 970 | 170 398 |
| Основні засоби банку та нематеріальні активи | 213 288 | 123 944 |
| Інші активи | 514 186 | 457 340 |
| Резерви під кредити | - 487 437 | - 419 195 |
|
Всього активів |
4 908 049 |
3 610 523 |
|
Зобов’язання |
||
| Кошти на коррахунках “Лоро” | 249 610 | 76 507 |
| Міжбанківські депозити | 206 705 | 185 454 |
| Кредити НБУ | 11 796 | |
| Кредити міжнародних фінансових організацій | 53 586 | 33 841 |
| Депозити юридичних осіб | 645 567 | 249 391 |
| Депозити фізичних осіб | 1 391 319 | 788 953 |
| Розрахунки по цінним паперам | 24 536 | 79 263 |
| Нараховані витрати | 21 783 | 11 714 |
| Інші зобов’язаня | 1 932 402 | 1 905 207 |
| Всього зобов’язань |
4 537 313 |
3 330 330 |
|
Капітал |
||
| Статутний капітал банку | 186 000 | 140 000 |
| Резерви банку | 80 161 | 57 271 |
| Результат минулих років | 67 880 | 51 284 |
| Результат поточного року | 36 695 | 31 638 |
| Переоцінка цінних паперів | ||
| Всього капіталу |
370 735 |
280 193 |
| Всього зобов’язань та капіталу |
4 908 049 |
3 610 523 |
Додаток 2
Баланс КБ ПриватБанк
(тис. грн.)
|
Найменування статті |
На 01.01.06 | На 01.01.05 |
|
Активи |
||
| Готівкові кошти в касі | 377 995 | 183 658 |
| Кошти в НБУ | 100 065 | 550 876 |
| Кошти на коррахунках “Ностро” | 240 884 | 112 133 |
| Міжбанківські кредити | 303 568 | 301 821 |
| Кредит юридичним особам | 3 905 908 | 3 045 659 |
| Кредити фізичним особам | 877 588 | 238 463 |
| Нараховані доходи | 220 820 | 132 432 |
| Цінні папери | 152 282 | 102 970 |
| Основні засоби банку та нематеріальні активи | 324 739 | 213 288 |
| Інші активи | 379 844 | 514 186 |
| Резерви під кредити | - 562 063 | - 487 437 |
|
Всього активів |
6 321 630 |
4 908 049 |
|
Зобов’язання |
||
| Кошти на коррахунках “Лоро” | 66 648 | 249 610 |
| Міжбанківські депозити | 274 941 | 206 705 |
| Кредити НБУ | 11 796 | |
| Кредити міжнародних фінансових організацій | 72 596 | 53 586 |
| Депозити юридичних осіб | 689 254 | 645 567 |
| Депозити фізичних осіб | 2 606 133 | 1 391 319 |
| Розрахунки по цінним паперам | 229 976 | 24 536 |
| Нараховані витрати | 33 222 | 21 783 |
| Інші зобов’язаня | 1 799 420 | 1 932 402 |
| Всього зобов’язань |
5 772 184 |
4 537 313 |
|
Капітал |
||
| Статутний капітал банку | 260 000 | 186 000 |
| Резерви банку | 135 574 | 80 161 |
| Результат минулих років | 3 083 | 67 880 |
| Результат поточного року | 53 191 | 36 695 |
| Переоцінка цінних паперів | 97 598 | |
| Всього капіталу | 549 446 | 370 735 |
| Всього зобов’язань та капіталу |
6 321 630 |
4 908 049 |
Додаток 3
Баланс КБ ПриватБанк
(тис. грн.)
|
Найменування статті |
На 01.01.08 | На 01.01.07 |
|
Активи |
||
| Готівкові кошти в касі | 686 072 | 377 995 |
| Кошти в НБУ | 100 065 | |
| Кошти на коррахунках “Ностро” | 544 179 | 240 884 |
| Міжбанківські кредити | 156 649 | 303 568 |
| Кредит юридичним особам | 6 000 746 | 3 905 908 |
| Кредити фізичним особам | 2 113 861 | 877 588 |
| Нараховані доходи | 377 999 | 220 820 |
| Цінні папери | 198 325 | 152 282 |
| Основні засоби банку та нематеріальні активи | 456 680 | 324 739 |
| Інші активи | 91 961 | 379 844 |
| Резерви під кредити | - 836 712 | - 562 063 |
|
Всього активів |
9 789 760 |
6 321 630 |
|
Зобов’язання |
||
| Кошти на коррахунках “Лоро” | 68 721 | 66 648 |
| Міжбанківські депозити | 185 150 | 274 941 |
| Кредити НБУ | 108 610 | |
| Кредити міжнародних фінансових організацій | 605 823 | 72 596 |
| Депозити юридичних осіб | 769 406 | 689 254 |
| Депозити фізичних осіб | 3 316 102 | 2 606 133 |
| Розрахунки по цінним паперам | 504 621 | 229 976 |
| Нараховані витрати | 56 824 | 33 222 |
| Інші зобов’язаня | 3 162 597 | 1 799 420 |
| Всього зобов’язань |
8 777 854 |
5 772 184 |
|
Капітал |
||
| Статутний капітал банку | 700 000 | 260 000 |
| Резерви банку | 187 053 | 135 574 |
| Результат минулих років | 8 304 | 3 083 |
| Результат поточного року | 60 549 | 53 191 |
| Переоцінка цінних паперів | 97 598 | |
| Всього капіталу | 955 906 | 549 446 |
| Субординований борг | 56 000 | |
| Всього капіталу з урахуванням субординованого боргу | 1 011 906 | |
| Всього зобов’язань та капіталу |
9 789 760 |
6 321 630 |
Додаток 4
Звіт про прибутки і збитки
КБ ПриватБанк
на 1 січня 2007 року
|
Найменування статті |
На 01.01.07 |
На 01.01.06 |
| Процентний дохід | 536 128 | 423 231 |
| Процентні витрати | 322 219 | 286 604 |
| Чистий процентний дохід | 213 909 | 136 627 |
| Дохід від комісій | 223092 | 184 327 |
| Витрати від комісій | 15 198 | 14 033 |
| Чистий комісійний дохід | 207 894 | 170 294 |
| Дивідендний дохід | 300 | 272 |
| Чистий торгівельний дохід | 64 743 | 78 189 |
| Прибуток/збиток від інвестиційних цінних паперів | 2 316 | 39 160 |
| Інший операційний дохід | 9 385 | 10 683 |
|
Усього доходів |
498 547 |
435 225 |
| Загально адміністративні витрати | (223 291) | (156 135) |
| Витрати на персонал | (172 046) | (115 885) |
|
Прибуток від операцій |
103 210 |
163 205 |
| Чисті витрати на формування резервів | (59 760) | (125 044) |
|
Прибуток до оподаткування |
43 450 |
38 161 |
| Податок на прибуток | (6 979) | (6 211) |
|
Прибуток після оподаткування |
36 471 |
31 950 |
|
Чистий прибуток банку |
36 471 |
31 950 |
Додаток 5
Звіт про фінансові результати
КБ ПриватБанк
на 1 січня 2008 року
|
Найменування статті |
На 01.01.08 |
На 01.01.07 |
| Процентні доходи | 632 512 | 536 128 |
| Процентні витрати | 351 031 | 322 219 |
| Чистий процентний дохід | 281 481 | 213 909 |
| Доходи від комісій | 303 363 | 223 092 |
| Витрати від комісій | 23 820 | 15 198 |
| Чистий комісійний дохід | 279 543 | 207 894 |
| Дивідендний дохід | 338 | 300 |
| Чистий торгівельний дохід | 165 004 | 64 743 |
| Прибуток/збиток від інвестиційних цінних паперів | 2 347 | 2 316 |
| Інший операційний дохід | 38 549 | 9 385 |
|
Усього доходів |
767 264 |
498 547 |
| Загально адміністративні витрати | (294 677) | (223 291) |
| Витрати на персонал | (219 794) | (172 046) |
|
Прибуток від операцій |
252 793 |
103 210 |
| Чисті витрати на формування резервів | (96 552) | (59 760) |
|
Прибуток до оподаткування |
156 271 |
43 450 |
| Податок на прибуток | (5 483) | (6 979) |
|
Прибуток після оподаткування |
150 788 |
36 471 |
|
Чистий прибуток банку |
150 788 |
36 471 |
Додаток 6
Звіт про фінансові результати
КБ ПриватБанк
на 1 січня 2009 року
|
Найменування статті |
На 01.01.09 |
На 01.01.08 |
| Процентні доходи | 1 361 766 | 632 512 |
| Процентні витрати | 849 195 | 351 031 |
| Чистий процентний дохід | 512 571 | 281 481 |
| Доходи від комісій | 483 463 | 303 363 |
| Витрати від комісій | 38 375 | 23 820 |
| Чистий комісійний дохід | 445 488 | 279 543 |
| Дивідендний дохід | 167 | 338 |
| Чистий торгівельний дохід | 65 197 | 165 004 |
| Прибуток/збиток від інвестиційних цінних паперів | 105 | 2 347 |
| Інший операційний дохід | 15 154 | 38 549 |
|
Усього доходів |
1 038 682 |
767 264 |
| Загально адміністративні витрати | (390 413) | (294 677) |
| Витрати на персонал | (306 587) | (219 794) |
|
Прибуток від операцій |
341 682 |
252 793 |
| Чисті витрати на формування резервів | (263 480) | (96 552) |
|
Прибуток до оподаткування |
78 202 |
156 271 |
| Податок на прибуток | (17 653) | (5 483) |
|
Прибуток після оподаткування |
60 549 |
150 788 |
|
Чистий прибуток банку |
60 549 |
150 788 |