Активні операції та управління ними в ЗАТ КБ "ПриватБанк"
З вище викладеного матеріалу випливає важливість та складність кредитних відносин між банківськими установами та суб’єктами підприємницької діяльності. Взагалі отримання та надання кредитів – це ризикова операція, головний ризик пов’язаний із низьким рівнем економіки України.
2.4 Операції в іноземній валюті та операцiї з цiнними паперами
Сучасний етап валютного регулювання в Україні почався наприкінці 80-х років. Скасування монополії зовнішньої торгівлі і валютної монополії держави привело до децентралізації валютних ресурсів і створили передумови для формування в Україні внутрішнього валютного ринку.
Прийнятий у лютому 1993 р. Декрет Кабінету Міністрів України “Про систему валютного регулювання і валютного контролю” регламентує проведення валютних операцій на території України. Декретом визначені принципи здійснення валютних операцій в Україні, повноваження і функції органів валютного регулювання і валютного контролю, права й обов'язки юридичних і фізичних осіб при володінні, користуванні і розпорядженні валютними цінностями .
Об'єктом валютного регулювання є операції, здійснювані з валютними цінностями.
До валютних цінностей декрет відносить :
іноземну валюту – іноземні грошові знаки у виді банкнот, казначейських білетів, монет, що знаходяться в обігу і є законним платіжним засобом на території відповідного іноземної держави, а також вилучені з обігу чи вилучаються з його, але підлягають обміну на грошові знаки, що знаходяться в обігу, засобу в грошових одиницях іноземних держав і міжнародних розрахункових (клірингових) одиницях, що знаходяться на рахунках чи внесені в банківські й інші кредитно-фінансові установи за межами України;
платіжні документи та інші цінні папери (акції, облігації, купони до них, векселя (тратти), боргові розписки, акредитиви, чеки, банківські накази, депозитні сертифікати, інші фінансові й банківські документи), виражені в іноземній валюті чи монетарних металах.
До валютних операцій Декрет відносить :
операції, зв'язані з переходом права власності на валютні цінності, за винятком операцій, здійснюваних між резидентами у валюті України;
операції, зв'язані з використанням валютних цінностей у міжнародному обороті як засобу платежу, з передачею заборгованостей і інших зобов'язань, предметом яких є валютні цінності;
операції, зв'язані з ввозом, переказом і пересиланням на територію України і вивозом, переказом і пересиланням за її межі валютних цінностей.[5]
Основними інститутами, що здійснюють валютне регулювання в Україні, є Національний банк України і Кабінет Міністрів України. Дані структури мають право законодавчої ініціативи і розробили цілий комплекс нормативних документів, що визначають спосіб і порядок валютного регулювання в країні.
Національні банк України видає індивідуальні і генеральні ліцензії на здійснення валютних операцій, що підпадають під режим ліцензування, згідно операцій перерахованих нижче. Основним документом, що регламентує порядок видачі ліцензій на проведення валютних операцій і здійснення контролю за їхньому неухильному дотриманні є Декрет Кабінету Міністрів України "Про систему валютного регулювання і валютного контролю" .
Генеральні ліцензії видаються комерційним банкам і іншим кредитно-фінансовим установам України на здійснення валютних операцій, що не вимагають індивідуальної ліцензії, на весь період дії режиму валютного регулювання.
Індивідуальні ліцензії видаються резидентам і нерезидентам на здійснення разової валютної операції на період, необхідний для здійснення такої операції.
Індивідуальної ліцензії вимагають наступні операції:
вивіз, переказ і пересилання за межі України валютних цінностей;
ввезення, переказ, пересилання в Україну валюти України, якщо вони перевищують, установлені Національним банком України межі;
надання й одержання резидентами кредитів в іноземній валюті, якщо терміни і суми таких кредитів не перевищують установлені законодавством межі;
використання іноземної валюти на території України як засіб платежу чи як заставу;
розміщення валютних цінностей на рахунках і внесках за межами України;
здійснення інвестицій за кордон, у тому числі шляхом придбання цінних паперів, за винятком цінних паперів інших корпоративних прав чи отриманих фізичними особами-резидентами як подарунок чи у спадщину.
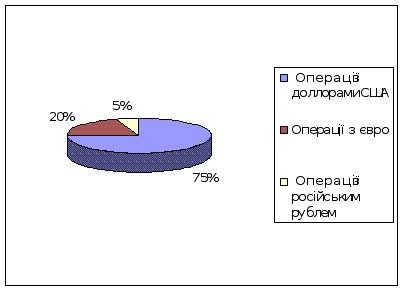
Рис. 2.5 Структура операцій з іноземною валютою КБ “ПриватБанк” у розрізі валют станом на 01.01.2008 року
У залежності від якості, наданих комерційним банком документів, технічних умов, кваліфікації керівників і виконавців валютних операцій НБУ може дозволити проведення наступних операцій (усіх чи деяких з них).
1. Ведення валютних рахунків клієнтів.
Зарахування валютних надходжень на рахунки резидентів і нерезидентів (включаючи транзитні) і списання сум перерахувань, передбачених чинним законодавством.
2. Неторгові операції.
Операції по перерахуванню валютних цінностей, не зв'язаних зі здійсненням розрахунків за експорт і імпорт товарів і послуг (у тому числі видача готівки для покриття витрат осіб, що виїжджають за кордон у відрядження).
Покупка і продаж наявної іноземної валюти і платіжних документів в іноземній валюті. Видача грошових акредитивів (оплата грошових акредитивів, відкриття грошових акредитивів). Організація роботи і порядку проведення операцій в обмінних пунктах. Інкасо наявної іноземної валюти і платіжних документів в іноземній валюті.
3. Установлення кореспондентських відносин з іноземними банками.
3.1. Установлення прямих кореспондентських відносин з іноземними банками.Самостійне відкриття банком рахунків для міжнародних розрахунків з іноземними банками. Досягнення домовленості про порядок і умови ведення банківських операцій по міжнародних розрахунках.
3.2. Робота через кореспондентські рахунки Центра міждержавних розрахунків НБУ чи через кореспондентські рахунки уповноважених банків.
Установлення кореспондентських відносин і здійснення міжнародних банківських операцій з іноземними банками через кореспондентські рахунки Центра міжнародних розрахунків НБУ чи уповноважених банків.
4. Операції по міжнародних торгових розрахунках.
Операції по міжнародних розрахунках, зв'язаним з експортом і імпортом товарів і послуг, відповідно до вимог діючого законодавства, інструкцій Національного банку України, уніфікованих правил і традицій міжнародної торговельної палати.
5. Операції по торгівлі іноземною валютою на внутрішньому валютному ринку.
Купівля і продаж іноземної валюти в наявній і безготівковій формі за власний рахунок чи згідно доручення клієнтів (брокерські послуги) на міжбанківському і біржовому ринках.
6. Операції по залученню і розміщенню валютних засобів на внутрішньому ринку та на міжнародних ринках (здійснюються з резидентами України, з обмеженнями, установленими нормативними актами Національного банку України).
Використання створених валютних резервів (видача кредитів в іноземній валюті, покупка за іноземну валюту цінних паперів, номінованих у національній валюті).
7. Валютні операції на міжнародних грошових ринках.
Депозитні і конверсійні операції (у тому числі і ф'ючерсні, якщо це не заборонено законодавством відповідних країн), здійснювані з комерційними банками і міжнародними фінансовими організаціями – нерезидентами України.
8. Операції з монетарними металами на внутрішньому ринку.
Купівля і продаж (у тому числі на термін), прийняття в депозити, відповідальне збереження, використання на умовах застави по виданий кредит монетарних металів чи цінних паперів, номінал яких виражений у монетарних металах, якщо ці операції здійснюються на території України з резидентами України.
9. Операції з монетарними металами на міжнародному ринку.
Купівля і продаж (у тому числі на термін), прийняття в депозити, відповідальне збереження, використання на умовах застави під виданий кредит монетарних металів чи цінних паперів, номінал яких виражений у монетарних металах, якщо ці операції здійснюються не на території України чи з нерезидентами України. Незаконні скупка, продаж, обмін чи використання валютних цінностей як засобу платежу чи як застави, тобто здійснення цих дій без відповідного дозволу (ліцензії), якщо наявність такого дозволу (ліцензії) є обов'язковим, спричиняють адміністративну чи кримінальну відповідальність, згідно діючого законодавства України.
Таблиця 2.15
Дані про операції з іноземною валютою КБ” ПриватБанк” в 2007-2009 році
| Валютні операції | 2007 рік | 2008 рік | 2009 рік |
| Всього валютних операцій, тис. грн.. | 85 891 | 108 935 | 175 139 |
| Неторгові операції, тис. грн. | 19 754,9 | 23 965,7 | 21 016,7 |
| Валютні операції на міжбанківських валютних ринках, тис. грн.. | 38 650,95 | 63 182,3 | 92 823,7 |
| Операції по торгівлі іноземною валютою на внутрішньому валютному ринку, тис. грн. | 17 178,2 | 13 072,2 | 38 530,6 |
| Операції з монетарними металами на внутрішньому валютному ринку, тис. грн.. | 5 840,6 | 45 446,8 | 12 259,7 |
| Операції з монетарними металами на міжнародному ринку, тис. грн.. | 4 466,3 | 3 268,1 | 3 502,8 |
До резидентів, нерезидентам, винним у порушенні правил валютного регулювання і контролю, застосовуються наступні міри відповідальності (фінансові санкції):
за здійснення операцій з валютними цінностями комерційними банками без одержання генеральної ліцензії Національного банку України – штраф у сумі, еквівалентній сумі (вартості) зазначених валютних цінностей, перерахованої у валюту України за обмінним курсом Національного банку України на день здійснення таких операцій,
з виключенням банку з Республіканської книги реєстрації банків чи без такої виключення, повторне здійснення таких операцій спричиняє штраф у сумі, розрахованої в порядку, зазначеному вище, і виключення банку з Республіканської книги реєстрації банків чи припинення діяльності фінансово-кредитної установи,
за здійснення операцій з валютними цінностями резидентами України, без одержання відповідної індивідуальної ліцензії Національного банку України – штраф у сумі, еквівалентній сумі зазначених валютних цінностей, перерахованої у валюту України за обмінним курсом Національного банку України на день здійснення таких операцій.Санкцій до порушників, валютного законодавства України що діє, застосовуються Національним банком України і по його призначенню – підлеглими йому установами. Оскарження дій по накладенню стягнень здійснюється в судовому порядку. Суми стягнених штрафів направляються в державний бюджет України.
Банки – активні інституційні учасники ринку цінних паперів. Вони здійснюють операції з різними видами цінних паперів – пайовими, борговими, похідними (фінансовими інструментами) і в різних сегментах ринку – первинному і вторинному, біржовому і позабіржовому, ринку державним і корпоративних цінних паперів, внутрішньому, міжнародному і глобальному.
Цінні папери – це грошові документи, що засвідчують право володіння або відносини позики, визначають взаємовідносини між емітентом та їх власником і передбачають, як правило, виплату доходу у вигляді дивідендів або відсотків, а також можливість передачі грошових та інших прав, що випливають з цих документів, іншим особам.
Закон України “Про цінні папери і фондову біржу” від 18.06.91 р. передбачає випуск в обіг таких видів цінних паперів: 1) акцій; 2) облігацій підприємств; 3) облігацій внутрішніх державних і місцевих позик; 4) казначейських зобов’язань держави; 5) ощадних сертифікатів; 6) векселів; 7) приватизаційних паперів.
Акція – це безстроковий цінний папір, що засвідчує внесок до статутного фонду акціонерного товариства і дає право на отримання частини доходу АТ у вигляді дивідендів, а також на участь в управлінні товариством.
Облігація – цінний папір, що засвідчує внесення її власником грошових коштів і підтверджує зобов’язання відшкодувати йому номінальну вартість цього цінного паперу у передбачений в ньому термін, з виплатою фіксованого відсотка, якщо інше не передбачено умовами випуску.
Облігації державних і місцевих позик – боргові зобов’язання уряду і місцевих рад народних депутатів, які передбачають відшкодування номінальної вартості цих цінних паперів у відповідний строк з виплатою фіксованого проценту (якщо інше не передбачено умовами випуску).
Казначейські зобов’язання – вид цінних паперів на пред’явника, що засвідчують внесення їх власниками грошових коштів до бюджету і дають право на отримання фінансового доходу.
Ощадний сертифікат – письмове свідоцтво банку про депонування грошових коштів, що засвідчує право вкладника на одержання по закінченню встановленого терміну депозиту і відсотків по ньому.
Вексель (нім. – заміна, обмін, розмін) – це письмово оформлене боргове зобов’язання встановленого зразка, яке засвідчує безумовне грошове зобов’язання векселедавця сплатити після настання строку певну суму грошей власнику векселя (векселедержателю).
Приватизаційні папери – це особливий вид державних цінних паперів, які засвідчують право їх власника на безкоштовне одержання в процесі приватизації майна державних підприємств, державного житлового фонду і земельного фонду.
Діяльність банків на ринку цінних паперів багатогранна. Вони виступають у ролі емітентів, інвесторів, фінансових посередників та інфраструктурних учасників ринку, займаються непрофесійною і професійною діяльністю з цінними паперами.
Емісійна діяльність банків полягає у випуску власних цінних паперів з метою залучення коштів для формування і поповнення статутного капіталу, а також з метою тимчасового залучення ресурсів для проведення окремих банківських операцій, фінансування певних програм чи напрямів діяльності. Випуск банком цінних паперів відбивається у пасивних операціях банків.
Інвестиційна діяльність банків передбачає вкладення коштів у цінні папери від свого імені і за свій рахунок. Метою інвестиційної діяльності є передусім отримання прибутку. Банки, як правило, – активні інвестори на ринку державних цінних паперів.
Серед основних направлень інвестиційної діяльності КБ ПриватБанк потрібно виділити надання клієнтам інвесторам та клієнтам споживачам інвестицій комплексу послуг оператора фондового та фінансового ринку, включаючи послуги продавця, регістратора та зберігателя цінних паперів керуючого корпоративними правами і фінансами в процесі інвестиційної діяльності по залученню і розміщенню грошових коштів клієнтів.
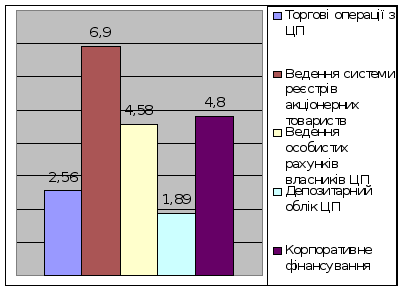
Рис. 2.6. Доля ПриватБанку на ринку інвестиційних послуг на кінець 2007 року, %
В 1995 році ПриватБанк отримав Ліцензію №1 на залучення приватизаційних майнових сертифікатів фізичних осіб. На основі ліцензії банк залучив в довірче управління і розмістив в акції українських підприємств більш ніж 1,2 млн. сертифікатів, що складало 2,3 % їх загальної кількості. В липні 1992 року ПриватБанк отримав Дозвіл Міністерства Фінансів України № 38 на здійснення діяльності по випуску та обертанню цінних паперів.
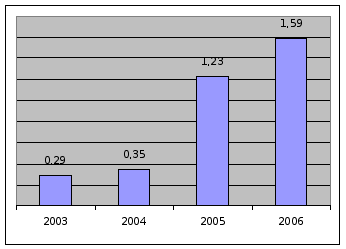
Рис. 2.7. Зростання кількості цінних паперів на депозитарному обліку, млрд..шт.
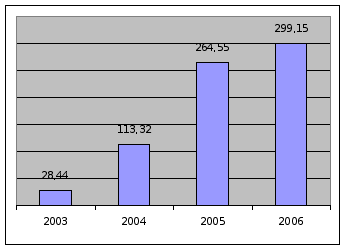
Рис. 2.8. Зростання розміру портфеля цінних паперів на депозитарному обліку по номіналу, млн.. грн..
Що стосується ролі банків на ринку корпоративних цінних паперів, то є істотні розбіжності в законодавстві різних країн. Залежно від ролі банків на цьому ринку умовно можна виділити три моделі організації ринку цінних паперів: банківську, небанківську і змішану.
Банківська моделі характеризується найактивнішою роллю банків (порівняно з іншими фінансовими посередниками) на ринку них паперів. Вони вкладають кошти як у державні цінні папери, так і в акції та облігації не фінансових компаній, здійснюють розміщення (андеррайтинг) цінних паперів, торгують ними, тобто займаються брокерською і дилерською діяльністю, формують інфраструктуру ринку. В найбільш завершеному вигляді ця модель діє в Німеччині. Німецькій економіці притаманна активна участь банківського капіталу у формуванні капіталу не фінансового сектора. Німецькі банки контролюють великі пакети акцій промислових фірм, активно впливають на діяльність Ради директорів цих фірм, тобто виступають у ролі стратегічних інвесторів.
Небанківська модель (її ще називають американською моделлю) обмежує інвестиційну і посередницьку діяльність банків (депозитних установ) на ринку корпоративних цінних паперів. Так, у США згідно з законом Гласса-Стігала (1933 р.) банкам до недавнього часу заборонялося займатися розміщенням (андеррайтингом), купівлею і продажем акцій нефінансових компаній, була обмежена їх діяльність із корпоративними облігаціями. Активну діяльність на ринку корпоративних цінних паперів у США проводять спеціальні інвестиційні інституції, зокрема інвестиційні банки, компанії, фонди.
Змішана модель характеризується присутністю і діяльністю на ринку корпоративних цінних паперів як банків, так і спеціальних інвестиційних інституцій.
Питання про те, яка з моделей організації ринку цінних паперів найбільш ефективна для банків, є дискусійним. Як перевагу банківської моделі організації ринку цінних паперів передусім підкреслюють ефект диверсифікації банківської діяльності, підвищення конкурентоспроможності банків на фінансовому ринку. Перевагу небанківської моделі звичайно вбачають у можливості відокремити ризик за операціями з цінними паперами від ризику за традиційними для банків кредитно-депозитними операціями і цим сприяти стабілізації банківського сектора.
Загалом у світовій практиці спостерігається тенденція відходу від спеціалізації банківських і інвестиційних інституцій і прагнення до універсального характеру їх діяльності, що зумовлено наростаючою конкуренцією між ними. Розвитку тенденції до універсалізації сприяє також скасування або пом'якшення адміністративних заборон на інвестиційну діяльність банків у законодавстві деяких країн (США, Канада), в яких передбачалося чітке розділення депозитно-кредитної та інвестиційної діяльності фінансових посередників.
В Україні згідно з законодавством формується змішана модель організації ринку цінних паперів. Банкам дозволяється займатися як інвестиційною, так і торговельною (професійною) діяльністю з цінними паперами. Банки мають право здійснювати інвестиції у статутні фонди та акції інших юридичних осібна підставі письмового дозволу НБУ (за винятком випадків, коли інвестиції у юридичну особу не перевищують 5% від регулятивного капіталу банку, а також якщо діяльність юридичної особи обмежується наданням фінансових послуг). Банкам забороняється інвестувати кошти у підприємства, статутом яких передбачено повну відповідальність його власників. Пряма чи опосередкована участь банку у капіталі будь-якого підприємства не повинна перевищувати 15% від капіталу банку, а його сукупні інвестиції – 60%. Ці обмеження не поширюються на діяльність інвестиційних, банків. Крім того, вказані обмеження не застосовуються, якщо банки придбали акції та інші цінні папери у таких випадках:
у зв'язку з реалізацією права заставодержателя (при цьому банк утримує цінні папери не більше одного року);
з метою створення холдингової групи (при цьому банк придбав акції, емітентом яких є інший банк);
у результаті андеррайтингу (при цьому цінні папери, які придбав банк, перебувають у його власності не більше одного року).
Інвестиційна діяльність банків на ринку цінних паперів тісно пов'язана з їх кредитною діяльністю. Цінні папери можуть використовуватися банками як застава для одержання кредиту на міжбанківському ринку, для рефінансування через центральний банк, а також для проведення операцій РЕПО.
Банки беруть активну участь у формуванні інфраструктури ринку цінних паперів. Вони можуть виконувати депозитарні функції, займатися клірингово-розрахунковою діяльністю, вести реєстр власників цінних паперів (реєстраторська діяльність) тощо.
Згідно з українським законодавством банки за умови отримання письмового дозволу НБУ мають право здійснювати такі операції з цінними паперами:
емісію власних цінних паперів;
організацію купівлі та продажу цінних паперів за дорученням клієнтів;
операції на ринку цінних паперів від свого імені (включаючи андеррайтинг);
інвестування у статутні фонди та акції інших юридичних осіб;
операції за дорученням клієнтів або від свого імені з інструментами грошового ринку і з фінансовими ф'ючерсами та опціонами;
довірче управління цінними паперами за договорами з юридичними та фізичними особами;
депозитарну діяльність і діяльність з ведення реєстрів власників іменних цінних паперів.
Згідно з законодавством України окремі види діяльності банків на ринку цінних паперів підпадають під визначення професійної діяльності, зокрема це діяльність із випуску та обігу цінних паперів, депозитарна, розрахунково-клірингова, реєстраторська діяльність тощо. Для здійснення професійної діяльності банки повинні отримати також відповідний дозвіл Державної комісії з цінних паперів та фондового ринку.
Багатогранна діяльність банків на ринку цінних паперів, а звідси і велике розмаїття банківських операцій з цінними паперами визначають необхідність організації окремого підрозділу байку (управління, департаменту) для здійснення операцій з цінними паперами, побудованого за функціонально-продуктовим принципом.
Залежно від обсягів діяльності на ринку цінних паперів, її спрямованості та фінансових можливостей банки можуть спрощувати структуру підрозділу для здійснення операцій з цінними паперами чи, навпаки, ускладнювати її, зокрема, вводити в роботу окремих відділів спеціалізацію за продуктовим принципом, базуючись на окремих інструментах ринку.
Розділ 3 Вдосконалення управління активами банку
3.1 Формування резервів для покриття можливих втрат від активних операцій
У процесі своєї діяльності комерційні банки певною мірою ризикують, здійснюючи активні операції. Тому з метою підвищення надійності та стабільності банківської системи, захисту кредиторів і вкладників вони формують резерви для покриття можливих втрат від проведення активних операцій.
Одним із таких резервів є резервний фонд комерційного банку. Розмір відрахувань до резервного фонду має бути не меншим 5% від прибутку банку і не більшим 25% розміру регулятивного капіталу банку.
Наступним видом резервів є резерв для відшкодування можливих втрат за кредитними операціями банків. Комерційні банки формують резерв для покриття можливих збитків, що можуть бути завдані в результаті їх кредитної діяльності згідно з Положенням НБУ “Про порядок формування і використання коштів резерву на можливі втрати по кредитних операціях комерційних банків” затвердженої постановою Правління НБУ від 31.01.96 року №20. Вони зобов’язані створювати резерви для відшкодування можливих втрат за основним боргом і процентами за всіма видами наданих кредитів у національній та іноземній валютах, включаючи депозити, кредити іншим банкам, суб’єктам господарювання (овердрафт, факторингові операції, фінансовий лізинг), надані гарантії та поручительства.
Резерв використовується на покриття безнадійної заборгованості, яка виникла від кредитної діяльності банку. Розмір резерву визначається відповідно до загальної суми всіх кредитів, класифікованих за ступенем ризику і з урахування коефіцієнтів ризику.
Розрізняють резерв під стандартну та нестандартну кредитну заборгованість.
Нестандартна кредитна заборгованість включає в себе кредити під контролем, субстандартні, сумнівні, безнадійні кредити.
Резерв під стандартну заборгованість ураховується комерційним банком під час розрахунку розміру капіталу та відповідних економічних нормативів, установлених НБУ.
Визначаючи розмір резерву, комерційні банки здійснюють класифікацію виданих кредитів і депозитів та оцінюють кредитні ризики з урахуванням таких чинників як фінансовий стан позичальника, стан обслуговування позичальником кредитної заборгованості та рівня забеспеченя кредитної операції.
Комерційний банк оцінює фінансовий стан позичальника і перспективи повернення кредитів та депозитів перед наданням йому кредиту чи депозиту.
Згідно з оцінкою фінансового стану позичальника та перспектив його розвитку підприємства класифікують за такими категоріями:
клас “А”- фінансова діяльність дуже успішна і дає змогу погашати суму кредиту та проценти за нею у встановлені строки. Одночасно можна зробити висновок, що фінансова діяльність і надалі здійснюватиметься на такому самому високому рівні;
клас “Б”- фінансова діяльність добра або дуже добра, але немає можливості підтримувати Ії на цьому рівні протягом тривалого часу;
клас“В”- фінансова діяльність задовільна, але спостерігається чітка тенденція до погіршення;
клас“Г”- фінансова діяльність погана, і спостерігається Ії циклічність протягом коротких періодів часу;
клас “Д”- фінансова діяльність свідчить про збитки і очевидно, що ні основна сума кредиту, ні проценти за нею не можуть бути сплачені.
Стан обслуговування позичальником кредитної заборгованості за основним боргом та процентами за нею є:
“добрим”, якщо заборгованість за звичайним або пролонгованим до 90 днів кредитом і проценти за ним сплачуються в установлені строки або з максимальною затримкою до семи днів;
“слабким”, якщо заборгованість за кредитом прострочена від 8 до 90 днів та проценти за ним сплачуються з максимальною затримкою від 8 до 30 днів або кредит пролонговано з пониженням класу позичальника на строк від 91 до 180 днів, але проценти сплачуються в строк або з максимальною затримкою до 30 днів;
“незадовільним”, якщо заборгованість за кредитом прострочена понад 90 днів або кредит пролонговано з пониженням класу позичальника понад 180 днів.
Таблиця 3.1
Класифікація кредитного портфеля комерційного банку за групами
|
Фінансовий стан позичальника |
Обслуговування боргу позичальника | ||
| Добре | Слабке | Недостатне | |
| А | Стандартний | Під контролем | Субстандартний |
| Б | Під контролем | Субстандартний | Сумнівний |
| В | Субстандартний | Сумнівний | Безнадійний |
| Г | Сумнівний | Безнадійний | Безнадійний |
| Д | Безнадійний | Безнадійний | Безнадійний |
При класифікації кредитного портфеля за ступенем ризику і віднесенні до груп, за якими обчислюється резерв за врахованими векселями, факторингом, гарантіями, до уваги береться тільки строк погашення позичальником простроченої заборгованості. У зв’язку з цим розрізняють такі види кредитної заборгованості:
стандартну, за якою строк погашення чи повернення, передбачений договірними умовами, ще не настав;
сумнівну – заборгованість за опротестованими векселями з терміном прострочки не більше 30 днів; заборгованість за факторинговими операціями (за основним боргом чи черговим платежем) та за виконаними (сплаченими) гарантіями банком становить не більше 90 днів після настання строку платежу, передбаченого договірними умовами;
безнадійну заборгованість за опротестованими векселями з терміном прострочки понад 30 днів; заборгованість за факторинговими операціями (за основним боргом чи черговим платежем) та за виконаними (сплаченими) гарантіями банком становить понад 90 днів після настання строку платежу, передбаченого договірними умовами;
На підставі класифікації позик комерційний банк створює резерв для кожної групи кредитів.
Резерв має бути сформований у повному обсязі відповідно до сум фактичної кредитної заборгованості за групами ризику та встановленого рівня резерву.
Резерв розраховується від чистого кредитного ризику, при визначенні якого сума валового кредитного ризику за кожною кредитною операцією окремо може зменшуватись на вартість прийнятого забезпечення (безумовних гарантій та предметів застави).
Предметами застави (майно та майнові права позичальника чи третіх осіб – майнових поручителів), що беруться до розрахунку чистого кредитного ризику (резерву під кредитний ризик), є:
майнові права на грошові депозити, розміщені в банку, який має офіційний кредитний рейтинг, не нижчий ніж “інвестиційний клас”;
майнові права на грошові депозити, розміщені в банку-кредиторі, за умови безперечного контролю та доступу банку кредитора до цих коштів, обумовленого договором, у разі невиконання позичальником зобов’язань за кредитом;
дорогоцінні метали, які належать позичальнику і перебувають на зберіганні у банку кредиторі та за умови безперечного права звернення банком-кредитором стягнення, обумовленого договором, на ці метали в разі невиконання позичальником зобов’язань за кредитом;
державні цінні папери;
недержавні цінні папери – акції та облігації підприємств, ощадні сертифікати, інвестиційні сертифікати;
зареєстроване нерухоме майно;
рухоме майно;
інші майнові права.
Сума гарантій та вартість предметів забезпечення предметів застави береться до розрахунку чистого кредитного ризику (резерву під кредитні ризики) з урахуванням коефіцієнтів залежно від категорії кредитної операції (табл.3.2. )
Таблиця 3.2
|
Класифіковані кредитні операції |
Відсоток вартості забезпечення, що береться до розрахунку чистого кредитного ризику за окремою кредитною операцією | |||||||
| Гарантії | Застава | |||||||
|
Кабінету Міністрів України |
Урядів країн категорії “А” |
Міжнародних багатосторонніх банків |
Банків з рейтингом Не нижче, ніж “інвестиційний клас” |
Майнових прав на грошові депозити |
Державних цінних паперів | Недержавних цінних паперів, дорогоцінних металів, нерухомого майна |
Рухомого Майна |
|
| Стандартні | 100 | 100 | 100 | 100 | 100 | 100 | 50 | 25 |
| Під контролем | 100 | 100 | 100 | 100 | 100 | 80 | 40 | 20 |
| Субстандартні | 50 | 100 | 100 | 100 | 100 | 50 | 20 | 10 |
| Сумнівні | 20 | 20 | 20 | 20 | 100 | 20 | 10 | 0 |
| Безнадійні | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
За кредитами класифікованими як “безнадійні”, банк формує резерв на всю суму боргу незалежно від наявної застави.
Визначений кредитний ризик за кожною кредитною операцією зважується на встановлений коефіцієнт резервування (табл. 3.3.).
Таблиця 3.3
Коефіцієнти резервування за кредитними операціями
| Категорія кредитної операції | Відсоток резервування (за ступенем ризику) |
| Стандартні | 2 |
| Під контролем | 5 |
| Субстандартні | 20 |
| Сумнівні | 50 |
| Безнадійні | 100 |
При розрахунку резерву за коштами, що містяться на кореспондентських рахунках, відкритих в інших банках, за депозитами до запитання в інших банках і сумнівною заборгованістю за цими коштами враховується рейтинг країни, який доводиться до відома банків Національним банком України. Відповідно до рейтингу країни банки поділяються на певні групи. Розмір резерву визначається шляхом зваження суми коштів, що обліковуються на кореспондентському рахунку окремого банку, на відповідний коефіцієнт резервування (табл. 3. 4 ).
Таблиця 3.4.
| № групи | Коефіцієнт резервування, % |
| 1 | 0 |
| 2 | 2 |
| 3 | 10 |
| 4 | 20 |
| 5 | 30 |
| 6 | 40 |
| 7 | 50 |
| 8 | 100 |
Ризики за коштами, що розміщені на кореспондентських рахунках, відкритих в інших банках, які віднесені до груп 1-2, вважаються “стандартними”, а віднесені до груп 3-8 – “нестандартними”.
Резерв під кредитні ризики формується головним банком і його філіями. За повноту формування резервів відповідальність несе головний банк (юридична особа).
Комерційні банки використовують резерви на погашення безнадійної кредитної заборгованості за основним боргом, яка обліковується на балансових рахунках як сумнівна заборгованість.
Безнадійна кредитна заборгованість відшкодовується комерційними банками за рахунок резерву під нестандартну заборгованість за умови виконання вимог статті 12 Закону України “Про оподаткування прибутку підприємств”.
Безнадійна заборгованість позичальника , визнаного банкрутом у встановленому законодавством порядку, списується за рахунок резерву під нестандартну заборгованість комерційного банку після прийняття арбітражним судом рішення про визнання позичальника банкрутом. Кошти отримані банком унаслідок завершення ліквідаційної процедури та реалізації майна позичальника, включаються до валових доходів у період їх надходження.
Безнадійна заборгованість, яка виникла через неспроможність позичальника погасити заборгованість у зв’язку з дією обставин непередбаченої сили (форс-мажор), списується за рахунок резерву під нестандартну заборгованість.
Доходи комерційного банку збільшуються на суму кредитної заборгованості, і відновлюється резерв під нестандартну заборгованість, якщо позичальник не погасив кредитної заборгованості, а комерційний банк не подав позову до суду (арбітражного суду) щодо стягнення такої заборгованості протягом строків визначених законодавством України.
Кредитна заборгованість за такими кредитами списується за рахунок резерву під стандартну заборгованість.
Прострочена заборгованість підприємств, організацій та установ, на майно яких не може бути накладено стягнення (або тих, що не підлягають приватизації), згідно з чинним законодавством України списується за рахунок резерву під нестандартну заборгованість комерційного банку, якщо протягом 30 календарних днів із часу виникнення прострочення зазначена заборгованість не була відшкодована коштами державного чи відповідних місцевих бюджетів або компенсована будь-якім іншим способом. При цьому комерційні банки у строки, передбачені чинним законодавством України, зобов’язані звернутися до арбітражного суду з позовом щодо відшкодування збитків, отриманих у зв’язку з таким кредитуванням.
Прострочена заборгованість фізичних осіб, визнаних у судовому порядку безвісно відсутніми або померлими, списується за рахунок резерву під нестандартну заборгованість комерційного банку за умови, що рішення суду про визнання фізичних осіб безвісно відсутніми або померлими було прийнято пізніше дати укладання кредитної угоди. При цьому комерційні банки мають вжити відповідних юридичних заходів щодо стягнення безнадійної заборгованості зі спадку такої фізичної особи у межах та за процедурою, визначеною чинним законодавством України.
Прострочена заборгованість за договорами або їх частинами, визнаними у судовому порядку недійсними з вини позичальника, списуються за рахунок резерву під нестандартну заборгованість комерційного банку, якщо позичальник не погашає заборгованості за зазначеними договорами протягом 30 календарних днів із дня ухвалення рішення суду про визнання договорів або їх частин недійсними.
Прострочена заборгованість за договорами або їх частинами, визнаними у судовому порядку недійсними з вини комерційного банку або з вини обох сторін, погашається за рахунок повернення позичальником суми кредитної заборгованості, а в разі неповернення – протягом 30 календарних днів за рахунок резерву під стандартну заборгованість.
Комерційний банк може самостійно здійснити списання безнадійної заборгованості за рахунок резерву під стандартну заборгованість відповідно до рішення правління банку (за наявності оформленого у встановленому порядку протоколу засідання), але не пізніше останнього робочого дня поточного року, в якому кредитна заборгованість визнана безнадійною.
Списання безнадійної кредитної заборгованості за рахунок резерву під нестандартну заборгованість, сформованого за рахунок збільшення витрат, здійснюється за рішенням правління комерційного банку за умови виконання вимог чинного законодавства України.
Комерційні банки зобов’язані за станом на перше число кварталу розглядати кредитний портфель, з тим щоб оцінити кредитні ризики. Вони створюють кредитні комітети, на яких розглядається інформація щодо оцінки кредитних портфелів і формування резервів.
Банківський нагляд Національного банку України постійно перевіряє звітність комерційних банків та їх установ щодо правильності класифікації ними своїх кредитних портфелів та дотримання порядку створення і використання резерву. У разі виявлення розбіжностей між даними комерційного банку і даними банківського нагляду Національного банку України комерційний банк зобов’язаний виправити відповідну звітність і за необхідності скоригувати розмір резерву на різницю, виявлену під час перевірки.
При нестачі коштів для формування резерву комерційного банку або порушення порядку його створення і використання до банку застосовуються санкції відповідно до статті 48 Закону України “ Про банки і банківську діяльність”.
Комерційні банки також формують резерви для відшкодування можливих втрат від дебіторської заборгованості і від операцій з цінними паперами. Порядок формування та використання таких резервів також регламентується Національним банком України.
3.2 Шляхи удосконалення кредитного портфеля як основу активних операцій в ЗАТ КБ “ПриватБанк”
Більшість українських учених визначає кредитний портфель як сукупність усіх позик, наданих банком з метою одержання прибутку. Російські економісти лише тлумачать це поняття, трактуючи його як