Совершенствование системы дистанционного банковского обслуживания в современных условиях на примере ОАО "Приорбанк"
Принятие Закона Республики Беларусь «Об электронном документе» от 10 января 2000 г. № 357-3, в котором было дано определение ЭЦП, создало правовую базу для развития рынка Интернет-банкинга [3].
Интернет и основанные на нем системы дистанционного банковского обслуживания, являются наиболее перспективными. Это обусловлено, прежде всего, удобством графического интерфейса, простотой использования и широким спектром возможных к реализации функций и услуг. Более того, использование персональных компьютеров обеспечивает широкие возможности верификации пользователя, контроля над его действиями, упреждая возможные ошибки, позволяет использовать множество методов и средств обеспечения безопасности работы и конфиденциальности информации, проверки полноты и целостности передаваемых запросов и сообщений. Таким образом, Интернет может являться универсальным инструментом, как предоставления общей информации, так и предоставления полноценных дистанционных банковских услуг, включающих в себя предоставление персональной финансовой информации и перемещения финансовых активов.
В то же самое время реализация такого функционала требует использования сложных логических алгоритмов и необходимости использования высокоскоростного Интернета. В условиях белорусского рынка где, несмотря на стремительный рост, число пользователей имеющих постоянный доступ к высокоскоростному Интернету не так высок, это может служить отрицательным фактором, обуславливающим сравнительно невысокую доступность данной услуги и небольшую клиентскую базу.
Относительно стоимости можно сказать, что Интернет является одним из самых дешевых каналов обслуживания для банка. Для клиента стоимость обслуживания в данном канале зависит от стоимости Интернет трафика, но, в общем, также не высока.
В настоящее время среди всех услуг, которые входят в систему дистанционного банковского обслуживания для физических лиц, наибольшее распространение получил Интернет-банкинг. Уже практически все белорусские банки предоставляют данную услугу, но далеко не каждый банк предлагают её такой, какой ее хотели бы видеть клиенты.
«Приорбанк» ОАО, один из крупнейших банков Республики Беларусь, первую систему Интернет-банка запустил в 2004 г. Она основывалась на системе процессинга пластиковых карточек OpenWay. Данная система являлась одной из первых и поэтому достаточно быстро обеспечила банку прирост клиентской базы в данной области.
Тем не менее, нельзя не упомянуть о том, что система имела ряд существенных недостатков:
возможность работы только с карточными продуктами;
ограниченный функционал;
невозможность для пользователя самому выбрать авторизационные параметры;
сложность и высокая для банка стоимость подключения пользователей;
отдельный набор авторизационных параметров для каждой карточки.
Одним из самых сильных недостатков Интернет-банкинга являлось то, что у клиента не было возможности работать on-line со всеми своими продуктами. Услуга подключалась только к одной карточке. Переводы на другие счета допускались только после подписания специального заявления в отделении банка. Т.е. для клиента это доставляло ряд неудобств.
Многие белорусские банки предоставляют своим клиентам услуги Интернет-банкинга такого же характера, т.е. они строятся на системах процессинга пластиковых карточек и имеют низкий по возможностям функционал. Именно в этом и состоит суть проблемы, которая будет рассмотрена более подробно в проектном разделе, а также будут предложены пути её решения.
2 «ПРИОРБАНК» ОАО, ЕГО ХАРАКТЕРИСТИКА И АНАЛИЗ ДЕЯТЕЛЬНОСТИ
2.1 Общая характеристика деятельности «Приорбанк» ОАО
«Приорбанк» ОАО является одним из ведущих финансовых учреждений Республики Беларусь, лидируя в освоении новых банковских технологий и идей. Он также является коммерческой организацией, имеющей исключительное право осуществлять в совокупности банковские операции по привлечению денежных средств физических и (или) юридических лиц во вклады (депозиты), по размещению привлеченных денежных средств от своего имени и за свой счет на условиях возвратности, платности и срочности, по открытию и ведению банковских счетов физических и юридических лиц.
Основные цели Приорбанка определены в Уставе «Приорбанк» ОАО, утвержденном Общим Собранием акционеров (Протокол №1 от 29.03.2007).
Основными целями деятельности Приорбанка являются:
развитие товарно-денежных и рыночных отношений путем предоставления клиентам Приорбанка всего комплекса банковских услуг;
активное содействие ускорению научно-технического прогресса путем инвестиций, в том числе в передовую науку и наукоемкие отрасли;
экономическое и национальное возрождение Республики Беларусь, а также содействие развитию социальной сферы путем финансирования и кредитования нетрадиционных объектов в сфере культуры, экологии, спорта и других;
содействие международному экономическому сотрудничеству и самой широкой интеграции капиталов;
поощрение и поддержка частной инициативы и предпринимательства;
организация и развитие предприятий по выпуску товаров народного потребления с помощью новейших технологий;
получение оптимального размера прибыли.
Приорбанк осуществляет активные, пассивные, посреднические банковские операции и иную деятельность, предусмотренную законодательством и уставом, а также в соответствии с Общегосударственным классификатором видов экономической деятельности осуществляет такие виды деятельности как финансовая деятельность, операции с недвижимым имуществом, аренда и предоставление услуг потребителям.
«Приорбанк» ОАО старается содействовать построению в республике современного демократического государства и становлению экономической формации, основанной на рыночных отношениях и многообразии форм собственности.
Главная цель руководства и персонала банка – это быстрейшее становление Приорбанка как банка универсального типа с соответствующими приоритетами: надежность и конкурентоспособность в условиях рыночной экономики, доведения качества и спектра банковских услуг до международных стандартов.
«Приорбанк» ОАО – член RZB Group и дочерняя компания Raiffeisen International Bank-Holding AG (Raiffeisen International). Официальной датой образования Приорбанка является 20 января 1989 г., когда был зарегистрирован Устав Минского инновационного банка под номером 50 в Госбанке СССР.
В 2003 г. Raiffeisen Zentralbank Osterreich AG приобретает 50% акций «Приорбанк» ОАО, впоследствии увеличив свою долю до 63,05%.
В 2008 г. – Raiffeisen International Bank-Holding AG приобретает акции Приорбанка, принадлежащие Европейскому банку реконструкции и развития, и вносит дополнительные инвестиции в капитал банка в сумме 50 млн. евро, доведя свою долю до 87,74%.
Структура акционерного капитала по состоянию на 2003 г. представлена на рисунке 2.1.
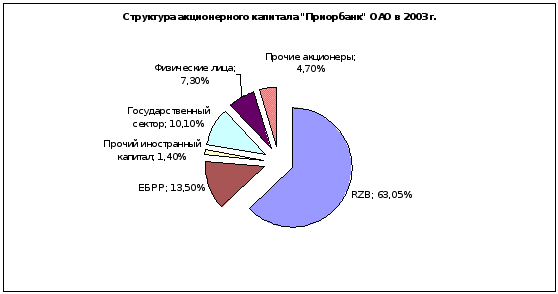
Рисунок 2.1 – Структура акционерного капитала «Приорбанк» ОАО по состоянию на 2003 г.
К 2009 г. произошли существенные изменения в структуре акционерного капитала, что связано со стремлением австрийского акционера увеличить свою долю. Данные изменения наглядно представлены в таблице 2.1.
Таблица 2.1 – Акционеры «Приорбанк» ОАО
| Наименование акционера | Доля в уставном фонде |
| Raiffeisen International Bank Holding AG | 87,74% |
| РУП ПО «Белоруснефть» | 2,04% |
| Госкомимущество РБ | 1,66% |
| РУП «МАЗ» | 1,28% |
| Прочие юридические лица | 2,38% |
| Физические лица | 4,65% |
| Местные государственные фонды и органы | 0,25% |
Банк имеет следующие лицензии:
Лицензия на осуществление банковской деятельности №12 выдана 26.04.2007 г. «Приорбанк» ОАО Национальным банком Республики Беларусь.
Лицензия на право осуществления профессиональной и биржевой деятельности по ценным бумагам № 02200/0247770 выдана «Приорбанк» ОАО Министерством финансов Республики Беларусь на основании решения от 03 августа 2007 г. № 283 сроком на 5 лет и действительна до 30 мая 2011 г.
История современного Приорбанка насчитывает множество значимых событий, которые легли в основу его нынешних достижений и успехов, заработали надежную репутацию в глазах не только отечественных, но и иностранных компаний.
Благодаря прогрессивным взглядам руководства, еще в начале 90-х гг. Приорбанком было инициировано введение в банковскую систему Беларуси последних разработок в области безналичных расчетов. Будучи одним из основателей национальной карточной системы «БелКарт», Приорбанк стал первым среди белорусских кредитно-финансовых институтов членом платежных ассоциаций VISA International и MasterCard/Europay, а также присоединился к системе REUTER и системе электронных платежей S.W.I.F.T.
Еще на этапе становления была сделана ставка на активное финансирование крупнейших государственных промышленных предприятий. Для удовлетворения потребностей наших клиентов и перехода на качественно новый уровень отношений с иностранными инвесторами в 1994-1995 гг. Приорбанк открывает свои представительства в Германии, Польше и России.
Надежность Приорбанка на отечественном рынке уже с 1993 г. подкреплялась ежегодными проверками финансовой отчетности ведущими западными аудиторскими компаниями: Куперс энд Лайбрэнд (Coopers&Lybrand), Прайс Вотерхаус (Price Waterhouse), Эрнст энд Янг (Ernst&Young), Делойт энд Туш (Deloitte&Touche).
Таким образом, в международном сообществе за Приорбанком прочно закрепилась репутация самого активного и надежного среди белорусских кредитно-финансовых учреждений. Высокая оценка внешнеэкономической деятельности, безусловно, расширила возможности сотрудничества Приорбанка с влиятельными игроками европейского рынка. Закономерным шагом стало подписание соглашения о сотрудничестве между Приорбанком и Европейским банком реконструкции и развития», получившее продолжение в совместном финансировании таких стратегически важных для Беларуси направлений, как дорожное строительство, стройматериалы и информационные технологии.
Традиционными для Приорбанка стали благотворительная помощь и меценатство, затрагивающее практически все сферы жизни населения Беларуси: от развития спорта и здравоохранения, до поддержки незащищенных слоев населения, а также творческой и талантливой молодежи. Кроме этого, банк вносит большой вклад в культурное наследие Беларуси, оказывает поддержку в организации различных мероприятий, а именно выступал меценатом Международного фестиваля женского кино, издания нового белорусско-русского словаря, каталога выставочных работ белорусских художников. Поддерживая современное белорусское искусство, Приорбанк собрал обширную коллекцию картин белорусских художников, создав свою галерею и выпустив альбом живописи, кроме этого, спонсировал широко известные за пределами Беларуси Международный фестиваль искусств «Славянский Базар», Национальный Академический театр оперы и балета, выделял подарки на фестивали-ярмарки тружеников села «Дажынкi». Особой гордостью стало финансирование строительства и реставрации церковных храмов на территории Минска и других городов Беларуси, средневекового замка в Любче. Заботясь о будущем страны, Приорбанк оказывает содействие нуждающимся в поддержке образовательным учреждениям, детским домам, школам-интернатам, участвует в финансировании различных образовательных программ.
Сегодня Приорбанк занимает лидирующие позиции по привлечению иностранных инвестиций и выпуску кредитных карт, успешно сотрудничает с Райффайзен Централь Банк (Австрия), Европейским Банком Реконструкции и Развития (Великобритания), Международной финансовой корпорацией, Экспортно-Импортным банком (Тайвань) и многими другими международными финансовыми организациями.
Широкий перечень услуг, предоставляемых Приорбанком, высокий уровень обслуживания, индивидуальный подход к каждому клиенту позволили получить самые высокие оценки международных финансовых институтов и специализированных изданий. Несколько лет подряд журнал «The Banker» признает Приорбанк «Банком года в Беларуси», а такие авторитетные международные финансовые агентства, как «Global Finance» и «Euromoney», отмечают его растущую надежность. Во многом такой успех обусловлен квалифицированным уровнем принятия решений, согласованностью действий и сплоченностью сотрудников.
Сегодня Приорбанк не только успешно работает на отечественном финансовом рынке, но и достойно представляет Беларусь на международной арене, выступая партнером для своих клиентов. Неиссякаемый энтузиазм, опыт, профессионализм, командный дух сотрудников и умение работать на опережение – вот фундамент для будущих достижений Приорбанка, являющихся стабильной платформой и вносящих достойный вклад в развитие молодой и растущей белорусской экономики.
2.2 Анализ организационной структуры «Приорбанк» ОАО
Приорбанк является открытым акционерным обществом, участники которого могут отчуждать принадлежащие им акции неограниченному кругу лиц без согласия других акционеров. ОАО вправе проводить открытую подписку на акции и ежегодно публиковать годовой отчет.
В своей деятельности общество руководствуется Гражданским кодексом Республики Беларусь, Законом «Об акционерных обществах, обществах с ограниченной ответственностью и обществах с дополнительной ответственностью» и другим законодательством Республики Беларусь. Порядок регистрации, выпуска и обращения ценных бумаг общества определяется законодательством о ценных бумагах. Общество несет ответственность по своим обязательствам любым, принадлежащим ему имуществом.
Организационная структура Приорбанка представляет собой древовидную систему. Во главе Приорбанка находится Председатель Правления, в подчинении у которого пять Членов Правления, каждый из которых курирует определенную сферу деятельности банка. Исполнительные директора находятся на ступень ниже Членов Правления и курируют работу одного или нескольких департаментов. В состав руководства входят также главный бухгалтер и его заместитель, два советника и помощник Председателя Правления.
Центральный офис разделен на департаменты и отделы. Во главе департамента находится директор департамента либо исполнительный директор, отдел возглавляет начальник отдела. В составе сотрудников департамента присутствуют менеджеры, которые занимаются делами нескольких определенных клиентов, то есть при обращении в банк по любым вопросам первое контактное лицо клиента – его менеджер. Решение о принятии кредитных обязательств банком принимается коллегиально на основании решений нескольких департаментов.
Организационная структура «Приорбанк» ОАО представлена в приложении А.
Основное структурное подразделение, которое работает с клиентами (физическими и юридическими лицами), – центры банковских услуг трех типов: А, В и С. Они расположены в различных городах Республики Беларусь, не имеют самостоятельного баланса и статуса юридического лица, предназначены для осуществления операций, предусмотренных полученными лицензиями, а также иной деятельности в соответствии с законодательством Республики Беларусь.
ЦБУ может осуществлять следующие банковские операции, которые может совершать сам «Приорбанк» ОАО в соответствии с его Уставом и лицензиями Национального банка Республики Беларусь:
привлечение денежных средств от клиентов во вклады (депозиты);
размещение привлеченных денежных средств на условиях возвратности, платности и срочности;
открытие и ведение банковских счетов клиентов;
выдача и сопровождение кредитных продуктов;
осуществление расчетного и кассового обслуживания клиентов;
осуществление валютно-обменных операций;
выдача банковских гарантий;
финансирование под уступку денежного требования (факторинг);
предоставление клиентам специальных помещений или находящихся в них сейфов для банковского хранения документов и ценностей (денежных средств, ценных бумаг, драгоценных металлов, драгоценных камней и др.).
Помимо вышеуказанных банковских операций ЦБУ вправе осуществлять:
поручительство за третьих лиц, предусматривающее исполнение обязательств в денежной форме;
лизинговую деятельность;
операции с использованием банковских пластиковых карточек;
иную деятельность по обслуживанию клиентов в соответствии с локальными нормативными правовыми актами «Приорбанк» ОАО.
ЦБУ в своей работе взаимодействует со структурными подразделениями Центрального офиса по вопросам, касающимся деятельности ЦБУ. В целях создания наилучших условий для качественного обслуживания клиентов при необходимости рабочие места сотрудников отделов, входящих в состав ЦБУ, могут располагаться по адресу, отличному от адреса ЦБУ.
Руководство текущей деятельностью ЦБУ осуществляет управляющий ЦБУ, который назначается на должность решением Правления «Приорбанк» ОАО на контрактной основе в соответствии с номенклатурой должностей, действующей в банке. В компетенцию управляющего ЦБУ входит:
руководство деятельностью ЦБУ и подчиненными ему работниками;
выполнение решений и распоряжений органов управления и руководителей «Приорбанк» ОАО, принятых и доведенных до ЦБУ в установленном порядке;
обеспечение выполнения доведенных до ЦБУ планов и заданий;
представление интересов «Приорбанк» ОАО перед третьими лицами, заключение сделок в рамках полномочий, предоставленных доверенностью;
обеспечение эффективного использования средств банка;
внесение предложений по совершенствованию работы ЦБУ;
координация деятельности ЦБУ со структурными подразделениями Центрального офиса.
В зависимости от типа ЦБУ в организационной структуре организовано несколько отделов. В каждом ЦБУ есть отдел денежного обращения и кассового обслуживания и отдел розничного бизнеса. В ЦБУ типа В присутствует служба клиентского сервиса, в ЦБУ типа А, помимо СКС, есть также отдел обслуживания средних и малых клиентов и служба кредитного контроля и сопровождения кредитных проектов.
В 2006 г. в «Приорбанк» ОАО был осуществлен процесс трансформации филиалов в Центры банковских услуг и перевод их на единый баланс. Это позволило банку существенно сократить время проведения расчетных операций в иностранной валюте и между клиентами нашего банка, что положительно отразилось на качестве обслуживания клиентов.
Продолжением процесса объединения банка явилась унификация тарифной политики ЦБУ. Так, с 1 января 2007 г. в «Приорбанк» ОАО был введен новый единый для всего банка Перечень банковских и иных операций, оказываемых за плату, и величин платы за осуществление операций, который заменил ранее действовавшие тарифы филиалов.
В настоящее время все центры банковских услуг по Республики Беларусь подотчетны Центральному офису. Схематично филиальная структура представлена на рисунке 2.2.



|
ЦБУ типа А:
отдел по обслуживанию корпоративных клиентов; отдел по обслуживанию малых и средних предприятий; служба клиентского сервиса; отдел розничного бизнеса; отдел денежного обращения и кассового обслуживания. |
ЦБУ типа С: отдел розничного бизнеса; |
ЦБУ типа В: служба клиентского сервиса; отдел розничного бизнеса; отдел денежного обращения и кассового обслуживания. ЦБУ типа С: отдел розничного бизнеса; отдел денежного обращения и кассового обслуживания. |
Рисунок 2.2 – Филиальная структура «Приорбанк» ОАО
На сегодняшний день филиальная сеть Приорбанка представлена 101 структурным подразделением, что позволяет эффективно и успешно сотрудничать как с крупными корпоративными клиентами, лидерами белорусской экономики, так и с предприятиями малого и среднего бизнеса, а также с населением по всей территории Республики Беларусь.
Контроль деятельности банка, его филиалов и зарубежных представительств, должностных лиц осуществляется Ревизионной комиссией и внутренней аудиторской службой. Деятельность Правления банка контролируется Ревизионной комиссией. Ревизионная комиссия банка избирается из числа акционеров или их представителей в количестве пяти человек сроком на один год. Ревизионная комиссия следит за соблюдением банком законодательства, проверяет законность и целесообразность банковских операций, контролирует соблюдение прав акционеров банка, проверяет состояние кассы и сохранность имущества банка, представляет Общему собранию акционеров заключение по годовому отчету и балансу банка.
Подразделение, которое занимается решением исследуемой в дипломном проекте проблемы, называется Департаментом электронных каналов сопровождения и продаж. Данное структурное подразделение занимается созданием, внедрением и дальнейшим совершенствованием таких разновидностей системы дистанционного банковского обслуживания, как Интерент-банк и SMS-банк для физических лиц, IVR сервисы, SMS рассылки, SMS уведомления, Call Center.
2.3 Анализ финансового состояния «Приорбанк» ОАО
С 1 января 2005 г. в Приорбанке учет доходов и расходов, отчетность для НБРБ, учет кадров ведется централизованно. В связи с этим экономические показатели предоставляются в целом по системе «Приорбанк» ОАО. Бухгалтерский баланс и отчет о прибыли и убытках представлены в приложениях Б и В соответственно.
2.3.1 Анализ рентабельности активов и капитала
На основании данных бухгалтерского баланса рассчитаем показатели рентабельности активов и капитала и представим в виде таблицы.
Показатель рентабельности активов рассчитывается как отношение прибыли к величине активов.
Показатель рентабельности капитала найдем как отношение прибыли к величине собственного капитала [4].
Таблица 2.3 – Анализ рентабельности активов и капитала Приорбанка
| Показатель | Значение | ||||||
| На 1.01.07 | На 1.01.08 | Рост | На 1.01.09 | Рост | |||
| Абс. | % | Абс. | % | ||||
| Рентабельность активов, % | 3,10 | 2,10 | -1,00 | 67,74 | 2,00 | -0,10 | 95,24 |
| Рентабельность капитала, % | 23,40 | 23,00 | -0,40 | 98,29 | 23,00 | - | - |
Данные таблицы 2.3 показывают, что за последние три года произошло снижение рентабельности капитала и активов. Это обусловлено тем, что собственный капитал и активы растут быстрее, чем прибыль.
По состоянию на 1 января 2009 г. активы составили 5 034,7 млрд. р. и увеличились на 20% по сравнению с 2007 г., а капитал – 640,9 млрд. р. Рост активов в большей степени связан с увеличением объемов кредитования клиентов, которые выросли на 35% и составили 942 млрд. р., и объемов привлеченных средств клиентов, которые выросли за год на 38% и составили 637 млрд. р.
Если рассматривать показатели рентабельности с позиции выполнения планового задания на 2008 г., которые представлены в таблице 2.4, то можно сделать вывод, что фактическое выполнение превысило плановые задачи.
Таблица 2.4 – Выполнение задач, определенных Общим собранием акционеров банка на 2008 г.
| Показатель | Плановые задачи на 2008 г. | Фактическое выполнение | Отклонение | |
| Абсол. | % | |||
| Собственный капитал, млрд. р. | 459,00 | 641,00 | 182,00 | 139,65 |
| Рентабельность капитала, % | 20,00 | 23,00 | 3,00 | 115,00 |
| Рентабельность активов, % | 2,00 | 2,00 | - | 100,00 |
| Кредиты клиентам, млрд. р. | 3 175,00 | 3 676,00 | 501,00 | 115,78 |
2.3.2 Анализ полученной прибыли
Анализ отчета о прибыли и убытках «Приорбанк» ОАО, который отражен в приложении В, показывает, что были увеличены процентные доходы банка на 46,2%. Такое увеличение связано с ростом объемов кредитования клиентов. Этим же обусловлен рост комиссионных доходов банка. Рост комиссионных расходов на 38% связан с увеличением величины обязательств Приорбанка перед другими банками. Были снижены доходы по дивидендам. Основной причиной уменьшения стало направление большей суммы в резервный фонд и фонд развития банка, т.е. суммы чистых отчислений в резервы.
В результате прибыль Приорбанка по итогам 2008 г. составила 92 951 млрд. р., увеличившись на 25,9% в сравнении с предыдущим годом.
2.3.3 Анализ выполнения экономических нормативов деятельности «Приорбанк» ОАО
Ликвидность можно понимать как запас или поток денежных средств. Измерение ликвидности с точки зрения запасов предполагает оценку активов, которые можно превратить в наличные деньги.
Расчет показателей ликвидности за первый квартал 2009 г. представлен в виде внутреннего документа банка в приложении Г.
Пользуясь данными расчета, сравним показатели ликвидности с нормативами ликвидности, установленные Национальным банком Республики Беларусь.
Таблица 2.6 – Выполнение нормативов ликвидности «Приорбанк» ОАО в 2009 г.
| Нормативы показателей ликвидности, установленные Национальным банком Республики Беларусь | На 1.01.2009 | На 1.02.2009 | На 1.03.2009 | |
| Краткосрочная ликвидность (строка 15) | min 1 | 2,4 | 2,40 | 2,60 |
| Мгновенная ликвидность (строка 16) | min 20% | 296,2 | 370,30 | 276,50 |
| Текущая ликвидность (строка 17) | min 70% | 207,3 | 195,50 | 182,00 |
Показатели ликвидности Приорбанка превышают норму в 10 и более раз, что характеризует высокую финансовую устойчивость банка.
В целях обеспечения финансовой надежности банк обязан осуществлять своевременное выявление, контроль и минимизацию рисков, угрожающих его финансовой надежности. Для компенсации финансовых потерь, возникающих в результате деятельности банка, он обязан формировать резервы (фонды), размеры и порядок использования которых определяются Национальным банком [5].
Банк обязан депонировать часть привлеченных денежных средств в фонде обязательных резервов, размещаемом в Национальном банке.
Посредством фонда обязательных резервов производится регулирование денежного обращения в соответствии с целями и задачами денежно-кредитной политики Республики Беларусь, а также страхуются ликвидность и платежеспособность банка [6].
Банк, небанковская кредитно-финансовая организация на дату утверждения годового отчета обязаны сформировать резервный фонд в размере не менее 5% от зарегистрированного уставного фонда.
Резервный фонд банка, небанковской кредитно-финансовой организации используется для покрытия убытков прошлых лет и отчетного года, а также на увеличение размера его уставного фонда [7].
По состоянию на 1 января 2007 г. размер резервного фонда составил: 41 621,5 млн. р. или 40,5% к зарегистрированному уставному фонду.
По состоянию на 1.01.2008 г. остаток резервного фонда составил 79 009,3 млн. р.
На 1.01.2009 г. размер резервного фонда уменьшился до 43 508,80 млн. р. Это можно объяснить наступившим финансовым кризисом, который повлек за собой изъятие населением наличных денежных средств из банков, курсовую разницу и т.д.
Показатели безопасного функционирования Приорбанка представлены в таблице 2.5.
Таблица 2.5 – Выполнение нормативов безопасного функционирования Приорбанка в 2009 г.
| Нормативы безопасного функционирования банка, установленные Национальным банком Республики Беларусь | На 1.01.09 | На 1.02.09 | На 1.03.09 | На 1.03.09 | |
| Минимальный размер нормативного капитала для действующего банка | min 25 млн. евро | 194,7 | 212,2 | 228,9 | 180,7 |
| Достаточность нормативного капитала банка | min 8% | 14 | 14,4 | 15,2 | 15,2 |
| Достаточность основного капитала банка | min 4% | 9,1 | 8,6 | 8,5 | 9,6 |
| Соотношение привлеченных средств физических лиц и активов банка с ограниченным риском | max 1 | 0,5 | 0,5 | 0,5 | 0,5 |
Из таблицы следует, что все показатели превышают минимальный уровень безопасного функционирования банка, установленный Национальным банком Республики Беларусь.
2.3.4 Анализ собственного капитала
Рассмотрим динамику собственного капитала Приорбанка.
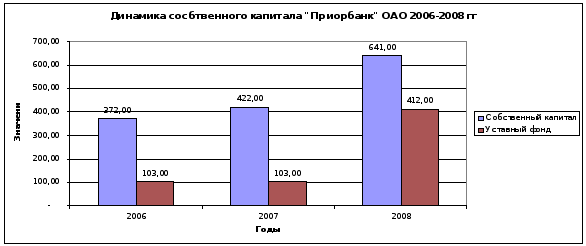
Рисунок 2.3 – Динамика собственного капитала «Приобанк» ОАО
Как показано на рисунке 2.3 уставный фонд в 2008 г. увеличился в четыре раза и составил 412 млрд. р. Данный прирост произошел за счет увеличения внутренних источников (прибыли прошлых лет) и составил 167,3 млрд. р., а также дополнительно было выпущено 42,4 млн. акций на сумму 142,2 млрд. р. Практически весь объем дополнительной эмиссии (99,7%) был выкуплен основным акционером – Raiffesen International Bank Holding AG.
2.3.5 Анализ активов «Приорбанк» ОАО
Динамика активов банка отражена на рисунке 2.4.
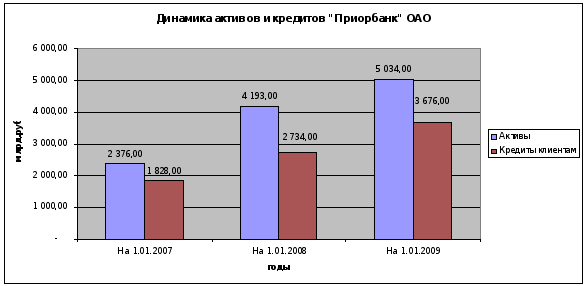
Рисунок 2.4 – Динамика активов и кредитов «Приорбанк» ОАО в 2006-2008 гг.
Кредиты клиентам являются основной составляющей активов Приорбанка, и в разное время их доля составляла от 65% до 77% активов. Поэтому можно сделать вывод, что увеличение активов связано в основном с наращиванием объемов кредитования клиентов: корпоративных клиентов, малых и средних предприятий (МСП) и индивидуальных предпринимателей.
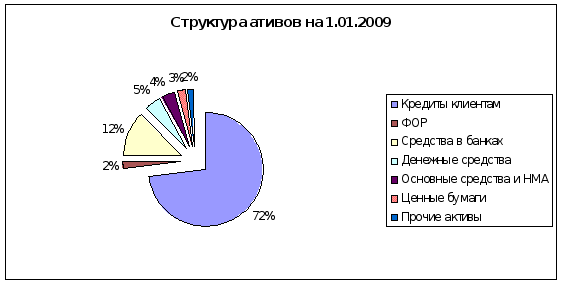
Рисунок 2.5 – Структура активов «Приорбанк» ОАО на 1.01.2009 г.
Одной из целей деятельности Приорбанка является содействие развитию товарно-денежных отношений путем предоставления своим клиентам всего комплекса банковских услуг. Одна из основных слуг, оказываемая клиентам – кредитование. Рассмотрим структуру кредитного портфеля «Приорбанк» ОАО.
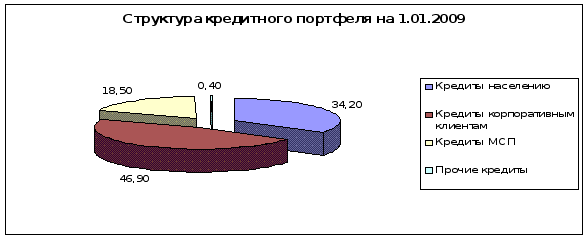
Рисунок 2.6. – Структура кредитного портфеля «Приорбанк» ОАО на 1.01.2009 г.
2.4 Анализ услуг розничного бизнеса
В настоящее время Приорбанк занимает уверенную третью позицию в рейтинге коммерческих банков Республики Беларусь и является крупнейшим частным универсальным банком, предоставляющим широкий спектр финансовых услуг высочайшего качества как физическим, так и юридическим лицам, а также индивидуальным предпринимателям.
К услугам для физических лиц относятся:
предоставление кредитов на потребительские нужды (кредиты на пластиковую карточку либо наличными), покупку и строительство недвижимости, приобретение нового автомобиля;
оформление выгодных банковских вкладов;
операции с ценными бумагами;
денежные переводы (банковские, небанковские);
депозитарные сейфы;
Интернет-Банкинг, SMS-банкинг и др.
К услугам для юридических лиц относятся:
кредитные операции (финансирование оборотного капитала, кредитование инвестиций, овердрафт);
документарные операции (гарантии и поручительства, аккредитивы, инкассо);
депозитарные операции;
система «Клиент-банк»;
расчетно-кассовое обслуживание;
кредитование малых и средних предприятий;
эквайринг;
казначейские и инвестиционно-банковские операции и др.
Банковское обслуживание корпоративных клиентов является ключевым направлением деятельности банка. Корпоративные клиенты формируют 50% объема бизнеса и генерируют 45% валовой прибыли банка. В 2008 г. основной акцент был поставлен на кредитовании инвестиционных программ корпоративных клиентов, финансировании их внешнеторговых операций. Разработаны новее кредитные продукты для юридических лиц: возобновляемая кредитная линия для финансирования текущих активов производственных предприятий и предприятий оптовой торговли; поручительство за физических лиц по кредитам Приорбанка; программа Приор-топливо для корпоративных клиентов. Осуществлялось совместное с RZB кредитование наиболее крупных предприятий государственного сектора экономики, развивались некредитные формы сотрудничества. Все это позволило довести объем корпоративного бизнеса до 2,5 трлн. р. Посредством проведения рекламных компаний и семинаров для корпоративных клиентов привлечено на обслуживание 194 новых корпоративных клиентов.
К корпоративным клиентам Приорбанка относятся:
ОАО «Гродно Азот»;
ОАО «Нафтан»;
РУП «Гомельтранснефть «Дружба»;
ОАО «Криница»;
СП ООО «Мобильная цифровая сеть»;
РУП «БМЗ»;
УП «Дарида» и др.
Одним из направлений деятельности Приорбанка является поддержка частного предпринимательства. Банк выполняет эту задачу путем индивидуального, дифференцированного, подхода к каждому клиенту сектора МСП. Кредитный портфель клиентам МСП достиг в 2008 г. 677 млрд. р. и увеличился на 53%. Рыночная доля банка в кредитовании индивидуальных предпринимателей на белорусском рынке составила 31%.
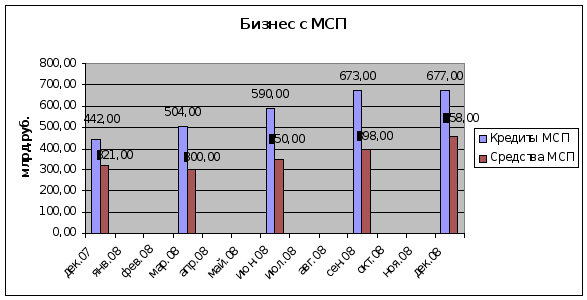
Рисунок 2.7 – Динамика объемов кредитования и привлечения денежных средств МСП
Как видно из рисунка 2.7, выросли не только объемы кредитование средних и малых клиентов, но и объем привлеченных средств этой категории клиентов. Средства МСП выросли на 43% в течение года. На обслуживание в банк было привлечено 3055 новых клиентов малого и среднего бизнеса. Это стало возможным благодаря «пакетному» принципу продажи услуг клиентам. Большое количество тарифных планов позволяет каждому клиенту найти оптимальный пакет обслуживания.
В 2008 г. динамичное и стабильное развитие демонстрирует и розничный бизнес. Кредиты населению выросли в течение года на 81% и превысили 1,2 трлн. р. Данные изменения наглядно представлены на рисунке 2.8.
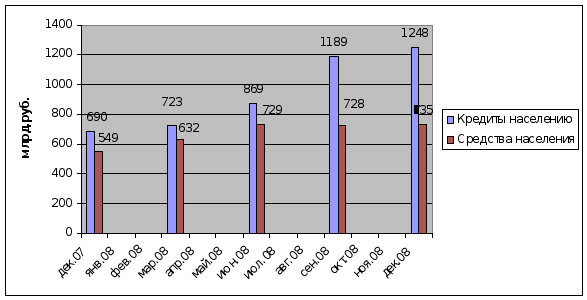
Рисунок 2.8 – Объемы розничного бизнеса «Приорбанк» ОАО за 2008 г.
Объемы кредитования возросли благодаря появлению нового кредитного продукта «Просто кредит», позволяющий получать кредит на любые цели наличными и без поручителей. Условия кредитования стали выгодными для клиентов благодаря низкой процентной ставке (в сравнении со средней процентной ставкой по кредитам в Республике Беларусь) – 10,9% и 14,9% по кредитам в иностранной и национальной валютах соответственно. Также большая доля объема кредитования принадлежит программам кредитования уже существующих клиентов, которым были разосланы предложения по открытию кредитных