Совершенствование системы дистанционного банковского обслуживания в современных условиях на примере ОАО "Приорбанк"
Широкая рекламная кампания, внедрение новых депозитных продуктов «Альпийская вершина», «Фаворит» позволили увеличить объем вкладов населения на 186 млрд. р. или 34%. В результате рыночная доля банка по кредитам населению выросла с 8,5% в 2007 г. до 9,9% в 2008 г. По вкладам населения банку удалось в сложных условиях сохранить свою рыночную доля на уровне 5,6% (5,2% – на 1.01.2008 г.).
Клиентская база по обслуживанию клиентов увеличилась на 136 тыс. и достигла 855 тыс. клиентов, среди которых 1 214 корпоративных клиентов, 18 178 клиентов МСП и 836 тыс. физических лиц.
2.5 Анализ услуг дистанционного банковского обслуживания
«Приорбанк» ОАО принадлежит к десятке крупнейших банков Беларуси и предлагает в настоящее время следующие виды систем дистанционного банковского обслуживания:
Клиент-Банк;
Интернет-банк для юридических лиц;
Интернет-банк для физических лиц;
голосовое обслуживание по мобильному или стационарному телефону (Call-центр);
автоматические телефонные сервисы (IVR);
решения на базе стандарта GSM (SMS, USSD) и Java приложения для мобильных телефонов;
платежно-справочные терминалы и инфокиоски.
«Приорбанк» ОАО ведёт очень активную политику на рынке дистанционного банковского обслуживания. Основной акцент будет сделан на систему дистанционного обслуживания физических лиц, т.к. именно она оказывает огромное влияние на деятельность Приорбанка, способствует привлечению большого числа клиентов и позволяет банку с каждым днем выходить на более высокий уровень обслуживания клиентов – физических лиц. Такой подход очень актуален на сегодняшний день, т.к. наступило время информатизации и перехода на новый этап развития бизнеса в нашей стране.
2.5.1 Услуги СДБО, оказываемые юридическим лицам
В основу работы Системы Электронных Платежей «Клиент-Банк» положен принцип «Запрос-Ответ». То есть, клиент формирует запрос, шифрует, подписывает его электронной подписью и отправляет в банк. Пришедший в банк запрос регистрируется, проверяются права клиента на обработку данного запроса, формируется ответ, шифруется и отправляется клиенту.
Порядок работы:
на компьютере клиента устанавливается программа;
в банке для каждого клиента создается электронный почтовый ящик;
связь компьютера клиента с программно-аппаратным комплексом банка происходит при помощи модема или Интернета (по выбору);
в сеансе связи компьютер клиента передает в банк электронные сообщения (запросы), которые попадают в электронный почтовый ящик в банке;
на запросы клиента банк в электронный почтовый ящик помещает ответ;
при следующем сеансе связи клиент забирает ответ банка.
В настоящее время данная система является залогом успешной работы с юридическими лицами и проводит через себя в электронном виде более 90% всех платежных инструкций банка, более 60% из которых обрабатываются без участия человека. Динамика роста клиентской базы и проводимых через систему платежей отображена на рисунке 3.1.
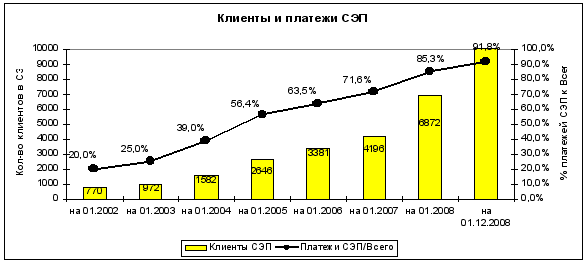
Рисунок 3.1. – Динамика взаимодействия «Приорбанк» ОАО и клиентов – юридических лиц в системе Клиент-банк
Наряду с системой электронных платежей «Клиент-Банк» Приорбанк предлагает для юридических лиц и индивидуальных предпринимателей систему «Интернет-Банк».
Интернет-Банк – это современная система дистанционного банковского обслуживания и управления счетами через всемирную компьютерную сеть Интернет. Система «Интернет-Банк» предоставляет возможность получения самой оперативной информации о состоянии счетов и позволяет совершать банковские операции в режиме реального времени, находясь в офисе или далеко от него.
2.5.2 Услуги СДБО, оказываемые физическим лицам
Одним из популярных среди клиентов Приорбанка каналом является Call-центр или информационная служба. Служба была организована в 2005 г. на базе решения Genesys и PBX Alcatel и стала первой в банковском секторе полнофункциональной службой поддержки клиентов. В настоящее время в службе работает более 50 чел., основной задачей данной службы является обслуживание звонков физических лиц. Служба способна предоставить любую интересующую клиента информацию или оказать консультационные услуги по любому из продуктов. В рамках голосового приветствия в Call-центр клиент имеет доступ в IVR с базовым функционалом: предоставление информации по курсам валют, переключение на внутренний номер любого работника Приорбанка, перенаправление звонка на различные группы поддержки клиентов. О значимости данного канала дистанционного обслуживания говорит тот факт, что среднее количество поступающих в месяц звонков превышает 117 тыс., более 80% из которых получают ответ в течение 15 сек.
Данная динамика представлена на рисунке 3.2.
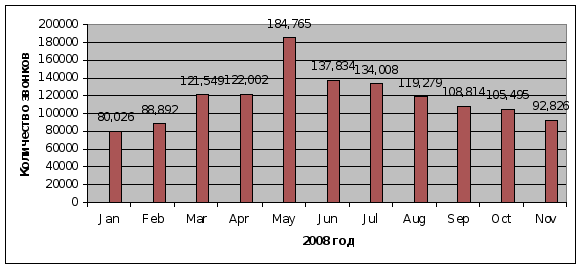
Рисунок 3.2 – Динамика поступающих в информационную службу звонков
Еще одним крайне востребованным каналом обслуживания клиентов «Приорбанк» ОАО является мобильная связь. Активность банка в данной области можно разделить на три области:
SMS рассылки;
SMS уведомления;
Активный SMS – банк.
Первые кампании по рассылке SMS сообщений были осуществлены Приорбанком еще в 2005 г. С тех пор количество отправляемых в месяц сообщений возросло в сотни раз, и продолжает неуклонно расти. При этом клиенты Приорбанка получают информацию об окончании срока действия депозита, истечении срока действия карты, сумме текущей задолженности по кредиту, положительном или отрицательном решении о предоставлении кредита и многое другое.
Количество отправленных Приорбанком сообщений клиентам в течение 2008 г. представлено на рисунке 3.3.
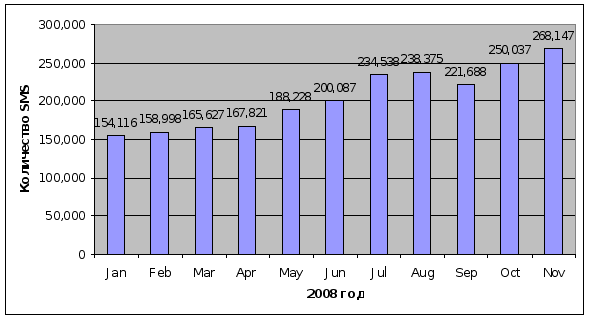
Рисунок 3.3 – Динамика роста отправляемых банком сообщений в течение 2008 г.
SMS уведомления предназначены для оперативного информирования клиента о списании денежных средств с его карточного счета. При этом клиент сам может выбрать один из двух вариантов:
информирование о любом списании денежных средств;
информирование о списании денежных средств свыше определенной суммы.
Данный сервис особенно актуален для тех, кто часто путешествует за пределами Республики Беларусь и часто рассчитывается пластиковой карточкой, в некоторой степени рискуя столкнуться со случаем мошенничества. Оперативное получение информации в данном случае, позволяет клиенту предпринять ряд мер по предотвращению или минимизации потерь, связанных с мошенничеством. Ведь получив SMS уведомление о списании, которого клиент не делал, можно заблокировать карточку, позвонив в круглосуточную службу поддержки держателей пластиковых карточек информационной службы Приорбанка.
Последней и самой интересной для клиента услугой является активный SMS-банк Prior Mobile. Сервис дает пользователю возможность в любое удобное время получить информацию обо всех его продуктах в Приорбанке (депозитах, кредитах, текущих счетах, кредитных и дебетовых карточках), осуществлять широкий набор платежей, погашать кредиты и пополнять депозиты в Приорбанке.
Следует отметить, что сервис был запущен в середине декабря 2008 г. и до этого времени Приорбанк отставал от банков конкурентов в данной области. Тем не менее, выйдя на рынок, Приорбанк демонстрирует хорошие результаты по привлечению клиентов на данный вид дистанционного банковского обслуживания. В основном внимание клиентов привлекает возможность управлять всеми их счетами в банке, а не только карточками, как у банков конкурентов, что делает очень прозрачным для клиента его финансовое положение внутри банка.
С внедрением активного SMS-банка Приорбанк полностью закрыл весь спектр услуг, предоставляемых при помощи такого канала как SMS.
Не менее значимым каналом дистанционного банковского обслуживания, существующим в Приорбанке, является сеть устройств самообслуживания (платежно-справочные терминалы и инфокиоски, банкоматы). На сегодняшний день количество банкоматов составляет 225 единиц, платежно-справочных терминалов – 131 ед.
2.6 Анализ услуг системы дистанционного банковского обслуживания, оказываемых физическим лицам
В данном разделе будет проводиться анализ основных видов услуг дистанционного банковского обслуживания физических лиц по следующим критериям:
доступность в любой момент времени;
удобство и простота использования;
безопасность и конфиденциальность;
размер предполагаемой клиентской базы;
полнота предлагаемых услуг и сервисных функций;
стоимость использования канала для клиента;
стоимость использования канала для банка.
Как уже упоминалось ранее, Интернет и основанные на нем системы дистанционного банковского обслуживания (Интернет-банкинг), являются наиболее перспективными. Это обусловлено, прежде всего, удобством графического интерфейса, простотой использования и широким спектром возможных к реализации функций и услуг. Более того, использование персональных компьютеров обеспечивает широкие возможности верификации пользователя, контроля над его действиями, упреждая возможные ошибки, позволяет использовать множество методов и средств обеспечения безопасности работы и конфиденциальности информации, проверки полноты и целостности передаваемых запросов и сообщений. Таким образом, Интернет может являться универсальным инструментом, как предоставления общей информации, так и предоставления полноценных дистанционных банковских услуг, включающих в себя предоставление персональной финансовой информации и перемещения финансовых активов.
В то же самое время реализация такого функционала требует использования сложных логических алгоритмов и необходимости использования высокоскоростного Интернета. В условиях белорусского рынка где, несмотря на стремительный рост, число пользователей имеющих постоянный доступ к высокоскоростному Интернету не так высок, это может служить отрицательным фактором, обуславливающим сравнительно невысокую доступность данной услуги и небольшую клиентскую базу.
Относительно стоимости можно сказать, что Интернет является одним из самых дешевых каналов обслуживания для банка. Для клиента стоимость обслуживания в данном канале зависит от стоимости Интернет трафика, но, в общем, также не высока.
Следующим видом канала доставки дистанционных банковских услуг является голосовое телефонное общение. Это одно из наиболее доступных средств взаимодействия с банком. Также следует отметить максимальную простоту и удобство использования данного канала. Клиент просто звонит в банк и говорит о том, что ему необходимо, далее всю работу выполняет работник банка. Все это приводит к тому, что данный канал является самым большим с точки зрения предполагаемой клиентской базы.
Тем не менее, несмотря на ряд существенных плюсов, данный канал обладает и рядом неоспоримых минусов. Прежде всего, это крайне ограниченные возможности по верификации звонящего, а значит и обеспечению конфиденциальности информации. Стремясь ограничить связаннее с этим риски, банки ограничивают количество предполагаемых клиенту услуг. И хотя западные банки, обслуживающие клиентов по телефону в рамках хорошо организованных Call-центров предлагают клиентам достаточно широкий перечень услуг, в Беларуси все сводится к предоставлению общей информации о банке и его продуктах, информации об остатке на счете и блокировке пластиковых карточек. Стоимость канала при этом является достаточно высокой как для банка, так и для клиента (особенно при звонке с мобильного телефона т.к. звонок тарифицируется как звонок на стационарную сеть). Последним минусом является отсутствие в Беларуси банковских Call-центров (кроме Приорбанка), что приводит к сложностям с дозвоном в интересующий банк, отсутствию контроля над качеством предоставляемой услуги и стандартов обслуживания, потерям времени.
Автоматические телефонные сервисы – это тот элемент дистанционного банковского обслуживания, который очень слабо представлен в банковской системе Республики Беларусь. Хотя при правильной организации они могут покрывать до 50% звонков поступающих в банк. Доступность и размер клиентской базы данного канала чуть ниже, чем у голосового обслуживания т.к. канал требует тонального набора, не всегда доступного со стационарных телефонов, но при этом остается очень высокой. Простота и удобство использования данного канала ниже, чем у Интернета и голосового общения, а безопасность и полнота предлагаемых услуг сопоставима с последним. Стоимость данного канала для банка высока только на этапе инвестиций в его организацию, поскольку требуется приобретение и настройка специфического оборудования и программного обеспечения. Далее она стремительно падает и является очень невысокой. Для клиента стоимость аналогична голосовому соединению, т.е. достаточно высока.
Следующим каналом, который можно рассмотреть в рамках данного раздела это устройства самообслуживания: платежно-справочные терминалы, инфокиоски, банкоматы. Несмотря на то, что в последнее время белорусские банки вкладывают в расширение сети данных устройств существенные средства, их количество, а значит и доступность, особенно за пределами Минска, остается крайне невысокой. Устройства удобны в использовании, т.к. имеют наглядное, структурированное меню, а их функционал ограничен только возможностями информационной системы банка, т.е. сопоставим с Интернетом. Безопасность использования этих устройств также достаточно высока.
Стоимость организации данного канала для банка является достаточно высокой, т.к. требует существенных инвестиций в закупку устройств, их установку и настройку. Помимо этого использование данных устройств связано для банка с постоянными затратами на оплату каналов связи, аренду площадей, если устройство установлено за пределами банка, техническое обслуживание, ремонт и прочее. В то же самое время, устройства самообслуживания являются самым дешевым каналом для использующего их клиента. Фактически, если не брать в расчет время, затрачиваемое на дорогу к данному устройству, это бесплатный для клиента канал. Размер клиентской базы фактически не ограничен.
Последним из каналов являются решения на базе стандарта GSM. Широкие возможности стандарта позволяют создавать принципиально различающиеся решения. Основными из них являются непосредственно SMS, USSD. Помимо использования этих каналов доставки в «чистом виде», существуют еще и различные Java приложения, устанавливаемые на мобильный телефон и работающие с SMS сообщениями. Рассмотрим каждый из вариантов отдельно.
Канал SMS является на сегодняшний день самым доступным и привычным из всех каналов, основанных на использовании мобильной связи. Учитывая размер клиентских баз операторов мобильной связи можно говорить о том, что предполагаемая клиентская база пользователей данной услугой очень велика. Если при этом учесть зоны покрытия, то можно констатировать и очень высокий уровень доступности. Неоспоримым преимуществом также является тот факт, что использование данного канала не требует от пользователя каких-либо специфических знаний или настроек телефона. Доступность канала 24 ч. в сутки, 7 дн. в неделю и отсутствие необходимости в специфических знаниях делают этот канал очень удобным как для клиента, так и для банка. При помощи отправки SMS сообщений банк может доносить до клиента рекламную информацию, напоминать ему об его обязательствах перед банком или уведомлять о решении банка по тому или иному вопросу. Клиент в свою очередь может в любой момент отправить в банк SMS запрос на получение интересующей его информации или проведение платежа.
К сожалению, данный канал не лишен ряда недостатков:
Ограничение по длине запроса и ответа на него – согласно технической спецификации длина SMS сообщения ограничена 160 символами латиницы, в кириллице до 60. Это обозначает, что и сам запрос и ответ на него должны быть максимально краткими и писаться латинскими буквами в транскрипции, что выступает существенным ограничителем при общении банка и клиента.
Сложность структуры команд и необходимость их ручного набора – технология обмена SMS сообщениями не предполагает использования каких-либо графических интерфейсов. Это делает канал крайне не дружелюбным к клиенту, т.к. последнему приходится помнить точную структуру SMS команды и набирать её вручную как минимум один раз (при внесении в данной команды в шаблон или первой отправке). При этом следует понимать, что даже малейшая ошибка в тексте SMS запроса со стороны пользователя приводит к тому, что запрос не может быть обработан на стороне банка и пользователь получит сообщение об ошибке. При этом деньги за отправку неверного SMS сообщения будут списаны оператором мобильной связи со счета клиента, не зависимо от полученного результата.
Низкий уровень конфиденциальности – при использовании данного канала следует учитывать, что все SMS сообщения сохраняются в SMS-центре оператора мобильной связи. Это приводит к тому, что на стороне оператора имеется возможность их получения с целью последующего анализа или разглашения.
Низкая скорость работы канала и сложность построения многошаговых операций – специфика работы канала обуславливает невозможность создания нескольких логически связанных между собой команд в одном SMS сообщении. Помимо этого скорость работы канала существенно зависит от мощности и загруженности SMS центра. Все это естественным образом сказывается на функциональных возможностях канала и скорости его работы. Т.е. для осуществления какого-либо сложного действия пользователь должен отправить ряд последовательных SMS сообщений, дожидаясь ответа на каждое из них и отправляя каждое следующее сообщение после получения ответа на предыдущее (время получения ответа при этом может быть весьма существенным).
Стоимость организации данного канала для банка является относительно невысокой и заключается в инвестициях на приобретение и развитие программно-технического решения, необходимого для организации работы. Затраты клиента в этом случае состоят из оплаты SMS сообщений согласно тарифам оператора мобильной связи.
Следует также отметить, что все перечисленные недостатки могут быть очень успешно решены путем установки на телефон клиентов специальных Java приложений. Подобные приложения не только успешно исправляют все недостатки, но и предоставляют широкий дополнительный функционал (проведение опросов, использование графики при проведении рекламных кампаний и т.д.). К сожалению, при всех удобствах Java приложения имеют один существенный недостаток, ограничивающий их популярность на рынке Республики Беларусь – необходимость установки данного приложения на телефон или записи его на SIM-карту абонента. Это отпугивает потенциальных клиентов, не желающих разбираться с техническими тонкостями, усложняет процедуру распространения услуги и ограничивает клиентскую базу активными и, как правило, молодыми людьми, интересующихся технологическими новинками и хорошо разбирающимися в них.
Следующим каналом доставки в рамках GSM технологии является USSD. Разделяя все преимущества канала SMS в плане доступности, размера клиентской базы и отсутствие необходимости специфических знаний, канал имеет ряд существенных дополнительных плюсов:
Наличие графического интерфейса и автоматическая генерация запросов – при обращении к услугам банка по USSD каналу клиент получает на своем экране простейшее графическое меню, в котором он должен выбрать один из пунктов, указав в ответе его номер. Путешествуя по дереву меню подобным образом, клиент, в конечном итоге, получает интересующую его информации или проводит операцию. Все запросы при этом технически формируются на стороне банка, что избавляет пользователя от необходимости их понимания и запоминания и упрощает его работу.
Высокий уровень конфиденциальности – передаваемые USSD сообщения нигде не сохраняются и не могут быть просмотрены или перенесены на какой-либо носитель с целью их анализа или разглашения.
Высокая скорость работы канала и возможность построения многошаговых операций – объем канала и скорость его работы превышают SMS в десятки раз. Это позволяет создавать ощущение работы с банком в режиме on-line, а также организовывать достаточно длинные и сложные цепочки взаимосвязанных действий по осуществлению операций и получению информации.
Из присущих минусов можно выделить общее с SMS ограничение по длине ответа на запрос и отсутствие возможности отправки USSD сообщения клиенту со стороны банка по инициативе последнего.
Стоимость данного канала для клиента и для банка сопоставима с SMS. Не смотря на все преимущества данного канала перед SMS на сегодняшний день в банковском секторе Республики Беларусь USSD решения отсутствуют. Это связано с относительной технической сложностью создания такого канала и отсутствием подготовленных специалистов и решений.
В качестве заключения к данному разделу приведем сводную таблицу, в которой обобщим все вышесказанное. Критерии оценки при этом получат тот или иной бал от нуля до десяти с шагом один. Ноль при этом является худшим результатом, десять – лучшим. Принимая, что все критерии оценки имеют одинаковый вес, рассчитаем по факту выставления оценок общий результат каждого из каналов путем простого суммирования по всем критериям. Как результат, сравним полученные балы и определим, какой из каналов набрал наибольшее и наименьшее количество балов, что позволит говорить о возможной популярности канала среди пользователей и целесообразности его организации для банка. Результаты анализа сведены в таблицу и представлены в таблице 3.1.
Таблица 3.1 – Результаты анализа электронных каналов обслуживания физических лиц
| Критерий сравнения | Канал доставки | ||||||
| Интернет |
Call- Центр |
IVR | GSM SMS |
GSM USSD |
GSM Java |
ПСТ, АТМ, инфо-киоски | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Доступность в любой момент времени | 8 | 10 | 10 | 10 | 10 | 10 | 5 |
| Удобство и простота использования | 9 | 10 | 5 | 4 | 6 | 7 | 8 |
| Безопасность и конфиденциальность | 10 | 7 | 7 | 5 | 7 | 8 | 8 |
| Размер предполагаемой клиентской базы | 7 | 10 | 9 | 9 | 9 | 5 | 10 |
| Полнота предлагаемых услуг и сервисных функций | 10 | 8 | 7 | 7 | 7 | 8 | 8 |
| Стоимость использования канала для клиента | 9 | 6 | 6 | 7 | 7 | 7 | 10 |
| Стоимость использования канала для банка | 10 | 5 | 10 | 10 | 10 | 10 | 7 |
| Итого | 63 | 56 | 54 | 52 | 56 | 55 | 56 |
Как видно из таблицы 3.1 услуги, которые предоставляются посредством сети Интернет, для клиентов наиболее привлекательны и интересны. Именно этот фактор и послужил для дальнейшего более подробного и глубокого изучения данного типа услуг.
3 ПУТИ СОВЕРШЕНСТВОВАНИЯ СИСТЕМЫ ДИСТАНЦИОННОГО БАНКОВСКОГО ОБСЛУЖИВАНИЯ
Услуги СДБО для юридических лиц, а именно системы «Клиент-Банк», Интернет-Банк на сегодняшний день предоставляют все крупные, а также ряд средних банков республики. Возможности и порядок работы в данной системе реализованы и предоставляются клиентам – юридическим лицам всеми банками на одном уровне и не имеют существенных отличий.
Основные отличия заключаются в области оказания услуг СДБО физическим лицам. Наиболее подробно будет рассмотрена система Интернет-банк, т.к. именно она в результате проведенного ранее анализа была выявлена самой востребованной дистанционной услугой обслуживания клиентов.
3.1 Обоснование внедрения системы Интернет-Банк (Prior Online)
Первая система Интернет-банка была запущена Приорбанком в 2004 г. и основывалась на системе процессинга пластиковых карточек в программе OpenWay. Данная система являлась одной из первых и поэтому достаточно быстро обеспечила банку прирост клиентской базы в данной области.
Тем не менее, нельзя не упомянуть о том, что система имела ряд существенных недостатков:
возможность работы только с карточными продуктами;
ограниченный функционал;
невозможность для пользователя самому выбрать авторизационные параметры;
сложность и высокая для банка стоимость подключения пользователей;
отдельный набор авторизационных параметров для каждой карточки.
Несмотря на перечисленные недостатки к середине 2008 г. количество зарегистрированных активных имен пользователей составило 17 800 единиц, что по приблизительным оценкам соответствовало восьми-девяти тысячам уникальных клиентов.
Осознавая существующие недостатки в работе системы в 2007 г. Приорбанк начал проект по организации новой системы Интернет Банка, которая должна была исправить все недостатки существующего решения. В середине июля 2008 г. новая система, получившая название Prior Online, была выпущена на рынок. Клиенты Приорбанка положительно оценили внесенные изменения и удобство использования новой системы, что непосредственно выразилось в стремительном росте клиентской базы и объеме проводимых через систему операций. За шесть месяцев новая система догнала старый Интернет-банк по размеру клиентской базы и существенно перегнала по количеству и объему операций и продолжает стремительно расти.
Динамика роста клиентской базы и объема операций представлена на рисунке 3.4.
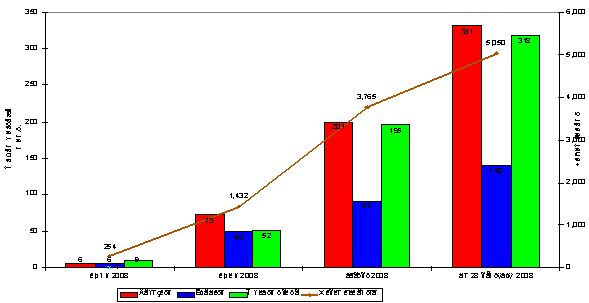
Рисунок 3.4 – Динамика роста клиентской базы и объема операций в системе Prior Online
Преимущества и особенности системы Prior Online:
Клиент получает возможность видеть и свободно управлять в режиме online всеми своими счетами: текущими, кредитными, депозитными, карточными. Все крупные банки Беларуси, включая до недавнего времени и Приорбанк, строят Интернет-банкинг в карточной системе. Проще говоря, нет пластиковой карты – значит, Интернет-банка у вас нет. Для клиента это не совсем удобно, потому что если он, например, владелец депозита или у него есть текущий счет, кредит на недвижимость, на автомобиль, потребительский кредит, он своих счетов в традиционных белорусских Интернет-банках не видит.
Клиент может получить информацию по всем своим продуктам: посмотреть балансы, выписки по счетам, увидеть задолженность по кредитам – неважно, это кредит на недвижимость или кредитная карточка, а также совершить платежи, переводы между счетами, получить и распечатать чек по проведенной операции, самостоятельно изменить свои параметры и контактную информацию.
Клиент любого региона страны сможет найти интересующие его платежи в Интернет-банке, т.к. Приорбанк является активным участником программы ЕРИП – Единое расчетное информационное пространство. Это национальная программа, которая призвана обеспечить беспрепятственную и оперативную оплату населением различных видов услуг во всех регионах страны. Национальный банк активно заключает соглашения с новыми поставщиками услуг о вхождении в ЕРИП, поэтому перечень услуг, которые Приорбанк предлагает для оплаты в Интернет-банке, постоянно расширяется. Таким образом, с помощью Prior Online можно совершать общереспубликанские платежи, такие как оплата услуг мобильных операторов, интернет-провайдеров, кабельного телевидения, домашнего телефона не обращаясь в банк либо другой пункт оплаты.
Все платежи и операции в системе Prior Online осуществляются бесплатно. Никакой комиссии с клиента не взимается. Она заложена в договорах между банком и той организацией, в пользу которой он платит.
Безопасность работы Интернет-банка обеспечивается тем, что клиент сам придумывает себе имя пользователя, пароль и использует их для входа в систему. Также он выбирает себе авторизационный код, который вводится дополнительно для проведения платежей. Эти параметры дополнительно шифруются со стороны банка и передаются по защищенному каналу так, что их не может знать никто в банке, включая IT-специалистов. Плюс графическая защита от автоматических регистраций и так называемых Cookies, отслеживающих целостность сессии при работе клиента и сервера. Существует также система блокировки на 15 мин. в случае трехкратно неправильно введенных имени пользователя и пароля. Кроме того, есть служба поддержки клиентов, оперативно реагирующая, если услугу понадобиться заблокировать на более длительный период.
Схематично возможности, которые предоставляет система Интернет-Банк, представлены в приложении Д.
3.2 Финансовый анализ проекта по внедрению системы Prior Online
Как уже говорилось ранее, Приорбанк начал проект по организации новой усовершенствованной системы Интернет-банка в начале 2007 г., а внедрил в действие данную систему в июле 2008 г.
Финансовый анализ проекта представлен в таблице 3.2.
Таблица 3.2 – Финансовый анализ проекта
| План | Факт | |||
| Сумма, р. | Дата/период | Сумма, р. | Дата/период | |
| 1 | 2 | 3 | 4 | 5 |
| Затраты на реализацию проекта | ||||
| 1. Трудозатраты рабочей группы/сотрудников банка | 44 211 634,8 |
01.07- 11.10 |
44 211 634,8 |
01.07- 09.08 |
| 2. Затраты IT: | ||||
| 2.1 разработка ПО сотрудниками банка | 0,0 | 0,0 | ||
| 2.2 ПО внешнего разработчика | 117 245 555,6 | 05.07-11.10 | 31 666 666,7 | 05.07-11.08 |
| 2.2 закупка технического оборудования | 0,0 | 0,0 | ||
| 3. Прочие затраты: | ||||
| 3.1 материальные затраты | 0,0 | 0,0 | ||
| 3.2 командировки | 0,0 | 0,0 | ||
| 3.3 реклама | 412 032 698,8 | 05.08-11.10 | 150 956 508,3 | 05.08-11.08 |
| 3.4 сопровождение (обслуживание) системы | 92 649 381,8 | 01.09-11.10 | 0,0 | |
| Итого затраты на реализацию проекта: | 666 139 271 | 01.07-11.10 | 226 834 810 | 01.07-11.08 |
| Финансовые выгоды от реализации проекта (дополнительный доход/сокращение затрат) | ||||
| 4. Экономия затрат: | ||||
| 4.1 экономия трудозатрат сотрудников банка | 957 457 212,8 | 06.08-09.10 | 60 712 736,5 | 06.08-11.08 |
| 4.2 материальные затраты | 0,0 | 0,0 | ||
| 4.3 аренда, типографские расходы | 0,0 | 0,0 | ||
| 4.4 экономия затрат на инкассацию и подкрепление касс | 143 993 633,0 | 06.08-11.10 | 8 660 783,0 | 06.08-11.08 |
| 5. Дополнительный доход | 302 222 524,0 | 06.08-11.10 | 18 789 574,0 | 06.08-11.08 |
| Итого финансовые выгоды от реализации проекта: | 1 403 673 370 | 06.08-11.10 | 88 163 094 | 06.08-11.08 |
| Финансовый результат проекта |
| Финансовый результат проекта | 737 534 099 | 01.07-11.10 | -138 671 716 | 01.07-11.08 |
Целесообразно начать анализ данного проекта с определения трудозатрат на внедрение и реализацию проекта. Сумма затрат составила более чем 44 млн. р. Расчет приведен ниже в таблице 3.3.
Таблица 3.3 – Трудозатраты рабочей группы
| Подразделение | Участник рабочей группы | Доля рабочего времени, затрачиваемого на проект | Затраты на сотрудника в месяц, р. | Кол-во месяцев, затрач. на реализацию проекта | Стоимость участия в проекте, р. |
| ДЭКСиП | Сотрудник 1 | 0,25 | 3 250 856 | 20 | 16 254 278 |
| ДАиИТ | Сотрудник 2 | 0,25 | 3 250 856 | 20 | 16 254 278 |
| ДЭКСиП | Сотрудник 3 | 0,10 | 3 250 856 | 20 | 6 501 711 |
| ДРиЗИ | Сотрудник 4 | 0,05 | 3 250 856 | 6 | 975 257 |
| ДПиП | Сотрудник 5 | 0,05 | 3 250 856 | 2 | 325 086 |
| ДЭКСиП | Сотрудник 6 | 0,10 | 3 250 856 | 12 | 3 901 027 |
| Итого по проекту | 0,8 | 44 211 635 | |||
Затраты банка на одного сотрудника в месяц рассчитаны исходя из того, что средняя месячная заработная плата составляет 2 167 237 р., накладные расходы – 50% от средней заработной платы, т.е. 1 083 619 р. Итого получаем 3 250 856 р. Доля рабочего времени, затрачиваемого на реализацию проекта первым и вторым сотрудником составляет 25% рабочего времени, третьего и шестого 10%, четвертого и пятого