Совершенствование системы дистанционного банковского обслуживания в современных условиях на примере ОАО "Приорбанк"
Продолжая рассматривать затраты на реализацию проекта, необходимо обязательно учесть, какая сумма была затрачена на покупку программного обеспечения. Детально это представлено в таблице 3.4.
Таблица 3.4 – Затраты на покупку и амортизацию ПО
| Наименование ПО | Стоимость, р. | Дата ввода в экспл. | Срок службы, мес. | Ежемесячные амортизационные отчисления, р. | |
| Веб-интерфейс запросов: «Баланс карты», «Выписка по карте», «Задолженность по кредитной карте». | 22 000 000 | 31.05.2007 | 36 | 611 111 | |
| «Подписка на услуги InternetBank» (веб-интерфейс). | 7 000 000 | 29.06.2007 | 36 | 194 444 | |
| Веб-интерфейс запросов: выписка по счету до востребования, задолженность по кредиту. | 15 000 000 | 31.07.2007 | 36 | 416 667 | |
| 7000 клиентских лицензий InternetBank для физических лиц. | 35 000 000 | 28.12.2007 | 36 | 972 222 | |
| «Система отчетности по Интернет-транзакциям». | 3 160 000 | 11.2008 | 36 | 87 778 | |
| 10000 клиентских лицензий InternetBank для физических лиц. | 50 000 000 | 11.2008 | 36 | 1 388 889 | |
| 4000 клиентских лицензий InternetBank для физических лиц. | 20 000 000 | 02.2010 | 36 | 555 556 | |
| ИТОГО: | 152 160 000 | 4 226 667 | |||
Амортизационные отчисления находим по следующей формуле

 ,
где А – сумма амортизационных отчислений в месяц, р.;
Ц – стоимость программного обеспечения, р.;
Ссл – срок службы ПО, мес.
Более подробный расчет фактических и плановых затрат на амортизацию ПО, рекламу и техническое обслуживание системы представлен в приложении Ж.
Далее рассмотрим, какова экономия банка от внедрения данного проекта. В табличном виде это представлено ниже в таблице 3.5.
Таблица 3.5 – Расчет экономии и дополнительного дохода от внедрения
| Месяц | Кол-во клиентов | Экономия, руб. | Объем платежей (оплата поставщикам услуг), тыс. р. | Комиссионный доход за платежи, р. | Экономия за инкассацию и подкрепление касс, р. | Итого |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 06.08 | 254 | 637 128 | 9 290 | 85 832 | 49 237 | 772 197 |
| 07.08 | 1 432 | 3 591 995 | 51 570 | 632 525 | 273 321 | 4 497 841 |
| 08.08 | 3 765 | 9 444 036 | 194 600 | 2 494 488 | 1 031 380 | 12 969 904 |
| 09.08 | 5 124 | 12 852 919 | 335 190 | 3 832 815 | 1 776 507 | 18 462 241 |
| 10.08 | 6 360 | 15 953 272 | 477 790 | 5 339 134 | 2 532 287 | 23 824 693 |
| 11.08 | 7 269 | 18 233 386 | 565 670 | 6 404 780 | 2 998 051 | 27 636 217 |
| 12.08 | 8 000 | 20 067 009 | 600 000 | 6 660 000 | 3 180 000 | 29 907 009 |
| 01.09 | 8 700 | 21 822 873 | 652 500 | 7 242 750 | 3 458 250 | 32 523 873 |
| 02.09 | 9 400 | 23 578 736 | 669 750 | 7 434 225 | 3 549 675 | 34 562 636 |
| 03.09 | 10100 | 25 334 599 | 719 625 | 7 987 838 | 3 814 013 | 37 136 449 |
| 04.09 | 10800 | 27 090 463 | 769 500 | 8 541 450 | 4 078 350 | 39 710 263 |
| 05.09 | 11500 | 28 846 326 | 819 375 | 9 095 063 | 4 342 688 | 42 284 076 |
| 06.09 | 12000 | 30 100 514 | 855 000 | 9 490 500 | 4 531 500 | 44 122 514 |
| 07.09 | 12500 | 31 354 702 | 890 625 | 9 885 938 | 4 720 313 | 45 960 952 |
| 08.09 | 13000 | 32 608 890 | 926 250 | 10 281 375 | 4 909 125 | 47 799 390 |
| 09.09 | 13600 | 34 113 916 | 969 000 | 10 755 900 | 5 135 700 | 50 005 516 |
| 10.09 | 14200 | 35 618 941 | 1 011 750 | 11 230 425 | 5 362 275 | 52 211 641 |
| 11.09 | 14800 | 37 123 967 | 1 054 500 | 11 704 950 | 5 588 850 | 54 417 767 |
| 12.09 | 15400 | 38 628 993 | 1 097 250 | 12 179 475 | 5 815 425 | 56 623 893 |
| 01.10 | 16000 | 40 134 019 | 1 140 000 | 12 654 000 | 6 042 000 | 58 830 019 |
| 02.10 | 16500 | 41 388 207 | 1 175 625 | 13 049 438 | 6 230 813 | 60 668 457 |
| 03.10 | 17000 | 42 642 395 | 1 211 250 | 13 444 875 | 6 419 625 | 62 506 895 |
| 04.10 | 17500 | 43 896 583 | 1 246 875 | 13 840 313 | 6 608 438 | 64 345 333 |
| 05.10 | 18000 | 45 150 771 | 1 282 500 | 14 235 750 | 6 797 250 | 66 183 771 |
| 06.10 | 18500 | 46 404 959 | 1 318 125 | 14 631 188 | 6 986 063 | 68 022 209 |
| 07.10 | 19000 | 47 659 147 | 1 353 750 | 15 026 625 | 7 174 875 | 69 860 647 |
| 08.10 | 19500 | 48 913 335 | 1 389 375 | 15 422 063 | 7 363 688 | 71 699 085 |
| 09.10 | 20000 | 50 167 523 | 1 425 000 | 15 817 500 | 7 552 500 | 73 537 523 |
| 10.10 | 20500 | 51 421 711 | 1 460 625 | 16 212 938 | 7 741 313 | 75 375 961 |
| 11.10 | 21000 | 52 675 899 | 1 496 250 | 16 608 375 | 7 930 125 | 77 214 399 |
| Итого | 21000 | 957 457 213 | 27 168 610 | 302 222 524 | 143 993 633 | 1 403 673 370 |
В таблице 3.5 представлены фактические данные за период с июня 2008 г. по ноябрь 2008 г., которые Приорбанк планировал и которые сумел достичь в результате внедрения новой системы Интернет-банк. Ниже представлены плановые показатели, которые прогнозируются к достижению.
Суть экономии трудозатрат состоит в следующем. Предположим, что клиенту необходимо провести платеж. Ему для этого необходимо обратиться в ЦБУ. Сотрудник в среднем обслуживает одного клиента в течение 5 минут. Экономию рассчитаем по следующей формуле

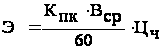 ,
где Э – экономия трудозатрат, р.;
Кпк – количество подключившихся клиентов, чел.;
Вср – среднее время, затрачиваемое сотрудником на обслуживание одного клиента, мин.;
Цч – стоимость одного часа работы сотрудника, р.
Таким образом, получаем следующее:
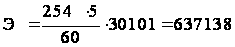 р.
Как видим, 254 клиента, которые подключились к системе Интернет-банк первыми, позволили банку сэкономить 637 138 р. С ростом количества числа клиентов сумма экономии значительно возрастает.
Также клиенты Интернет-банка позволяют банку сэкономить на инкассации банкоматов и закупки наличной валюты у Национального Банка Республики Беларусь. Примерно эта сумма составляет 0,53% от суммы платежа.
В четвертом столбце отражен объем проведенных платежей. При расчете руководствовались средним размером платежей клиента в месяц. Он составляет 75000 р. Таким образом, объем платежей находим как произведение количества подключенных клиентов к среднему размеру платежей в месяц.
Дополнительный доход банку (пятый столбец) приносит не клиент – физическое лицо, а поставщик услуг, в адрес которого он (клиент) производит платеж. Как правило, у каждого банка свои тарифы на оказание такого рода услуг юридическим лицам – поставщикам. Приорбанк за проведение операции взимает плату с получателя в среднем 1,11 % от суммы платежа. Клиент же – физическое лицо при этом не несет никаких затрат.
Из таблицы 3.2 видим, что с момента реализации системы по ноябрь 2008 затраты превышают доход от проекта. Не смотря на это, на сегодняшний день данная система успешно действует согласно прогнозным показателям. Количество клиентов с каждым днем растет и уже превысило 11000. В связи с тем, что перечень услуг постоянно расширяется, количество проводимых платежей увеличивается, от этого сокращаются трудозатраты сотрудников банка, затраты на инкассацию и закупку валюты. Таким образом, на ноябрь 2010 г. ожидается увеличение дохода до 737 534 099 р.
3.3 Предлагаемые мероприятия по совершенствованию электронных каналов продаж и обслуживания банковских продуктов, входящих в систему дистанционного банковского обслуживания
В данном разделе будут предложены некоторые пути по совершенствованию существующей системы дистанционного банковского обслуживания, которые, на мой взгляд, помогут банку существенно увеличить клиентскую базу и повысить качество и безопасность оказываемых услуг. К ним относятся:
использование стратегий многоканального обслуживания;
увеличение доступных видов услуг с целью создания максимально комплексного обслуживания клиентов;
активное продвижение систем дистанционного банковского обслуживания на рынок;
повышение качества и безопасности дистанционного банковского обслуживания.
Под стратегией многоканального обслуживания подразумевается создание системы, позволяющей предложить клиенту стандарт или стратегию обслуживания при его обращении в банк по любому каналу. Т.е. в банке должна быть создана система, позволяющая предоставить одинаковый интерфейс и набор возможностей при работе с любым каналом доставки услуг. Это создает дополнительное удобство для клиента, обеспечивает простоту использования систем, стимулирует клиента пользоваться большим числом дистанционных каналов и услуг, придает клиенту уверенность в правильности его действий и ускоряет обслуживание.
То, что на сегодняшний день в Приорбанке создана централизованная системы хранения информации о клиентах, может послужить первым шагом в реализации следующего направления деятельности Приорбанка в сфере предоставления дистанционных банковских услуг, а также поможет увеличить доступные виды услуг с целью создания максимально комплексного обслуживания клиентов. Централизованная система хранения информации уже позволила Приорбанку первым на рынке Республики Беларусь предоставить клиенту возможность работы со всеми его счетами в банке и заложила фундамент для существенного увеличения доступных видов услуг в будущем. Главной целью реализации данного пункта стратегии является создание системы максимально комплексного дистанционного обслуживания клиентов.
Под расширением спектра дистанционных услуг понимается:
Модификация существующих информационных систем и банковских услуг с целью обеспечения доступа к ним по электронным каналам. Т.е. технологические и качественные параметры традиционных или базовых услуг необходимо изменять таким образом, чтобы обеспечить их внедрение в различные системы дистанционного обслуживания, что может привести к общему расширению перечня разновидностей банковских услуг.
Оказание принципиально новых услуг, отличных от существующих. Их разработка и внедрение необходимо в связи с усилением конкуренции между банками и небанковскими кредитно-финансовыми организациями, развитием новых сегментов финансовых рынков, а также развитием информационных технологий и появлением новых технологических возможностей.
Развитие вспомогательных дистанционных услуг (консультационные услуги по использованию систем дистанционного банковского обслуживания, службы сопровождения и помощи при возникновении проблемных ситуаций, работающие с использованием современных методов коммуникации: чаты, форумы, обращения по электронной почте, телефону и т.п.).
Здесь стоит отметить, что некоторые запреты на уровне законодательства, а также развитость технологической инфраструктуры банковской системы, существенно ограничивают возможности белорусских банков по развитию доступных дистанционных услуг (например, запрет на прием вкладов без подписи клиента «на бумаге»).
Повышенное внимание к качеству и безопасности дистанционных банковских услуг и их безопасности в Приорбанке связано, прежде всего, с увеличением конкуренции между банками во всех сферах их деятельности, а также с необходимостью минимизации сопутствующих использованию дистанционных каналов репутационных, финансовых и прочих рисков.
При этом основными критериями качества, так же как и в общемировой практике, определены:
доступность услуг;
удобство интерфейсов и внешний вид устройств самообслуживания, информационные материалы и т.д.;
уровень подготовки персонала сопровождения и его поведение;
надежность обслуживания;
отсутствие рисков.
Для обеспечения более высокого уровня безопасности информационных систем в банке на сегодняшний день создана служба внутреннего аудита информационных технологий, в задачи которой входит выявление существующих рисков согласно стандартам ISO, BSI, COBIT, выработка рекомендаций по их устранению и контроль над выполнением указанных рекомендаций в полном объеме и в срок.
В качестве последнего пункта предлагаемой стратегии деятельности Приорбанка на данном сегменте рынка можно назвать активное продвижение систем дистанционного банковского обслуживания. Приорбанк принимает существенные усилия по популяризации данных систем на рынке Беларуси, расширению клиентской базы и увеличению осведомленности клиентов о возможностях систем. Понимая важность развития данного направления, банком инвестируются достаточные средства в проведение различных рекламных кампаний и маркетинговых исследований в данной области.
Подводя итоги, следует отметить, что использование опыта зарубежных партнеров, а также четко составленная и выверенная стратегия развития, направленная и скоординированная деятельность позволит Приорбанку создать одну из самых успешных систем дистанционного обслуживания на рынке Республики Беларусь. А следование заявленной стратегии будет способствовать укреплению данной позиции в будущем.
3.4 Факторы, препятствующие дальнейшему развитию рынка дистанционного банковского обслуживания
Перспектива дальнейшего развития рынка дистанционного обслуживания будет определяться не только отношением потенциальных пользователей к системам подобного рода, но и рядом внешних факторов.
Так на развитие рынка дистанционных банковских услуг оказывают влияние факторы, определяемые состоянием банковской системы.
Позитивная динамика финансового потенциала банковской системы (повышение уровня капитализации банковской системы, рентабельности банковской деятельности, рост объема и оптимизация структуры ресурсной базы банков и т.д.) является одним из важнейших условий как увеличения объемов и расширения спектра дистанционных услуг, предоставляемых банками, так и улучшения их качества. Это обусловлено, прежде всего, необходимостью серьезных инвестиций в развитие дистанционного обслуживания, что конечно более просто в условиях растущего потенциала банковской системы.
Правовое обеспечение банковской деятельности - один из важнейших факторов, определяющих развитие рынка дистанционных банковских услуг. Основным нормативным правовым актом, регулирующим сферу банковской деятельности, является Банковский кодекс Республики Беларусь. Данный нормативный правовой акт определяет систему отношений в банковской системе в целом, устанавливает перечень операций, относящихся к банковским, регламентирует права и обязанности участников банковских операций. Очень важную роль играет также Закон об электронной цифровой подписи, устанавливающий правовые основы применения электронных документов, определяет основные требования, предъявляемые к электронным документам, а также права, обязанности и ответственность участников правоотношений, возникающих в сфере обращения электронных документов. В данном Законе определен также статус и значение электронно-цифровой подписи.
Следует, конечно, сказать, что регулирование отношений в сфере дистанционного банковского обслуживания осуществляется также рядом иных законодательных актов, постановлений Правительства Республики Беларусь, нормативных правовых актов, принимаемых Национальным банком совместно с другими государственными органами применимыми к аналогичным «классическим» банковским операциям.
Однако определенная нестабильность, в отдельных случаях несогласованность и несовершенство правовой базы по ряду важнейших направлений (например, по использованию электронно-цифровой подписи) затрудняют развитие рынка дистанционного банковского обслуживания.
Для банковской системы в последние годы было характерно повышение уровня доверия к банковскому сектору со стороны населения. Вместе с тем значительная часть населения не рассматривает дистанционное банковское обслуживание как надежный, безопасный и выгодный вариант получения услуг. Такое отношение формирует негативные для развития дистанционного банковского обслуживания последствия, выражающиеся в сравнительно медленном росте клиентских баз, низком уровне использования имеющихся возможностей, необходимости создания систем дистанционного обслуживания «с оглядкой» на уровень грамотности и доверия населения. В конечном итоге все это сдерживает рост инвестиций в данный сектор банковской деятельности и соответственно рост возможностей систем дистанционного обслуживания, а также рост популярности данных услуг.
Тем не менее, развитие рынка дистанционных банковских услуг предполагает усиливающийся рост уровня конкуренции между его участниками.
Ряд проблем формирования рынка дистанционного обслуживания вызван недостаточным уровнем активности банков в данном сегменте банковского рынка. Большинство банков до сих пор не сформировало целостную, обоснованную и последовательную долгосрочную стратегию развития дистанционных услуг, позволяющую определить наиболее благоприятную клиентскую нишу и наращивать количество предоставляемых каналов обслуживания и услуг в них, а также объемы операций в сочетании с построением эффективной системы управления рисками и гибкого перераспределения ресурсов внутри развивающейся системы дистанционного обслуживания.
В связи с исторически сложившейся ориентацией большинства крупнейших банков на отдельные сектора экономики и корпоративных клиентов требуют пересмотра подходов к созданию систем по дистанционному обслуживанию физических лиц, которые еще до недавнего времени развивались банками по остаточному принципу.
Недостаточно активно проводятся маркетинговые исследования рынка дистанционных услуг, не в полной мере внедряются современные стратегии их продаж и новые банковские технологии. Помимо этого, зачастую банки не уделяют должного внимания повышению качества дистанционных услуг.
3.5 Совершенствование системы дистанционного банковского обслуживания при помощи конструкторско-технологических компонентов
Система дистанционного банковского обслуживания – это одно из современных средств автоматизации процессов взаимодействия банка с клиентами. Невозможно представить себе современную компанию, которая бы не применяла в своей повседневной работе средства автоматизации офиса. Компьютеры и оргтехника не только коренным образом изменили облик организаций, стиль их работы, но и обеспечивают большую мобильность и эффективность деятельности. В данном подразделе речь пойдет о копировальной технике.
Копировальные аппараты и принтеры - это устройства, совмещающее в себе электронные устройства, механические узлы и детали.
Одним из компонентов копировального устройства является деталь упор. Упор на копировальном устройстве нужен для точного начального позиционирования заготовки. Подготовка к печати сводится к тому, что заготовка ложится вплотную к упору принтера в левую сторону формата и подпирается упором стола, упор фиксируется. Заготовка получается как бы зажата между упорами. Далее происходит печать. Наглядно упор представлен на рисунке 3.5.
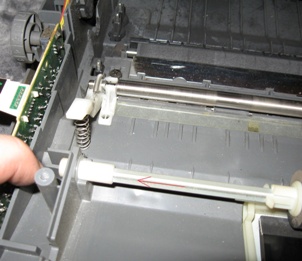
Рисунок 3.5 – Графическое представление детали упор в копировальном устройстве
Упор состоит из кронштейна, втулки, штока, гайки, винта и шайбы. В кронштейн запрессовывается втулка и зажимается гайкой, между которой находиться шайба. Втулка имеет внутреннюю цилиндрическую поверхность, в которую устанавливается шток с пружиной. Шток закрепляется с помощью винта.
Более наглядное представление упора приведено на рисунке 3.6.
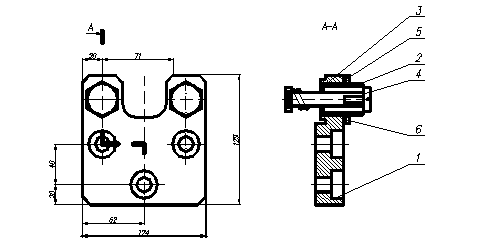
1 – кронштейн; 2 – втулка; 3 – шток; 4 – винт; 5 – гайка; 6 – шайба.
Рисунок 3.6 – Упор
Втулка – деталь, представляющая собой цилиндр, с внутренней цилиндрической поверхностью Ї11 мм, выполненной с точностью 12 квалитета и шероховатостью Rа=3,2 мкм и наружной цилиндрической поверхностью Ї16 мм, выполненной с точностью 14 квалитета и шероховатостью Rа=3,2 мкм, а так же наружной резьбовой поверхностью М16, выполненной с точностью 8 квалитета и шероховатостью Rа=3,2. Длина детали 21,5 мм. Деталь выполнена из материала Сталь 20-В ГОСТ 2590-74, методом сортового проката ГОСТ 2590-71.
Винт – деталь, представляющая собой ступенчатый вал, с наружной цилиндрической поверхностью Ї12 мм, выполненной с точностью 12 квалитета и шероховатостью Rа=3,2 мкм и наружной резьбовой поверхностью Ї3 мм, выполненной с точностью 8 квалитета и шероховатостью Rа=3,2 мкм. Длина детали 12 мм. Деталь выполнена из материала Сталь 45-В ГОСТ 1050-74, методом сортового проката ГОСТ 2590-71.
Кронштейн – деталь представляет пластину, шириной 14 мм и 9 мм. В пластине имеются три внутренние цилиндрические поверхности Ї14 мм, выполненной с точностью 14 квалитета и шероховатостью Rа=3,2 мкм и три внутренние цилиндрические поверхности Ї7 мм, выполненной с точностью 14 квалитета и шероховатостью Rа=3,2 мкм. Две внутренние цилиндрические поверхности Ї16,2 мм, выполненной с точностью 14 квалитета и шероховатостью Rа=3,2 мкм. Деталь выполнена из материала Сталь 45 ГОСТ 1050-74.
Шток – деталь, представляющая собой вал и являющаяся телом вращения цилиндрической формы и имеющая следующие поверхности: торцевую поверхность (1), выполненную с точностью 14 квалитета и шероховатостью Rа=3,2 мкм; торцевую поверхность (2), выполненную с точностью 14 квалитета и шероховатостью Rа=3,2 мкм; наружную цилиндрическую поверхность Ї6,5 мм, с точностью 8 квалитета и шероховатостью Rа=1,6 мкм; внутреннюю цилиндрическую поверхность Ї9 мм, с точностью 14 квалитета и шероховатостью Rа=3,2 мкм; внутреннюю цилиндрическую поверхность Ї4 мм, с точностью 14 квалитета и шероховатостью Rа=3,2 мкм; внутреннюю резьбу М3 выполненную, с точностью 7 квалитета и шероховатостью Rа=3,2 мкм.
4 ОСОБЕННОСТИ РЕАЛИЗАЦИИ СИСТЕМЫ «ЧЕЛОВЕК-МАШИНА» В ДИСТАНЦИОННОМ БАНКОВСКОМ ОБСЛУЖИВАНИИ
В соответствии с Конституцией Республики Беларусь основным принципом государственной политики в области охраны труда является приоритет жизни и здоровья работников по отношению к результатам трудовой деятельности, установление ответственности нанимателей за безопасность труда, совершенствование правоотношений и управления в этой сфере.
Охрана труда представляет собой систему законодательных актов социально-экономических, организационных, технических, гигиенических и лечебно-профилактических мероприятий и средств, обеспечивающих безопасность, сохранение здоровья и работоспособности человека в процессе труда.
В соответствии с основами законодательства Республики Беларусь о труде на всех предприятиях, в учреждениях, организациях создаются здоровые и безопасные условия труда. Обеспечение здоровья и безопасных условий труда возлагается на администрацию учреждения. Организация обязана внедрять своевременно средства техники безопасности, предупреждающие производственный травматизм, и обеспечить санитарно-гигиенические условия, предотвращающие возникновение профессиональных заболеваний работающих.
Одной из главнейших задач «Приорбанк» ОАО является дальнейшее совершенствование организации как банка универсального типа с соответствующими приоритетами: надежность и конкурентоспособность в условиях рыночной экономики, доведение качества и спектра банковских услуг до международных стандартов, воспитание у сотрудников чувства ответственности за охрану здоровья работающих, понимания сущности обеспечения здоровых и безопасных условий труда, способности решать все более обширные и сложные социально-экономические задачи общества.
Это достигается созданием системы управления охраной труда в «Приорбанк» ОАО.
Эта система представляет собой комплекс взаимосвязанных положений, методических рекомендаций и указаний, устанавливает и регламентирует единый порядок организации и осуществления профилактических мероприятий, направленных на обеспечение безопасности и здоровых условий труда.
Система управления охраной труда является составной частью системы управления Приорбанка. Система содержит требования по подготовке, принятию и реализации решений по осуществлению комплекса социально-экономических, технологических, противопожарных, санитарно-гигиенических, лечебно-профилактических, правовых и организационных мероприятий, направленных на сохранение здоровья и работоспособности человека в процессе труда.
Правовой и нормативной основой системы являются:
законодательство о труде, законодательство по вопросам охраны труда;
правила, нормы, положения, стандарты безопасности и охраны труда;
постановления государственных органов контроля и надзора;
приказы и решения «Приорбанк» ОАО, постановления Правления;
уставы и положения Правления банка, соглашения и коллективный договор, положения и инструкции по охране труда учреждения и другие локальные нормативные документы по охране труда.
Система предусматривает:
обязанности работающих по охране труда;
планирование профилактической работы и мероприятий по безопасности и охране труда;
контроль над выполнением должностными лицами обязанностей по обеспечению безопасности производственных процессов и оборудования, соблюдением работающими требований правил, норм, инструкций в процессе труда;
контроль за надлежащим содержанием зданий и сооружений, санитарно-бытовых помещений, обеспечением спецодеждой, средствами индивидуальной и коллективной защиты;
своевременное и качественное расследование и учет несчастных случаев, производственных неполадок, пожаров и устранение вызвавших их причин;
повышение ответственности руководящих работников и специалистов за охрану и безопасность труда;
проведение работы с нарушителями требований безопасности;
учет и анализ установленных в Приорбанке показателей оценки состояния безопасности труда в структурных подразделениях и проводимой профилактической работы по охране труда;
совершенствование организации работы в области охраны труда в «Приорбанк» ОАО.
Схематично система управления охраной труда «Приорбанк» ОАО представлена в приложении И.
Из приложения следует, что общее управление и контроль системой осуществляется соответствующими органами надзора и контроля, а именно:
Департаментом государственной инспекции труда;
Госпожнадзором;
Проматомнадзором;
Госсаннадзором;
Госэнергонадзором.
Внутренний контроль и управление охраной труда непосредственно в Приорбанке осуществляется Председателем Правления, Членами Правления, Исполнительными директорами, а также руководителями структурных подразделений и отделом охраны труда.
Функции отдела охраны труда:
осуществляет периодический и оперативный контроль по обеспечению безопасных условий труда «Приорбанк» ОАО;
организует разработку локальных нормативных документов по охране труда и производственной безопасности (ОТ и ПБ);
пропагандирует достижения науки и техники и ведет обучение по охране труда;
проводит профилактическую работу по обеспечению пожарной безопасности;
разрабатывает мероприятия по предупреждению несчастных случаев и профессиональных заболеваний;
ведет методическую работу с работниками подразделений ЦО и ЦБУ, руководителями структурных подразделений и подразделений обслуживания;
принимает участие в работе комиссии по проверке знаний правил, норм, инструкций по охране труда у членов комиссий ЦБУ, руководителей и сотрудников;
участвует в составе комиссии по проверке существующих и приему вводимых объектов «Приорбанк» ОАО;
запрещает эксплуатацию оборудования при несоответствии его установленным требованиям.
На Члена Правления и Исполнительного директора возлагаются следующие обязанности:
организация и обеспечение выполнения руководящих документов, мероприятий, предписаний, соглашений по охране труда, проведение профилактики травматизма и противопожарных мероприятий по Центральному офису и ЦБУ.
руководство работой комиссий по охране труда и пожарной безопасности.
обеспечение своевременного расследования несчастных случаев, проведение анализа их причин.
рассмотрение и утверждение разработанных руководителями ЦБУ, департаментами, (отделами и т.д.) локальных нормативных документов по ОТ.
руководство работой отдела охраны труда.
проведение анализа состояния охраны труда и пожарной безопасности.
Департамент кадровой политики регулярно организовывает медицинские осмотры персонала, ведет учет их результатов. Также данное подразделение занимается обучением и повышением квалификации сотрудников по ОТ.
Комиссии по охране труда проводят периодическую проверку и анализ состояния охраны труда и пожарной безопасности; обеспечивают профилактику травматизма, профзаболеваний и пожарной безопасности; проводят проверку знаний (аттестацию) руководителей и сотрудников по вопросам охраны труда. Члены комиссии также расследуют несчастные случаи и происшествия.
Автотранспортный отдел обеспечивает безопасную эксплуатацию и ремонт автомобилей, обучение и инструктаж водителей и работников, эксплуатирующих служебные автомобили; обеспечивает режим работы водителей и сотрудников при вождении, безопасную перевозку людей и грузов.
Отдел режима обеспечивает общий режим, постоянный приборный, периодический визуальный и оперативный контроль содержания зданий, помещений, двора и противопожарный режим; организует в экстремальных обстоятельствах оповещение руководства, персонала и других по системам речевого оповещения, связи и локальной сети ПЭВМ; эвакуацию и локализацию очагов.
Обязанности руководителя структурного подразделения: обеспечить здоровые и безопасные условия труда; организовать содержание и эксплуатацию оборудования, инвентаря, машин и механизмов, санитарно-технических устройств, помещений, проходов и проездов в соответствии с требованиями ОТ и ПБ; обеспечить выполнение подчиненным персоналом должностных обязанностей по охране труда, предусмотренных в должностных инструкциях; контролировать соблюдение работниками требований техники безопасности, производственной санитарии и пожарной безопасности; проводить в установленные сроки первичный, периодический, внеплановый и целевой инструктажи по технике безопасности, производственной санитарии и пожарной безопасности со всеми рабочими и специалистами с обязательным оформлением в журнале инструктажей; разрабатывать своевременно инструкции по технике безопасности и производственной санитарии, пожарной безопасности и утверждать их у руководства и органов надзора; иметь инструкции по ОТ и ПБ, журнал учета инструктажей, плакаты, предупредительные знаки в подразделении; обеспечить обучение сотрудников безопасным приемам труда по соответствующим программам и провести аттестацию по ОТ; расследовать совместно с органами надзора несчастные случаи, устанавливать их причины, определить и выполнять мероприятия по устранению причин травматизма; своевременно составлять и подавать заявки на требующуюся специальную одежду, обувь, средства защиты и предохранительные приспособления для электриков, аккумуляторщиков, сварщиков и т.д.; представлять предложения по улучшению условий и безопасности труда, выполнять запланированные мероприятия по охране труда; своевременно составлять списки работников с вредными условиями труда (для периодических медицинских осмотров) и списки профессий и должностей, которые дают право на дополнительный отпуск, сокращенный рабочий день и получение лечебно-профилактического питания; особое внимание обращать на охрану труда женщин и лиц, не достигших восемнадцатилетнего возраста, сотрудников, выполняющих работы повышенной опасности; обеспечить соблюдение инструкций о порядке выдачи, хранения и пользования спецодеждой, обувью, предохранительными приспособлениями и правил бесплатной выдачи лечебно-профилактического питания и молока.
Департамент хозяйственного обслуживания обеспечивает соблюдение строительных норм и правил; правил, норм и инструкций по технике безопасности и производственной санитарии при проектировании, строительстве, реконструкции и капитальном ремонте зданий (помещений), объектов, коммуникаций; организует и осуществляет обеспечение содержания зданий и безопасную эксплуатацию помещений, сооружений, электросилового хозяйства (распределительных устройств, заземления, рабочего, дежурного и аварийного освещения), сантехнического оборудования (водопровода, систем вентиляции и кондиционирования, отопления, канализации и т.д.) и грузоподъемного оборудования ( лифтов, подъемников и т.д.), специальных хранилищ и складских помещений, пожарного водопровода, двора, прилегающей территории и др.
Отдел телекоммуникаций организует монтаж и эксплуатацию систем связи, видеонаблюдения, пожарно-охранной сигнализации, технического оповещения персонала в соответствии с нормативными документами по охране труда, пожарной безопасности.
4.1 Особенности реализации и сущность системы «человек-машина»
Под системой «человек-машина» (СЧМ) понимается система, включающая человека-оператора (группу операторов) и машины, посредством которой осуществляется трудовая деятельность. Машиной в СЧМ называется совокупность технических средств, используемых человеком-оператором в процессе деятельности. Система «человек — машина» представляет собой частный случай управляющих систем, в которых функционирование машины и деятельность человека связаны единым контуром регулирования. При организации взаимосвязи человека и машины в СЧМ основная роль принадлежит уже не столько анатомическим и физиологическим, сколько психологическим свойствам человека: восприятию, памяти, мышлению, вниманию и т. п. От психологических свойств человека во многом