Розвиток форм забезпечення банківських кредитів в Україні
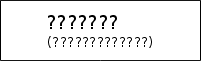


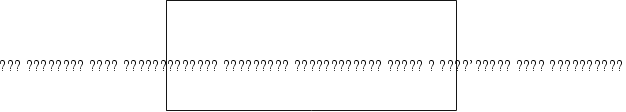
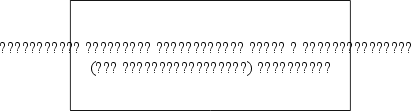
Наведена схема потребує пояснення. По-перше, що являє собою предмет застави. По-друге, чи обов’язковою є передача заставленого майна кредитору. По-третє, який порядок розпорядження позичальником заставленим майном.
Предметом застави може бути як майно, так і майнові права, при цьому майно не повинно бути вилучене з цивільного обігу, тобто заставодавець може відчужувати це майно і на нього може бути звернуто стягнення (ст. 4 Закону України “Про заставу”; ст. 576 Цивільного Кодексу України). Ним може бути майно, яке в майбутньому, тобто після укладення договору застави, стане власністю заставодавця, в тому числі продукція, плоди або доход з них (майбутній врожай, приплід худоби тощо). Предметом застави також можуть бути такі майнові права: на оренду підприємства, будівлі, споруд, кредиторські вимоги, спадкові та інші права. Предметом застави може бути будь-яке майно, яке заставодавець має право відчужити. Усе, що може бути продано, може бути і заставлено. Це правило ґрунтується на необхідності забезпечити можливість при невиконанні позичальником своїх зобов'язань реалізувати заставлене майно і за рахунок отриманих коштів забезпечити банку повернення боргу. Безумовно, предмет застави повинен бути ліквідним. Критерієм ліквідності є швидкість його реалізації, відносна стабільність цін, довго тривалість зберігання.
Заставодавець має бути власником майна, що приймається під заставу, або мати право повного господарського володіння чи оперативного управління цим майном, що визначається Статутом або належним чином оформленим дорученням;
до документів, що підтверджують право власності на заставлене майно, відноситься правовстановлюючі документи, вказані в Додатку № 1 до “Тимчасового положення про порядок реєстрації прав власності на нерухоме майно, затверджене наказом Міністерства юстиції України № 7/5 від 07.02.02 р.”;
для перевірки наявності у заставодавця права власності на об’єкти нерухомого майна на момент звернення за отриманням кредиту, окрім правовстановлюючого документа, вимагається від заставодавця надання витягу з реєстру прав власності на нерухоме майно комунальними підприємствами Бюро технічної інвентаризації (надалі – БТІ) (які до прийняття Верховною Радою України та набрання чинності Законом України “Про державну реєстрацію прав на об’єкти нерухомого майна” здійснюють реєстрацію прав власності на нерухоме мана), виданого не пізніше двох тижнів до звернення позичальника до банку за отриманням кредиту, державного акту на право землекористування або власності на землю;
якщо в заставу пропонуються транспортні засоби, від заставодавця вимагаються документи про реєстрацію транспортного засобу;
при заставі акцій відкритих та закритих акціонерних товариств вимагаються у заставодавця виписка з реєстру власників іменних цінних паперів, сертифікати цінних паперів або виписку про залишки цінних паперів на рахунку цінних паперів;
при заставі об’єктів рухомого майна або майнових прав, обов’язкова державна реєстрація яких передбачена чинним законодавством, вимагається підтвердження такої реєстрації.
Предмет застави має бути таким, що:
вільно відчужується (тобто вільний від будь-яких зобов’язань, у тому числі не знаходиться у податковій заставі, не переданий в оренду, лізинг, не знаходиться під арештом тощо);
вартість якого можна реально оцінити;
може довго зберігатися та зберігання його відносно недороге;
може бути реалізований в найкоротшій термін;
не обтяжений іншими зобов’язаннями.
В окремих випадках при кредитуванні надійних пріоритетних позичальників допускається прийняття в заставу майна, що перебуває в оренді, але обов’язково за умови наявності оформленої належним чином згоди орендодавця та орендатора на дострокове розірвання договору оренди.
Частиною 4 ст.4 Закону України “Про заставу” прямо передбачено, що предметом застави не можуть бути національні культурні та історичні цінності, що перебувають у державній власності і занесені або підлягають занесенню до Державного реєстру національного культурного надбання. До них належать: будинки, споруди, пам’ятні місця і предмети, пов’язані з найважливішими історичними подіями у житті народу, розвитком науки, техніки, культури, життям і діяльністю видатних діячів; пам’ятки архітектури та містобудування; пам’ятки мистецтва і документальні пам’ятки. За чинним законодавством, предметом застави не може бути майно громадян, на яке не можна звернути стягнення. Згідно Закону України “Про виконавче провадження” до переліку такого майна входять носильні речі та предмети домашнього вжитку, продукти харчування, потрібні для особистого споживання боржнику, членам його сім’ї та особам, які перебувають на його утриманні, інструменти, необхідні для особистих професійних занять (швейні, музичні та інші) тощо. Також не можуть бути предметом застави об’єкти державної власності, приватизація яких заборонена законом, майнові комплекси державних підприємств та їх структурних підрозділів, що знаходяться в процесі корпоратизації; майно та кошти благодійних організацій; майно вищих навчальних закладів, що забезпечують ведення ними статутної діяльності. Майно, що перебуває у спільній власності, може бути передане в заставу лише за згодою всіх співвласників (ст. 578 ЦК України). Щодо застави майнових прав, то предметом застави не можуть бути вимоги, що мають особистий характер (право на авторство, право на авторське ім’я, право на опублікування свого твору та на його недоторканість).
Далі нам необхідно розглянути положення про те, чи обов’язкова передача заставленого майна кредитору. Відповідно до чинного законодавства, заставлене майно може знаходитись у володінні заставодавця, заставодержателя або третьої особи (банк, нотаріальні органи). Це положення про знаходження заставленого майна має бути обумовлене в момент укладення договору застави. .
Заставодержатель зобов'язаний страхувати передане в його володіння заставлене майно, якщо це передбачено законом чи договором. Заставодавець зобов'язаний страхувати заставлене майно, яке залишається у його володінні.
При настанні страхового випадку заставодержатель має переважне право задоволення своїх вимог із суми страхового відшкодування.
Сторонами договору застави (заставодавцем і заставодержателем) можуть бути фізичні і юридичні особи та держава.
Заставодавцем може бути як сам боржник, так і третя особа (майновий поручитель). При цьому основна вимога, яка ставиться законодавством до заставодавця, бути власником майна, яке передається в заставу. Заставодавцем може також бути особа, якій власник у встановленому порядку передав майно і право застави на це майно.
Вартість застави повинна перевищувати суму кредиту не менше ніж у 2 рази (крім застави майнових прав за договором банківського вкладу). Заставна ціна визначається банком з врахуванням особливостей впливу ринкових факторів і витрат, пов’язаних з реалізацією, та має враховувати можливу зміну вартості предмету застави протягом терміну кредитування. Якщо суми застави недостатньо для покриття ризиків банку, використовуються додаткові види забезпечення.
Оцінка предмета застави здійснюється у випадках, встановлених договором або законом. Предметом оцінки відповідно до Закону України “Про оцінку майна, майнових прав та професійну оціночну діяльність в Україні” є майно, яке може оцінюватися: об’єкти в матеріальній формі, будівлі та споруди (включаючи їх невід’ємні частини), машини, обладнання, транспортні засоби тощо: паї, цінні папери; нематеріальні активи, в тому числі об’єкти права інтелектуальної власності; цілісні майнові комплекси всіх форм власності; майнові права, які можуть оцінюватися, визнаються будь-які права, пов’язані з майном, відмінні від права власності, у тому числі права, які є складовими частинами права власності (права володіння, розпорядження, користування), а також інші специфічні права (права на провадження діяльності, використання природних ресурсів тощо) та права вимоги.
Оцінка предмета застави здійснюється заставодавцем разом із заставодержателем відповідно до звичайних цін, що склалися на момент виникнення права застави, якщо інший порядок оцінки предмета застави не встановлений договором або законом ( ст. 582 Цивільного Кодексу України).
При наданні в заставу банку майна державної та комунальної форми власності та/або земельних ділянок є обов’язковим проведення незалежної оцінки предмету застави у відповідності до вимог Законів України “Про оцінку майна, майнових прав та професійну оціночну діяльність в Україні”, “Про оцінку земель”.
З метою мінімізації кредитного ризику внаслідок погіршення фінансового стану позичальника та зниження ліквідності предмету застави в разі прийняття в заставу готової продукції або товарів в обороті комерційні банки враховують, як правило, щоб заставна ціна не перевищувала 80% балансової вартості; при оформлені в заставу іншого майна вище балансової вартості заставну ціну доцільно визначати за експертною оцінкою методом аналогів продаж (за мінусом 20% визначеної суми – зважаючи на ймовірність коливання ринкових цін) з врахуванням терміну кредитування.
Відповідно до ст. 11 Закону України “Про заставу” сторонами договору застави можуть бути фізичні, юридичні особи та держава.
Сторонами договору застави є заставодавець і заставодержатель. Заставодавцем може бути як сам боржник, за основним зобов’язанням, так і третя особа – майновий поручитель.
При оформленні договорів застав, як правило, комерційні банки враховують наступні умови:
1. передбачити в договорі наступні істотні умови – суть, розмір та строк виконання зобов’язання, забезпеченого заставою, опис майна, що передається в заставу, який має бути невід’ємною частиною договору застави, та який підписується представниками сторін і скріпляється печатками сторін.
В описі вказується:
повне найменування майна;
кількість одиниць та їх вартість;
характеристика предмету застави: марка, модель, заводський номер, державний стандарт та технічні умови, рік випуску, строк експлуатації, процент зношення, тощо;
балансова та оціночна вартість;
місце та умови зберігання;
місце реєстрації (при оформлені в заставу транспортного засобу).
2. забезпечити наявність в договорі застави детального посилання на кредитний договір, який забезпечується заставою, тобто вказати дату та номер кредитного договору, сторони кредитного договору, суму кредиту, плату за кредитом;
3. вказати в договорі, що цим договором забезпечується не тільки повернення кредиту, а й сплата відсотків за користування ним, а також сплата штрафних санкцій у розмірах та випадках, передбачених кредитним договором та договором застави;
4. отримати погодження (дозвіл) відповідних органів на укладання договору застави у випадках, передбачених ст. 11 Закону України “Про заставу”:
при заставі цілісного майнового комплексу державного підприємства, його структурних підрозділів, будівель і споруд необхідно отримати дозвіл органу, уповноваженого управляти відповідним державним майном (таким органом, як правило, виступає відповідне міністерство чи державний комітет);
відкрите акціонерне товариство, створене в процесі корпоратизації, всі акції якого перебувають у державній власності, здійснює заставу належного йому майна за погодженням із засновником цього товариства;
з моменту прийняття рішення про приватизацію майна державного підприємства або відкритого акціонерного товариства, створеного в процесі корпоратизації, застава їх майна здійснюється з дозволу відповідного органу приватизації.
У випадку, коли предметом застави є нерухоме майно, в тому числі повітряні та морські судна, судна внутрішнього плавання, космічні об’єкти, договір застави потребує обов’язкового нотаріального посвідчення за його місцезнаходженням та договір застави космічних об’єктів за місцем їх реєстрації. Недотримання форми цих угод може призвести до визнання недійсними таких договорів застави.
При взятті в заставу нерухомості, що належить кільком власникам на праві спільної часткової власності потрібно враховувати наступне.
Учасники спільної часткової власності вправі укладати договори про визначення розміру часток, зміну розміру часток, якщо в правовстановлюючому документі розмір часток не вказаний або вказаний неправильно, а також виділення частки в натурі (поділу).
Договір застави вимагає письмової форми, яка може бути простою і нотаріальною. Коли предметом застави є нерухоме майно, а також в інших випадках, передбачених законом, договір має бути нотаріально посвідчений на підставі відповідних правовстановлюючих документів (ст. 577 ЦК України). Недодержання нотаріального оформлення тягне за собою недійсність угоди. Рухоме майно, що передається у заставу, може бути зареєстроване у Державному реєстрі застав рухомого майна, інформація якого є відкритою для всіх юридичних та фізичних осіб. Така умова є необхідною, адже в іншому випадку позичальник може заставити своє майно одразу в кількох банках і одержати кредити, що в багато разів перевищують ринкову вартість цього майна. Запровадження електронного реєстру майна, прийнятого під заставу комерційними банками, дозволяє забезпечити дієвий контроль за майном, яке заставляється під кредити. Занесення застави до вищеназваного реєстру дає право заставодержателю переважне право на задоволення своїх вимог з предмета застави.
З метою мінімізації ризиків, пов’язаних із втратою, пошкодженням, псуванням майна – предмету застави, доцільно здійснювати його страхування. У відповідності до законодавства обов’язково підлягає страхуванню предмет іпотеки від ризиків випадкового знищення, випадкового пошкодження або псування, предмет закладу в обсязі його вартості за рахунок та в інтересах заставодавця. Якщо предмет застави не підлягає обов’язковому страхуванню, він може бути застрахований за згодою сторін на погоджену суму. У разі настання страхового випадку предметом застави стає право вимоги до страховика (ст. 10 Закону України “Про заставу”).
Необхідною передумовою використання застави майна як форми забезпечення кредиту є перевищення величини вартості застави над вартістю наданого кредиту. Чим більша різниця, тим, в принципі, і вища забезпеченість позики. Комерційному банку економічно невигідно надавати кредит у сумі, яка дорівнює (а не є меншою) вартості заставного майна.
Банки розробляють і використовують в практичній роботі нормативи оцінки майна, що передається у заставу в забезпечення кредиту. Найнадійнішими вважаються такі предмети застави (що оцінюються в 100 %): грошові кошти, гарантії першокласних банків за умови попереднього вивчення рейтингу банку за світовою класифікацією, гарантії уряду. Оцінка об’єктів нерухомості проводиться у межах встановленого “коридору” (вилки) нормативу, з урахуванням призначення об’єктів, місцезнаходження (регіон, віддаленість від центру міста), ефективності використання приміщень, ліквідності на ринку тощо. Оцінка обладнання проводиться з урахуванням ліквідності на ринку, фізичного стану, ефективності використання тощо. Щодо готової продукції і товарів в обороті, то найвищу оцінку мають предмети застави з високим рівнем ліквідності, запасом терміну придатності, який не менше ніж вдвічі перевищує термін дії кредиту.
Кредитор повинен мати реальну можливість погасити з вартості заставленого майна після його реалізації основну суму боргу, відсотки, всі витрати, пов’язані із здійсненням кредитної операції (включаючи зберігання предмета застави), і, крім того, відшкодувати так званий втрачений прибуток. Право звернення стягнення на предмет застави виникає з моменту невиконання боржником основного зобов’язання, якщо інше не передбачене законом або договором. При припиненні (реорганізації, ліквідації) юридичної особи, що є заставодавцем, заставодержатель набуває права звернення стягнення на заставлене майно незалежно від настання строку виконання зобов’язання. При частковому виконанні боржником забезпеченого заставою зобов’язання застава зберігається у початковому обсязі. Звернення стягнення на заставлене майно здійснюється за рішенням суду, господарського суду, третейського суду, якщо інше не передбачене законом, а також у безспірному порядку на підставі виконавчого надпису нотаріусів. Звернення стягнення на заставлене майно державного підприємства здійснюється за рішенням суду або господарського суду. Реалізація заставленого майна, на яке звернено стягнення, здійснюється судовим виконавцем на підставі виконавчого листа суду чи наказу господарського суду або виконавчого напису нотаріусів. Закладене майно реалізується спеціалізованими органами з аукціонів (публічних торгів), якщо інше не передбачене договором, а реалізація закладеного майна держпідприємств і відкритих акціонерних товариств, створених в процесі корпоратизації, усі акції яких знаходяться в державній власності, - виключно з аукціонів (публічних торгів). Банк має право надавати допомогу у пошуку покупців на заставлене майно. Позичальник має право в будь-який час до моменту реалізації предмета застави припинити звернення на нього стягнення і його реалізацію, повернувши кредит або ту його частину, виконання якої прострочено.
Згідно з чинним законодавством розрізняють п’ять видів застави (рис. 2.2.).

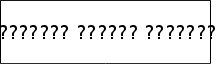


Розглянемо ці види.
Застава транспортних засобів
Останнім часом широкого розповсюдження набуло кредитування, зокрема, фізичних осіб на придбання та під заставу транспортних засобів, а саме:
нового транспорту безпосередньо у відповідного торгового підприємства;
транспортного засобу з відповідним терміном його використання.
Згідно внесених змін до ст. 13 Закону України “Про заставу” на даний момент договір застави транспортних засобів не потребує обов’язкового нотаріального посвідчення (Додаток Б). Однак, Промінвестбанк з метою прискорення звернення стягнення на предмет застави рекомендує договори застави транспортних засобів посвідчувати нотаріально. Якщо транспортні засоби перебувають у сумісній власності, то необхідна згода всіх співвласників.
Промінвестбанк бере автомобілі як предмет застави транспортних засобів, але з дуже великим заниженням їх балансової або первинної вартості.
Для отримання кредиту під заставу автомобіля можна виділити кілька етапів:
1. Техніко-економічне обґрунтування бізнес-плану позичальника. Банк повинен бути переконаний, що проект вартий того, щоб його кредитувати і що у позичальника є джерела погашення кредиту або майно, на яке можна буде звернути стягнення і реалізувати у випадку непогашення кредиту.
2. Надання юридичних, бухгалтерських, технічних документів з приводу застави автомобіля.
3. Визначення суми кредиту з врахуванням заявки і можливого чистого грошового потоку від реалізації предмета застави.
4. Оформлення договору застави, нотаріальне посвідчення, реєстрація в Державному реєстрі рухомого майна, страхування автомобіля (повне Каско).
5. Видача і отримання кредиту.
Застава автомобіля ставить багато проблем як для банку, так і для заставодавця:
По-перше, автомобіль безперервно експлуатується. По-друге, у випадку, коли автомобіль залишається в експлуатації у заставодавця, з'являються ризики викрадення і угону, понаднормативного зносу і експлуатації, несанкціонованого продажу, поломки, дорожньо-транспортних пригод тощо. По-третє, при закладі автомобіль необхідно поставити на стоянку з відповідною охороною або в гараж.
При оформленні договору застави автомобіля необхідно звірити чисельні номери (кузова, шасі, двигуна). У випадку, коли банк залишає автомобіль у заставодавця, його необхідно страхувати. А це іноді становить значні витрати для позичальника, що, безумовно, збільшує вартість кредиту.
Слід звернути увагу ще на одну характерну деталь цього виду застави. Не можуть бути предметом застави автомобілі, одержані безоплатно інвалідами війни, особами з числа реабілітованих жертв політичних репресій в Україні, які є інвалідами внаслідок репресій, інвалідами внаслідок Чорнобильської катастрофи тощо, а також придбаних на пільгових умовах інвалідами внаслідок загального захворювання, з дитинства та ін.
При нотаріальному посвідченні договору застави транспортних засобів нотаріуси не накладають заборони на відчуження транспортних засобів, як це має місце при нотаріальному посвідченні об'єктів нерухомості. Тому для закриття можливих ризиків потрібно внести предмет застави в Державний реєстр обтяжень рухомого майна в день укладення договору застави та кредитного договору для того, щоб у випадку необхідності мати пріоритет перед податковою заставою та іншими кредиторами.
У випадку, коли автомобіль залишається у володінні заставодавця, він відповідно до ст. 10 Закону України «Про заставу» підлягає страхуванню. Транспортний засіб повинен бути застраховано заставодавцем по ризикам “Повне КАСКО”. Страхування здійснюється в страховій компанії, з якою банк уклав Генеральну угоду про надання страхових послуг, а саме, АСТ “Вексель”. При настанні страхового випадку заставодержатель має переважне право на задоволення своїх вимог з сум страхового відшкодування.
На практиці досить часто виникає питання - чи повинен банк повідомляти органи ДАІ за місцем реєстрації автомобіля про факт його застави, чи реєструється застава в органах ДАІ?
Чинне законодавство України не покладає такого обов’язку на банк, як і не передбачає реєстрації застави автомобілів в органах ДАІ, але для уникнення ризиків в свідоцтво про реєстрацію транспортного засобу (через органи ДАІ) в розділ “Особливі відмітки” повинна бути внесена помітка “розстрочка”.
Застава товарів в обороті або у переробці
Кредитування під заставу товарів в обороті (переробці) здійснюється, як правило, тільки для клієнтів банку, які мають стабільне фінансове становище, позитивну кредитну історію і в переважній більшості використовується тільки як засіб додаткового забезпечення до інших видів забезпечення. Кредитування під заставу тільки товарів в обороті (переробці) Промінвестбанком практично не здійснюється в зв'язку з великим ступенем ризику.
Суть цього виду застави полягає в тому, що заставодавцю надається право змінювати склад і натуральну форму заставленого майна за умови, що його загальна вартість не буде меншою від вказаної в договорі застави (право відчуження і заміни предмета застави).
Відповідно до ст. 40 Закону, застава товарів в обороті або у переробці – це застава, предметом якої можуть бути сировина, напівфабрикати, комплектуючі вироби, готова продукція тощо. Договір застави товарів в обороті не потребує обов’язкового нотаріального посвідчення (Додаток В). В результаті свого розвитку застава товарів в обороті або у переробці набула кількох основних ознак:
предмет застави залишається у заставодавця;
заставодавець має право змінювати склад і натуральну форму предмета застави, оскільки замість індивідуально-визначеної речі предметом застави є речі, визначені родовими ознаками;
умовами договору застави має бути передбачено визначення родових ознак предмета застави, його загальної вартості і, як правило, місця, в якому він знаходиться;
з одного боку, майно, що перестає бути предметом застави як тільки воно виходить з володіння заставодавця, а з другого-нове майно, що підпадає під родову ознаку предмета застави, що потрапляє у володіння заставодавця, стає предметом застави в рамках його вартості;
при зміні місцезнаходження майно, що становить предмет застави, включається до його складу.
При відчуженні заставлених товарів заставодавець зобов’язаний замінити їх іншими товарами такої самої або більшої вартості.
Договір застави товарів в обороті або у переробці повинен визначати вид товару, інші його родові ознаки, загальну вартість предмета застави, місце, в якому він знаходиться, а також види товарів, якими може бути замінено предмет застави.
В ситуації, коли змінюється предмет застави банк-заставодержатель, суд, інші органи можуть встановити за Книгою застав (індивідуалізація предмета застави робиться шляхом відображення заміни застави в Книзі застав), який предмет був у заставі на той чи інший час, зокрема і на час, коли настає звернення стягнення на предмет застави.
При укладенні договору застави товарів в обороті або переробці філії Промінвестбанку вимагають від заставодавця такі документи:
Документи, які підтверджують наявність застави:
- перелік товарів, які передаються в заставу (повинен бути завірений підписами перших осіб, головним бухгалтером і печаткою заставодавця; акт перевірки працівниками банку фактичної наявності запропонованої застави; довідки або експертні висновки про вартість предмета застави; виписка з балансу і баланси на останню звітну дату.
Документи, які підтверджують право власності на запропоновані товари і зроблені платежі:
- договір купівлі-продажу; митна накладна, податкова накладна, товарна накладна, рахунок-фактура, акт прийому-передачі, що підтверджують отримання майна; платіжні доручення з відміткою банку, що підтверджують повну оплату; сертифікати (за необхідності) на запропонований предмет застави; довгострокові договори, які підтверджують право на товари, що стануть власністю заставодавця в майбутньому; документи, які підтверджують право власності на заставлене майно, подаються в оригіналі.
Довідка про наявність майна, подана підприємством, яке зберігає товар, коли предмет застави зберігається у третьої особи.
Документи, які підтверджують місцезнаходження майна:
- договір оренди (зберігання), якщо предмет застави зберігається у третьої особи; документ, який підтверджує право власності на об'єкт нерухомості, коли предмет застави зберігається на території підприємства-позичальника.
Умови охорони складу, на якому зберігаються товари, трьохсторонній договір відповідального зберігання заставленого майна, коли предмет застави зберігається у третьої особи і не знаходиться в обороті (користуванні) підприємства.
У разі відчуження заставлених товарів заставодавець зобов'язаний замінити їх іншими товарами такої ж або більшої вартості. Для цього в кредитному договорі або договорі застави робиться запис: «Заставодавець у випадку зменшення товарів в обороті зобов'язаний протягом ____ днів поповнити товари в обороті.
Для забезпечення інтересу банку в договорі застави робиться запис: «Заставодавець вправі реалізовувати заставлене майно за умови погашення частини забезпеченої заставою заборгованості за кредитним договором чи заміни майна, що вибуло, іншими товарами за погодженням з заставодержателем».
Промінвестбанк обумовлює в договорі застави товарів в обороті негативні наслідки для заставодавця у випадку не підписання ним акта перевірки наявності, кількості, стану і умов зберігання заставленого майна.
Безперечно, захист фінансового інтересу банку потребує страхування товарів в обороті (переробці), що здійснюється за згодою позичальника, нотаріального посвідчення договору застави за згодою сторін, і обов’язкове внесення банком предмету застави до Державного реєстру обтяжень рухомого майна (для встановлення пріоритетності перед іншими кредиторами).
Застава майнових прав
Наступним видом застави є застава майнових прав. Згідно із ст. 49 Закону України «Про заставу» заставодавець може укласти договір застави як належних йому на момент укладення договору прав вимоги за зобов’язаннями, в яких він є кредитором, так і тих, які можуть виникнути в майбутньому (Додаток Г ). В цьому випадку в договорі повинна бути вказана особа, яка є боржником по відношенню до заставодавця, про що заставодавець має повідомити боржника. У договорі застави майнових прав заставодавець повинен:
виконувати дії, необхідні для забезпечення дійсності заставленого права;
не здійснювати уступки заставленого права;
не виконувати дії, що тягнуть за собою припинення заставленого права чи зменшення його вартості;
вживати заходів, необхідних для захисту заставленого права від посягань з боку третіх осіб;
надавати заставодержателю відомості про зміни, що сталися в заставленому праві, про його порушення з боку третіх осіб та про домагання третіх осіб на це право.
При одержанні від свого боржника в рахунок виконання зобов’язання грошових сум заставодавець зобов’язаний на вимогу кредитора перерахувати відповідні суми на погашення кредиту, забезпеченого заставою майнових прав.
При прийнятті в заставу майнових прав по депозитному договору необхідно враховувати наступне. Майнові права по депозитному договору в заставу може передавати як позичальник (якщо він є вкладником по депозитному договору), так і третя особа (майновий поручитель). Яка є вкладником по депозитному договору. При цьому в заставу можуть прийматися майнові права як вже по укладеному депозитному договору, так і по спеціальному гарантійному депозиту, який відкривається вкладником на вимогу банку (відповідно до Інструкції з бухгалтерського обліку депозитних операцій установ комерційних банків України, затвердженої постановою Правління НБУ № 418 від 20.08.1999 року). При використанні застави майнових прав по депозитному договору як засобу забезпечення виконання обов’язків позичальника за кредитним договором необхідно враховувати наступне:
сума депозиту має бути не меншою за 100% суми кредиту та нарахованих відсотків за користування кредитом;
строки надання кредиту повинні відповідати строкам залучення депозиту (в усякому разі термін повернення депозиту не повинен наступати раніше, ніж термін