Розвиток форм забезпечення банківських кредитів в Україні
сума депозиту, що враховується в якості застави за кредитом, має обліковуватись у банку на окремому депозитному рахунку.
Застава цінних паперів
Своєрідним видом застави є застава цінних паперів. На основі ст.53 Закону застава векселя чи іншого цінного папера, що передаються індосаментом, здійснюється шляхом вчинення передатного надпису (індосаменту) і вручення заставодержателю індосованого цінного паперу. Цінні папери, який не передаються індосаментом, переходять за угодою сторін. Якщо законом чи договором не передбачено інше, купонні листи на виплату відсотків, дивідендів та інші доходи від зазначеного в цінному папері права є предметом застави лише у випадках, якщо вони передані кредитору заставленого зобов’язання. При заставі акцій відкритих акціонерних товариств з метою встановлення права власності необхідно вимагати у заставодавця сертифікати акцій, виписку з реєстру власників іменних акцій.
В забезпечення кредиту як об'єкта застави позичальником можуть бути надані різні цінні папери: акції, облігації, казначейські зобов'язання, векселя, депозитні сертифікати.
Перед наданням кредиту під заставу цінних паперів філії Промінвестбанку беруть до уваги ряд факторів:
- якість заставлених цінних паперів (справжність і платоспроможність у відповідності з Положенням про випуск і обіг цінних паперів на фондових біржах);
- можливість реалізації цінних паперів;
- платоспроможність банку, фірми, АТ та інших органів, які випустили цінні папери (мається на увазі їх репутація, стабільність виплат за цінними паперами доходу, що свідчить про стійкий курс цінних паперів і їх обіг);
- наявність у цінних паперів ринкової вартості.
Алгоритм проведення операцій кредитування під забезпечення цінними паперами:
Позичальник звертається до банку за кредитом під заставу цінних паперів;
Банк як торговець цінними паперами разом зі своїми дочірніми підприємствами здійснює експертну оцінку запропонованого пакету акцій;
На оцінку пакета акцій впливають такі чинники: розмір пакета акцій у статутному фонді емітента; котирування певного емітента на фондовому ринку; інвестиційна придатність емітента; оцінка фінансово-господарської діяльності емітента за останній рік і останній звітний квартал; сума кредиту має становити від 40% до 60% вартості (експертної) пакета акцій.
3) Банк і підприємство укладають між собою кредитний договір під забезпечення цінних паперів;
4) Блокування цінних паперів у реєстратора. Блокування здійснюється реєстратором за розпорядженням зареєстрованої особи. У результаті блокування цінних паперів реєстратор надає виписку (якщо цінні папери випущені в електронному вигляді) з рахунка власника, де вказує серію, номери, кількість блокованих акцій, термін блокування. Заставлені ціні папери блокуються у реєстратора на термін, зазначений у кредитному договорі.
5) Розблокування цінних паперів.
Також Промінвестбанк в забезпечення кредиту приймає, банківські векселі (чи векселі, за якими банк є одним із відповідальних осіб) зі строком погашення на кілька днів пізніше від дня повернення основної суми кредиту. Вартість заставлених векселів повинна бути достатньою для погашення кредиту, процентів за користування ним, неустойки, відшкодування витрат за іншими позиціями, пов'язаних з пред'явленням векселя до платежу. За всіма векселями, які приймаються в забезпечення кредиту, останній запис в індосаментному ряді повинен бути зроблений на ім'я заставодавця.
В забезпечення кредиту Промінвестбанк не приймає векселя: неакцептовані переказні; строком платежу до пред'явника, якщо не визначений строк для пред'явлення, тривалим строком платежу; надані юридичними особами векселя, які опротестовувалися за останній рік.
При прийнятті в заставу векселів необхідно здійснити аналіз платоспроможності всіх зобов’язаних за векселями осіб, провести економічну та юридичну експертизу векселів та перевірити їх на відсутність дефектів. Використання цінних паперів власної емісії для забезпечення кредитів у розмірі до 20 % загальної суми внеску акціонера (учасника) до статутного фонду можливе за попереднім дозволом Комісії НБУ за умови дотримання банком всіх економічних нормативів протягом шести місяців поспіль. Використання банком для забезпечення кредитів ощадних сертифікатів власної емісії не потребує спеціального дозволу НБУ.
Ліквідні цінні папери, які вільно обертаються і котируються на фондовому ринку, завжди вважалися надійною заставою банківського кредиту. Широкому використанню цінних паперів як застави у вітчизняній банківській практиці заважає нерозвинутість в Україні ринку цінних паперів і відсутність відповідного законодавства, яке регламентує відповідні цивільні правовідносини.
Іпотека
Одним із поширених видів забезпечення кредитних зобов'язань є застава житлових будинків і квартир. Кредитування фізичних осіб під заставу (іпотеку) квартир для Промінвестбанку є новим напрямом отримання доходів, і тому ця сфера тільки розвивається в системі. Офіційно цей кредит називається іпотечним, тому що позичальнику надається кредит під заставу нерухомості (іпотеку) (Додаток Д).
Відповідно до Закону України “Про іпотеку”, іпотека – вид забезпечення виконання зобов’язань нерухомим майном, що залишається у володінні і користуванні іпотекодавця, згідно з яким іпотекодержатель має право в разі невиконання боржником забезпеченого іпотекою зобов’язання одержати задоволення своїх вимог за рахунок предмета іпотеки переважно перед іншими кредиторами цього боржника. До нерухомого майна відносяться: земельні ділянки, а також об’єкти розташовані на земельній ділянці і невід’ємно пов’язані з нею, переміщення яких є неможливим без їх знецінення та зміни їх призначення. Правовий режим нерухомого майна поширюється на повітряні та морські судна, судна внутрішнього плавання, космічні об’єкти.
Для перевірки наявності у іпотекодавця права власності на об’єкти нерухомого майна на момент звернення за отриманням кредиту, окрім правовстановлюючого документа необхідно вимагати від іпотекодавця надання довідки – характеристики Бюро технічної інвентаризації, строк дії якої становить 3 місяці.
Перед прийняттям рішення щодо надання іпотечного кредиту банки враховують вимоги Закону України “Про іпотеку”, згідно з яким передача нерухомого майна в іпотеку здійснюється за таких умов:
1) у разі обмеження правомочності розпорядження нерухомим майном згодою його власника або уповноваженого органу державної влади чи органу місцевого самоврядування така ж згода необхідна для передачі цього майна в іпотеку (зокрема, передача в іпотеку нерухомого майна, що є об'єктом права державної або комунальної власності і закріплене за відповідним державним або комунальним підприємством/ установою/ організацією на праві господарського відання здійснюється після отримання згоди органу державної влади чи органу місцевого самоврядування, до сфери господарського відання якого належить відповідне державне або комунальне підприємство/ установа/ організація);
2) майно, що є у спільній власності, може бути передане в іпотеку лише за нотаріально посвідченою згодою усіх співвласників. Співвласник нерухомого майна має право передати в іпотеку свою частку в спільному майні без згоди інших співвласників за умови виділення її в натурі та реєстрації права власності на неї як на окремий об'єкт нерухомості;
3) іпотекодавець зобов'язаний до укладення іпотечного договору попередити іпотекодержателя про всі відомі йому права та вимоги інших осіб на предмет іпотеки, в тому числі ті, що не зареєстровані у встановленому законом порядку. У разі порушення цього обов'язку іпотекодержатель має право вимагати дострокового виконання основного зобов'язання та відшкодування іпотекодавцем завданих збитків;
4) у разі передачі в іпотеку будівлі (споруди) іпотека також поширюється на належну іпотекодавцю на праві власності земельну ділянку або її частину, на якій розташована відповідна будівля (споруда) і яка необхідна для використання цієї будівлі (споруди) за цільовим призначенням;
5) у разі передачі в іпотеку земельної ділянки іпотека також поширюється на розташовані на ній будівлі (споруди) та об'єкти незавершеного будівництва, які належать іпотекодавцю на праві власності;
нерухоме майно передається в іпотеку разом з усіма його належностями (перелік яких повинен міститися в іпотечному договорі).
Для того щоб отримати кредит потенційному позичальнику, перш за все, потрібно довести перед банком свою платоспроможність та надати правоустановлюючи документи на предмет іпотеки.
Так, для приватизованої квартири, яка відчужується вперше, правовстановлюючими документами є свідоцтво про право власності на житлове приміщення.
Для квартири, яка була набута за договором купівлі-продажу, дарування, міни правовстановлюючими документами є: договір купівлі-продажу, дарування, міни; свідоцтво про право власності на житлове приміщення.
Для квартири, отриманої в спадок, правовстановлюючими документами є:
свідоцтво про право спадкування; свідоцтво про право власності на житлове приміщення.
Для квартири ЖБК з виплаченим паєм правовстановлюючими документами є: свідоцтво про право власності на житлове приміщення.
Для кімнати в приватизованій комунальній квартирі правовстановлюючими документами є: свідоцтво про реєстрацію права власності на кімнату (з вказівкою її розміру і загальної площі комунальної квартири); заява сусідів по комунальній квартирі з відмовою від привілейованої покупки.
Для житлового будинку. Якщо житловий будинок був набутий шляхом приватизації, за договором купівлі-продажу, дарування, міни, чи в порядку спадкування, то правовстановлюючі документи такі ж, як і для квартири. Якщо житловий будинок був побудований на відведеній ділянці, то потрібно надати рішення відповідного органу про надання земельної ділянки для будівництва житлового будинку на праві приватної власності; реєстраційне посвідчення.
Право власності на житловий будинок, який побудований особою на відведеній їй в установленому порядку земельній ділянці і прийнятий в експлуатацію, виникає з моменту його реєстрації.
Іпотека житлових будинків і квартир, які перебувають у спільній сумісній власності, дозволяється за згодою всіх співвласників. Згода співвласників повинна бути письмова і нотаріально посвідчена.
При цьому слід пам'ятати, що все майно, придбане в шлюбі, є загальним майном подружжя. Квартира є особистим майном одного із подружжя тільки в таких випадках:
а) якщо він придбав цю квартиру до шлюбу; б) якщо він отримав її після вступу в шлюб за договором дарування чи шляхом спадкування.
При укладенні договору іпотеки житлового будинку чи квартири іпотекодавець повинен попередити іпотекодержателя про всі відомі йому права третіх осіб на житловий будинок, квартиру чи приміщення в них, про наявність договору найму чи оренди приміщення, права по життєвого користування у осіб, які там проживають.
При іпотеці житлових будинків і квартир, де проживають неповнолітні особи, які мають право постійно користуватися житловими приміщеннями в них, повинна бути отримана попередня згода органу опіки і піклування, так само як і при відчуженні житлових будинків і квартир.
В Промінвестбанку є практика оформлення в іпотеку майнових прав на нерухомість, що перебуває в процесі будівництва. В даному випадку іпотекодавець стає повноправним власником нерухомості, що буде збудована та яка складає предмет іпотеки, після державної реєстрації права власності на неї у відповідному Державному реєстрі згідно ч.2 ст.331 Цивільного кодексу України (правовстановлювальні документи на таку нерухомість (зокрема, свідоцтво про право власності, видане органами місцевого самоврядування) підлягають реєстрації в органах БТІ до створення Державного реєстру прав на нерухоме майно та їх обмежень і місцевих органів реєстрації прав в системі земельного кадастру відповідно до Закону України “Про державну реєстрацію речових прав на нерухоме майно та їх обмежень”).
Також предметом іпотеки може виступати об’єкт незавершеного будівництва. Оформлення його в іпотеку здійснюється шляхом передачі в іпотеку земельної ділянки, на якій проводиться будівництво, або шляхом передачі в іпотеку нерухомого майна, право власності іпотекодавця на яке виникне в майбутньому. Набуття іпотекодавцем права власності на таку нерухомість здійснюється аналогічно попередній схемі, коли в іпотеку оформлені майнові права на нерухомість, що будується;
Також предметом іпотеки може виступати збудована нерухомість, яка належить третім особам та право власності іпотекодавця на яку виникне після укладення іпотечного договору (зокрема, придбання такої нерухомості на вторинному ринку житла. В даному випадку укладення іпотечного договору може відбуватись одночасно із укладенням договору купівлі-продажу нерухомості (квартири, будівлі, тощо), яка придбається з використанням кредиту. Іпотекодавець стає повноправним власником з моменту державної реєстрації договору купівлі-продажу нерухомості у відповідному Державному реєстрі згідно ч.4 ст.334 Цивільного кодексу України (до створення Державного реєстру прав на нерухоме майно та їх обмежень відповідно до Закону України “Про державну реєстрацію речових прав на нерухоме майно та їх обмежень” даний договір підлягає реєстрації у Державному реєстрі правочинів, запровадженого на підставі Постанови Кабінету Міністрів України від 26.05.04 №671 “Про затвердження Тимчасового порядку державної реєстрації правочинів”)).
Факт оформлення іпотекодавцем права власності на предмет іпотеки не вимагає переукладення іпотечного договору, але дана особа зобов’язана надати банку нотаріально посвідчені копії вказаних документів, зареєстрованих у вищевказаних органах.
В день укладення іпотечного договору банку надає нотаріусу відповідне повідомлення для накладення заборони на відчуження предмету іпотеки, право власності на який у іпотекодавця виникне в майбутньому, отримавши про це витяг відповідно до 2.7 Положення про Єдиний реєстр заборон відчуження об’єктів нерухомого майна, затвердженого Наказом Міністерства юстиції України від 09.06.1999 р. №31/5 (із змінами від 18.08.2004 р. №85/5). Іпотечний договір повинен містити умову щодо накладення заборони на предмет іпотеки.
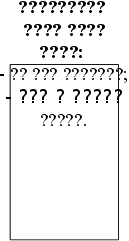

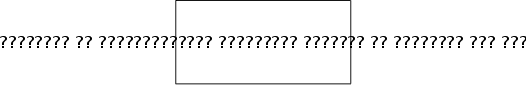

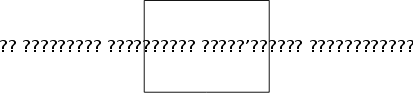

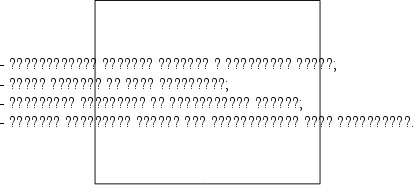



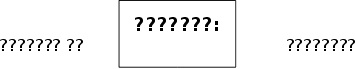
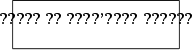

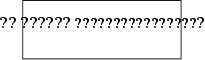
 Права
і обов'язки
сторін схематично
можна показати
так (рис. 2.3.):
Іпотечний договір повинен містити такі істотні умови, як зміст та розмір основного зобов’язання, строк і порядок його виконання; опис предмету іпотеки, достатній для його ідентифікації, та/або його реєстраційні дані (при іпотеці земельної ділянки має зазначатись її цільове призначення), посилання на випуск заставної або її відсутність, а також необхідну інформацію про іпотекодавця та іпотекодержателя у відповідності до ст.18 Закону України “Про іпотеку”. Відсутність будь-якої із зазначених істотних умов свідчить про те, що договір неукладений. Згідно вказаної правової норми іпотечний договір може містити інші положення.
Якщо запропонована в іпотеку нерухомість вже обтяжена іншою іпотекою, укладається новий іпотечний договір, в якому має зазначатись, що дана іпотека є наступною.
Передача іпотекодавцем в наступну іпотеку нерухомості, яка вже оформлена банком в іпотеку, може бути здійснена ним лише за попередньою письмовою згодою філії Банку..Така умова повинна бути зазначена в умовах іпотечного договору як зобов’язання іпотекодавця.
До укладення іпотечного договору банки отримують витяги з Державного реєстру іпотек та Єдиного реєстру заборон відчуження об’єктів нерухомого майна про наявність (відсутність) певного запису відносно інших обтяжень та заборон (арештів) на нерухомість, запропоновану в іпотеку
Іпотечні договори підлягають обов’язковому нотаріальному посвідченню. Іпотечним договором має бути передбачено накладання нотаріусом заборони на відчуження нерухомості.
Звернення стягнення на предмет іпотеки здійснюється на підставі рішення суду, виконавчого напису нотаріуса або згідно з іпотечним договором чи договором про задоволення вимог іпотекодержателя у відповідності до Закону України “Про іпотеку” та ст.ст.6-10 Закону України “Про іпотечне кредитування, операції з консолідованим іпотечним боргом та іпотечні сертифікати”.
Механізм позасудового звернення стягнення на предмет іпотеки може бути передбачений умовами іпотечного договору або окремим договором між іпотекодержателем та іпотекодавцем про задоволення вимог іпотекодержателя, який підлягає нотаріальному посвідченню (ст.36 Закону України “Про іпотеку”). Після завершення позасудового врегулювання наступні вимоги банку щодо виконання позичальником основного зобов’язання є недійсними (ч.4 ст.36 Закону України “Про іпотеку”).
Звернення стягнення на предмет іпотеки є підставою для виселення мешканців згідно ст.40 Закону України “Про іпотеку”, з врахуванням вимог ст.ст. 109, 132-1 та 132-2 Житлового кодексу Української РСР і Постанови Кабінету Міністрів України від 31.03.2004 №422 “Про затвердження Порядку формування фондів житла для тимчасового проживання та Порядку надання і користування житловими приміщеннями фондів житла для тимчасового проживання”.
Оскільки право власності на предмет іпотеки може бути припинено з незалежних від іпотекодавця причин (викупу для суспільних (державних) потреб земельної ділянки чи будівлі (споруди) згідно ст.ст.350, 351 Цивільного кодексу України та ст.ст.146,147 ЗК України; реквізиції (ст.353 ЦК України); конфіскації (ст.354 ЦК України, ст.148 ЗК України); припинення права власності особи на майно, яке не може їй належати (ст.ст.348 ЦК України та 145 ЗК України)), доцільно в договорі про іпотечний кредит та/чи іпотечному договорі покласти на іпотекодавця (позичальника чи майнового поручителя) обов’язок згідно ч.2 ст.10 Закону України “Про іпотеку” негайно письмово повідомляти банк як іпотекодержателя про намір уповноваженого державного органу здійснити викуп предмету іпотеки для суспільних потреб чи про настання вищевказаних правових наслідків, в зв’язку з чим банк на свій розсуд має право вимагати:
- заміни предмету іпотеки, право власності на який буде припинено чи вже припинено, іншим майном (або забезпеченням), реальна вартість якого повинна бути не меншою від суми заборгованості за договором про іпотечний кредит на момент вчинення такої заміни, враховуючи розмір неустойки та можливих збитків, а також інших витрат;
- припинення основного зобов’язання за договором про іпотечний кредит (в т.ч. дострокового) шляхом добровільного погашення іпотекодавцем суми заборгованості за договором про іпотечний кредит та іпотечного договору, а у випадку недосягнення згоди з цього приводу банк вправі задовольнити свої вимоги у відповідності до чинних законодавчих актів України та іпотечного договору.
У разі смерті іпотекодавця іпотека зберігає свою чинність для його спадкоємців, які прийняли спадщину, у відповідності до ст.ст.1218 Цивільного кодексу України та ст.23 Закону України “Про іпотеку”.
В разі невиконання боржником (позичальником) грошових зобов’язань за договором про іпотечний кредит, спадкоємець-фізична особа відповідає за задоволення вимоги банку в межах вартості предмету іпотеки.
Процедура задоволення вимог кредитора за рахунок спадкового майна, що обтяжене іпотекою, відбувається у порядку, передбаченому ст.ст.1281 та 1282 Цивільного кодексу України.
Сергій Тігібко екс-Голова Правління НБУ зазначає, що іпотека для українських банків поступово стане стабільним самостійним бізнесом. Адже це блискуча сфера діяльності, де гарантовано найвищий рівень забезпеченості, найвищу норму рентабельності при адекватних рівнях ризику.
Динаміка структури заставленого майна та майнових прав
(на прикладі Промінвестбанку)
Таблиця 2.1.
(млн. грн.)
| Вид
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |