Повышение инвестиционной привлекательности предприятия
Рис.5 Структура пасиву балансу
Крім того варто мати на увазі , що якщо ціни на фінансові ресурси невисокі , а підприємство може забезпечити більш високий рівень віддачі на вкладений капітал , чим плата за кредитні ресурси , то , залучаючи позикові кошти , воно може підвищити рентабельність власного капіталу.
У той же час якщо кошти підприємства створені в основному за рахунок короткострокових зобов`язань , то його фінансове положення буде хитливим, тому що з капіталами короткострокового використовування необхідна постійна оперативна робота , спрямована на контроль , за своєчасним поверненням їх і за залученням в оборот на нетривалий час інших капіталів [18, c. 84].
Отже, від того, наскільки оптимальне співвідношення власного і позикового капіталу , багато в чому залежить фінансове положення підприємства. Вироблення правильної фінансової стратегії допоможе багатьом підприємствам підвищити ефективність своєї діяльності.
Структура капіталу – це складові фінансів підприємства. Структура підприємства зафіксована в правій частині балансу , де показуються основні джерела засобів , притягнутих для фінансування. Як відомо, між статтями активу і пасиву балансу існує тісний взаємозв’язок , кожна стаття активу балансу має свої джерела фінансування. Джерелом фінансування довгострокових активів , як правило є власний капітал і довгострокові позикові кошти. Не виключаються випадки формування довгострокових активів і за рахунок короткострокових кредитів банку. Поточні активи створюють як за рахунок власного капіталу так і за рахунок короткострокових позикових коштів. Бажано, щоб вони наполовину були сформовані за рахунок власного а на половину за рахунок позикового капіталу. Тоді забезпечується гарантія погашення зовнішнього боргу.
Другий підхід у доцільності керування капіталом ґрунтується на теорії Модельні і Міллер (1958 рік) і стверджує як раз зворотне – ціна капіталу не залежить від його структури , а отже , її не можна оптимізувати. При обґрунтуванні цього підходу вони вводять ряд обмежень: наявність ефективного ринку, відсутність податків , однакова величина процентних ставок для фізичних і юридичних осіб, раціональне економічне поводження , можливість ідентифікації підприємств однаковим ступенем ризику. В цих умовах , затверджують вони ціна капіталу завжди вирівнюється шляхом перекачування капіталу за рахунок кредитів , наданих компаніям фізичними особами [39, c. 13].
У повному обсязі описані методики можуть бути реалізовані лише у разі існування розвиненого ринку цінних паперів та статистики про нього. Ні того , ні іншого в Україні і країнах СНД поки немає , крім того питома вага акціонерних підприємств , що котирують свої цінні папери на ринку , так само ще не велика. Проте вплив фінансового механізму функціонування капіталу становить значний інтерес для бізнесменів будь якого рівня.
2. ОРГАНІЗАЦІЯ АНАЛІЗУ ФІНАНСОВОГО СТАНУ ПІДПРИЄМСТВА З ПОЗИЦІЙ ІНВЕСТИЦІЙНОЇ ПРИВАБЛИВОСТІ
2.1. Аналіз валюти та структури балансу
Для загальної оцінки фінансового стану складається спрощений баланс , в якому об’єднують в окремі групи однорідні статті. При побудові спрощеного балансу зменшується число статей балансу чим підвищується його наочність і полегшується його аналіз.
Попередню оцінку фінансового стану підприємства можна зробити на основі виявлення „хворих” статей балансу [31, c. 95]:
наявності в балансі суми по рядку 350 „Непокритий збиток” яка свідчить про вкрай незадовільну роботу підприємства;
наявністю сум за дебіторською заборгованістю, не сплаченою в строк ;
наявністю сум за статтею „Інші оборотні активи” (ряд 250);
наявності простроченої кредиторської заборгованості.
На основі діючого балансу АТЗТ „Херсонська кондитерська фабрика ” побудуємо спрощений баланс (табл.. 1)
Аналіз показав, що загальний капітал товариства „Херсонська кондитерська фабрика” дещо поменшав – на 2,1% , але це відбулося на фоні значного приросту нерозподіленого прибутку – на 11,7% що є позитивним моментом. Також можна зазначити що ліквідність підприємства також зросла, оскільки вартість необоротних активів зменшилася на 5,1%, а оборотних – збільшилася на 8,5%. Також позитивної оцінки заслуговує зменшення статті „Інші оборотні активи” на 44,5%, та зменшення статті „Кредиторська заборгованість” на 19,8%
Разом з тим на підприємстві існує зростаюча дебіторська заборгованість зростання на 235,8%.
Таблиця 1
Порівняльний аналітичний баланс АТЗТ „Херсонська кондитерська фабрика ” на 2002 рік , тис.грн.
|
Показники |
На початок року |
На кінець року |
Відхилення |
||||||||||
|
Тис. грн. |
Питома вага |
Тис. Грн |
Питома вага |
Абсолютне г.3-г.1 |
Відносне г.5/г.1х100 |
За питомою вагою г.4-г.2 |
|||||||
|
A |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
||||||
|
АКТИВ |
|||||||||||||
|
І. Необоротні активи |
|||||||||||||
|
1.1 Нематеріальні активи |
8,9 |
0,1% |
4,7 |
0,039072 |
-4,2 |
-47,2% |
3,8% |
||||||
|
1.2 Незавершене буд-во |
274,2 |
2,2% |
7,1 |
0,1% |
-267,1 |
-97,4% |
-2,2% |
||||||
|
1.3 Основні засоби |
4 420,7 |
36,0% |
4 450,7 |
37,0% |
30,0 |
0,7% |
1,0% |
||||||
|
Усього за розділом І |
4 703,8 |
38,3% |
4 462,5 |
37,1% |
-241,3 |
-5,1% |
-1,2% |
||||||
|
ІІ. Оборотні активи |
|||||||||||||
|
Запаси |
|||||||||||||
|
2.1 виробничі запаси |
4 891,2 |
39,8% |
4 142,8 |
34,4% |
-748,4 |
-15,3% |
-5,4% |
||||||
|
2.2 незавершене виробництво |
30,0 |
0,2% |
33,8 |
0,3% |
3,8 |
12,7% |
0,0% |
||||||
|
2.3 готова продукція |
263,5 |
2,1% |
179,1 |
1,5% |
-84,4 |
-32,0% |
-0,7% |
||||||
|
2.4 Дебіторська заборгованість |
503,1 |
4,1% |
1 689,5 |
14,0% |
1 186,4 |
235,8% |
10,0% |
||||||
|
2.5 Грошові кошти |
33,6 |
0,3% |
165,3 |
1,4% |
131,7 |
392,0% |
1,1% |
||||||
|
2.6 Інші оборотні активи |
102,3 |
0,8% |
57,8 |
0,5% |
-44,5 |
-43,5% |
-0,4% |
||||||
|
Усього за розділом ІІ |
7 585,6 |
61,7% |
7 562,1 |
62,9% |
-23,5 |
-0,3% |
1,2% |
||||||
|
ІІІ. Витрати майбутніх періодів |
|||||||||||||
|
БАЛАНС |
12 291,7 |
100,0% |
12 029,2 |
100,0% |
-262,5 |
-2,1% |
* |
||||||
|
ПАСИВ |
|||||||||||||
|
І. Власний капітал |
|||||||||||||
|
1.1 Статутний капітал |
171 |
1,4% |
171 |
1,4% |
0 |
0,0% |
0,0% |
||||||
|
1.2 Додатковий капітал |
4700,4 |
38,2% |
4699,4 |
39,1% |
-1 |
0,0% |
0,8% |
||||||
|
1.3 Резервний капітал |
115,4 |
0,9% |
115,4 |
1,0% |
0 |
0,0% |
0,0% |
||||||
|
1.4 Нерозподілений прибуток |
4388,3 |
35,7% |
4901,8 |
40,7% |
513,5 |
11,7% |
5,0% |
||||||
|
Усього за розділом І |
9375,1 |
76,3% |
9887,6 |
82,2% |
512,5 |
5,5% |
5,9% |
||||||
|
ІІ. Забезпечення наступних витрат та платежів |
|||||||||||||
|
2.1 Виплати персоналу |
70,7 |
0,6% |
90,5 |
0,8% |
19,8 |
28,0% |
0,2% |
||||||
|
Усього за розділом ІІ |
70,7 |
0,6% |
90,5 |
0,8% |
19,8 |
28,0% |
0,2% |
||||||
|
ІІІ. Довгострокові зобов’язання |
|||||||||||||
|
IV. Поточні зобов’язання |
|||||||||||||
|
4.1 Короткострокові кредити |
435,1 |
3,5% |
206,5 |
1,7% |
-228,6 |
-52,5% |
-1,8% |
||||||
|
4.2 Кредиторська заборг |
1646,3 |
13,4% |
1320,2 |
11,0% |
-326,1 |
-19,8% |
-2,4% |
||||||
|
4.3 Інші поточні зобов’язання |
23,8 |
0,2% |
0 |
0,0% |
-23,8 |
-100,0% |
-0,2% |
||||||
|
Усього за розділом IV |
2845,9 |
23,2% |
2051,1 |
17,1% |
-794,8 |
-27,9% |
-6,1% |
||||||
|
V. Витрати майбутніх періодів |
|||||||||||||
|
БАЛАНС |
12291 |
100,0% |
12029,2 |
100,0% |
-261,8 |
-2,1% |
* |
||||||
Для отримання загальної оцінки, динаміки фінансового стану зіставимо зміни підсумку валюти балансу із змінами фінансових результатів діяльності підприємства „Херсонська кондитерська фабрика”.
Для цього розрахуємо коефіцієнт зміни валюти балансу за формулою:
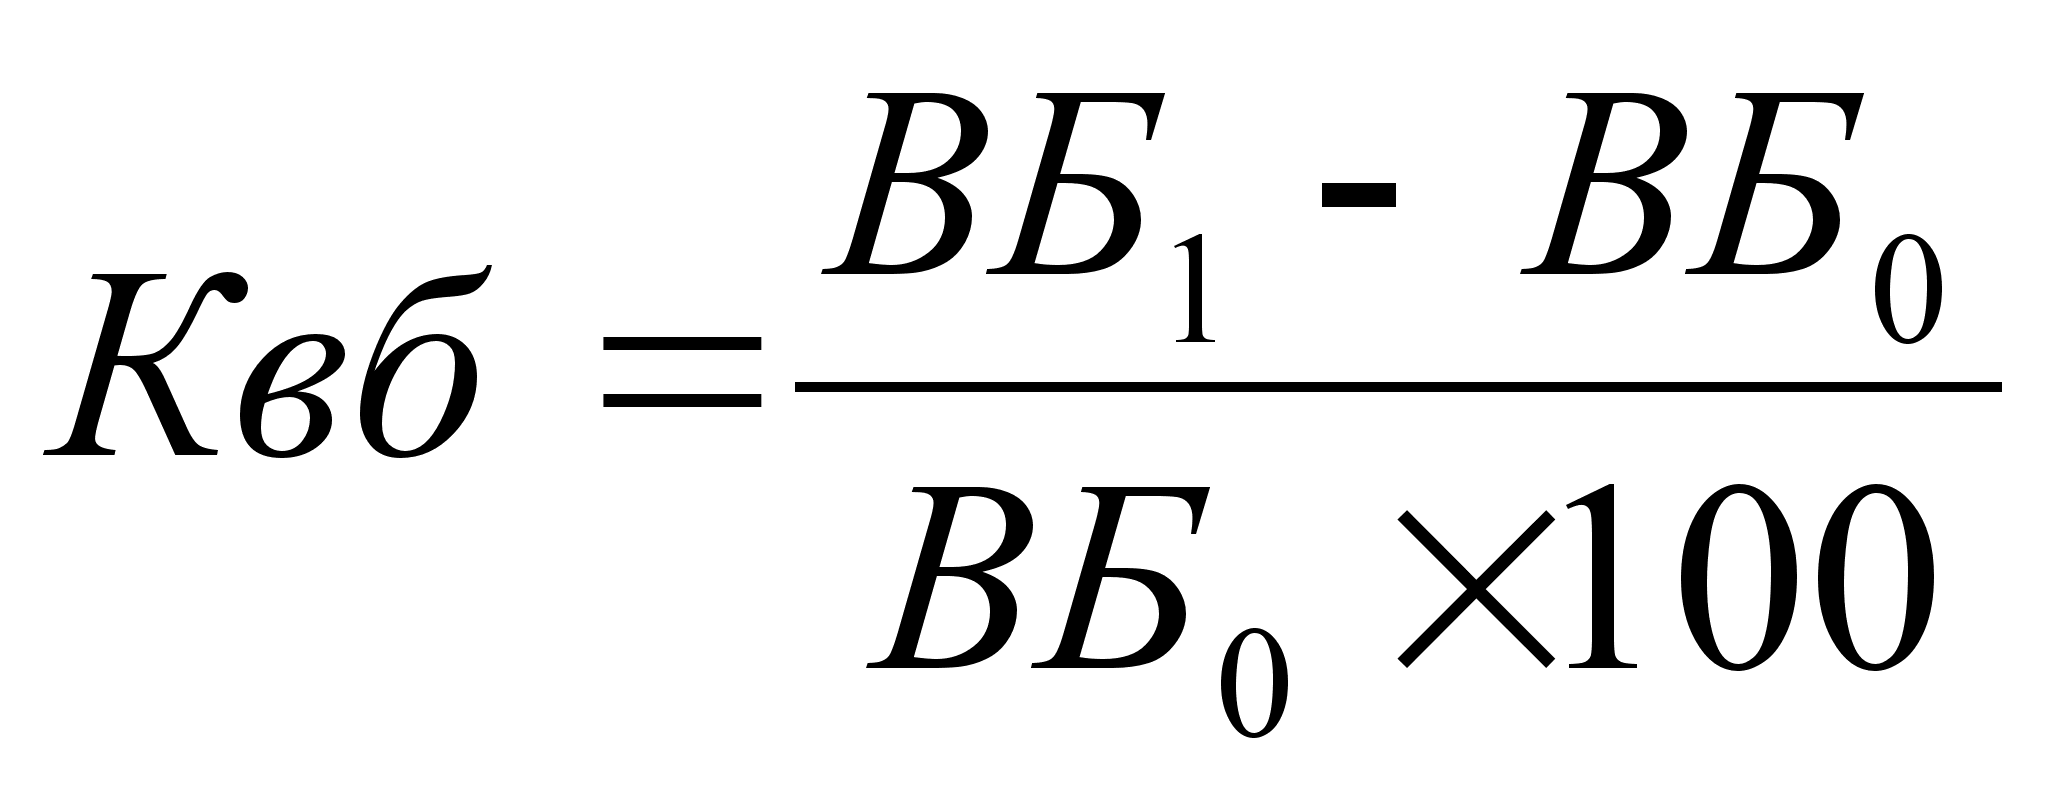 (47)
де: Квб – коефіцієнт зміни валюти балансу;
ВБ1 та ВБ0 –валюта балансу на кінець та початок періоду.
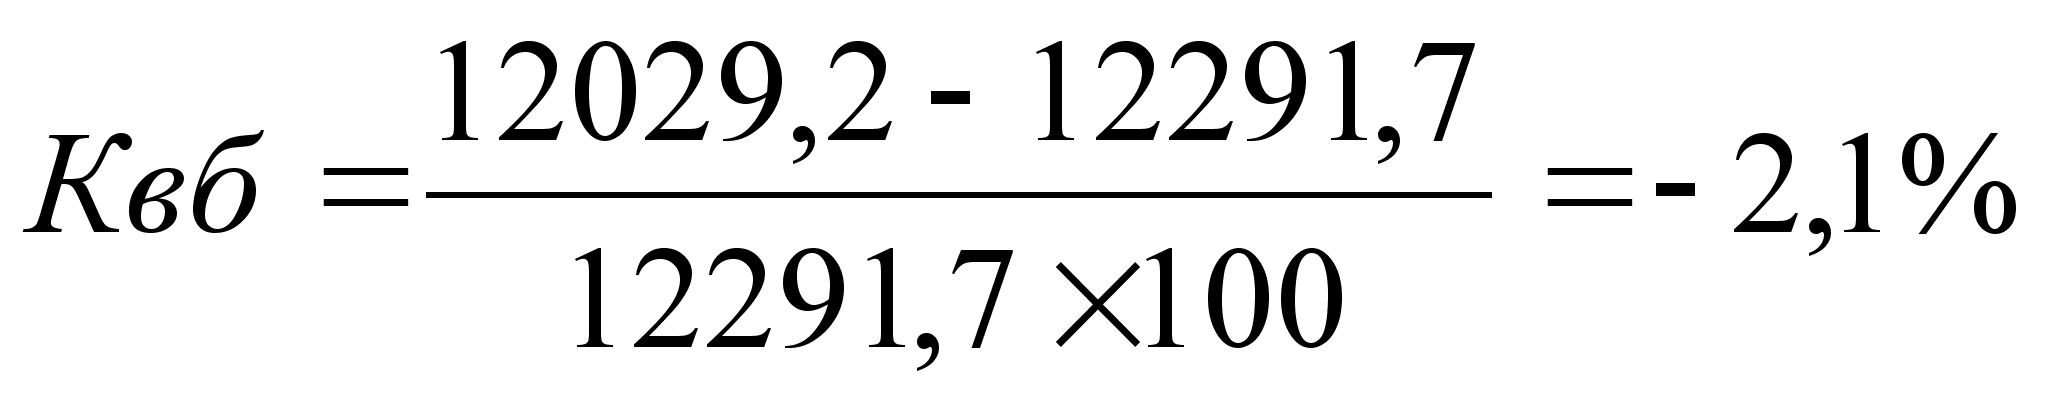
Коефіцієнт зміни виручки від реалізації продукції:
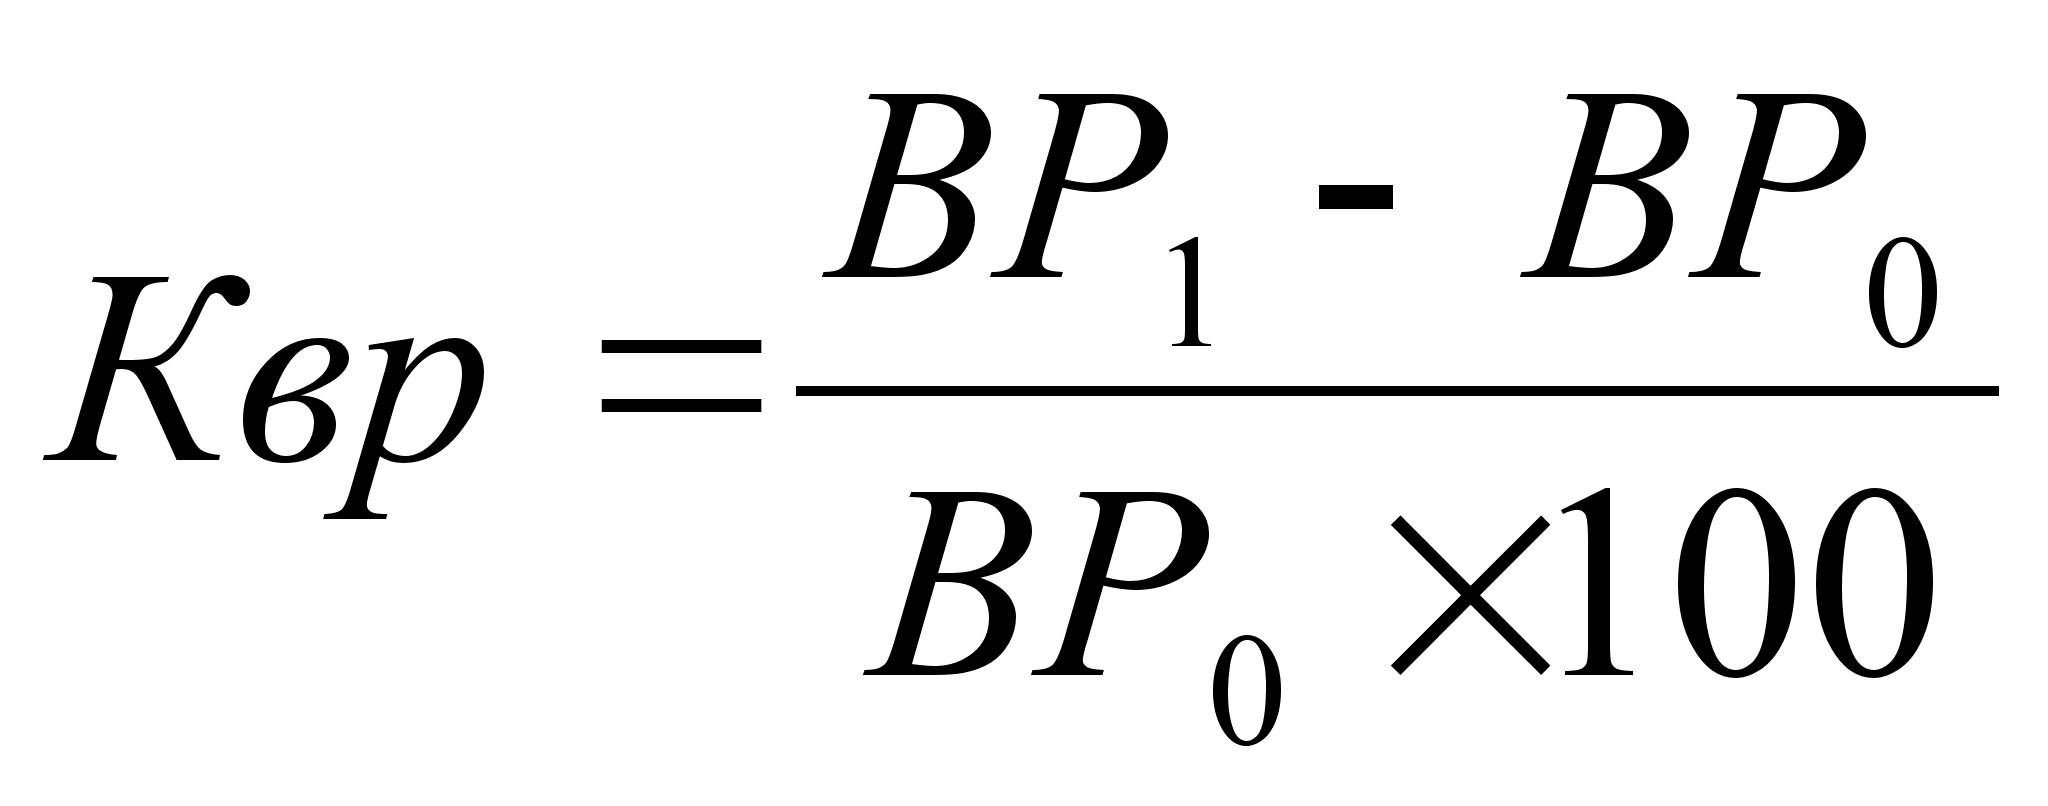
(48)
де Квр – коефіцієнт зміни виручки від реалізації продукції;
ВР1 та ВР0–виручка від реалізації на кінець та початок періоду.
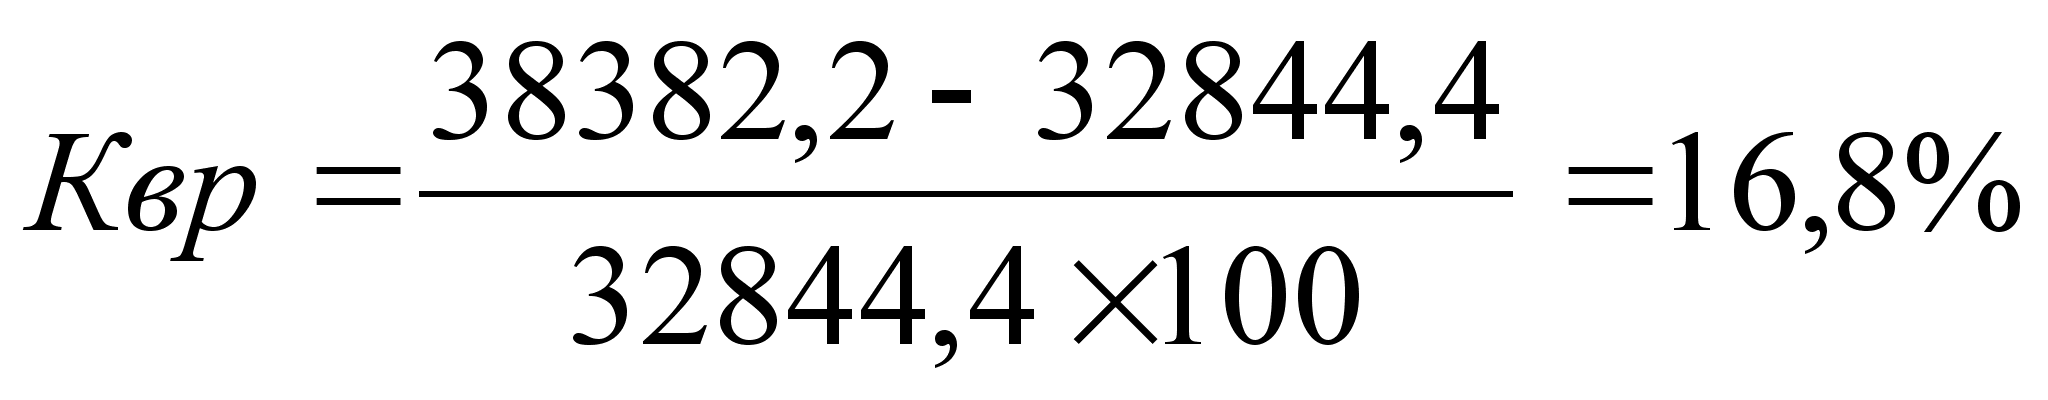
Коефіцієнт зміни балансового прибутку:
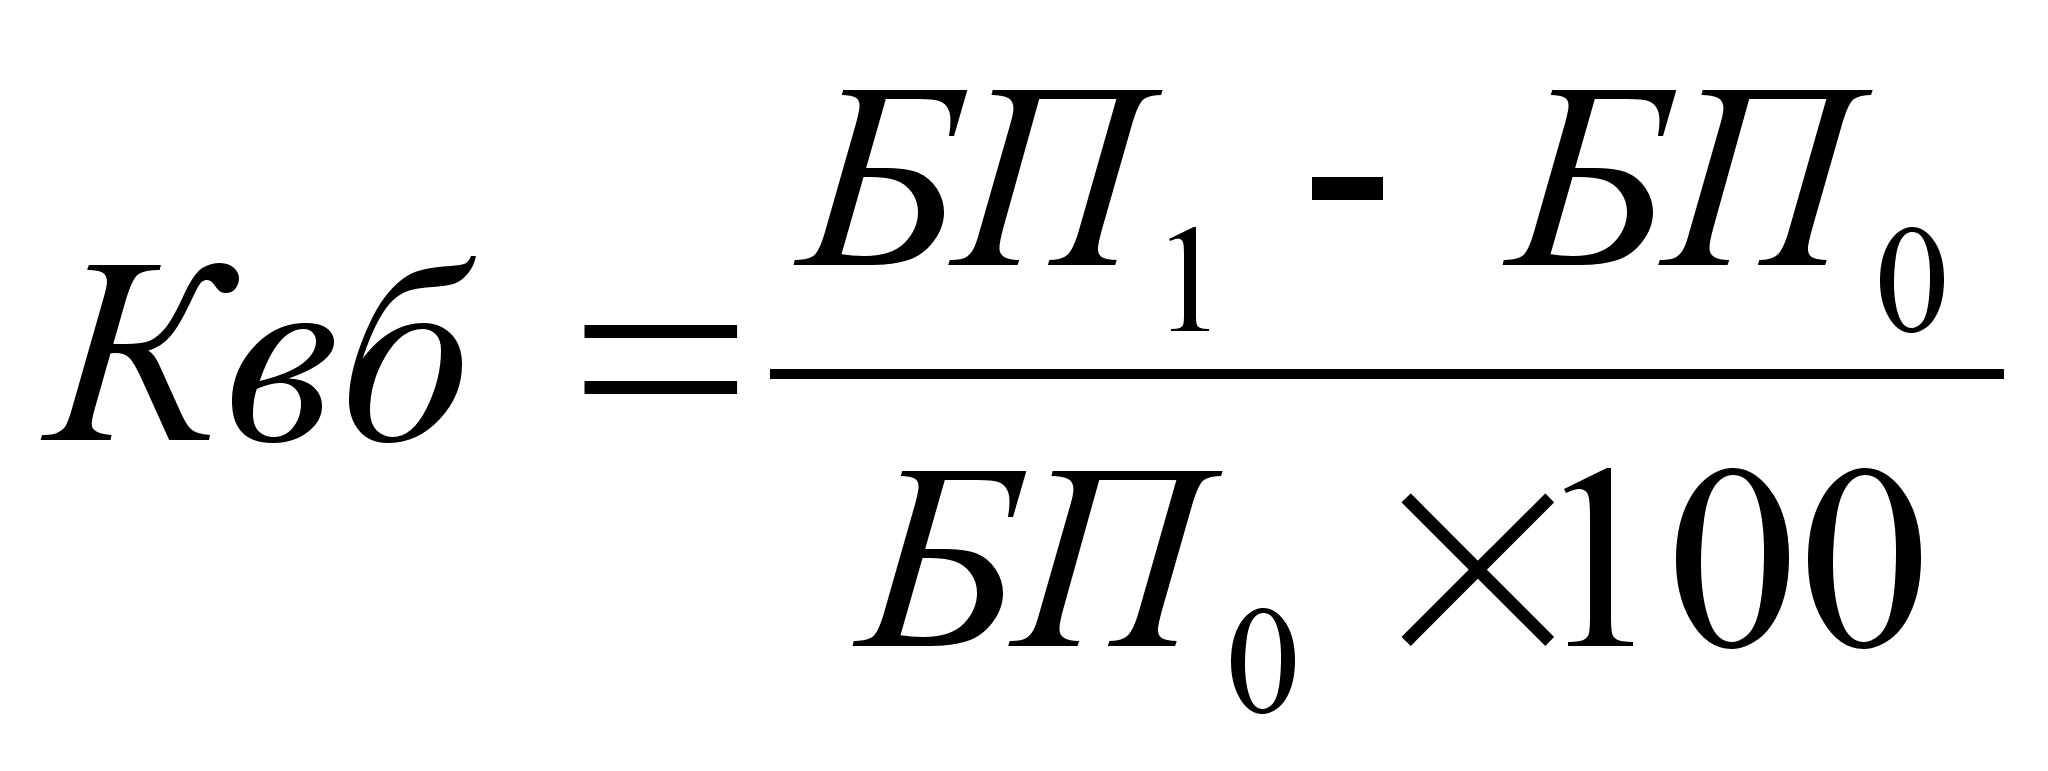 (49)
де Кбп – коефіцієнт зміни балансового прибутку;
БП1 та БП0 – балансовий прибуток на кінець та початок періоду.
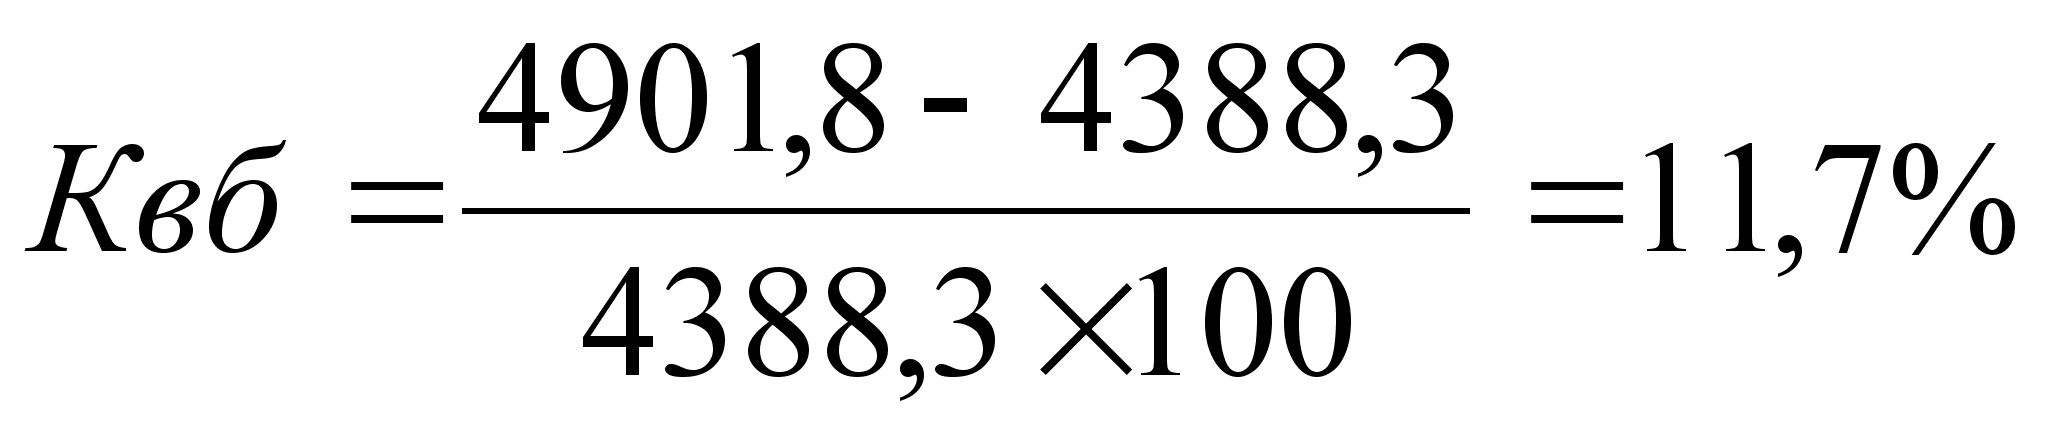
Як видно темпи приросту зазначених показників випереджають приріст валюти балансу, що свідчить про покращення використання засобів на підприємстві в динаміці.
Для того щоб аналіз валюти балансу був повним, необхідно дати оцінку змінам окремих його статей . така оцінка надається за допомогою горизонтального (часового) і вертикального (структурного) аналізів.
При горизонтальному аналізі виявляються абсолютні та відносні зміни величин статей балансу за певний період, дається оцінка цим змінам [40, c. 165].
Вертикальний аналіз використовується для дослідження структури засобів і джерел їх утворення шляхом визначення питомої ваги окремих статей у підсумкових даних та оцінювання цих змін.
Горизонтальний і вертикальний аналіз взаємодоповнюють один одного, на їх основі будується порівняльний аналітичний баланс (Таблиця 1)
Позитивним є збільшення власного капіталу на 512 тис. грн. (5,5 %) та зменшення поточних зобов’язань на 794,8 тис. грн. (-27,9%). Також позитивно можна оцінити зменшення статті „Готова продукція” на 32% що поряд із збільшенням прибутку може свідчити про збільшення спросу на продукцію.
Негативним моментом є збільшення дебіторської заборгованості на 1 186,4 тис. грн., що складає 235,8% від її величини на початок року.
Як видно з таблиці 1 , відбулися зміни в структурі активів товариства. Якщо на початок року необоротні активи складали 38,3 % від загальної суми балансу , то на кінець року вони склали 37,1 % тобто їх питома вага зменшилася на 1,2%. Відповідно на таку величину збільшилися в структурі активів оборотні активи.
Негативно слід оцінити значне зростання дебіторської заборгованості на 235,8%, а також збільшення її частки у загальній структурі валюти балансу з 4% до 14%.
Проаналізуємо структуру дебіторської заборгованості (Таблиця 2).
Таблиця 2
Аналіз дебіторської заборгованості АТЗТ "Херсонська
кондитерська фабрика" за 2002 рік
|
Розрахунки з дебіторами |
На початок року |
На кінець року |
Відхилення |
|||
|
тис.грн. |
% |
тис.грн. |
% |
тис.грн. |
% |
|
|
1. За товари, роботи, послуги |
503,1 |
22,2% |
1689,5 |
56,3% |
1186,4 |
34,1% |
|
2. З бюджетом |
1713,4 |
75,7% |
1292,6 |
43,1% |
-420,8 |
-32,7% |
|
3. За виданими авансами |
11,4 |
0,5% |
1,1 |
0,0% |
-10,3 |
-0,5% |
|
4. Інша поточна дебіторська заборгованість |
34,4 |
1,5% |
16,9 |
0,6% |
-17,5 |
-1,0% |
|
Усього |
2262,3 |
100,0% |
3000,1 |
100,0% |
737,8 |
32,6 % |
За аналізований період загальна величина дебіторської заборгованості збільшилася на 737,8 тис.грн., що складає 32,6 % до початку року. Це відбулося за рахунок збільшення суми за товари, роботи, послуги на 1186,4 тис.грн.
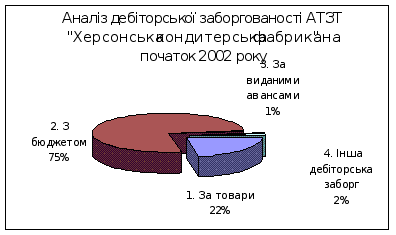
Рис. 6 Структура дебіторської заборгованості АТЗТ "Херсонська кондитерська фабрика" на початок 2002 року
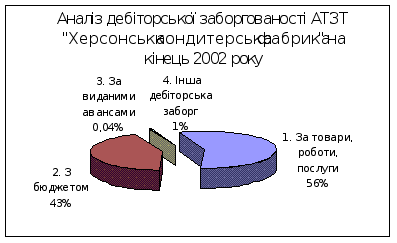
Рис.7 Структура дебіторської заборгованості АТЗТ "Херсонська кондитерська фабрика" на кінець 2002 року
У структурі дебіторської заборгованості відбулися значні зміни. На початок 2002 року найбільшу питому вагу мали розрахунки з бюджетом 75 %, на кінець року їх частка зменшилась на 32,7 %, при цьому заборгованість за товари на кінець року збільшилася на 1186,4 тис.грн., а в загальній структурі дебіторської заборгованості їх частка збільшилася на 34,1 % і склала 56,3 %.
Таке становище свідчить про ускладнення розрахункової дисципліни і про значне відволікання коштів з обороту. Це досить негативно впливає на фінансовий стан товариства.
Аналізуючи структуру пасиву балансу , слід відзначити як позитивний момент фінансової стійкості товариства високу частку власного капіталу - 76,3% на початок року та 82,2% на кінець року. Підприємство „Херсонська кондитерська фабрика ” не має довгострокових зобов'язань, а питома вага поточних зобов’язань незначна – на початок року 23,2% та 17,1% відповідно на кінець року. Як в абсолютному вираженні , так і за питомою вагою спостерігається значне зменшення поточних зобов’язань що оцінюється позитивно.
АТЗТ „Херсонська кондитерська фабрика” має гарну структуру свого капіталу.
Від оптимальності співвідношення власного і позикового капіталу значною мірою залежить фінансовий стан підприємства.
У зв’язку з цим проводиться оцінювання структури джерел фінансових ресурсів – пасивів балансу (Таблиця 3).
Таблиця 3
Оцінка структури джерел фінансових ресурсів АТЗТ „Херсонська
кондитерська фабрика” на 2002 рік
-
Показники
На початок
На кінець
Відхилення
Коефіцієнт фінансової незалежності, %
76,3%
82,2%
5,9%
Коефіцієнт фінансової залежності, %
23,2%
17,1%
-6,1%
Коефіцієнт фінансового ризику (плече фінансового важеля), %
30,4%
20,7%
-9,6%
Структура джерел фінансових ресурсів характеризується трьома показниками :
- коефіцієнтом фінансової незалежності (його ще називають коефіцієнтом автономності , коефіцієнтом власності), який розраховується як відношення власного капіталу до загального капіталу (валюти балансу):
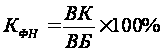
(50)
де Кфн - коефіцієнт фінансової незалежності;
ВК – власний капітал ;
ВБ – загальний капітал (валюта балансу).
- коефіцієнтом фінансової залежності , який характеризує частку боргу у загальному капіталі і розраховується як відношення позикового капіталу до загального (валюти балансу):
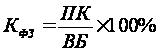 (51)
де Кфз - коефіцієнт фінансової залежності ;
ПК – позиковий1 капітал ;
ВБ – загальний капітал (валюта балансу).
- коефіцієнтом фінансового ризику (плече фінансового важеля) , який розраховується відношенням позикового капіталу до власного :
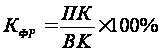 (52)
де Кфр - коефіцієнт фінансового ризику (плече фінансового важеля) .
Чим вище рівень першого показника і нижче рівні другого і третього , тим стійкіший фінансовий стан підприємства.
Учені-економісти по-різному оцінюють оптимальність співвідношення власного та позикового капіталу (наприклад, 70:30 ; 60:40 ; 50:50) [24, c. 35]. На мою думку, це залежить від конкретних умов господарювання, фінансової політики держави, від обертання капіталу.
Згідно з даними АТЗТ ”Херсонська кондитерська фабрика” можна зробити висновки що зростання коефіцієнта фінансової незалежності та зменшення коефіцієнтів фінансової залежності та фінансового ризику свідчать про більш стійкий стан товариства , що склався в 2002 році.
При подальшому аналізі необхідно вивчити динаміку і структуру власного та позикового капіталу , з’ясувати причини змін окремих їх складових і дати оцінку цим змінам за аналізований період.
На базі звіту про власний капітал АТЗТ „Херсонська кондитерська фабрика ” складемо аналітичну таблицю для вивчення складу і структури власного капіталу товариства (Таблиця 4)
Таблиця 4
Склад і структура власного капіталу АТЗТ „Херсонська
кондитерська фабрика” на 2002 рік
|
Показники |
Статутний капітал |
Додатковий капітал |
Резервний капітал |
Нерозподілений прибуток |
Разом |
|
Залишок на початок року: |
|||||
|
1.1 тис.грн. |
171 |
4700,4 |
115,4 |
4388,3 |
9375,1 |
|
1.2 за питомою вагою, % |
1,8% |
50,1% |
1,2% |
46,8% |
100,0% |
|
Залишок на кінець року: |
|||||
|
2.1 тис.грн. |
171 |
4699,4 |
115,4 |
4901,8 |
9887,6 |
|
2.2 за питомою вагою, % |
1,7% |
47,5% |
1,2% |
49,6% |
100,0% |
|
Відхилення: |
|||||
|
3.1 абсолютне, тис.грн. (ряд 2.1 - 1.1) |
0 |
-1 |
0 |
513,5 |
512,5 |
|
3.2 відносне, % (ряд 3.1 / 1.1х100) |
0,0% |
0,0% |
0,0% |
11,7% |
5,5% |
|
3.3 за питомою вагою, % (ряд 2.2 - 1.2) |
-0,1% |
-2,6% |
-0,1% |
2,8% |
0,0% |
За результатами аналізу збільшення власного капіталу склало 512,5 тис.грн. (на 5,5%). Це сталося за рахунок збільшення частки нерозподіленого прибутку на 513,5 тис.грн. (на 11,7%), найбільшу частку у власному капіталі на початок 2002 року мав додатковий капітал (50,1%), а на кінець нерозподілений прибуток (49,6%). Відповідно відбулися зміни і в структурі власного капіталу (Рис. 8,9)
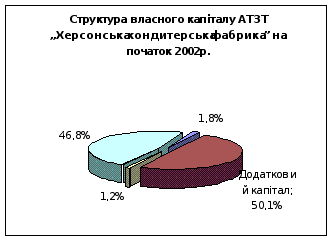
Рис. 8 Структура власного капіталу АТЗТ "Херсонська кондитерська фабрика" на початок 2002 року
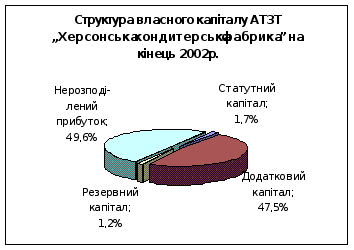
Рис. 9 Структура власного капіталу АТЗТ "Херсонська кондитерська фабрика" на кінець 2002 року
Результати аналізу динаміки складу і структури власного капіталу заслуговують позитивної оцінки.
Окремо розглядаються динаміка та структура позикових коштів. Для цього складається аналітична таблиця (Таблиця 5)
Таблиця 5
Склад і структура позикових коштів АТЗТ „Херсонська
кондитерська фабрика ” на 2002 рік
|
Показники |
На початок року |
На кінець року |
Відхилення |
|||
|
тис.грн. |
питома вага, % |
тис.грн. |
питома вага, % |
тис.грн. |
питома вага, % |
|
|
Короткострокові кредити банків |
435,1 |
15,3% |
206,5 |
10,1% |
-228,6 |
-5,2% |
|
Векселі видані |
101,4 |
3,6% |
0 |
0,0% |
-101,4 |
-3,6% |
|
Кредиторська заборгованість |
1646,3 |
57,8% |
1320,2 |
64,4% |
-326,1 |
6,5% |
|
Поточні зобов'язання за рахунками: |
||||||
|
з одержаних авансів |
334,3 |
11,7% |
249,8 |
12,2% |
-84,5 |
0,4% |
|
з бюджетом |
46,5 |
1,6% |
38,9 |
1,9% |
-7,6 |
0,3% |
|
з позабюджетних платежів |
41,2 |
1,4% |
2,7 |
0,1% |
-38,5 |
-1,3% |
|
зі страхування |
73,9 |
2,6% |
70,1 |
3,4% |
-3,8 |
0,8% |
|
з оплати праці |
139,6 |
4,9% |
159,1 |
7,8% |
19,5 |
2,9% |
|
з учасниками |
3,8 |
0,1% |
3,8 |
0,2% |
0 |
0,1% |
|
Інші поточні зобов'язання |
23,8 |
0,8% |
0 |
0,0% |
-23,8 |
-0,8% |
|
Всього залучених коштів |
2845,9 |
100,0% |
2051,1 |
100,0% |
-794,8 |
* |
Розглянемо склад і структуру позикових коштів АТЗТ ”Херсонська кондитерська фабрика”.
Як видно з таблиці товариство використовує у своїй діяльності тільки поточні позикові кошти. У складі позикових коштів найбільшу питому вагу має кредиторська заборгованість, але за звітний період її величина зменшилася на 326,1 тис.грн. При цьому її питома вага у складі позикових коштів зросла на 6,5% (з 57,8% на початок року до 64,4% на кінець року). Короткострокові кредити банків на кінець року склали 10,1% від загальної величини позикового капіталу, довгострокові зобов’язання підприємством не залучалися. На підприємстві знизилася заборгованість за короткострокові кредити банків - на 228,6 тис.грн., за видані векселі - на 101,4 тис.грн. , з позабюджетних платежів - на 38,5 тис.грн., інші поточні зобов’язання - на 23,8 тис.грн. У той же час спостерігається збільшення заборгованості за поточними зобов’язаннями: з одержаних авансів - на 84,5 тис.грн., розрахунки з бюджетом - на 7,6 тис.грн., зі страхування - на 3,8 тис.грн., з оплати праці – на 23,8 тис.грн.
Зменшення кредиторської заборгованості в цілому заслуговує позитивної оцінки, але керівництву все ж таки треба звернути увагу на її високий рівень.
2.2. Оцінка динаміки платоспроможності та ліквідності підприємства
В умовах ринкових відносин платоспроможність підприємств вважається найважливішою умовою їх господарської діяльності.
Платоспроможність – це можливість підприємства наявними грошовими ресурсами своєчасно погасити свої строкові зобов’язання.
Коли підприємство має добрий фінансовий стан, то воно стійко платоспроможне. У разі поганого фінансового стану – воно періодично або постійно є неплатоспроможним.
Розглянемо оперативну поточну платоспроможність (Коп) АТЗТ "Херсонська кондитерська фабрика" станом на початок 2002 року.
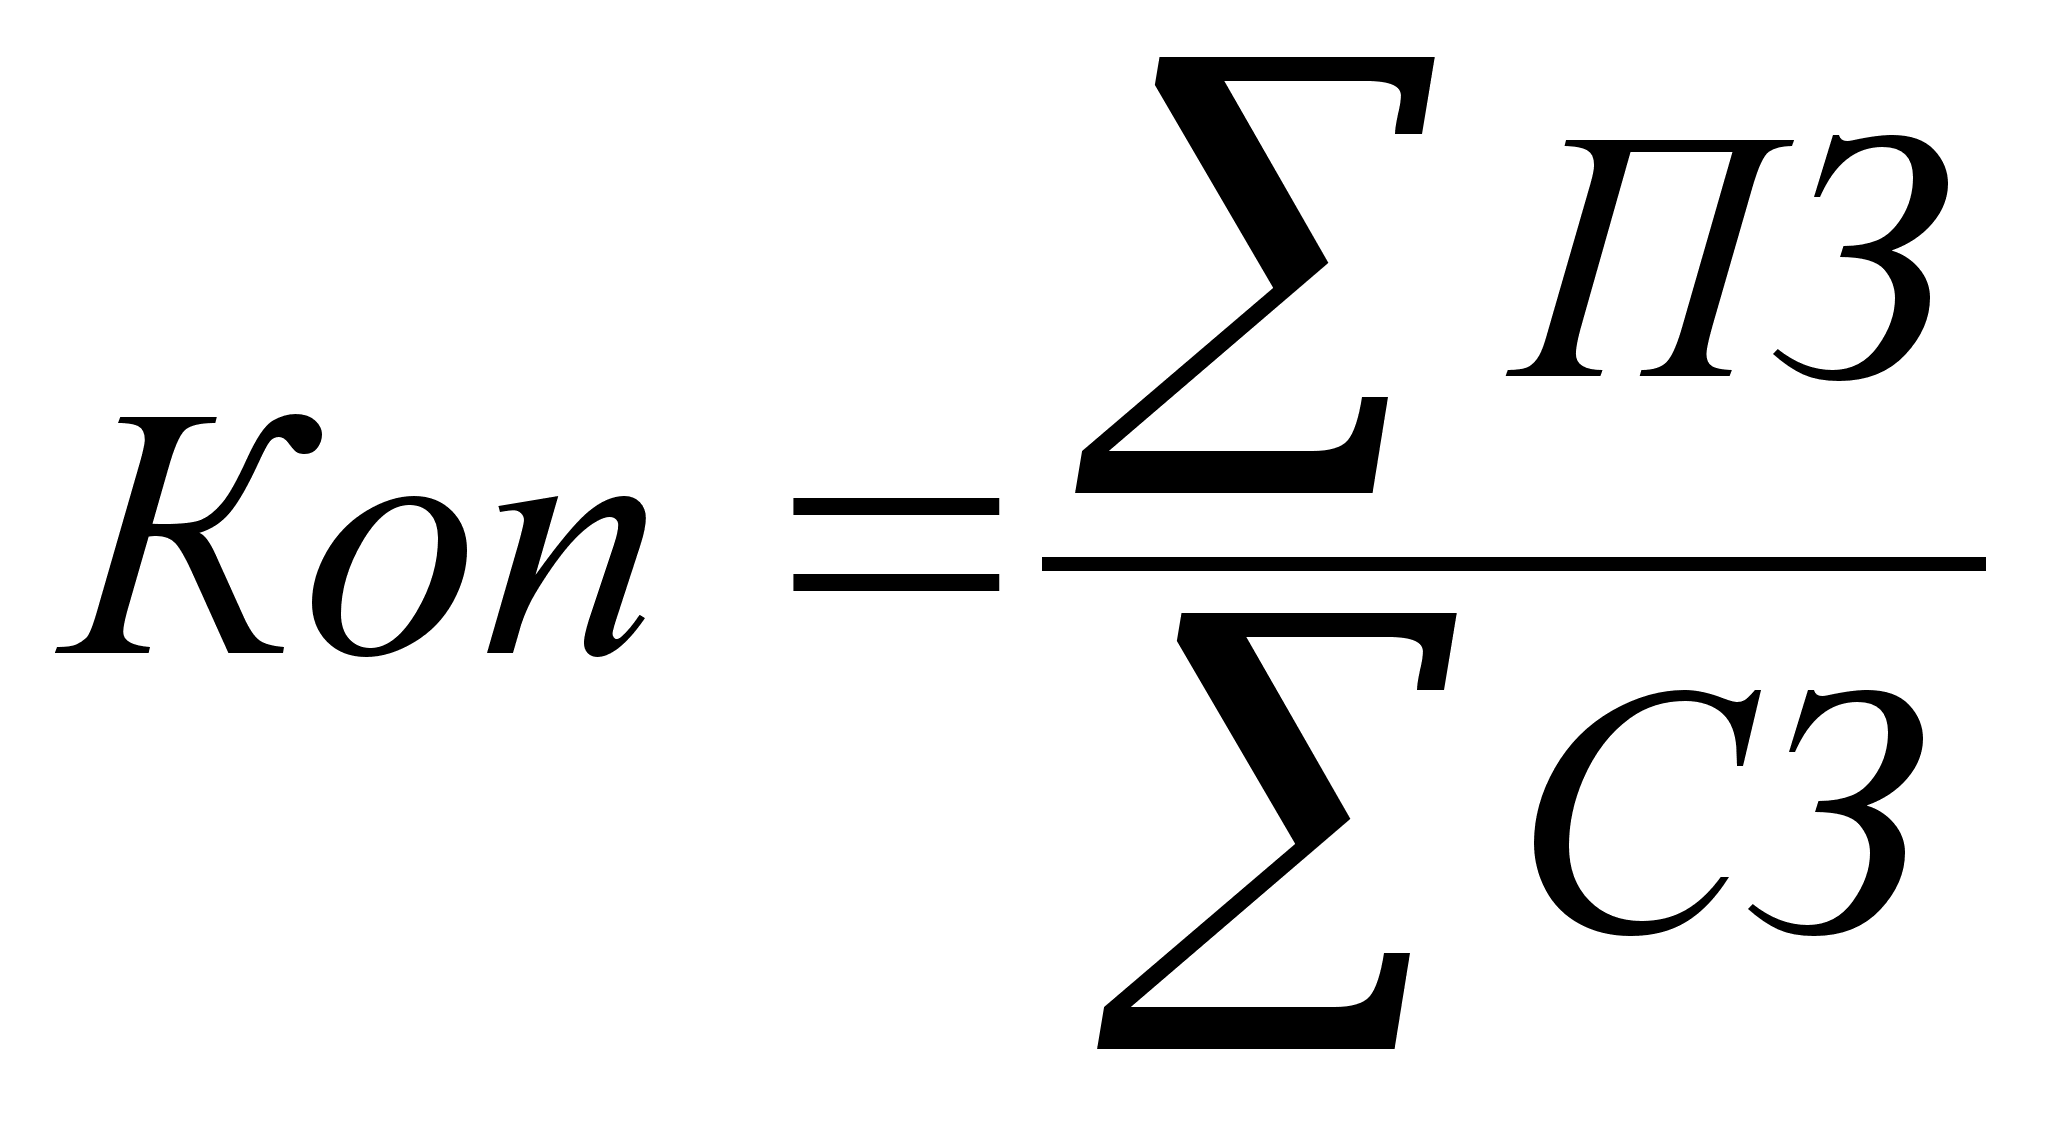
(53)
де ∑ПЗ – сума платіжних засобів (грошові кошти та непрострочена дебіторська заборгованість);
∑СЗ – сума строкових зобов’язань (короткострокові кредити, кредиторська заборгованість та інші поточні зобов`язання).
Таким чином:
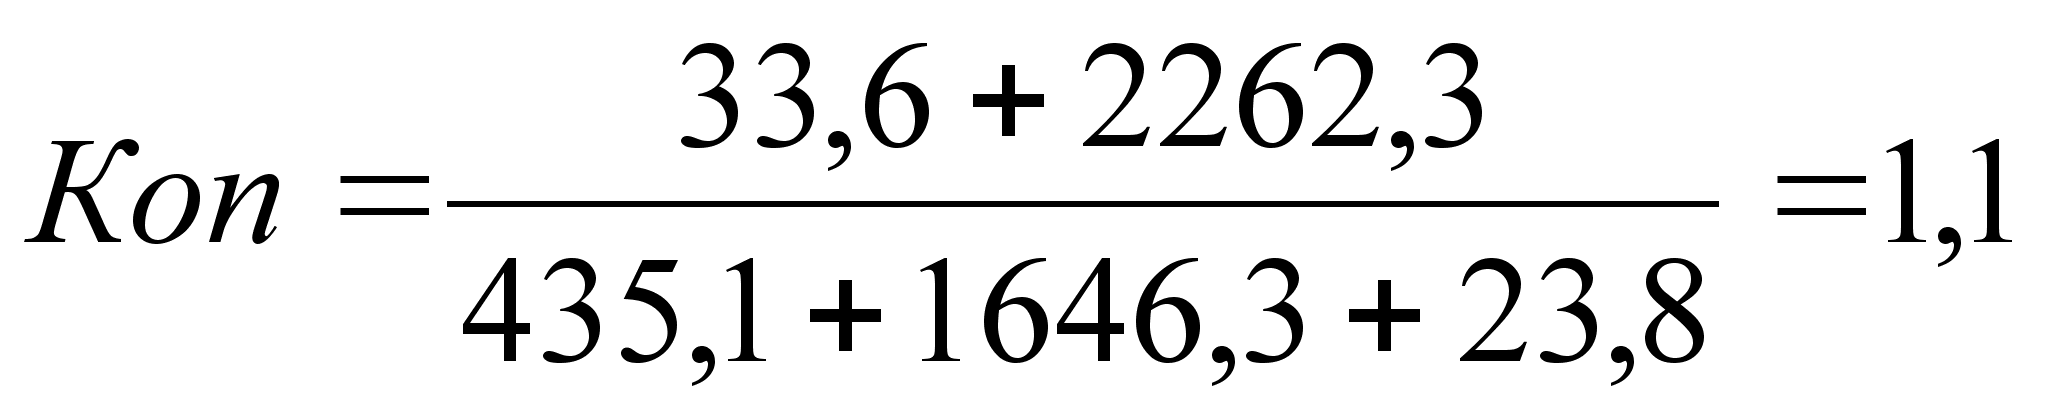
Результати розрахунку свідчать про те що товариство може своїми платіжними засобами повністю погасити свої строкові зобов’язання і у нього ще залишаться кошти.
Розглянемо оперативну поточну платоспроможність АТЗТ "Херсонська кондитерська фабрика" станом на кінець 2002 року.
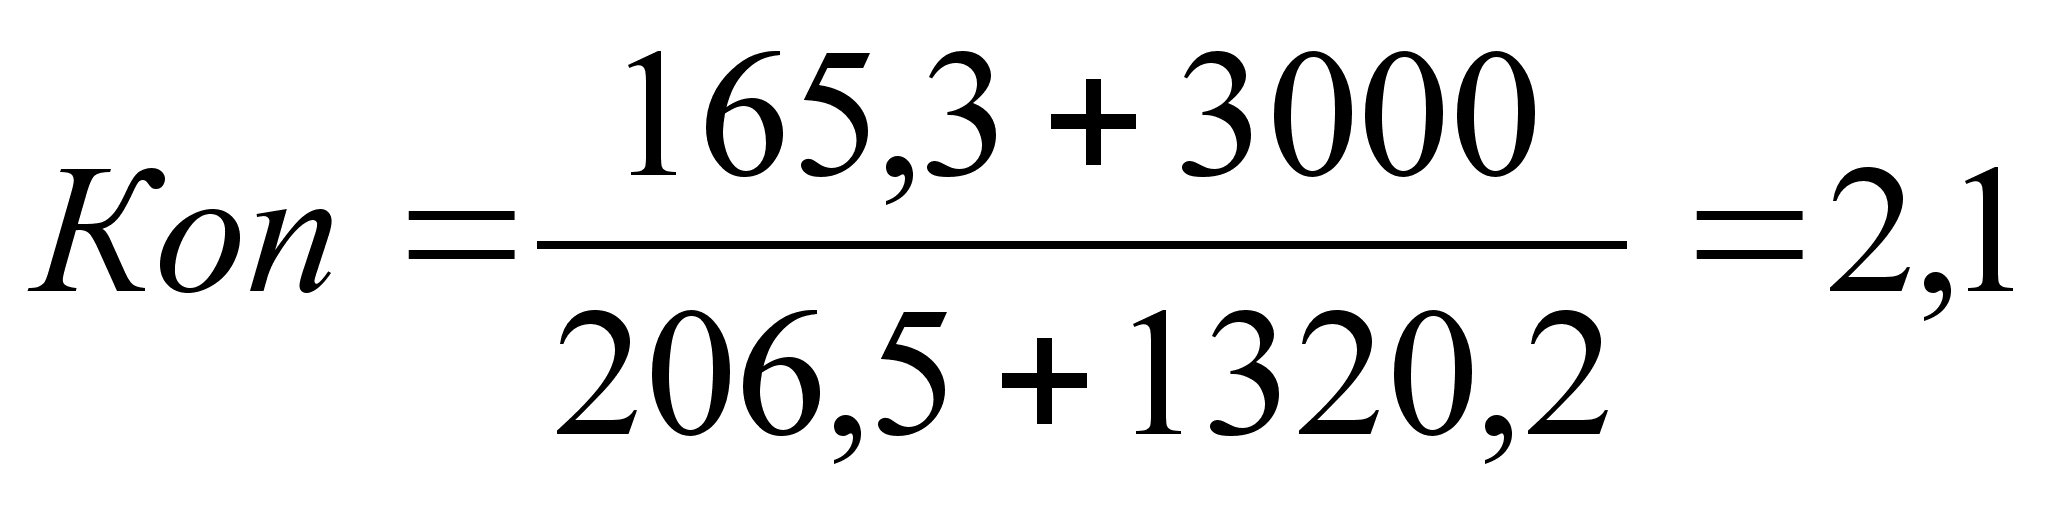
Як видно з розрахунку платоспроможність у динаміці значно покращилася що заслуговує позитивної оцінки.
Поняття платоспроможності та ліквідності підприємства дуже близькі, але друге є більш містким: від ступеня ліквідності залежить платоспроможність [38, c. 145].
Підприємство може бути ліквідним в більшій або меншій мірі, або у нього взагалі може бути відсутня ліквідність. Для оцінки реального ступеня ліквідності підприємства спочатку необхідно здійснити аналіз ліквідності балансу.
Ліквідність балансу залежить від ступеня відповідності величини наявних платіжних коштів величині боргових зобов`язань.
Для визначення ліквідності балансу необхідно порівняти підсумки з кожної групи активів і пасивів.
Баланс вважається абсолютно ліквідним, якщо виконуються умови [38, c. 145]: А1≥П1; А2≥П2; А3≥П3; А4≤П4.
Якщо виконуються перші три нерівності, тобто поточні активи перевищують зовнішні зобов’язання підприємства, то обов`язково виконується остання нерівність. Це означає наявність у підприємства власних оборотних коштів, тобто дотримується мінімальна умова фінансової його стійкості.
Недотримання будь якої із перших трьох нерівностей означає, що ліквідність балансу більшою або меншою мірою відрізняється від абсолютної.
Аналіз ліквідності балансу оформляється таблицею (Таблиця 6).
Таблиця 6
Аналіз ліквідності балансу АТЗТ "Херсонська
кондитерська фабрика" на 2002 рік
|
Актив |
На початок року |
На кінець року |
Пасив |
На початок року |
На кінець року |
Платіжний надлишок або нестача |
|
|
На початок року |
На кінець року |
||||||
|
Найбільш ліквідні активи (А1) |
33,6 |
165,3 |
Найбільш строкові зобов`язання (П1) |
1670,1 |
1320,2 |
-1636,5 |
-1154 |
|
Швидко реалізовані активи (А2) |
2364,6 |
3057,9 |
Короткострокові пасиви (П2) |
435,1 |
206,5 |
1929,5 |
2851,4 |
|
Повільно реалізовані активи (А3) |
4378,3 |
3728,6 |
Довгострокові пасиви (П3) |
0 |
0 |
4378,3 |
3728,6 |
|
Важко реалізовані активи (А4) |
4703,8 |
4462,5 |
Постійні пасиви (П4) |
9375,1 |
9887,6 |
-4671,3 |
-5425 |
|
БАЛАНС |
11480,3 |
11414,3 |
БАЛАНС |
11480,3 |
11414,3 |
* |
* |
Як видно з таблиці баланс АТЗТ "Херсонська кондитерська фабрика" не є абсолютно ліквідним. Керівництву треба звернути на це увагу і з`ясувати причини такого негативного становища.
Але підприємство є ліквідним, оскільки поточні активи перевищують поточні зобов’язання як на початок так і на кінець року.
Подальший аналіз буде проведено з використанням показників ліквідності підприємства (Таблиця 7).
Таблиця 7
Аналіз показників ліквідності АТЗТ "Херсонська кондитерська фабрика"
|
Показник |
Розрахунок |
Рівень показника |
Відхилення, (+,-) |
Достатній рівень |
|
|
На початок року |
На кінець року |
||||
|
1.Коефіцієнт абсолютної ліквідності |
Кал =А1/П1+П2 |
0,016 |
0,108 |
+ 0,092 |
0,2-0,35 |
|
2.Коефіцієнт швидкої ліквідності |
Кшл = А1+А2/ П1+П2 |
1,139 |
2,111 |
+ 0,972 |
1-2 |
|
3.Коефіцієнт покриття |
Кп= А1+А2+А3/ П1+П2 |
3,219 |
4,553 |
+ 1,335 |
1,5-2,5 |
Як показують результати аналізу на АТЗТ "Херсонська кондитерська фабрика" є проблеми з миттєвою ліквідністю, тобто воно здатне погасити в поточний момент 1,6 % на початок та 10,8 % короткострокових зобов`язань на кінець року, при необхідному рівні у 20-35 % .
Можна також зробити висновок, що ліквідність підприємства у динаміці значно покращується у середньому у 1,5-2 рази. Така ситуація склалася через збільшення грошових коштів (найбільш ліквідного активу) на кінець року на 390 % та через зменшення частки короткострокових кредитів на 52 %.
2.3. Визначення ефективності використання капіталу
Серед показників ефективності діяльності господарюючого суб’єкта важливе місце за умов ринку посідають показники ефективності використання капіталу, які відображають швидкість (прискорення або уповільнення) руху капіталу та його віддачу [19, c.74].
У світовій практиці широкого застосування набув узагальнюючий показник міри ефективності використання капіталу – прибутковість (дохідність, рентабельність).
Коефіцієнт прибутковості визначається відношенням прибутку до капіталу,