Повышение инвестиционной привлекательности предприятия

Показник , що характеризує відносний рівень загальної суми цих видатків саме і складає ціну авансованого капіталу (СЦ). Цей показник відбиває сформований на підприємстві мінімум повернення на вкладений в його діяльність капітал, його рентабельність і розраховується за формулою середньої арифметичної зваженої за раніше наведеною формулою.
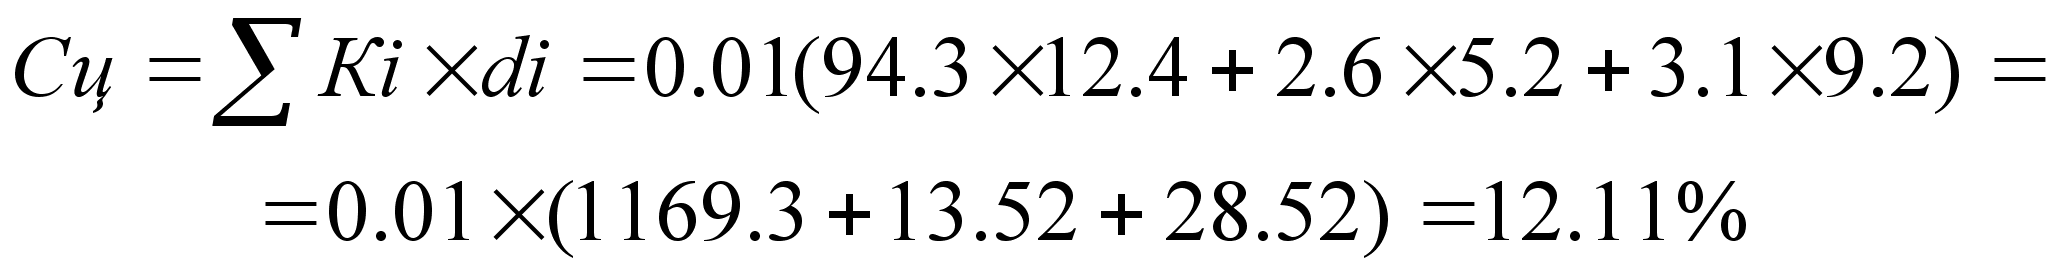
У свою чергу зважена ціна капіталу залежить від ціни його складових , вони узагальнено підрозділяються на два види – власний і позиковий капітал. Таким чином, рівень витрат для підтримки економічного потенціалу підприємства при сформованій структурі джерел коштів , вимогах інвесторів і кредиторів, дивідендної політики для АТЗТ "Херсонська кондитерська фабрика" складає 12,11 %. Економічний зміст цього показника у наступному АТЗТ може приймати любі рішення інвестиційного характеру, рівень рентабельності котрих не нижче поточного значення показника СЦ. Саме з ним порівнюється показник IRR (норма рентабельності інвестицій), для конкретного проекту.
Яка ж можлива варіація компаній (підприємств) по показнику „ціна капіталу”? Статистика по вітчизняним підприємствам природно відсутня, звернемося для порівняння до західної практики, так за даними про 177 американських компаній, опублікованим у журналі „Fortune”, 16,8 % компаній з аналізованої вибірки мали ціну капіталу до 11 %; 65 % компаній – від 11 до 17 %; 19,2 % компаній – понад 19 % [27, c.46]. Показник зваженої ціни капіталу можна використовувати для оцінки підприємства в цілому.
Від того, наскільки оптимальне співвідношення власного і позикового капіталу , багато в чому залежить фінансове положення підприємства. Вироблення правильної фінансової стратегії допомагає підвищити ефективність діяльності підприємства.
У зв’язку з цим , важливими показниками , що характеризують ринкову стійкість підприємства, є :
коефіцієнт фінансової незалежності або питома вага власного капіталу в загальній сумі капіталу;
коефіцієнт фінансової залежності або частка позикового капіталу в загальній сумі капіталу;
коефіцієнт фінансового ризику – відношення позикового капіталу до власного.
Чим вище рівень першого показника і нижче другого і третього , тим більш стійке становище підприємства.
Розраховуємо питому вагу власного капіталу в загальній валюті балансу АТЗТ "Херсонська кондитерська фабрика"
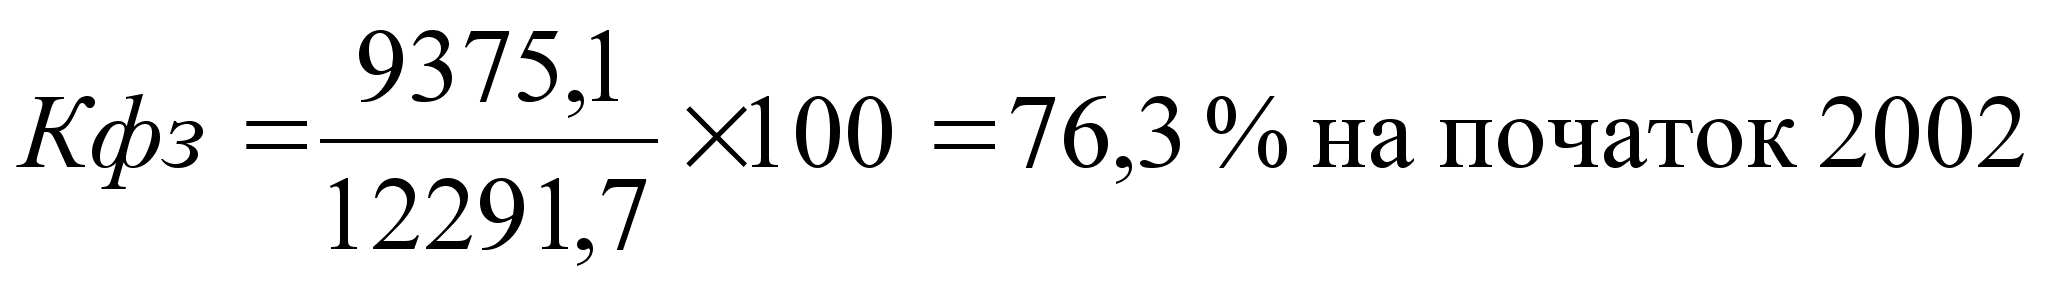
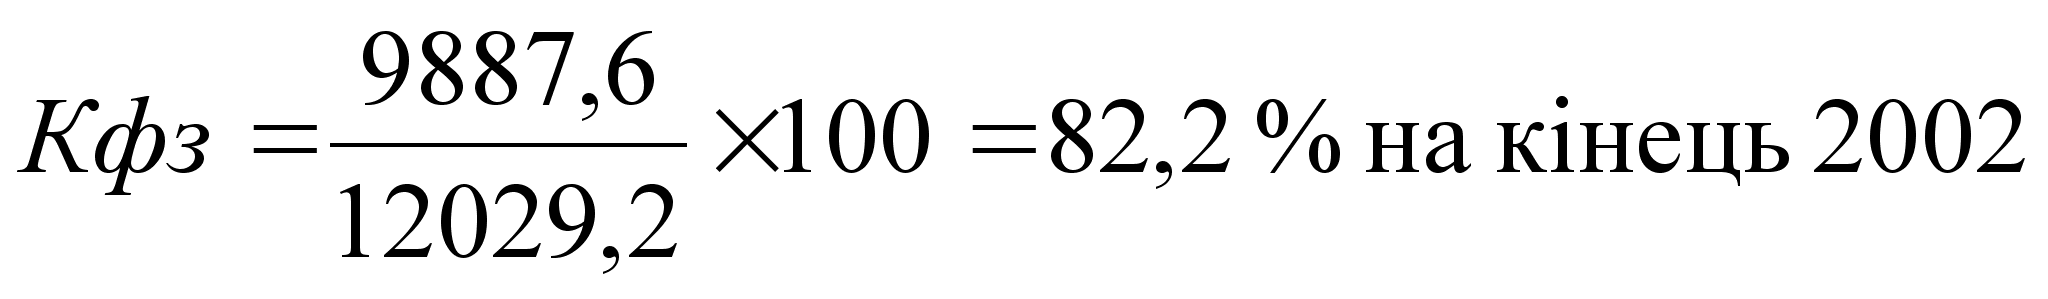
Питома вага позикового капіталу в структурі зобов`язань АТЗТ "Херсонська кондитерська фабрика"
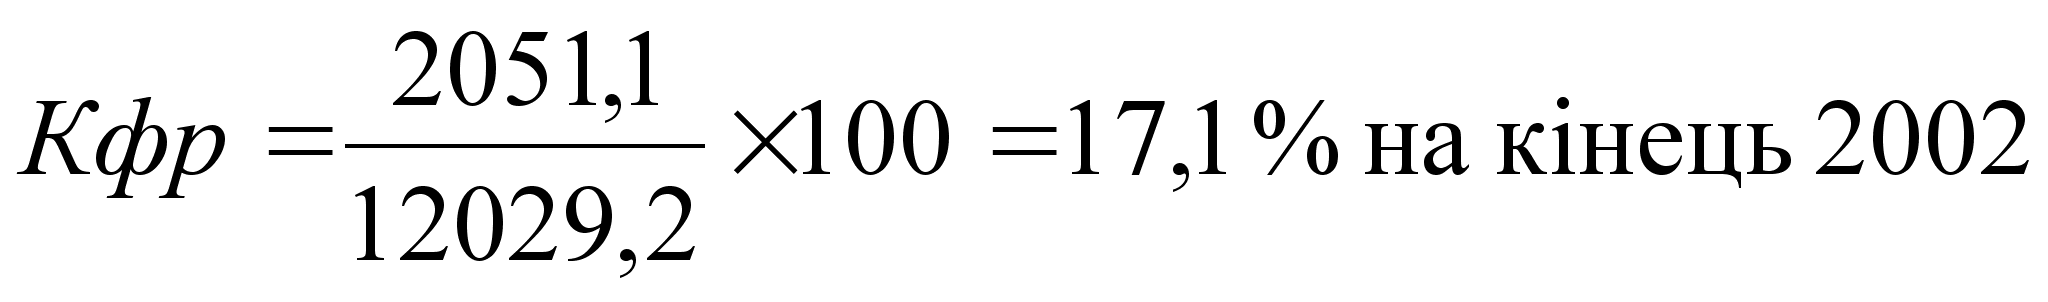
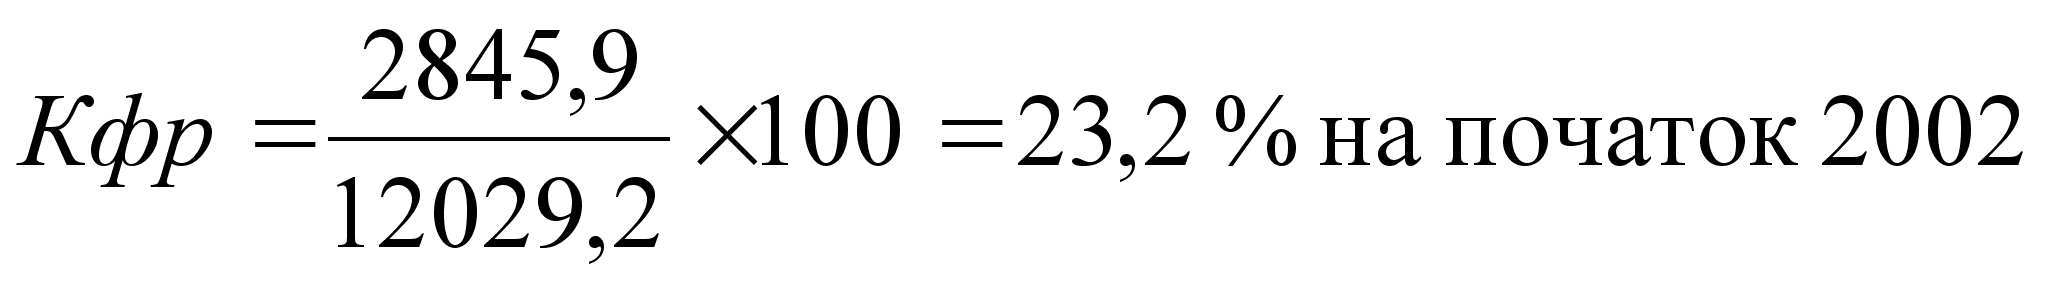
Коефіцієнт фінансового ризику для АТЗТ "Херсонська кондитерська фабрика" дорівнює:
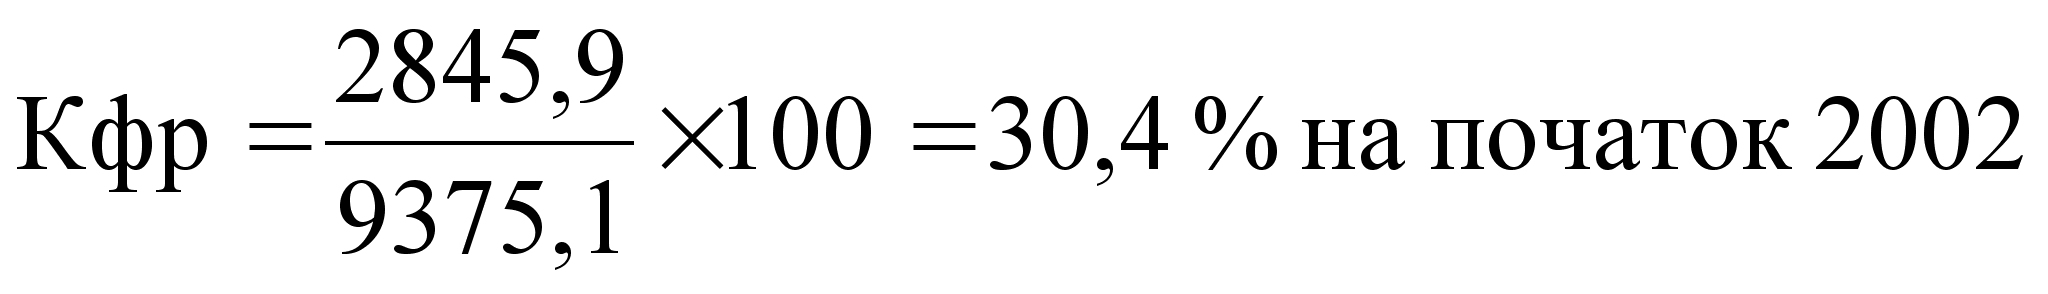
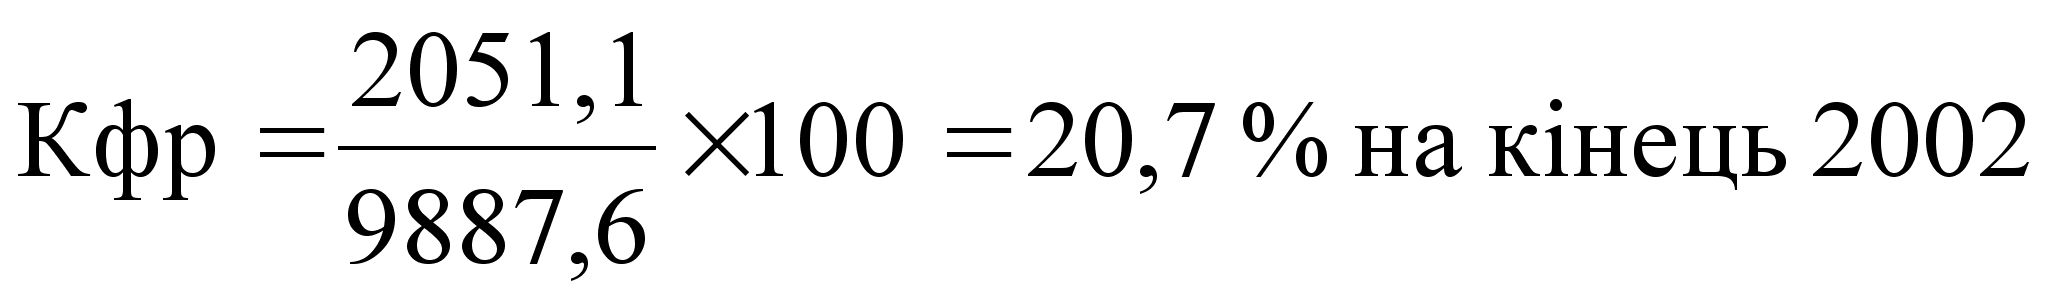
Таблиця 13
Оцінка структури джерел фінансових ресурсів АТЗТ „Херсонська
кондитерська фабрика” на 2002 рік
|
Показники |
На початок року |
На кінець року |
Відхилення |
|
Коефіцієнт фінансової незалежності, % |
76,3 |
82,2 |
5,9 |
|
Коефіцієнт фінансової залежності, % |
23,2 |
17,1 |
-6,1 |
|
Коефіцієнт фінансового ризику (плече фінансового важеля), % |
30,4 |
20,7 |
-9,6 |
Згідно з даними АТЗТ ”Херсонська кондитерська фабрика” можна зробити висновки що зростання коефіцієнта фінансової незалежності та зменшення коефіцієнтів фінансової залежності та фінансового ризику свідчать про більш стійкий стан товариства , що склався на кінець 2002 року. Частка власного капіталу має тенденцію до збільшення. На кінець року вона збільшилася на 5,9 %, у наслідок того що темпи приросту власного капіталу вище темпів приросту позикового капіталу. Дані показники свідчать про зміцнення фінансової незалежності АТЗТ "Херсонська кондитерська фабрика" на кінець 2002 року.
При подальшому аналізі необхідно вивчити динаміку і структуру власного та позикового капіталу , з’ясувати причини змін окремих їх складових і дати оцінку цим змінам за аналізований період.
На базі звіту про власний капітал АТЗТ „Херсонська кондитерська фабрика ” складемо аналітичну таблицю для вивчення складу і структури власного капіталу товариства (Таблиця 14)
Таблиця 14
Склад і структура власного капіталу АТЗТ „Херсонська
кондитерська фабрика” на 2002 рік
|
Показники |
Статутний капітал |
Додатковий капітал |
Резервний капітал |
Нерозподілений прибуток |
Разом |
|
Залишок на початок року: |
|||||
|
1.1 тис.грн. |
171 |
4700,4 |
115,4 |
4388,3 |
9375,1 |
|
1.2 за питомою вагою, % |
1,8% |
50,1% |
1,2% |
46,8% |
100,0% |
|
Залишок на кінець року: |
|||||
|
2.1 тис.грн. |
171 |
4699,4 |
115,4 |
4901,8 |
9887,6 |
|
2.2 за питомою вагою, % |
1,7% |
47,5% |
1,2% |
49,6% |
100,0% |
|
Відхилення: |
|||||
|
3.1 абсолютне, тис.грн. (ряд 2.1 - 1.1) |
0 |
-1 |
0 |
513,5 |
512,5 |
|
3.2 відносне, % (ряд 3.1 / 1.1х100) |
0,0% |
0,0% |
0,0% |
11,7% |
5,5% |
|
3.3 за питомою вагою, % (ряд 2.2 - 1.2) |
-0,1% |
-2,6% |
-0,1% |
2,8% |
0,0% |
Як видно з таблиці 14 збільшення власного капіталу складало 512,5 тис.грн. (на 5,5%). Це сталося за рахунок збільшення частки нерозподіленого прибутку на 513,5 тис.грн. (на 11,7%), найбільшу частку у власному капіталі на початок 2002 року мав додатковий капітал (50,1%), але на кінець року найбільшу частку власного капіталу мав нерозподілений прибуток (49,6%). Відповідно відбулися зміни і в структурі власного капіталу (рис. 10)
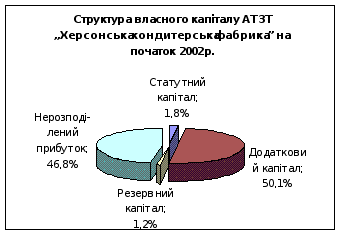
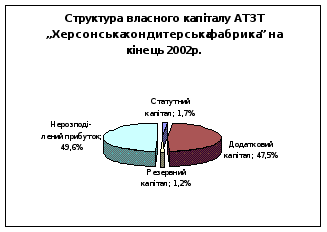
Рис. 10 Структура власного капіталу АТЗТ „Херсонська
кондитерська фабрика ”
Результати аналізу динаміки складу і структури власного капіталу заслуговують позитивної оцінки.
Окремо розглядаються динаміка та структура позикових коштів. Для цього складається аналітична таблиця (Таблиця 15)
Розглянемо склад і структуру позикових коштів АТЗТ ”Херсонська кондитерська фабрика”.
Як видно з таблиці товариство використовує у своїй діяльності тільки поточні позикові кошти. На підприємстві знизилася заборгованість за короткострокові кредити банків - на 228,6 тис.грн., за видані векселі - на 101,4 тис.грн. , з позабюджетних платежів - на 38,5 тис.грн., інші поточні зобов’язання - на 23,8 тис.грн. У той же час спостерігається збільшення заборгованості за поточними зобов’язаннями: з одержаних авансів - на 84,5 тис.грн., розрахунки з бюджетом - на 7,6 тис.грн., зі страхування - на 3,8 тис.грн., з оплати праці – на 23,8 тис.грн.
Зменшення кредиторської заборгованості в цілому заслуговує позитивної оцінки, але керівництву все ж таки треба звернути увагу на її високий рівень.
Таблиця 15
Склад і структура позикових коштів АТЗТ „Херсонська
кондитерська фабрика ” на 2002р.
|
Показники |
На початок року |
На кінець року |
Відхилення |
|||
|
тис.грн. |
питома вага, % |
тис.грн |
питома вага, % |
тис.грн. |
питома вага, % |
|
|
Короткострокові кредити банків |
435,1 |
15,3 |
206,5 |
10,1 |
-228,6 |
-5,2 |
|
Векселі видані |
101,4 |
3,6 |
0 |
0,0 |
-101,4 |
-3,6 |
|
Кредиторська заборгованість |
1646,3 |
57,8 |
1320,2 |
64,4 |
-326,1 |
6,5 |
|
Поточні зобов'язання за рахунками: |
||||||
|
з одержаних авансів |
334,3 |
11,7 |
249,8 |
12,2 |
-84,5 |
0,4 |
|
з бюджетом |
46,5 |
1,6 |
38,9 |
1,9 |
-7,6 |
0,3 |
|
з позабюджетних платежів |
41,2 |
1,4 |
2,7 |
0,1 |
-38,5 |
-1,3 |
|
зі страхування |
73,9 |
2,6 |
70,1 |
3,4 |
-3,8 |
0,8 |
|
з оплати праці |
139,6 |
4,9 |
159,1 |
7,8 |
19,5 |
2,9 |
|
з учасниками |
3,8 |
0,1 |
3,8 |
0,2 |
0 |
0,1 |
|
Інші поточні зобов'язання |
23,8 |
0,8 |
0 |
0,0 |
-23,8 |
-0,8 |
|
Всього залучених коштів |
2845,9 |
100,0 |
2051,1 |
100,0 |
-794,8 |
* |
У подальшому аналізі розраховуємо можливу оптимальну структуру капіталу для АТЗТ "Херсонська кондитерська фабрика" (Таблиця 16).
Робимо відповідно до формули 54 розрахунок ціни підприємства для АТЗТ "Херсонська кондитерська фабрика":
ОК – сума коштів витрачених у рік на обслуговування капіталу – 5,062 тис.грн.
СЦ – середньозважена ціна капіталу – 12,11 %
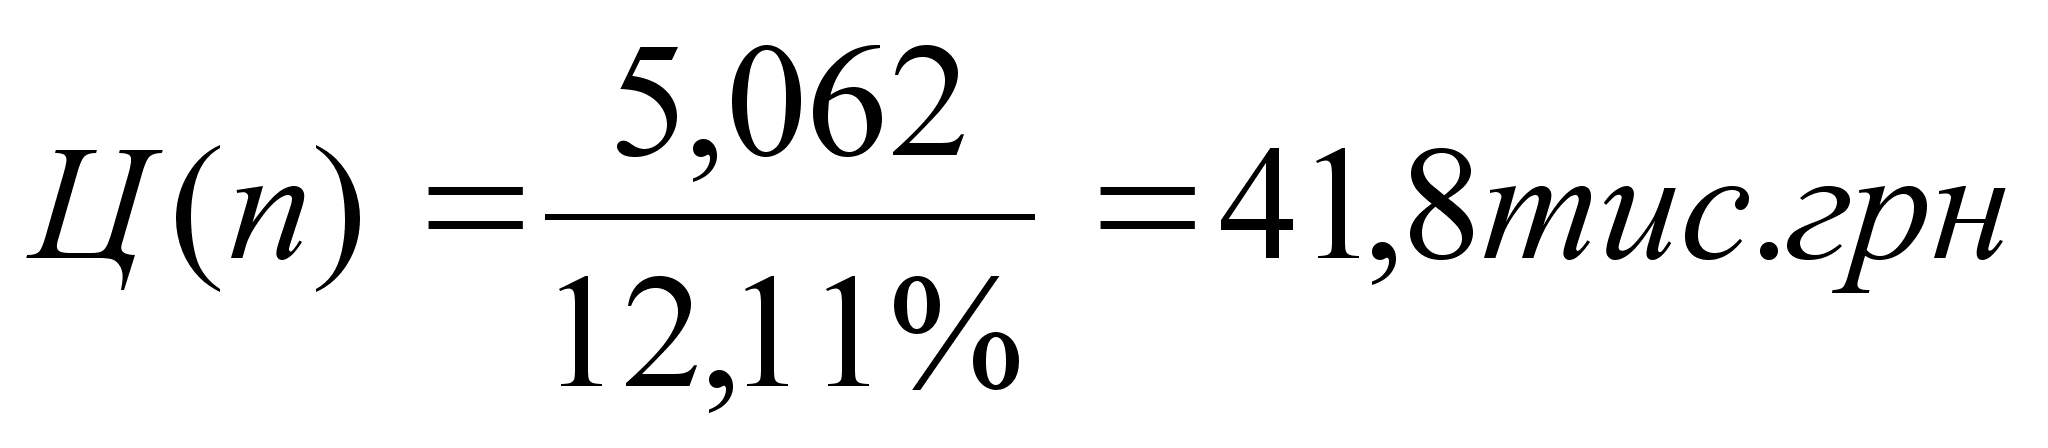
Прорахувавши усі варіанти зупинимося на ІІІ варіанті, у такий спосіб оптимальна структура капіталу досягається у випадку, коли частка позикового капіталу складе 20%.
Таблиця 16
Розрахунок можливої оптимальної структури капіталу АТЗТ "Херсонська кондитерська фабрика"
 Показник
Варіанты
структури

 I
II
III
IV
V
VI
VII
Частка власного капіталу 100 90 80 70 60 50 40
Частка позикового капіталу 0 10 20 30 40 50 60
Ціна власного капіталу 13,0 13,3 14,0 15,0 17,0 19,5 25,0
Ціна позикового капіталу 7,0 7,0 7,1 7,5 8,0 12,0 17,0
Зважена ціна 13 12,67 12,64 12,75 13,40 15,75 20,02
При цьому середньозважена ціна капіталу розрахована за формулою:
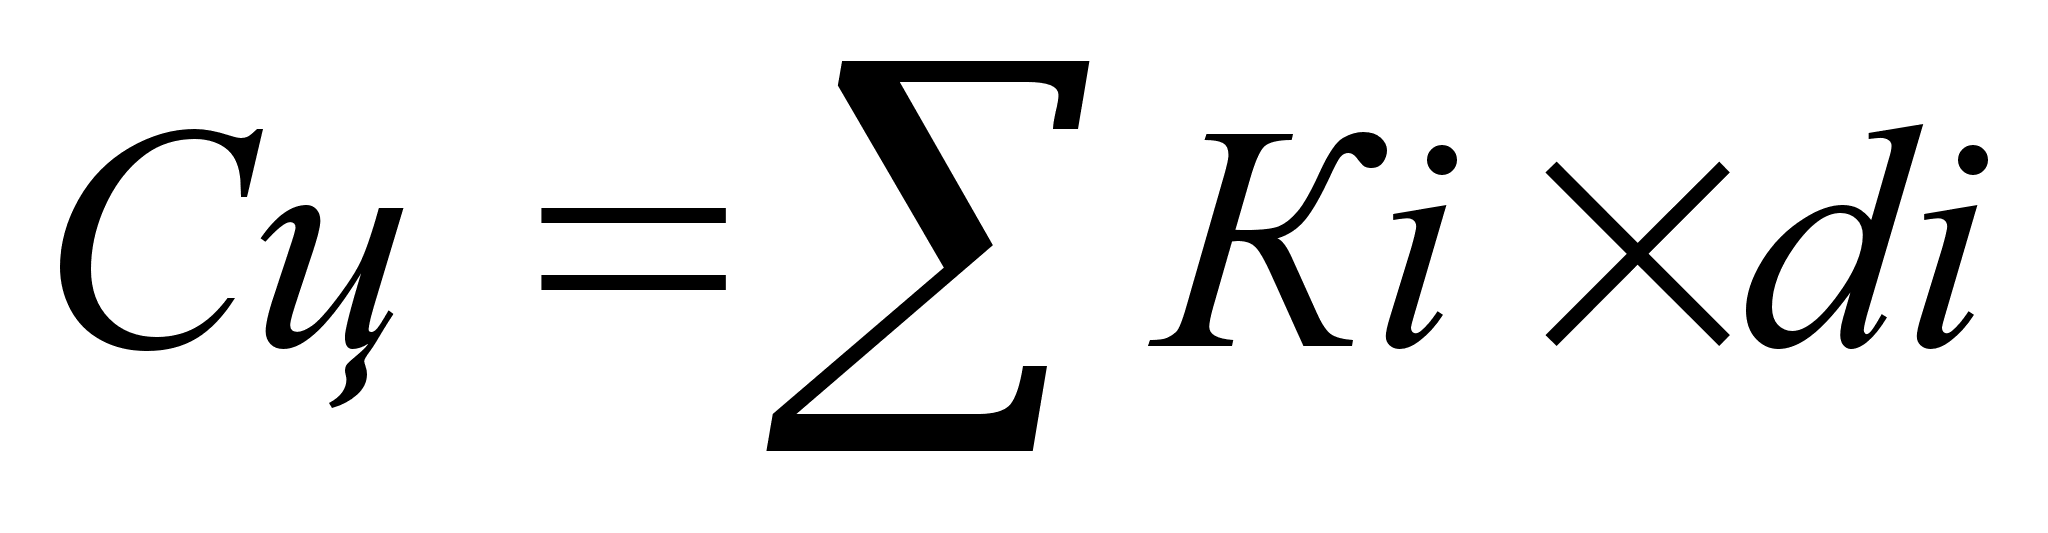
і складає 12,6 % (14%х0,8+7,1%х0,2)
У повному обсязі наведена методика може бути використовувана лише у разі існування розвиненого ринку цінних паперів та статистики про нього. Ні того , ні іншого в Україні і країнах СНД поки немає , крім того питома вага акціонерних підприємств , що котирують свої цінні папери на ринку , так само ще не велика. Проте вплив фінансового механізму функціонування капіталу становить значний інтерес для бізнесменів будь якого рівня.
3.3 Напрямки підвищення показників інвестиційної привабливості.
Під інвестиційною привабливістю підприємства розуміють доцільність вкладання в нього вільних грошових коштів. Вона аналізується як зовнішніми суб’єктами, з метою вибору найкращого варіанта вкладання котів, так і самим господарюючим суб’єктом . Кожне підприємство повинно виявити свої можливості для залучення зовнішніх інвестицій.
Аналіз підприємства АТЗТ "Херсонська кондитерська фабрика" виявив декілька слабких сторін підприємства. Тому для покращення інвестиційного іміджу АТЗТ необхідно вказати напрямки покращення показників інвестиційної привабливості.
Аналіз валюти та структури балансу АТЗТ "Херсонська кондитерська фабрика" у цілому показав хороші результати. Негативно можна оцінити значне (на 235,8 %) зростання дебіторської заборгованості. Прискорити погашення дебіторської заборгованості можна шляхом [11, c. 73]:
ознайомлення з фінансовим станом покупця та набуття впевненості щодо його подальшої платоспроможності;
своєчасне оформлення розрахункових документів;
застосування попередньої оплати;
застосування вексельної форми оплати;
удосконалення розрахунків.
Згідно з проведеними розрахунками найбільш оптимальною структурою капіталу визнано структуру з часткою позикового капіталу 20 %. За такої структури фінансова ефективність діяльності підприємства вважається найвищою.
Аналіз позикових коштів виявив що товариство використовує у своїй діяльності тільки поточні позикові кошти. У складі позикових коштів найбільшу питому вагу має кредиторська заборгованість, і хоча за звітний період її величина зменшилася на 326,1 тис.грн. її питома вага у складі позикових коштів зросла на 6,5% (з 57,8% на початок року до 64,4% на кінець року). Також спостерігається збільшення заборгованості за поточними зобов’язаннями: з одержаних авансів - на 84,5 тис.грн., розрахунки з бюджетом - на 7,6 тис.грн., зі страхування - на 3,8 тис.грн., з оплати праці – на 23,8 тис.грн. Зменшення кредиторської заборгованості в цілому заслуговує позитивної оцінки, але керівництву все ж таки треба звернути увагу на її високий рівень.
Щоб підприємство мало позитивний інвестиційний імідж, воно обов’язково повинно бути платоспроможним. Тому керівництво повинно слідкувати за підтриманням платоспроможності на високому рівні.
Аналіз платоспроможності та ліквідності виявив що баланс АТЗТ "Херсонська кондитерська фабрика" не є абсолютно ліквідним. Керівництву треба звернути на це увагу і з`ясувати причини такого негативного становища.
Ситуацію можна покращити зменшуючи дуже велику частку кредиторської заборгованості у пасивах, а також збільшивши величину грошових коштів на розрахунковому рахунку.
Одним з напрямків покращення інвестиційної привабливості є покращення показників рентабельності. Рентабельність загального капіталу можна покращити зменшуючи частку активів які не приносять прибутку, їх можна здати в оренду або реалізувати.
Поряд з віддачею капіталу його обертання є одним із важливіших показників , що характеризує інтенсивність використання засобів підприємства.
На АТЗТ "Херсонська кондитерська фабрика" згідно аналізу обертання оборотного капіталу уповільнилося обертання дебіторської заборгованості у наслідок її стрімкого приросту. Ситуацію можна покращити такими шляхами:
своєчасним відвантаженням продукції та оформленням документів;
вивченням платоспроможності покупців і замовників, своєчасними заходами із стягнення дебіторської заборгованості;
інтенсифікацією виробництва;
повнішим і раціональнішим використанням земельних, трудових і матеріальних ресурсів;
правильною організацією роботи щодо матеріально – технічного забезпечення;
недопущенням створення надлишкових і непотрібних запасів;
недопущенням відволікання коштів у дебіторську заборгованість;
скороченням термінів обертання по всіх фазах кругообігу засобів.
Висока фінансова стійкість підприємства – об’єкта інвестування чи не найважливіший чинник що впливає на прийняття рішення потенційним інвестором. Тому зміцнення фінансової стійкості має важливе значення для покращення інвестиційної привабливості. Фінансову стійкість можна покращити збільшуючи розмір власного оборотного капіталу та зменшуючи поточні зобов’язання.
ВИСНОВКИ
Дослідження проведене в дипломній роботі дає можливість зробити такі висновки.
В умовах жорсткої конкуренції зберегти міцні ринкові позиції будь – якому виробнику можливо лише за умови належного проведення фінансового аналізу. Фінансовий аналіз дає можливість виявити негативні тенденції в діяльності підприємства, і вказує напрямки оптимізації фінансового стану об’єкта дослідження.
У процесі діяльності підприємство використовує власний та позиковий капітал. Від їх співвідношення значною мірою залежать результати діяльності підприємства. Перевага власного капіталу у фінансовій структурі приводить до більш стабільного положення підприємства у ринку. Але в цьому випадку підприємство може недоодержати частини можливого прибутку у наслідок нестачі коштів для розширення виробництва, освоєння нової продукції чи нових ринків збуту. У таких випадках, якщо підприємство є високорентабельним, для покращення прибутковості варто залучати позиковий капітал та зовнішні інвестиції. Але особливість позикових коштів полягає у тому, що їх залучення значною мірою залежить від того наскільки фінансовий стан підприємства відповідає вимогам кредитора або інвестора. Тому керівництво повинно слідкувати за інвестиційною привабливістю підприємства, а також докласти зусиль до її покращення.
При аналізі інвестиційної привабливості підприємства використовують певну систему показників, яка відображає структуру активів підприємства, джерел їх формування, ліквідність і фінансову стійкість, якість прибутку, дохідність і оберненість капіталу.
Аналіз підприємства АТЗТ "Херсонська кондитерська фабрика" показав, що інвестиційна привабливість товариства знаходиться на досить високому рівні, але виявив декілька слабких сторін підприємства. Тому для покращення інвестиційного іміджу АТЗТ "Херсонська кондитерська фабрика" необхідно вказати напрямки покращення інвестиційної привабливості.
Аналіз валюти та структури балансу АТЗТ "Херсонська кондитерська фабрика" виявив значне зростання дебіторської заборгованості. Прискорити погашення дебіторської заборгованості можна шляхом:
ознайомлення з фінансовим станом покупця та набуття впевненості щодо його подальшої платоспроможності;
своєчасного оформлення розрахункових документів;
застосування попередньої оплати;
застосування вексельної форми оплати;
удосконалення розрахунків.
Згідно з проведеними розрахунками найбільш оптимальною структурою капіталу визнано структуру з часткою позикового капіталу 20 %. За такої структури фінансова ефективність діяльності підприємства вважається найвищою.
Аналіз позикових коштів виявив високий рівень кредиторської заборгованості. Підприємству треба значно знизити рівень заборгованості. Це можна зробити активізувавши діяльність з погашення дебіторської заборгованості внаслідок якої й виникла завелика кредиторська заборгованість.
Щоб підприємство мало позитивний інвестиційний імідж, воно обов’язково повинно бути платоспроможним. Тому керівництво повинно слідкувати за підтриманням платоспроможності на високому рівні.
Аналіз платоспроможності та ліквідності виявив що баланс АТЗТ "Херсонська кондитерська фабрика" не є абсолютно ліквідним. Керівництву треба звернути на це увагу і з`ясувати причини такого негативного становища.
Ситуацію можна покращити зменшуючи дуже велику частку кредиторської заборгованості у пасивах, а також збільшивши величину грошових коштів на розрахунковому рахунку.
Одним з напрямків покращення інвестиційної привабливості є покращення показників рентабельності. Рентабельність загального капіталу можна покращити зменшуючи частку активів які не приносять прибутку, їх можна здати в оренду або реалізувати.
Поряд з віддачею капіталу його обертання є одним із важливіших показників , що характеризує інтенсивність використання засобів підприємства.
На АТЗТ "Херсонська кондитерська фабрика" згідно аналізу обертання оборотного капіталу уповільнилося обертання дебіторської заборгованості у наслідок її стрімкого приросту. Ситуацію можна покращити такими шляхами:
своєчасним відвантаженням продукції та оформленням документів;
вивченням платоспроможності покупців і замовників, своєчасними заходами із стягнення дебіторської заборгованості;
інтенсифікацією виробництва;
повнішим і раціональнішим використанням земельних, трудових і матеріальних ресурсів;
правильною організацією роботи щодо матеріально – технічного забезпечення;
недопущенням створення надлишкових і непотрібних запасів;
недопущенням відволікання коштів у дебіторську заборгованість;
скороченням термінів обертання по всіх фазах кругообігу засобів.
Висока фінансова стійкість підприємства – об’єкта інвестування чи не найважливіший чинник що впливає на прийняття рішення потенційним інвестором. Тому зміцнення фінансової стійкості має важливе значення для покращення інвестиційної привабливості. Фінансову стійкість можна покращити збільшуючи розмір власного оборотного капіталу та зменшуючи поточні зобов’язання.
В цілому проведене дослідження дає можливість поліпшити інвестиційну привабливість АТЗТ "Херсонська кондитерська фабрика". Для цього доцільно:
прискорити погашення дебіторської заборгованості;
знизити рівень кредиторської заборгованості;
покращити ліквідність;
покращити фінансову стійкість.
Впровадження таких заходів значною мірою допоможе підвищити інвестиційну привабливість товариства.
СПИСОК ВИКОРИСТАНИХ ДЖЕРЕЛ
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|